Franklin Templeton: Какова следующая большая возможность для агентов?
 chaincatcher
Автор: Franklin Templeton Digital Assets
Составил: Jiahua, ChainCatcher
По мере того как возможности открытых ИИ-моделей продолжают расти, ценность и дифференциация продуктов могут постепенно смещаться в сторону Harness (обвязки). Это программный слой, построенный вокруг модели, который предоставляет контекст, инструменты и память для модели и распределяет запросы пользователей наиболее подходящей модели.
Джулиан Лав (Julian Love), управляющий партнер криптовалютного бизнеса Franklin Templeton, выступает за создание нейтрального, децентрализованного ончейн-Harness и исследует, какое влияние это изменение может оказать на пользователей ИИ, разработчиков и всю блокчейн-экосистему.
Универсальные персональные агенты выходят на потребительский рынок. Однако управление средствами может потребовать специализированного агента, чьи механизмы стимулирования, нормативные требования и операционная инфраструктура отличаются от общих продуктов.
Сегодня пользователям приходится собирать воедино свою финансовую информацию, разбросанную по разным местам. Большинство людей управляют средствами в разных приложениях и счетах, не имея единой финансовой картины, и каждую операцию приходится выполнять вручную.
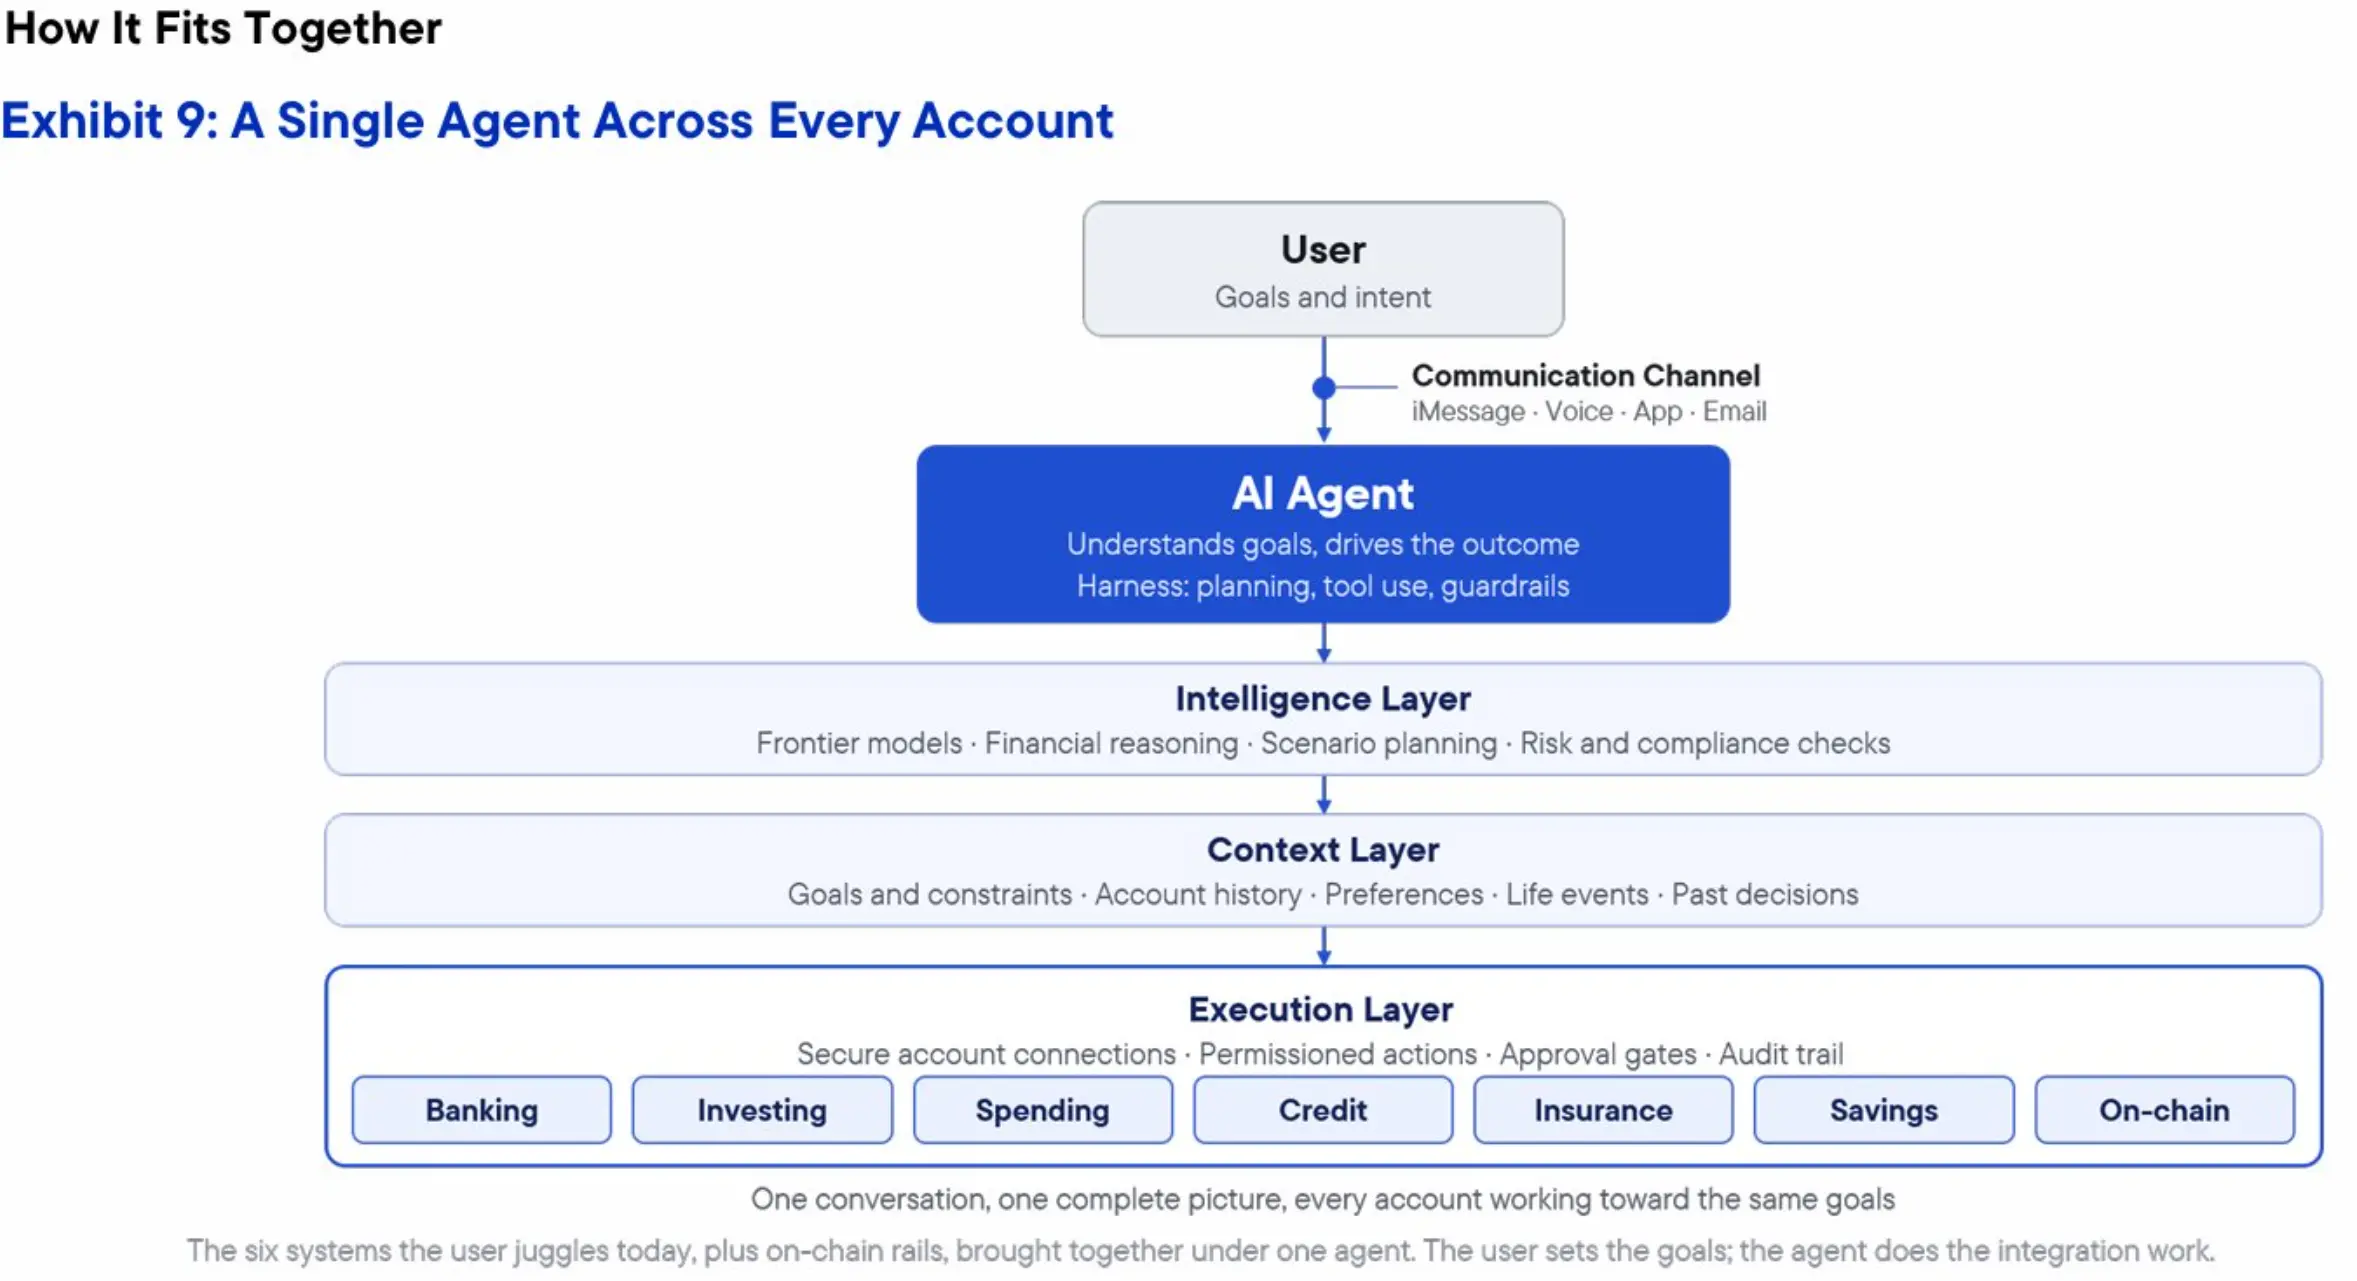
В будущем людям, возможно, будет достаточно обращаться к одному агенту. Пользователи смогут общаться с ним через текст, голос, приложения или электронную почту, и он также сможет проактивно связываться с пользователями по этим каналам. Он понимает полное финансовое положение пользователя и предпринимает действия на разных счетах, чтобы помочь пользователям достичь своих целей.
Персональные агенты, такие как Instinct, Muse и Grok Bot, отлично справляются с повседневными задачами, связанными с деньгами, но они не предназначены специально для управления средствами, а бизнес-модели большинства продуктов поощряют пользователей увеличивать расходы.
Специализированный финансовый агент может лучше подойти для этой роли. Универсальные агенты, как правило, зарабатывают больше, когда пользователи тратят больше, тогда как финансовым агентам, возможно, нужно добиваться успеха, помогая пользователям сокращать расходы.
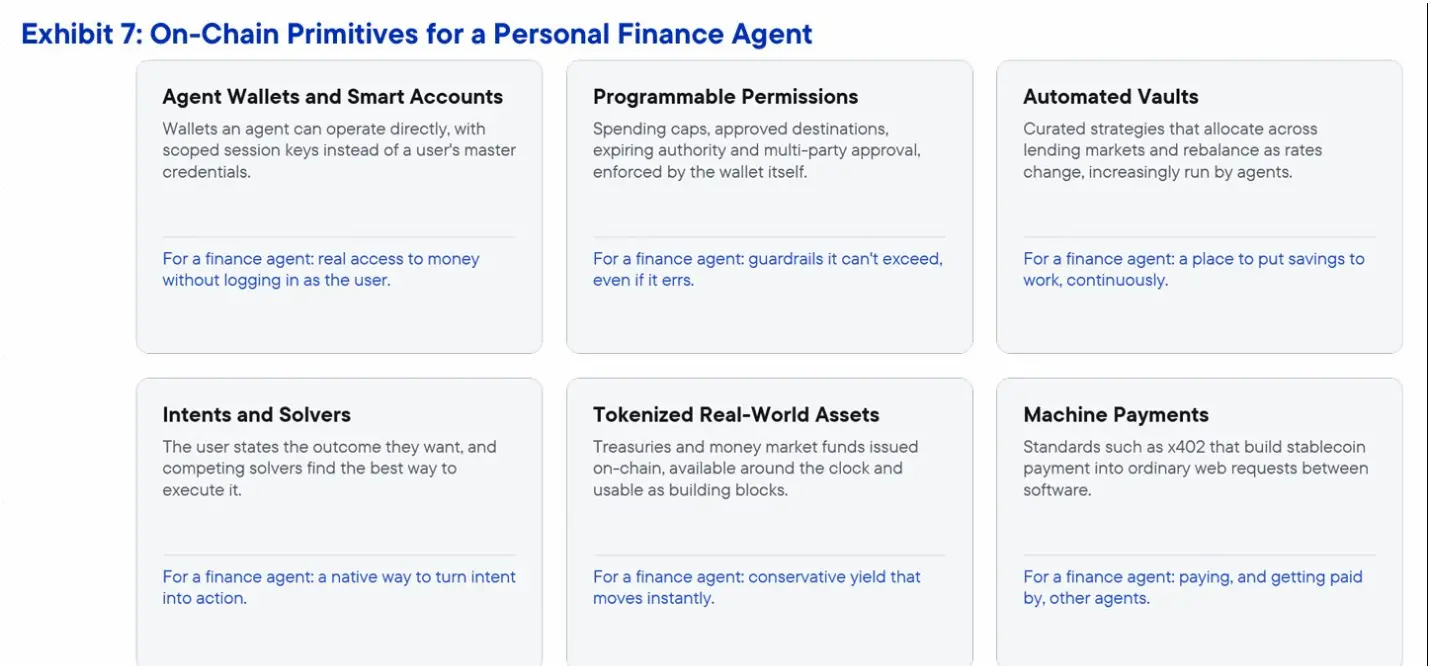
Криптовалютная инфраструктура подходит для использования агентами. Агентские финансы на блокчейне уже начали создавать базовые компоненты, необходимые для финансовых агентов, включая кошельки агентов, программируемые разрешения, автоматизированные хранилища и машинные платежи.
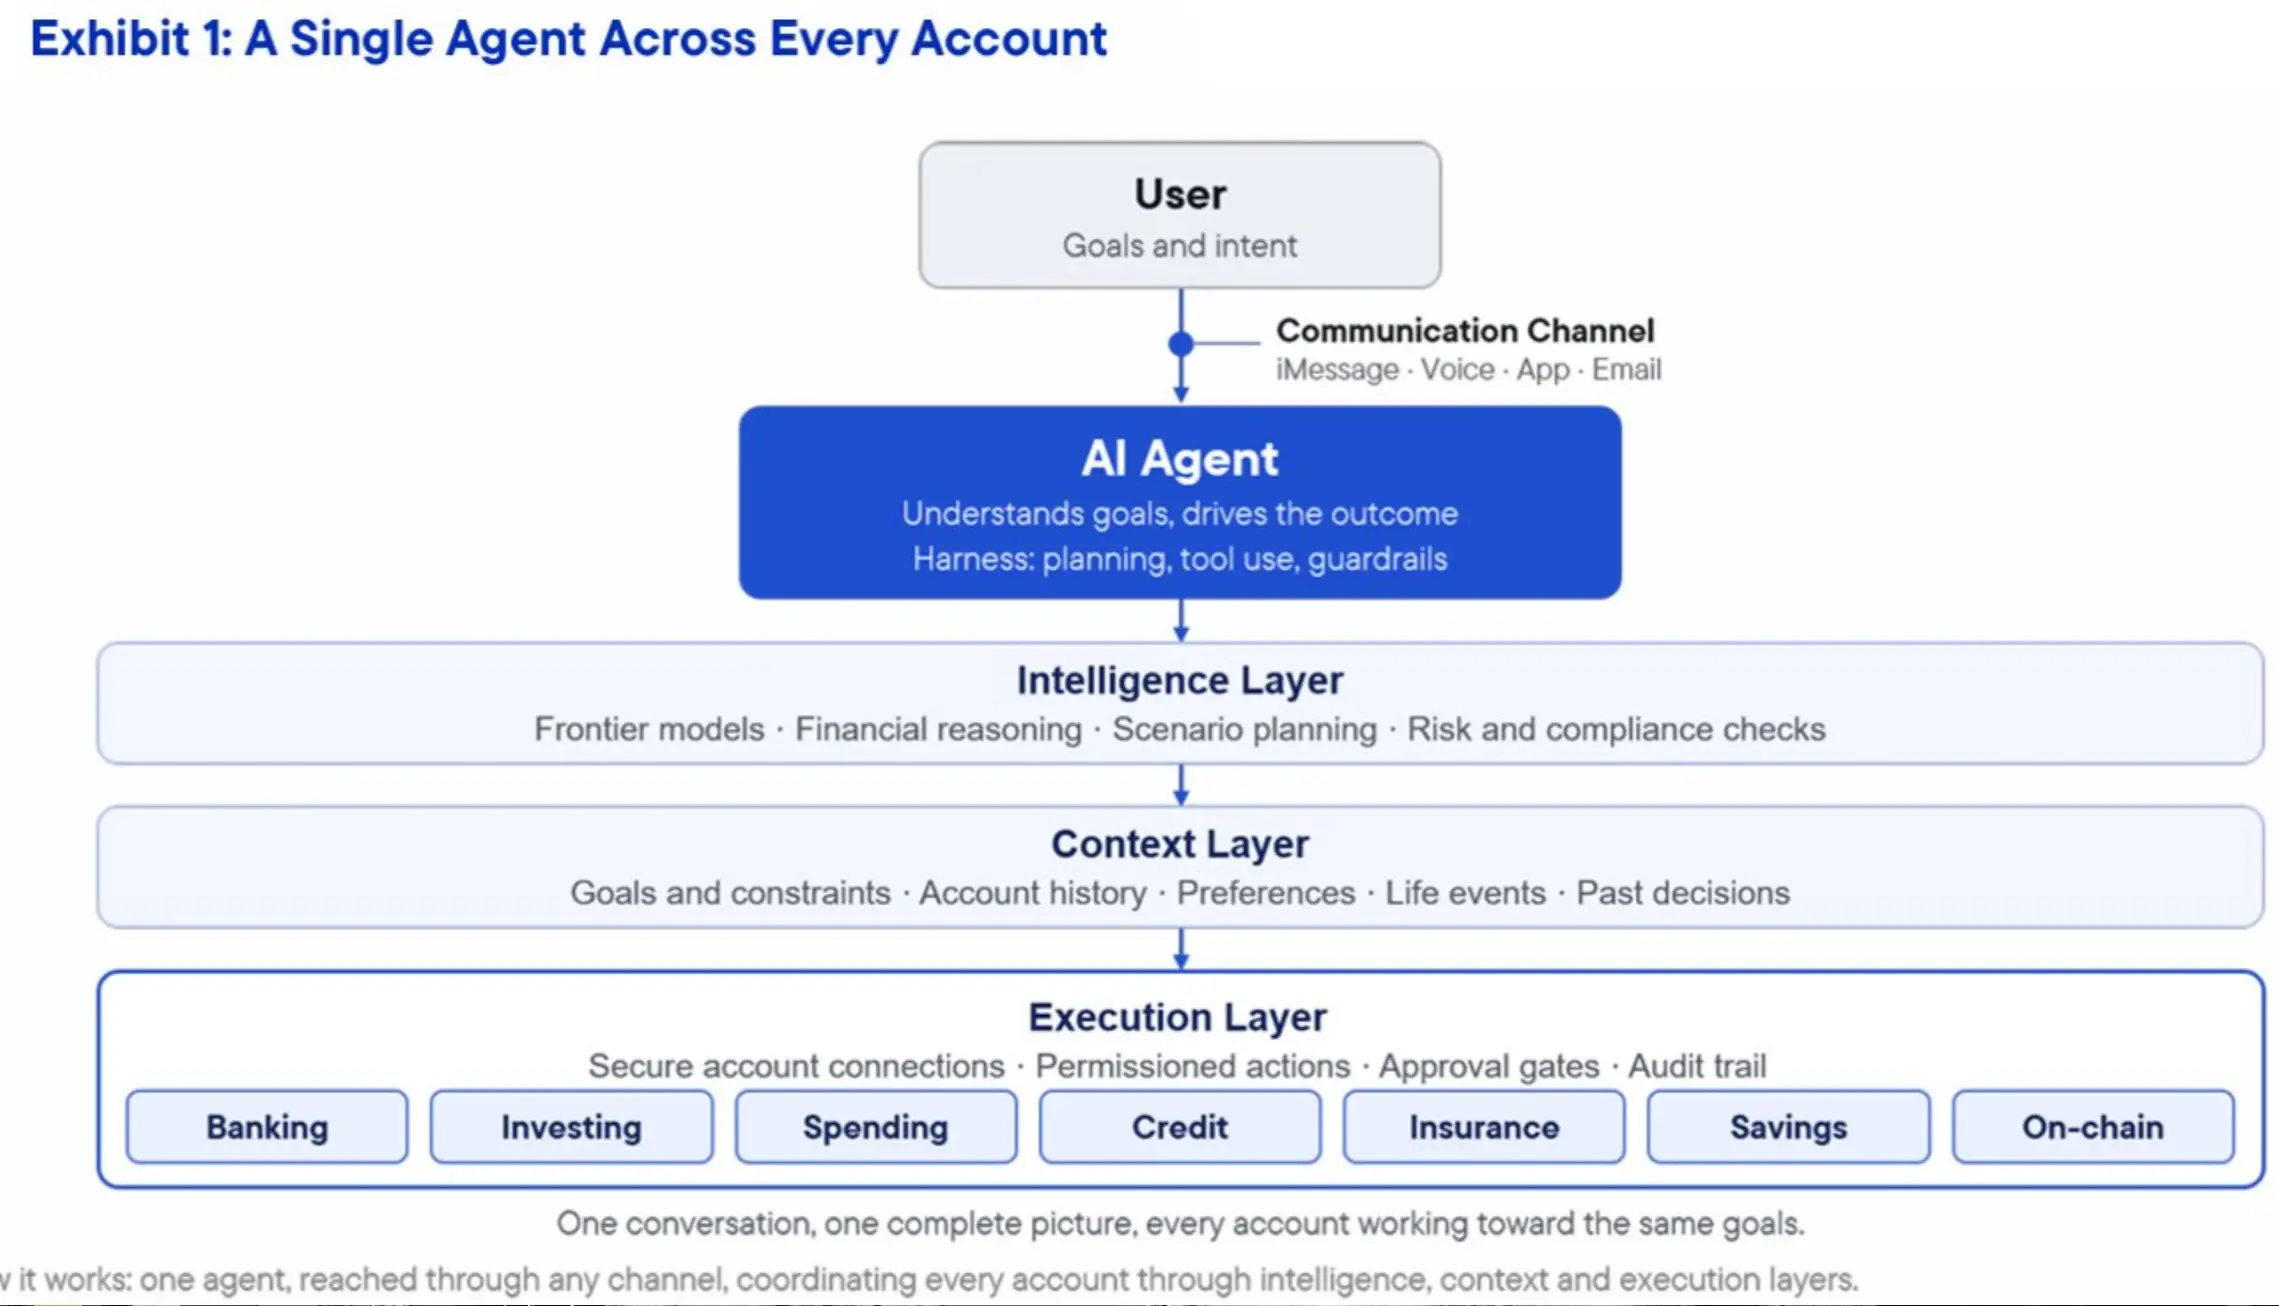
Для большинства людей управление средствами означает управление рядом счетов. Финансовая жизнь человека может включать расчетный счет в одном банке, счет 401(k), предоставляемый службой пенсионного плана работодателя, брокерский счет, две или три кредитные карты, полисы разных страховых компаний и высокодоходные сберегательные счета, открытые в других учреждениях ради более высоких процентных ставок.
У каждого счета свои способы входа, приложения и уведомления, и каждый дает пользователю разные советы. Они не взаимодействуют друг с другом. Полное финансовое положение семьи существует только в сознании пользователя, и только тогда, когда у пользователя есть время собрать эту информацию.
Это бремя замедляет пользователей или заставляет их упускать некоторые дела, что в конечном итоге приводит к значительным финансовым потерям.
Два достижения начинают менять эту ситуацию.
Персональные агенты, или ИИ-ассистенты, теперь способны понимать намерения пользователей, выраженные повседневным языком, взвешивать различные варианты и общаться с пользователями по разным каналам.
Агентские финансы на блокчейне создают базовые компоненты, которые позволяют программному обеспечению автономно хранить и переводить средства и генерировать доходность от этих средств.
Первые обеспечивают возможности понимания, а вторые — возможности исполнения. Полагаться только на одну из сторон невозможно для решения этой проблемы.
В этой статье считается, что будущее личных финансов может представлять собой единую точку входа: пользователи могут связываться с одним и тем же агентом через предпочитаемые каналы, будь то текст, голос, приложения или электронная почта, и агент также может проактивно связываться с пользователями по этим каналам. Он понимает полное финансовое положение пользователя, понимает цели пользователя и предпринимает действия на разных счетах, чтобы помочь пользователям достичь этих целей.
В этой статье также предполагается, что эту роль, возможно, займут не сегодняшние ведущие универсальные персональные агенты, а специализированные финансовые агенты, работающие на криптовалютной инфраструктуре, поскольку бизнес-модели универсальных персональных агентов часто поощряют расходы.
Далее в этой статье будет представлено, как люди в настоящее время управляют средствами, что персональные агенты могут и не могут делать, почему специализированные финансовые агенты могут лучше подойти для этой роли и почему криптовалютная инфраструктура подходит для агентских финансов.
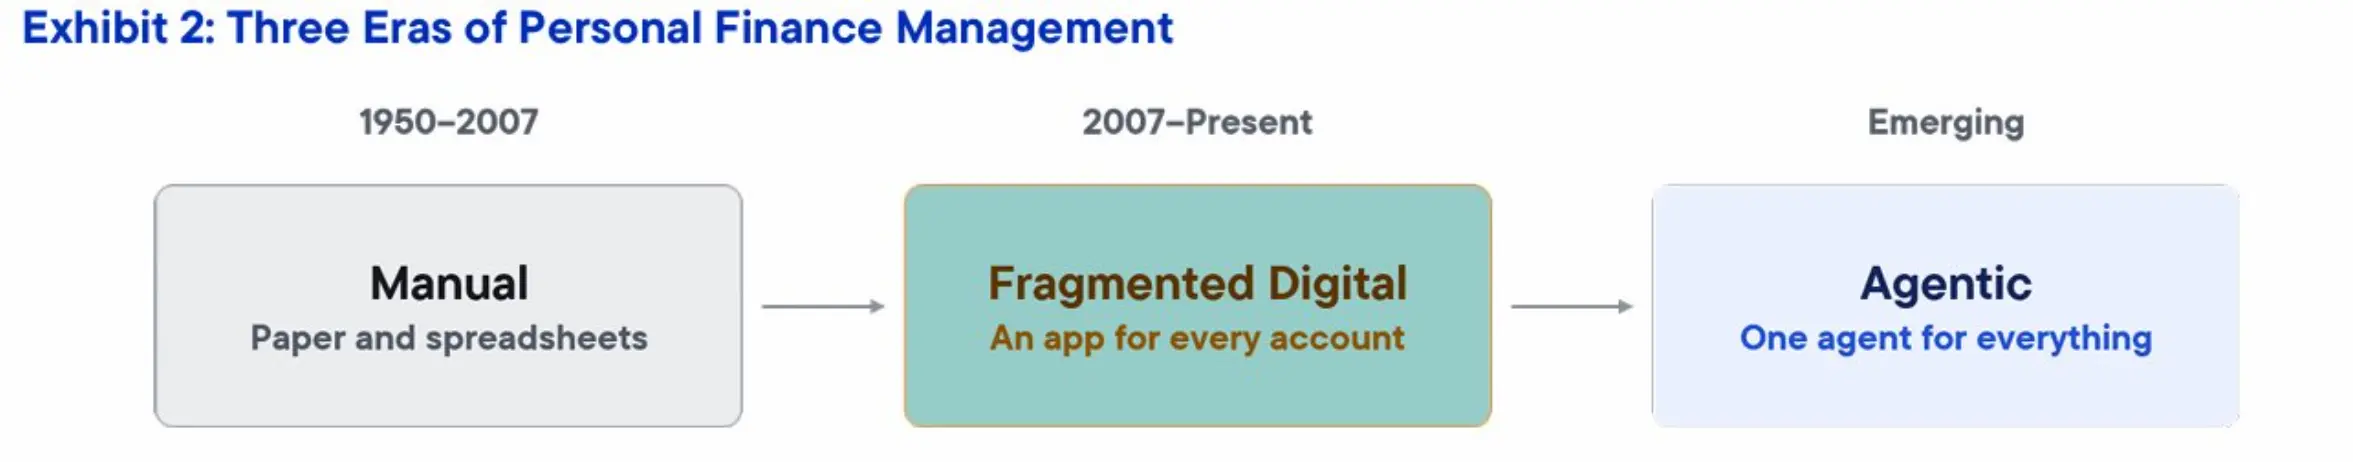
Как люди в настоящее время управляют личными финансами
Несмотря на развитие финтеха на протяжении почти 20 лет, многие люди по-прежнему управляют своими финансами в основном вручную: открывают приложения одно за другим, чтобы проверить баланс, переводят средства между разными учреждениями для оплаты счетов, держат сроки оплаты в голове и сверяют всю информацию с электронными таблицами, когда есть время.
Каждый продукт сам по себе функционирует хорошо. Реальные усилия заключаются в соединении работы между этими продуктами.
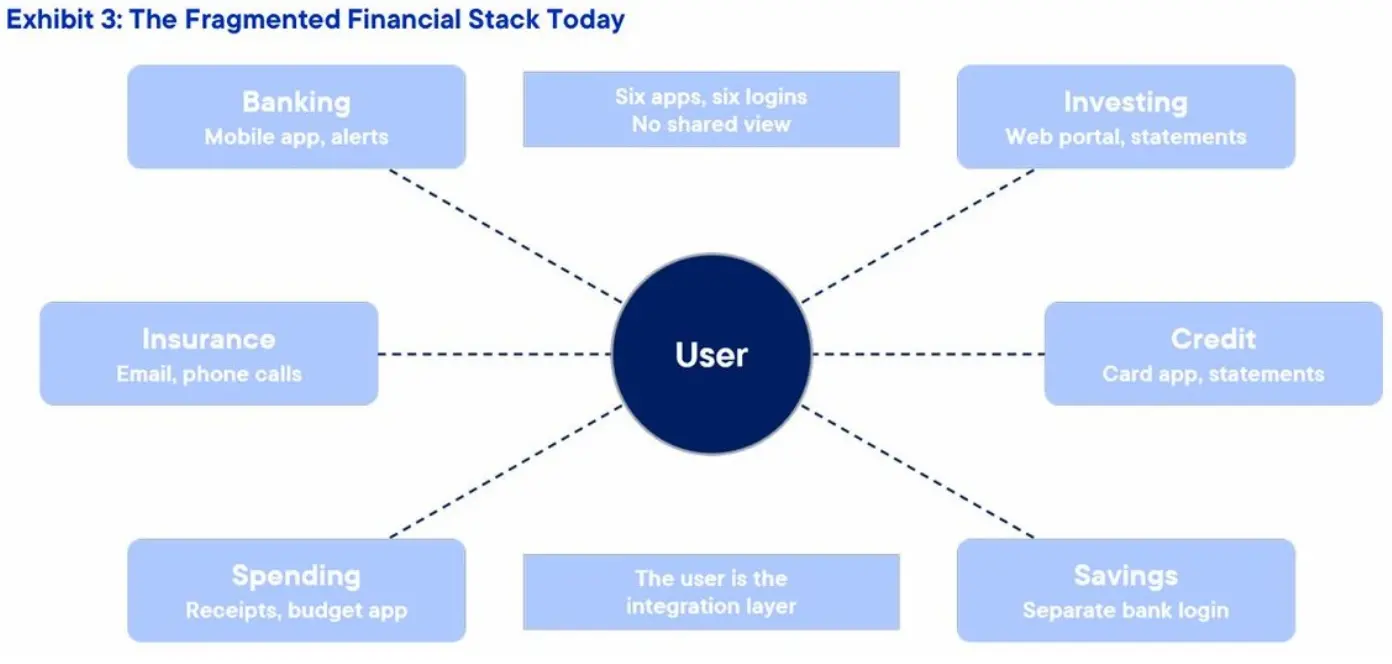
Где лежат проблемы:
Отсутствие единого обзора. Чистая стоимость, денежный поток и прогресс в достижении целей разбросаны по разным учреждениям, и данные между ними не передаются.
Реактивное управление, отсутствие упреждающего управления. Люди часто обнаруживают комиссию, изменение ставки или упущенную возможность только после того, как расходы уже понесены.
Советы либо дороги, либо слишком общие. Цена персонализированного финансового планирования в основном ориентирована на состоятельных людей, а остальные получают только общие советы.
Принятие решений постоянно откладывается. Когда каждая операция требует поиска информации, входа в учетные записи и перевода средств, люди часто предпочитают ничего не делать.
Идеи не превращаются в действия. «Мне следует откладывать больше денег» часто остается лишь мыслью, поскольку нет инструментов, чтобы превратить ее в план и выполнить его.
Персональный агент: почему личным финансам могут понадобиться специализированные агенты
Первая технология, которая, как ожидается, изменит эту ситуацию, — это персональный агент.
Персональные агенты — это универсальные ИИ-ассистенты, которые действуют от имени пользователей. Они могут отвечать на вопросы, проводить исследования, составлять контент, организовывать задачи и все чаще выполнять действия в приложениях пользователей.
В настоящее время, если применять их к личным финансам, они отлично справляются с повседневными задачами, связанными с деньгами, но не так хорошо подходят для непосредственного управления средствами.
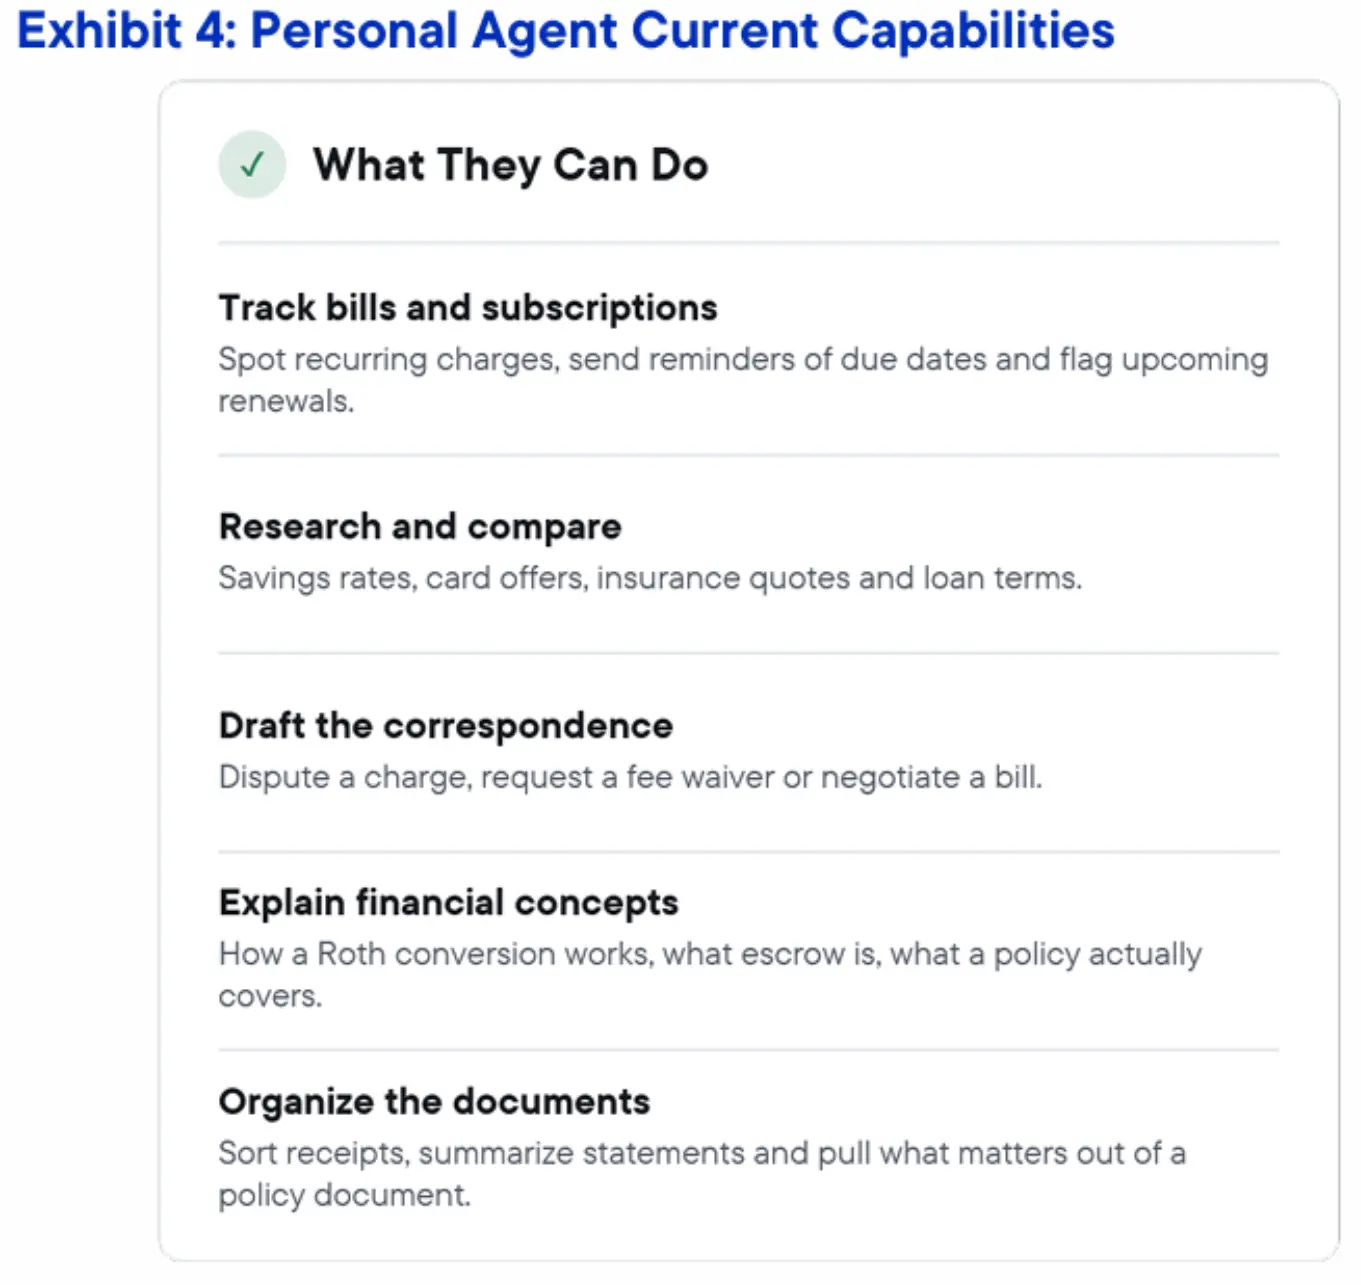
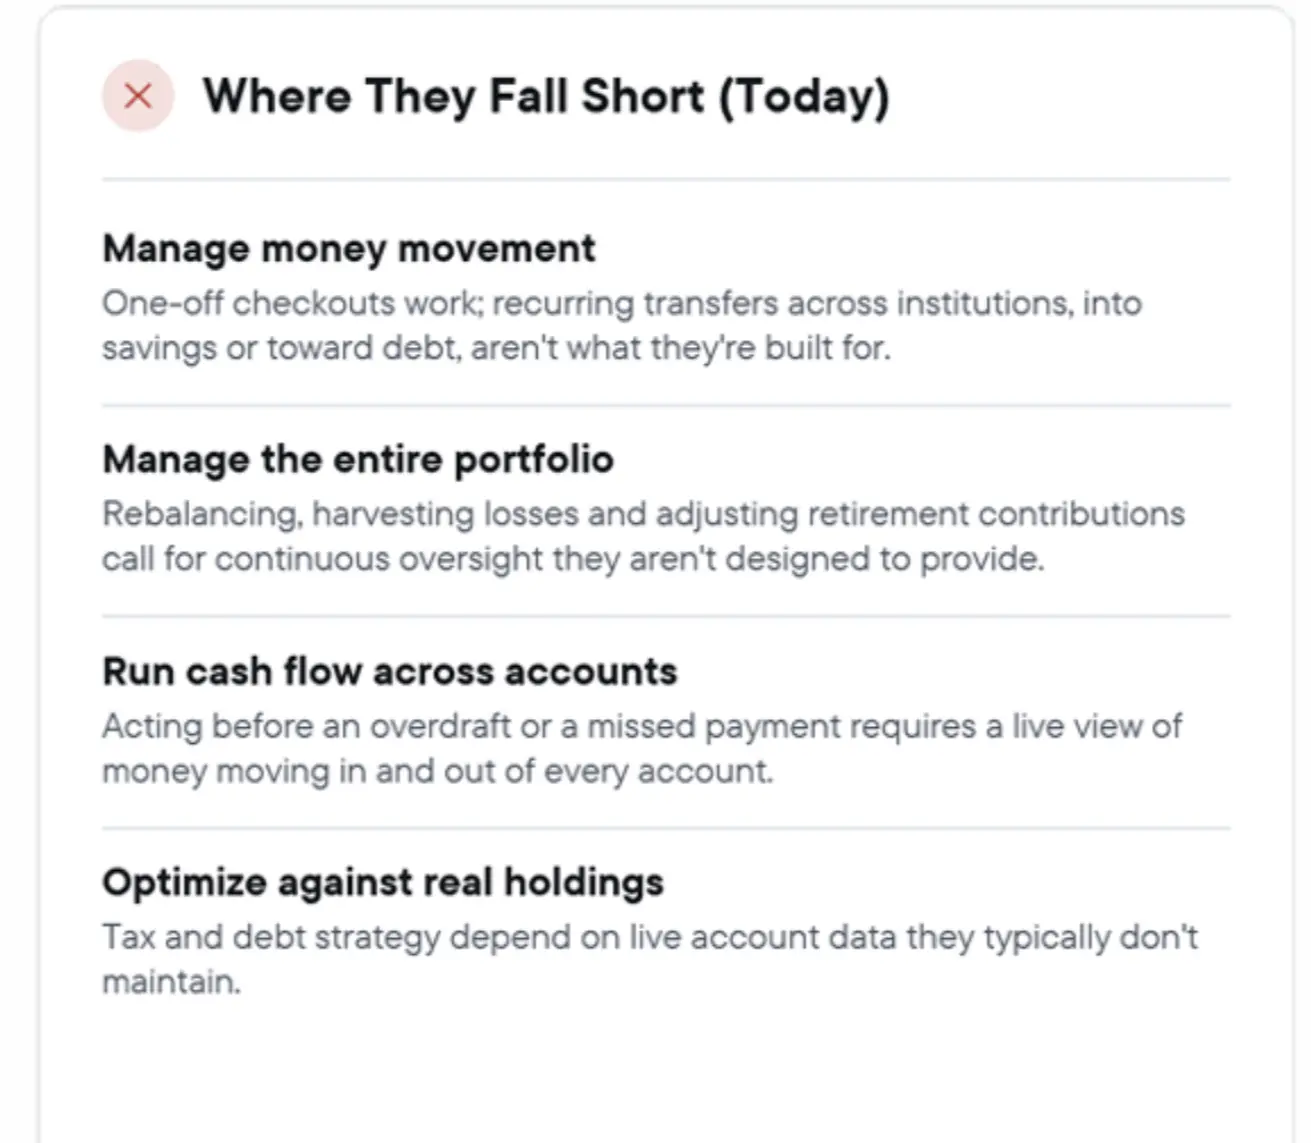
Ведущие универсальные агенты
Ожидается, что 2026 год станет прорывным для универсальных персональных агентов.
Пользователи могут связаться с Instinct по тексту или телефону, чтобы он делал бронирования, покупки и отменял подписки от их имени. Muse от Meta может отправлять электронные письма, бронировать поездки, заполнять формы и завершать оформление заказов, используясь как в собственных приложениях, так и в WhatsApp. Grok Bot от SpaceX AI оснащает каждого агента независимым облачным компьютером, позволяя ему входить в существующие приложения пользователей и действовать как человек.
Эти агенты уже взаимодействуют с задачами, связанными с деньгами: платежи, отмена списаний, переговоры по счетам. Конкуренция за персональных агентов только началась: Meta с 3,6 миллиарда ежедневных активных пользователей, стартап стоимостью 10 миллиардов долларов и SpaceXAI — все стремятся стать агентами, которым люди доверяют свою повседневную жизнь.
В какой степени эти агенты могут участвовать в управлении средствами, остается открытым вопросом. Несколько факторов указывают на то, что новый класс специализированных финансовых агентов может лучше подойти для этой роли: они работают аналогично сегодняшним персональным агентам, но с самого начала построены вокруг управления средствами.
Механизмы стимулирования: куда текут деньги
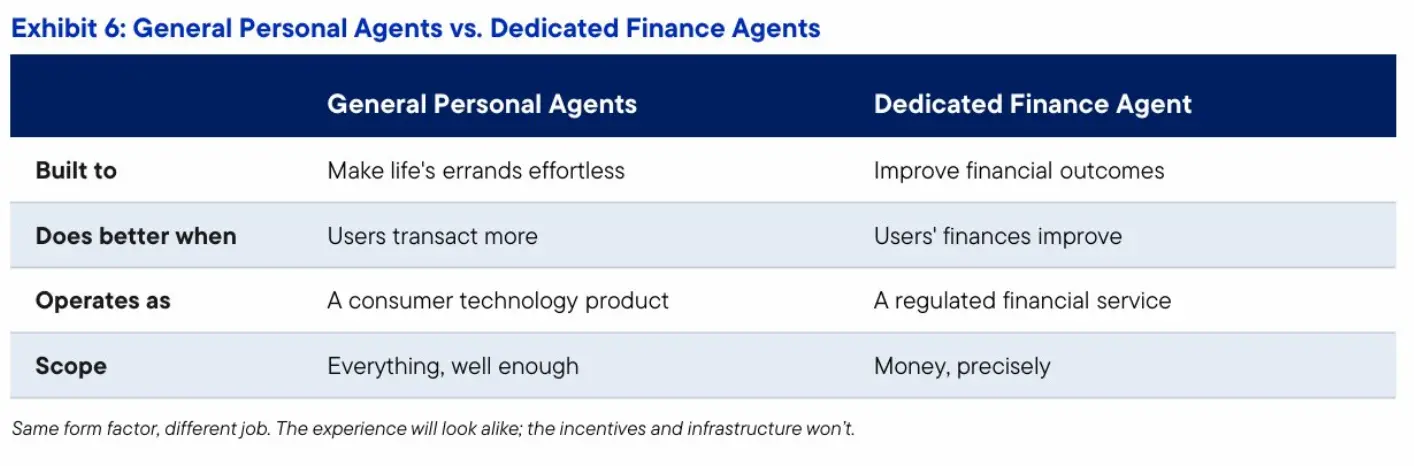
Самым важным фактором является экономический интерес. Компании, разрабатывающие универсальных агентов, обычно зарабатывают больше, когда пользователи тратят больше, при этом доход может поступать от рекламы, комиссий за транзакции или комиссий продавцов.
В отличие от этого, агенты личных финансов часто должны добиваться успеха, делая противоположное.
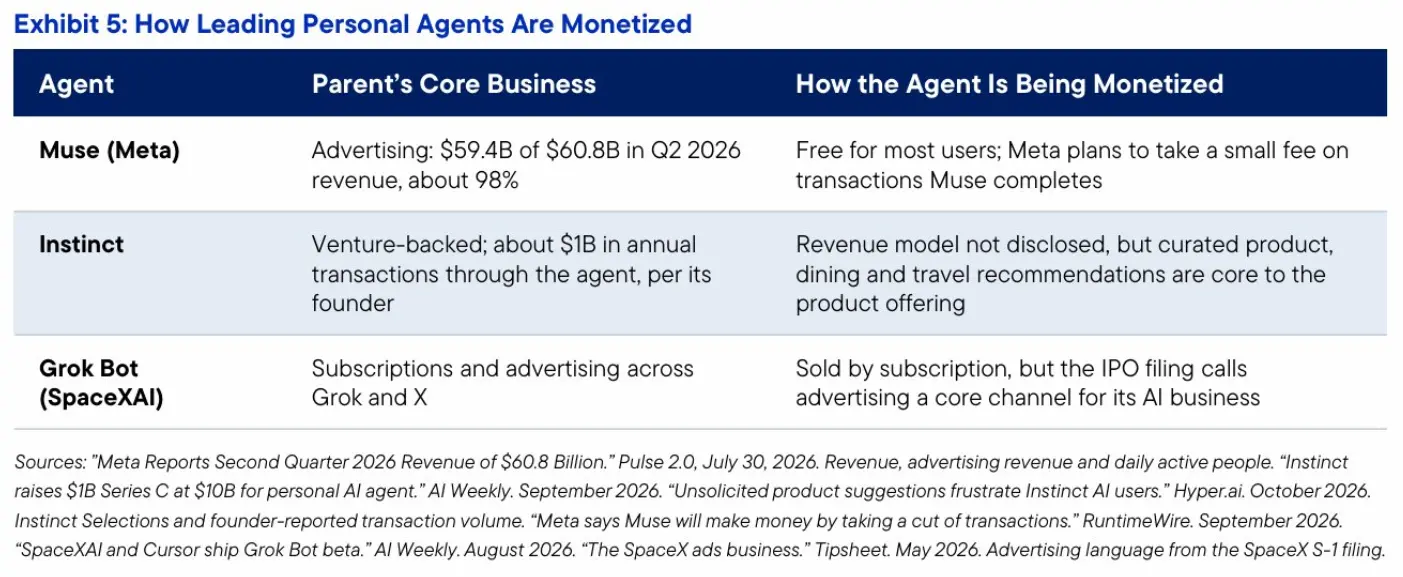
Во втором квартале 2026 года примерно 98% выручки Meta поступило от рекламы. На конференции Connect в сентябре Цукерберг заявил, что Muse останется бесплатным для большинства пользователей, и Meta ожидает получать прибыль в будущем, взимая небольшие комиссии за покупки, бронирования и другие транзакции, совершенные Muse. Тем временем Meta также объявила о новых партнерствах с такими ритейлерами, как Walmart, Best Buy, Gap, Sephora и Wayfair.
Основатель Instinct заявил, что продукт обрабатывает около 1 миллиарда долларов транзакций в год, причем более половины связано с путешествиями. В конце сентября Instinct начал показывать пользователям курируемые рекомендации по товарам, ресторанам и путешествиям через функцию Instinct Selections. Некоторые ранние пользователи раскритиковали то, что они не запрашивали эти рекомендации активно.
Grok Bot продает подписки через SuperGrok и Cursor. Однако в документах заявки на IPO его материнской компании реклама указана как основной канал монетизации ИИ-бизнеса, и говорится, что компания планирует интегрировать рекламу в разговоры в реальном времени.
Агент, чей доход растет с объемом транзакций, может стать отличным помощником по покупкам, но также может стать финансовым консультантом с конфликтом интересов. Работа агента личных финансов часто заключается в том, чтобы советовать пользователям не покупать определенный товар, и его бизнес-модель должна поддерживать такое поведение.
Помимо механизмов стимулирования, еще два фактора указывают на тот же вывод.
Во-первых, перевод средств, рекомендации по инвестициям и управление долгом связаны с лицензированием и требованиями соответствия, а в некоторых случаях — с фидуциарными обязанностями. Поэтому универсальной агентской компании пришлось бы создать регулируемый финансовый бизнес помимо своих потребительских технологических операций, чтобы взять на себя эти задачи.
Во-вторых, личные финансы делают больший акцент на профессиональной глубине, а не на широте охвата. Универсальным агентам нужно обрабатывать тысячи повседневных задач достаточно хорошо; финансовые агенты должны проверять каждый счет, рассчитывать налоговые последствия на основе фактических активов пользователя, определять порядок погашения долга и обеспечивать точность каждого рассчитанного числа.
Для этого требуется специально построенная система для понимания, проверки и исполнения информации, что является технической основой, которая будет представлена далее в этой статье, а не просто добавление финансового навыка к универсальному агенту.
Какие возможности можно унаследовать
Ведущие агенты личных финансов, вероятно, будут опираться на успехи сегодняшних персональных агентов: отсутствие необходимости изучать новый интерфейс, использование текстовых сообщений и голоса в качестве основных каналов связи, проактивное обращение к пользователям и запоминание информации о пользователе.
Форма этого продукта постепенно проясняется. Остается неопределенным, кто сможет завоевать доверие пользователей, когда речь идет о деньгах, и стать основным поставщиком этой услуги.
Наиболее вероятной конечной формой является совместное разделение труда: универсальный персональный агент пользователя управляет повседневной жизнью, а финансово-ориентированный агент управляет средствами, при этом между ними происходит координация.
Взаимодействие между агентами уже начинает появляться, и Instinct является примером сети, которая координирует различных агентов пользователей. Поэтому, когда пользователь спрашивает своего повседневного агента, может ли он позволить себе поездку, этот вопрос может быть передан финансово-ориентированному агенту, который действительно понимает финансовое положение пользователя.
В этой модели универсальный агент играет роль управляющего, а специализированный финансовый агент — роль финансового директора.
Ключевой момент: Персональные агенты отлично справляются с повседневными делами, связанными с деньгами, но их бизнес-модели, нормативные требования и широкая функциональная направленность делают их не совсем подходящими для непосредственного управления средствами. Агенты, специально разработанные для финансов, с аналогичным пользовательским опытом, могут лучше подойти для этой роли.
Агентские финансы: почему криптоинфраструктура подходит для ИИ-агентов
Второе достижение — это агентские финансы, под которыми понимается программное обеспечение, способное автономно хранить, переводить средства и получать доход от этих средств.
В традиционных финансах уже есть аналогичные продукты, такие как робо-эдвайзеры, автоматическое объединение наличности и регулярные платежи по счетам. Однако эти продукты ограничены одним учреждением и предназначены для людей-владельцев счетов, а не для программного обеспечения, действующего от имени пользователей.
По структурным причинам более значимые достижения происходят в ончейне.
Криптоинфраструктура по своей природе открыта. Агенты могут иметь собственные кошельки и напрямую взаимодействовать с любым протоколом через код, без необходимости имитировать вход пользователя или ждать завершения интеграции между разными системами.
Эти инфраструктуры могут устанавливать правила через код. Поэтому ограничения, установленные пользователями, являются не просто правилами, которым агенты должны следовать, но и могут быть принудительно применены кошельком. Если агент совершает ошибку или подвергается манипуляции, транзакция не может пройти.
Эти инфраструктуры работают круглосуточно, стейблкоины рассчитываются за секунды, а токенизированные активы приносят доход 24/7.
Они также обладают проверяемостью, поскольку каждая операция записывается в публичный реестр, что позволяет пользователям проверять ее независимо.
Однако эти инфраструктуры также несут реальные риски, включая уязвимости смарт-контрактов и отвязку стейблкоинов. Управление этими рисками от имени пользователей также является частью работы агента.
Тем не менее именно эти характеристики привели к тому, что базовые компоненты агентских финансов впервые появились в ончейне. В настоящее время эти приложения в основном обслуживают трейдеров и криптонативных пользователей.
В целом они составляют основу, необходимую для того, чтобы агенты личных финансов могли выполнять операции.
Ключевой момент: Криптоинфраструктура позволила агентам проводить обширные операции в рамках правил, проверяемых пользователем, и агентские финансы на блокчейне создают инструменты, необходимые для исполнения. Чего сейчас не хватает, так это агента, способного использовать эти возможности для управления всей финансовой жизнью человека.
Будущее: единая точка входа
Если объединить использование персональных агентов с возможностями, создаваемыми в агентских финансах на блокчейне, и применить это к продукту, специально разработанному для управления средствами, вырисовывается контур решения: агент, который понимает пользователя, может связываться с ним по разным каналам и может управлять всеми счетами пользователя.
В этой модели пользователям больше не нужно лично объединять различные счета. Они могут общаться с одним и тем же агентом через наиболее удобные каналы: отправить сообщение, стоя в очереди в продуктовом магазине, отправить голосовое сообщение по дороге домой, открыть приложение для более детального просмотра или отправить электронное письмо, когда есть документы для обработки.
Когда есть вопросы, требующие внимания, агент также будет проактивно связываться с пользователем, будь то предстоящий счет, изменение процентных ставок или отклонение от прогресса в достижении цели.
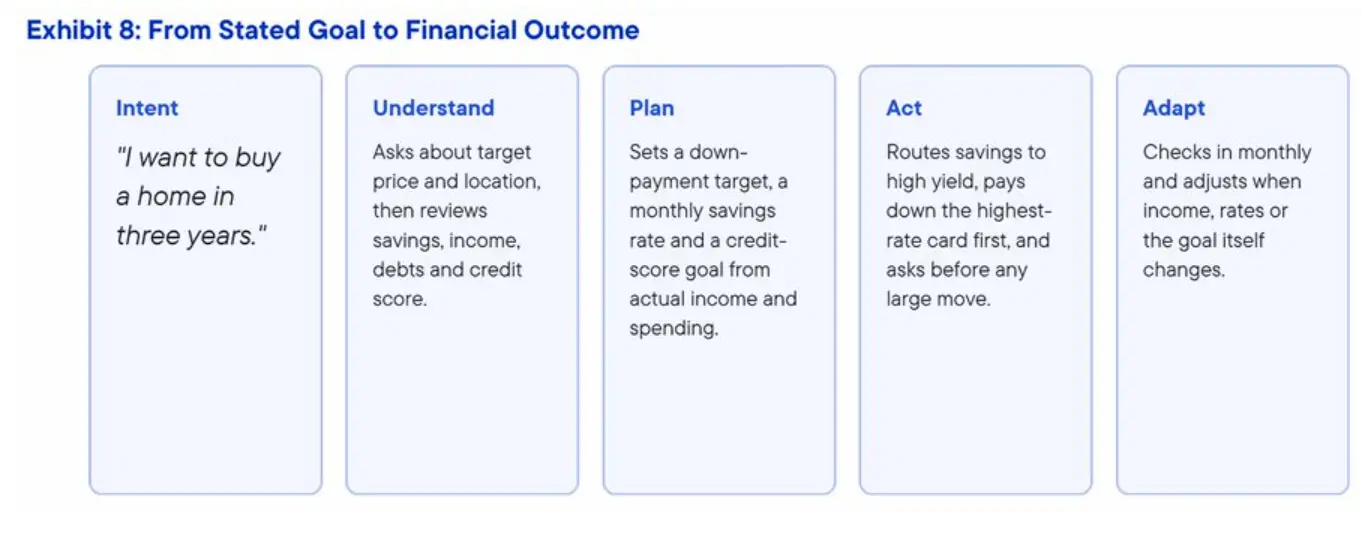
От намерения к результату
Стандарт измерения этого продукта прост: может ли он превратить цель, выраженную обычным языком, в конечный результат?
Ниже приведена распространенная цель, используемая для иллюстрации этого процесса.
Что нужно построить
Чтобы обеспечить такой опыт, недостаточно просто добавить чат-бота поверх банковского счета. Продукт должен одновременно преуспевать в следующих трех аспектах, и ни один из них не должен отсутствовать.
Профессиональный и проактивный
Глубоко понимать финансовые продукты, стратегии и возможности, а не просто обладать общими знаниями.
Предвидеть потребности до того, как пользователи заметят проблемы, такие как снижение процентных ставок, приближающиеся сроки оплаты счетов или доступность более дешевых страховых продуктов.
Преобразовывать намерения и цели пользователей в конкретные финансовые результаты.
Постоянно продвигать достижение этих результатов, а не ждать запросов пользователей.
Непрерывный и взаимосвязанный
Использовать одну и ту же память на всех каналах, позволяя пользователям продолжать разговор, начатый в тексте, голосом без необходимости объяснять заново.
Автоматически поддерживать актуальность соответствующей информации по мере зачисления транзакций и изменения балансов счетов, без необходимости ручного обновления пользователями.
Устанавливать безопасные, авторизованные соединения с каждым учреждением, с которым взаимодействует пользователь.
Работать непрерывно в фоновом режиме и проактивно связываться с пользователями, когда есть вопросы, требующие внимания.
Доверие как основа дизайна
Объяснять каждую рекомендацию простым языком, включая факторы, которые необходимо взвесить.
Значительные операции требуют одобрения пользователя; рутинные операции выполняются автоматически в пределах, определенных пользователем.
Вести полный учет того, что сделал агент и почему, чтобы пользователи могли это просмотреть.
Обеспечивать, чтобы пользователи всегда сохраняли контроль: разрешения можно изменить или отозвать в любое время.
Почему сейчас
Этот тип продукта получает признание среди все большего числа людей.
В этом году ранние пользователи начали связываться с агентами по тексту и наблюдали, как они выполняют задачи. Соответствующая инфраструктура также появилась: модели, способные к финансовым рассуждениям, расширяющееся соединение открытого банкинга между финансовыми учреждениями и платежная инфраструктура, уже используемая агентами.
В то же время компании, которые лучше всего positioned для непосредственного взаимодействия и обслуживания потребителей, а именно сегодняшние поставщики универсальных персональных агентов, сталкиваются со структурными конфликтами интересов, когда речь идет об управлении средствами.
Это оставляет возможности для специализированных участников, но эта возможность может не продлиться долго.
Такие участники могут отдать приоритет созданию продуктов на основе криптотехнологий. С официальным принятием законодательства о стейблкоинах в Соединенных Штатах ончейн-инфраструктура может поддерживать реальные операции с самого начала, в то время как традиционные счета могут постепенно интегрироваться со временем через открытый банкинг.
Первый агент личных финансов, который завоюет доверие пользователей, сможет связываться с пользователями по разным каналам и действительно помогать им распределять средства и достигать целей, вероятно, определит эту категорию продуктов.
Следует обратить внимание на команды, которые могут сочетать удобство использования персональных агентов, ончейн-операционные возможности и механизмы доверия финансового уровня.
Данный контент предназначен исключительно для информационных и образовательных целей и не является инвестиционным советом, связанным с BTCC. BTCC прилагает все усилия, но не может гарантировать правдивость, точность или оригинальность вышеприведенного контента.