Сработал самый надежный индикатор рынка США: дважды в истории он предвещал медвежий рынок
 Odaily
Ключевой индикатор, отслеживающий рынок США почти 70 лет, подает редкий сигнал тревоги.
Фактор «качество минус мусор» (QMJ), измеряющий относительную динамику качественных и «мусорных» акций, в июле этого года резко развернулся после самого длительного и глубокого периода опережения «мусорными» акциями в истории — а каждый подобный разворот в прошлом предвещал наступление крупного медвежьего рынка.
В июле этого года QMJ показал самый большой месячный прирост с начала наблюдений в 1957 году — 14,3%. Одновременно корзина убыточных технологических акций, отслеживаемая Goldman Sachs, упала в третьем квартале на 11%, тогда как качественные потребительские бумаги, такие как Procter & Gamble и Coca-Cola, резко выросли. Основатель исследовательской компании Porter and Company Ф. Портер Стэнсберри предупредил, что этот сигнал означает: «настало время для осторожности».
Исторические данные показывают, что второй и третий по величине месячные приросты QMJ пришлись на ноябрь 2000 года и октябрь 2008 года — ровно накануне двух крупных медвежьих рынков. Нынешний пузырь «мусорных» акций, подпитываемый бумом искусственного интеллекта, стал крупнейшим за почти 70 лет наблюдений AQR, и его схлопывание может оказать серьезное воздействие на рынок.
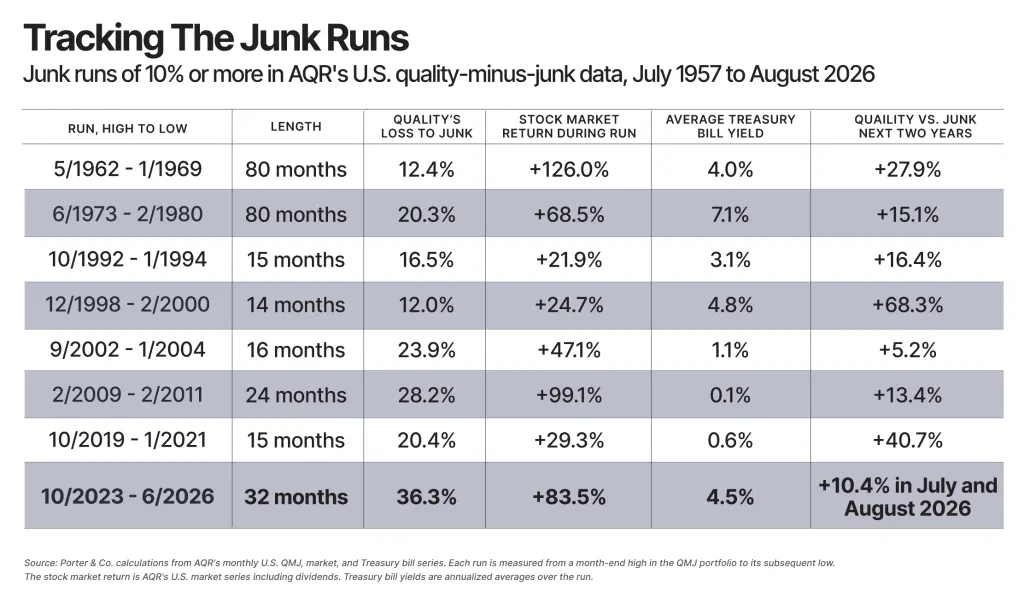
Крупнейший в истории пузырь «мусорных» акций: трехлетнее опережение на фоне ажиотажа вокруг ИИ
Период опережения «мусорными» акциями качественных начался в ноябре 2023 года и продлился до июня 2026 года, установив рекорды как по длительности, так и по масштабу.
За это время портфель, длинный по самым качественным американским компаниям и короткий по самым некачественным, потерял в сумме 36% — худший результат для фактора QMJ с начала наблюдений в 1957 году. 12 месяцев, завершившиеся в мае 2026 года, стали худшим 12-месячным периодом для качественных акций за все 69 лет наблюдений. Качественные акции фиксировали убытки три года подряд — в 2023, 2024 и 2025 годах, а за первые восемь месяцев 2026 года снизились еще на 3,8%.
Ключевая причина этого явления — ажиотажный спрос инвесторов на технологии искусственного интеллекта. По данным Bloomberg, корзина убыточных технологических акций Goldman Sachs выросла за первые пять месяцев 2026 года на 57%, тогда как индекс S&P 500 прибавил лишь 11%. Индекс малых компаний Russell 2000, где убыточные эмитенты составляют более четверти, вырос в первом полугодии на 22,7% — более чем вдвое выше рынка.
Стэнсберри охарактеризовал это явление как «пузырь мусорных акций, вызванный технологиями», и отметил, что он стал крупнейшим за всю историю наблюдений.
Фактор QMJ: 69-летняя линейка для измерения рыночной рациональности
Чтобы понять этот сигнал тревоги, необходимо разобраться в логике построения фактора QMJ и его историческом контексте.
Фактор QMJ был предложен в 2013 году основателем AQR Capital Management Клиффом Аснессом и его коллегами Андреа Фраццини и Лассе Хеже Педерсеном; соответствующая статья была опубликована в 2019 году в Review of Accounting Studies. Аснесс учился у нобелевского лауреата по экономике Юджина Фамы, чьи исследования доказали, что рынок в большинстве случаев эффективно оценивает активы.
Фактор QMJ определяет «качество» как три категории характеристик, за которые инвесторы должны платить премию: прибыльность, рост и безопасность. Прибыльность измеряется шестью различными показателями; рост отслеживает изменение прибыли на акцию за последние пять лет; безопасность объединяет волатильность акции относительно S&P 500 (бета), две модели устойчивости баланса — Ohlson O-Score и Altman Z-Score, а также волатильность рентабельности собственного капитала за последние пять лет.
Фактор ежемесячно ранжирует все публичные американские акции, открывая длинные позиции по 30% с наивысшим баллом (качественные акции) и короткие по 30% с наименьшим баллом («мусорные» акции), взвешивая по рыночной капитализации и ребалансируя ежемесячно. Публикуемые AQR данные по США восходят к июлю 1957 года. Примечательно, что фактор QMJ полностью игнорирует оценку и измеряет только само качество.
В долгосрочной перспективе, с июля 1957 года по август 2026 года, качественные акции опережали «мусорные» на 3,6% в год, что свидетельствует о систематической недооценке качества рынком.
Историческая закономерность: после схлопывания пузыря «мусорных» акций часто следует медвежий рынок
Исторические данные AQR выявляют четкую закономерность: периоды значительного опережения «мусорными» акциями качественных часто заканчиваются резкой коррекцией рынка — но только если это явление вызвано эйфорией инвесторов, а не отскоком после медвежьего рынка.
С 1957 года фактор QMJ пережил восемь нисходящих циклов с падением более чем на 10%. Среди них три типичных случая, вызванных эйфорией вокруг технологических инноваций: бум электроники и компьютеров 1960-х годов, пузырь доткомов 1999 года и бум электромобилей, криптовалют и удаленной работы 2020 года.
В течение двух лет после схлопывания этих трех пузырей качественные акции опережали «мусорные» на 28%, 68% и 41% соответственно; при этом рынок в целом показал −4,5%, −23,5% и +6,4% (последний случай все же дал положительную доходность из-за низкой базы после обвала на фоне пандемии COVID-19).
Для сравнения, опережение «мусорными» акциями качественных может быть и «доброкачественным» — когда после крупного медвежьего рынка центральные банки вливают масштабную ликвидность, слабые компании на грани банкротства выживают, а их акции резко отскакивают от дна. Данные 1970-х годов, 1992, 2002 и 2009 годов соответствуют этой модели.
Нынешний цикл явно не относится к последней категории. S&P 500 в этот период постоянно обновлял исторические максимумы, а опережение «мусорных» акций полностью обусловлено бумом ИИ, а не дешевыми оценками или логикой отскока после медвежьего рынка.
Смена стиля уже началась: качественные акции уверенно возвращаются
Сигналы смены рыночного стиля уже появились, и они развиваются стремительно.
В июле этого года фактор QMJ вырос на 14,3% за месяц, показав крупнейший месячный прирост с 1957 года. Корзина убыточных технологических акций Goldman Sachs упала в третьем квартале на 11%, а высокоспекулятивные бумаги, ранее значительно опережавшие рынок, понесли тяжелые потери: AST SpaceMobile (ASTS) рухнула на 56%, D-Wave Quantum (QBTS) — на 52%.
Одновременно качественные потребительские акции резко отскочили. С 30 июня Procter & Gamble (PG) выросла на 12,9% и может показать лучший месячный результат с октября 1998 года; Coca-Cola (KO) прибавила 17,3%; Church & Dwight (CHD) — 12,4%; Colgate-Palmolive (CL) — 6,2%. За тот же период индекс S&P 500 вырос лишь на 2,3%.
Стэнсберри отмечает, что второй и третий по величине месячные приросты QMJ в истории пришлись на ноябрь 2000 года и октябрь 2008 года — оба накануне крупных медвежьих рынков. Эта историческая параллель делает текущий рыночный сигнал еще более тревожным. Для инвесторов смещение в сторону качественных, высокорентабельных компаний, возможно, является более надежным выбором в текущих условиях.
Данный контент предназначен исключительно для информационных и образовательных целей и не является инвестиционным советом, связанным с BTCC. BTCC прилагает все усилия, но не может гарантировать правдивость, точность или оригинальность вышеприведенного контента.