Ограниченный рост, защита от падения: BlackRock хочет привлечь «старые деньги» через PBIT
 Odaily
Оригинал | Odaily News (@OdailyChina)
Автор | jk
Недавно iShares Trust, подразделение BlackRock, подала форму 485APOS, предлагая запустить iShares Bitcoin Managed Protection ETF под тикером PBIT.
Фонд зарегистрирован в соответствии с Законом об инвестиционных компаниях 1940 года как буферный ETF. Он не держит напрямую биткоин или биткоин-ETP, а использует IBIT в качестве базового актива, создавая бычий спред через FLEX-опционы (покупка колл-опционов в деньгах и продажа колл-опционов с более высокой ценой исполнения), а также размещает средства в краткосрочные инструменты с фиксированной доходностью. Начальный максимальный убыток по одному опционному траншу составляет около 10%, а потенциал роста ограничен ценой исполнения проданных опционов.
Иными словами, у этого продукта есть нижний предел падения и верхний предел роста, и он создан специально для «старых денег», которые хотят инвестировать в цифровые активы, но не желают брать на себя слишком большой риск. Запуск продукта запланирован на январь 2027 года. Биржа листинга, дата выпуска, комиссия за управление и общий коэффициент расходов пока не раскрыты.
Что такое PBIT?
PBIT — это активно управляемый ETF, инвестиционным консультантом которого выступает BlackRock Fund Advisors. Согласно проспекту, инвестиционная цель: обеспечить участие в росте IBIT и/или аналогичных биткоин-экспозиций, одновременно стремясь к определенной степени защиты от падения.
Фонд не держит монеты напрямую — ни биткоин, ни биткоин-ETP, вся экспозиция обеспечивается опционами. Кастодианом и администратором выступает BNY Mellon. Комиссия за управление и общий коэффициент расходов в проспекте не указаны; что касается листинга, проспект отмечает, что он вступит в силу через 75 дней после подачи, биржа листинга и дата выпуска пока не определены.
Разбор стратегии: бычий спред + фиксированный доход
В проспекте эта структура называется «Bitcoin Managed Protection Strategy» (стратегия защищенного управления биткоином) и состоит из трех частей.
Первый шаг — покупка колл-опционов в деньгах. Для каждого транша покупаются колл-опционы с ценой исполнения ниже начальной цены, чтобы получить участие в росте биткоина и обеспечить защиту при падении цены ниже этой цены исполнения. Эта цена исполнения обычно устанавливается на уровне около 90% от начальной цены, поэтому начальный максимальный убыток по одному траншу составляет около 10%.
Второй шаг — продажа колл-опционов с более высокой ценой исполнения. Полученная премия используется для компенсации затрат на покупку, но ценой является ограничение роста: цена исполнения проданных опционов определяет приблизительный верхний предел участия в росте. Верхний предел зависит от рыночных условий на момент открытия позиции, конкретные цифры в проспекте не указаны.
Третий шаг — управление денежными средствами с фиксированной доходностью. Фонд размещает средства в денежные средства, фонды денежного рынка, краткосрочные казначейские облигации и краткосрочные облигации инвестиционного уровня; проценты используются для компенсации затрат на опционы и частичного хеджирования убытков.
Читателям, не знакомым с опционами, можно представить PBIT как «инвестицию в биткоин со скидкой»: когда биткоин растет, вы получаете большую часть прироста; когда падает, убыток ограничен определенным диапазоном; условие в том, что после достижения определенной цены дальнейший рост вам не принадлежит.
Фонд не держит биткоин. Большая часть его средств размещена в казначейских облигациях, фондах денежного рынка и подобных активах, а часть денег используется для покупки контрактов, называемых колл-опционами. Правило такого контракта: на дату истечения, если цена IBIT выше согласованной цены (цены исполнения), держатель получает разницу; если ниже цены исполнения, контракт становится бесполезным, и максимальный убыток ограничен стоимостью покупки контракта, не более. PBIT покупает опционы с ценой исполнения около 90% от цены на момент открытия позиции, поэтому пока цена не упадет ниже этого уровня, стоимость чистых активов фонда в основном движется вместе с биткоин-ETF; как только цена пробивает этот уровень, стоимость опциона обнуляется, но оставшиеся деньги остаются в казначейских облигациях, и убыток останавливается на уровне около 10%. Это источник нижнего предела падения.
Проблема в том, что такой контракт сам по себе недешев, потому что он уже близок к состоянию «в деньгах», и его цена естественно высока. Чтобы снизить затраты, фонд одновременно продает другой колл-опцион с более высокой ценой исполнения, насколько выше — зависит от рыночных условий на момент открытия позиции. Продажа опциона приносит премию, которая используется для компенсации расходов на покупку опциона. Цена этого — фонд фактически обещает контрагенту: если цена превысит эту более высокую цену исполнения, избыточная часть принадлежит контрагенту. Поэтому доходность фонда здесь ограничена.
Другими словами, обмен доходности на нижний предел — это сделка: нижний предел — это страховка, купленная за деньги, а ограничение доходности — способ оплаты страховой премии. Часть премии оплачивается за счет уступки потенциала роста, другая часть компенсируется процентами от казначейских облигаций и фондов денежного рынка.
Что касается разделения на три транша: у опционов есть срок истечения, и если бы был только один транш, момент покупки почти полностью определял бы результат. Разделение позиции на три части с ежемесячным смещением и ротацией позволяет снизить фактор удачи. Нижние и верхние пределы разных траншей различаются, и инвестор в итоге получает смешанный результат.
Пример доходности
Предположим, на момент открытия транша цена IBIT равна 100, куплен опцион с ценой исполнения 90, продан опцион с ценой исполнения 125 (предполагаемый верхний предел). Без учета комиссий и процентов, возможные результаты на дату истечения таковы:
Если к истечению IBIT вырастет до 140, что на 40% выше начальной цены, PBIT получит только около 25% доходности, потому что рост ограничен на уровне 125. В этом случае стоимость опциона с ценой исполнения 90 составляет 140 минус 90, то есть 50; но по проданному опциону с ценой исполнения 125 фонд должен выплатить контрагенту 140 минус 125, то есть 15. После взаимозачета фонд фактически получает 35. Если предположить, что чистая стоимость двух опционов составляет около 10, после вычета доходность составит около 25, что относительно начальной цены 100 равно примерно 25%.
Если цена вырастет до 110, рост 10%, транш также заработает примерно 10%. Если упадет до 80, падение 20%, убыток транша составит около 10%, достигнув нижнего предела; даже если цена упадет до 40, падение 60%, убыток транша останется на уровне около 10%. Фактический продукт состоит из трех наложенных траншей.
В чем преимущества PBIT по сравнению со спотовыми ETF?
По сравнению со спотовыми ETF, такими как IBIT, ключевое отличие PBIT заключается в том, что часть неопределенного потенциала роста биткоина обменивается на нижний предел падения.
По дизайну начальный максимальный убыток одного транша составляет около 10%, тогда как спотовые ETF полностью повторяют волатильность биткоина. Это облегчает аллокацию для институциональных и частных клиентов с ограничениями по просадке, поскольку предсказуемый диапазон убытков можно напрямую включить в систему управления рисками.
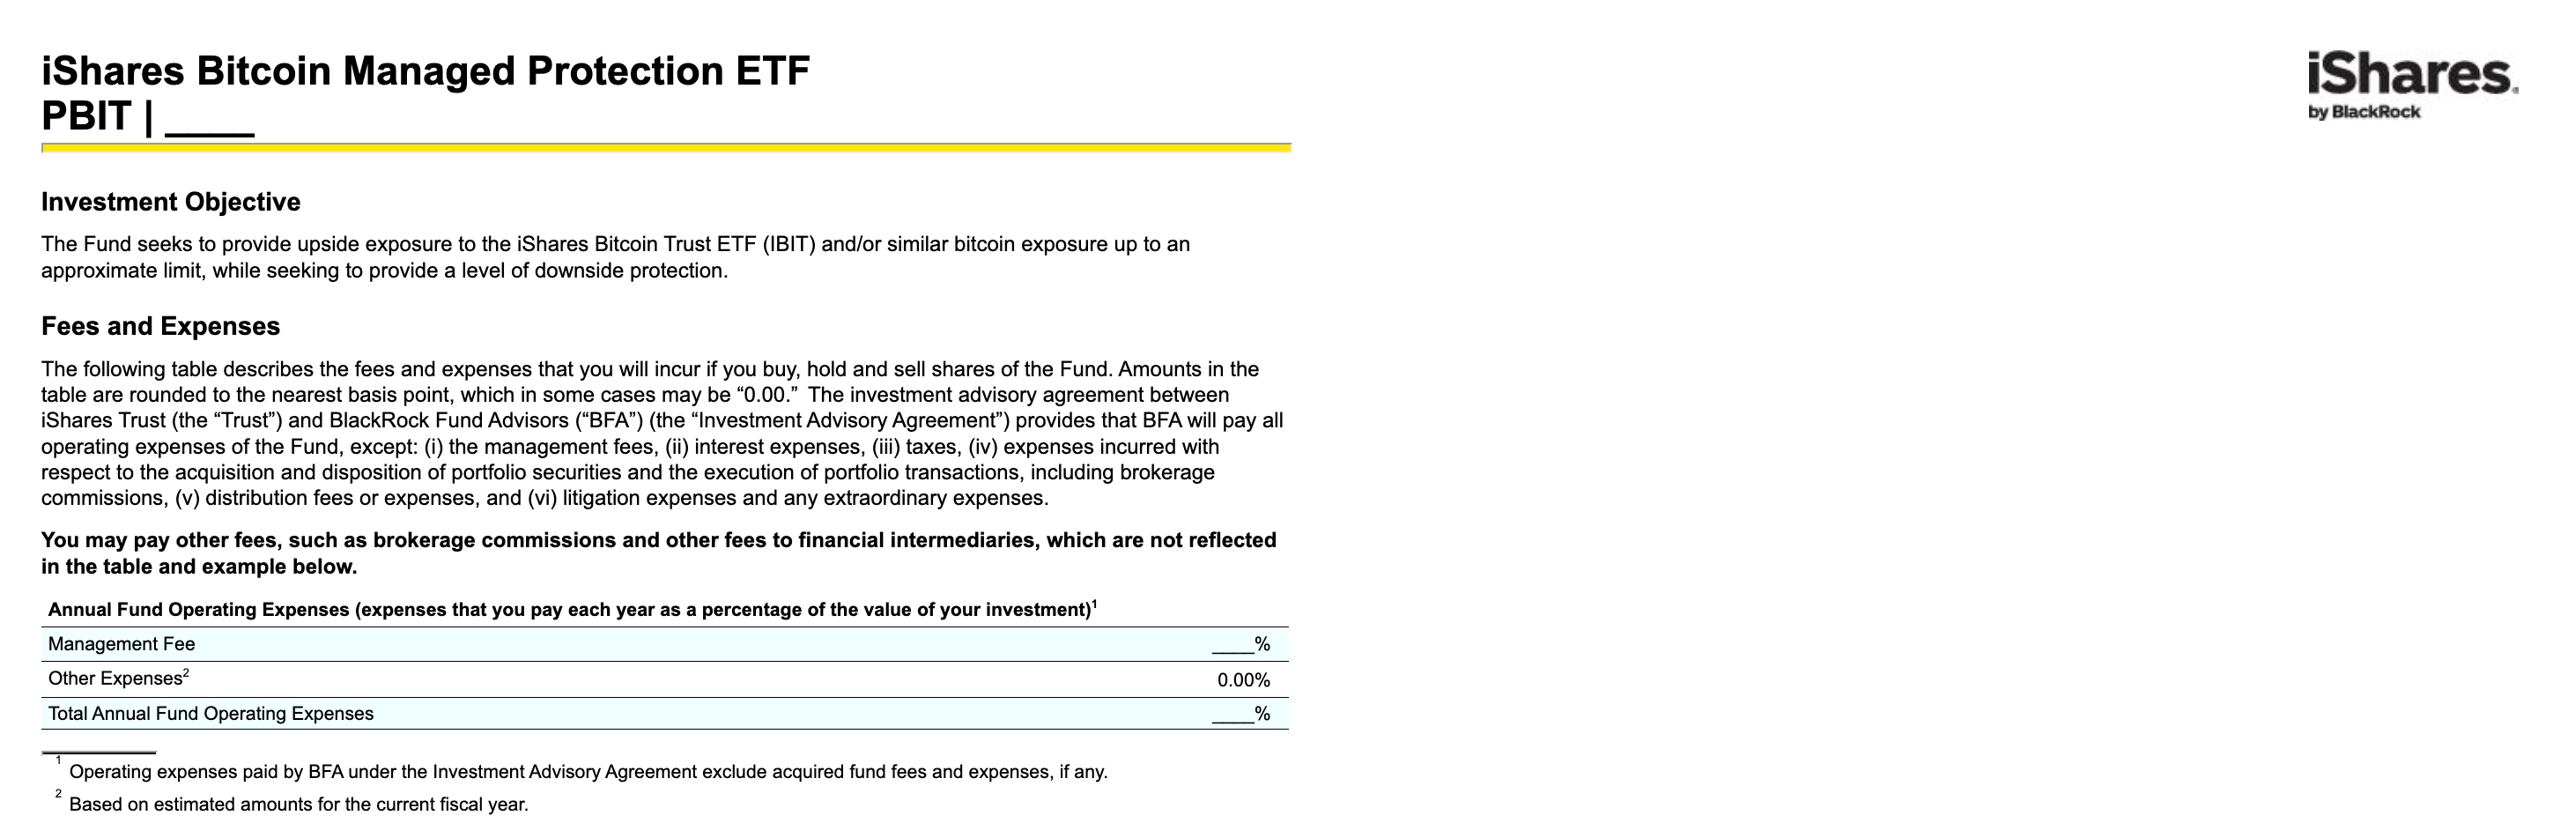
Регистрационная форма, поданная BlackRock, источник: SEC
С точки зрения дизайна продукта, потенциальными покупателями PBIT, скорее всего, станут институциональные инвесторы, которые до сих пор занимали выжидательную позицию в отношении цифровых активов, или институты и семейные офисы, которые хотят войти в рынок, но не переносят сверхвысокую волатильность биткоина.
Для выжидающих институтов просадки спотовых ETF и биткоин-активов не имеют границ, а волатильность намного выше, чем у американских акций, поэтому трудно определить приемлемый для внутренних процедур максимальный убыток; PBIT же ограничивает начальный убыток одного транша примерно 10%, диапазон убытков можно рассчитать заранее, и бюджет риска легче спроектировать. Такие инвесторы хотят получить часть потенциала роста биткоина, но не хотят оказаться глубоко в убытке во время нисходящего цикла. PBIT предлагает компромиссное решение, которое легко объяснить LP.
Третий биткоин-ETF от BlackRock
Аналитик Bloomberg Intelligence Джеймс Сейффарт отметил, что это третья заявка BlackRock на биткоин-ETF, назвав продукт «буферным» (buffer), поскольку инвесторам придется отказаться от части потенциала роста в обмен на защиту. Первые два — спотовый IBIT и запущенный в июне этого года iShares Bitcoin Premium Income ETF (BITA), который генерирует доход за счет продажи колл-опционов. Оба новых продукта ограничивают потенциал роста биткоина: BITA — для создания дохода, PBIT — для ограничения убытков.
Аналогичные продукты уже существуют, включая CBOJ от Calamos, BFJA от FT Vest и QBF от Innovator.
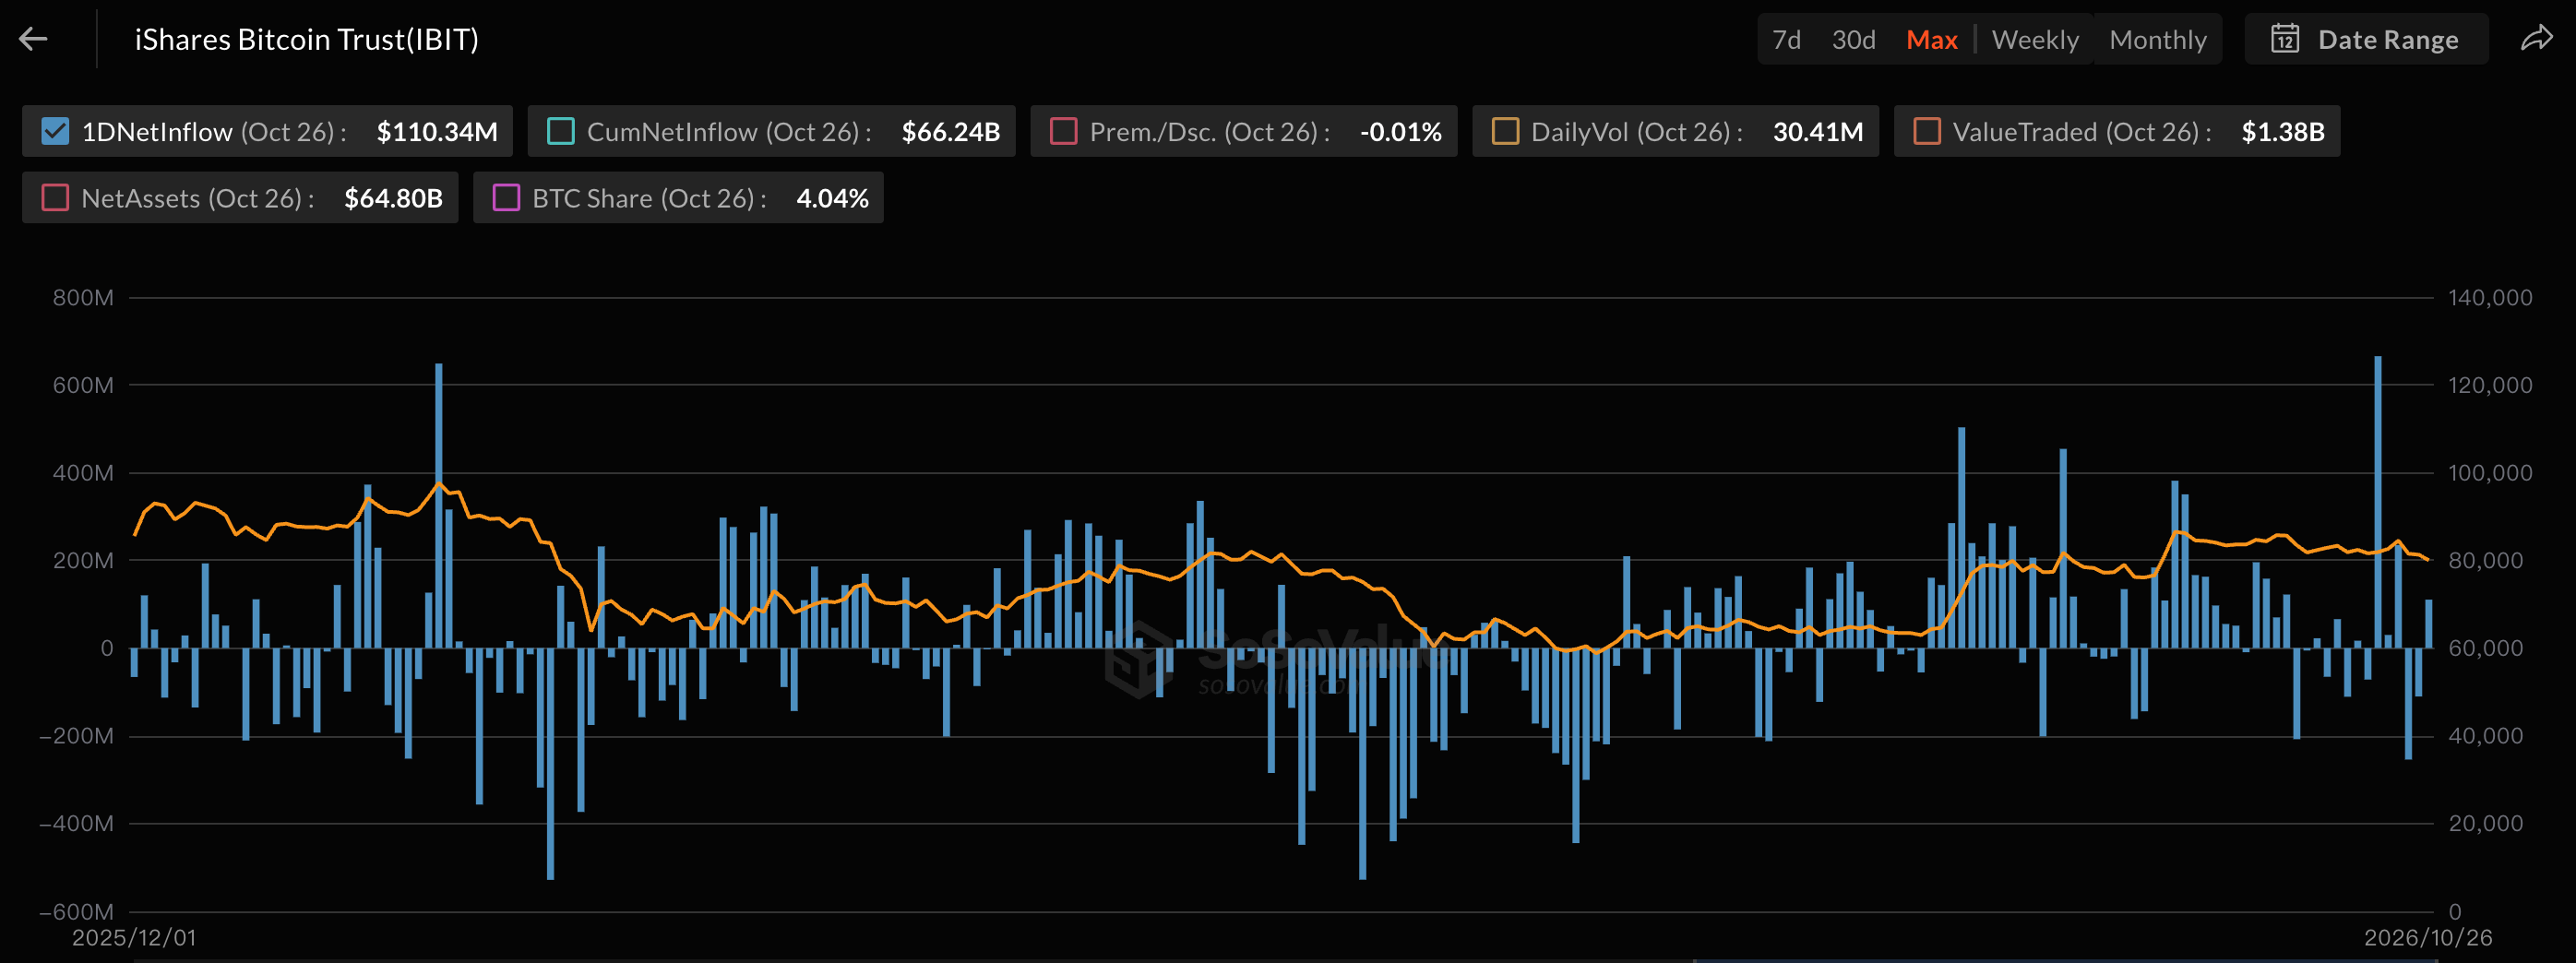
Чистый приток в IBIT, источник: Sosovalue
По данным SoSoValue, чистый приток в американские спотовые биткоин-ETF в августе составил около $3,52 млрд, что является самым высоким месячным показателем в этом году; общие чистые активы ETF выросли с $76,29 млрд на конец июля до $99,61 млрд. В сентябре сохранялся чистый приток около $2,6 млрд; в октябре на момент публикации накопленный чистый отток составил около $200 млн. Исторический чистый приток IBIT на конец августа составлял около $63,1 млрд, а на 26 октября — $66,24 млрд, увеличившись примерно на $3 млрд за два месяца.
Данный контент предназначен исключительно для информационных и образовательных целей и не является инвестиционным советом, связанным с BTCC. BTCC прилагает все усилия, но не может гарантировать правдивость, точность или оригинальность вышеприведенного контента.