Безопаснее ли криптовалюта, чем банк? Ключевая статистика на 2026 год
 cryptonews
Для большинства людей хранить повседневные сбережения в регулируемом банке гораздо безопаснее, чем держать ту же сумму в криптовалюте. Банки созданы для защиты номинальной стоимости депозита. Криптовалюта не дает аналогичных гарантий.
Это не значит, что банки не несут рисков. И это не значит, что криптовалюта небезопасна во всех отношениях. Они защищают от разных видов проблем.
В этой статье используются свежие данные регуляторов, Федеральной корпорации по страхованию депозитов (FDIC), Chainalysis и Fidelity Digital Assets для их сравнения. Рассматриваются страхование депозитов, банкротства банков, колебания цен, инфляция, кражи, мошенничество и хранение. Каждый раздел включает диаграмму, а большинство — таблицу.
Безопасность банка и криптовалюты: краткий обзор
Самое безопасное место для денег зависит от того, какого риска вы хотите избежать. Банковский депозит создан для сохранения номинальной стоимости. Биткоин построен на фиксированном предложении и владении без банка.
Возьмем один вопрос. Где хранить €20 000, которые могут понадобиться в следующем году? Защищенный банковский депозит — очевидный ответ.
Теперь спросим, какой актив дает больше независимости от банков и денежно-кредитной политики. Биткоин здесь выглядит убедительнее.
| Риск | Застрахованный банковский депозит | Биткоин при самостоятельном хранении | Криптовалюта на бирже |
|---|---|---|---|
| Банкротство банка или платформы | Низкий | Не применимо | Средний |
| Защита депозита | Да, в пределах лимитов | Нет | Обычно нет |
| Волатильность цены | Очень низкая в номинальном выражении | Очень высокая | Очень высокая |
| Инфляционный риск | Да | Да, но другая денежная модель | Да |
| Риск взлома или кражи | Относительно низкий для вкладчика | Пользователь несет большую часть риска | Риск платформы и пользователя |
| Потеря пароля или ключа | Обычно восстановимо | Потенциально катастрофично | Восстановление аккаунта обычно доступно |
| Защита от мошенничества и возврат платежей | Часто доступны | Обычно нет | Ограниченно |
| Риск контрагента | Банк и банковская система | Минимален при правильном самостоятельном хранении | Биржа |
| Риск ареста или заморозки государством | Возможен | Сложнее при надлежащем самостоятельном хранении | Возможен |
| Глобальные переводы 24/7 | Ограничены | Сильная сторона | Сильная сторона, но зависит от платформы |
| Долгосрочная уверенность в покупательной способности | Нет | Нет | Нет |
Последняя строка важна. Ни наличные, ни криптовалюта не гарантируют, что ваши деньги купят столько же в будущем. Они просто терпят неудачу по-разному.
Самое большое различие — защита депозитов. На диаграмме ниже показаны стандартные лимиты.
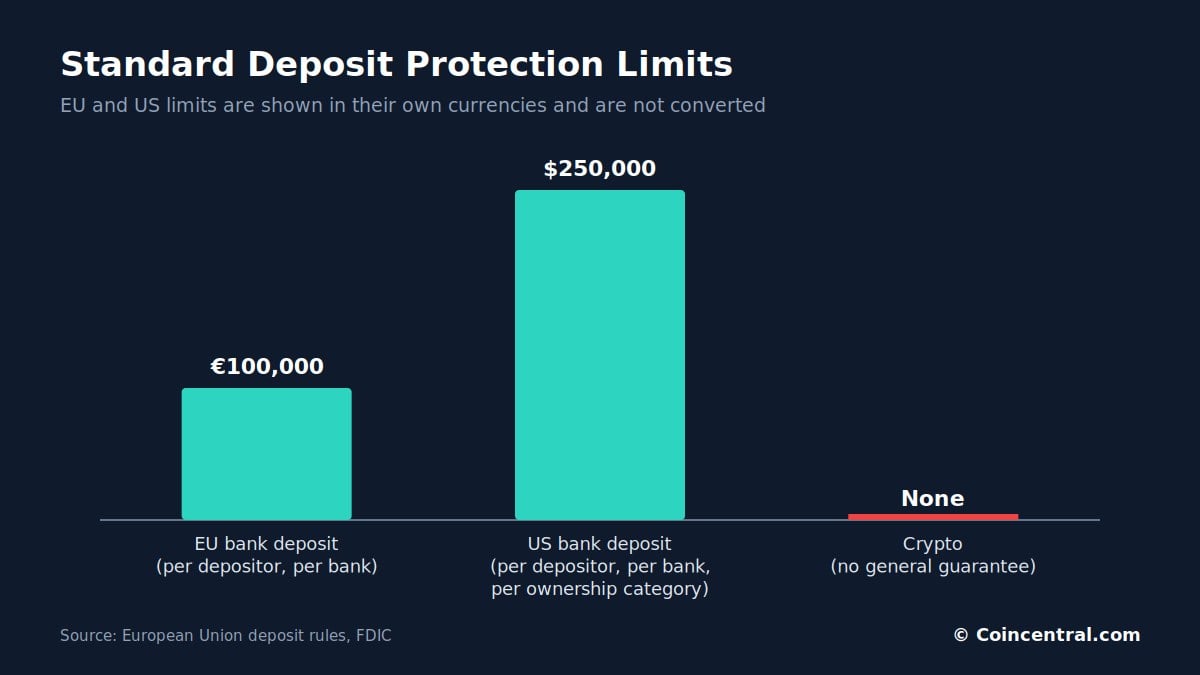
Рисунок 1: Стандартные лимиты защиты депозитов в ЕС и США по сравнению с криптовалютой. Валюты не конвертируются.
Страхование депозитов и банкротства банков
В Европейском союзе приемлемые депозиты обычно защищены на сумму до €100 000 на вкладчика в каждом банке. В Португалии действует тот же лимит через Фонд гарантирования депозитов. Банк Португалии сообщает, что покрываются текущие счета, срочные депозиты и ряд других видов депозитов.
В Соединенных Штатах FDIC защищает не менее $250 000 на вкладчика, на застрахованный банк, на категорию владения. Это покрывает текущие счета, сберегательные счета, депозитные счета денежного рынка и депозитные сертификаты. Криптоактивы не покрываются.
Управление по финансовому регулированию и надзору Великобритании дает аналогичное предупреждение. Прямые инвестиции в криптовалюту не защищены Схемой компенсации финансовых услуг. FCA заявляет, что инвесторы должны быть готовы потерять все вложенные деньги.
| Регион | Стандартная защита | Что покрывается |
|---|---|---|
| Европейский союз | €100 000 на вкладчика, на банк | Приемлемые банковские депозиты |
| Португалия | €100 000 через Фонд гарантирования депозитов | Текущие счета, срочные депозиты и другие виды |
| Соединенные Штаты | $250 000 на вкладчика, на застрахованный банк, на категорию владения | Текущие, сберегательные, депозитные счета денежного рынка и депозитные сертификаты |
| Великобритания (криптовалюта) | Нет в рамках FSCS | Прямые инвестиции в криптовалюту не покрываются |
Банкротства банков случаются. В 2023 году в США обанкротились пять банков, застрахованных FDIC, включая Silicon Valley Bank и Signature Bank. В Silicon Valley Bank более 90% депозитов были незастрахованными.
Около $42 млрд покинули банк за один день. Еще $100 млрд, как сообщалось, должны были уйти на следующий день. Банк обанкротился, но застрахованные вкладчики были защищены.
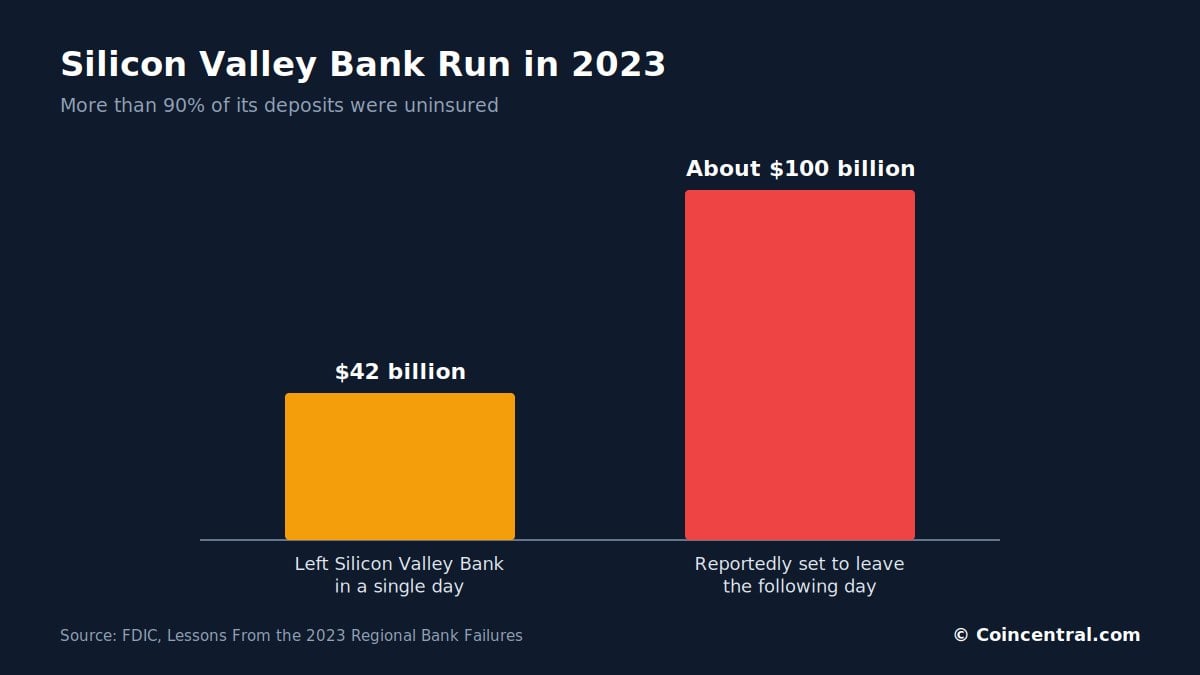
Рисунок 2: Отток депозитов из Silicon Valley Bank во время набега вкладчиков в 2023 году.
FDIC сообщает, что застрахованные вкладчики обычно получают доступ к своим покрытым средствам в течение нескольких дней, часто к следующему рабочему дню. Банкротство банка и потеря вкладчиком застрахованных денег — не одно и то же.
Лимиты по-прежнему важны. Человек с €500 000 на одном банковском счете в ЕС обычно имеет стандартную защиту в размере €100 000. Вкладчик в США с $1 млн на простом счете в одном банке может иметь стандартное покрытие в размере $250 000.
Исследование FDIC 2026 года показало, что вкладчики с крупными незастрахованными остатками были более склонны к бегству из Silicon Valley Bank, Signature Bank и First Republic, чем полностью застрахованные розничные вкладчики. Вкладчики с суммами ниже лимитов сталкиваются с гораздо меньшим риском.
Главный риск биткоина — волатильность цены
Банковский баланс обычно не меняется на 20% за месяц. Биткоин может. Это главная причина, по которой он не подходит для денег, нужных к определенной дате.
Fidelity Digital Assets сообщила, что на конец первого квартала 2026 года доходность биткоина за последний год составила около -17%. Доходность с начала года — около -25%. Solana упала сильнее.
Биткоин достиг рекорда выше $126 000 в октябре 2025 года, а затем резко упал. В прошлом он переживал просадки на 50%, 70% и, в более ранних циклах, более 80%.
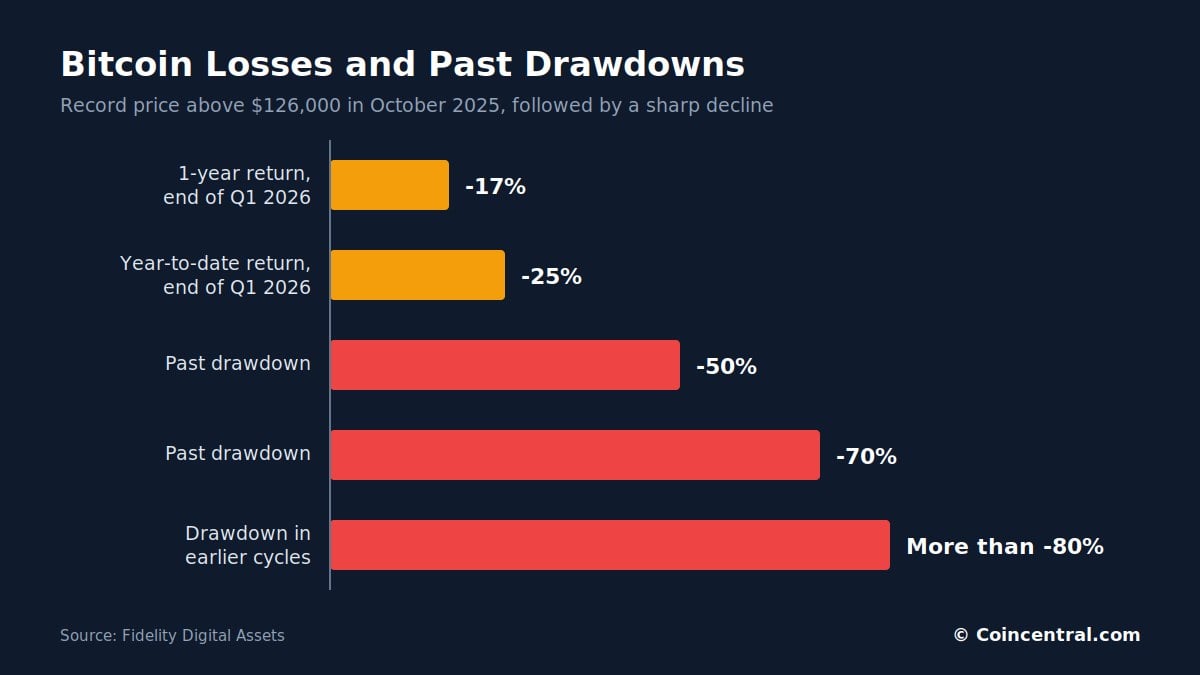
Рисунок 3: Доходность биткоина на конец первого квартала 2026 года и прошлые просадки.
| Показатель | Значение |
|---|---|
| Доходность за последний год, конец первого квартала 2026 | Около -17% |
| Доходность с начала года, конец первого квартала 2026 | Около -25% |
| Рекордная цена | Выше $126 000 в октябре 2025 |
| Прошлые просадки | 50%, 70% и более 80% в более ранних циклах |
Биткоин также демонстрировал сильную долгосрочную доходность. Fidelity отмечает, что он превосходил традиционные активы в течение нескольких периодов. Но этот рост не был прямолинейным.
Представьте €30 000, отложенные на первый взнос за дом в следующем году. На защищенном счете в евро они останутся около €30 000 до учета процентов и инфляции. В биткоине они могут стать €45 000 или €18 000, и никто не знает заранее.
Если биткоин упадет с $100 000 до $50 000, вы все равно владеете тем же количеством BTC. Половина его долларовой стоимости исчезла. Ни один страховщик не покроет эту разницу.
Инфляция бьет по банковским сбережениям, а у биткоина фиксированное предложение
Банки лидируют по номинальной безопасности. Они не защищают покупательную способность. Деньги на счете сохраняют номинальную стоимость, пока цены растут.
Допустим, вы держите €100 000 наличными десять лет. Если инфляция в среднем составляет 3% в год, в выписке по-прежнему будет €100 000. Но купить на них можно будет столько же, сколько сегодня на €74 000.
В банковском приложении не будет внезапного обвала. Потеря накапливается медленно из-за роста цен. Проценты могут компенсировать часть или всю потерю, в зависимости от ставки и налоговых правил.
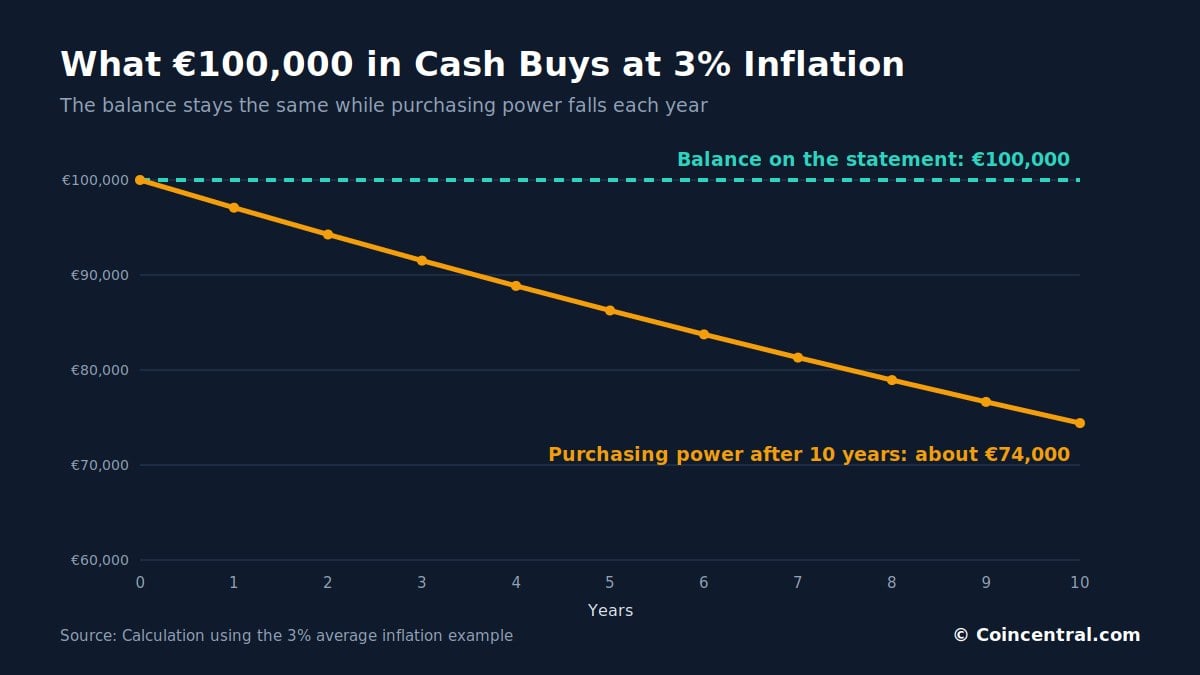
Рисунок 4: Покупательная способность €100 000 наличными через десять лет при средней инфляции 3%.
| Год | Баланс в выписке | Покупательная способность при инфляции 3% |
|---|---|---|
| 0 | €100 000 | €100 000 |
| 5 | €100 000 | Около €86 000 |
| 10 | €100 000 | Около €74 000 |
Биткоин работает иначе. Его предложение ограничено 21 млн BTC. Новая эмиссия сокращается примерно каждые четыре года через халвинг.
Ни один центральный банк не может создать еще 10 млн BTC. Это устраняет один риск — разбавление предложения по решению. Но это не гарантирует спрос или цену.
Фиатные валюты управляются центральными банками для достижения целей, таких как стабильные цены. Поэтому вкладчики сталкиваются с компромиссом. Депозиты предлагают краткосрочную стабильность, а биткоин — жесткое предложение, но большие колебания цены.
Является ли биткоин лучшим хеджем от инфляции? Возможно, на длительных периодах, но не надежно на коротких. Биткоин может падать, пока потребительские цены растут.
В год высокой инфляции вкладчик может потерять 2–4% реальной покупательной способности. Держатель биткоина может потерять 40% за несколько месяцев.
Статистика краж криптовалюты
Безопасность криптовалют улучшилась, но кражи остаются масштабными. Chainalysis оценивает, что в 2025 году через взломы было украдено около $3,4 млрд в криптовалюте.
Компрометация личных кошельков составила около 20% украденной стоимости. Это примерно $713 млн.
Chainalysis насчитала около 158 000 инцидентов краж в 2025 году по сравнению с 54 000 в 2022 году. Пострадали как минимум 80 000 отдельных жертв.
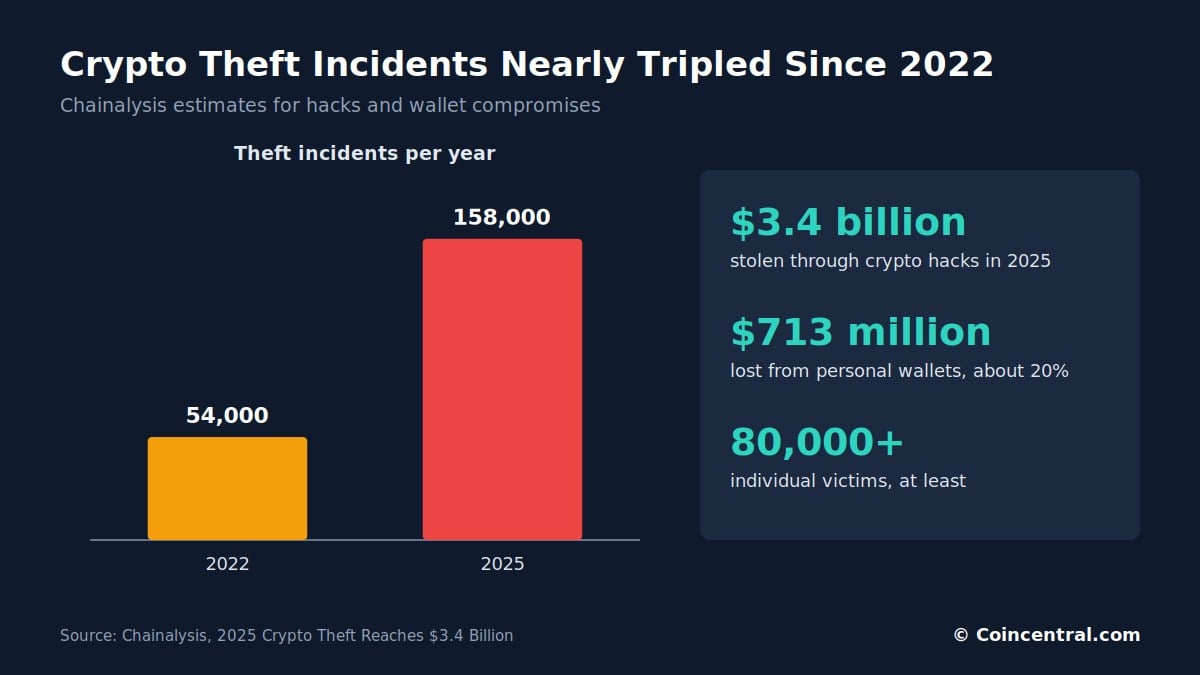
Рисунок 5: Инциденты краж криптовалюты в 2022 и 2025 годах с итогами взломов 2025 года.
| Показатель | Значение |
|---|---|
| Криптовалюта, украденная через взломы, 2025 | Около $3,4 млрд |
| Потери личных кошельков, 2025 | Около $713 млн |
| Доля украденной стоимости из личных кошельков | Около 20% |
| Инциденты краж | Около 158 000 в 2025 году, рост с 54 000 в 2022 |
| Отдельные жертвы | Не менее 80 000 |
Эти цифры не означают, что 20% пользователей криптовалют взломаны. Они показывают, что прямое владение несет вид риска безопасности, с которым застрахованный банковский вкладчик не сталкивается в той же степени.
Банки тоже сталкиваются с киберпреступностью. Они имеют дело с захватом аккаунтов, карточным мошенничеством, фишингом, утечками данных, программами-вымогателями и внутренним мошенничеством.
Разница в том, где лежит ответственность. От клиента обычно не ожидают, что он покроет весь убыток банка. У банков есть требования к капиталу, контроль мошенничества, страхование, аутентификация клиентов, процедуры разрешения споров и защита депозитов. Самостоятельное хранение переносит большую часть этой обязанности на человека.
Статистика криптомошенничества
Мошенничество масштабнее взломов. Chainalysis впервые обнаружила как минимум $14 млрд, переведенных на известные мошеннические адреса в 2025 году. Она прогнозирует, что эта цифра может превысить $17 млрд по мере обнаружения новых адресов.
Средний платеж мошенникам вырос с $782 в 2024 году до $2 764 в 2025 году. Мошенничество с выдачей себя за других выросло примерно на 1 400% год к году.
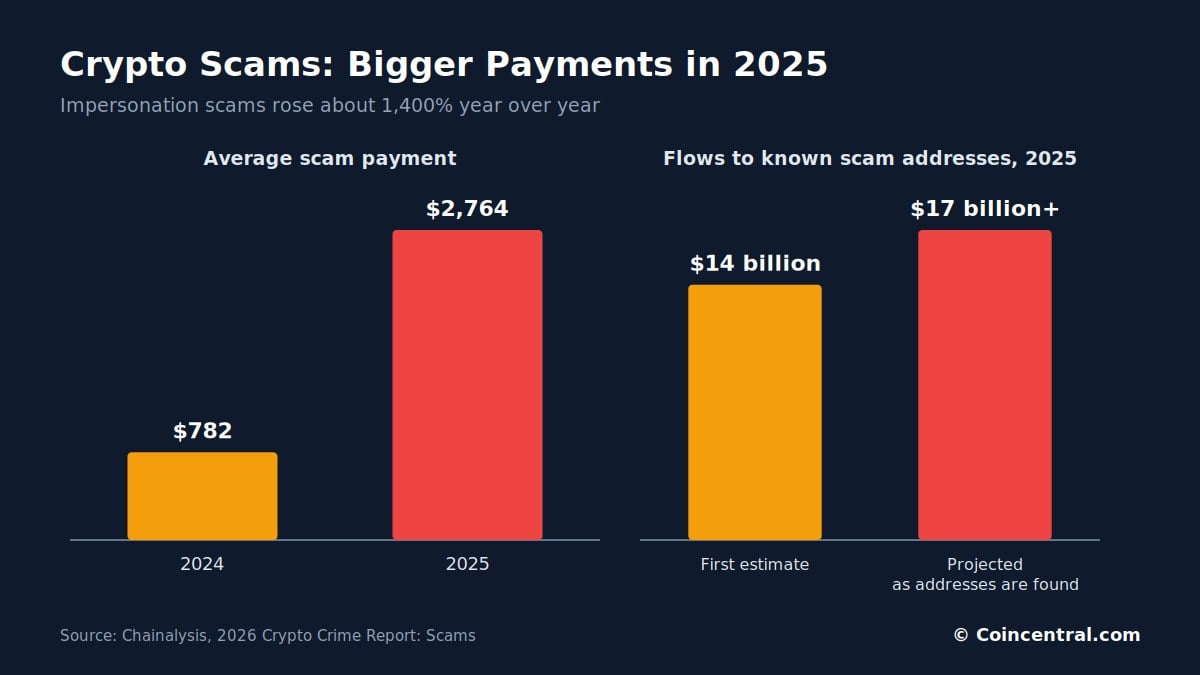
Рисунок 6: Средний платеж мошенникам и потоки на известные мошеннические адреса в 2025 году.
| Показатель | 2024 | 2025 |
|---|---|---|
| Средний платеж мошенникам | $782 | $2 764 |
| Потоки на известные мошеннические адреса | Не указано | Не менее $14 млрд, прогноз выше $17 млрд |
| Рост мошенничества с выдачей себя за других | Не указано | Около 1 400% год к году |
Банки тоже сталкиваются с мошенничеством. Но банковские и карточные системы часто имеют способы заморозить подозрительные транзакции, оспорить несанкционированные платежи или восстановить доступ к аккаунту.
Криптовалютные транзакции обычно необратимы после подтверждения. Это делает ошибки и мошенничество дорогими. Платеж, отправленный на неправильный адрес или мошеннику, обычно потерян.
Самостоятельное хранение, биржи и стейблкоины
Биткоин можно хранить без банка или биржи. При правильном самостоятельном хранении владелец контролирует приватные ключи, необходимые для его траты. Если банк или биржа обанкротятся, биткоин при самостоятельном хранении не пострадает.
У этой свободы есть цена. Владелец становится ответственным за безопасность. Забыли пароль от банка — его можно сбросить, но потеряйте фразу восстановления от кошелька без резервной копии, и пути назад может не быть.
Сеть биткоина не знает вашу личность. Она распознает только действительные криптографические подписи. Никто не должен давать вам разрешение на использование ваших средств, и никто не обязан вас спасать.
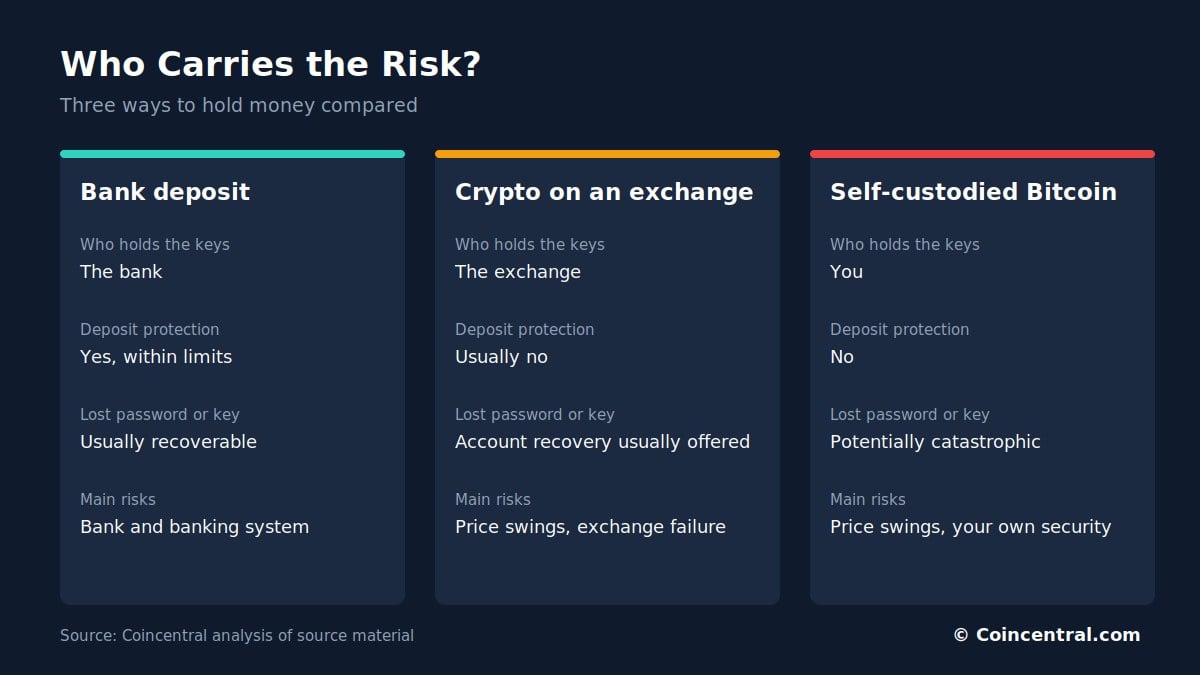
Рисунок 7: Сравнение банковского депозита, криптовалюты на бирже и биткоина при самостоятельном хранении по тому, кто несет риск.
| Вариант | Кто держит ключи | Основная защита | Основная слабость |
|---|---|---|---|
| Банковский депозит | Банк | Страхование депозитов в пределах лимитов, процедуры разрешения споров | Инфляция, потери выше лимита |
| Криптовалюта на бирже | Биржа | Восстановление аккаунта | Банкротство биржи, отсутствие гарантий |
| Биткоин при самостоятельном хранении | Владелец | Нет риска банка или биржи | Потеря ключей, кража, отсутствие возвратов |
Криптовалюта на бирже
Некоторые люди избегают риска ключей, оставляя криптовалюту на бирже. Пароли можно восстановить, покупать и продавать просто. Но биржа держит приватные ключи, и у клиента есть требование к компании.
FTX показала, что происходит, когда эта модель терпит крах. Клиенты думали, что держат криптовалюту на крупной глобальной бирже, а бизнес рухнул в банкротство. Celsius, BlockFi и другие компании преподали аналогичные уроки. Поэтому существует фраза «Не твои ключи — не твои монеты».
Сравните €50 000 на приемлемом португальском банковском депозите с €50 000 в биткоине на бирже. Депозит может быть защищен до €100 000. У биткоина такой гарантии нет, даже если приложение выглядит как онлайн-банк.
Стейблкоины
Стейблкоины, такие как USDC и USDT, стремятся оставаться около $1. Это устраняет большую часть ценовых колебаний биткоина. Но это не превращает токен в застрахованный депозит.
Держатели сталкиваются с рисками эмитента, резервов, блокчейна, смарт-контрактов, кошелька, отвязки от доллара и регулирования. Для обычных денежных сбережений застрахованный банковский счет обычно предлагает более сильную защиту. Сила стейблкоинов — в круглосуточных цифровых расчетах и трансграничных переводах.
Где у криптовалюты преимущество
Банковские счета зависят от учреждения, национальных законов и платежных систем. Их иногда могут заморозить, арестовать, ограничить или затронуть валютным контролем. Правильно хранимый биткоин может перемещаться от человека к человеку без разрешения банка.
Для людей в условиях нестабильных банковских систем или политических репрессий это может быть реальной формой устойчивости. Для вкладчика в стабильной стране ЕС это нужно сопоставлять с волатильностью и управлением ключами.
Соответствие денег вашей цели
Подумайте о деньгах, нужных на аренду, ипотечные платежи, еду, медицинские счета, налоги, срочный ремонт или обучение. Ключевые черты — стабильная номинальная стоимость, быстрый доступ и низкий риск безвозвратной потери. Застрахованные банковские депозиты хороши по всем трем пунктам. Биткоин и волатильные альткоины — нет.
Смысл резервного фонда не в доходности. Он в том, чтобы деньги существовали, когда наступит чрезвычайная ситуация.
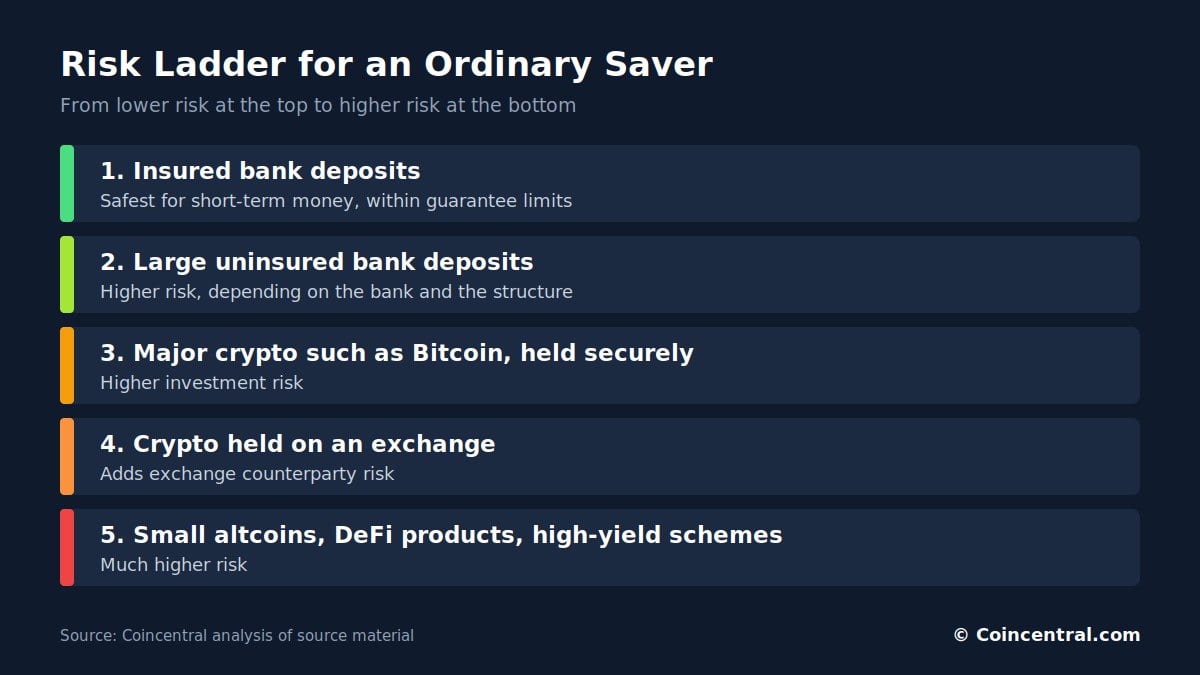
Рисунок 8: Простая лестница риска для обычного вкладчика, от низкого риска к высокому.
| Цель | Лучше подходит |
|---|---|
| Резервный фонд | Застрахованный банковский депозит |
| Деньги, нужные в ближайшие несколько лет | Застрахованный банковский депозит |
| Наличные сверх лимита страхования | Распределить по нескольким банкам, краткосрочные государственные ценные бумаги или регулируемые продукты денежного рынка |
| Долгосрочные деньги, способные выдержать большие колебания | Биткоин может подойти как часть портфеля |
| Независимость от банковской системы | Правильно хранимый биткоин |
Картина меняется для денег, которые не понадобятся много лет. Портфель может включать наличные, облигации, акции, недвижимость и биткоин. Каждый играет свою роль.
Наличные дают ликвидность и стабильную номинальную стоимость. Акции дают долю в прибыли компаний. Облигации дают доход и диверсификацию. Биткоин дает доступ к дефицитному цифровому активу с высокой потенциальной доходностью и высоким риском.
Деньги сверх лимита страхования — отдельная проблема. Человек с €500 000 может распределить приемлемые депозиты по нескольким банкам, потому что лимит ЕС применяется к каждому банку. Биткоин не становится низкорисковой заменой наличных только потому, что баланс превысил лимит.
Также важно, какую криптовалюту вы имеете в виду. Биткоин, Ethereum, долларовый стейблкоин и новый мемкоин несут очень разные риски. Мелкие монеты могут потерять 99%, потерять ликвидность, быть заброшены, эксплуатированы или делистингованы. У биткоина более долгая история и более глубокая ликвидность.
За 20 лет ни один вариант не гарантирует покупательную способность. Наличные медленно разъедает инфляция. Биткоин может сильно вырасти, застрять или упасть, и нет обещания, что будущие покупатели заплатят больше.
Итог
Безопаснее ли криптовалюта, чем хранение денег в банке? Для денежных сбережений, резервных фондов и денег, нужных в ближайшие несколько лет, — нет. Правильно застрахованный банковский депозит значительно безопаснее.
В ЕС приемлемые депозиты обычно гарантированы до €100 000 на вкладчика, на банк. В США приемлемые депозиты обычно покрыты до $250 000 на вкладчика, на застрахованный банк, на категорию владения. У криптовалюты нет сопоставимой общей гарантии.
Биткоин может резко упасть, ключи могут быть потеряны, биржи могут обанкротиться, а кошельки — быть скомпрометированы. Chainalysis оценила, что в 2025 году через взломы было украдено $3,4 млрд. Мошенничество могло стоить около $17 млрд в том году.
Тем не менее, биткоин при самостоятельном хранении устраняет зависимость от коммерческого банка. Это дефицитный, глобально передаваемый актив, который ни один центральный банк не может создать по желанию. Это может сделать его полезным как долгосрочную инвестицию или хедж от некоторых рисков финансовой системы.
Пример с €50 000
Допустим, у человека есть €50 000. В банке они остаются в пределах гарантии €100 000, сохраняют номинальную стоимость и могут приносить проценты. Инфляция — главный долгосрочный риск.
В биткоине на аппаратном кошельке нет банковского риска. Но стоимость может стать €75 000, €100 000 или €200 000. Она также может упасть до €35 000 или €20 000, и владелец должен обеспечить безопасность ключей.
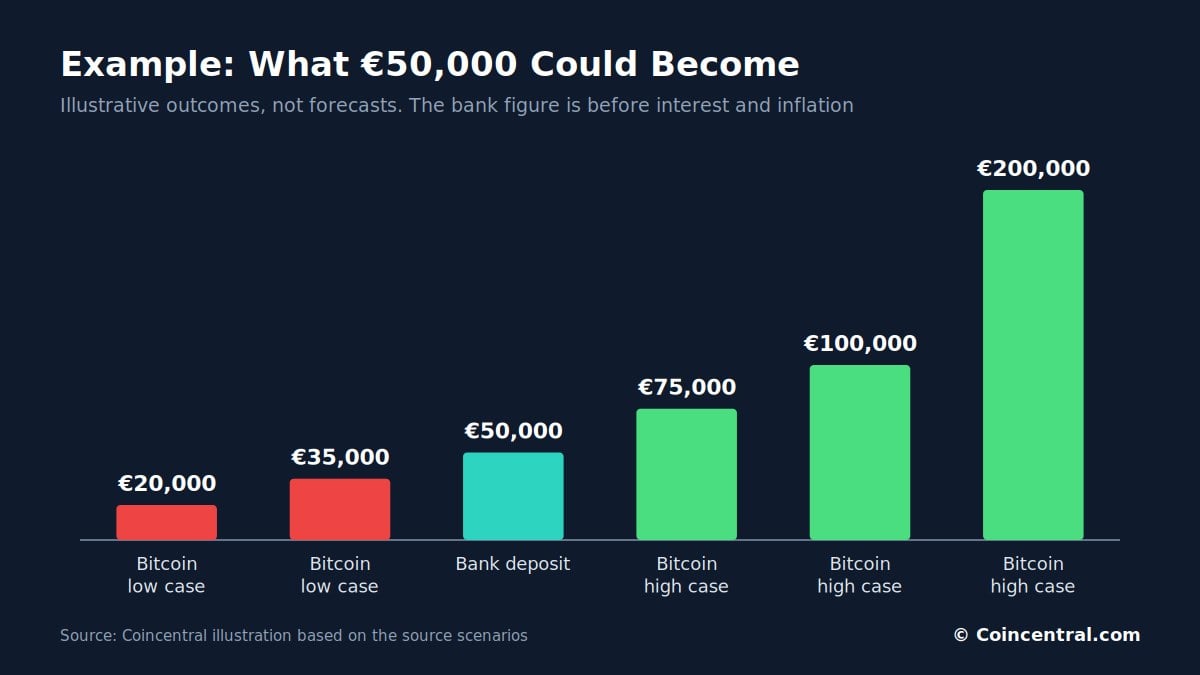
Рисунок 9: Иллюстративные результаты для €50 000 на банковском депозите и в биткоине. Это примеры, а не прогнозы.
| Вариант | Возможный результат в примере | Основной риск |
|---|---|---|
| Банковский депозит | Остается €50 000 до учета процентов | Инфляция |
| Биткоин при самостоятельном хранении | От €20 000 до €200 000 | Колебания цены и безопасность ключей |
| Биткоин на бирже | От €20 000 до €200 000 | Колебания цены и банкротство биржи |
На бирже держатель принимает ценовой риск биткоина плюс риск биржи. Для сохранения капитала в течение одного-двух лет у банка большое преимущество в безопасности.
Для большинства людей лучший путь — использовать оба инструмента по их сильным сторонам. Держите краткосрочные и резервные деньги в защищенных депозитах. Вкладывайте в биткоин или другую криптовалюту только сумму, способную выдержать большие колебания.
Банки в целом безопаснее для сохранения нужных вам денег. Биткоин может предложить больший потенциал роста и больше финансовой независимости. Это полезные черты, но это не то же самое, что безопасность.
Эта статья носит информационный характер и не является финансовой консультацией.
Данный контент предназначен исключительно для информационных и образовательных целей и не является инвестиционным советом, связанным с BTCC. BTCC прилагает все усилия, но не может гарантировать правдивость, точность или оригинальность вышеприведенного контента.