Акции ИИ-вычислений растут: что рынок переоценивает в сделке Anthropic на $807 млрд и финансировании Broadcom на $63 млрд?
 Odaily
1. Почему акции ИИ-вычислений внезапно выросли?
27 октября американские акции цепочки ИИ-вычислений резко отскочили. Индекс полупроводников Филадельфии вырос на 3,6%, все 30 компонентов закрылись в плюсе. Broadcom вырос на 4,00%, Oracle — на 3,55%, Cerebras — на 10,10%, CoreWeave — на 7,94%. Nasdaq вырос на 1,18%, S&P 500 — на 0,60%.
Отскок затронул не только акции производителей чипов. Облачный провайдер вычислительных мощностей Nebius вырос на 11,22%, IREN — на 7,90%, поставщик аппаратного обеспечения Celestica — на 11,93%. Для сравнения, Nvidia в тот день выросла лишь на 0,90%, NXP закрылась ростом на 3,12%, но после публикации отчетности на постмаркете временно упала примерно на 7%.
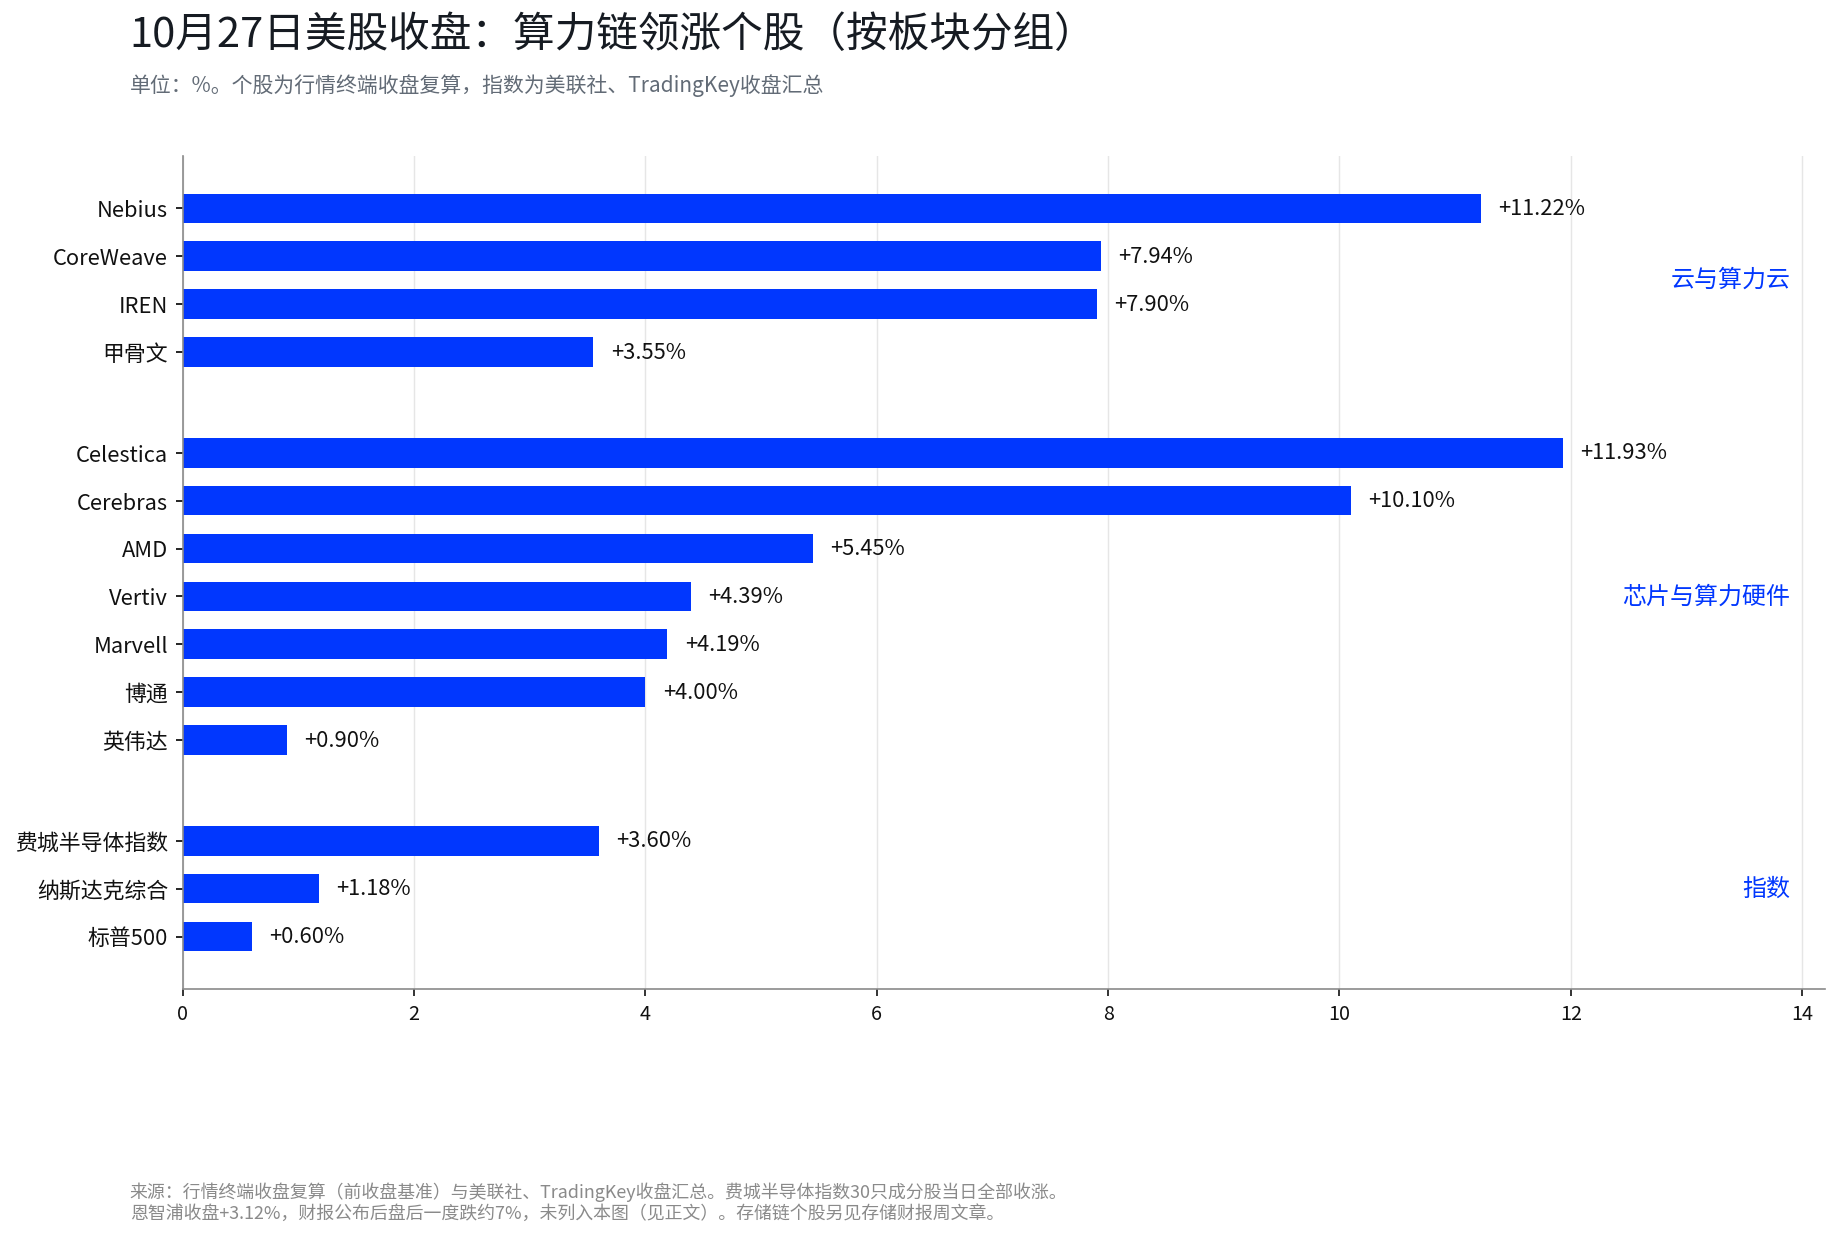
Это говорит о том, что капитал не просто покупал все акции, связанные с ИИ. Лидеры роста в большей степени связаны с расширением инфраструктуры вычислений, закупкой оборудования и арендой вычислительных мощностей. Фокус рынка сместился с вопроса о том, продолжится ли бум ИИ, на вопрос о том, кто сможет получить заказы, привлечь финансирование и в конечном итоге реализовать прибыль.
Непосредственных катализаторов было два. Первый — Anthropic подала документы на IPO, и раскрытая информация, а также сводки СМИ показали масштабные долгосрочные обязательства по расходам на вычисления, что позволило инвесторам увидеть спрос компаний-разработчиков моделей на облачные услуги, ускорители и ресурсы дата-центров в ближайшие годы. Второй — Broadcom объявила о схеме финансирования на $63 млрд, в которой участвуют Bank of America, Blackstone, Citigroup и Morgan Stanley для финансирования закупки Anthropic ИИ-ускорителей и сетевого оборудования Broadcom; поставки оборудования ожидаются с 2027 года.
Вместе эти две новости означают не просто «спрос на ИИ остается сильным». Долгосрочные контракты повышают предсказуемость спроса, а схема финансирования обеспечивает денежную поддержку части спроса. Ранее рынок беспокоился, смогут ли технологические компании в конечном итоге окупить растущие капитальные затраты. Теперь рынок начинает видеть, как спрос на вычисления через контракты и структуры финансирования превращается в реальное развертывание. Но это еще не ответ на вопрос об окупаемости инвестиций. Между суммами контрактов, масштабом финансирования и конечной прибылью по-прежнему стоят поставки, загрузка оборудования, платежеспособность клиентов и устойчивый операционный денежный поток.
2. Обязательства на $807 млрд: видеть спрос — не значит видеть выручку
Согласно сводкам СМИ на основе проспекта Anthropic и связанных соглашений, общий объем обязательств компании по расходам на вычисления и инфраструктуру достигает примерно $807 млрд. Эта сумма включает долгосрочные облачные услуги, аренду оборудования, соглашения о закупках, а также часть будущих вычислительных мощностей; среди поставщиков — Broadcom, Google, Amazon, Microsoft и каналы закупок, связанные с Nvidia.
СМИ также сообщают, что платежные обязательства по уже подписанным соглашениям составляют около $417 млрд. Кроме того, дополнительные вычислительные мощности с поставкой в 2028–2031 годах и еще не определенной ценой могут увеличить платежные обязательства на $125–150 млрд.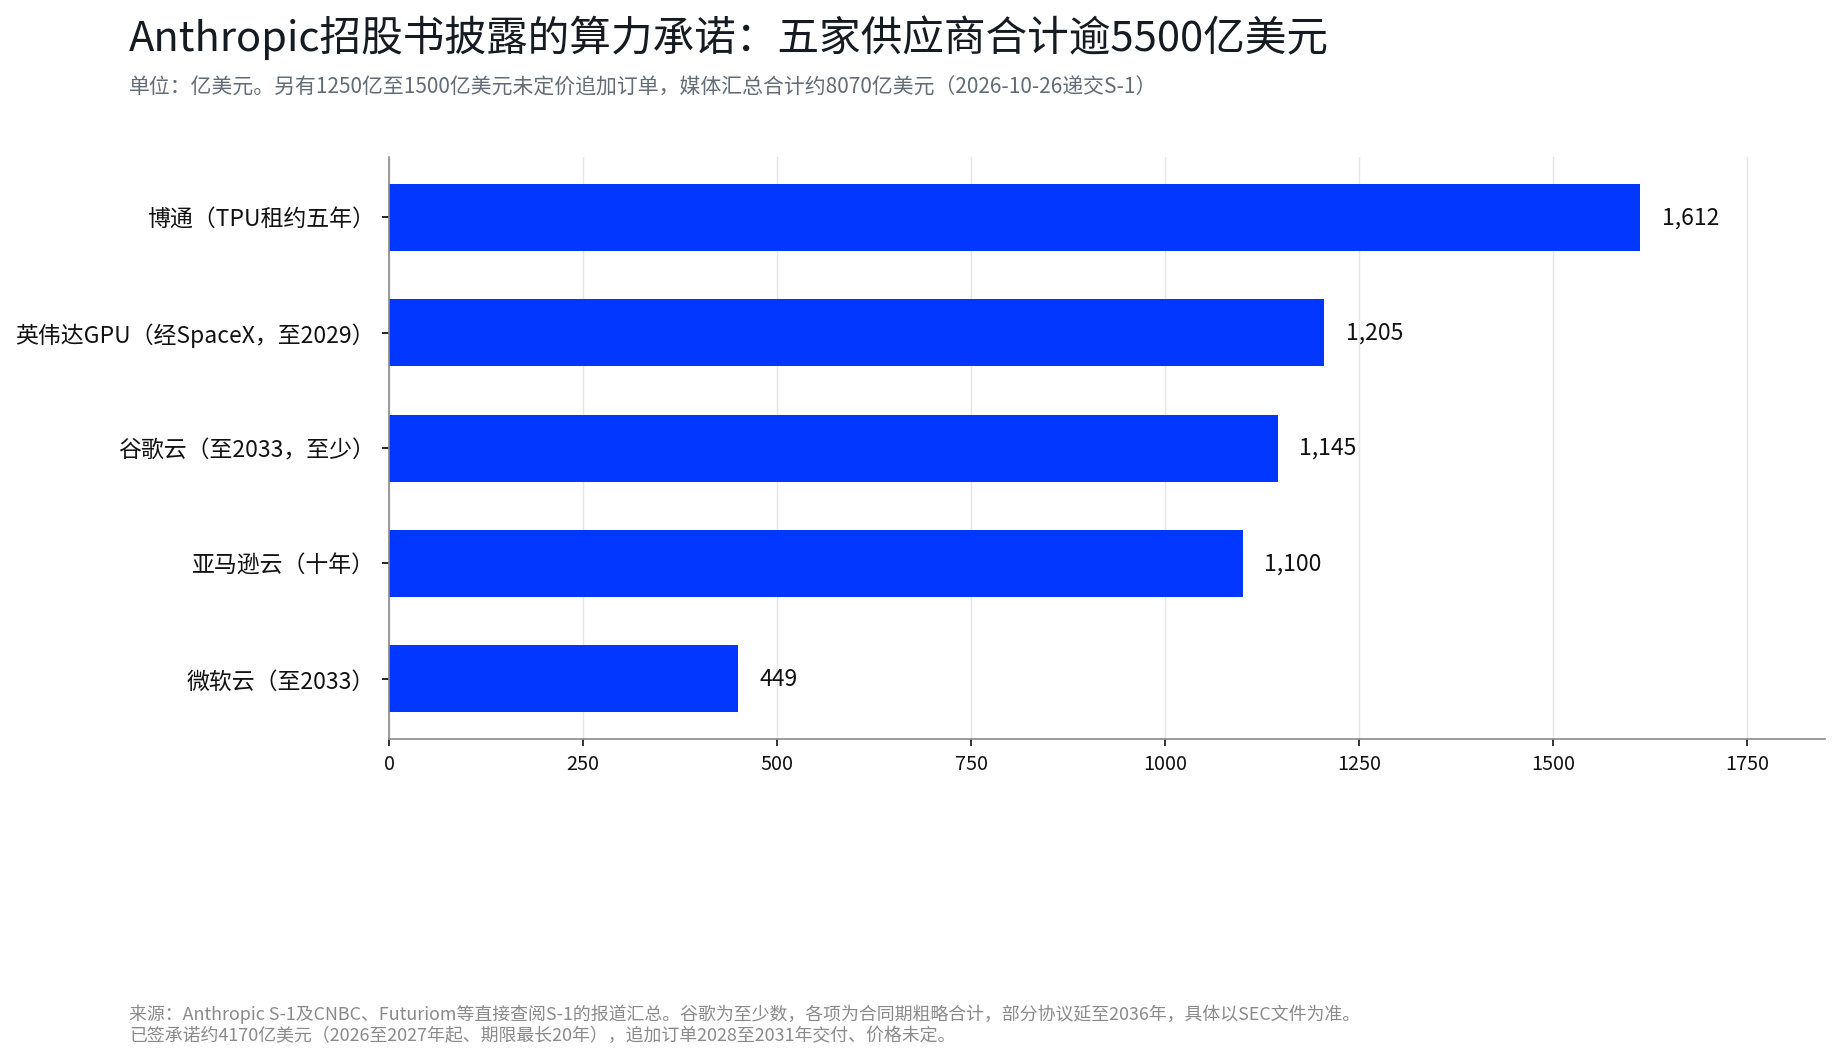
Эти цифры достаточно велики, но сначала нужно прояснить один вопрос: $807 млрд — это оценка долгосрочных обязательств по расходам, собранная СМИ, а не подтвержденная выручка Anthropic, и ее нельзя напрямую рассматривать как полностью вступивший в силу жесткий заказ с фиксированной суммой. Поскольку в S-1 не раскрыта общая сумма обязательств по вычислениям, сводки разных СМИ не совпадают: $417 млрд и $125–150 млрд — это две относительно четкие цифры, а другие сообщения дают общий объем от $542 млрд до $657 млрд. Сроки, условия оплаты и определенность исполнения разных соглашений также различаются, часть договоренностей касается будущих поставок или еще не реализованных вычислительных мощностей.
Что действительно важно, так это то, что эти долгосрочные соглашения меняют взгляд рынка на спрос на вычисления. Раньше инвесторы в основном опирались на прогнозы капитальных затрат облачных провайдеров — Microsoft, Google, Amazon — чтобы оценивать поставки чипов, строительство дата-центров и выручку поставщиков. Долгосрочные обязательства компаний-разработчиков моделей добавляют еще один кусочек пазла со стороны спроса: обучение передовых моделей требует огромных вычислительных ресурсов, а предоставление услуг предприятиям и потребителям также требует постоянных вложений в ресурсы инференса. Чтобы гарантировать доступ к достаточным вычислительным мощностям в будущем, компании-разработчики моделей заранее бронируют ресурсы и даже берут на себя определенные минимальные платежные обязательства. Для поставщиков это повышает предсказуемость будущей выручки. По крайней мере в рамках контрактов спрос больше не зависит полностью от того, сколько оборудования клиенты решат закупить в каждом квартале.
Однако масштаб контрактов по-прежнему нельзя напрямую приравнивать к коммерческой ценности. Подписание контракта не равно признанию выручки: многолетние соглашения могут предусматривать поэтапную поставку оборудования или предоставление облачных услуг, и соответствующая выручка будет признаваться по мере исполнения обязательств. Долгосрочные контракты не устраняют кредитный риск клиента: если коммерциализация компании-разработчика моделей отстает от ожиданий и выручка не покрывает платежные обязательства по вычислениям, даже при сохранении юридической силы контракта давление на исполнение и финансирование может возрасти. Рост спроса на вычисления не равен росту доходности инвестиций в вычисления: объем вызовов моделей может расти, но если выручка с каждого вызова не покрывает затраты на вычисления, энергию и инфраструктуру, масштабирование не обязательно принесет лучшую прибыль. Поэтому $807 млрд на самом деле дают ориентир по масштабу будущего спроса, а не прогноз прибыли. Рынок готов платить премию за более высокую предсказуемость спроса, но сможет ли эта премия реализоваться, зависит от того, сумеют ли компании-разработчики моделей превратить вычисления в устойчивую выручку.
3. Финансирование на $63 млрд: бизнес вычислений начинает испытывать кредитный рынок
Если долгосрочные контракты отвечают на вопрос «кому нужны вычисления», то схема финансирования Broadcom отвечает на вопрос «кто заплатит». 26 октября Broadcom объявила, что Bank of America, Blackstone, Citigroup и Morgan Stanley примут участие в схеме финансирования на $63 млрд. Соответствующий спецмеханизм (SPV) закупит ИИ-ускорители XPU и сетевое оборудование Broadcom, а затем сдаст оборудование в аренду Anthropic; поставки ожидаются с 2027 года. Broadcom также предоставляет поддержку остаточной стоимости оборудования, соответствующую части первоочередного финансирования.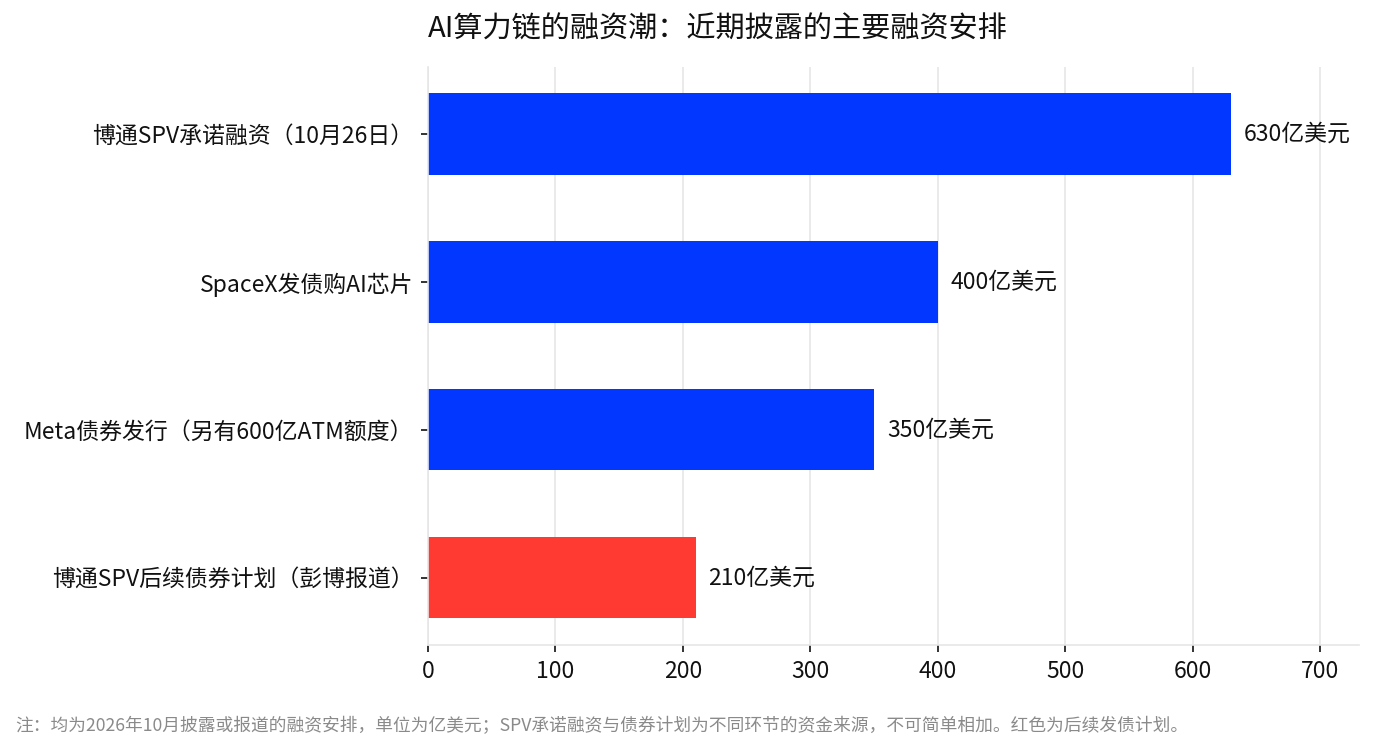
Эта структура связывает закупку чипов, внешнее финансирование, аренду оборудования и соглашения об остаточной стоимости. Для конечного клиента развертывание вычислительных мощностей может получить финансовую поддержку через аренду и схемы финансирования. Для поставщика оборудования источники финансирования проекта и путь исполнения становятся более ясными. Это отражает изменение в расширении ИИ-инфраструктуры: инвестиции в вычисления больше не являются просто решением технологической компании увеличить капитальные затраты, а становятся бизнесом по финансированию активов, в котором участвуют финансовые институты. Другие недавние схемы финансирования также показывают, что потребность ИИ-инфраструктуры в капитале распространяется на рынок облигаций и другие кредитные каналы. Однако масштабы финансирования, цели использования средств и степень завершенности разных сделок различаются, и нельзя рассматривать объявленные обязательства по финансированию как уже полученные денежные средства.
Важнее то, что SPV не устраняет риски. При традиционной модели закупок предприятие напрямую покупает оборудование и несет соответствующие капитальные затраты. Через SPV оборудование может находиться в собственности независимого механизма и предоставляться конечному пользователю в аренду. Такая схема помогает привлечь больше источников финансирования, но не меняет того факта, что проект вычислений в конечном итоге должен генерировать достаточный денежный поток. Если Anthropic не сможет платить по договору или вторичная стоимость ИИ-ускорителей окажется ниже ожидаемой, структура финансирования может оказаться под давлением. Поддержка остаточной стоимости со стороны Broadcom особенно примечательна: она помогает финансовым институтам оценивать стоимость оборудования, но также означает, что Broadcom не полностью избавилась от риска стоимости соответствующего оборудования.
Сможет ли такой тип сделок работать в долгосрочной перспективе, зависит как минимум от трех реальных условий:
- Разумна ли стоимость финансирования. Чем выше процентные ставки и кредитные спреды, тем больше денежной доходности должен генерировать проект.
- Устойчива ли остаточная стоимость оборудования. ИИ-чипы обновляются очень быстро, и остаточная стоимость долгосрочно арендуемого оборудования не является фиксированной.
- Сможет ли клиент продолжать платить. Если коммерческая выручка компании-разработчика моделей не поспевает за расходами на вычисления, чем сложнее структура финансирования, тем большего внимания может заслуживать передача рисков.
Таким образом, значение финансирования на $63 млрд не в том, что ИИ-отрасль больше не будет испытывать нехватку денег, а в том, что расширение вычислений получило новый способ организации капитала. Оно может ускорить развертывание оборудования, но может и усилить волатильность при ослаблении спроса или ухудшении условий финансирования.
4. Oracle внедряет разные чипы: спрос на инференс открывает пространство для конкурентов
27 октября Oracle объявила о расширении масштабов развертывания систем Nvidia Vera Rubin, соответствующие планы облачной инфраструктуры предполагают расширение до уровня нескольких гигаватт. Одновременно Oracle планирует впервые предоставить на своей облачной платформе вычислительные мощности Google TPU и внедрить решения для инференса Cerebras, а часть систем Nvidia будет использовать сетевые чипы Oracle Acceleron.
Конкретные суммы сделок по этим сотрудничествам раскрыты не полностью, поэтому развертывание на уровне нескольких гигаватт нельзя напрямую пересчитать в подтвержденные заказы или прибыль. Но эта новость по крайней мере показывает изменение стратегии закупок облачных платформ: один и тот же крупный облачный провайдер предлагает больше аппаратных вариантов для разных задач.
Это связано со стадией развития ИИ-приложений. Масштабное обучение моделей предъявляет высокие требования к высокопроизводительным ускорителям, высокоскоростным интерконнектам и программной экосистеме, и Nvidia создала здесь явное преимущество. Но по мере перехода моделей в корпоративные приложения все более важным становится этап инференса — процесс, при котором модель многократно вызывается и фактически выполняет задачи.
Особенно после того, как ИИ-агенты начали обрабатывать многошаговые задачи, одна работа может включать множество вызовов модели. Клиентов интересует не только способность модели выполнить задачу, но и скорость отклика, стоимость одного вызова, пропускная способность и энергоэффективность. Для высокочастотных, повторяющихся или задач с особыми вычислительными характеристиками специализированные чипы могут предложить более конкурентоспособные решения. Это создает возможности для Google TPU, Cerebras и других архитектур. Им не обязательно превосходить Nvidia во всех задачах — достаточно снизить затраты или повысить скорость в определенных сценариях, чтобы получить клиентов. Но одновременное расширение Oracle развертывания систем Nvidia также показывает, что это не история о скорой замене Nvidia. Точнее, рынок ИИ-вычислений движется от относительно концентрированных закупок оборудования к более детальному выбору по рабочим нагрузкам, стоимости и производительности, и инвестиционная логика разных компаний будет расходиться.
- Nvidia должна продолжать доказывать совокупное преимущество своих ускорителей, систем и программной экосистемы.
- Broadcom должна превращать спрос на кастомные ускорители и сетевое оборудование в устойчивый рост прибыли и денежного потока.
- Производители специализированных чипов, такие как Cerebras, должны доказать, что технологическое преимущество приносит реальные платежи клиентов, масштабное развертывание и устойчивую прибыльность.
Выход на крупные облачные платформы — важный шаг коммерциализации, но сам по себе список партнерств не является рвом. Клиенты в конечном итоге будут определять масштаб закупок исходя из фактической стоимости использования и бизнес-эффекта.
5. Заказы и акции растут, но денежный поток не улучшается синхронно
Отскок 27 октября вернул цепочку ИИ-вычислений в фокус рынка, но финансовые показатели разных компаний напоминают инвесторам: рост спроса не равномерно превращается в доход акционеров. Судя по имеющимся данным, Broadcom и Oracle имеют относительно зрелые масштабы выручки и базу денежного потока, облачные провайдеры вычислений, такие как CoreWeave, растут быстрее, но требуют огромных вложений в закупку оборудования, а Cerebras все еще находится на стадии расширения коммерческого развертывания и проверки модели прибыли.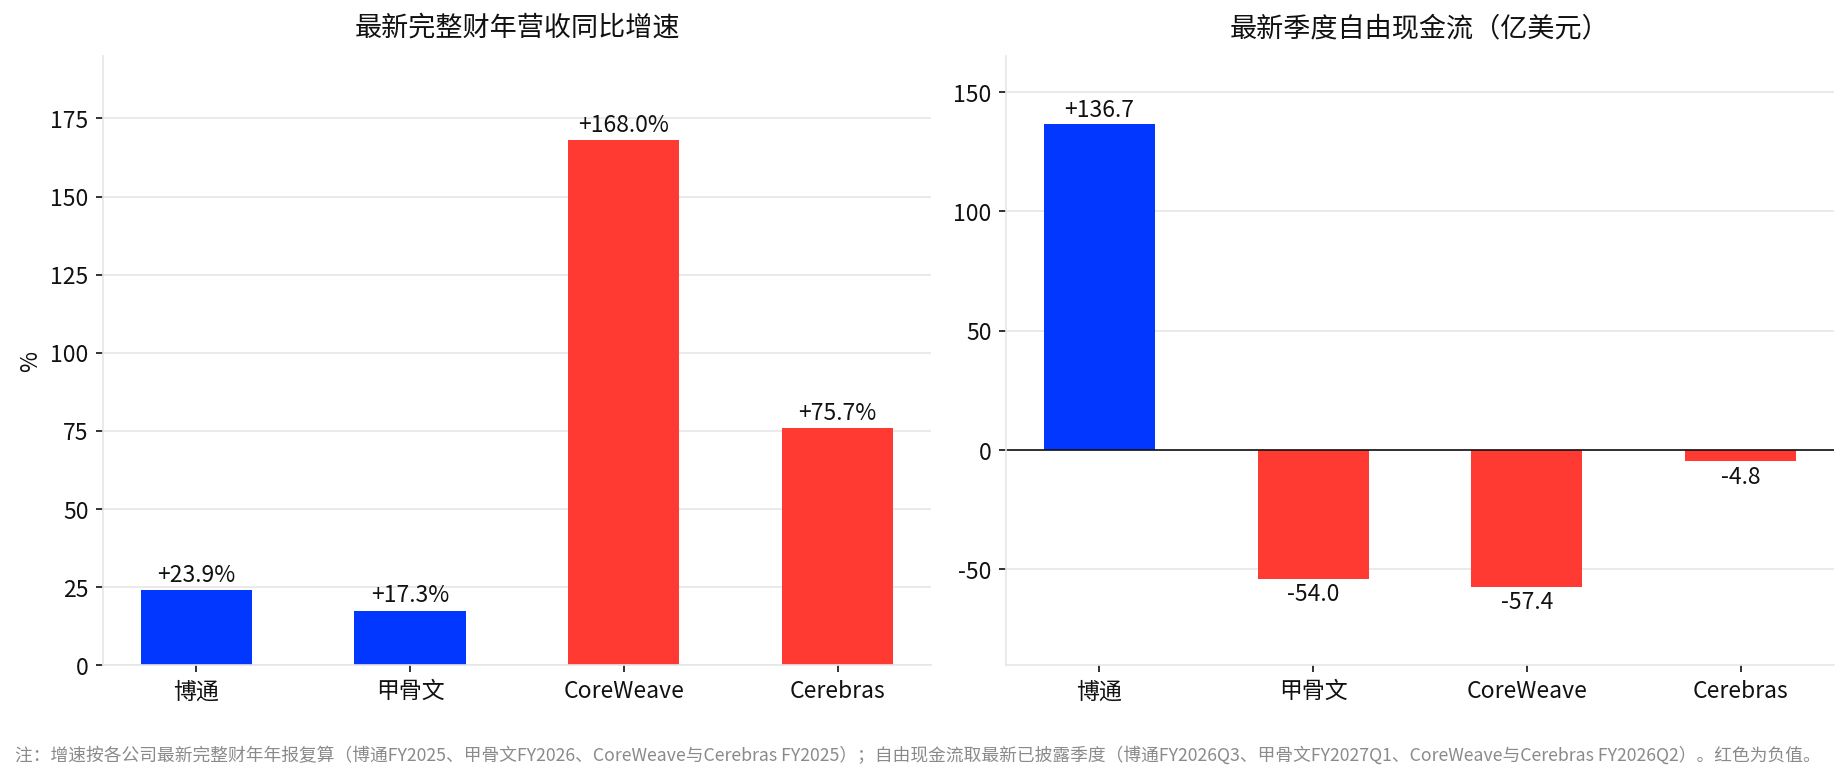
Broadcom: преимущество в денежном потоке, но и дополнительный риск оборудования
Выручка Broadcom за последний квартал составила $29,591 млрд, чистая прибыль — $13,088 млрд, операционный денежный поток — $14,197 млрд, капитальные затраты — $0,532 млрд, свободный денежный поток — $13,665 млрд. Выручка за последний полный финансовый год составила $63,887 млрд, рост на 23,9% год к году. Эти данные показывают, что Broadcom имеет не только возможности роста в ИИ-ускорителях и сетевом оборудовании, но и сильную базу денежного потока. По сравнению с облачными провайдерами вычислений, которым требуется массовая закупка оборудования, ее бизнес-модель не требует сопоставимых по масштабу капитальных затрат на инфраструктуру.
Но схема финансирования на $63 млрд также создает для Broadcom новое испытание. Поддержка остаточной стоимости означает, что при снижении стоимости оборудования часть риска может вернуться на сторону поставщика. В дальнейшем нужно следить за ритмом поставок, маржинальностью, концентрацией клиентов и возможными финансовыми рисками, связанными с поддержкой остаточной стоимости. Для Broadcom вопрос не только в том, насколько быстро может расти выручка от ИИ, но и в том, сможет ли эта выручка устойчиво превращаться в денежные средства и не изменит ли новая схема финансирования изначально хорошую структуру риска и доходности.
Oracle: быстрое расширение, но растет и давление окупаемости
Выручка Oracle за последний квартал составила $19,345 млрд, операционный денежный поток — $23,103 млрд, капитальные затраты — $28,499 млрд, свободный денежный поток — минус $5,396 млрд. Выручка за последний полный финансовый год составила $67,358 млрд, рост на 17,3% год к году. Капитальные затраты за квартал превысили операционный денежный поток, что говорит о том, что Oracle обменивает текущие средства на будущие вычислительные мощности. Расширение кластеров на уровне нескольких гигаватт и внедрение большего числа чиповых архитектур помогают диверсифицировать облачные продукты, но также означают, что компании необходимо продолжать вкладывать средства в оборудование, дата-центры и связанную инфраструктуру.
Если новые мощности смогут получить заказы клиентов и поддерживать высокую загрузку, сегодняшние капитальные затраты могут стать основой будущей выручки. Если клиентский спрос окажется ниже ожиданий, вложения в оборудование удлинят период окупаемости и дополнительно усилят давление на финансирование. В дальнейшем выручка облачной инфраструктуры, капитальные затраты, свободный денежный поток и исполнение клиентских контрактов заслуживают большего внимания, чем просто масштаб закупок.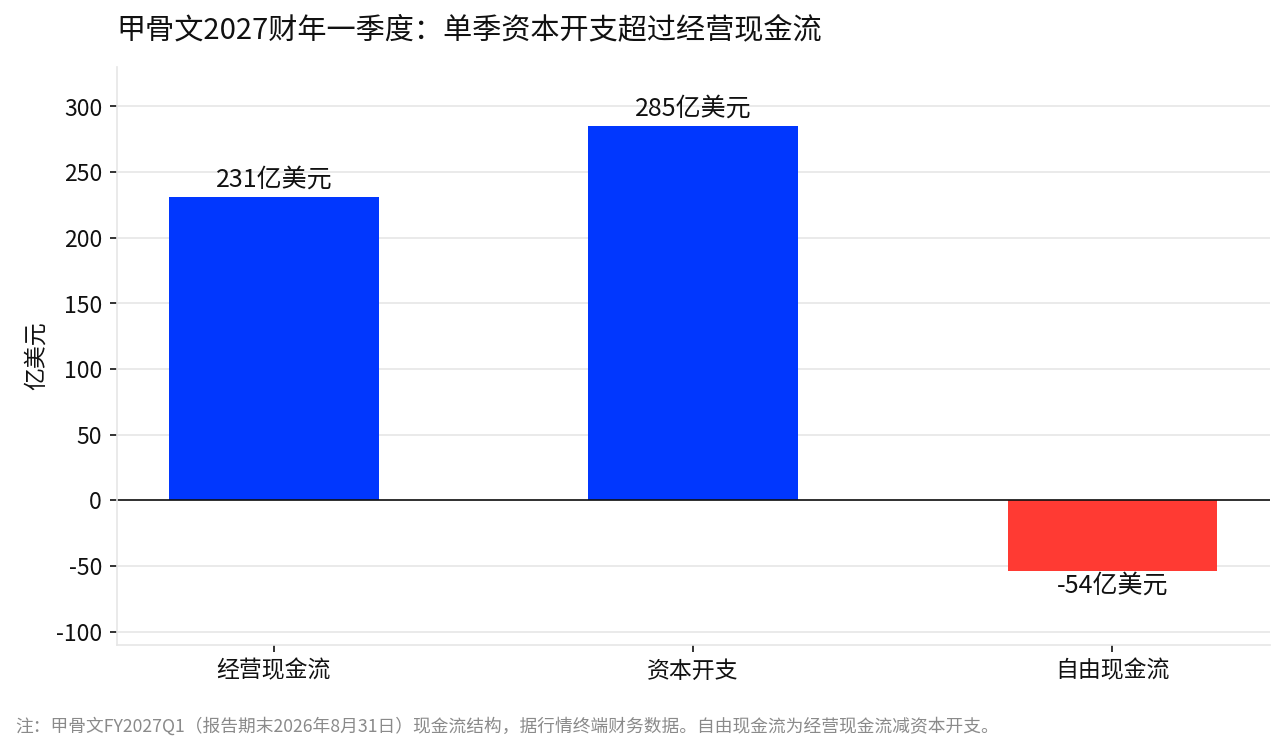
CoreWeave: выручка растет быстро, но и потребность в капитале столь же огромна
Выручка CoreWeave за последний квартал составила $2,575 млрд, капитальные затраты — $6,422 млрд, свободный денежный поток — минус $5,743 млрд. Выручка за 2025 финансовый год выросла с $1,915 млрд в предыдущем финансовом году до $5,131 млрд, рост на 168% год к году. Высокий рост легко объяснить: спрос на вычисления расширяется, клиентам нужно арендовать GPU и связанную инфраструктуру, поэтому облачные провайдеры вычислений получают больше выручки. Но такой бизнес требует постоянной закупки оборудования, строительства дата-центров и финансирования расширения.
Капитальные затраты за квартал примерно в 2,5 раза превышают выручку, что означает, что рост выручки не синхронно превращается в свободный денежный поток. Пока спрос сохраняется, финансирование доступно и загрузка оборудования достаточно высока, такая модель может продолжать расширяться. Но если стоимость финансирования вырастет или оборудование будет обновляться быстрее, чем возвращаются денежные средства, рост может оказать давление на баланс. Для CoreWeave заказы и рост выручки, безусловно, важны, но нужно также наблюдать, смогут ли долг, капитальные затраты, загрузка оборудования и свободный денежный поток постепенно улучшаться.
Cerebras: выход на облачную платформу Oracle, но клиенты должны проголосовать выручкой
Сотрудничество Cerebras с Oracle предоставляет ее чипам для инференса новый канал дистрибуции. Крупные облачные платформы могут расширить охват потенциальных клиентов и снизить порог знакомства клиентов с новой архитектурой. Но открытие канала коммерциализации не означает, что модель прибыли уже проверена. Выручка Cerebras за последний квартал составила $180 млн, что ниже $193 млн в предыдущем квартале, чистый убыток — $451 млн. Выручка за 2025 финансовый год составила $510 млн, рост на 75,7% год к году.
Рост акций на 10,10% отражает позитивную реакцию рынка на новые возможности сотрудничества. Но по сравнению со зрелыми поставщиками чипов объем выручки Cerebras все еще мал, а масштаб убытков нельзя игнорировать. Дальше нужно смотреть, будут ли клиенты продолжать использовать ее продукты, есть ли преимущество в экономике единицы инференса и смогут ли новые развертывания принести достаточную выручку и прибыль.
Эти четыре компании находятся на разных позициях в цепочке отрасли, нельзя смотреть только на темпы роста выручки и нельзя судить о долгосрочной ценности всех компаний только по свободному денежному потоку за один квартал. Но вместе они иллюстрируют одну проблему: заказы на вычисления могут создавать ожидания роста, но только при контролируемых затратах и устойчивых платежах клиентов рост может превратиться в доход акционеров.
6. Какие доказательства нужны рынку дальше?
Этот отскок восстановил часть уверенности рынка в спросе на ИИ-вычисления, но чтобы оценки удержались, нужны операционные данные. Во-первых, смотреть на капитальные затраты крупных технологических компаний и выручку облачного бизнеса. Если инвестиции в ИИ продолжат расти, а спрос корпоративных клиентов, выручка облачных услуг и маржинальность улучшатся, логика роста поставщиков оборудования получит больше поддержки. Наоборот, если капитальные затраты будут постоянно расти, а выручка и денежный поток не улучшатся соответственно, рынок может снова пересмотреть окупаемость инвестиций.
Во-вторых, смотреть на условия финансирования. Схема финансирования на $63 млрд демонстрирует новый способ организации капитала, но дальнейшая стоимость долга, кредитные спреды, остаточная стоимость оборудования и платежеспособность конечных клиентов будут влиять на возможность тиражирования таких сделок. Чем больше масштаб финансирования, тем больше проект должен генерировать достаточный денежный поток.
Наконец, смотреть, сможет ли бизнес инференса действительно зарабатывать. Рост объема вызовов моделей — лишь один сигнал роста спроса. Стоимость вычислений на единицу, скорость отклика, энергопотребление и совместимость программного обеспечения разных архитектур определят, готовы ли клиенты платить в долгосрочной перспективе. Для производителей специализированных чипов и облачных провайдеров вычислений внимание рынка в конечном итоге должно превратиться в использование клиентами, рост выручки и лучшую экономику единицы.
Заключение: спрос на вычисления стал яснее, но окупаемость инвестиций еще нужно проверять
Долгосрочные обязательства Anthropic по расходам на вычисления, структура финансирования Broadcom на $63 млрд и мультиархитектурная стратегия закупок Oracle показывают изменения, происходящие в цепочке ИИ-инфраструктуры. На стороне спроса компании-разработчики моделей заранее организуют вычислительные ресурсы через долгосрочные соглашения. На стороне капитала финансовые институты начинают участвовать в финансировании закупки и аренды оборудования. На стороне предложения производители чипов и облачные платформы конкурируют вокруг обучения, инференса и различных рабочих нагрузок.
Эти изменения в совокупности позволяют рынку легче оценить возможный масштаб спроса на вычисления в ближайшие годы и создают новые возможности роста для соответствующих компаний. Но повышение предсказуемости спроса не означает исчезновения рисков, а расширение каналов финансирования не означает, что проекты обязательно будут прибыльными.
$807 млрд — это не уже реализованная выручка, а финансирование на $63 млрд — не безрисковое предложение капитала. Они показывают, что спрос на вычисления получает более четкие контрактные договоренности и более разнообразную финансовую поддержку, но не решают проблему возврата на капитал ни для одной компании.
На следующем этапе рынку, возможно, нужно будет судить не только о том, сколько еще денег будет вложено в ИИ-инфраструктуру, но и о том, сколько выручки и денежного потока эти вложения в конечном итоге создадут и кто сможет сохранить прибыль в жесткой конкуренции. Заказы определяют возможности роста, финансирование влияет на скорость расширения, а денежный поток определяет, сможет ли этот бизнес существовать в долгосрочной перспективе.
Источники данных и пояснения
- Рыночные данные: закрытие американского рынка 27 октября 2026 года, пересчет по рыночному терминалу, данные индексов на основе сводок Associated Press и TradingKey.
- Финансовые данные: финансовая отчетность из рыночного терминала, Broadcom FY2026Q3, Oracle FY2027Q1, CoreWeave и Cerebras FY2026Q2, свободный денежный поток = операционный денежный поток минус капитальные затраты.
- Обязательства Anthropic по вычислениям: документы SEC и сводки СМИ, $807 млрд — оценка MarketWatch, в S-1 общая сумма не раскрыта, $417 млрд подписанных платежных обязательств и $125–150 млрд дополнительных договоренностей последовательно цитируются CNBC, Fortune и другими.
- Финансирование Broadcom: объявление Broadcom от 26 октября 2026 года и сообщение Reuters, последующий план облигаций на $21 млрд — сообщение Bloomberg, SpaceX $40 млрд и Meta $35 млрд (плюс дополнительный лимит $60 млрд) — ранее опубликованные сообщения.
- Сотрудничество Oracle по чипам: объявления Oracle и Cerebras, сообщение Reuters от 27 октября 2026 года.
Дисклеймер: данный материал предназначен только для общей информации и рыночных комментариев, основан на публичных данных по состоянию на указанное в тексте время, рыночные данные, ожидания и вероятности могут меняться в зависимости от рыночной ситуации. Мнения и инвестиционные стратегии третьих лиц, аналитиков или других лиц, цитируемые в тексте, отражают точку зрения соответствующих третьих лиц на определенный момент времени и не являются точкой зрения или рекомендацией BIT. Данный материал не является инвестиционным советом, инвестиционным исследованием, предложением, приглашением или рекомендацией в отношении каких-либо ценных бумаг, инвестиционных продуктов или торговых стратегий и не должен служить основанием для каких-либо инвестиционных решений. Финансовые рынки сопряжены с рисками, цены на ценные бумаги и рыночные показатели могут колебаться, исторические результаты и прошлые рыночные тенденции не являются гарантией будущих результатов. Инвесторы должны самостоятельно оценивать соответствующие риски с учетом собственной ситуации и при необходимости обращаться за профессиональной консультацией.
Данный контент предназначен исключительно для информационных и образовательных целей и не является инвестиционным советом, связанным с BTCC. BTCC прилагает все усилия, но не может гарантировать правдивость, точность или оригинальность вышеприведенного контента.