


От «дилеммы заключённого» к «рефлексивности»: рыночная игра, управляющая ИИ-торговлей
 Odaily
Автор оригинала: Лун Юэ
Источник оригинала: Wall Street Insights
На прошлой неделе одновременно проявились две линии риска в инфраструктуре ИИ: CoreWeave столкнулась с двойным ударом по акциям и облигациям, а стоимость финансирования резко выросла; огромные капитальные затраты Meta на ИИ и отрицательный свободный денежный поток вновь вызвали опасения рынка по поводу соотношения вложений и отдачи. Первое обнажило уязвимость финансирования высокозакредитованных инфраструктурных компаний, второе заставило инвесторов пересмотреть постоянно растущие капитальные затраты технологических гигантов.
Это не просто давление на две компании, а указание на один и тот же вопрос: когда строительство ИИ всё больше зависит от внешнего финансирования, как долго может продолжаться эта гонка вооружений?
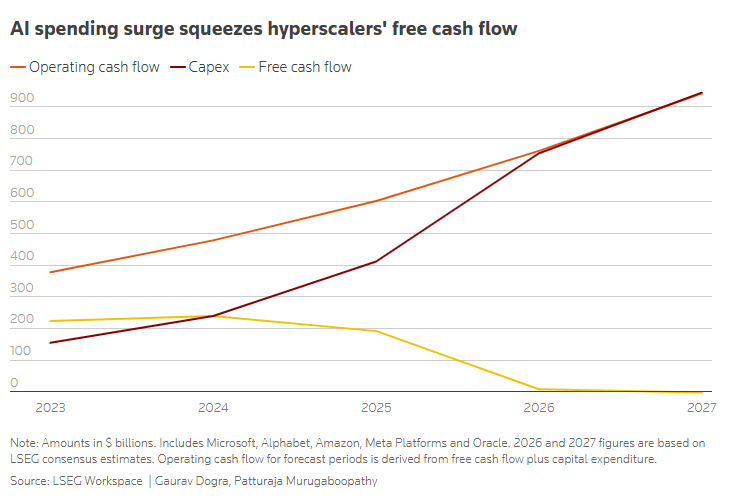
Гиганты облачных вычислений оказались в классической дилемме заключённого — все понимают цену коллективного переинвестирования, но никто не решается в одностороннем порядке нажать на тормоза. Согласно анализу Reuters консенсус-прогнозов LSEG, пять гиперскейлеров — Microsoft, Alphabet, Amazon, Meta и Oracle — ожидается, что к 2027 году их совокупные капитальные затраты превысят свободный денежный поток: на каждый дополнительный доллар операционного денежного потока будет приходиться около 1,57 доллара дополнительных капитальных затрат. Этот разрыв превращает технологические платформы, некогда известные своей «лёгкостью активов», в новую бизнес-модель, сильно зависящую от рынков капитала.
Инвестор Citrini в интервью подкасту Monetary Matters прямо указал на ключевой риск этой трансформации: «В первые три года этой сделки с ИИ у падений, вызванных настроениями, был предел — потому что большая часть расходов шла из операционного денежного потока гиперскейлеров. Но теперь всё больше инфраструктуры финансируется на основе довольно впечатляющих ожиданий». Когда источник финансирования смещается с внутреннего денежного потока на выпуск акций и долговое финансирование, рыночные настроения сами получают способность напрямую влиять на масштаб реальных инвестиций.
Если рыночные настроения резко ухудшатся, эти дополнительные средства иссякнут — потому что это уже не компания тратит свои деньги, а решение принимает рынок.
Именно в этом заключается риск «рефлексивности» (Reflexivity) — это циклическое двустороннее взаимодействие и влияние между причиной и следствием: уверенность поддерживает финансирование, финансирование поддерживает инвестиции; как только уверенность ослабевает, сокращение капитала, в свою очередь, бьёт по инвестициям и ожиданиям роста, образуя негативный цикл.
ИИ меняет технологических гигантов и одновременно меняет их собственную бизнес-модель. Логика, движущая эту гонку инфраструктурных вооружений в сфере ИИ, возможно, уже незаметно сместилась от «инвестиции стимулируют рост» к «уверенность определяет инвестиции».
Никто не смеет остановиться: структура игры в дилемме заключённого
Исследовательский отчёт Cornell Capital Group «Дилемма заключённого в ИИ» довольно чётко описывает внутреннюю логику этой гонки вооружений: любой гигант, который сделает большую ставку на ИИ, а конкуренты — нет, сможет получить доминирование на рынке; если сам не инвестирует, а конкуренты инвестируют, то столкнётся с риском выбывания. Поэтому, независимо от выбора конкурентов, агрессивное инвестирование является «рациональной стратегией» для каждой компании.
Цифры подтверждают интенсивность этой логики. В 2024 году совокупные капитальные затраты Amazon, Alphabet, Microsoft, Meta и Apple составили около 227 миллиардов долларов; в 2025 году эта цифра подскочила до 391 миллиарда долларов; прогнозы руководства на 2026 год указывают, что общая сумма может превысить 635 миллиардов долларов. Goldman Sachs прогнозирует, что с 2025 по 2027 год совокупные капитальные затраты гиперскейлеров достигнут от 1,15 до 1,4 триллиона долларов — более чем вдвое больше 477 миллиардов долларов за 2022–2024 годы.
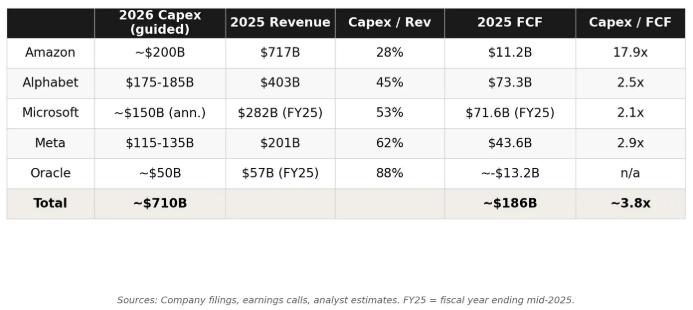
Если говорить о конкретных компаниях, прогнозы на 2026 год ещё более агрессивны: Amazon планирует потратить 200 миллиардов долларов, Alphabet прогнозирует от 175 до 185 миллиардов долларов, а её генеральный директор Сундар Пичаи даже заявил, что «эта цифра может оказаться недостаточной», Meta прогнозирует до 135 миллиардов долларов.
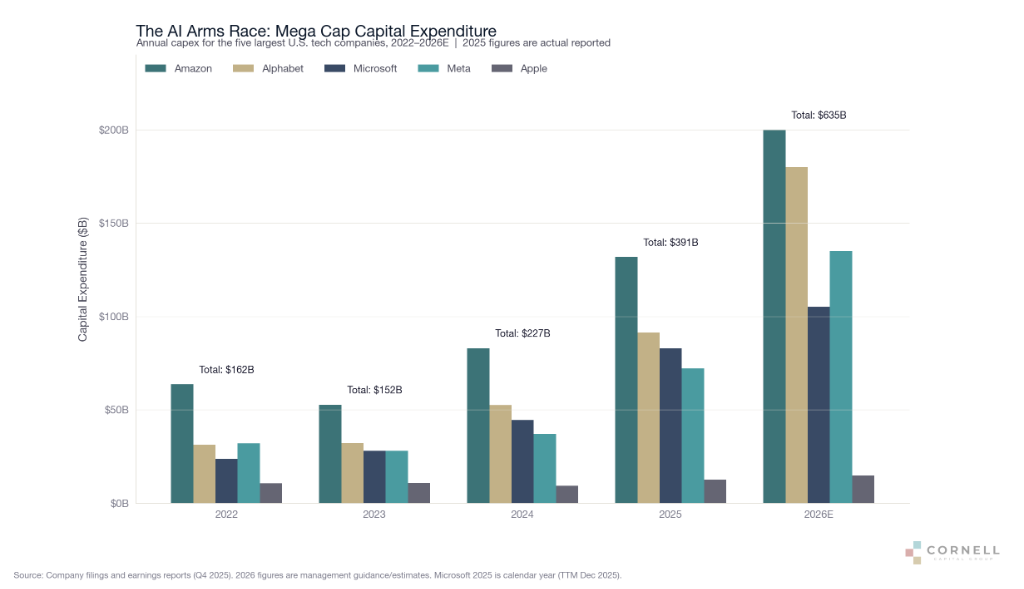
Аналитик Амин Мрини в своём отчёте «Дилемма заключённого на 700 миллиардов долларов» отметил, что совокупные капитальные затраты этих пяти компаний на 2026 год примерно в 3,8 раза превышают их совокупный свободный денежный поток — «компании, исторически наиболее способные генерировать денежные средства, находятся на траектории, при которой на каждый доллар свободного денежного потока тратится почти 4 доллара, а разрыв покрывается рекордными выпусками долговых обязательств».
Структурная причина этой дилеммы кроется в несжимаемости инфраструктуры. Центры обработки данных, энергетические соглашения, специализированные чипы — всё это требует многолетних циклов предварительных закупок и строительства. К тому времени, когда спрос становится очевидным в доходах, окно для реагирования уже закрыто. Мрини пишет: «Именно эта задержка превращает ожидания в обязательства».
Зеркало истории: судьба железных дорог, авиации и оптоволокна
Отчёт Cornell Capital ссылается на три исторических эпизода, которые дают отрезвляющую систему координат для этой гонки вооружений в сфере ИИ.
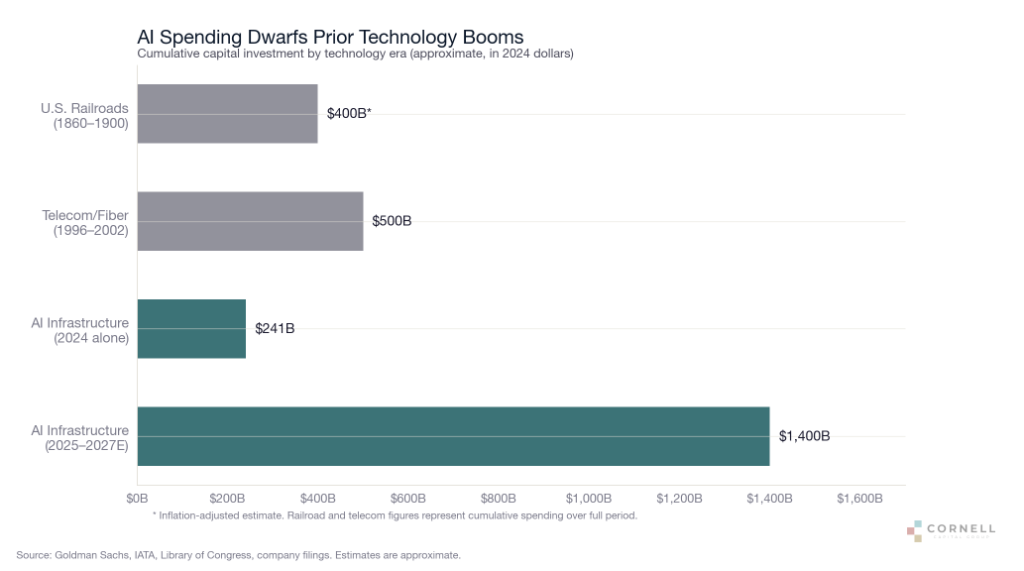
Во время железнодорожного бума в США в XIX веке общая сумма железнодорожных акций и облигаций достигла 10,6 миллиарда долларов (около 400 миллиардов долларов в сегодняшних деньгах), что значительно превышало тогдашний государственный долг в 1,2 миллиарда долларов. Железные дороги действительно изменили Америку, но во время «Долгой депрессии» после паники 1873 года 90% железнодорожных компаний обанкротились, а во время паники 1893 года четверть железнодорожных путей перешла под внешнее управление. Выиграли производители, фермеры и торговцы, а не акционеры железных дорог.
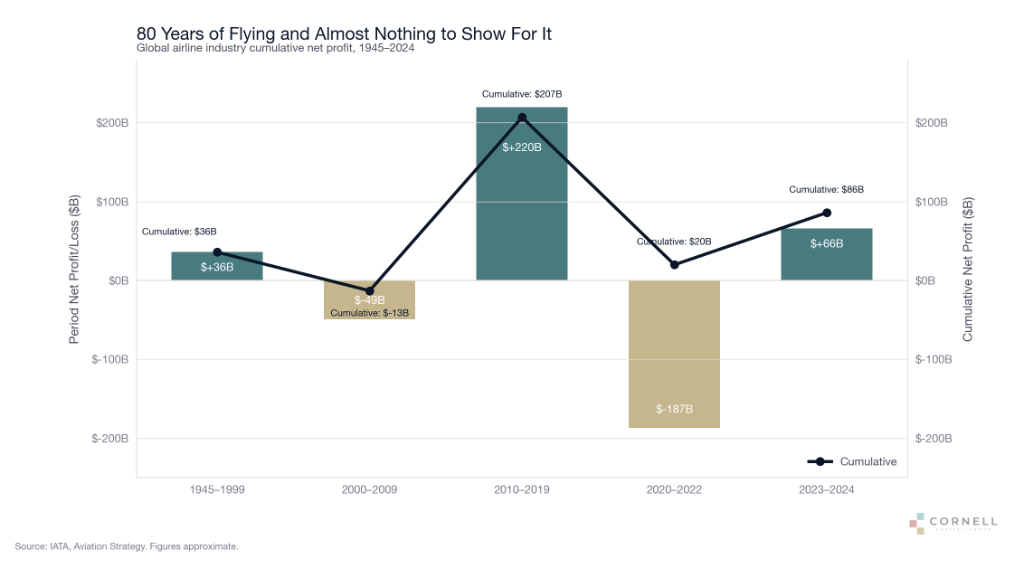
История коммерческой авиации ещё более показательна. За последние 80 лет совокупная чистая прибыль мировой авиационной отрасли составила около 86 миллиардов долларов, а только за три года пандемии COVID-19 было потеряно почти 190 миллиардов долларов. Уоррен Баффет так резюмировал эту структурную дилемму: «Если бы дальновидный капиталист присутствовал в Китти-Хок, его лучшим решением было бы сбить самолёт Орвилла Райта — это сэкономило бы будущим инвесторам массу проблем». Сам Баффет в 2020 году в итоге закрыл позиции в четырёх американских авиакомпаниях с убытком около 5 миллиардов долларов.
Телекоммуникационный пузырь конца 1990-х годов — самая прямая аналогия. Тогда более 500 миллиардов долларов было вложено в оптоволоконные кабели и беспроводные сети, в основном за счёт долгового финансирования. К 2002 году более 23 крупных телекоммуникационных компаний подали заявления о банкротстве, около 2 триллионов долларов рыночной стоимости испарилось, а менее 5% проложенного оптоволокна было использовано. Однако именно дешёвая пропускная способность, оставленная этими обанкротившимися инвесторами, породила Netflix, YouTube и всю индустрию облачных вычислений.
Вывод Cornell Capital бьёт точно в цель: «Парадокс прорывных технологий заключается в том, что чем больше компании тратят и чем острее конкуренция, тем быстрее технология становится товаром. Коммодитизация — благо для потребителей, но подрывает прибыльность инвесторов.»
Разрыв в денежных потоках: стресс-тест на уровне данных
Анализ Reuters данных LSEG даёт эмпирическое подтверждение вышеизложенной логике.
Oracle в настоящее время является наиболее ярким примером давления. Отношение её капитальных затрат к операционному денежному потоку выросло с 47% в 2022 финансовом году до 174% в 2026 финансовом году (оканчивающемся в мае этого года) — при капитальных затратах в 55,7 миллиарда долларов и операционном денежном потоке всего в 32 миллиарда долларов, свободный денежный поток стал отрицательным. Акции компании с начала года упали на 36%, и она планирует привлечь от 45 до 50 миллиардов долларов за счёт долгового и акционерного финансирования для расширения облачной инфраструктуры.
Microsoft в последнем финансовом квартале зафиксировала операционный денежный поток в размере 35,8 миллиарда долларов, а капитальные затраты (включая финансовый лизинг) за тот же период составили 37,5 миллиарда долларов. Операционный денежный поток Amazon за последние 12 месяцев вырос на 30% в годовом исчислении до 148,5 миллиарда долларов, но свободный денежный поток снизился до 1,2 миллиарда долларов.
Главный рыночный стратег Futurum Equities Шей Болур отметил: «Инвесторы недооценивают, насколько ИИ фундаментально меняет бизнес-модель крупных технологических компаний. Исторически эти компании рассматривались как компании с низкой долей основных средств, поскольку рост выручки мог значительно опережать потребности в капитале, но ИИ толкает их к гибридной модели, в которой экономика программного обеспечения, рекламы и облачных вычислений всё больше зависит от огромных расходов на физическую инфраструктуру».
Расчёты Мрини ещё более суровы: если экстраполировать капитальные затраты до 2027 года в соответствии с текущими прогнозами и взять за основу 15-процентную доналоговую доходность инвестиций, то выручка от ИИ-вычислений должна достичь примерно 2,9 триллиона долларов к 2030 году, чтобы покрыть стоимость уже развёрнутого капитала — это более чем в три раза превышает текущий размер всего рынка облачных вычислений. Исходя из текущей базы примерно в 211 миллиардов долларов, это означает необходимость поддерживать годовой рост около 68% в течение пяти лет подряд, «что не имеет прецедентов на рынке инфраструктуры».
Рефлексивность: когда структура финансирования меняет природу риска
Описание Citrini этой трансформации в интервью — одна из самых точных рамок для понимания текущих рисков сделки с ИИ.
Он делит изменение структуры финансирования инвестиций в ИИ на два этапа. На первом этапе гиперскейлеры поддерживали расходы за счёт собственного операционного денежного потока, что означало: как бы ни колебались рыночные настроения, пока эти компании продолжают вкладывать средства, фундаментальные показатели бенефициаров, таких как производители полупроводников, имеют нижний предел. «Будь то тарифы, кэрри-трейд с иеной или то, о чём мы беспокоились в сентябре 2023 года — я уже и не помню, — фундаментальные показатели всё равно улучшались».
На втором этапе, то есть сейчас, ситуация принципиально иная. Citrini прямо говорит: «Теперь почти каждый дополнительный доллар расходов в сфере ИИ поступает из акционерного финансирования — будь то венчурный капитал или публичный рынок — и долгового финансирования. Это означает, что ИИ может становиться более полезным, объёмы использования могут продолжать расти, но вы, возможно, переплатили за вычислительные мощности, которые его обеспечивают; или же настроения могут вызвать гораздо более сильный шок — потому что, в отличие от прежней поддержки фундаментальными показателями, если рыночные настроения развернутся, эти дополнительные средства иссякнут, поскольку это уже не просто компания тратит деньги, а решение принимает рынок».
Суть этого механизма в том, что изменение источника финансирования превращает рыночные настроения из экзогенной переменной в эндогенную, способную напрямую влиять на масштаб инвестиций. Citrini называет эту динамику «рефлексивностью» — уверенность поддерживает финансирование, финансирование поддерживает инвестиции, инвестиции поддерживают ожидания по выручке, а ожидания по выручке, в свою очередь, поддерживают уверенность. И как только в каком-либо звене этой цепочки появляется трещина, вся положительная обратная связь может развернуться вспять.
Он приводит конкретный сценарий-триггер: «Я думаю, что поворот в этом цикле произойдёт со вздохом, а не со взрывом. Это не будет дефолт какой-то компании, вызвавший крах, а скорее: мы понизим консолидированный прогноз ARR лаборатории с 400 до 360 миллиардов долларов, и поскольку этот рост уже полностью заложен в цены, это небольшое изменение распространится наружу и потянет всю систему вниз».
Парадокс Джевонса не срабатывает: ключевой пробел в эластичности спроса
Одно из ключевых оптимистичных допущений, лежащих в основе инвестиций в инфраструктуру ИИ, — «парадокс Джевонса» (Jevons Paradox): снижение стоимости вычислений стимулирует взрывной рост спроса, который поглотит все новые мощности. Мрини в своём отчёте признаёт существование этой логики, но одновременно указывает на её ограничения в контексте ИИ: корпоративная интеграция идёт медленно, регуляторные ограничения реальны, а повышение эффективности происходит в основном на уровне моделей, поэтому реакция спроса может направиться к разработчикам приложений и поставщикам моделей, а не к инфраструктурному уровню, продающему вычислительные мощности. «Парадокс Джевонса может выполняться для ИИ как технологии и одновременно не выполняться для инфраструктуры ИИ как бизнес-модели».
Citrini ссылается на данные экономического индекса, опубликованного Anthropic: при снижении стоимости задачи на 10% объём использования увеличивается лишь примерно на 3%. Возможно, когда модель работает плохо, спрос на токены даже выше, потому что приходится постоянно вносить правки. «Это вовсе не парадокс Джевонса». Он также отмечает, что текущий рост выручки от ИИ составляет около 25–30% в год, а рост капитальных затрат приближается к 60–70%, и разрыв между ними увеличивается с каждым циклом прогнозов.
Он даёт чёткие условия для ответа на вопрос «когда снова будет позитивно настроен по полупроводникам»: «Если мы увидим устойчивый рост платного использования, повторное ускорение темпов роста и возможность реально поддерживать финансирование за счёт денежных потоков клиентов — для этого требуется реальное повышение уровня внедрения, особенно в отношении самых передовых моделей».
Рынок уже начал различать: кто продаёт вычисления, а кто зарабатывает на ИИ
При одинаково высоких капитальных затратах на ИИ реакция рынка на разные компании уже дифференцировалась.
Мрини отмечает, что Meta получила признание рынка потому, что её инвестиции в ИИ уже отразились в улучшении таргетинга рекламы и измерения её эффективности, что привело к росту выручки и повышению маржи. Здесь вычисления встроены в бизнес, обладающий ценовой властью, а повышение эффективности напрямую снижает стоимость услуг.
В отличие от этого, Google и Microsoft всё ещё находятся на этапе, когда вложения более очевидны, а отдача на уровне приложений ещё не полностью отражена в отчётах о прибылях и убытках. Обе компании встраивают ИИ в поиск, офисное программное обеспечение, Android, корпоративную совместную работу и инструменты интеллектуальных агентов, а также борются за точку входа в оркестрацию и координацию рабочих процессов интеллектуальных агентов. Но в краткосрочной перспективе рынок в первую очередь видит счета за центры обработки данных.
Положение Amazon и Oracle ближе к положению поставщиков инфраструктуры. Хотя у Amazon есть такие разработки, как Alexa+ и собственные чипы Trainium, большая часть инвестиций по-прежнему направлена на почасовую продажу вычислительных мощностей AWS; Oracle ещё сильнее зависит от облачной инфраструктуры, и давление на финансирование у неё более выражено.
Разница в том, могут ли инвестиции в ИИ трансформироваться в доход от продуктов, обладающих ценовой властью, или же они в основном зависят от продажи стандартизированных вычислительных ресурсов.
Это и есть важнейшая разделительная линия следующего этапа сделки с ИИ: сами по себе капитальные затраты больше не являются достаточным позитивным фактором, рынку необходимо увидеть более чёткую передачу между выручкой, маржой и денежным потоком.
Reuters цитирует старшего трейдера Winthrop Capital Management Фредди Лаврича: «В ближайшие два-три года компаниям необходимо доказать, что ИИ приносит дополнительную выручку, расширяет маржу и улучшает денежный поток. Если эти финансовые выгоды не проявятся, рынок начнёт задаваться вопросом, не зашёл ли этот раунд инвестиций слишком далеко».
Настоящее испытание сделки с ИИ — сможет ли капитал дождаться реализации отдачи
Технологический прогресс, принесённый ИИ, никуда не делся, и спрос не испарился в воздухе. Гиперскейлеры продолжают наращивать инвестиции в инфраструктуру, что как раз свидетельствует об их уверенности в том, что ИИ станет ядром долгосрочной конкурентоспособности.
Проблема в том, что все участники считают, что не могут позволить себе отсутствовать, и поэтому могут совместно создать избыточное предложение; все участники повышают интенсивность финансирования, и рыночные настроения могут превратиться из стороннего наблюдателя в переменную, определяющую масштаб инвестиций.
Дилемма заключённого объясняет, почему гиганты продолжают наращивать вложения: все боятся отстать.
Рефлексивность объясняет, почему рынок стал хрупким: когда внутренний денежный поток не может покрыть новые инвестиции, цены акций, облигации, готовность финансировать и капитальные затраты начинают влиять друг на друга. В оптимистичные времена этот механизм усиливает экспансию; как только скорость реализации выручки оказывается ниже ожиданий, он точно так же усиливает сжатие.
Станет ли инфраструктура ИИ в конечном счёте высокодоходным активом или дорогой бесконечной гонкой коммодитизации, зависит от одного простого, но крайне трудного вопроса: сможет ли рост спроса опередить снижение цен на вычисления, и будет ли ответ на этот вопрос доказан до того, как оборудование, в которое вложены средства сегодня, завершит амортизацию.
Данный контент предназначен исключительно для информационных и образовательных целей и не является инвестиционным советом, связанным с BTCC. BTCC прилагает все усилия, но не может гарантировать правдивость, точность или оригинальность вышеприведенного контента.