


Краткий обзор проспекта Anthropic: пять сооснователей продают акции, компания не привлекает ни цента
 Odaily
Оригинал | Odaily News (@OdailyChina)
Автор | Скоростной курьер @Odaily News
Вечером 26 октября по пекинскому времени компания в сфере искусственного интеллекта Anthropic подала в Комиссию по ценным бумагам и биржам США (SEC) заявку на первичное публичное размещение акций (IPO). Согласно форме S-1 (нажмите для перехода), поданной Anthropic, компания планирует начать торги на Глобальном рынке Nasdaq под тикером «ANT». Anthropic уже в июне конфиденциально подала заявку на листинг. В документах указано, что количество выпускаемых акций, ценовой диапазон и скидка андеррайтера на обложке проспекта оставлены пустыми; всего в IPO участвует 21 андеррайтер, главными андеррайтерами листинга Anthropic выступают Goldman Sachs Group и Morgan Stanley.
Поскольку оригинальный документ насчитывает сотни страниц, а некоторые данные существенно отличаются от ранее опубликованного Reuters черновика, Odaily News приводит ключевые моменты IPO для быстрого ознакомления читателей.
Пять цифр, расходящихся с распространёнными на рынке данными
Операционный убыток 693 млн долларов, а не 8,7 млрд долларов
С момента публикации Reuters черновика проспекта в конце сентября китайские СМИ в целом описывали «операционный убыток» Anthropic за первое полугодие 2026 года как около 8,7 млрд долларов. В отчёте о прибылях и убытках проспекта статья операционного убытка составляет минус 693 млн долларов.
Расчёт 8,7 млрд долларов получен как чистый убыток 80,748 млрд долларов минус убыток от изменения справедливой стоимости 72,388 млрд долларов. В проспекте это изменение объясняется так: «Эти изменения в основном вызваны ростом справедливой стоимости наших непогашенных конвертируемых векселей, что обусловлено повышением стоимости предприятия в соответствующие периоды».
За тот же период операционный убыток сократился с 2,135 млрд долларов в первом полугодии 2025 года до 693 млн долларов, снижение на 67,5%. Согласно проспекту, операционная выручка за тот же период выросла в 14 раз по сравнению с аналогичным периодом прошлого года.
Денежные средства и краткосрочные инвестиции — 131,651 млрд долларов
Широко распространённая цифра «денежных средств всего 20,28 млрд долларов» соответствует состоянию на 31 декабря 2025 года. Баланс в проспекте обновлён до 30 июня 2026 года: денежные средства и их эквиваленты 112,389 млрд долларов, краткосрочные инвестиции 19,262 млрд долларов, итого 131,651 млрд долларов. Отчёт о движении денежных средств показывает, что в первом полугодии 2026 года чистый приток от финансовой деятельности составил 110,774 млрд долларов, а денежные средства и ограниченные денежные средства на конец периода — 114,918 млрд долларов.
«Обязательства по вычислительным мощностям на 518 млрд долларов» в документе не подтверждаются
Ранее просочившийся черновик утверждал: «Anthropic планирует в течение следующего года потратить 518 млрд долларов на облачные вычисления, вычислительные мощности и инфраструктуру». Однако поиск по всему тексту проспекта по запросам «518 billion» и «450 billion» не даёт результатов, а таблица договорных обязательств на этапе предварительного проспекта не заполнена конкретными суммами. Можно проверить по каждой сделке суммы контрактов с контрагентами:
Microsoft — не менее 44,9 млрд долларов, период с ноября 2026 года по май 2033 года. Google — не менее 114,5 млрд долларов, с апреля 2026 года по июль 2033 года. Amazon — не менее 110 млрд долларов, с мая 2026 года по апрель 2036 года.
SpaceXAI — до 120,5 млрд долларов, до 2029 года. Nscale — до 44,6 млрд долларов, до 2033 года. Lambda — 41,3 млрд долларов, до 2034 года. Первоначальная закупка стоек AMD Helios, как ожидается, превысит 20 млрд долларов.
Кроме того, дополнительная закупка TPU у Google на сумму от 125 до 150 млрд долларов, поставки с 2028 по 2031 год. Обязательства по аренде оборудования через Broadcom — до 42 млрд долларов.
При этом соглашения с Microsoft и Amazon содержат положения о компенсации разницы. В проспекте указано, что если фактическое потребление окажется ниже обязательного объёма, необходимо выплатить Google разницу, которая рассчитывается по механизму true-up; соглашение с Amazon имеет аналогичное условие.
Цифры концентрации клиентов — в примечаниях к финансовой отчётности
В основном тексте проспекта лишь сказано: «Значительная часть нашей выручки поступает от ограниченного числа клиентов», но конкретные пропорции не указаны; конкретные цифры приведены в примечании F-16: в 2025 году на клиента A и клиента B приходилось по 12% операционной выручки, в первом полугодии 2025 года на клиента B — 18%, в 2023 году на клиента C — 43%, а в первом полугодии 2026 года показатель снизился до 11%.
В том же примечании раскрыто, что доля выручки от продаж через канал поставщиков облачных услуг (CSP) в общей операционной выручке составила 11% в 2023 году, 32% в 2024 году, 47% в 2025 году и выросла до 48% в первом полугодии 2026 года. Доля чистой дебиторской задолженности, возникшей через тот же канал, в общей дебиторской задолженности составила 42% в 2024 году, 60% в 2025 году и 58% в июне 2026 года.
В проспекте зависимость от облачных провайдеров отнесена к факторам риска: «Мы зависим от ограниченного числа поставщиков облачных услуг и поставщиков, некоторые из которых имеют с нами стратегические и инвестиционные отношения и одновременно являются нашими клиентами. Сложная ситуация, порождаемая такими отношениями, может привести к конфликтам интересов и негативно повлиять на нашу способность получать вычислительные мощности».
Коэффициент удержания чистой выручки — 900%
Значение 500%, цитируемое рынком, взято из подкаст-интервью финансового директора Кришны Рао в мае 2026 года. В основном тексте проспекта раскрыто, что по состоянию на 30 сентября 2026 года коэффициент удержания чистой выручки (NRR) составляет около 900%.
В проспекте также поясняется методика расчёта этого показателя: «Базовый период — три месяца, заканчивающиеся за год до даты измерения, числитель — выручка за три месяца, предшествующие дате измерения; клиенты с выручкой менее 1 доллара в базовом периоде, а также пользователи фиксированных подписок Claude Pro и Claude Max в расчёт не включаются».
Run-Rate Revenue: собственная методика проспекта отличается от ARR
В разделе определений проспекта приведён метод расчёта Run-Rate Revenue: это годовая оценка нашей деятельности по получению выручки на определённую дату измерения, рассчитываемая как сумма: (1) потребительские сборы за последние 28 дней до даты измерения, умноженные на 13, и (2) ежемесячные абонентские сборы на дату измерения, умноженные на 12.
Потребительские сборы рассчитываются за последние 28 дней и умножаются на 13, а не на 12, как принято в отрасли.
Конкретное значение этого показателя в проспекте оставлено пустым, место раскрытия — «По состоянию на 31 октября 2026 года наша Run-Rate Revenue составляет ___ долларов».
В разделе факторов риска проспекта этот показатель ограничивается: «Таким образом, эти показатели могут неточно отражать наши фактические результаты или будущие результаты. Такие показатели, как Run-Rate Revenue, коэффициент удержания чистой выручки, количество клиентов и показатель успешности Claude, основаны на многочисленных допущениях и ограничениях».
Квартальный рост выручки к предыдущему кварталу: снижение со 132% до 45%
Раскрытая в проспекте квартальная операционная выручка: первый квартал 2026 года — 4,7 млрд долларов, второй квартал — 11,6 млрд долларов, третий квартал — 16,8 млрд долларов. Рост во втором квартале к предыдущему — 132%, в третьем квартале — 45%.
Динамика месячного годового регулярного дохода (ARR): конец 2025 года — 9 млрд долларов, февраль 2026 года — 30 млрд долларов, май — 47 млрд долларов, июль — 65 млрд долларов, конец третьего квартала — 67 млрд долларов.
Компания приводит три объяснения замедления роста: конкурент OpenAI выпустил GPT-5.6 и GPT-6 Astra и снизил цены, борясь за рынок агентов; собственные меры компании по борьбе с дистилляцией привели к блокировке соответствующих аккаунтов и оттоку клиентов; около 5–7% операционной выручки приходится на деятельность по дистилляции моделей, и эта доля, как ожидается, ещё снизится в четвёртом квартале.
В проспекте также раскрыто различие в методиках: операционная выручка включает продажи через облачные платформы и не исключает комиссию платформ, тогда как годовой доход, раскрываемый OpenAI, представляет собой чистую выручку после вычета комиссий, поэтому эти показатели напрямую несопоставимы.
Пять классов акций, два класса выпущены всего по 1 акции
Структура капитала, раскрытая на обложке проспекта, включает пять классов, обыкновенные акции класса T и класса F выпущены по 1 акции, количество выпущенных обыкновенных акций класса E равно 0, как показано ниже:
Класс T принадлежит Long-Term Benefit Trust (LTBT). В проспекте говорится, что назначение этого траста: «Действовать как независимый орган, состоящий из финансово незаинтересованных доверительных управляющих, обладающих профессиональными компетенциями в области безопасности ИИ, национальной безопасности, государственной политики и социальных предприятий».
Этот траст может избирать и отстранять директоров класса T; избранные им директора класса T составят большинство разрешённых мест в совете директоров. Обыкновенные акции класса T в остальном не имеют права голоса и экономических прав.
Класс F будет выпущен перед данным размещением компании Founder LLC, состоящей из семи сооснователей, и будет持有 50,1% общего числа голосов. Обыкновенные акции класса N не имеют права голоса, их держателями являются основные стратегические деловые партнёры. Anthropic считает себя «контролируемой компанией» по правилам Nasdaq.
В разделе факторов риска проспекта дословно сказано: «Наша структура акционерного капитала содержит ряд недавно разработанных положений, не характерных для других компаний с многоуровневой структурой голосов, которые могут фактически лишить держателей обыкновенных акций класса A возможности влиять на важные решения, включая смену контроля. Наша структура акционерного капитала в обозримом будущем сосредоточит право голоса у LTBT и Founder LLC и приведёт к тому, что право голоса этих двух субъектов не будет происходить из их экономического интереса в компании или соответствовать ему».
В разделе о структуре управления далее указано: «Таким образом, держатели обыкновенных акций класса A, как правило, не смогут влиять на исход любых вопросов, выносимых на голосование акционеров, или на результаты выборов директоров, независимо от того, как они голосуют, — если только большинство остающихся сооснователей не сможет договориться о том, как голосовать обыкновенными акциями класса F».
Каждый рост цены акций на 50% может вызвать дополнительную эмиссию в пользу благотворительного фонда
Компания уже пожертвовала 846 840 960 обыкновенных акций класса N своей дочерней компании Anthropic Public Benefit Fund, что составляет 5% акций с полным разводнением по состоянию на 30 июня 2026 года. Совет директоров дополнительно уполномочен при каждом росте цены акций на 50% по сравнению с предыдущим ценовым рубежом (начиная с цены данного IPO) выпускать в пользу этого фонда или назначенных лиц дополнительные обыкновенные акции класса N в количестве, не превышающем 2% от суммы уже выпущенных акций, неисполненных опционов, не перешедших RSU и т. д.
Это полномочие осуществляется по усмотрению совета директоров. Семь сооснователей дополнительно обязались направить 80% лично принадлежащих им акций Anthropic на благотворительные цели.
В совете директоров шесть человек, включая сооснователя Netflix
Список директоров и руководителей, раскрытый в проспекте (по состоянию на 30 сентября 2026 года):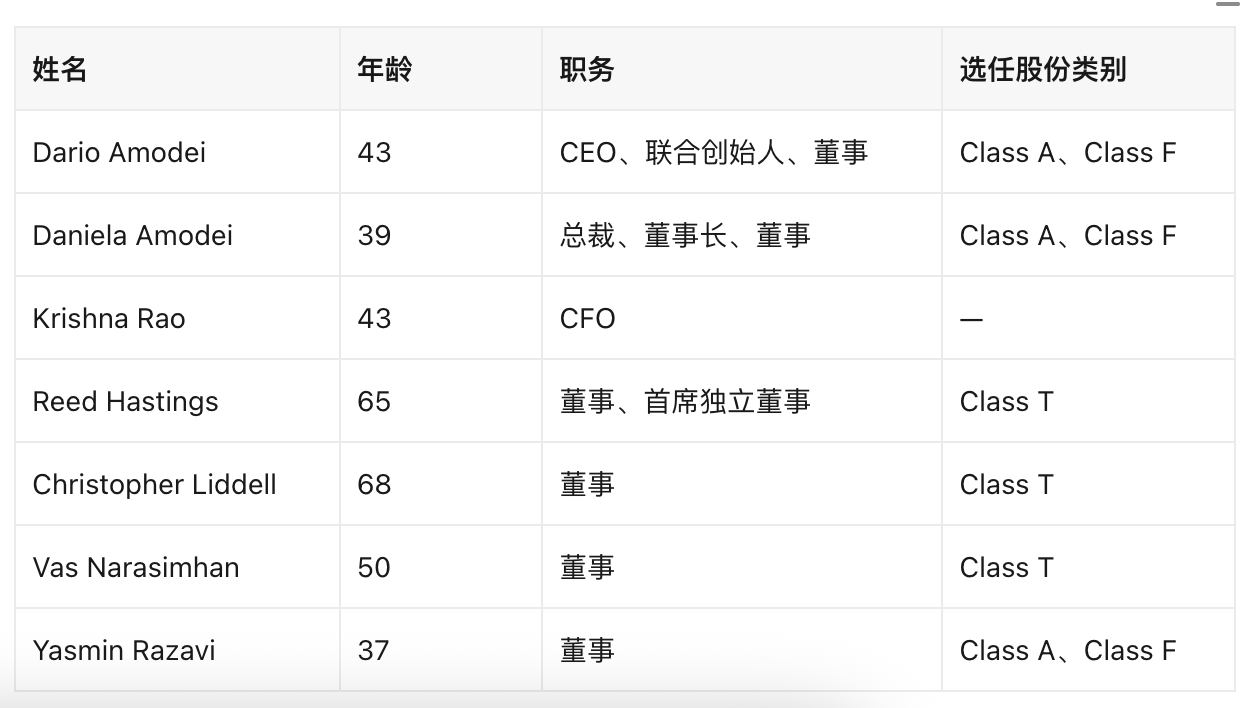
В компании созданы четыре комитета: аудиторский, компенсационный, по назначениям и управлению (NGC), по безопасности и рискам; аудиторский и компенсационный комитеты полностью состоят из независимых директоров. Джей Крепс покинул совет директоров в мае 2026 года, Кристофер Лидделл присоединился в феврале 2026 года, Вас Нарасимхан — в апреле 2026 года.
Пять сооснователей являются продающими акционерами в данном размещении
В разделе проспекта «Основные акционеры и продающие акционеры» указано, что пять сооснователей как продающие акционеры сокращают долю обыкновенных акций класса A:
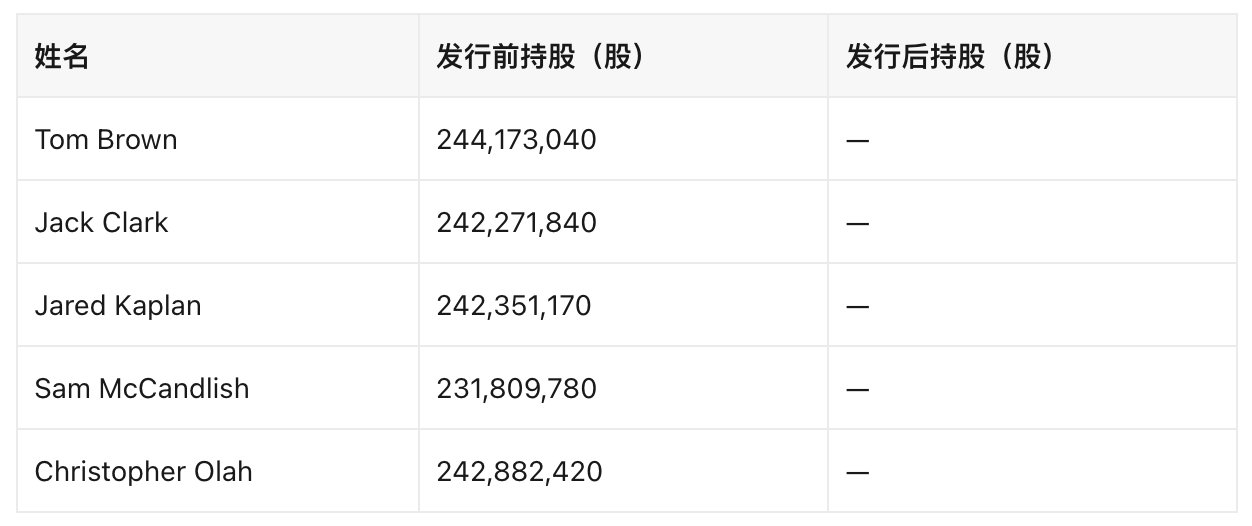
Официально заявлено прямо: «Мы продаём обыкновенные акции класса A, а продающие акционеры, указанные в настоящем проспекте, отдельно продают часть обыкновенных акций класса A. Компания не получает никаких средств от продажи наших обыкновенных акций класса A любым продающим акционером».
Сторонами андеррайтингового соглашения также являются три стороны: «Мы, продающие акционеры и перечисленные ниже андеррайтеры заключим андеррайтинговое соглашение в отношении обыкновенных акций класса A, размещаемых в рамках данного предложения».
Согласно формулировкам проспекта, основные цели данного размещения включают «упорядоченное распределение акций для продающих акционеров», то есть в основном обслуживают сокращение долей продающих акционеров.
5 300 сотрудников, 90% кода написано Claude
По состоянию на 30 сентября 2026 года в компании около 5 300 штатных сотрудников, большинство из которых работают в отделах исследований, разработки и продукта. Выручка за последние двенадцать месяцев (TTM) выросла примерно на 1 200% по сравнению с аналогичным периодом прошлого года, численность персонала за тот же период выросла примерно на 170%, выручка на сотрудника за TTM выросла с 1,4 млн долларов до более чем 6,6 млн долларов.
В разделе о бизнесе раскрыто, что в сентябре 2026 года более 90% вклада в кодовую базу компании написано Claude, а среднесуточный объём кода на человека в третьем квартале превысил среднегодовой показатель 2024 года более чем в 45 раз.
Что касается структуры клиентов, число клиентов, приносящих более 100 тыс. долларов выручки за TTM, выросло с более чем 950 на 30 сентября 2025 года до более чем 11 900; клиентов с выручкой более 1 млн долларов за TTM — более 1 900; с выручкой более 10 млн долларов — около 250. В проспекте говорится, что первая группа уже охватывает все компании из первой десятки Fortune, более половины Fortune 500 и более 30% Global 2000.
В проспекте также раскрыта концентрация выручки на клиентах с высоким потреблением: в третьем квартале 2026 года пользователи Claude Enterprise, не использующие Claude Code, тратили в среднем менее 75 долларов в месяц, а расходы верхних 5% пользователей, использующих Claude Code, примерно в 20 раз выше.
Безопасность ИИ: масштаб формулировок о рисках и пробел в расходах
Раздел факторов риска занимает около трети основного текста. В проспекте последствия, которые могут вызвать передовые системы ИИ, описаны так: «Передовые системы ИИ, если они разрабатываются, развёртываются и эксплуатируются без надлежащих мер безопасности, надзора и защиты, могут представлять катастрофические или экзистенциальные риски для человечества, особенно когда такие системы используются не по назначению, копируются, превращаются в оружие или им разрешается действовать в высокой степени автономно».
Относительно поведения моделей в проспекте сказано, что модели, включая собственные модели Anthropic, уже демонстрировали и могут в будущем демонстрировать неожиданное стратегическое или самосохранительное поведение: «попытки сопротивляться отключению, скрывать или манипулировать информацией, или генерировать результаты, которые могут быть истолкованы как принуждающие, обманные или манипулятивные, включая поведение, похожее на вымогательство, или попытки влиять на людей, принимающих решения, чтобы сохранить дальнейшую работу модели или доступ к ней».
О последствиях автономного выполнения действий агентами в проспекте предупреждается: «Ошибки, отклонение от целей или уязвимости безопасности могут привести к реальным последствиям — в том числе таким, которые трудно или невозможно обратить вспять, например, внесение изменений в код, удаление или изменение данных или совершение финансовых транзакций, — и эффективное вмешательство может не успеть произойти».
Компания также раскрывает соотношение между скоростью собственных исследований и вложениями в безопасность: «Мы уже наблюдаем, что наши модели ускоряют продвижение наших собственных исследований. Мы должны распределять ограниченные ресурсы, капитал и таланты между работой, связанной с безопасностью, и другими планами, при этом наши вложения в безопасность часто не имеют явной отдачи».
О компромиссах в продуктах в проспекте сказано: «Мы решили не разрабатывать некоторые коммерчески привлекательные продукты, такие как модели генерации изображений и видео, чтобы направить вычислительные ресурсы на наши исследовательские приоритеты и приоритеты безопасности».
Поиск по всему тексту показывает, что формулировок, связанных с safety research, всего 12, конкретные суммы расходов не раскрыты.
Собственное понятие проспекта: мощный ИИ
В разделе о бизнесе для «мощного ИИ» (Powerful AI) приведены пять характеристик:
Когнитивные способности достигают или превосходят уровень ведущих экспертов-людей в большинстве профессиональных и научных областей; может оперировать всеми интерфейсами, доступными при виртуальной работе человека, включая текст, аудио, видео и прямое управление компьютером; может автономно рассуждать над сложными задачами в течение длительного времени — часов, дней или даже недель — и при необходимости активно запрашивать уточнения и обратную связь; может координироваться между несколькими экземплярами и сотрудничать с людьми и другими системами ИИ; может взаимодействовать с физическим миром через цифровые соединения, управляя лабораторным оборудованием, роботизированными системами и другими машинами.
В разделе факторов риска того же документа указано, что передовой ИИ может представлять экзистенциальные риски для человечества.
В проспекте есть ещё три пробела
В данном предварительном проспекте есть несколько пробелов, которые необходимо заполнить на этапе роуд-шоу: количество выпускаемых акций и ценовой диапазон (обложка), конкретное значение Run-Rate Revenue, суммы в таблице договорных обязательств.
Список андеррайтеров включает 21 организацию. Goldman Sachs и Morgan Stanley являются совместными представителями и получили опцион на покупку дополнительных акций в течение 30 дней.
Остальные андеррайтеры: JPMorgan, Citi, Barclays, Wells Fargo, BofA Securities, Deutsche Bank, RBC Capital Markets, UBS, BMO, BNP Paribas, Credit Agricole, Jefferies, Mizuho, Mitsubishi Morgan, Société Générale, TD Securities, BTIG, Cantor Fitzgerald, Capital One и Macquarie.
Раскрытая в проспекте информация о сроках размещения показывает: согласно правилам SEC, компания, использующая конфиденциальную подачу, обязана публично подать регистрационные документы не менее чем за 15 календарных дней до официального начала роуд-шоу. Исходя из этого, начало роуд-шоу на неделе 9 ноября процедурно возможно.
Данный контент предназначен исключительно для информационных и образовательных целей и не является инвестиционным советом, связанным с BTCC. BTCC прилагает все усилия, но не может гарантировать правдивость, точность или оригинальность вышеприведенного контента.