


Статистика криптокредитования 2026: размер рынка, займы и процентные ставки
 cryptonewsАвтор: Trader Edge
Криптокредитование снова превратилось в кредитный рынок стоимостью в десятки миллиардов долларов. Оно восстановилось после краха Celsius, BlockFi, Genesis и других крупных кредиторов во время кризиса 2022 года.
В 2026 году отрасль выглядит иначе. Децентрализованные протоколы, такие как Aave, Morpho и Spark, теперь конкурируют с централизованными кредиторами, такими как Coinbase, Galaxy, Ledn и Nexo.
В этой статье используются данные Galaxy Research и DefiLlama. Она охватывает размер рынка, объемы непогашенных кредитов, ранжирование протоколов, процентные ставки и основные риски.
Статистика криптокредитования вкратце
Содержание
Galaxy Research оценила рынок кредитования под залог криптовалют в $56,16 млрд на конец второго квартала 2026 года. Это на 16,8% меньше, чем в предыдущем квартале, и примерно на 40% ниже рекорда третьего квартала 2025 года в $78,7 млрд.
| Показатель | Значение |
|---|---|
| Общий рынок, конец 2 кв. 2026 | $56,16 млрд |
| Пик 3 кв. 2025 | $78,7 млрд |
| Изменение во 2 кв. 2026 | Снижение на 16,8% |
| Объем непогашенных кредитов CeFi | $22,98 млрд |
| Объем непогашенных кредитов DeFi (Galaxy) | $20,43 млрд |
| Изменение DeFi во 2 кв. 2026 | Снижение на 27,6% |
| Изменение CeFi во 2 кв. 2026 | Снижение на 9,6% |
| TVL протоколов кредитования (DefiLlama) | $51,6 млрд |
| Активные кредиты Aave V3 | $11,8 млрд |
| Активные кредиты Morpho | $5,6 млрд |
| Средняя ставка по займам в стейблкоинах | 4,7% |
| Средняя ставка по вкладам в стейблкоинах | 3,6% |
| Долг, связанный со стратегиями управления казначейскими резервами | Более $17,5 млрд |
Источники: Galaxy Research и DefiLlama.
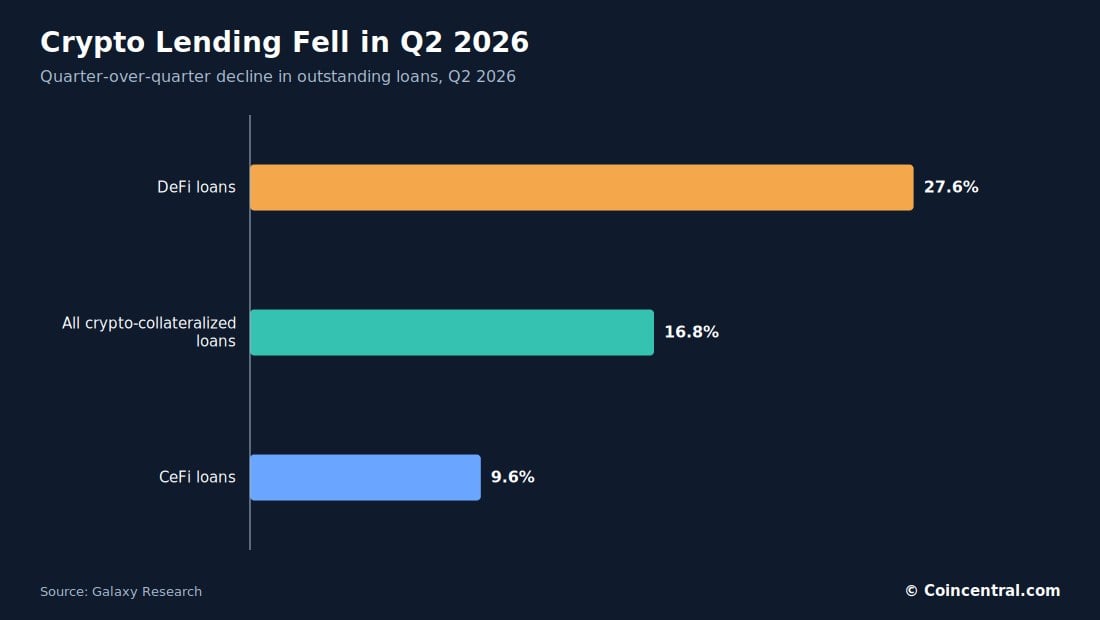
Рисунок 1: Снижение непогашенных криптокредитов во 2 кв. 2026. Источник: Galaxy Research.
Кредитование в DeFi сократилось сильнее всего во втором квартале, а в CeFi — меньше.
Впервые с третьего квартала 2023 года у централизованных кредиторов было больше непогашенных кредитов, чем у DeFi-протоколов кредитования.
Насколько велик рынок криптокредитования?
Показатель Galaxy объединяет несколько видов кредитов под залог криптовалют. На конец второго квартала 2026 года общий объем кредитов составил $56,16 млрд. Это на $11,33 млрд меньше, чем тремя месяцами ранее.
В конце первого квартала 2026 года рынок составлял $67,42 млрд. Рекордный показатель составил $78,7 млрд в третьем квартале 2025 года, что означает, что второй квартал 2026 года примерно на 40% ниже пика.
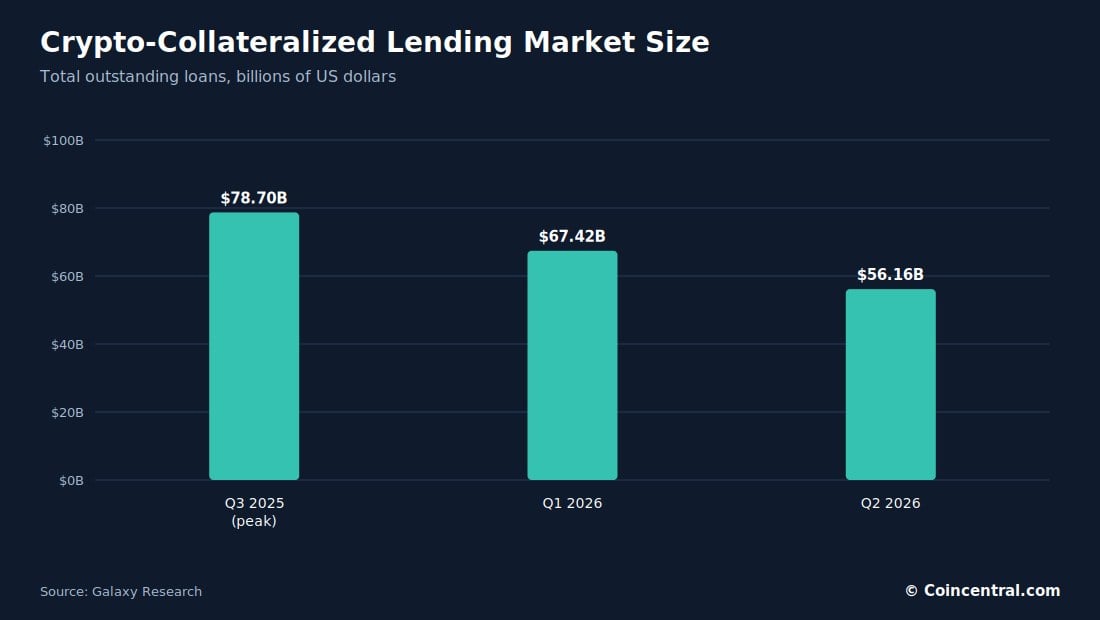
Рисунок 2: Общий объем кредитов под залог криптовалют, от пика 3 кв. 2025 до 2 кв. 2026. Источник: Galaxy Research.
Galaxy охарактеризовала падение как поэтапное снижение кредитного плеча, а не каскадный обвал. Заемщики сокращали кредитное плечо в течение нескольких кварталов, а не одномоментно.
Это отличается от 2022 года. Тогда заимствования в DeFi упали более чем на 80%, и несколько крупных централизованных кредиторов обанкротились.
Общая сумма также включает больше, чем кредиты CeFi и DeFi. Вычитание обоих из $56,16 млрд оставляет около $12,75 млрд. Согласно исследованию, остальное в основном приходится на долговые структуры стейблкоинов, обеспеченные криптовалютой.
Кредитование CeFi против DeFi
Криптокредитование делится на две группы. В централизованных финансах, или CeFi, заемщик имеет дело с компанией, такой как биржа или институциональный кредитор. К примерам относятся Coinbase, Galaxy, Ledn, Nexo, Arch, Sygnum и Milo.
В децентрализованных финансах, или DeFi, заимствование происходит через смарт-контракты. К примерам относятся Aave, Morpho, Spark, Compound и Euler.
Экономическая модель может выглядеть одинаково, но структура отличается. Пользователи DeFi вносят залог в смарт-контракты, и любой может проверить ликвидность и долг в блокчейне. Централизованные кредиторы хранят залог внутри и обычно делятся меньшим объемом данных в реальном времени.
| Особенность | CeFi | DeFi |
|---|---|---|
| Кто держит залог | Кредитор | Смарт-контракты |
| Видимость данных | Ограниченные данные в реальном времени | Долг и ликвидность видны в блокчейне |
| Кредиты, конец 2 кв. 2026 | $22,98 млрд | $20,43 млрд |
| Изменение во 2 кв. 2026 | Снижение на 9,6% | Снижение на 27,6% |
Источник: Galaxy Research.
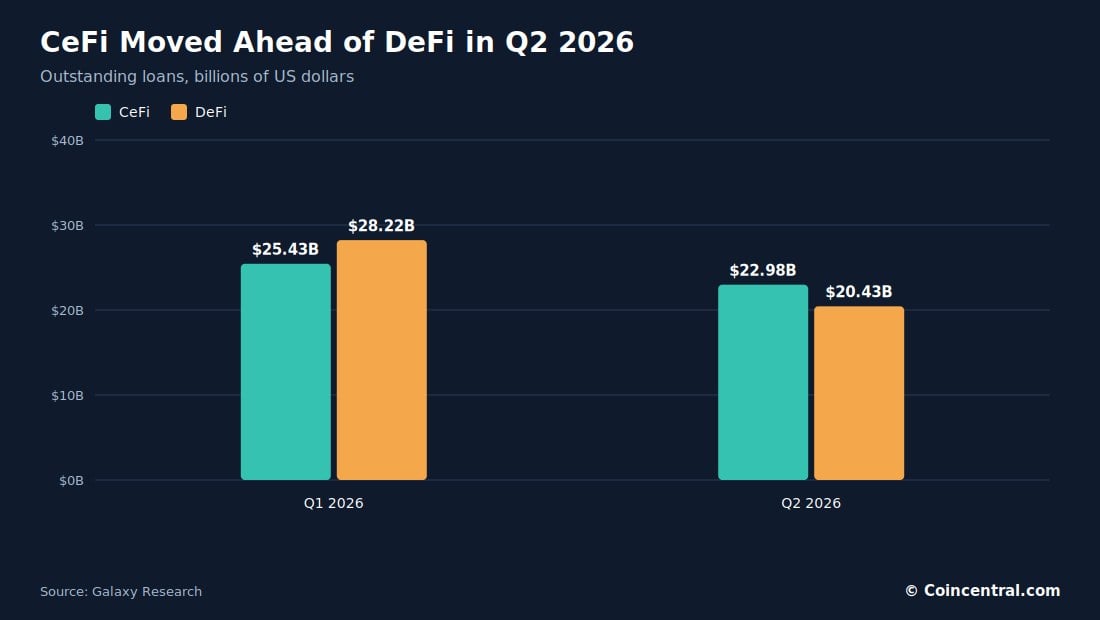
Рисунок 3: Непогашенные кредиты CeFi и DeFi, 1 и 2 кварталы 2026. Источник: Galaxy Research.
В первом квартале 2026 года у DeFi было $28,22 млрд кредитов против $25,43 млрд у CeFi. К концу второго квартала CeFi вышел вперед с $22,98 млрд против $20,43 млрд.
Это не возврат к модели до Celsius. Сегодняшние крупные централизованные кредиторы обычно уделяют особое внимание избыточному обеспечению, институциональным клиентам, лучшему хранению, прозрачным балансам, более коротким срокам кредитов и регулируемым структурам.
Централизованные криптокредиты: около $23 млрд непогашенных
Galaxy оценила кредиты CeFi в $22,98 млрд на конец второго квартала 2026 года. Это на 9,6% меньше, чем $25,43 млрд в первом квартале. Показатель первого квартала уже был примерно на 30% ниже рекорда сектора в $36,58 млрд в первом квартале 2022 года.
Нижняя точка пришлась на четвертый квартал 2023 года. Кредиты CeFi упали примерно до $6,8 млрд после краха Celsius, BlockFi, Genesis и других кредиторов. К первому кварталу 2026 года рынок был более чем на 270% выше этого минимума.
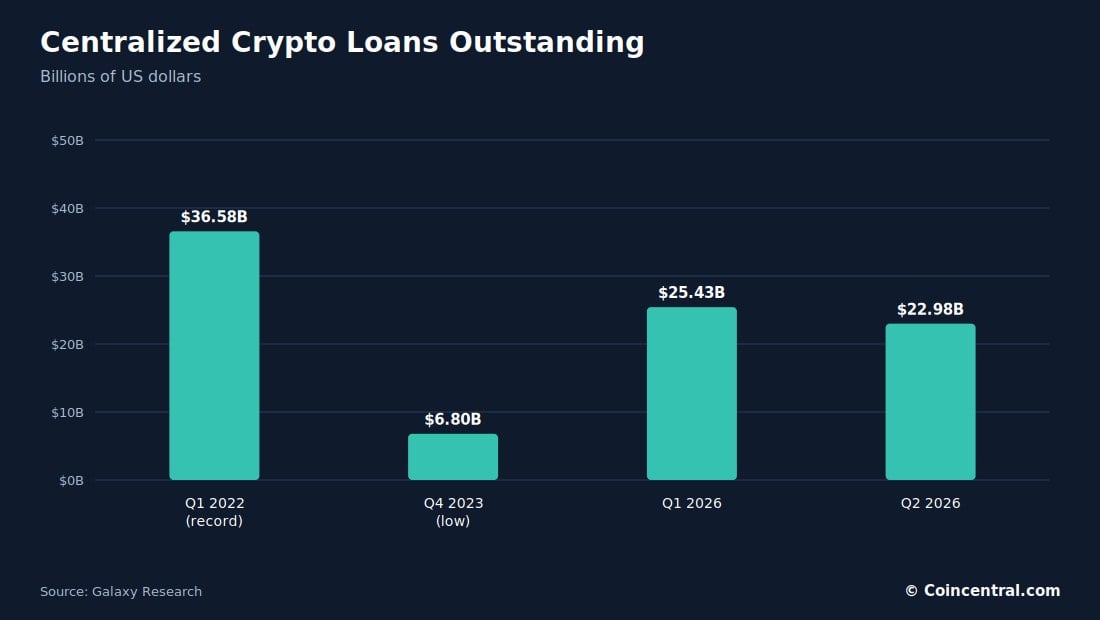
Рисунок 4: Непогашенные криптокредиты CeFi в ключевые моменты с 2022 года. Источник: Galaxy Research.
Современный рынок CeFi склоняется к институциональному и обеспеченному кредитованию. Он меньше полагается на необеспеченные розничные продукты доходности.
Собственный кредитный портфель Galaxy показывает этот сдвиг. Его средний кредитный портфель составлял около $1,44 млрд во втором квартале 2026 года, немного выше, чем $1,43 млрд в первом квартале. Объем выданных новых кредитов вырос в течение квартала.
Coinbase, Ledn, Arch, Sygnum и Milo, как сообщается, также увеличили свои кредитные портфели, в то время как общий рынок сократился. Это говорит о том, что кредитование движется к более крупным, лучше капитализированным провайдерам.
Кредитование DeFi упало более резко
Galaxy оценила непогашенные кредиты DeFi в $20,43 млрд на конец второго квартала 2026 года. Это на 27,6% меньше, чем $28,22 млрд на конец первого квартала.
Исторический максимум составлял около $47,13 млрд в сентябре 2025 года. К 31 июля 2026 года Galaxy оценила ончейн-кредитование в $21,94 млрд, или на 53% ниже пика.
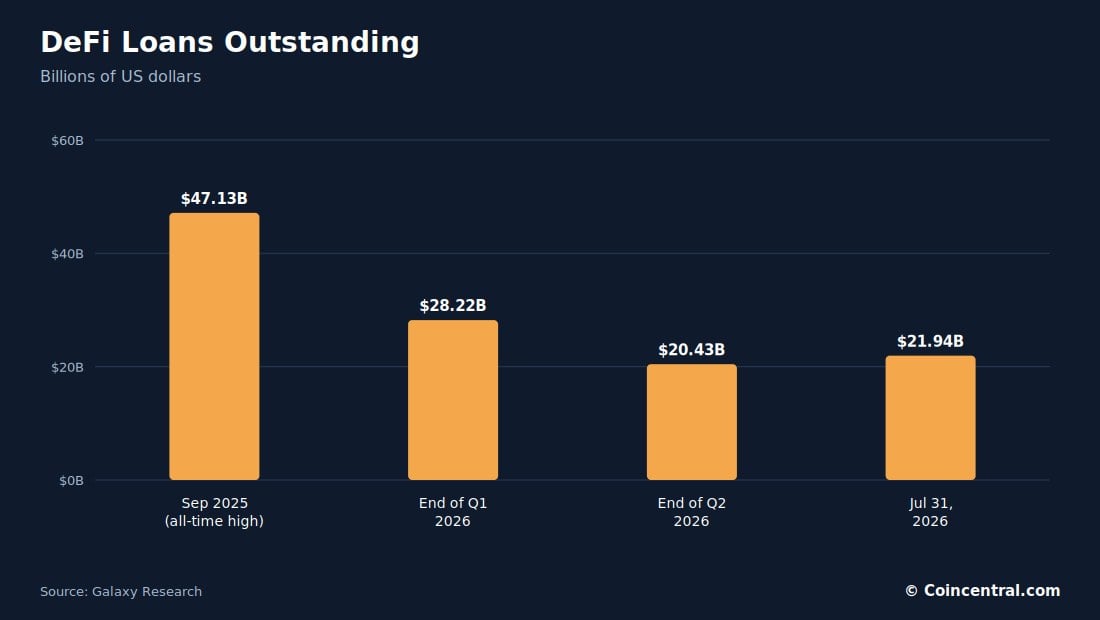
Рисунок 5: Непогашенные кредиты DeFi с максимума сентября 2025 года до 31 июля 2026 года. Источник: Galaxy Research.
Июльский показатель немного выше уровня конца июня. Падение от пика все еще велико.
Оно меньше, чем снижение более чем на 80% в предыдущем медвежьем рынке.
Кредиторы и заемщики также могут быстро перемещаться между протоколами. Это помогает объяснить, почему ончейн-балансы могут меняться в течение недель.
Почему TVL — это не то же самое, что кредитование
Распространенная ошибка в статистике криптокредитования — считать общую заблокированную стоимость, или TVL, непогашенными кредитами. Эти два показателя измеряют разные вещи.
DefiLlama отслеживает около $51,6 млрд TVL примерно в 515 протоколах кредитования. Большая часть этого — залог или предоставленные средства, которые никто не занял.
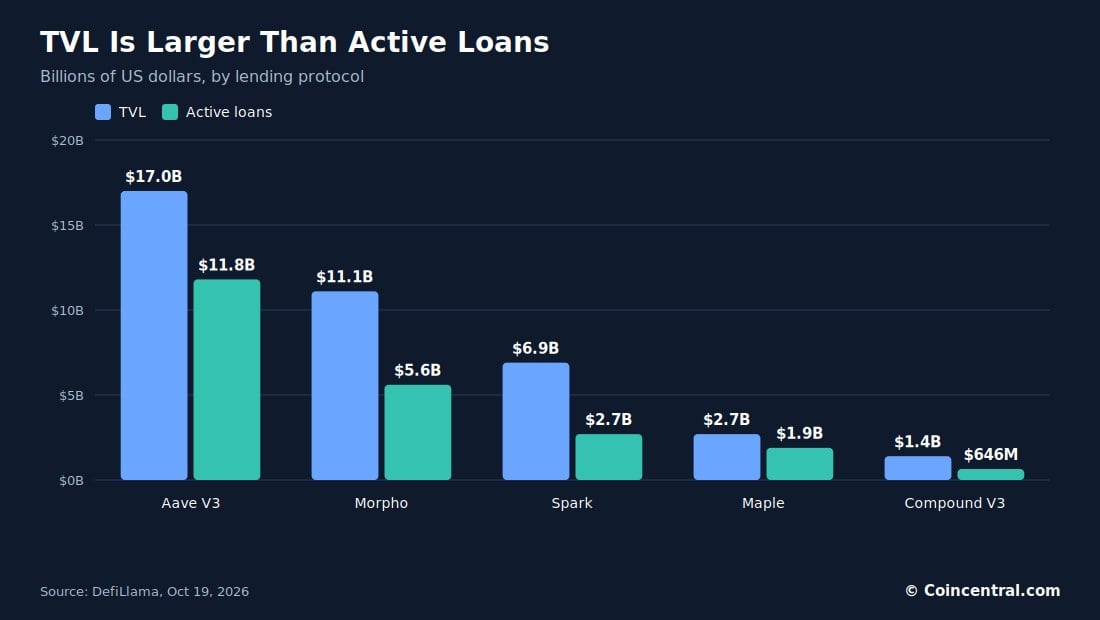
Рисунок 6: TVL по сравнению с активными кредитами для пяти протоколов кредитования. Источник: DefiLlama.
Aave V3 имеет около $17 млрд TVL, но $11,8 млрд активных кредитов. Morpho имеет около $11,1 млрд TVL и $5,6 млрд кредитов.
Использование $51 млрд в качестве размера заимствований DeFi завысило бы фактический долг. Таблица ниже показывает, какая часть TVL каждого протокола в настоящее время выдана в кредит.
| Протокол | TVL | Активные кредиты | Кредиты как доля TVL |
|---|---|---|---|
| Aave V3 | $17,0 млрд | $11,8 млрд | 69% |
| Morpho | $11,1 млрд | $5,6 млрд | 50% |
| Spark | $6,9 млрд | $2,7 млрд | 39% |
| Maple | $2,7 млрд | $1,89 млрд | 70% |
| Compound V3 | $1,4 млрд | $646 млн | 46% |
Источник: DefiLlama, 19 октября 2026 г. Доля TVL рассчитана Coincentral и округлена.
Доля колеблется от 39% у Spark до 70% у Maple. Более высокая доля означает, что больше внесенных денег используется для кредитов. Более низкая доля означает, что больше средств простаивает.
Aave, Morpho, Spark, Maple и Compound
Пять протоколов составляют большую часть крупных ончейн-кредитных портфелей. Каждый работает немного по-разному.
Aave: крупнейший кредитор DeFi
По состоянию на 19 октября 2026 года DefiLlama показывала Aave V3 с примерно $17,0 млрд TVL и $11,8 млрд активных кредитов. Aave V3 работает более чем в 20 сетях, включая Ethereum, Base, Arbitrum, Plasma и Monad.
На Ethereum приходится около 83% TVL Aave V3. Протокол сгенерировал около $37 млн комиссий за последние 30 дней, и $4,75 млн из них стали доходом протокола. Годовая ставка комиссий DefiLlama составляет около $677 млн.
Кредиты Aave на $11,8 млрд равны примерно 58% от общего объема DeFi в $20,4 млрд по данным Galaxy. Два набора данных различаются по дате и методу, поэтому относитесь к этому как к приблизительному ориентиру.
Morpho: ближайший конкурент Aave
Morpho имеет около $11,1 млрд TVL и $5,6 млрд активных кредитов. Он заработал около $22,2 млн комиссий за последние 30 дней. Его TVL равен примерно 21,5% всего TVL кредитования, отслеживаемого DefiLlama.
Morpho работает как инфраструктурный слой. Специализированные кредитные рынки и курируемые хранилища строятся поверх него.
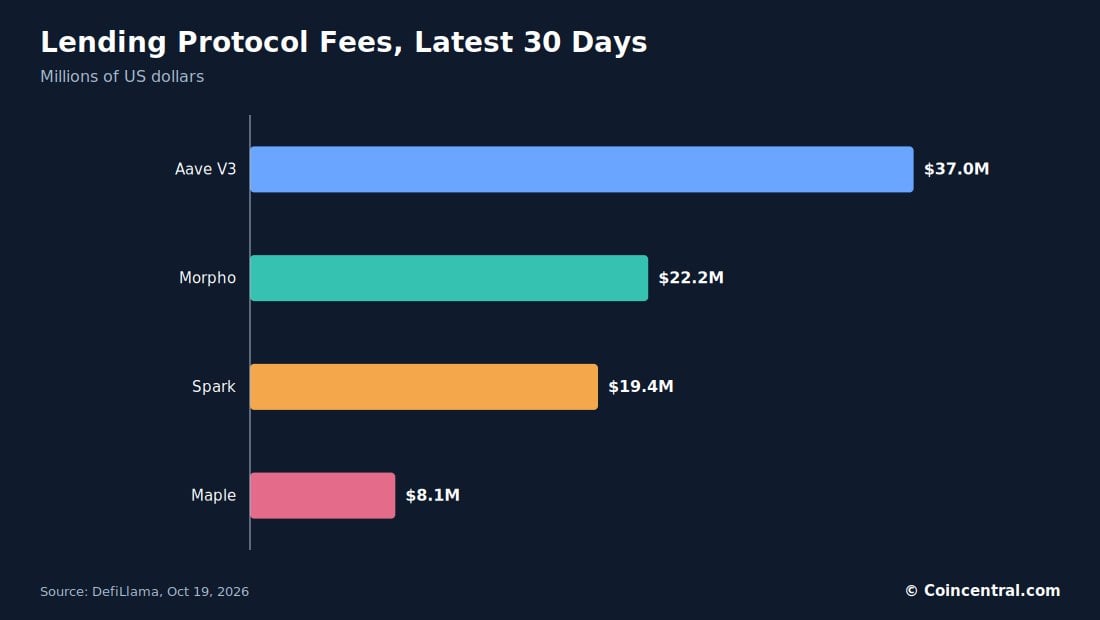
Рисунок 7: Комиссии, сгенерированные четырьмя протоколами кредитования за последние 30 дней. Источник: DefiLlama.
Spark, Maple и Compound
Spark имеет около $6,9 млрд TVL и $2,7 млрд активных кредитов. Его продукты включают SparkLend, Spark Liquidity Layer и Spark Savings. На Ethereum приходится почти 90% его TVL. Spark заработал около $19,4 млн комиссий за 30 дней, с годовыми комиссиями около $190 млн.
Maple фокусируется на институциональном кредите и профессионально управляемых кредитных пулах. Он имеет около $2,7 млрд TVL и $1,89 млрд активных кредитов. Его 30-дневные комиссии составили около $8,1 млн, или примерно $110 млн в годовом исчислении.
Compound V3 имеет около $646 млн активных кредитов и $1,4 млрд TVL. Это значительно отстает от Aave, Morpho и Spark. Compound по-прежнему важен исторически, потому что его ранние рынки помогли популяризировать алгоритмические процентные ставки и безразрешительное заимствование.
Как работают процентные ставки криптокредитования
Большинство ставок заимствования в DeFi являются переменными. Они растут, когда растет использование. Использование — это доля кредитного пула, которая была занята.
Представьте пул с $100 млн USDC. Если занято $30 млн, наличных много, и ставки могут оставаться низкими. Если занято $95 млн, наличных мало, и ставки растут.
Более высокие ставки побуждают заемщиков погашать кредиты, привлекают новых кредиторов и восстанавливают ликвидность. Рынок устанавливает ставку, а не банк.
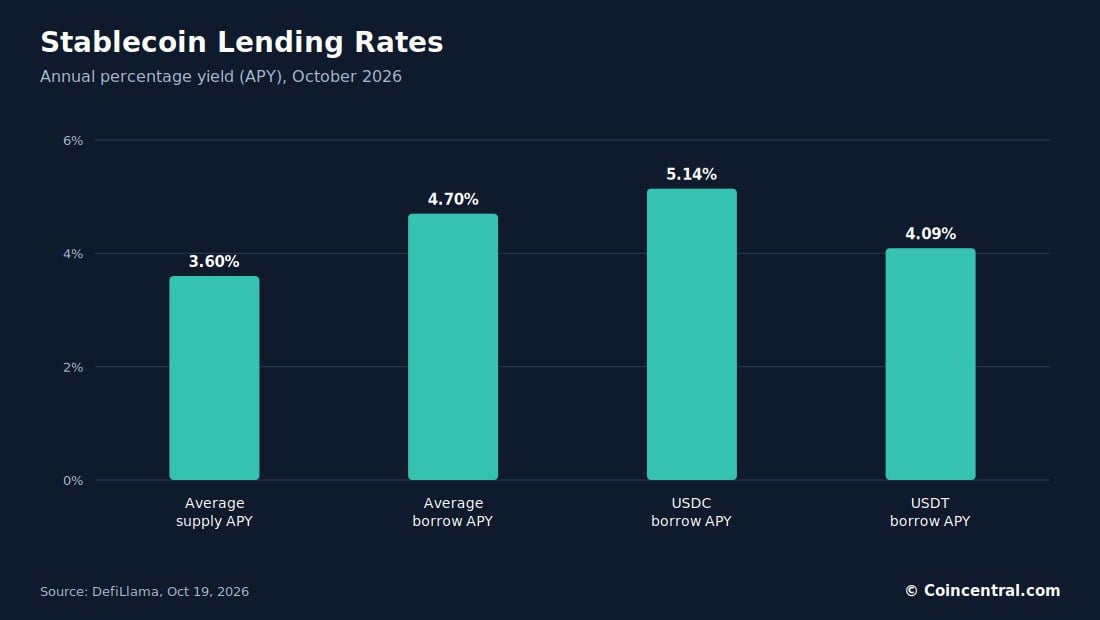
Рисунок 8: Средневзвешенные ставки стейблкоинов и два крупнейших стейблкоина. Источник: DefiLlama.
Средневзвешенная справочная ставка стейблкоинов DefiLlama показывает среднюю APY предложения около 3,6% и среднюю APY заимствования около 4,7%. Это оставляет кредитный спред примерно в 1,05 процентных пункта.
Заимствование USDC стоит около 5,14%, а USDT — около 4,09%. Ставки могут меняться каждый день по мере изменения спроса и ликвидности.
Ставки заимствования по стейблкоинам
Стоимость заимствования различается по стейблкоинам. USDe — самый дорогой из десяти отслеживаемых, около 6,61%. USDtb — самый дешевый, около 3,11%.
| Стейблкоин | Прибл. APY заимствования |
|---|---|
| USDe | 6,61% |
| PYUSD | 5,27% |
| USDC | 5,14% |
| DAI | 4,68% |
| USDS | 4,32% |
| USDG | 4,11% |
| USDT | 4,09% |
| frxUSD | 3,90% |
| RLUSD | 3,85% |
| USDtb | 3,11% |
Источник: DefiLlama, 19 октября 2026 г.
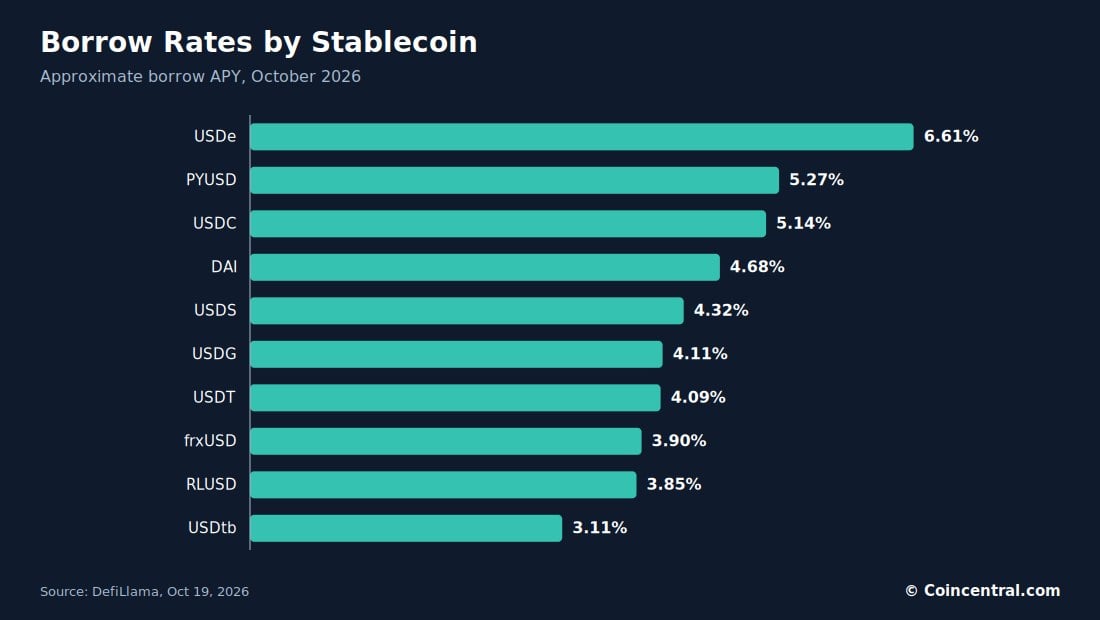
Рисунок 9: Приблизительная APY заимствования для десяти стейблкоинов. Источник: DefiLlama
Разрыв между самой высокой и самой низкой ставкой составляет около 3,5 процентных пункта. USDC и USDT, два крупнейших стейблкоина, находятся на расстоянии около одного пункта друг от друга.
Это снимки. Они меняются вместе со спросом на заимствование и доступной ликвидностью.
Ставки предложения следуют той же схеме. Кредиторы зарабатывают меньше, чем платят заемщики, и разница финансирует протокол и его резервы.
Стоимость заимствования варьируется по протоколам
DefiLlama также оценивает средневзвешенные ставки заимствования для каждого протокола. Fluid самый высокий — 6,46%, а SparkLend самый низкий — 4,26%.
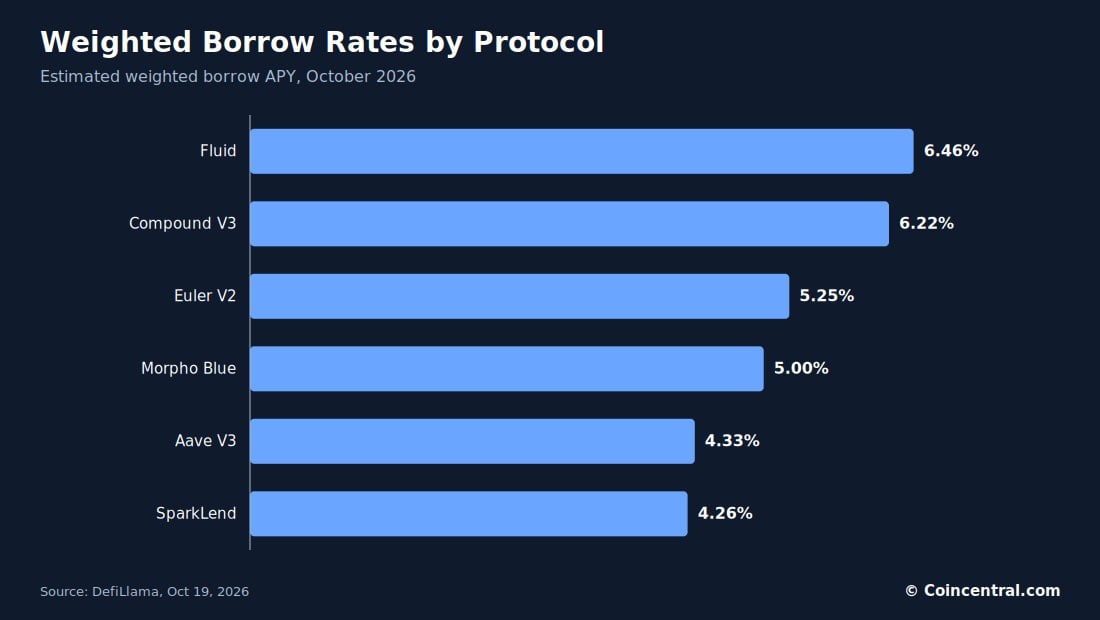
Рисунок 10: Средневзвешенные ставки заимствования по шести протоколам кредитования. Источник: DefiLlama.
Compound V3 взимает около 6,22%, что почти на два процентных пункта выше, чем Aave V3 с 4,33%. Morpho Blue находится на уровне 5,00%, а Euler V2 — на 5,25%.
Такие разрывы накапливаются на крупных кредитах. На $1 млн, занятом на год, разница в два пункта равна примерно $20 000 процентов.
Это широкие средневзвешенные значения, а не гарантированные ставки. Фактическая стоимость зависит от нескольких факторов.
- Занимаемый актив
- Используемый блокчейн
- Использование пула
- Предоставленный залог
- Соотношение кредита к стоимости
- Стимулирующие вознаграждения
- Рыночные условия
Почему люди занимают под залог криптовалюты
Держатель криптовалюты может занять вместо продажи по нескольким причинам.
- Сохранить актив. Инвестор может ожидать роста биткоина, но все еще нуждаться в наличных. Он может заложить BTC в качестве залога и занять стейблкоины.
- Торговое плечо. Занятые стейблкоины могут купить больше криптовалюты. Это увеличивает как возможные прибыли, так и возможные убытки.
- Налоговое планирование. В некоторых местах заимствование может не вызывать такое же налоговое событие, как продажа. Правила различаются, поэтому требуется профессиональная консультация.
- Бизнес-наличность. Компании, которые держат криптовалюту, могут получить оборотный капитал, не продавая казначейские активы.
- Арбитражные сделки. Профессиональные трейдеры занимают активы для торговли ценовыми разрывами между спотовым, фьючерсным и деривативным рынками.
Избыточное обеспечение — это норма
Большинство кредитов DeFi требуют залог, превышающий стоимость кредита. Заемщик может внести $150 000 ETH, чтобы занять $100 000 USDC. Это соотношение кредита к стоимости 66,7%.
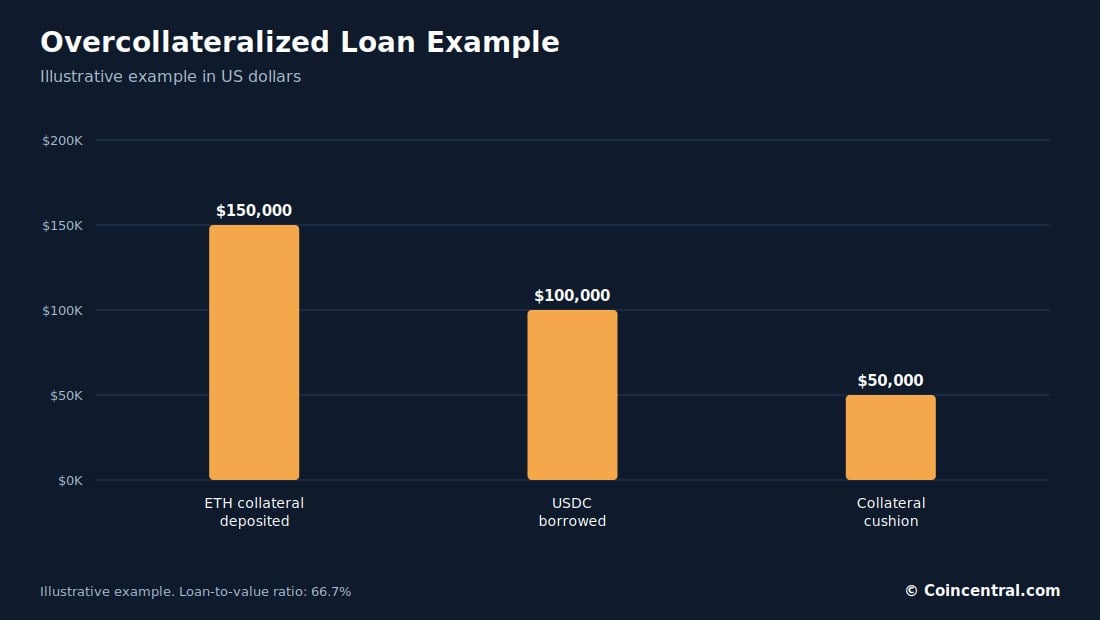 Рисунок 11: Пример избыточно обеспеченного кредита с соотношением кредита к стоимости 66,7%.
Если ETH упадет достаточно сильно, залог может быть продан автоматически. Это защищает кредиторов, но заемщики принимают на себя рыночный риск.
Это также объясняет, почему криптокредиты отличаются от необеспеченных потребительских кредитов. Личность заемщика имеет меньшее значение, потому что залог может быть изъят протоколом.
Ликвидации и риск смарт-контрактов
Когда залог падает ниже требуемого протоколом уровня, смарт-контракты позволяют ликвидаторам погасить часть долга и забрать залог. Это защищает кредиторов. Это также может усилить рыночные спады.
Цепочка ликвидаций может разворачиваться поэтапно:
- Цены на криптовалюту падают.
- Стоимость залога снижается.
- Некоторые кредиты становятся недостаточно обеспеченными.
- Начинаются автоматические ликвидации.
- Продается больше криптовалюты.
- Цены подвергаются дальнейшему давлению.
Колебания цен — не единственный риск. Galaxy сообщила, что кредитование DeFi было нарушено в первом квартале 2026 года крупными эксплойтами с участием Drift и LayerZero/KelpDAO.
После инцидента с LayerZero/KelpDAO Aave столкнулся с выводом стейблкоинов на сумму более $5,5 млрд. Около $3,1 млрд кредитов в стейблкоинах были закрыты в течение примерно двух недель.
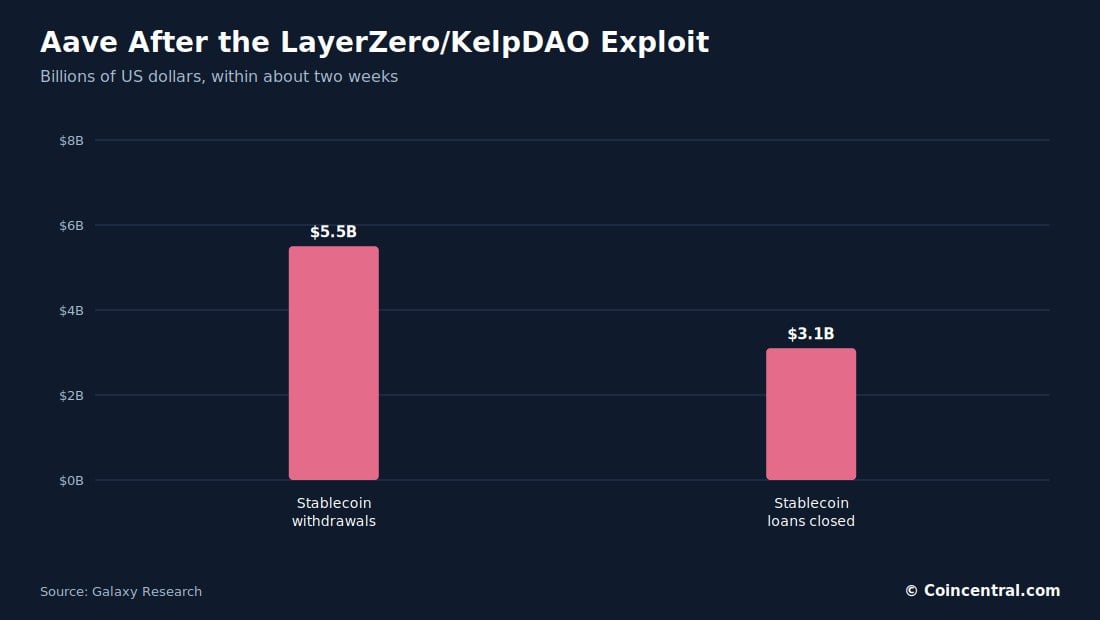
Рисунок 12: Вывод стейблкоинов из Aave и закрытые кредиты после эксплойта LayerZero/KelpDAO. Источник: Galaxy Research.
Этот эпизод показывает, что избыточно обеспеченное кредитование все еще может столкнуться с быстрым бегством капитала, когда пользователи теряют уверенность в залоге или безопасности.
Новый спрос: хранилища и казначейские компании
Два новых тренда формируют криптокредит. Первый — рост кредитных хранилищ. Financial Times сообщила в октябре 2026 года, что эти хранилища привлекли более $10 млрд, по сравнению с примерно $4 млрд в начале 2025 года.
Некоторые хранилища предлагали доходность от примерно 3% до более 20%. Более высокая доходность обычно указывает на более высокий кредитный, ликвидный или залоговый риск.
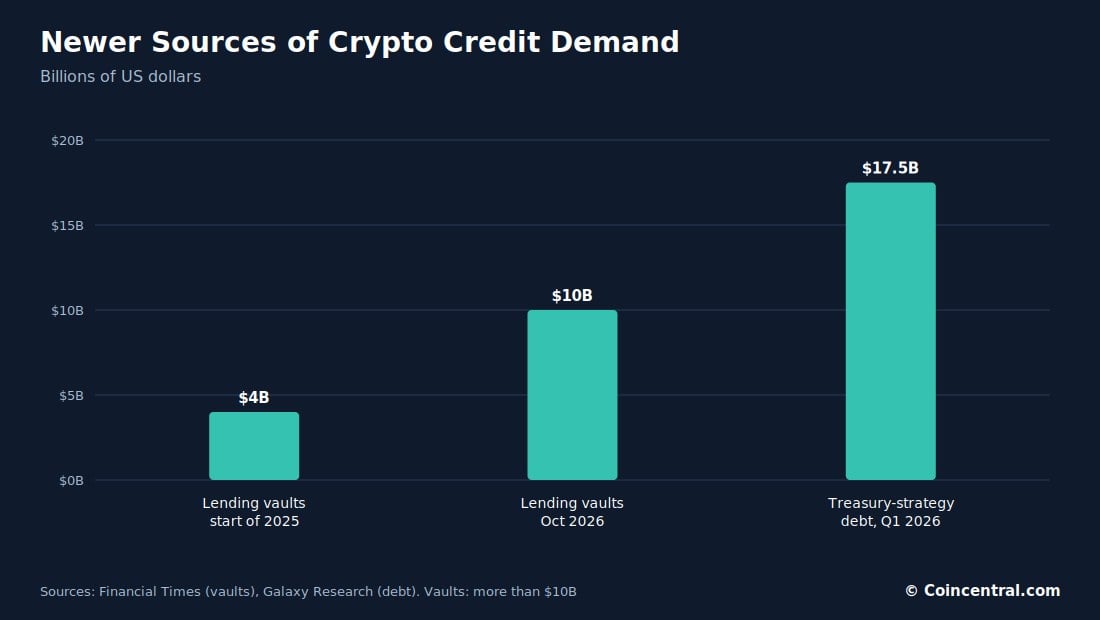
Рисунок 13: Депозиты кредитных хранилищ и долг, связанный со стратегиями казначейства цифровых активов. Источники: Financial Times, Galaxy Research.
Второй тренд — корпоративное плечо. Galaxy оценила, что к первому кварталу 2026 года более $17,5 млрд долга было использовано для покупки цифровых активов или поддержки стратегий казначейства цифровых активов.
Это связывает криптокредитование с публичными компаниями, которые держат биткоин и другие токены. Если эти стратегии распространятся, кредиты, обеспеченные криптовалютой, могут стать более крупным институциональным кредитным рынком.
Итог
Galaxy Research оценила заимствование под залог криптовалют примерно в $56,16 млрд на конец второго квартала 2026 года. Это примерно на 40% ниже пика третьего квартала 2025 года в $78,7 млрд.
Централизованные кредиторы держали около $23 млрд кредитов. Приложения DeFi-кредитования держали около $20,4 млрд. Остальное в основном приходилось на долговые структуры стейблкоинов, обеспеченные криптовалютой.
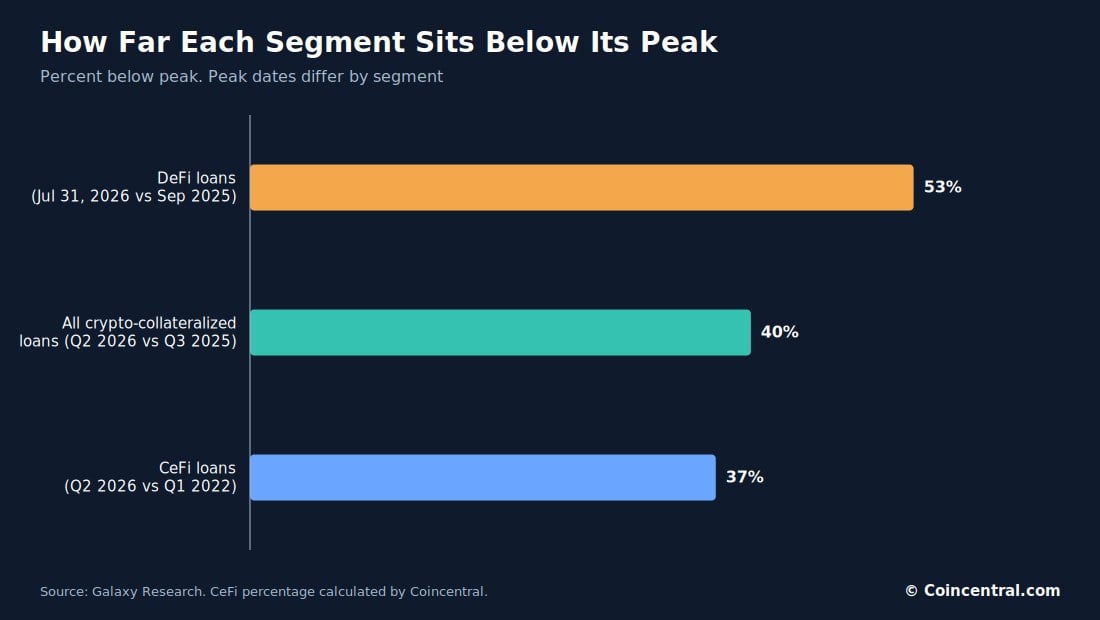 Рисунок 14: Снижение от пика для DeFi, общего объема и CeFi криптокредитования. Источник: Galaxy Research.
В DeFi лидирует Aave с примерно $11,8 млрд активных кредитов. За ним следует Morpho с $5,6 млрд, затем Spark с $2,7 млрд, Maple с $1,9 млрд и Compound V3 с $646 млн.
Заимствование также дешевле, чем в периоды тяжелых спекуляций. Средняя ставка заимствования стейблкоинов составляет около 4,7%, в то время как кредиторы зарабатывают около 3,6%.
Риски остаются. Цены на залог могут упасть, смарт-контракты могут выйти из строя, а заемщики могут быть ликвидированы автоматически.
После крахов 2022 года сектор восстановился вокруг избыточно обеспеченных кредитов, открытых данных о ликвидности и большего числа институциональных заемщиков. Рынок меньше своего пика 2025 года, но он лучше организован, чем тот, который вошел в последний спад.
Данный контент предназначен исключительно для информационных и образовательных целей и не является инвестиционным советом, связанным с BTCC. BTCC прилагает все усилия, но не может гарантировать правдивость, точность или оригинальность вышеприведенного контента.