


Ослабляют ли акции США криптовалютные рыночные циклы?
 chaincatcher
Автор: Zhou, ChainCatcher
15 октября OKX ICE, платформа токенизированных акций, созданная совместным предприятием OKX и ICE, объявила, что из 63 запланированных к листингу американских акций девять публичных компаний, включая Verizon, Broadcom и UnitedHealth, выразили возражения в соответствии с новыми правилами SEC, и их акции не будут доступны для торговли на платформе.
Одновременно Nasdaq также заявила, что не разрешает токенизацию собственных акций в рамках этой схемы.
Это первый случай коллективного использования права вето публичными компаниями с момента введения SEC в сентябре правил исключений для инноваций. Что на самом деле означает токенизация для американского фондового рынка и крипторынка?
1. Издержки токенизации американских акций становятся очевидными
Согласно правилам исключений для инноваций, опубликованным SEC 17 сентября, ончейн-площадки для торговли токенизированными ценными бумагами могут торговать уже выпущенными американскими акциями без регистрации в качестве биржи. Токенизация третьими сторонами не требует предварительного согласия публичной компании, но требует письменного уведомления. Если публичная компания возразит в течение 30 дней, эти акции не могут торговаться на данной площадке.
OKX ICE — первая площадка, объявившая о запуске в соответствии с этими правилами. Согласно объявлению, платформа развернута на X Layer, использует пулы ликвидности Uniswap v4 с контролем доступа, сопоставляет акции со стейблкоинами, такими как USDC, USDG и USDT, и обеспечивает круглосуточную торговлю. Цена в пуле полностью определяется соотношением количеств двух активов, оракулы не используются, и, за исключением приостановки торгов, механизмов автоматической остановки торгов нет. В объявлении также признается, что цена токена может отклоняться от базовой акции, особенно вне обычных торговых часов.
Для публичных компаний это означает, что их акции попадут на рынок, где они не могут контролировать ценообразование. Среди девяти возразивших компаний CoreWeave, AppLovin и Applied Digital — популярные акции, связанные с ИИ и ориентированные на розничных инвесторов, и именно те активы, которыми больше всего хотят торговать криптотрейдеры.
Причина Nasdaq более прямая: она не хочет, чтобы ее акции торговались на площадке, которая не может мгновенно отображать лучшую цену и не сообщает о сделках в консолидированную систему рыночных данных. Стоит отметить, что сама Nasdaq является конкурентом ICE, материнской компании Нью-Йоркской фондовой биржи, а ICE уже в марте этого года получила одобрение SEC на торговлю акциями в токенизированной форме.
Рыночные наблюдатели считают, что узким местом для реальных активов (RWA) является получение разрешения — то есть кто имеет право преобразовывать экономические права на акции в ончейн-токены. Возражения этих девяти компаний направлены именно против этого права.
В прошлые выходные рынок пережил флэш-крэш. Примерно в 5:22 утра по пекинскому времени 18 октября, когда американский рынок был закрыт, бессрочные контракты на акции американских компаний, связанных с ИИ, на криптоплатформах резко упали.
Генеральный директор платформы исполнения сделок Tread.fi DYJ сообщил, что распродажа началась на Binance: сначала по контракту SNDK появился большой объем активных ордеров на продажу, за одну секунду было исполнено около $407 000, в следующую секунду — около $1,03 млн. Менее чем через секунду на Hyperliquid произошло свипирование ликвидности: около 10 адресов сосредоточенно продавали шесть контрактов, включая SNDK, MU и SOXL, открывая новые короткие позиции. Примерно через шесть минут минутный объем торгов по контракту MU на Hyperliquid взлетел до примерно $10 млн, что DYJ объяснил каскадными ликвидациями.
Контракт MU на Binance упал до $818,57, что примерно на 6% ниже уровня до обвала, но затем в течение часа восстановил большую часть потерь.
Реальные счета акционеров в выходные не пострадали; ликвидированы были те, кто торговал этими контрактами с кредитным плечом. Цена вернулась, но их позиции уже были закрыты.
Выходные — самый уязвимый период для токенизированных американских акций. Согласно статье Decentralisedco, сравнение данных за 30 выходных с марта показало, что при гэпе на открытии в понедельник более 1% точность прогнозирования направления бессрочными контрактами составляла 69%, но к вечеру воскресенья по нью-йоркскому времени они отражали лишь около четверти величины гэпа.
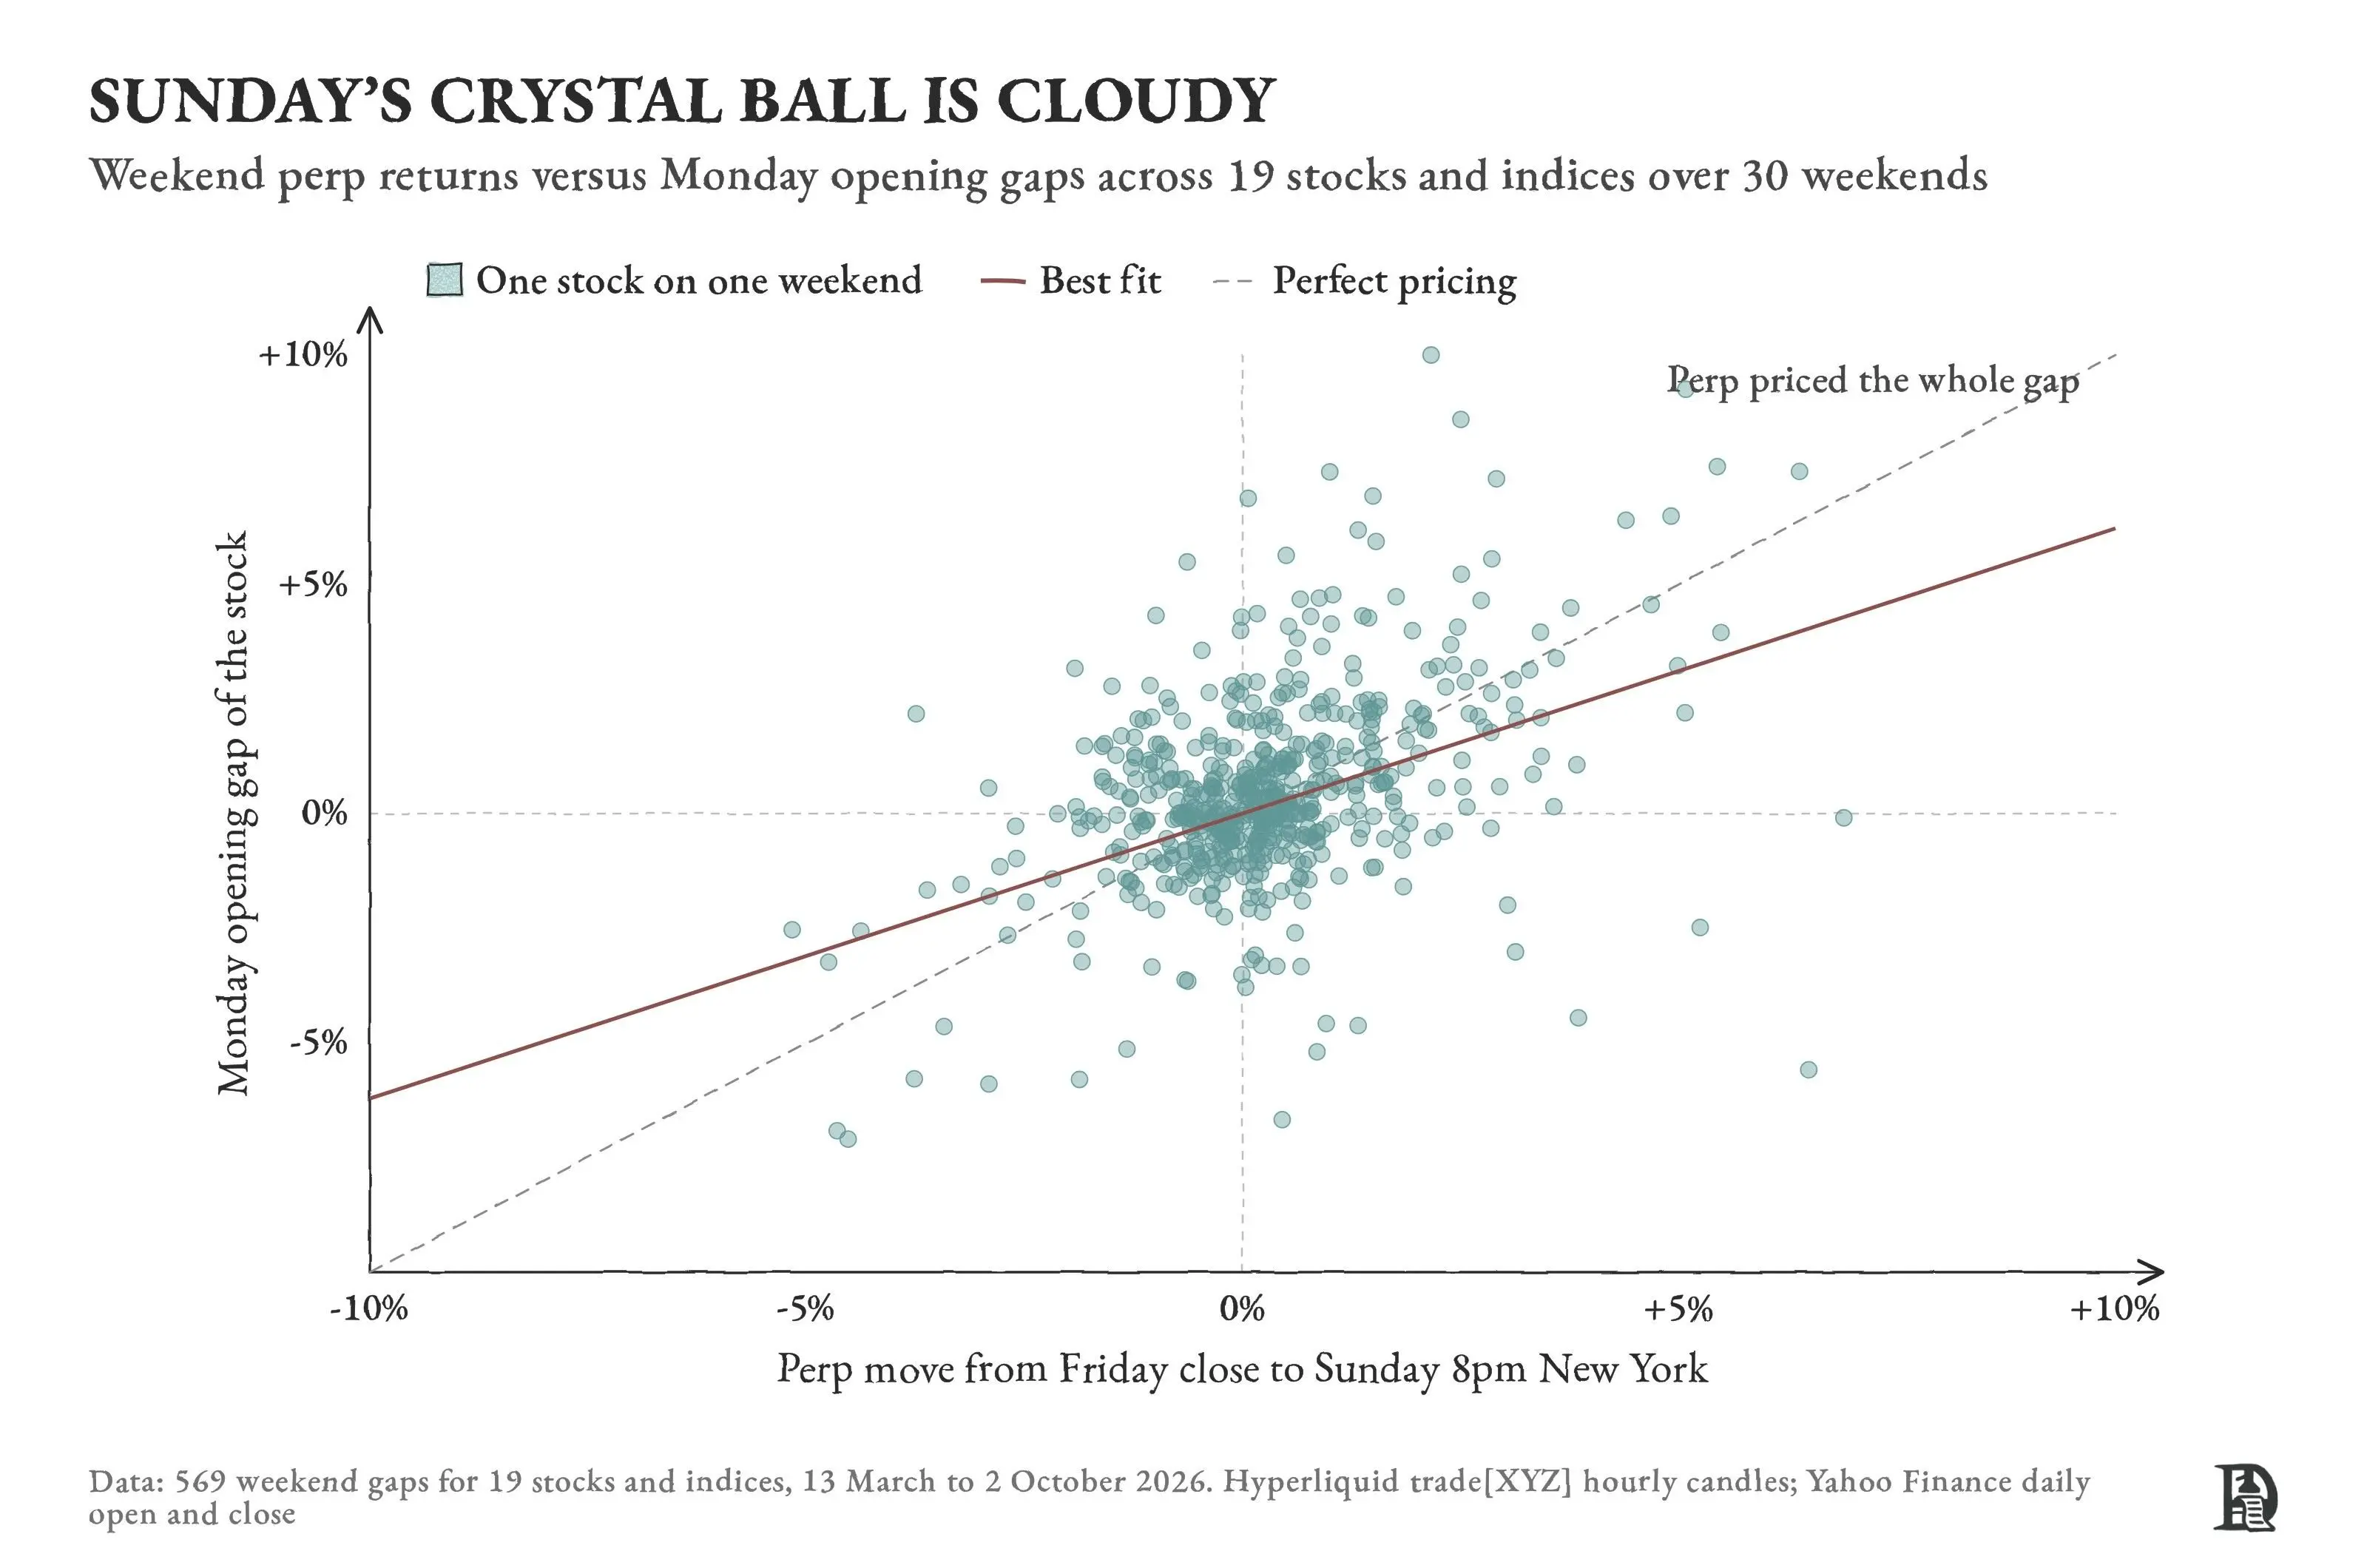
Низкая ликвидность, неточное ценообразование, а также кредитное плечо и механизмы ликвидации усиливают шоки. МВФ в октябрьском «Докладе по вопросам глобальной финансовой стабильности» отметил, что волатильность токенизированных акций примерно в 1,5 раза выше, чем у соответствующих базовых акций. Финансовый советник МВФ Тобиас Адриан считает, что неэффективности, которые токенизация пытается устранить, в традиционных рынках играют роль амортизаторов. Закрытие рынков в выходные — именно такой буфер.
2. Ослабляют ли акции США криптовалютные рыночные циклы?
За последнее десятилетие цена биткоина в целом следовала четырехлетнему циклу, формируемому халвингом. В прошлых медвежьих рынках падение биткоина от пика составляло от 77% до 93%.
Цена медвежьего рынка отражается не только в цене: значительный капитал уходит, и отрасли часто приходится ждать следующего бычьего рынка, чтобы снова привлечь средства и интерес.
В этом цикле ритм не изменился: ожидается, что биткоин достигнет пика в октябре 2025 года на уровне около $126 000, примерно через 540 дней после халвинга в апреле 2024 года, что соответствует исторической закономерности. Однако амплитуда заметно сократилась. 5 июня этого года биткоин упал примерно до $59 100, откатившись примерно на 53%, затем постепенно восстановился и недавно вернулся к уровню около $85 000.
Чтобы понять, почему падение стало менее глубоким, нужно сначала посмотреть, кто поддерживает цену. Что касается спотовых ETF на биткоин, по данным SosoValue, с ноября 2025 года по июнь 2026 года совокупный чистый отток из ETF составил около $10 млрд, при этом в июне, когда биткоин достиг дна, отток составил около $4,5 млрд, а с июля по сентябрь был совокупный чистый приток около $6,3 млрд.
Что касается компаний-резервов биткоина, по статистике BitcoinTreasuries.net, объем продаж публичных резервных компаний превысил объем покупок в феврале этого года, и почти только Strategy продолжала покупать. Согласно документам, поданным в SEC, позиция Strategy в биткоинах выросла с примерно 650 000 монет на конец ноября 2025 года до 843 775 монет к концу июня 2026 года, увеличившись примерно на 194 000 монет. В январе этого года на Strategy пришлось 97,5% чистого прироста публичных компаний. Однако Strategy приостановила покупки после недели 22 июня, переключившись на накопление долларовых резервов.
Иными словами, ценовая поддержка в этом медвежьем рынке в значительной степени зависит от способности одной компании привлекать финансирование.
Тем временем на блокчейне происходит еще одно изменение — стейблкоины не покидают рынок так массово, как в прошлом цикле. Данные CoinGlass показывают, что после пика биткоина в октябре 2025 года рыночная капитализация USDT продолжала расти, достигнув пика примерно в апреле-мае этого года, после чего стабилизировалась на уровне около $183 млрд, а USDC лишь незначительно снизилась.
Статистика показывает, что сокращение стейблкоинов от пика этого года составило около 3%, что значительно ниже 26% в 2022 году. Конечно, сокращение 2022 года частично было вызвано крахом Terra и событиями вокруг Silicon Valley Bank.
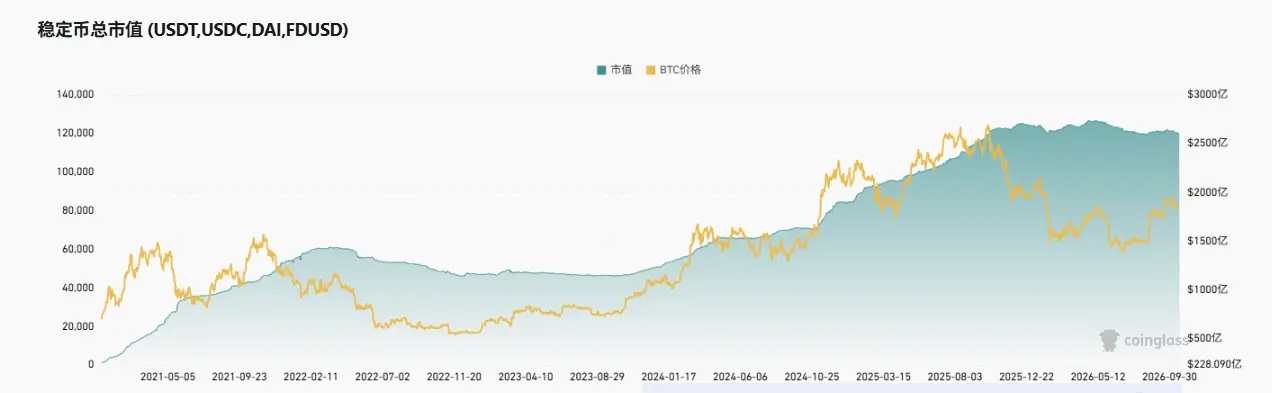
Кроме того, ончейн-капитал нашел новое применение. По данным RWA.xyz, объем токенизированных казначейских облигаций США вырос с примерно $9 млрд в октябре 2025 года до пика около $16 млрд в середине 2026 года [примечание: в исходном тексте указан 2023 год, что, вероятно, является опечаткой], а после отскока биткоина начал снижаться и сейчас составляет около $14,5 млрд.
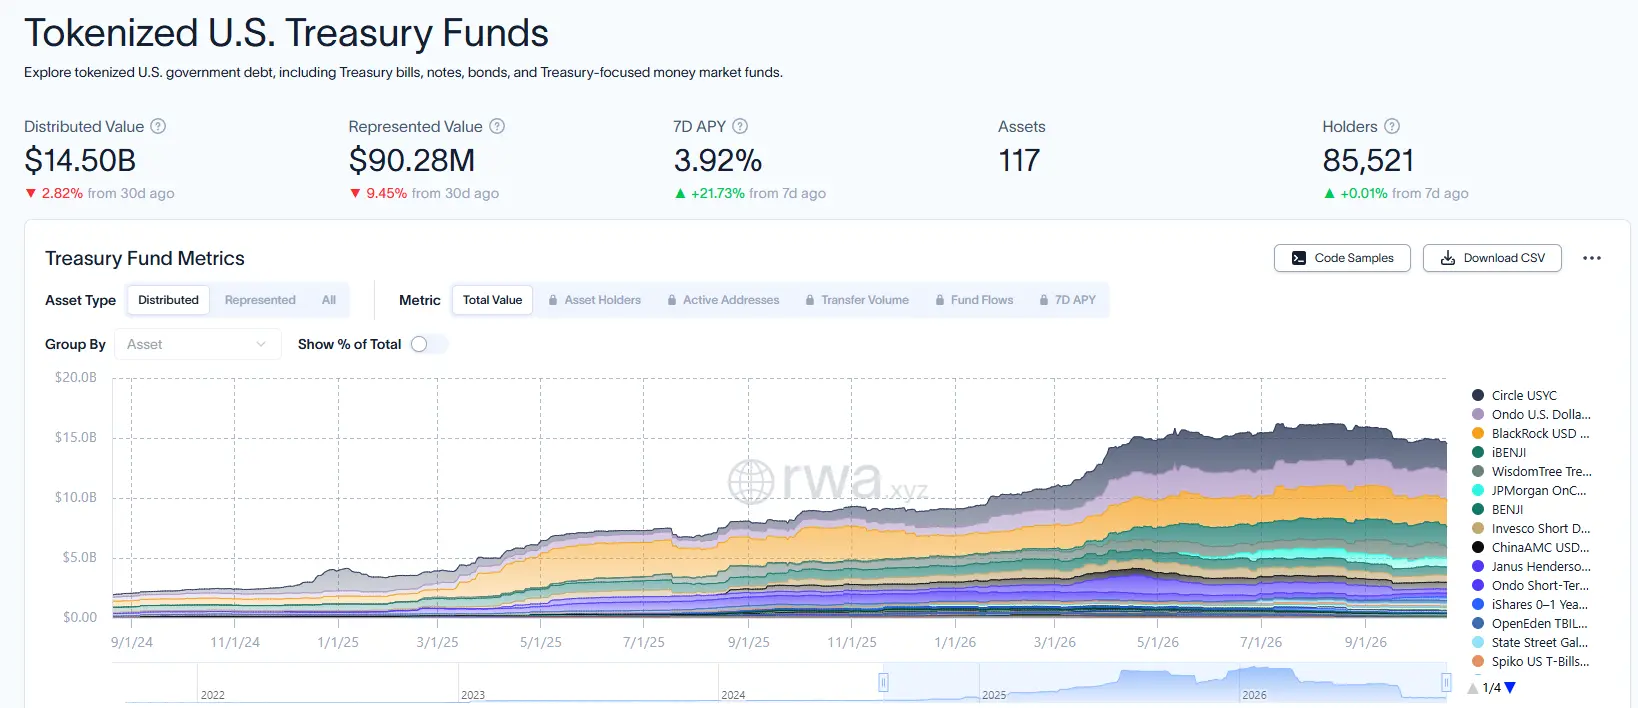
Держателей токенизированных казначейских облигаций около 85 500, в основном это институты и DeFi-протоколы, что значительно меньше объема покупок Strategy, но в прошлом медвежьем рынке такого выхода практически не было.
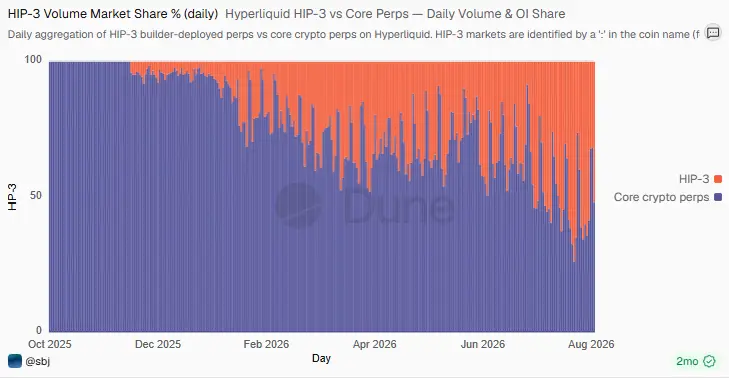
С другой стороны, меняется и структура доходов бирж. Согласно дашборду Dune, к середине декабря 2025 года рынок HIP-3 на Hyperliquid, ориентированный на акции, индексы и сырьевые товары, составлял лишь 4% дневного объема торгов. К лету этого года в большинство торговых дней эта доля выросла в четыре-шесть раз, а 30 июля достигла пика в 74%.
Отчасти это связано с сокращением торговли криптоактивами, но в период спада крипторынка биржи действительно развили бизнес, не зависящий от цен на монеты.
Криптоисследователь Хаотянь считает, что криптоиндустрия переходит от бычьего рынка выпуска активов к бычьему рынку распределения глобальных активов на блокчейне. Иными словами, в следующем бычьем рынке часть прироста капитала потечет в токенизированные американские акции, что может сделать пик бычьего рынка более плоским.
Одновременно влияние самого халвинга ослабевает. Сейчас вознаграждение за блок биткоина составляет 3,125 монеты, а в 2028 году снизится до 1,5625 монеты. Когда трейдеры на криптоплатформах одновременно следят за сезоном отчетности и решениями ФРС по процентной ставке, криптовалютные рыночные циклы будут теснее следовать за глобальной ликвидностью и ритмом американского фондового рынка.
3. Крипторынку нужны американские акции гораздо больше, чем американским акциям нужен крипторынок
Для таких компаний, как Broadcom и Verizon, токенизация почти не дает преимуществ: у них нет недостатка ни в ликвидности, ни в каналах финансирования. По данным CoinFound, медианный объем торгов токенизированными акциями за рубежом относительно традиционного рынка по 49 акциям составляет лишь 0,084%.
Уолл-стрит также продвигает токенизацию, но идет другим путем. В декабре 2025 года DTC получила от SEC письмо об отсутствии возражений, разрешающее конвертировать находящиеся на хранении ценные бумаги в ончейн-токены, охватывающие компоненты Russell 1000, что составляет около 95% инвестируемой рыночной капитализации американских акций. На Nasdaq токенизированные акции сопоставляются с традиционными акциями в одной книге заявок, единственное отличие — способ расчетов после сделки.
Этот путь не зависит от стейблкоинов: токены могут перемещаться только между кошельками, зарегистрированными в DTC. Главный стратегический директор DTCC Майкл Виннике считает, что токенизация должна модернизировать функции рынка, сохраняя при этом гарантии безопасности, на которые опирается существующий рынок.
С другой стороны, криптокапитал не способен поддерживать рынок токенизированных американских акций. Decentralisedco оценивает, что иностранные инвесторы владеют американскими акциями на сумму около $19,86 трлн. Даже если одна десятая всех стейблкоинов потечет в токены акций, это добавит лишь около $31 млрд, а остальной прирост должен поступать из акций, уже находящихся на брокерских счетах.
Еще более примечательно, что именно покупает криптокапитал. Данные RWA.xyz показывают, что на 19 октября объем ончейн-токенизированных акций составлял около $3,45 млрд. Из них токены, связанные со Strategy, составляют около $368 млн, связанные с Circle — около $307 млн, что в сумме составляет около 19,6% и в 2,6 раза превышает совокупный объем четырех индексных продуктов широкого рынка.
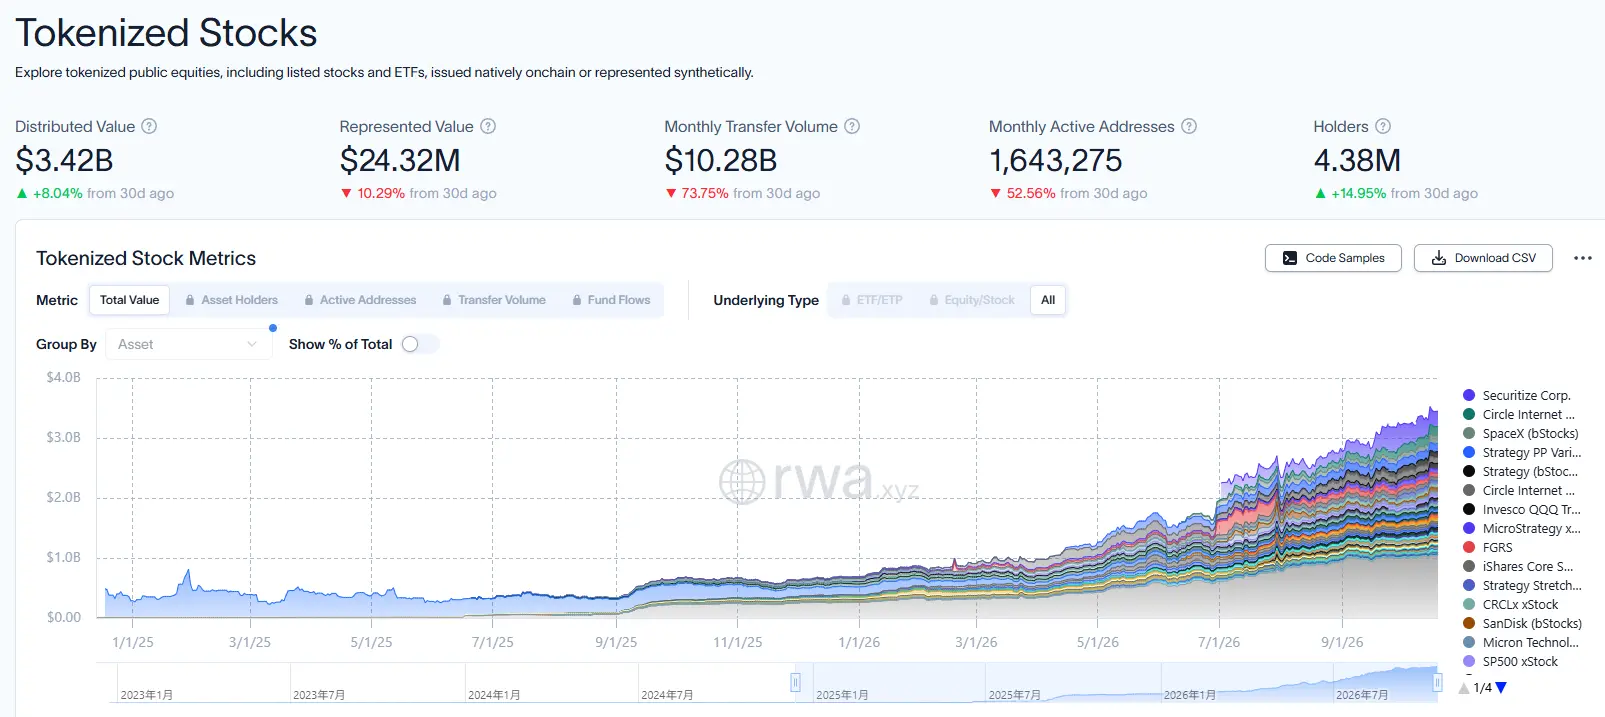
CoinFound отмечает, что три крупнейшие американские акции, покупаемые криптофондами, — это Circle, Strategy и Coinbase. Эти акции растут и падают вместе с крипторынком, и такой портфель трудно диверсифицировать.
Формы, которые могут стабилизироваться, также являются наиболее строго регулируемыми. Согласно правилам SEC, объем токенизированной торговли отдельной акцией не должен превышать определенную долю среднего дневного объема торгов за предыдущий месяц: 0,25% для акций крупной капитализации и 2,5% для остальных. Расчеты показывают, что общий дневной лимит для первых 63 акций OKX ICE составляет около $710 млн, из которых дневной лимит для Nvidia — около $64 млн. В сочетании с правом вето эмитентов комплаентный путь в краткосрочной перспективе трудно масштабировать.
В то же время открытый интерес по бессрочным контрактам на акции, индексы и ETF на tradeXYZ составляет около $3,01 млрд, что эквивалентно 94% общей стоимости всех ончейн-токенов акций. В начале сентября один пул ликвидности мемкоина на Robinhood Chain держал 53% всех токенизированных HIMS, и одна заявка на покупку примерно на $39 000 подняла цену токена до $132,64, тогда как цена закрытия в Нью-Йорке составляла всего $28,84.
Крипторынку нужны американские акции для сглаживания циклов, но он может получить их только по правилам Уолл-стрит, а комплаентные формы, способные стабилизироваться, подвергаются самым строгим ограничениям. Возможно, именно поэтому токенизация американских акций звучит хорошо, но дает результаты медленно.
Вывод
Долгое время корень подъемов и спадов крипторынка заключался в том, что стоимость большинства активов проистекает из ожиданий рынка относительно самой криптовалюты. Рост цен привлекает капитал, капитал снова толкает цены вверх, и то же самое происходит при падении; рынку не хватает якоря, независимого от собственных настроений.
Токенизированные американские акции и казначейские облигации как раз предоставляют такой якорь. Их стоимость проистекает из корпоративной прибыли и уровня процентных ставок и не имеет обязательной связи с ценами на монеты. С такими активами капитал может оставаться на рынке во время медвежьего рынка, биржи и протоколы могут поддерживать работу за счет услуг, а у разработчиков появляется причина планировать на несколько циклов вперед.
Предпосылка состоит в том, что криптоиндустрия готова принять правила традиционного рынка и позволить американским акциям войти в блокчейн в форме залога и места парковки капитала. Если же превратить их просто в еще один инструмент с высоким кредитным плечом, это приведет лишь к еще более сильной волатильности.
Это также означает, что нативные токены больше не будут монополизировать ончейн-капитал. Однако крипторынок, который не нужно перестраивать каждые четыре года, возможно, и есть самый глубокий смысл токенизации для этой индустрии.
Данный контент предназначен исключительно для информационных и образовательных целей и не является инвестиционным советом, связанным с BTCC. BTCC прилагает все усилия, но не может гарантировать правдивость, точность или оригинальность вышеприведенного контента.