


Tesla и SpaceX: кто заплатит больше при слиянии? Разбор Morningstar
 Blockbeats
Принадлежащие Илону Маску Tesla и SpaceX становятся двумя компаниями с рыночной стоимостью в триллионы долларов, чьи бизнес-связи становятся всё более тесными. По мере выхода SpaceX на публичный рынок всё больше внимания привлекает вопрос, открывающий простор для воображения: сольются ли в конечном итоге эти две компании?
В исследовательском отчёте, опубликованном Morningstar 9 июня, отмечается, что слияние Tesla и SpaceX имеет убедительную деловую логику. Обе компании активно инвестируют в искусственный интеллект и выстраивают цепочки поставок вокруг чипов, энергетики, автономного вождения и центров обработки данных, поэтому в будущем пересечение их бизнесов может ещё больше расшириться.
Однако по сравнению с технологической синергией именно разногласия акционеров по поводу оценки стоимости могут стать решающим фактором, определяющим, состоится ли сделка.
Исходя из цены IPO SpaceX в $135 за акцию на момент публикации отчёта, подразумеваемая рыночная капитализация составляла около $1,8 трлн, что на 20% выше тогдашней капитализации Tesla примерно в $1,5 трлн. При этом справедливая стоимость SpaceX, по оценке Morningstar, составляет лишь $63 за акцию.
Это означает, что даже при высокой взаимодополняемости бизнесов акционеры Tesla не обязательно готовы платить за высокую оценку SpaceX. А для акционеров SpaceX участие в слиянии по оценке, значительно ниже цены IPO, также выглядит малопривлекательным.
Насколько глубоки бизнес-связи Tesla и SpaceX?
На самом деле связи между Tesla и SpaceX уже давно не ограничиваются тем, что Маск одновременно управляет обеими компаниями.
Morningstar отмечает, что в последнем регистрационном заявлении S-1, поданном SpaceX для IPO, Tesla упоминается 87 раз, что отражает широкие связи между компаниями в сфере капитала, закупок и технологических разработок.
Прежде всего, это уровень акционерного капитала. На момент публикации отчёта Маск владел примерно 13% акций Tesla, а при исполнении соответствующих опционов его доля могла увеличиться примерно до 20%. Morningstar ожидает, что после завершения IPO SpaceX Маск будет владеть примерно 49% акций и контролировать более 84% голосующих прав акционеров.
В то же время Tesla ранее инвестировала $2 млрд в xAI. После приобретения xAI компанией SpaceX Tesla получила финансовую долю в SpaceX менее 1%, владея примерно 19 млн акций.
Деловые отношения также очень тесные.
В 2025 году SpaceX закупила у Tesla аккумуляторные батареи Megapack на сумму около $506 млн и Cybertruck примерно на $130 млн для использования на объектах SpaceX.
При этом сотрудничество сторон уже вышло за рамки традиционных закупок энергии и оборудования и распространилось на инфраструктуру искусственного интеллекта.
Tesla, SpaceX и Intel совместно продвигают проект Terafab, планируя разработать и расширить производство специализированных ИИ-чипов. В будущем эти чипы могут применяться в человекоподобных роботах Tesla Optimus, автономных грузовиках и планируемых SpaceX орбитальных центрах обработки данных.
Кроме того, две компании совместно разрабатывают платформу интеллектуальных агентов под названием Macrohard. Morningstar понимает её как ИИ-систему, способную автономно управлять компьютером подобно человеку.
Это сотрудничество показывает, что, хотя две компании работают соответственно в автомобильной и аэрокосмической отраслях, их будущие технологические инвестиции постепенно концентрируются в одной и той же цепочке ИИ-индустрии.
С точки зрения структуры выручки две компании по-прежнему находятся на разных стадиях развития бизнеса.
Согласно финансовым данным, обобщённым Morningstar, если рассматривать выручку Tesla и SpaceX вместе, автомобильный бизнес по-прежнему занимает наибольшую долю доходов. Энергетический бизнес, системы хранения энергии и сервисные услуги Tesla, а также космический, спутниковый коммуникационный и ИИ-бизнес SpaceX формируют остальные источники дохода.
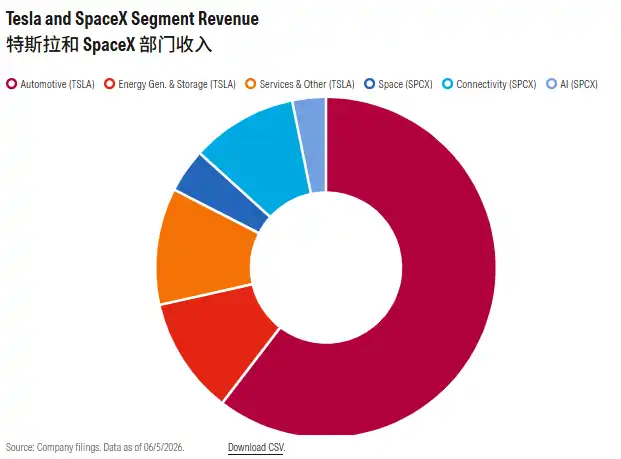
Рисунок: Структура выручки Tesla и SpaceX по бизнес-сегментам. Источник: документы компаний, Morningstar; данные на 5 июня 2026 года.
Эта структура также раскрывает важную особенность потенциальной сделки по слиянию: в настоящее время доходы двух компаний по-прежнему поступают в основном от относительно зрелых бизнесов, тогда как ожидания рынка капитала относительно их долгосрочной стоимости в значительной степени связаны с такими новыми направлениями, как автономное вождение, робототехника и ИИ-инфраструктура.
Поэтому инвестиционная логика слияния заключается не просто в сложении текущих доходов двух компаний, а в том, верит ли рынок, что после интеграции они смогут создать большее пространство для долгосрочного роста.
Почему слияние привлекательно? Ключ — интеграция цепочки ИИ-индустрии
Morningstar считает, что наиболее убедительная причина слияния Tesla и SpaceX — не традиционная экономия затрат, а то, что две компании строят высоко взаимодополняющую систему ИИ-технологий и инфраструктуры.
Tesla стремится превратиться из традиционного автопроизводителя в технологическую компанию, ядром которой являются программное обеспечение для автономного вождения, роботакси и человекоподобные роботы. SpaceX, в свою очередь, через ИИ-систему Grok, спутниковую коммуникационную сеть Starlink и космическую инфраструктуру потенциально поддерживает эту трансформацию.
Например, Morningstar отмечает, что Grok может стать пользовательским ИИ-интерфейсом для системы полностью автономного вождения Tesla и роботакси, а в дальнейшем применяться в человекоподобных роботах Optimus.
В то же время Starlink может обеспечить роботакси связью, снижая их зависимость от традиционной наземной коммуникационной инфраструктуры.
Сотрудничество сторон в сфере энергетики и вычислительных мощностей имеет ещё более долгосрочное значение.
SpaceX планирует построить орбитальные ИИ-центры обработки данных, надеясь развернуть крупномасштабную вычислительную инфраструктуру в космосе. Этот проект требует специализированных чипов, энергетических систем и соответствующего оборудования, и возможности Tesla в области аккумуляторов, хранения энергии и промышленного производства могут стать важным источником поставок для SpaceX.
В свою очередь, спутниковая сеть SpaceX, ИИ-вычислительная инфраструктура и космические возможности также могут поддержать будущий бизнес Tesla в сфере автономного вождения и робототехники.
Иными словами, Tesla может предоставить энергию, оборудование и конечные приложения, а SpaceX — связь, вычислительную инфраструктуру и космические транспортные возможности. Стороны формируют потенциальную полную синергию цепочки ИИ-индустрии.
Однако помимо синергии на деловом уровне Morningstar считает, что есть ещё более важный движущий фактор: сам Маск хочет объединить свои предприятия в крупную группу.
В настоящее время Tesla и SpaceX являются двумя независимыми компаниями, и даже при контроле одним лицом перемещение кадров, обмен технологиями и связанные закупки между ними по-прежнему требуют раскрытия сделок со связанными сторонами и учёта потенциальных конфликтов интересов акционеров.
Если две компании сольются в одну группу, Маск сможет более напрямую распределять инженеров и технические ресурсы внутри структуры, одновременно снижая проблемы корпоративного управления, которые могут возникать при межкорпоративных сделках.
Для Маска слияние может сделать операционное управление его предприятиями более унифицированным.
Деловая логика обоснована, но слияние не обязательно оптимальный выбор
Хотя Morningstar признаёт потенциальную ценность интеграции двух компаний, в отчёте также отмечается, что многие синергетические эффекты не обязательно требуют полного слияния.
С точки зрения долгосрочной стратегии две компании сближаются в области ИИ-инфраструктуры и приложений, однако их текущие ключевые задачи по-прежнему существенно различаются.
Цель Tesla — постепенно снижать зависимость от продаж автомобилей и аккумуляторов, переходя к программному обеспечению для автономного вождения, сервисам роботакси и человекоподобным роботам. Ближайший приоритет SpaceX — продолжать наращивать пусковые возможности ракеты Starship, расширять сеть Starlink за счёт развёртывания новых спутников и продвигать коммерциализацию Grok AI и центров обработки данных Colossus.
При этом разработка орбитального ИИ-вычислительного кластера является одним из важнейших долгосрочных проектов SpaceX и, по мнению Morningstar, одной из главных причин, по которой компания стремится привлечь финансирование через IPO.
Однако этот проект по-прежнему сопряжён с неопределённостью в отношении технической осуществимости и коммерческой отдачи.
Morningstar указывает, что даже без слияния Tesla и SpaceX могут достичь аналогичной деловой синергии через создание совместных предприятий, заключение долгосрочных соглашений о поставках или установление традиционных отношений поставщика. Например, Tesla может продолжать поставлять SpaceX оборудование для хранения энергии, а стороны могут совместно инвестировать в специализированные ИИ-чипы и орбитальные центры обработки данных, не меняя существующую структуру акционерного капитала.
Таким образом, всё более тесные бизнес-связи двух компаний в будущем не обязательно означают, что полное слияние является самым эффективным выбором.
Кроме того, препятствием могут стать и регуляторные вопросы. SpaceX — важный подрядчик правительства и вооружённых сил США, а Tesla имеет масштабный автомобильный и аккумуляторный бизнес в Китае. В случае слияния двух компаний американские регулирующие органы могут инициировать дополнительную проверку рисков для цепочек поставок и национальной безопасности.
Настоящее препятствие: почему SpaceX дороже Tesla?
По сравнению с деловой синергией и регуляторными вопросами Morningstar считает, что именно разногласия в оценке стоимости могут стать самым труднопреодолимым препятствием для сделки по слиянию.
Согласно рыночным данным на момент публикации отчёта, цена IPO SpaceX в $135 за акцию соответствовала рыночной капитализации около $1,8 трлн, тогда как капитализация Tesla на тот момент составляла около $1,5 трлн. Это означает, что даже при наличии у Tesla более крупного зрелого бизнеса и положительного свободного денежного потока рыночная оценка SpaceX всё равно была примерно на 20% выше.
Ещё более примечательно, что оценка SpaceX значительно выросла за относительно короткий период.
Morningstar отмечает, что в июле 2025 года оценка SpaceX составляла лишь около $400 млрд. После этого SpaceX приобрела принадлежащий Маску ИИ-бизнес, при этом в рамках сделки сама SpaceX была оценена примерно в $1 трлн, а ИИ-бизнес — примерно в $250 млрд.
К этапу определения цены IPO в июне 2026 года подразумеваемая рыночная капитализация SpaceX ещё больше выросла — примерно до $1,8 трлн. Быстрый рост оценки отражает оптимистичные ожидания рынка относительно долгосрочного потенциала роста Starlink, искусственного интеллекта и космической вычислительной инфраструктуры.
Однако Morningstar предупреждает, что высокая оценка SpaceX уже включает значительные ожидания будущего роста, которые ещё не полностью трансформировались в денежный поток. Это также является причиной, по которой акционеры Tesla могут проявлять осторожность.
В отчёте отмечается, что, хотя инвесторы Tesla обычно готовы оценивать технологическое видение Маска с долгосрочной перспективы, в последние годы Tesla в целом способна генерировать положительный свободный денежный поток и финансировать расширение бизнеса в основном за счёт собственных средств.
Для сравнения, на момент публикации отчёта SpaceX всё ещё находилась на стадии отрицательного свободного денежного потока и одновременно нуждалась в значительных инвестициях в такие капиталоёмкие проекты, как орбитальные центры обработки данных.
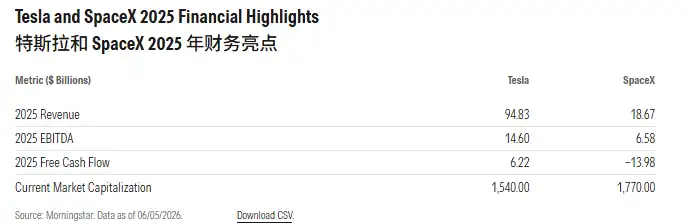
Сравнение ключевых финансовых показателей Tesla и SpaceX за 2025 год. Единица измерения: млрд долларов; источник: Morningstar, данные о рыночной капитализации на 5 июня 2026 года.
Это означает, что в случае слияния двух компаний акционерам Tesla придётся не только принять высокую оценку SpaceX, но и, возможно, совместно нести её будущие потребности в финансировании. Если новые инвестиции не удастся покрыть за счёт операционного денежного потока, объединённой компании, возможно, придётся постоянно выпускать акции для привлечения средств, что приведёт к размыванию долей существующих акционеров.
Для акционеров Tesla вопрос не только в том, обладает ли SpaceX огромным долгосрочным потенциалом роста, но и в том, стоит ли этот потенциал покупки по текущей высокой оценке и не придётся ли в будущем нести дополнительные расходы на финансирование для реализации этих амбиций.
Расчёты Morningstar: акционеры Tesla могут потребовать 50–66% акций объединённой компании
Если стороны в конечном итоге решат объединиться, распределение акционерного капитала объединённой компании станет ключевым вопросом переговоров.
Morningstar считает, что, хотя Маск является основным акционером обеих компаний, другие акционеры Tesla по-прежнему обладают достаточным влиянием и могут потребовать изменения условий сделки или даже заблокировать неприемлемый вариант слияния.
Особенно в ситуации, когда оценка SpaceX выше, чем у Tesla, но свободный денежный поток остаётся отрицательным, акционеры Tesla не обязательно готовы согласиться на слабую позицию в объединённой компании.
Morningstar ожидает, что акционеры Tesla могут потребовать как минимум 50% акций объединённой компании, а возможно, и более высокую долю контроля. Согласно оценкам справедливой стоимости двух компаний, проведённым Morningstar, более разумное распределение долей составляет примерно 66% для акционеров Tesla и 34% для акционеров SpaceX.
В совокупности Morningstar делает вывод, что приемлемый для акционеров Tesla диапазон долей составляет от 50% до 66%.
Однако проблема в том, что акционеры SpaceX не обязательно готовы принять такие условия. При цене IPO SpaceX в $135 за акцию её рыночная капитализация достигает около $1,8 трлн, тогда как справедливая стоимость SpaceX, по оценке Morningstar, составляет лишь $63 за акцию, что примерно на 53% ниже цены IPO.
Если слияние будет проводиться на основе оценок справедливой стоимости Morningstar, это будет означать, что акционерам SpaceX придётся согласиться на оценку значительно ниже цены IPO. Для новых инвесторов, купивших акции SpaceX по высокой цене, такое условие явно малопривлекательно.
С другой стороны, если сделка будет проводиться по оценке IPO SpaceX, акционеры Tesla могут посчитать, что фактически используют компанию, способную генерировать положительный свободный денежный поток, чтобы заплатить чрезмерную премию за другую компанию, сильно зависящую от ожиданий будущего роста.
Кроме того, поскольку доля акций SpaceX в свободном обращении на начальном этапе после IPO невелика, ликвидность её акций относительно ограничена. Morningstar полагает, что акционеры и совет директоров Tesla могут дополнительно потребовать более выгодных условий по долям и ликвидности в структуре сделки.
В конечном счёте ключевое противоречие между акционерами двух компаний заключается в следующем: инвесторы Tesla хотят избежать переплаты за будущий рост SpaceX, а инвесторы SpaceX не желают соглашаться на значительный дисконт к оценке IPO.
Эти разногласия могут оказаться достаточными, чтобы помешать заключению сделки.
Последние новости: Tesla и SpaceX официально начали оценку слияния
В июньском отчёте Morningstar отмечала, что на рынке уже появились сообщения об обсуждении слияния двух компаний, однако стороны ещё не объявили о сделке официально. После выхода SpaceX на биржу и формирования публичной рыночной оценки совет директоров Tesla сможет более точно оценить разумную цену потенциальной сделки.
Тогда Morningstar прогнозировала, что, учитывая скорость, с которой предприятия Маска продвигают крупные сделки, если стороны в конечном итоге решат объединиться, сделка может состояться в течение года после IPO SpaceX.
Теперь этот прогноз получил новое развитие.
21 октября, по сообщениям Reuters, Bloomberg и других СМИ, Маск в ходе телефонной конференции по итогам третьего квартала SpaceX подтвердил, что SpaceX и Tesla соответственно создали специальные комитеты из независимых директоров для официальной оценки возможности потенциального слияния.
Маск заявил, что две компании имеют широкие возможности для сотрудничества в таких областях, как суперинтеллектуальное программное обеспечение, проектирование чипов, Terafab, робототехника, орбитальные центры обработки данных и коммуникационные сети, поэтому интеграция обладает значительной деловой ценностью.
Однако, поскольку Маск одновременно является генеральным директором обеих компаний и владеет значительными пакетами акций, он заявил, что относится к сторонам с конфликтом интересов и не будет участвовать в переговорах специальных комитетов. В настоящее время стороны ещё не достигли согласия по конкретным условиям сделки, и слияние по-прежнему сопряжено с неопределённостью.
По словам Маска, потенциальная сделка также потребует поддержки акционеров Tesla: необходимо не менее 50% голосов от всех акций Tesla, а не простое большинство голосов участвующих в голосовании акций.
В то же время последняя опубликованная квартальная отчётность SpaceX за третий квартал создала новый финансовый фон для потенциального слияния. Квартальная выручка компании выросла на 161% в годовом исчислении, достигнув $14,58 млрд, а чистая прибыль составила $4,4 млрд. Однако по мере продолжающегося расширения инвестиций в ИИ-вычислительную инфраструктуру капитальные затраты за квартал также достигли $19,6 млрд.
Это означает, что по сравнению с моментом публикации июньского отчёта Morningstar масштаб бизнеса и прибыльность SpaceX изменились, однако огромные потребности в капитальных расходах по-прежнему остаются фактором, который инвесторы должны учитывать.
Для потенциального суперслияния масштабом около $3,5 трлн технологическая и деловая синергия, возможно, не самая сложная проблема. Настоящий вызов по-прежнему заключается в том, смогут ли акционеры двух компаний договориться об оценке стоимости, распределении долей и будущих обязательствах по финансированию.
Ключевой вопрос, поставленный Morningstar ранее, становится ещё более актуальным: смогут ли Tesla и SpaceX совместно создать большую долгосрочную ценность и какую цену инвесторам в конечном счёте придётся заплатить за это видение.
Данный контент предназначен исключительно для информационных и образовательных целей и не является инвестиционным советом, связанным с BTCC. BTCC прилагает все усилия, но не может гарантировать правдивость, точность или оригинальность вышеприведенного контента.