


Как блокчейн Pearl оценивает мощности GPU с ростом более чем в 7 раз?
 chaincatcher
Написано: @ Decentralisedco
Перевод: AididiaoJP, Foresight News
Терминал Bloomberg показывает индексы цен на GPU от Silicon Data, Ornn и Compute Desk. Все три отслеживают арендные ставки на H100, но не могут прийти к единому мнению о реальной стоимости H100.
Большая часть вычислительных мощностей GPU обращается по частным двусторонним контрактам со скидками, поэтому эти индексы не могут эффективно определять цену.
Однако криптовалютная сеть, работающая на 320 000 GPU, начала оценивать вычислительные мощности GPU с помощью реальных рыночных транзакций.
Почему никто не может оценить GPU?
Когда вы платите от 3 до 10 долларов в час за H100, что именно вы арендуете?
На Vast.ai эти 3 доллара дают вам GPU из чьей-то запасной серверной стойки, подключенную через стандартный Ethernet, без гарантии бесперебойной работы. С другой стороны, тот же H100 стоит 10 долларов в час, но он находится в Oracle Cloud — специально построенном объекте, где GPU соединены между собой через InfiniBand 400 Гбит/с и круглосуточно контролируются командой инженеров.
Цена более чем в три раза выше, потому что Oracle продает вам полноценную вычислительную среду, а не просто доступ к чипу. Это единственное различие позволяет разнице в цене на один и тот же кремниевый чип у разных поставщиков достигать 6,7 раза.
Разница в цене существует потому, что сами GPU не являются продуктом. GPU — это лишь ингредиент более крупной услуги. Кластер из 512 GPU, соединенных через NVLink и InfiniBand в одном здании, может выполнять задачи распределенного обучения, тогда как 512 независимых GPU, разбросанных по пяти недорогим дата-центрам, несмотря на одинаковое количество чипов, не могут работать эффективно. Это совершенно разные продукты, которые просто носят одно название, подобно квартире-студии в Квинсе и пентхаусу в Верхнем Ист-Сайде, оба технически называются «нью-йоркской квартирой».
Долговой рынок это понял. CoreWeave неоднократно занимала средства под залог одного и того же типа оборудования H100. Когда этот долг обеспечен долгосрочным соглашением «бери или плати» с Meta, процентная ставка составляет около 5,9%. Но когда компания занимает под то же оборудование без заключенного контракта, ей приходится платить 9,75%. Разница в 400 базисных пунктов полностью обусловлена клиентскими контрактами, стоящими над оборудованием. Это отражает то, что, по мнению рынка облигаций, он фактически страхует, а не сам GPU.
Вся логика фьючерсных контрактов зависит от способности классифицировать базовый продукт. Вы проверяете его, классифицируете, и разрыв между лучшим и худшим сортом должен быть достаточно узким, чтобы механизм ценообразования поглощал дисперсию. Например, отклонение золота относительно слитков London Good Delivery составляет менее 1%, поэтому фьючерсы на золото хорошо работают с 1970-х годов.
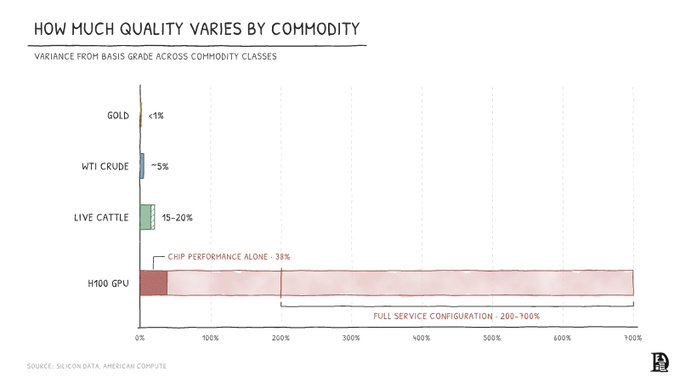
Нефть WTI допускает относительное отклонение эталонного сорта около 5%, остальное поглощается базисом. Даже живой скот — пожалуй, самая странная вещь, которую люди пытаются вписать во фьючерсные контракты, — имеет диапазон качества, контролируемый в пределах 15–20%. Но когда Silicon Data протестировала 3500 GPU H100S в 11 различных объектах, разница в производительности достигла 38%.
И это только производительность чипов, без учета сетей, времени безотказной работы, охлаждения и всего, что отличает недорогие стойки от кластеров корпоративного уровня. Если учесть полную конфигурацию услуги, разница в цене может вырасти до 200–700%. На Земле нет таблицы сортов, способной поглотить семикратный диапазон качества. Думать, что фьючерсные контракты могут чисто оценивать такие вещи, действительно заблуждение.
Итак, что происходит, когда вы пытаетесь установить механизм поставки на то, что нельзя классифицировать? Вы получаете классический неблагоприятный отбор. Если продавец должен вам 1000 часов H100 по фьючерсному контракту, он может поставить время на высококлассном кластере или разбросанные дешевые спотовые инстансы по 3 доллара в час. Оба варианта технически исполняют контракт. И он всегда поставит более дешевый, потому что разница в цене идет ему в карман, а у вас нет средств защиты.
Джордж Акерлоф описал это явление в своей статье 1970 года о рынке «лимонов», сделав вывод, что когда покупатели не могут проверить качество до поставки, худшие версии продуктов систематически вытесняют все лучшие, пока весь рынок не опустошается изнутри.
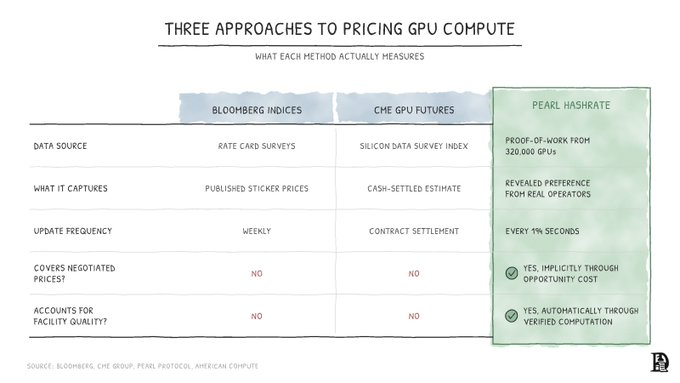
CME явно это понимает, поэтому ее фьючерсный контракт на GPU, запуск которого намечен на 5 октября 2026 года, полностью избегает физической поставки и вместо этого рассчитывается наличными по индексу опроса Silicon Data. Однако этот индекс собирает цены, публикуемые облачными провайдерами в публичных тарифных картах, тогда как крупные покупатели обычно договариваются о ценах на 40–50% ниже. Механизм расчетов основан на оценочных ценах, в то время как большинство крупных покупателей на рынке явно не платят эту цену.
Это нельзя исправить лучшими опросами. Информация, необходимая для точной оценки конкретных часов GPU в конкретных объектах, существует только в умах тех, кто эксплуатирует оборудование, и у них есть все основания держать ее в тайне. Более того, вычислительная мощность — это потоковый товар. Купленные в данный момент часы GPU исчезают навсегда. Любой ценовой сигнал для вычислительных мощностей GPU должен работать в реальном времени; иначе цифры устаревают к моменту публикации.
Единственный способ получить это знание — через реальные транзакции в реальном масштабе, где контрагенты рискуют реальными деньгами. Это приводит нас к решению, которое также эволюционировало из электроэнергии: сети, происходящей от Bitcoin, на которую в настоящее время направлены 320 000 GPU.
Что, если бы вы могли рассчитать цену?
Майнеры Bitcoin выполняют хэши SHA-256. Это вычисление существует для одной цели: доказать, что майнеры сожгли определенное количество электроэнергии. Как только это доказательство записано в блок, хэш или выполненная работа становится бесполезной. Ее нельзя повторно использовать, перепрофилировать или продать кому-либо за пределами блокчейна. Работа, выполненная для майнинга блока Bitcoin, невзаимозаменяема.
Проблема в том, что тысячи майнеров выполняют эту работу для каждого блока, но сеть принимает блок только одного майнера. Остальная работа отбрасывается. Каждый хэш SHA-256, который был добыт, но не принят сетью, представляет собой цикл GPU, который мог бы быть использован для чего-то коммерчески ценного, а в 2026 году «коммерчески ценная работа GPU» означает только одно: вычислительные мощности для ИИ.
Pearl — это блокчейн уровня 1, который пытается придать вычислительным мощностям GPU коммерческую ценность. Он наследует тот же консенсус proof-of-work и регулировку сложности, которые обеспечивают безопасность Bitcoin с 2009 года. Но майнеры Pearl не выполняют хэши SHA-256; они выполняют умножение матриц на GPU.
Почему умножение матриц ценно? Потому что это основа для получения всех ответов, когда вы спрашиваете ChatGPT. То же самое, когда Nano Banana рендерит изображения по текстовым подсказкам, когда компании дообучают языковые модели на собственных данных или когда беспилотные автомобили обрабатывают видеозаписи с камер в реальном времени.
Каждая большая языковая модель и каждая диффузионная модель, поглотившие внимание Кремниевой долины и сотни миллиардов долларов капитала за последние три года, работают на умножении матриц в своей вычислительной основе. Pearl стимулирует майнеров выполнять те же вычисления в качестве доказательства работы.
А как насчет безопасности? Это основная задача хэш-функций. Нельзя напрямую заменить хэш-функцию умножением матриц.
У SHA-256 нет коротких путей. Без выполнения полного вычисления вы не можете получить выходные данные. Существование выходных данных означает, что необходимая работа была выполнена. Умножение матриц — другое. По сути, вы выполняете умножение и сложение строк чисел. Поэтому шаблон позволяет майнерам вычислять ответы с небольшими усилиями, подрывая эффективность доказательства работы.
Pearl использует механизм под названием NoisyGEMM, чтобы майнеры оставались честными. Это происходит в три этапа:
Майнеры фиксируют входную матрицу до начала любой работы. После отправки входные данные не могут быть изменены.
Затем протокол добавляет случайный шум к зафиксированной матрице. Это устраняет любую симметрию (короткие пути), которую майнеры могли запланировать. А поскольку майнеры не знают, каким будет шум, они должны выполнить работу позже.
Майнеры выполняют полное умножение матриц на зашумленной версии, обрабатывая ее блок за блоком на GPU.
Каждый выходной блок хэшируется и проверяется на соответствие целевой сложности сети.
Если хэш блока ниже цели, майнер получает награду за блок.
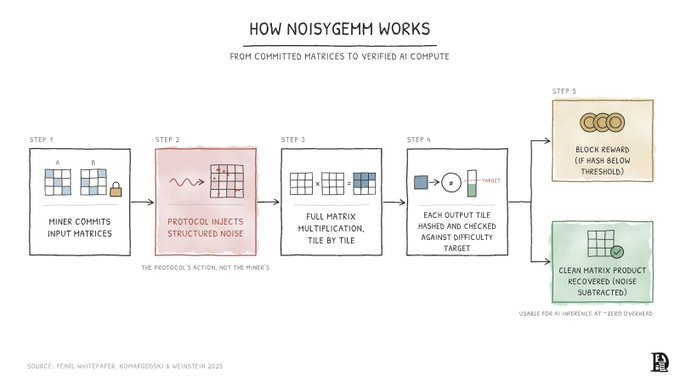
Однако введение шума не позволяет майнерам получать вознаграждение без фактического выполнения работы. Но этот шум также означает, что мы не получаем ответы на исходную рабочую нагрузку. Решение Pearl — придать шуму известную структуру. Это позволяет удалить шум после того, как майнеры завершат умножение, с минимальной и недорогой очисткой.
Когда GPU майнит Pearl, сеть измеряет, сколько раз умножение матриц было фактически выполнено этой машиной в течение 194-секундного интервала блока при существующих на тот момент условиях питания, охлаждения и сети.
H100, расположенный в хорошо охлаждаемом корпоративном объекте, может выполнить больше работы за блок, чем тот же чип, размещенный в чьем-то гараже, с использованием потребительского Ethernet и плохой вентиляцией. Pearl автоматически фиксирует эту разницу, чего не может достичь ни один ценовой индекс, усредняющий по модели.
Теперь распространите это на 320 000 GPU в десятках географических регионов, и общая вычислительная мощность станет крупнейшим в мире непрерывным эталоном реальных вычислительных мощностей ИИ, обновляемым каждые 194 секунды, без необходимости проводить опросы или публиковать тарифные карты.
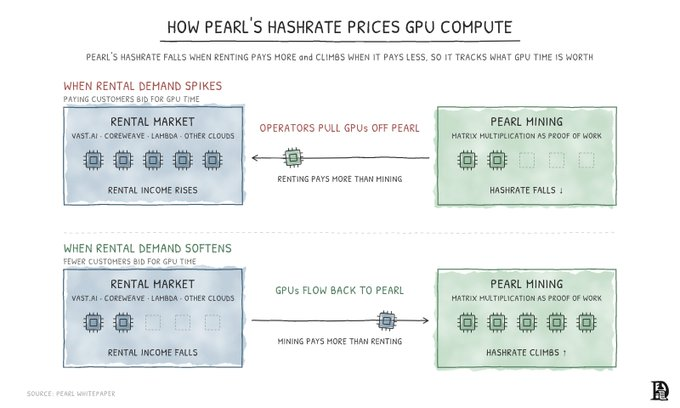
Вычислительная мощность также отслеживает конфигурацию. Каждый из 320 000 GPU может приносить доход от аренды на Vast.ai, CoreWeave, Lambda или десятках других облачных провайдеров, конкурирующих за клиентов ИИ. Эти операторы выбирают направить свои машины на Pearl.
Когда реальный спрос на вычислительные мощности GPU где-то в мире резко возрастает, операторы снимают машины с Pearl для обслуживания платящих клиентов, сокращая вычислительную мощность.
Когда спрос ослабевает и доход от аренды снижается, эти GPU возвращаются, увеличивая вычислительную мощность. Регулировка сложности сети реагирует на эти миграции так же, как сложность Bitcoin реагировала на изменения в экономике майнинга с 2009 года.
Разница заключается в том, что майнеры Bitcoin сопоставляют затраты на электроэнергию, которые они понесут, с прибылью, которую они могут получить от продажи добытого Bitcoin. Во время жары в Техасе в августе 2023 года Riot Platforms отключила большую часть своих майнинговых машин, получив 31,7 миллиона долларов в виде кредитов за электроэнергию, что более чем в три раза превышало стоимость 333 Bitcoin, добытых в этом месяце. Когда достаточное количество майнеров делает такой выбор, хэшрейт снижается, и сложность корректируется каждые 2016 блоков, чтобы блок производился примерно каждые 10 минут.
Поток GPU между Pearl и рынком аренды создает сбалансированную цену на постоянно обновляемые вычислительные мощности GPU. Высокий и растущий хэшрейт означает, что компьютеры дешевы на открытом рынке, поскольку операторы считают более выгодным майнить Pearl, чем сдавать в аренду.
Снижение хэшрейта означает, что кто-то где-то начинает платить достаточно высокую цену, чтобы увести машины. Этот ценовой сигнал исходит из выявленных предпочтений, от тысяч операторов GPU, выбирающих, что делать со своим оборудованием и своими деньгами. Он не исходит от маркетинговых команд облачных провайдеров, решающих, что печатать в тарифных картах, — а это все, к чему когда-либо имели доступ индекс Bloomberg и механизмы расчетов CME.
Together AI первой коммерциализировала это. 15 мая 2026 года она объявила о запуске конечной точки инференса, работающей на майнинговой сети Pearl, предлагая Gemma -4- 31B - it - Pearl по цене более чем на 25% ниже стандартных облачных тарифов. Экономика работает, потому что GPU, обеспечивающие инференс через конечную точку Together, одновременно майнят Pearl, тем самым компенсируя часть операционных расходов, что позволяет Together устанавливать цены ниже рынка без субсидирования разницы из собственной прибыли.
Большая часть неудовлетворенного спроса на этом уровне со стороны платящих клиентов инференса в сети Pearl явно представляет собой вызов для преодоления этого разрыва. Однако ценообразование не зависит от этого. Оно опирается на реальность альтернативных издержек, и эти альтернативные издержки существуют для каждой из 320 000 машин и нескольких других на рынке инференса.
Рынок вычислительных мощностей GPU — это рынок объемом в сотни миллиардов долларов в год, но ему не хватает надежного ценообразования. Индекс Bloomberg пытается отслеживать его, но не может дать точное направление ни в одну неделю. CME планирует запустить фьючерсы на GPU 5 октября 2026 года с расчетом наличными по цене, которую крупные покупатели явно не платят.
Но сеть proof-of-work на основе кодовой базы Bitcoin, существующая всего пять месяцев, имеет 320 000 GPU, непрерывно решающих, майнить или сдавать мощности в аренду на открытом рынке, и совокупность этих решений создает нечто, наиболее близкое к точной цене в истории индустрии вычислительных мощностей GPU.
Данный контент предназначен исключительно для информационных и образовательных целей и не является инвестиционным советом, связанным с BTCC. BTCC прилагает все усилия, но не может гарантировать правдивость, точность или оригинальность вышеприведенного контента.