


Доходность гособлигаций США не достигнет пика, пока не упадут цены на нефть
 Odaily
Автор оригинала: Чжао Ин
Источник оригинала: Wall Street CN
Когда доходность гособлигаций США достигнет пика — один из самых трудных вопросов для рынка в настоящее время. Последнее количественное кросс-активное исследование Citigroup показывает, что снижение цен на нефть является почти необходимым предварительным условием для достижения пика доходности гособлигаций США, а сохраняющаяся геополитическая напряженность удерживает цены на нефть на высоком уровне, что означает, что окончательный пик доходности, возможно, еще не наступил.
Согласно данным Zhuifeng Trading Desk, исследование Citigroup показывает, что снижение краткосрочных инфляционных ожиданий (breakeven inflation) и цен на нефть исторически является самым надежным опережающим сигналом для прогнозирования пика доходности 10-летних гособлигаций США. Однако в настоящее время краткосрочные инфляционные ожидания продолжают усиливаться, а не снижаться, а индекс доллара (DXY) недавно возобновил рост, что указывает на то, что пик доходности еще не сформировался. В то же время такие рыночные сигналы, как расширение спредов высокодоходных облигаций и ослабление циклических акций по сравнению с защитными, уже демонстрируют признаки, соответствующие пику доходности, что приводит к противоречивым сигналам и значительно усложняет определение направления.
На уровне распределения активов циклическая модель Citigroup в настоящее время следует стратегии «поздняя стадия цикла» — недостаточный вес акций и кредитных облигаций, избыточный вес облигаций (кроме гособлигаций США) и сырьевых товаров. Глобальная макростратегическая команда сохраняет нейтральную позицию по дюрации, склоняется к получению разницы процентных ставок ЕЦБ против ФРС и отдает предпочтение акциям перед кредитными облигациями.
Цены на нефть — необходимое условие для пика доходности
Аналитики глобальной макростратегической команды Citigroup Alex Saunders и Vinh Vo в отчете подтвердили свою кросс-активную аналитическую структуру и добавили три новых эпизода распродажи облигаций с ростом доходности более чем на 70 базисных пунктов, при этом основные выводы остались практически неизменными.
Исторические данные показывают, что перед достижением пика доходности 10-летних гособлигаций США кросс-активные показатели демонстрируют явную последовательность опережения и запаздывания. Краткосрочные инфляционные ожидания обычно начинают снижаться за 1–2 месяца до пика доходности, а пик цен на нефть является почти необходимым предварительным условием для пика доходности. В отличие от этого, реальная доходность 2-летних облигаций часто продолжает расти после пика доходности и является запаздывающим индикатором.
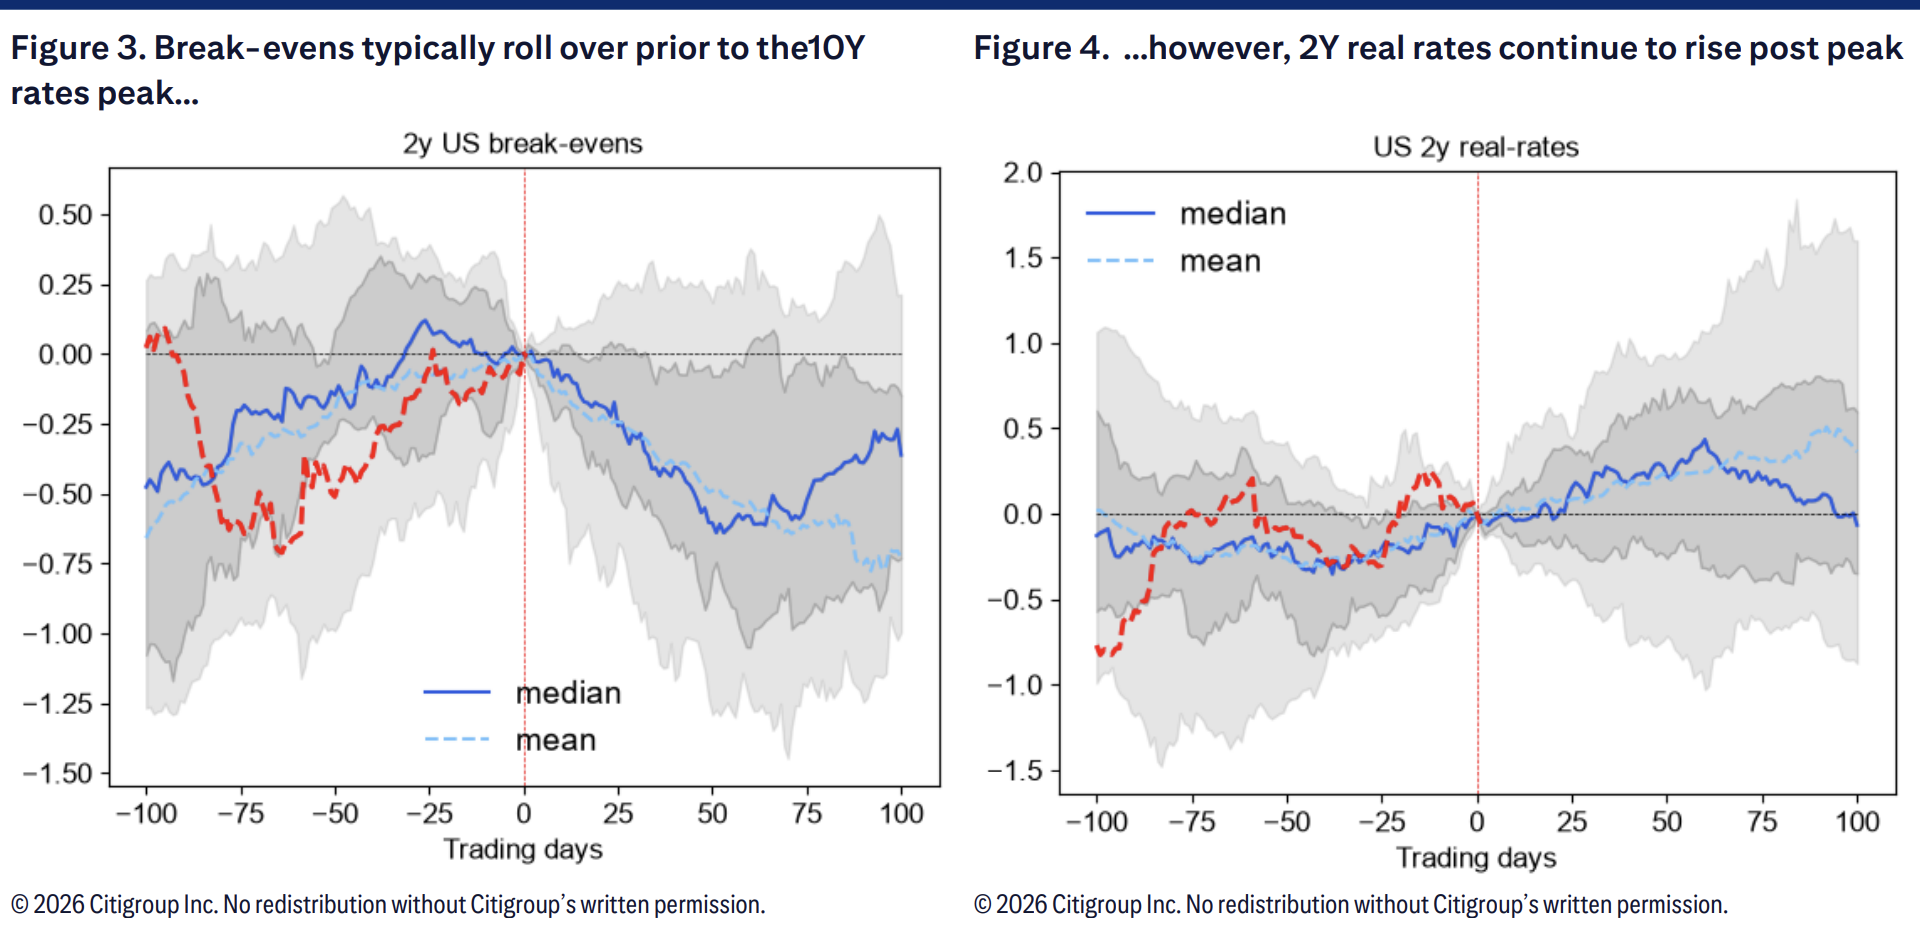
В настоящее время тенденция усиления краткосрочных инфляционных ожиданий уже проявилась, но ключевой сигнал «снижения» еще не сформировался. Citigroup отмечает, что сохраняющаяся геополитическая неопределенность удерживает цены на нефть на высоком уровне, что затрудняет определение момента пика цен на нефть. В этом контексте любые прогнозы пика доходности придется отложить.
Какие сигналы эффективны, а какие нет
Исследование Citigroup систематически проанализировало часто используемые рыночные индикаторы и четко разграничило, какие из них имеют опережающее значение, а какие могут вводить в заблуждение.
Среди эффективных сигналов уплощение кривой доходности от 5 до 30 лет (5s30s) обычно появляется примерно за месяц до пика, но за последние 25 торговых дней эта тенденция развернулась, и сигнал стал неоднозначным. Расширение спредов высокодоходных облигаций и относительная опережающая динамика акций с низким риском дефолта также соответствуют историческим закономерностям пика доходности. Кроме того, качественные акции (Quality) обычно демонстрируют сильную динамику в течение 200 дней до и после пика доходности, что недавно проявилось; а акции роста часто достигают пика до пика доходности и затем продолжают отставать.
Среди неэффективных или запаздывающих сигналов Citigroup четко указывает, что данные по базовому и общему CPI в годовом исчислении являются запаздывающими индикаторами, и недавние повышенные показатели CPI не исключают возможность того, что доходность уже достигла пика. Реальная доходность 2-летних облигаций также не разворачивается в точке перегиба доходности. Индекс VIX практически не имеет справочной ценности для определения момента пика доходности, но исторически после подтверждения пика он имеет тенденцию к снижению.
Текущие сигналы противоречивы
Citigroup признает, что при сопоставлении текущей рыночной динамики с историческими закономерностями сигналы явно конфликтуют, и трудно сделать однозначный вывод о направлении.
С одной стороны, динамика циклических акций относительно защитных ослабевает уже 2–3 месяца подряд, а спреды высокодоходных облигаций расширяются, что соответствует рыночным характеристикам после пика доходности. С другой стороны, краткосрочные инфляционные ожидания продолжают усиливаться, индекс доллара недавно возобновил рост, а цены на нефть поддерживаются геополитическими факторами — все три фактора указывают на то, что окончательный пик доходности, возможно, еще не достигнут.
Citigroup считает, что если в геополитической ситуации произойдут позитивные сдвиги — особенно после промежуточных выборов — это значительно повысит вероятность пика цен на нефть и создаст условия для устойчивого снижения доходности гособлигаций США. До этого момента в ближайшей перспективе динамика доходности останется крайне неопределенной.
В рамках вышеуказанной аналитической структуры циклическая модель Citigroup переключилась в режим «поздняя стадия цикла». В частности, модель имеет недостаточный вес акций и кредитных облигаций, избыточный вес облигаций (но не гособлигаций США) и сырьевых товаров, а недавно еще больше снизила вес акций до недостаточного. Глобальная макростратегическая команда в целом сохраняет нейтральную позицию по дюрации, в процентной стратегии склоняется к разнице ставок ЕЦБ против ФРС и отдает предпочтение акциям перед кредитными облигациями. Суть этой логики распределения заключается в том, что до тех пор, пока сигналы пика доходности остаются неясными, а цены на нефть и краткосрочные инфляционные ожидания не продемонстрировали решающего снижения, более благоразумно занимать нейтральную позицию по гособлигациям США, а не агрессивно длинную.
Данный контент предназначен исключительно для информационных и образовательных целей и не является инвестиционным советом, связанным с BTCC. BTCC прилагает все усилия, но не может гарантировать правдивость, точность или оригинальность вышеприведенного контента.