


CoreWeave и Франция: две трещины в эпоху высоких ставок
 Odaily
Автор оригинала: Сюй Чао
Источник оригинала: Wallstreetcn
Неужели музыка вот-вот остановится?
За последнюю неделю одновременно произошли два, казалось бы, не связанных между собой события: доходность облигаций ИИ-компании взлетела до 15,7%, а улицы крупной европейской страны были охвачены пламенем и беспорядками.
На первый взгляд, одно — это техническое давление на рынках капитала, а другое — политический взрыв социальных противоречий. Но стратег Goldman Sachs по ставкам Дэвид Кёртин поместил эти два события в одну логическую рамку: высокие процентные ставки превращают мировую финансовую систему в скороварку, и давление прорывается в слабых местах — по масштабу долга, стоимости финансирования и денежному потоку. Кто не выдержит первым, может стать первой упавшей костяшкой домино в среде высоких ставок.
Два набора цифр показывают серьёзность проблемы: доходность облигаций CoreWeave с купоном 9,75% и погашением в 2031 году однажды подскочила до 15,7%, а спред к казначейским облигациям США расширился с 472 базисных пунктов до пиковых 1071 базисного пункта; доходность 30-летних государственных облигаций Франции показала самый большой рост примерно на 130 базисных пунктов с начала войны в Иране, а спред доходности 10-летних государственных облигаций Франции и Германии (спред OAT-Bund) кратковременно достигал 142 базисных пунктов. Рынок больше не сталкивается просто с ростом ставок — высокие ставки начинают менять то, кто может продолжать занимать, а кто вынужден платить более высокую цену за финансирование.
Ещё тревожнее то, что анализ Goldman Sachs указывает на парадоксальный логический цикл: сам бум капитальных расходов на ИИ является одним из факторов, толкающих вверх долгосрочные процентные ставки. Если высокие ставки усилят давление на финансирование ИИ и заставят капитальные расходы остыть, долгосрочные ставки могут фактически снизиться — но это не обходится без издержек, поскольку цепочка ИИ-индустрии столкнётся с замедлением инвестиций, снижением стоимости активов и корректировкой ожиданий по выручке. Две трещины указывают на одну и ту же возможную точку перегиба процентных ставок.
Первая трещина: CoreWeave — стоимость финансирования ИИ-бума начинает проявляться
Чтобы понять, почему CoreWeave стала знаковым случаем в условиях высоких ставок, нужно сначала разобраться в её бизнес-модели.
Логика CoreWeave — это типичный путь «расширения за счёт долга»: приобретать графические процессоры Nvidia с использованием дорогостоящего финансирования, строить инфраструктуру для ИИ-вычислений, а затем полагаться на долгосрочные контракты с крупными клиентами, такими как Microsoft, OpenAI и Meta, чтобы постепенно окупать инвестиции. Эта модель может давать значительное пространство для арбитража при низких ставках; но как только стоимость финансирования взлетает, вся логика начинает испытывать давление.
Данные Goldman Sachs показывают, что доходность облигаций CoreWeave с купоном 9,75% и погашением в 2031 году однажды подскочила с майского минимума 8,89% до 15,70%, а спред к казначейским облигациям США также взлетел с 472 базисных пунктов до пиковых 1071 базисного пункта, после чего немного отступил примерно до 986 базисных пунктов. Иными словами, рыночное ценообразование облигаций CoreWeave приблизилось к самой опасной зоне мусорных облигаций. Пятилетний кредитно-дефолтный своп (CDS) CoreWeave закрылся на рекордных 1117 базисных пунктах, что подразумевает примерно 63-процентную вероятность дефолта в течение пяти лет.
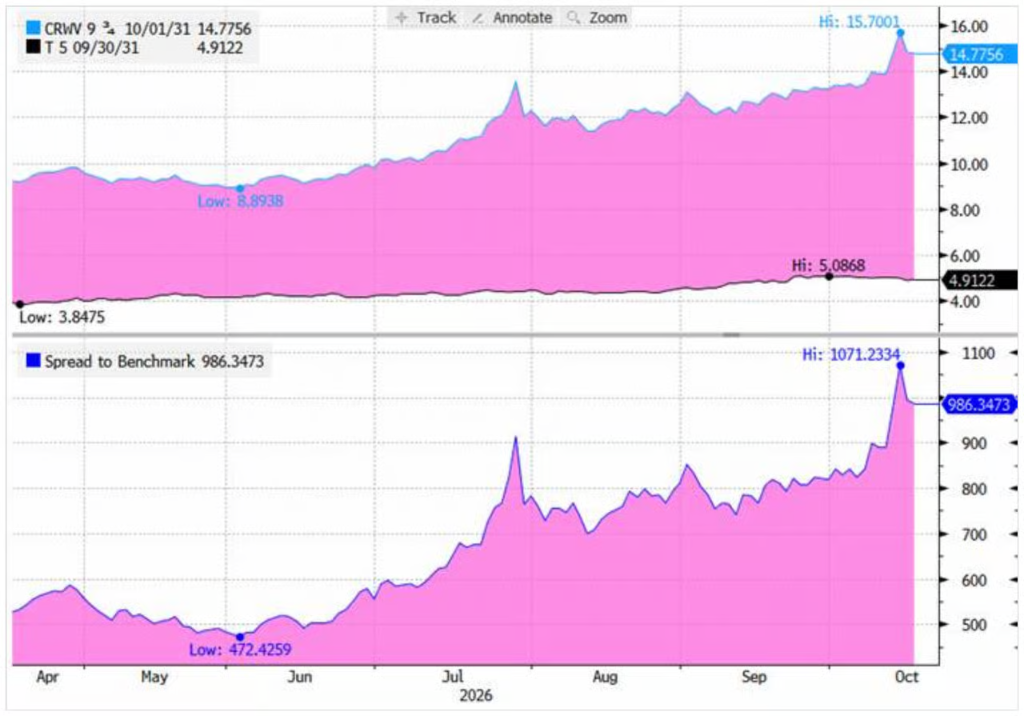
Ещё тревожнее то, что риск не ограничивается самой CoreWeave: примерно $14 млрд облигаций с мусорным рейтингом обеспечивают финансирование дата-центров, единственным арендатором которых является CoreWeave, — а сама CoreWeave также финансируется за счёт мусорных облигаций. Это образует редкую структуру «мусор на мусоре», где риски нарастают в геометрической прогрессии.
Трещина распространилась и на рынок инвестиционного уровня. Статистика Goldman Sachs показывает, что спреды 30-летних долларовых облигаций ИИ-компаний чётко расслоились: спред 30-летних облигаций Oracle достигает примерно 300 базисных пунктов, SpaceX — около 250 базисных пунктов, тогда как новые облигации Meta и Google 2025 года находятся в диапазоне 170–180 базисных пунктов, а другие ведущие технологические компании остаются сосредоточены в районе 100–130 базисных пунктов.
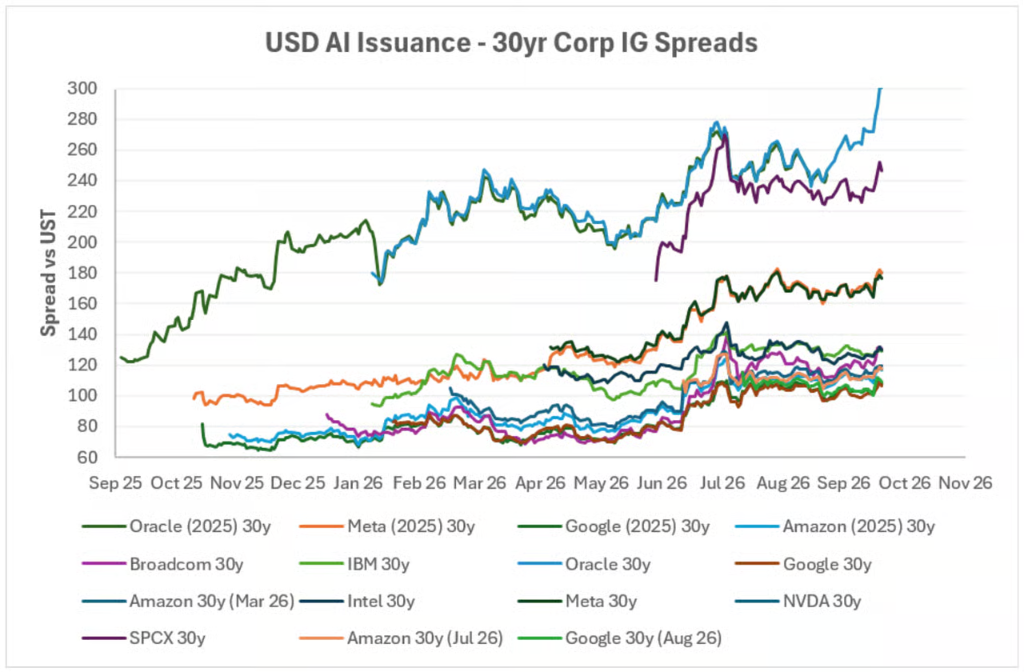
Логика рыночного ценообразования ясна: чем больше денег нужно занять и чем более хрупким является баланс относительно собственного финансового положения, тем более высокую премию за финансирование приходится платить.
Goldman Sachs предупреждает, что суть текущей проблемы не в ослаблении спроса на ИИ-вычисления, а в «стоимости и масштабе самого финансирования». Для операторов гипермасштабных дата-центров смешанная стоимость финансирования в 6–8% может быть ещё терпимой; но для новых облачных компаний с кредитным рейтингом ниже инвестиционного уровня высокие ставки будут сказываться быстрее и сильнее.
Вторая трещина: Франция — бюджетный дефицит встречается с высокими долгосрочными ставками
Проблема Франции логически похожа на проблему CoreWeave, но масштаб больше, а цепочка трансмиссии длиннее.
С тех пор как война в Иране вызвала глобальный рост долгосрочной доходности, доходность 30-летних государственных облигаций Франции показала наибольший рост среди стран G5 — на пике она поднялась примерно на 130 базисных пунктов от довоенного уровня, а сейчас остаётся примерно на 115 базисных пунктов выше.
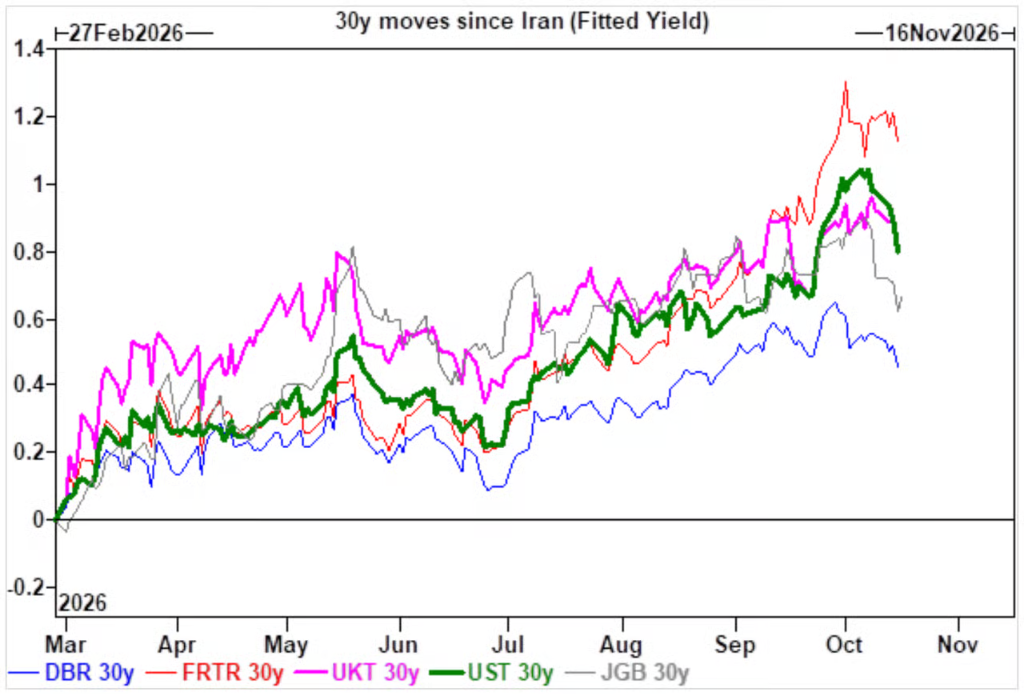
Для сравнения, немецкие государственные облигации выросли лишь примерно на 45 базисных пунктов, а спред доходности 10-летних государственных облигаций Франции и Германии (спред OAT-Bund) кратковременно достигал 142 базисных пунктов. На рынке расширились спреды немецких краткосрочных облигаций, суверенная кредитная кривая стала более пологой, банковские акции отставали от широкого рынка, а евро ослаб.
Эта комбинация очень похожа на реакцию рынка во время европейского долгового кризиса 2011 года.
Дилемма Франции заключается в том, что правительству необходимо постоянно рефинансировать огромный долг, а инвесторы в облигации требуют более высокой доходности в качестве компенсации, то есть и новые заимствования, и рефинансирование старого долга становятся дороже. Ещё неприятнее то, что возможности для бюджетной консолидации крайне ограничены — Goldman Sachs явно скептически оценивает способность Франции продвигать бюджетное сжатие и указывает, что европейские выборы 2027 года вряд ли изменят эту ситуацию.
Японский фактор также усиливает давление. Японские инвесторы долгое время были важными покупателями французских государственных облигаций, владея ими примерно на 23 трлн иен (около $145 млрд). Но по мере роста доходности внутренних японских облигаций преимущество по доходности от владения французскими облигациями после валютного хеджирования значительно сузилось, и средства уходят.
Заявление Международного валютного фонда (МВФ) также стоит «читать между строк»: текущий рост доходности во Франции «пока управляем», но без мер бюджетной консолидации будущее давление на финансирование будет усиливаться. В переводе на рыночный язык: сейчас это не кризис, но если ничего не изменится, сам рынок облигаций станет фактором давления, вынуждающим правительство корректировать бюджетную политику.
Комментарий Кёртина почти прямолинеен: если только кризис на рынке облигаций не заставит правительство действовать, Франция не станет добровольно сокращать дефицит.
Две трещины могут указывать на одну и ту же точку перегиба ставок
Анализ Goldman Sachs указывает, что существуют два «самых сильных драйвера», толкающих вверх глобальную долгосрочную доходность, — бюджетное смягчение и продолжающееся расширение капитальных расходов на ИИ. Первое снижает цены на облигации за счёт увеличения предложения суверенных облигаций; второе поднимает срочные премии, поддерживая номинальный экономический рост и большой объём долгосрочных облигаций, выпускаемых для финансирования ИИ.
Это означает, что бум капитальных расходов на ИИ — это не только вопрос спроса на финансирование на рынках капитала; это также одна из сил, толкающих вверх долгосрочную доходность: строительный бум в сфере ИИ «через такие каналы, как поддержка номинального экономического роста и увеличение предложения долгосрочных облигаций», продолжает оказывать давление в сторону повышения на долгосрочные ставки. Но если высокие ставки ухудшат условия финансирования ИИ и заставят капитальные расходы остыть, долгосрочные ставки могут, наоборот, снизиться.
Эта логика уже получила предварительное рыночное подтверждение в последнее время: данные по индексу потребительских цен (CPI) и индексу цен производителей (PPI) в США превысили ожидания, однако доходность 10-летних казначейских облигаций неожиданно упала. Причина именно в том, что опасения по поводу кредитования ИИ, вызванные CoreWeave, снизили рыночные ожидания относительно долгосрочного экономического роста, обусловленного ИИ, и предложения долгосрочных облигаций.
Однако это не «беспроигрышный» исход. Goldman Sachs описывает более полный цикл:
Высокие ставки сжимают самых закредитованных ИИ-заёмщиков → условия долгового финансирования ужесточаются → капитальные расходы на ИИ вынужденно замедляются → долгосрочные ставки падают из-за сокращения предложения → но цепочка ИИ-индустрии одновременно сталкивается с понижением оценок, корректировкой ожиданий по выручке и замедлением инвестиций.
Рынок облигаций может получить передышку, но ценой давления на ИИ-индустрию. Это не саморазрешение проблемы процентных ставок, а перераспределение риска между разными классами активов.
Начинается глобальная «битва за капитал»
Высокие процентные ставки делают одно: они заставляют рынок переоценивать давно забытую истину — капитал имеет стоимость, а финансирование имеет границы.
Расширение спреда государственных облигаций Франции показывает, что иммунитет суверенного долга снижается; взлёт доходности облигаций CoreWeave показывает, что фундамент финансирования ИИ-бума не монолитен. Две трещины указывают в одном направлении: влияние высоких ставок передаётся с уровня ценового формирования на финансовых рынках на уровень реальной способности заёмщиков привлекать финансирование.
Аналитик Goldman Sachs Приворотский предупреждает, что в эпоху после финансового кризиса мировая экономика работала на избыточных сбережениях и структурно низких ставках. Бюджетные системы правительств также построены на предположении, что дешёвый капитал сохранится. Теперь это предположение рушится.
Если инвестиции в ИИ могут генерировать внутреннюю норму доходности 20–30%, то финансирование по ставкам, близким к двузначным, всё ещё разумно. Но вопрос в том, что происходит с другими секторами, которым тоже нужен капитал. Это может объяснять, почему реальную доходность трудно снизить. Если рынок ожидает, что вскоре будет выпущено большое количество высококачественных облигаций частного сектора, привлекательность покупки суверенных облигаций снизится.
Приворотский предлагает два возможных исхода: во-первых, ИИ постепенно становится самодостаточным, и давление на финансирование ослабевает; во-вторых, капитал нормируется в других областях, и более хрупкие части экономики начинают ломаться.
Давление прорывается в слабых местах — по масштабу долга, стоимости финансирования и денежному потоку. У кого самый хрупкий баланс, того выжимают первым. А когда выжатый заёмщик достаточно велик — будь то страна или империя ИИ-инфраструктуры, — всему рынку придётся пересмотреть своё суждение о «якоре долгосрочных процентных ставок».
Этот пересмотр только начался.
Данный контент предназначен исключительно для информационных и образовательных целей и не является инвестиционным советом, связанным с BTCC. BTCC прилагает все усилия, но не может гарантировать правдивость, точность или оригинальность вышеприведенного контента.