


Почему вы можете потерять деньги на Papertrade?
 Odaily
Ончейн-платформа для торговли деривативами Papertrade — один из самых горячих проектов последнего времени.
По данным DefiLlama, доход протокола Papertrade за последние 7 дней достиг 42,24 млн долларов, что ставит его на третье место в отраслевом рейтинге доходов протоколов, уступая лишь Tether и Circle. Этот результат даже превысил 16,06 млн долларов у Pump.fun и 14,56 млн долларов у Hyperliquid.
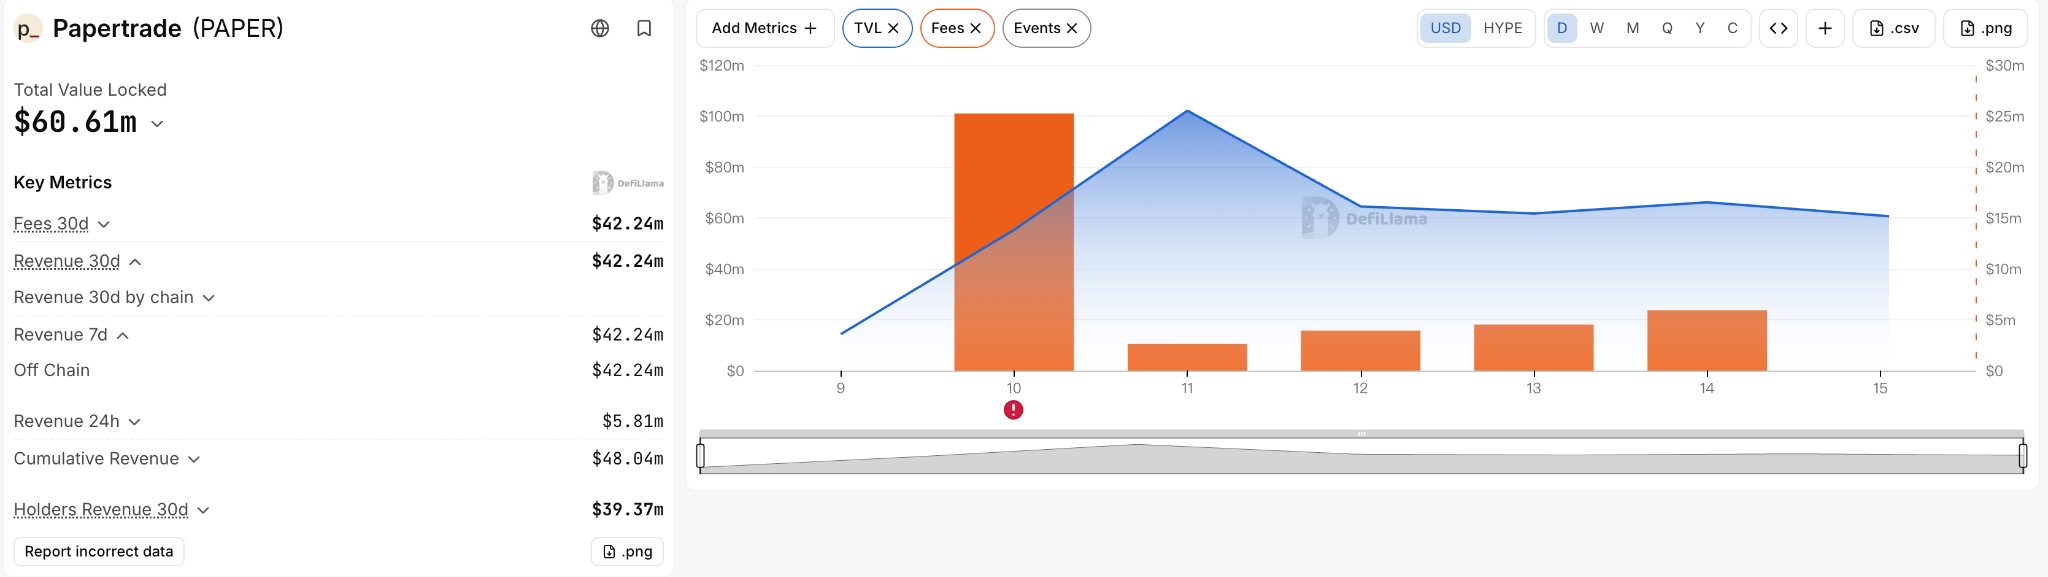
https://defillama.com/protocol/papertrade
Торговая платформа, запущенная совсем недавно, всего за несколько дней благодаря крайне агрессивной модели стимулирования смогла обойти по доходам многие ведущие протоколы, работающие уже много лет.
Однако за взрывным ростом протокола Papertrade стоят реальные убытки трейдеров, которые они понесли сделка за сделкой.
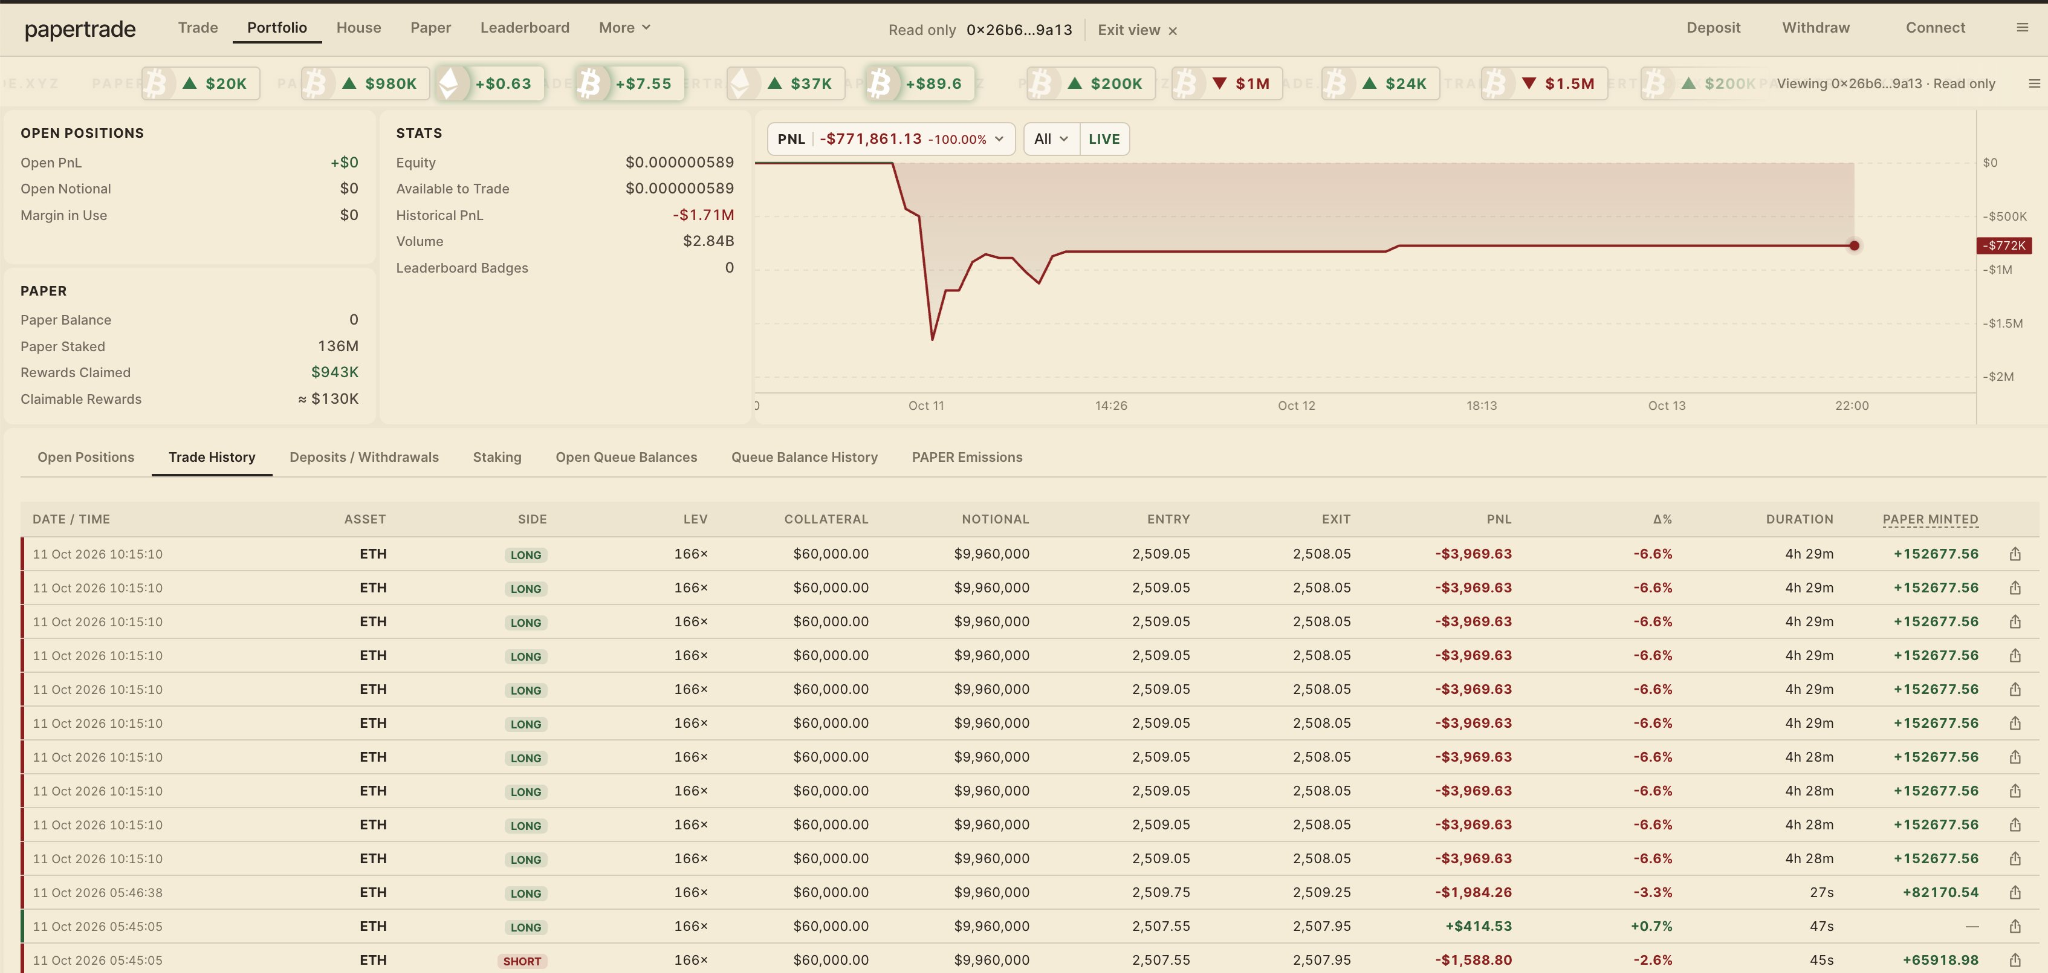
13 октября, по данным мониторинга Lookonchain, один трейдер на Papertrade накрутил номинальный объём в 2,84 млрд долларов, а его торговый убыток составил около 1,71 млн долларов. Хотя он получил около 1,07 млн долларов в виде наград за стейкинг USDC и 136 млн токенов PAPER, после вычета наград за стейкинг его чистый денежный убыток всё равно составил около 637 тыс. долларов.
Эти два, казалось бы, противоречивых явления проистекают из крайне агрессивной и необычной экономической модели Papertrade, которая напрямую связывает реальные убытки трейдеров с эмиссией токенов PAPER, а затем через механизм распределения прибыли от стейкинга позволяет держателям токенов получать долю дохода протокола. Иными словами, участники могут, принимая на себя реальные торговые убытки, получать право на будущее распределение дохода протокола.
Так почему же кто-то готов добровольно нести торговые убытки ради получения PAPER? Почему одни ранние киты могут получать щедрую прибыль, а те, кто пришёл позже, рискуют терять всё больше по мере наращивания объёмов? Как именно возникает столь поразительный доход протокола Papertrade и может ли такая модель быть устойчивой в долгосрочной перспективе?
В этой статье мы, отталкиваясь от торгового механизма Papertrade, токеномики и отношений распределения выгод между участниками, попытаемся разобрать эту особую экономическую модель и проанализировать лежащую в её основе логику и экономическую игру.
Экономическая модель Papertrade: превращение торговых убытков в право на будущий доход
Papertrade — это платформа для торговли синтетическими бессрочными контрактами, построенная на HyperEVM в экосистеме Hyperliquid. Официальный запуск торгов состоялся 10 октября 2026 года. На начальном этапе поддерживаются в основном два актива — BTC и ETH, с максимальным кредитным плечом до 1000x.
По сути, она не сильно отличается от таких Perp DEX, как Hyperliquid и Aster: пользователи также могут открывать длинные и короткие позиции и зарабатывать на прогнозировании движения цен активов.
Однако в основе своей работы Papertrade использует совершенно иной дизайн.
Ядро традиционной биржи с книгой ордеров — сопоставление заявок покупателей и продавцов.
Например, если вы открываете длинную позицию по BTC, биржа должна найти контрагента, готового принять на себя соответствующий короткий риск.
Papertrade же не полагается на собственную книгу ордеров для сопоставления сделок, а использует механизм торговли через пул ликвидности, похожий на раннюю модель GMX.
Контрагентом пользователя выступает собственный пул ликвидности протокола, и все прибыли и убытки по сделкам рассчитываются именно с этим пулом.
Например, вы открываете на Papertrade длинную позицию по BTC на 100 тыс. долларов: если BTC растёт, ваша позиция приносит прибыль, и пул протокола должен выплатить вам соответствующую сумму; если же BTC падает, ваша позиция несёт убыток, и средства перетекают в пул протокола.
Papertrade использует среднюю цену между лучшими ценами покупки и продажи из книги ордеров Hyperliquid в качестве справочной цены сделки, поэтому ему фактически не нужно реально исполнять соответствующую бессрочную сделку на Hyperliquid.
Это позволяет предложить торговый опыт без проскальзывания в книге ордеров и без традиционной ставки финансирования.
Впрочем, Papertrade не полностью лишён торговых издержек.
Он вводит особый механизм асимметричного PnL, который они назвали Asymmetric PnL: когда трейдер получает прибыль, с неё удерживается определённый процент, а при убытке симметричного послабления не предоставляется.
Например, если сделка изначально принесла 100 долларов прибыли, после корректировки по асимметричному PnL и связанных расчётных комиссий трейдер фактически может получить значительно меньше 100 долларов.
Но если сделка принесла убыток в 100 долларов, трейдер всё равно должен полностью его покрыть; конкретный процент удержания определяется амплитудой изменения цены, торговым инструментом и параметрами протокола.
То есть даже если прибыли и убытки длинных и коротких позиций по направлению цены взаимно компенсируются, трейдеры в целом всё равно могут нести чистые потери из-за удержаний с прибыли, и эти потери также являются важным источником дохода пула протокола.
Механизм эмиссии PAPER: токены можно получить даже за торговые убытки
PAPER — нативный токен Papertrade, использующий так называемую модель справедливого запуска: начальное предложение равно нулю, нет предварительного майнинга командой, аллокаций для VC и традиционных эйрдропов.
Основной способ получения токенов PAPER — торговать на платформе и нести реальные убытки, соответствующие условиям чеканки.
Согласно опубликованным проектом правилам эмиссии, когда отслеживаемый протоколом объём LP ниже 2 млн долларов, за каждый 1 доллар квалифицированного убытка отчеканивается 100 токенов PAPER.
Это означает, что на начальном этапе при торговом убытке в 100 долларов теоретически можно получить около 10 000 PAPER. При убытке в 1 000 долларов — около 100 000 PAPER.
Эффективность эмиссии токенов PAPER не является постоянной: используется динамическая кривая затухания.
Когда объём LP превышает 2 млн долларов, по мере роста совокупного дохода протокола количество PAPER, которое можно отчеканить за каждый доллар квалифицированного убытка, постепенно уменьшается.
Кривая эмиссии упрощённо выглядит так:
Количество чеканки за доллар убытка = 100 × [120 млн / (120 млн + H)]²
где H — накопленный показатель роста, фиксируемый кривой эмиссии протокола, а не текущий баланс LP. Например, когда H достигает 120 млн долларов, количество PAPER за доллар убытка снижается до 25 токенов, что составляет лишь четверть от начальной эффективности эмиссии.
Такой механизм фактически создаёт явное преимущество ранних участников.
При одинаковом торговом убытке в 10 тыс. долларов ранние и поздние участники могут получить количество PAPER, отличающееся в несколько раз.
Тогда возникает вопрос: если PAPER можно получить только через убытки, почему так много людей готовы участвовать?
Ответ кроется в механизме распределения дохода PAPER.
Papertrade использует особую модель самостоятельного накопления ликвидности.
В отличие от традиционных DeFi-протоколов, которые формируют ликвидность за счёт депозитов внешних LP, торговый пул Papertrade стартует с нуля и накапливает средства в основном за счёт реальных убытков трейдеров.
Если трейдер получает прибыль, а в пуле временно недостаточно средств для её выплаты, протокол предусматривает механизм очереди на выплату: выплата производится после поступления последующих средств.
А токены PAPER, полученные трейдерами за убытки, можно застейкать в протокол и получать долю будущего дохода в USDC.
В настоящее время доход от стейкинга складывается из двух основных частей.
Во-первых, комиссии за расчёт сделок. Протокол взимает 2% с реализованного PnL и убытков от ликвидаций, соответствующих условиям, половина из которых распределяется стейкерам PAPER, а другая половина — получателю комиссий на разработку.
Во-вторых, избыточный доход пула LP. Когда отслеживаемый протоколом объём LP превышает порог распределения в 5 млн долларов, квалифицированные избыточные средства могут дополнительно распределяться стейкерам PAPER.
Таким образом, PAPER фактически даёт право на участие в будущем денежном потоке протокола.
Эту экономическую взаимосвязь можно обобщить так:
Трейдер несёт реальный убыток → пул LP получает средства → убыточный трейдер получает PAPER → держатель PAPER стейкает токены → участвует в будущем распределяемом доходе протокола.
С точки зрения экономической модели Papertrade фактически превращает часть реальных убытков, которые несут трейдеры, в стоимость получения права на будущее распределение денежного потока протокола.
Наращивание объёмов на Papertrade может приводить к всё большим убыткам
В традиционных программах стимулирования торговли на Perp DEX хеджирование длинных и коротких позиций является распространённым способом накрутки объёмов. Например, можно одновременно открыть равные по размеру длинную и короткую позиции по BTC, чтобы их прибыли и убытки взаимно компенсировались, максимально снижая направленный риск, и при этом продолжать торговать ради получения баллов или токенов.
Однако на Papertrade такой подход, по-видимому, не позволяет накручивать объёмы без потерь.
Как уже упоминалось, Papertrade использует механизм асимметричного PnL: прибыльная сторона несёт удержание с прибыли, а убыточная — полный убыток.
Это можно понять на простом примере.
Предположим, трейдер одновременно открывает две позиции по BTC — длинную и короткую, каждая номинальной стоимостью 100 тыс. долларов, с плечом, достаточно низким, чтобы избежать ликвидации в данном примере.
Когда цена BTC вырастает на 0,1%:
- Длинная позиция приносит 100 долларов прибыли.
- Короткая позиция несёт 100 долларов убытка.
В идеальном случае без учёта торговых комиссий прибыли и убытки двух позиций полностью компенсируются, и трейдер не зарабатывает и не теряет.
Но на Papertrade ситуация иная.
Согласно параметрам асимметричного PnL для BTC, опубликованным при запуске проекта, с учётом корректировки в 0,2 базисного пункта на прибыльной стороне, дисконта к прибыли и 2% комиссии за расчёт прибыли, длинная позиция, изначально приносившая 100 долларов, фактически получит лишь около 72,4 доллара.
А убыточная короткая позиция всё равно должна полностью покрыть убыток в 100 долларов.
В итоге суммарный убыток по двум позициям составит около 27,6 доллара.
То есть даже без учёта прочих исполнительных издержек, полностью устранив направленный риск по цене BTC, трейдер всё равно несёт реальные потери около 27,6 доллара.
С другой стороны, процент удержания прибыли на Papertrade не фиксирован, а зависит от амплитуды изменения цены.
При очень малом изменении цены процент удержания с прибыли часто выше; по мере роста прибыли процент постепенно снижается, но не исчезает полностью.
Это означает, что Papertrade через механизм асимметричного PnL фактически устанавливает для встречной накрутки объёмов издержки, которые невозможно просто устранить хеджированием.
Хотя убыточные позиции также приносят соответствующие токены PAPER, это по сути превращает реальные потери в издержки на получение PAPER.
Плечо 1000x ещё больше усиливает риск убытков трейдеров
Помимо механизма асимметричного PnL, Papertrade предлагает максимальное кредитное плечо до 1000x, что отчасти объясняет, почему платформа смогла так быстро накопить столь огромный номинальный объём торгов.
Предположим, вы используете 100 долларов маржи и с плечом 1000x открываете позицию по BTC на 100 тыс. долларов.
Теоретически достаточно движения цены BTC на 0,1% в неблагоприятную сторону, чтобы поглотить всю начальную маржу.
А по механизму ликвидации Papertrade позиция с плечом 1000x может быть ликвидирована уже при неблагоприятном движении цены примерно на 0,05%.
Это значит, что даже самое обычное краткосрочное колебание цены BTC способно лишить высокорискованного трейдера всей маржи.
Согласно ончейн-статистике TradingBeats за начальный период работы Papertrade, из 5 836 адресов, использовавших плечо 1000x, 4 395 адресов хотя бы раз подверглись ликвидации, что составляет 75,3%.
За тот же период по позициям с плечом 1000x произошло 12 657 ликвидаций, затронувших около 20,08 млн долларов изолированной маржи.
Хотя эти данные не доказывают напрямую, что все участники в итоге теряют деньги, я считаю, что они уже отражают риски, с которыми сталкиваются трейдеры с высоким плечом.
А для участников, нацеленных на добычу PAPER, здесь возникает противоречие.
Повышение плеча позволяет создавать огромный номинальный объём торгов при меньшей марже, но оно не снижает реальные потери от асимметричного PnL, а наоборот, может сделать позиции более уязвимыми к ликвидации.
Кроме того, хотя у Papertrade нет традиционного проскальзывания в книге ордеров и ставки финансирования, ончейн-торговля всё равно сопряжена с расходами на газ, задержками подтверждения транзакций и риском невозможности полностью синхронного исполнения длинных и коротких позиций.
Поэтому сочетание высокого плеча, высокочастотной торговли и механизма асимметричного PnL приводит к тому, что стратегии чисто механической накрутки объёмов ради получения PAPER легко генерируют постоянные реальные убытки.
Фактическая стоимость получения PAPER — ключевой фактор прибыльности
Сама по себе накрутка объёмов на Papertrade сопряжена с издержками. Причина, по которой некоторые киты всё же готовы тратить сотни тысяч или даже миллионы долларов на получение PAPER, заключается в том, что они не стремятся исключительно к прибыли от самих сделок, а рассчитывают стоимость получения PAPER и то, смогут ли будущие доходы от стейкинга покрыть эти издержки.
Здесь требуется иной подход к расчёту доходности, отличный от традиционной торговли.
Совокупная доходность участия в Papertrade = реализованный PnL от торговли + полученный доход от стейкинга в USDC + фактическая стоимость, которую можно выручить за PAPER − прочие издержки.
Вновь обратимся к примеру кита из вступления.
По данным мониторинга Lookonchain от 13 октября, этот трейдер накрутил номинальный объём в 2,84 млрд долларов, понёс торговый убыток около 1,71 млн долларов, одновременно получил 136 млн PAPER и около 1,07 млн долларов наград за стейкинг в USDC.
Из них около 943 тыс. долларов наград уже получено, а оставшиеся примерно 130 тыс. долларов ещё не выведены.
Если сложить уже полученные и ожидающие выплаты награды, его чистый убыток составит около 637 тыс. долларов.
Но на самом деле здесь не учтён один очень важный потенциальный актив — его 136 млн токенов PAPER.
Если в будущем PAPER сможет свободно торговаться, то без учёта рыночного воздействия, дополнительных комиссий и будущих дивидендов, достаточно продать все эти токены по средней цене около 0,00468 доллара, чтобы покрыть указанный чистый убыток в 637 тыс. долларов.
Иными словами, он фактически обменял часть уже понесённых торговых убытков на большое количество PAPER с ещё не определённой конечной стоимостью и соответствующее право на будущее распределение дохода.
Для обычного трейдера самая прямая цель — заработать, прогнозируя направление цен BTC и ETH; но для части участников, нацеленных на получение PAPER, сам торговый убыток уже стал своего рода вложением в получение токенов. Им нужно рассчитывать, сколько реальных затрат приходится на каждый полученный PAPER и сколько дохода этот токен сможет принести в будущем.
Однако по мере изменения эффективности эмиссии PAPER участники, входящие в рынок в разное время, могут нести совершенно разные издержки на получение одинакового количества токенов.
У ранних китов больше преимуществ
Механизм эмиссии токенов Papertrade по своей природе создаёт определённое преимущество ранних участников.
Как уже упоминалось, когда отслеживаемый протоколом объём LP ниже 2 млн долларов, за каждый 1 доллар квалифицированного торгового убытка можно отчеканить 100 PAPER.
Но по мере роста совокупного дохода протокола эффективность эмиссии токенов постепенно снижается по заданной кривой.
Можно провести простое сравнение.
Предположим, два трейдера входят в Papertrade на разных этапах и каждый несёт 10 тыс. долларов квалифицированного торгового убытка.
Ранний участник A при начальной скорости чеканки получит 1 млн PAPER.
А поздний участник B, если на момент его входа показатель H в кривой эмиссии уже достиг 120 млн долларов, получит лишь 25 PAPER за доллар убытка, то есть при том же убытке в 10 тыс. долларов он получит только 250 тыс. PAPER.
Оба понесли совершенно одинаковый убыток, но количество полученных токенов отличается в четыре раза.
В нормальной фазе затухания эмиссии ранние участники действительно могут получать большое количество PAPER с меньшими издержками.
PAPER сам по себе даёт право участвовать в распределении дохода протокола, а это значит, что ранние участники, получая много PAPER с меньшими торговыми потерями, фактически заранее приобретают большую долю будущего права на распределение дохода.
А тем, кто пришёл позже, для получения сопоставимого права на доход, возможно, придётся нести более высокие реальные убытки.
Помимо стоимости получения, Papertrade сталкивается и с другой проблемой — продолжающейся эмиссией PAPER.
У PAPER нет традиционного фиксированного жёсткого предела предложения: пока существуют квалифицированные торговые убытки, протокол может продолжать чеканить новые токены.
Но доход, который делят стейкеры PAPER, не увеличивается пропорционально росту количества токенов.
Предположим, в какой-то день протокол может распределить стейкерам PAPER 100 тыс. долларов в USDC.
Когда общий объём стейкинга в сети составляет 5 млрд PAPER, участник с 1 млн PAPER получит 20 долларов.
Но если общий объём стейкинга вырастет до 10 млрд PAPER, а распределяемый доход за день останется на уровне 100 тыс. долларов, то тот же держатель 1 млн PAPER получит лишь 10 долларов.
Иными словами, постоянная дополнительная эмиссия PAPER размывает долю существующих держателей в общем объёме стейкинга, а рост дохода протокола не обязательно поспевает за таким размыванием.
Это особенно невыгодно поздним участникам.
Им, возможно, придётся платить более высокую цену за то же количество PAPER, но сколько дохода эти токены принесут в будущем, зависит от общего масштаба дохода протокола и от того, сколько новых токенов будет участвовать в распределении.
Таким образом, на Papertrade фактически идут две одновременные конкуренции:
одна — между участниками за долю в эмиссии PAPER, другая — между держателями PAPER за будущий денежный поток протокола.
А ранние участники, накопившие много PAPER с низкими издержками, обычно лучше способны выдерживать последующие колебания дохода.
Кому на самом деле достался ранний доход Papertrade, если судить по реальным данным?
Согласно ончейн-данным, которые Odaily News приводил 13 октября, за первые 8 часов после запуска Papertrade стейкерам PAPER было распределено около 23,9 млн долларов дохода.
А за последующие 37 часов стейкеры получили лишь около 2,4 млн долларов.
Если пересчитать в средний доход за час, то в первые 8 часов он составлял около 2,99 млн долларов, а в последующие 37 часов — лишь около 65 тыс. долларов.
Всего за несколько десятков часов средний размер распределяемого дохода в час изменился примерно в 46 раз.
Это как минимум говорит о том, что на начальном этапе запуска Papertrade существовало очень короткое окно с чрезвычайно высокой концентрацией дохода.
За тот же статистический период совокупный чистый убыток трейдеров составил около 32,4 млн долларов, из которых около 26,3 млн долларов ушло стейкерам PAPER, 4,3 млн долларов осталось в пуле LP, а остальное досталось разработчикам в виде комиссий и т.п.
Это означает, что конкуренция между ранними участниками фактически разворачивалась вокруг двух временных точек:
во-первых, удалось ли раньше получить большое количество PAPER с более высокой эффективностью эмиссии;
во-вторых, удалось ли раньше завершить стейкинг и участвовать в распределении огромного дохода начального периода запуска протокола.
Можно также рассмотреть реальный кейс.
12 октября, по данным мониторинга Lookonchain, адрес, начинающийся с 0x35b2, совершил на Papertrade 1 012 сделок, создав совокупный номинальный объём торгов около 10,1 млрд долларов.
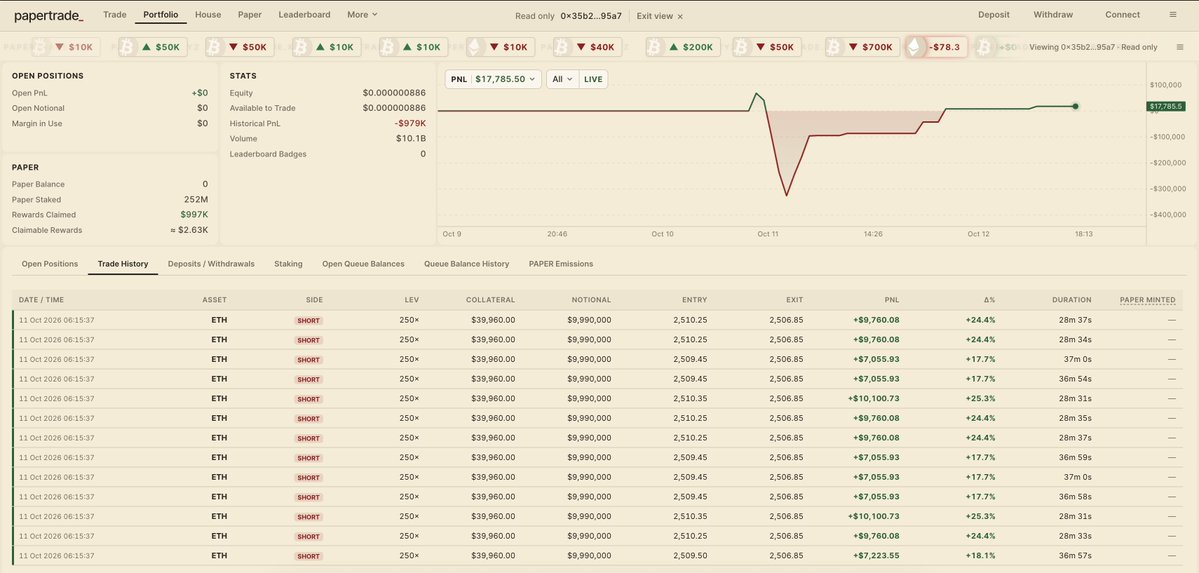
Торговый убыток этого адреса составил около 979 тыс. долларов, но за счёт торговли он получил около 252 млн PAPER, а также накопил около 997 тыс. долларов дохода от стейкинга в USDC.
Если считать только торговый убыток и награды за стейкинг в USDC, этот адрес получил чистый денежный доход около 17,8 тыс. долларов.
То есть этот счёт за счёт наград за стейкинг практически покрыл ранее понесённые торговые убытки ради получения PAPER, и при этом у него осталось около 252 млн PAPER.
Для такого раннего участника изначально требовалось нести реальные торговые убытки, чтобы получить PAPER, но когда полученный доход от стейкинга покрыл прежние вложения, оставшаяся экономическая ценность этих PAPER уже не обременена историческими издержками того же масштаба.
Если в будущем протокол сможет продолжать создавать распределяемый доход, эта часть PAPER сможет и дальше приносить денежный поток.
С другой стороны, поздним участникам, если для получения того же количества PAPER нужно потратить сотни тысяч долларов, придётся постепенно окупать затраты за счёт будущих дивидендов, и при этом они сталкиваются с риском размывания дохода новыми токенами.
Эти две категории участников держат одинаковые токены, но несут совершенно разные экономические риски.
Если смотреть на модель в целом, распределение богатства в Papertrade фактически зависит от времени входа в рынок, реальной стоимости получения PAPER и доли, которую участник занимает в распределении дохода протокола.
Может ли экономическая модель Papertrade быть устойчивой?
По данным DefiLlama на 15 октября, доход протокола Papertrade за последние 7 дней достиг 42,24 млн долларов, из которых доход держателей PAPER составил 39,37 млн долларов, то есть около 93% дохода протокола.

Эта доля поражает.
Но если детальнее разобрать методику подсчёта дохода DefiLlama, становится видно, что структура дохода Papertrade заметно отличается от традиционных Perp DEX.
Возьмём для примера совокупный доход протокола на тот момент около 48,04 млн долларов:
- Комиссии за расчёт сделок — около 5,69 млн долларов.
- Комиссии за ликвидации — около 1,02 млн долларов.
- Распределение избыточного дохода LP — около 41,33 млн долларов.
То есть около 86% совокупного дохода приходится на избыточный доход, распределяемый пулом LP стейкерам PAPER, а не на традиционные комиссии, взимаемые с номинального объёма торгов.
Для торговых платформ вроде Hyperliquid, использующих модель сопоставления через книгу ордеров, прибыли и убытки трейдеров в основном переходят между контрагентами, а платформа зарабатывает на комиссиях и т.п.
А пул протокола Papertrade напрямую выступает контрагентом: прибыль трейдера означает, что пул должен выплатить деньги, убыток трейдера — что средства поступают в пул.
Под влиянием механизма асимметричного PnL протокол дополнительно получает определённое статистическое преимущество за счёт удержаний с прибыли.
Когда накопленные в пуле средства превышают установленный порог распределения, избыточная часть может быть распределена стейкерам PAPER.
Поэтому важный источник текущего дохода Papertrade — это фактически чистый доход, который пул получает после расчёта прибылей и убытков между трейдерами и пулом протокола и затем распределяет стейкерам.
Такой доход представляет собой реальный денежный поток в USDC и по своей природе заметно отличается от операционного дохода традиционных бирж, формируемого за счёт стабильных комиссий.
Если трейдеры в целом получат крупную прибыль, пул LP также может столкнуться с оттоком средств.
Иными словами, огромный доход, который Papertrade создаёт сейчас, на самом деле нельзя напрямую экстраполировать на длительный срок на текущем уровне.
Что произойдёт с этой моделью, когда все начнут накручивать объёмы ради PAPER?
С экономической точки зрения модель Papertrade содержит довольно специфическое противоречие.
С одной стороны, протокол хочет за счёт стимулов PAPER привлечь больше участников к торговле.
С другой стороны, эмиссия PAPER привязана к реальным убыткам трейдеров, а часть убытков трейдеров как раз и является важным источником, поддерживающим доход LP и дивиденды от стейкинга.
Это означает, что торговые потери, которые участники добровольно несут ради получения токенов, одновременно стимулируют рост дохода протокола и постоянно создают новые права на распределение дохода.
Можно предположить экстремальный сценарий.
Допустим, подавляющее большинство участников Papertrade — это не трейдеры, которые действительно хотят заработать на прогнозировании рынка, а те, кто занимается высокочастотной встречной накруткой ради получения PAPER.
В процессе торговли они постоянно несут потери, получают PAPER и через стейкинг делят доход протокола.
Тогда, если смотреть на систему в целом, часть потерь трейдеров уходит в LP или получателям комиссий на разработку, а другая часть может через дивиденды перераспределяться обратно держателям PAPER.
Если эти трейдеры и стейкеры в значительной степени совпадают, то вся система во многом превращается в перераспределение средств между участниками.
Отдельные участники всё ещё могут получить прибыль за счёт более раннего входа, более низкой стоимости получения токенов и более высокой доли в стейкинге.
Но в целом участники не могут, просто накручивая объёмы друг против друга, добиться того, чтобы все получили денежный доход, превышающий реальные вложения.
Потому что внутренняя торговля сама по себе не создаёт новые средства из ничего, а постоянная эмиссия токенов не увеличивает автоматически объём USDC, который протокол может распределить.
Такая модель может сформировать взаимоусиливающийся цикл.
На раннем этапе высокие дивиденды от стейкинга привлекают трейдеров, трейдеры ради получения PAPER несут потери, тем самым помогая протоколу накапливать средства и создавать доход.
Но по мере снижения эффективности эмиссии токенов и роста общего объёма стейкинга срок окупаемости новых участников может постепенно удлиняться.
Когда всё больше людей обнаружат, что ожидаемый доход от добычи PAPER не покрывает издержки, торговая активность может снизиться.
Снижение торговой активности, в свою очередь, может привести к падению торговых комиссий и чистого дохода протокола, что ослабит привлекательность дивидендов PAPER.
Таким образом, механизм стимулирования, изначально обеспечивший быстрый рост протокола, может столкнуться с проблемой постепенного снижения предельной эффективности.
Конечно, если протокол сможет привлечь достаточное количество пользователей с реальными торговыми потребностями, даже если эти пользователи не ставят основной целью получение стимулов PAPER, протокол всё равно сможет генерировать доход через механизм расчёта сделок.
Ключевые факторы долгосрочной устойчивости
Исходя из текущей экономической модели, я считаю, что долгосрочное развитие Papertrade зависит как минимум от трёх факторов.
- Сможет ли сформироваться реальный торговый спрос, не зависящий от стимулов PAPER
Papertrade предлагает максимальное плечо 1000x, нулевое проскальзывание в книге ордеров, отсутствие традиционной ставки финансирования и другие особенности, что действительно создаёт определённую дифференциацию продукта.
Но достаточно ли этих преимуществ для привлечения долгосрочных трейдеров, покажет только время.
Особенно важно, что механизм асимметричного PnL по своей сути увеличивает издержки трейдеров на получение прибыли. Если бы не было стимулов PAPER, захотели бы пользователи по-прежнему нести такие издержки и торговать на Papertrade в долгую?
Это напрямую определит, какая часть будущего дохода протокола будет приходиться на устойчивую реальную торговую активность.
- Стабильность пула LP и способность выплачивать прибыль
Пул Papertrade накапливает средства в основном за счёт убытков трейдеров и одновременно несёт обязательства по выплатам прибыльным трейдерам.
Как только средств пула окажется недостаточно для выплаты прибыльных позиций, протокол может поместить невыплаченную прибыль в очередь ожидания, полагаясь на последующий приток средств для постепенного завершения выплат.
Это означает, что фактическая способность протокола выполнять обязательства напрямую связана с будущими результатами торгов и движением средств.
Стоит отметить, что команда проекта уже объявила о планах 17 октября повысить порог распределения избыточного дохода LP с 5 млн до 10 млн долларов.
Это значит, что протоколу потребуется удерживать более крупный пул средств, и только часть, превышающая новый порог, сможет по правилам распределяться стейкерам PAPER.
С точки зрения управления рисками сохранение большего объёма средств способствует повышению устойчивости LP к рискам; но для держателей PAPER это также означает, что условия запуска распределения избыточного дохода ужесточаются.
Протоколу необходимо искать баланс между обеспечением способности выплачивать трейдерам и поддержанием доходности держателей токенов.
Кроме того, на начальном этапе запуска Papertrade произошёл один инцидент с манипулированием ценами, заслуживающий внимания.
10 октября один трейдер, повлияв на справочную котировку ETH на Hyperliquid и воспользовавшись высокорискованными синтетическими позициями Papertrade, получил прибыль. Согласно ончейн-анализу The Block, связанный кошелёк в какой-то момент вывел из Papertrade около 1,28 млн долларов чистыми.
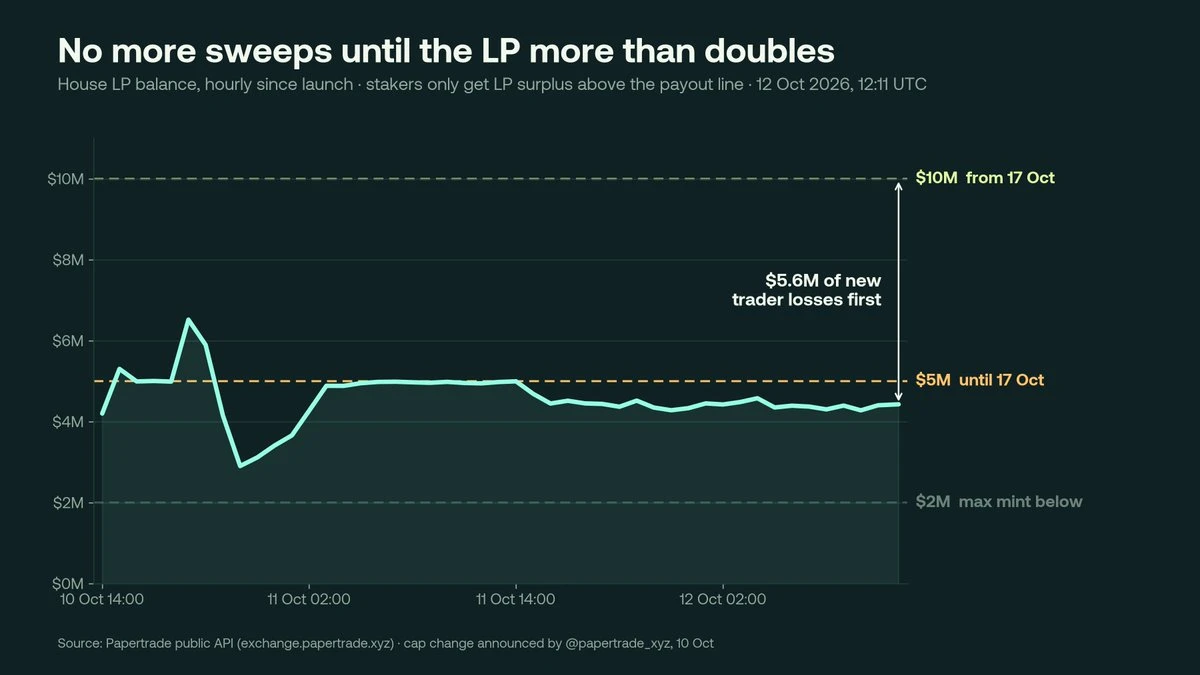
После инцидента команда проекта заявила, что начала ужесточать лимиты на позиции, чтобы снизить прибыльность подобных операций.
Это также показывает, что когда протокол сам принимает на себя риск контрагента, помимо обычных рыночных колебаний ему приходится сталкиваться с рисками манипулирования ценами, экстремальных рыночных условий и концентрированной прибыли трейдеров.
- Сможет ли скорость эмиссии PAPER оставаться в балансе с ростом реального дохода.
По мере чеканки всё большего количества PAPER будущий доход протокола придётся распределять между всё большим числом токенов.
Если темп роста распределяемого дохода в долгосрочной перспективе будет ниже темпа роста количества застейканных токенов, то дивидендная способность единицы PAPER снизится.
И наоборот, если протокол сможет постоянно расширять масштаб естественной торговли и повышать долгосрочный распределяемый доход, то даже при росте предложения PAPER доходность единицы токена не обязательно упадёт.
Поэтому для оценки долгосрочной ценности PAPER важнее смотреть на фактический доход, приходящийся на единицу токена, и на то, сможет ли этот доход устойчиво расти.
Таким образом, модель Papertrade действительно имеет право на существование.
Она связывает торговые убытки с эмиссией токенов, быстро накапливает ликвидность на раннем этапе, привлекает пользователей и позволяет участникам напрямую делить доход протокола — в таком дизайне есть определённая инновационность.
Но в долгосрочной перспективе токен-стимулы могут решить лишь проблему привлечения участников на раннем этапе, но не могут заменить реальный рыночный спрос.
Когда первоначальная волна накрутки объёмов постепенно спадёт и трейдеры перестанут быть готовыми добровольно нести потери ради получения PAPER, сможет ли Papertrade продолжать поддерживать активную торговлю, стабильно выплачивать прибыль и постоянно генерировать распределяемый доход — вот, на мой взгляд, настоящая проверка состоятельности этой экономической модели.
Заключение
От раннего майнинга ликвидности и торгового майнинга до балльных стимулов различных Perp DEX — криптоиндустрия постоянно пытается с помощью токеномики привлекать пользователей, капитал и объёмы торгов.
Papertrade представляет собой довольно необычную попытку на этом фоне: он превратил традиционный торговый майнинг в конкуренцию за право на будущее распределение денежного потока.
Для ранних участников, получивших большое количество PAPER с низкими издержками, это может оказаться неплохой инвестицией; но для тех, кто пришёл позже, по мере роста стоимости получения токенов и постоянного размывания права на распределение дохода повторить доходность ранних китов становится всё труднее.
В таком дизайне действительно есть определённая инновационность, однако убытки трейдеров могут становиться доходом протокола и других участников, но сама по себе эмиссия токенов не создаёт новую ценность из ничего.
Когда PAPER перестанет быть главной причиной привлечения пользователей, останется ли Papertrade платформой, которой стоит пользоваться?
Поэтому по сравнению с десятками миллионов долларов дохода протокола, созданными всего за несколько дней, нам важнее следить за устойчивостью этих доходов и за тем, сможет ли протокол постепенно избавиться от зависимости от торговой активности, движимой стимулами.
Данный контент предназначен исключительно для информационных и образовательных целей и не является инвестиционным советом, связанным с BTCC. BTCC прилагает все усилия, но не может гарантировать правдивость, точность или оригинальность вышеприведенного контента.