


Сигнал на продажу от Hartnett завершен: возврат к техноакциям в середине ноября зависит от цен на чипы
 chaincatcher
Автор: Wall Street Insights
Стратег Bank of America Securities Майкл Хартнетт ранее точно предсказал значительное падение технологических акций, и его индикатор «сигнала на продажу» теперь прекращен. Однако он четко указывает, что прекращение сигнала не равнозначно сигналу на покупку; смогут ли инвесторы вернуться к технологическим акциям в середине ноября, будет зависеть от динамики цен на полупроводники — ключевой переменной.
В последнем отчете Flow Show Хартнетт отметил, что индикатор Bull & Bear от Bank of America резко упал с 8,1 до 7,4, опустившись ниже порога 8,0, что официально завершило сигнал на продажу, сработавший 26 мая. Однако тактически он сохраняет «оборонительную» позицию и перечисляет два предварительных условия для возврата к рисковым активам: повышение процентной ставки Федеральной резервной системой 28 октября для восстановления доверия к ней и ослабление опасений по поводу финансирования ИИ — ни одно из которых в настоящее время не реализовано.
Рыночные ожидания вероятности повышения ставки ФРС в октябре резко упали с более чем 50% до 14%. Кредитный рынок ИИ только что пережил худшую неделю в этом году: облигации CoreWeave оказались в дистрессовой зоне, а спред 5-летнего CDS подразумевает вероятность дефолта около 63%; индекс Nasdaq 100 показал недельное снижение почти на 6%, что стало худшим результатом с «Дня освобождения». Хартнетт предупреждает, что если цены на полупроводники упадут, это будет сигналом дальнейшего ужесточения кредитования ИИ и пика роста капитальных расходов, и тогда рыночная доходность в 2027 году сместится с прироста капитала на доходную составляющую.
Сигнал на продажу прекращен, но сигнал на покупку еще не сработал
Индикатор Bull & Bear от Bank of America на этой неделе резко снизился на 0,7 пункта до 7,4, чему способствовали такие факторы, как ухудшение широты мировых фондовых индексов, короткие позиции хедж-фондов по фьючерсам на сырую нефть и по фьючерсам на индекс S&P 500, сокращение длинных позиций по фьючерсам на золото и ослабление притоков в высокодоходные облигации и долги развивающихся рынков. Единственным противодействующим фактором, толкавшим индикатор вверх, был продолжающийся чистый приток в технологические акции.
Хартнетт также отметил, что «старая версия» индикатора Bull & Bear упала с 5,6 до 5,1, что ниже недавнего максимума 8,0, достигнутого 1 сентября. Обе версии передают единый сигнал: экстремальный оптимизм лета закончился.
Однако охлаждение настроений не означает, что средства действительно уходят. Правило широты Bank of America показывает, что 52% мировых фондовых индексов находятся в состоянии «перепроданности» (ниже 50-дневной и 200-дневной скользящих средних), что является самым высоким показателем с апреля 2025 года. Но для срабатывания обратного сигнала на покупку требуется, чтобы доля перепроданности достигла чистых 88%. Хартнетт полагает, что если только «перекупленные» в настоящее время фондовые рынки США, Тайваня и Бразилии не упадут еще на 6–10%, достичь этого порога в краткосрочной перспективе будет сложно.
Позиционирование остается крайне перегруженным, перевес в технологических акциях достиг пятилетнего максимума
Хотя настроения охлаждаются, подверженность риску с точки зрения распределения средств остается крайне концентрированной. Последние еженедельные данные EPFR (по состоянию на эту среду) показывают чистый приток в фонды акций в размере 64,4 млрд долларов, приток в облигации — 11,8 млрд долларов и отток наличных — 53,1 млрд долларов, что указывает на то, что распродажа технологических акций не оставила значительного следа в данных о потоках.
В настоящее время на акции приходится рекордные 66,4% активов клиентов частного банковского обслуживания Bank of America, а доля наличных упала до исторического минимума в 9,3%. За весь год чистый приток в глобальные фонды акций, по прогнозам, достигнет годового темпа в 1,3 трлн долларов в 2026 году, а в технологические фонды — 196 млрд долларов в годовом исчислении, что более чем в 2,5 раза превышает предыдущий рекорд. Октябрьский опрос управляющих фондами Bank of America показывает, что перевес инвесторов в технологических акциях находится на самом высоком уровне с августа 2020 года.
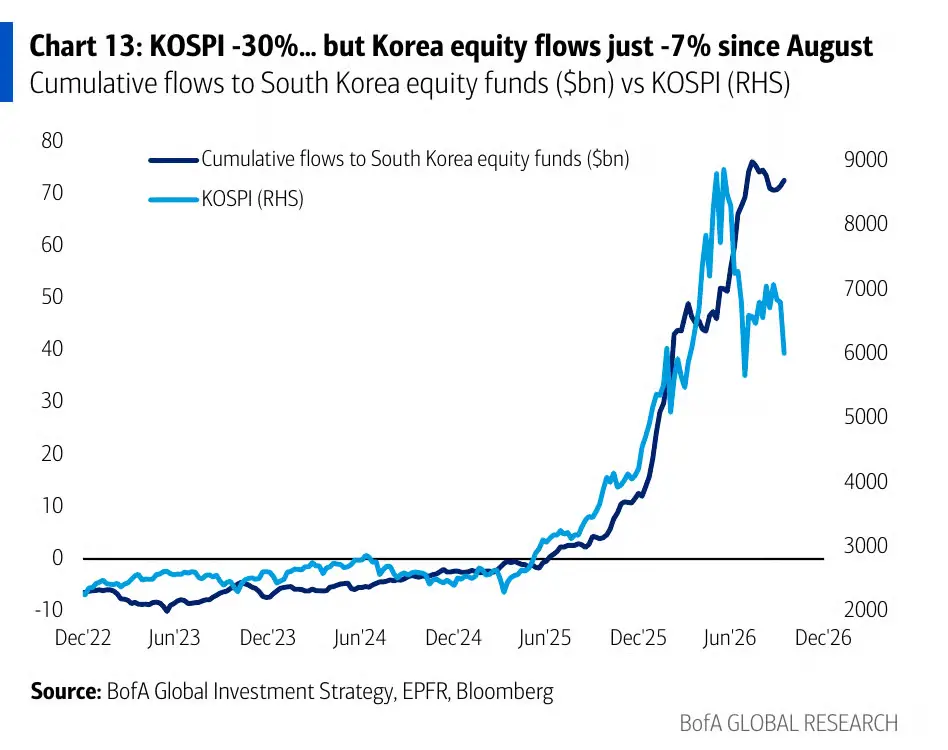
Южнокорейский рынок демонстрирует наиболее выраженное расхождение между позиционированием и ценами: KOSPI упал на 30% с июньского пика, но с августовского пика на каждые 100 долларов притока пришлось лишь 7 долларов оттока. Хартнетт отметил, что иностранные инвесторы являются основной силой распродажи на этой неделе, а окно обратного выкупа акций также приближается к закрытию, что позволяет предположить, что реальный отток капитала, возможно, еще не начался.
Разрыв в финансировании ИИ расширяется, реальная доходность приближается к предупредительной линии
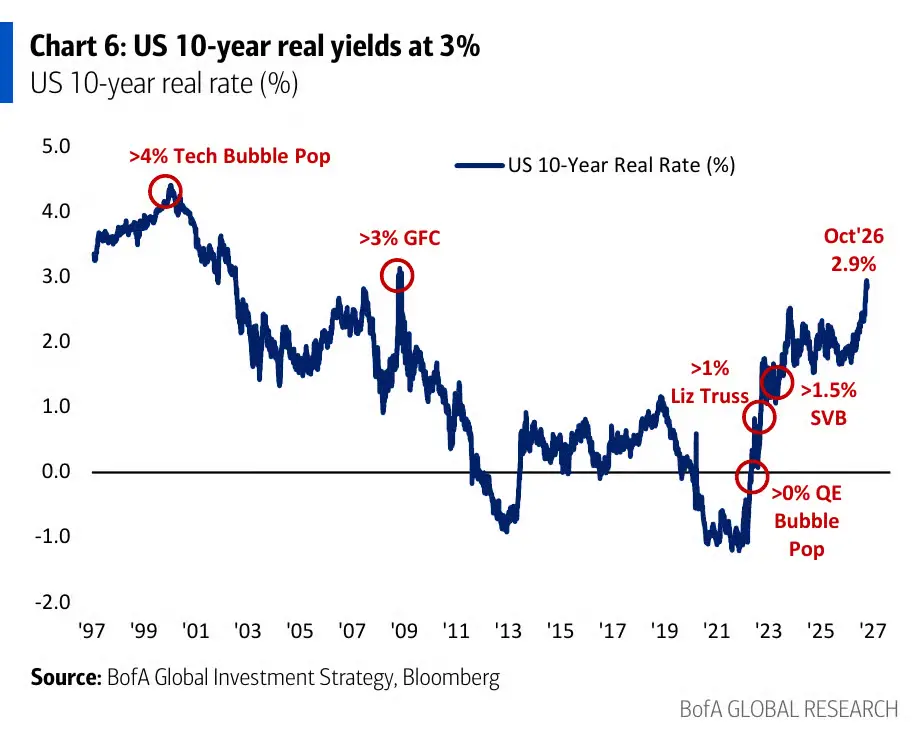
В настоящее время Хартнетт сохраняет оборонительную позицию, основываясь на трех ключевых причинах: во-первых, реальная доходность 10-летних казначейских облигаций США приближается к 3% — уровню, который исторически тесно коррелировал с такими рисковыми событиями, как лопнувший пузырь доткомов, мировой финансовый кризис и инцидент с SVB.
Во-вторых, ETF на частный акционерный капитал (PSP) и ETF на компании развития бизнеса (BIZD) откатились к минимумам первой половины 2026 года. В-третьих, 5-летний CDS Oracle взлетел почти вертикально, в то время как спреды по инвестиционным облигациям технологического сектора в целом практически не изменились, что указывает на то, что заемщики с наибольшим левериджем испытывают наибольшее давление.
По словам стратега по процентным ставкам Goldman Sachs Дэвида Кертина, стоимость финансирования инфраструктуры ИИ является одним из основных источников давления на текущем рынке — для заемщиков ниже инвестиционного уровня совокупная стоимость финансирования в 6–8% «ощущается быстрее» в условиях высоких процентных ставок.
Данные Goldman Sachs показывают, что спред по облигациям CoreWeave с погашением в 2031 году однажды превысил 1100 базисных пунктов над казначейскими облигациями США.
Приведенные Хартнеттом данные рыночного консенсуса указывают на то, что ожидания капитальных расходов гиперскейлеров облачных провайдеров, по прогнозам, достигнут 807 млрд долларов в 2026 году и вырастут до 1,16 трлн долларов в 2027 году, а свободный денежный поток, как ожидается, станет отрицательным на 63 млрд долларов в этом году и еще больше расширится до минус 163 млрд долларов в следующем году. Данные Goldman Sachs также показывают, что индекс цен производителей полупроводников недавно резко вырос после почти 30 лет снижения.
Цены на чипы становятся ключевой переменной для направления рынка в 2027 году
Хартнетт представляет наиболее важное прогнозное суждение этого цикла: динамика цен на полупроводники будет определять макроэкономический и рыночный ландшафт в преддверии 2027 года.
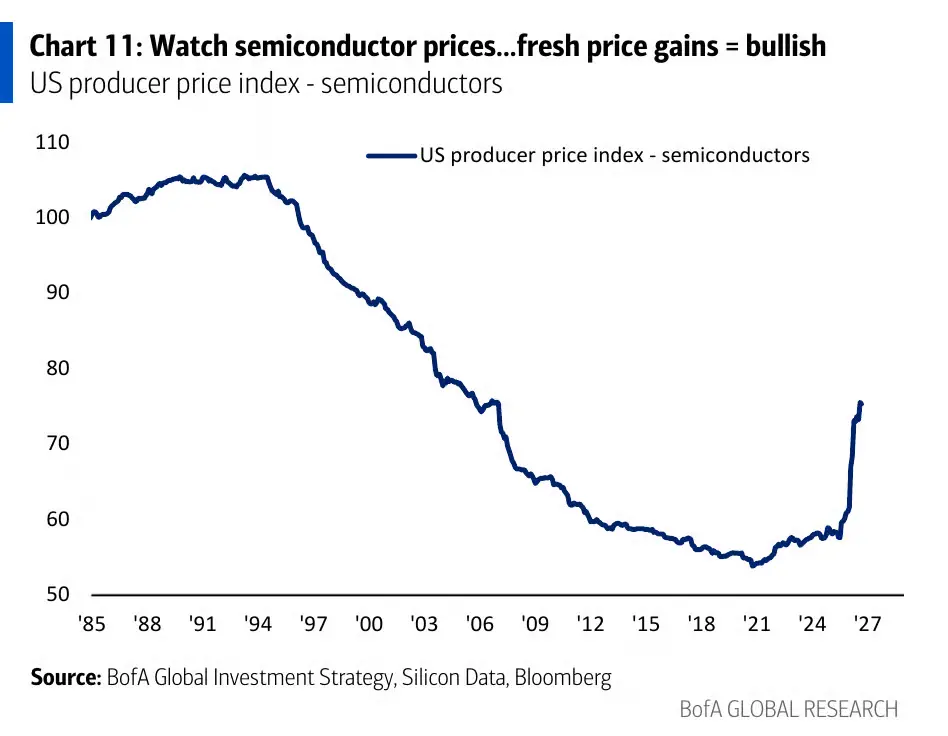
Если цены на чипы сохранят восходящий тренд, это будет означать, что продолжающаяся гонка вооружений в области ИИ между США и Китаем и ожидание того, что правительство США оказывает неявную поддержку ценам на облигации и акции, сохранится. Инвесторы вернутся к технологическим акциям в середине ноября и развернут свои позиции «короткие технологические, длинные облигации» по мере входа в 2027 год.
И наоборот, если цены на полупроводники упадут, это будет указывать на дальнейшее ужесточение кредитования ИИ, пик роста капитальных расходов на ИИ, и основная логика, поддерживающая текущий бум номинального ВВП, начнет разрушаться — номинальный ВВП США совокупно вырос на 63% с минимума времен COVID до 33 трлн долларов, и резкий рост цен на чипы был значительным драйвером. В этом случае облигации могут показать лучшие результаты, а любые активы, оцененные на основе нарратива капитальных расходов на ИИ, столкнутся со значительным давлением, при этом основной драйвер доходности активов в 2027 году сместится с прироста капитала на доход.
Тактическая оборона, позиционирование в секторах-бенефициарах «пиковой доходности»
Что касается конкретных операций, Хартнетт предпочитает увеличивать аллокации в активы, выигрывающие от «пиковой доходности», включая акции малой капитализации, REIT и сектор потребительских товаров не первой необходимости, который, согласно октябрьскому опросу управляющих фондами Bank of America, был самым недооцененным с июля 2008 года. Он четко заявляет, что пока не будет увеличивать позиции в технологических акциях.
В более долгосрочном распределении активов Хартнетт сохраняет перевес в золоте, сырьевых товарах и развивающихся рынках, а также указывает, что долгосрочные «короткие облигации» и позиции с недостаточным весом в Китае следует постепенно сокращать — это знаменует явный сдвиг в его позиции.
Хартнетт также отмечает через «ценовые сигналы», что в индексе S&P 500 насчитывается 355 акций, которые более чем на 10% ниже своих 52-недельных максимумов, 188 — снизились более чем на 20%, и 93 — более чем на 30%. Под внешне спокойным индексом ущерб на уровне отдельных акций был весьма значительным, что потенциально создает определенные возможности для терпеливых инвесторов, ищущих точки входа.
Данный контент предназначен исключительно для информационных и образовательных целей и не является инвестиционным советом, связанным с BTCC. BTCC прилагает все усилия, но не может гарантировать правдивость, точность или оригинальность вышеприведенного контента.