


Правда о картах на стейблкоинах: они не экономят деньги и не могут подорвать позиции Visa
 chaincatcher
Автор | Вайдик Мандлой
Составил | Luffy, Foresight News
Знаете ли вы? В июле расходы по криптовалютным кредитным картам превысили $759 млн, было совершено 9 млн транзакций. Это почти в два с половиной раза больше, чем за аналогичный период прошлого года. Более того, более 90% объёма транзакций по-прежнему оплачивалось картами Visa.
Почти все проекты криптовалютных карт рассказывают одну и ту же историю: они полагаются на каналы оплаты стейблкоинами, чтобы обойти комиссии карточных организаций и вернуть сэкономленные средства продавцам. Ранее, когда мы анализировали создание Stripe трансграничного платёжного звена на основе стейблкоинов, мы также обсуждали эту логику.
Для этого я углубился в ключевой вопрос: что произойдёт в реальности, если мы попытаемся отказаться от традиционных карточных организаций? Действительно ли устранение Visa и Mastercard сэкономит средства продавцам? Какой слой платёжной архитектуры стейблкоины могут заменить на самом деле?
Вывод, к которому я пришёл, оказался совершенно неожиданным.
Как работает платёжная система
Чтобы найти ответ, сначала нужно понять, куда уходят комиссии, когда потребители расплачиваются картой. Я сразу заметил распространённое заблуждение: многие в криптовалютной индустрии считают, что карточные организации, такие как Visa, забирают себе наибольшую часть комиссий.
Это не так. Когда продавец обрабатывает транзакцию по кредитной карте с вознаграждениями на $100, он платит около 2,2% торговой комиссии, то есть $2,20. Ключевой момент в том, что эти $2,20 не попадают в карман Visa; они распределяются между тремя сторонами, и пропорции распределения не равны. 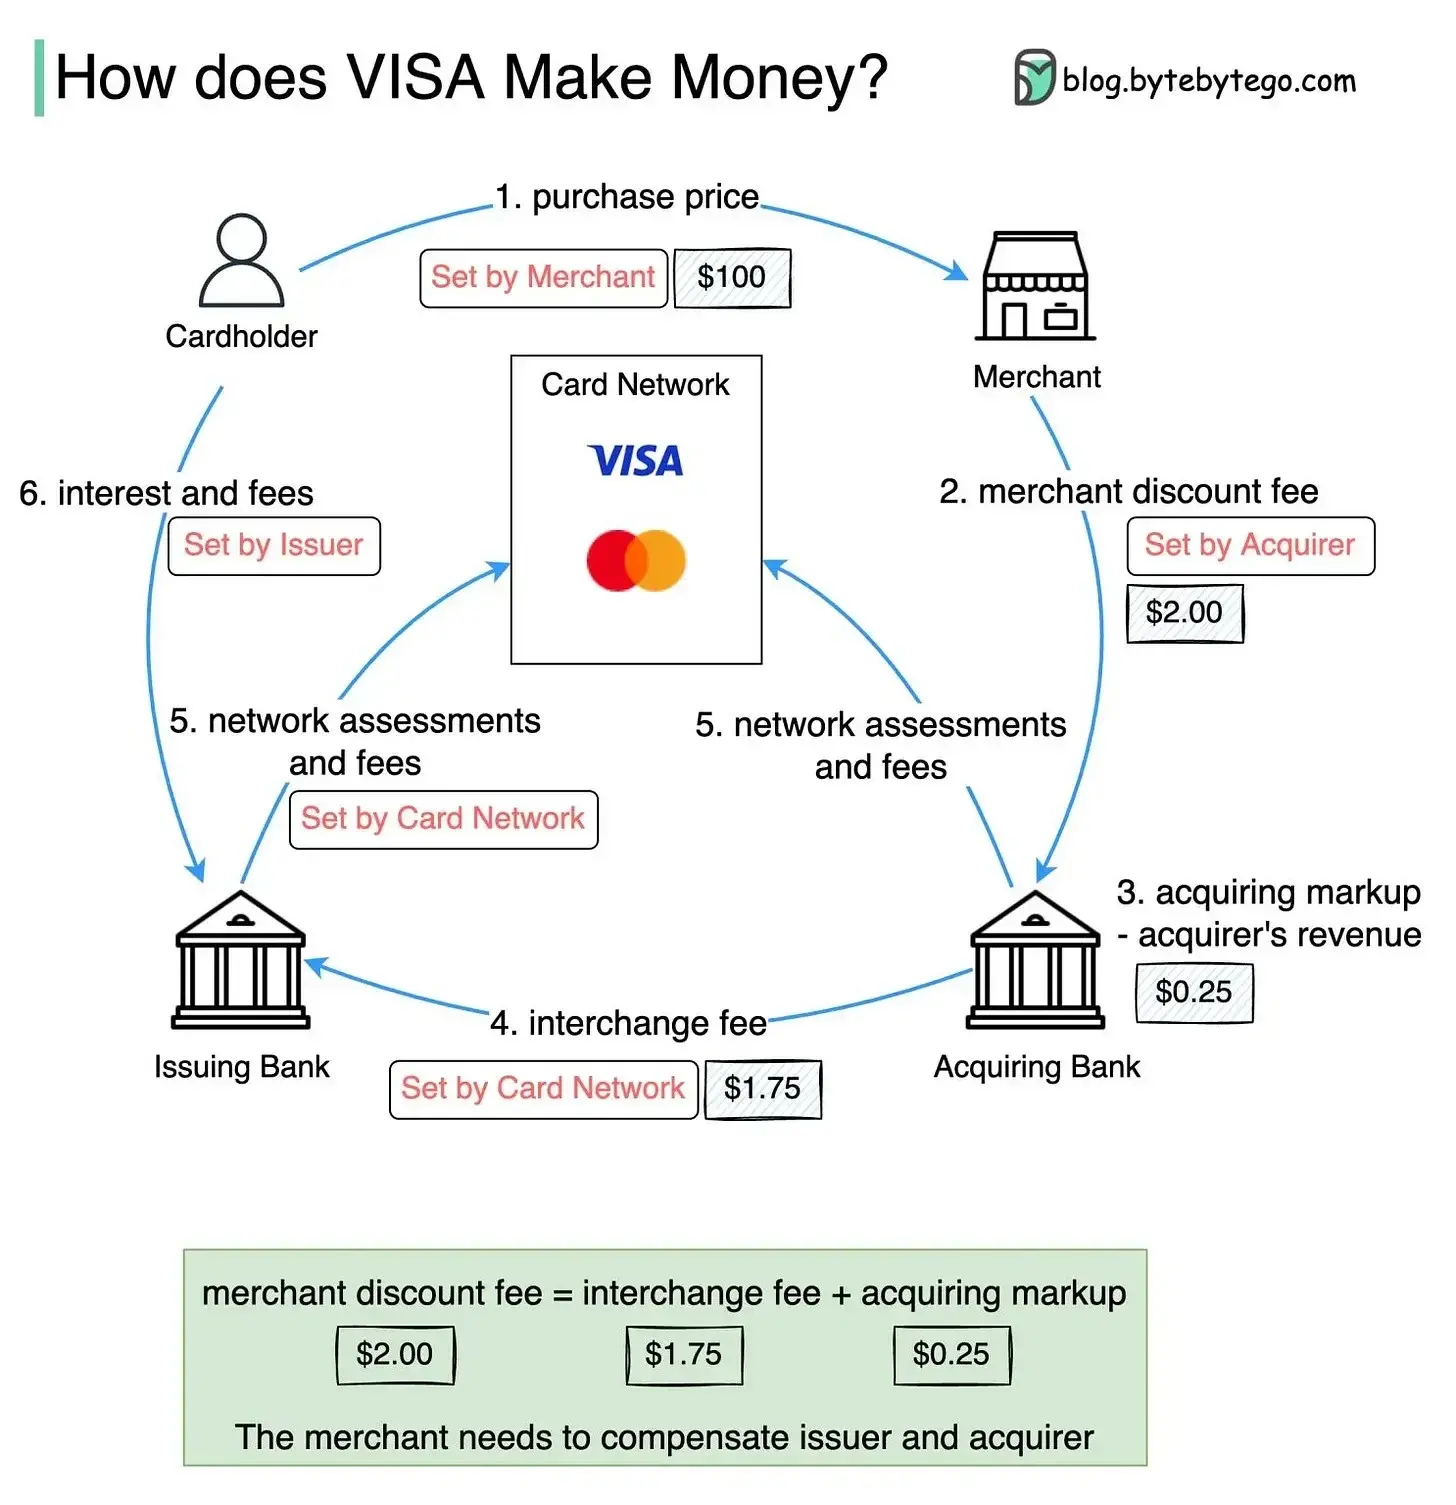
· Наибольшая доля, около $1,75, достаётся банку-эмитенту — учреждению, которое выдаёт кредитную карту потребителю. Эта комиссия называется интерчейндж-комиссией и составляет 70–80% от общих расходов продавца.
· Затем платёжный процессор на стороне продавца (банк-эквайер) берёт комиссию за обслуживание в размере $0,30–$0,70.
· Наконец, карточные организации, которые все хотят разрушить, Visa и Mastercard, взимают лишь комиссию за оценку $0,13–$0,18, что составляет около 7–9% от общих расходов продавца.
Иными словами, простое устранение Visa убрало бы лишь самую маленькую комиссию во всей цепочке. Тот факт, что Visa взимает небольшую комиссию, имеет свои причины.
Visa никому не предоставляет кредит, поэтому не несёт кредитного риска, споров по чарджбэкам или убытков от мошенничества. По сути, Visa даже не участвует в переводе средств. Это всего лишь сеть передачи информации, которая активируется только тогда, когда пользователь проводит картой на терминале продавца. Задача Visa — передавать авторизационную информацию между терминалом продавца и банком-эмитентом и устанавливать операционные правила для всей системы. Наибольшую ответственность несёт учреждение-эмитент.
Учреждение-эмитент предоставляет кредит потребителям и принимает на себя риск безнадёжных долгов; оно также несёт стоимость средств, замороженных между покупкой потребителя и датой оплаты счёта, и полагается на интерчейндж-комиссию для субсидирования программ вознаграждений по картам, чтобы привлекать пользователей.
Это создало чрезвычайно привлекательную бизнес-модель для Visa. В 2025 году Visa обработала $14,2 трлн платёжных транзакций, 257,5 млрд операций, получив $40 млрд чистого дохода при чистой прибыли около 50%. В среднем Visa зарабатывает всего около $0,13 за транзакцию — это источник всей её прибыли. Позиция Visa среди самых дорогих компаний мира обусловлена не высокими комиссиями за транзакцию, а тем, что она обрабатывает сотни миллиардов транзакций ежегодно с предельными издержками, близкими к нулю, и вообще не несёт кредитного риска.
Далее мы переходим к самой сложной реальности дебетовых карт на стейблкоинах.
Все дебетовые карты на стейблкоинах на рынке являются дебетовыми продуктами. До совершения покупки средства уже хранятся в кошельке пользователя в форме USDC или USDT. Нет периода заморозки средств, и возобновляемый кредит не генерирует процентный доход. Это ставит такие карты в совершенно иную экономическую модель.
Кроме того, Конгресс США принял поправку Дурбина к закону Додда-Франка в 2010 году, которая ограничивает интерчейндж-комиссию для дебетовых карт, выпущенных банками с активами свыше $10 млрд, на уровне $0,21 за транзакцию плюс 0,05%. Подавляющее большинство решений дебетовых карт на стейблкоинах предпочитают сотрудничать с небольшими банками-партнёрами (цифровыми банками) с активами ниже порога $10 млрд, которые не подпадают под действие закона Дурбина. Это также распространённая модель банковского сотрудничества в финтех-индустрии. 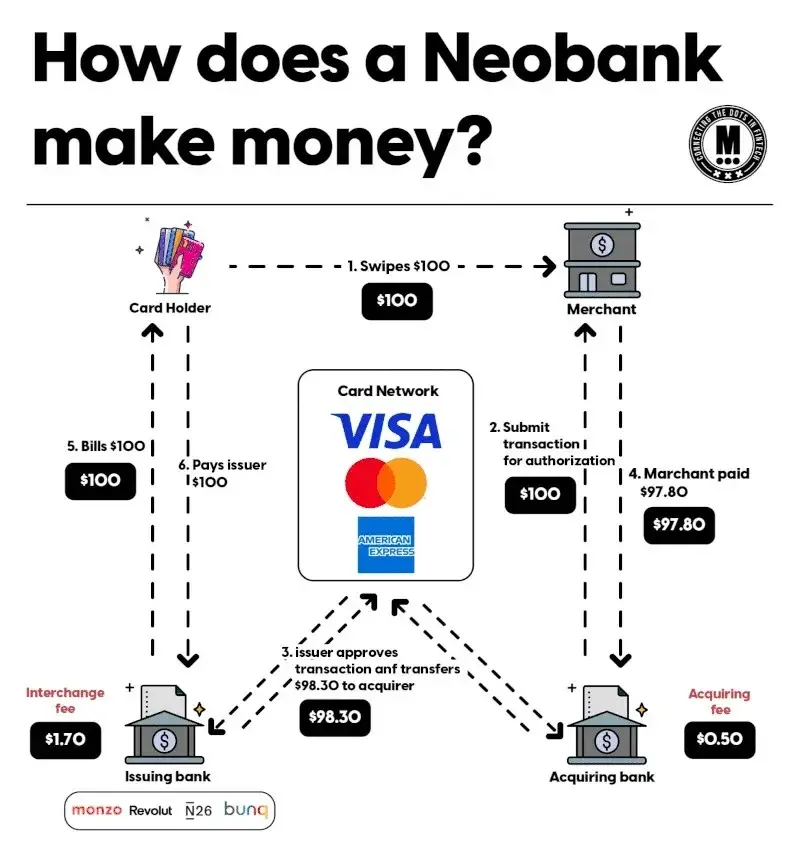
Неограниченная интерчейндж-комиссия для дебетовых карт с двумя платёжными сетями в настоящее время в среднем составляет около $0,62 за транзакцию. Наглядное сравнение показывает, что при транзакции на $100 кредитная карта с вознаграждениями может принести $2,20 общего дохода, тогда как дебетовая карта на стейблкоинах, даже с более высокой ставкой интерчейндж-комиссии, освобождённой от ограничений, приносит лишь $0,62 общего дохода. Команда проекта также должна оплачивать комиссии карточных организаций, процессинговые сборы и расходы банка-партнёра из этих $0,62, одновременно покрывая убытки от мошенничества и операционные расходы, оставляя лишь небольшую маржу, чтобы рассматривать возможность возврата средств продавцам.
Что стейблкоины действительно могут заменить?
Как видно выше, комиссии, сэкономленные за счёт устранения Visa, минимальны, а маржа при работе дебетовых карт на стейблкоинах на основе интерчейндж-комиссии крайне узка. Однако ценность платежей на стейблкоинах, возможно, заключается не в экономии незначительных комиссий карточных организаций, а в потенциале заменить более ключевые аспекты платёжной архитектуры.
Для этого я вернулся к предыдущей статье «Stripe строит собственный публичный блокчейн», в которой трансграничный платёж был разбит на семь основных компонентов комиссий: приём, маршрутизация транзакций, лицензирование и комплаенс, хранение, обмен валюты, выпуск, а также клиринг и расчёты. Я сравнил внутренние карточные транзакции с этими семью уровнями, чтобы проанализировать, какие аспекты претерпят существенные изменения. 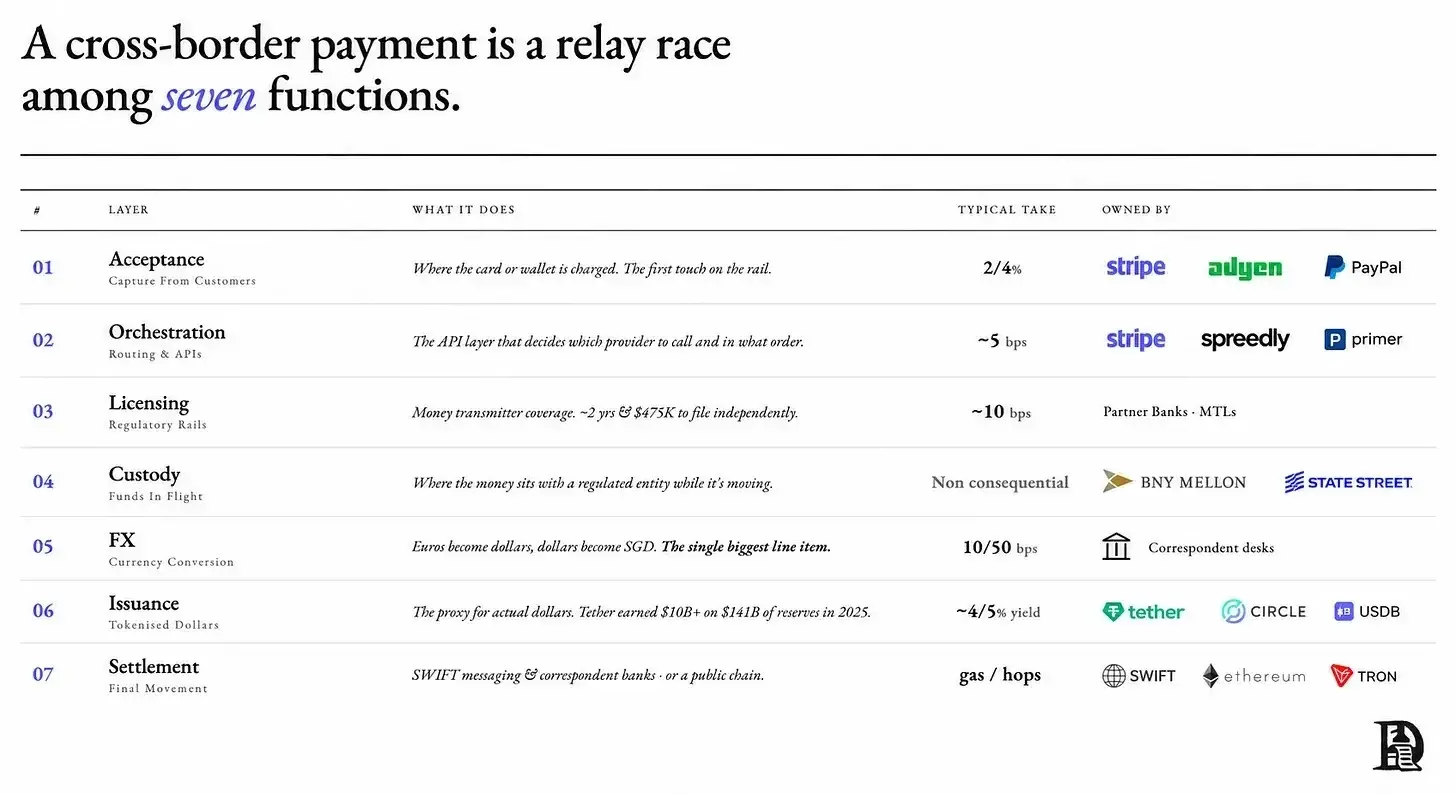
С точки зрения продавца, уровень приёма транзакций остаётся полностью неизменным. Процесс тот же: продавцы оснащены терминалами, пользователи проводят картами, и по-прежнему нужно платить торговую комиссию банку-эквайеру. Продавцы даже не могут заметить, что источником средств за картой является USDC. В выписке продавца эта транзакция ничем не отличается от обычной транзакции Visa. Аналогично, уровень маршрутизации транзакций по-прежнему проходит через Visa или Mastercard, а этап выпуска по-прежнему зависит от банков-партнёров и BIN-номеров (банковских идентификационных номеров) карточных организаций. Финансово-технологические компании использовали эту модель задолго до появления стейблкоинов, и никаких фундаментальных инноваций не произошло.
Настоящие изменения происходят в бэкенде, и это самая незаметная область.
Уровень клиринга и расчётов — единственный аспект, в котором стейблкоины могут принести фундаментальные изменения. В традиционной модели клиринг транзакций между банками-эмитентами и карточными организациями следует циклу T+2 (расчёты через два дня), усугубляемому выходными и пакетной обработкой. Чтобы оптимизировать эту проблему, такие провайдеры, как Rain, поддерживают расчёты в стейблкоинах с Visa в конце дня; Mastercard также начала принимать стейблкоины, такие как USDC, PYUSD и RLUSD, для внутридневных расчётов. Это значительно сжимает традиционный расчёт T+2, приближая его к клирингу в реальном времени и высвобождая операционные средства, которые ранее были заморожены банками-эмитентами.
Однако выгоды от оптимизации операционных средств полностью достаются учреждениям-эмитентам. Ставка торговой комиссии, которую платят продавцы, не снизится из-за более быстрых расчётов, и потребители не заметят никакой разницы при оформлении покупки.
Единственным бенефициаром расчётов T+0 (расчёты в тот же день) на стейблкоинах является оператор карты, которому больше не нужно авансировать средства на двухдневный цикл. Инновация, привнесённая стейблкоинами, по сути помогает учреждениям-эмитентам оптимизировать управление средствами. При масштабировании прибыль может быть значительной, но она не даёт дополнительных преимуществ продавцам или потребителям. В то же время у Visa нет стимула снижать комиссии — расходы на заморозку расчётных средств никогда не ложились на Visa; давление всегда было на банках-эмитентах. Даже если расчёты в стейблкоинах снижают стоимость фондирования для банков-эмитентов, собственные расходы Visa остаются неизменными, и, естественно, тарифы для продавцов остаются прежними.
Стоит отметить, что Visa и Mastercard не сопротивлялись расчётам в стейблкоинах; напротив, они активно интегрировали их в свои сети. С 2021 года Visa поддерживает расчёты в USDC в сетях Ethereum и Solana, при этом текущий годовой объём расчётов достигает $7 млрд. Несколько месяцев назад Mastercard приобрела BVNK для расширения своей инфраструктуры стейблкоинов. Обе карточные организации даже заявили: «Стейблкоины не разрушат существующий платёжный ландшафт; наоборот, они укрепят эту систему».
Крупные карточные организации не были разрушены или заменены стейблкоинами; наоборот, они поглотили стейблкоины как решение для модернизации собственных расчётных уровней. Каждая дебетовая карта на стейблкоинах, работающая на Visa, заявляет о намерении разрушить Visa, одновременно увеличивая объём транзакций и непрерывно выплачивая комиссии.
Кроме того, следует отметить, что в связанных статьях о Stripe мы упоминали, что стейблкоины действительно могут снизить стоимость трансграничных платежей за счёт устранения нескольких уровней банков-посредников; этот аргумент верен. Однако важно различать сценарии: основные болевые точки трансграничных платежей — это обмен валюты и множество посредников, тогда как внутреннее потребление имеет совершенно иную структуру комиссий. Индустрия напрямую применяет проверенную логику трансграничных платежей к сценариям внутреннего потребления, что не соответствует реальной структуре затрат.
Логика расширения возможностей трансграничных платежей с помощью стейблкоинов надёжна, но как только она применяется к внутреннему потреблению, анализ потоков комиссий показывает, что этот нарратив трудно sustain.
Что в конечном счёте могут заменить стейблкоины? Объективно говоря, ответ — этап клиринга и расчётов и трансграничный обмен валюты. Они трансформируют базовые каналы финансирования транзакций. Однако крупнейший источник затрат во внутренних карточных транзакциях никогда не был основан на расчётной инфраструктуре.
Данный контент предназначен исключительно для информационных и образовательных целей и не является инвестиционным советом, связанным с BTCC. BTCC прилагает все усилия, но не может гарантировать правдивость, точность или оригинальность вышеприведенного контента.