


Прогноз по отчетам за третий квартал в США: меньше поощрений, больше наказаний — остерегайтесь трех скрытых угроз для прибыли
 Odaily
Автор оригинала: Сюй Чао
Источник оригинала: Wallstreetcn
Сезон отчетности за третий квартал в США официально стартовал. Общие данные выглядят впечатляюще, но под поверхностью процветания скрываются подводные течения — прибыль сильно сконцентрирована, давление издержек растет, а терпимость рынка к «превышению ожиданий» значительно снизилась.
Согласно последнему отчету Bank of America Securities (BofA), рыночный консенсус ожидает роста прибыли на акцию S&P 500 в третьем квартале на 27% в годовом исчислении, а собственный прогноз BofA еще выше — 32% (что соответствует $93,50 на акцию). Среди компаний, уже отчитавшихся, 85% превысили ожидания по прибыли на акцию, что выше исторического среднего уровня в 71%, и макроэкономический фон в целом остается благоприятным.
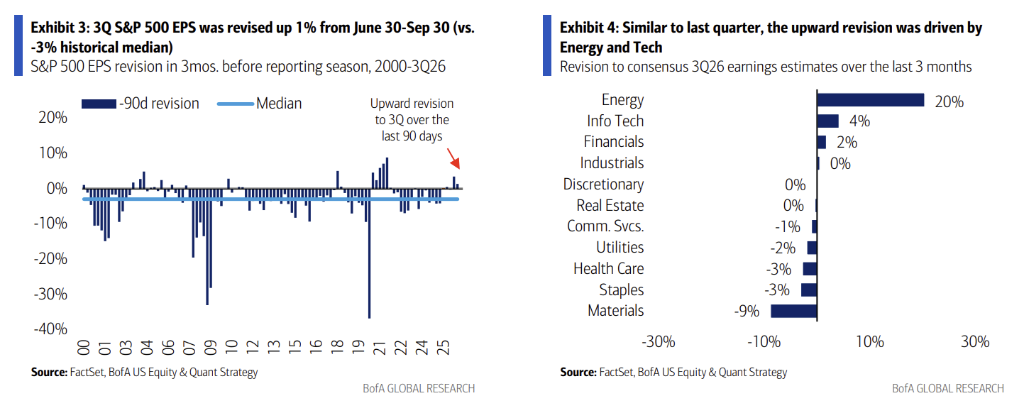
Однако по мере того как крупные банки JPMorgan Chase, Goldman Sachs, Wells Fargo и Citigroup выходят на сцену на этой неделе, ключевое противоречие этого сезона отчетности постепенно проявится: после двух кварталов значительного превышения ожиданий само «превышение ожиданий» стало новой нормой для рынка — сможет ли оно подтолкнуть цены акций вверх?
Данные BofA показывают, что во втором квартале 2026 года 77% компаний из S&P 500 превысили ожидания по прибыли на акцию — это самый высокий показатель с 2021 года. Но реакция рынка заметно притупилась: среди компаний, которые одновременно превысили ожидания и по прибыли, и по выручке, их доходность на следующий день превысила доходность S&P 500 всего на 0,7 процентного пункта, что примерно вдвое ниже исторического среднего значения в 1,4 процентного пункта; а если компания не оправдала ожидания по обоим показателям, ее акции на следующий день в среднем отставали от индекса на 3,3 процентного пункта, что немного превышает историческое среднее значение штрафа. Эта асимметрия четко сигнализирует: рынок стал скуп на вознаграждение за хорошие новости, но наказание за плохие новости ничуть не уменьшилось.
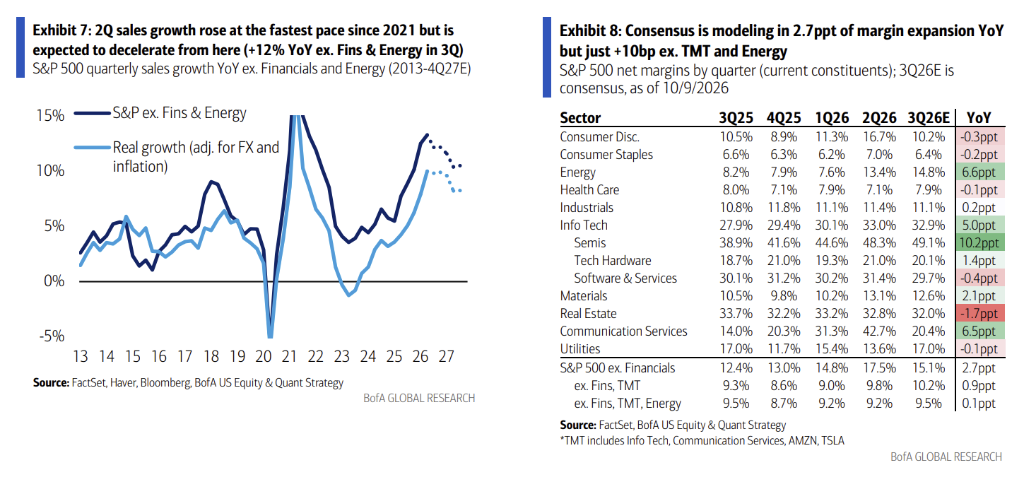
BofA предупреждает, что для инвесторов реальный риск этого сезона отчетности, возможно, заключается не в самих результатах, а в трех скрытых угрозах: эрозия прибыли из-за стоимости сырья, сомнения в реализации нарратива ИИ и чрезмерно оптимистичные ожидания на 2027 год.
Концентрация прибыли достигла исторического экстремума, рост медианных компаний почти остановился
На первый взгляд, этот сезон отчетности выглядит весьма достойно: консенсус ожидает положительного роста во всех 11 секторах, что случается лишь второй раз в истории. Но если разобрать индекс на составляющие, картина становится совершенно иной.
По данным Goldman Sachs, топ-10 компаний по вкладу в прибыль S&P 500, как ожидается, обеспечат 68% общего роста прибыли индекса в этом квартале, что резко выше 47% в первом квартале и 48% во втором квартале.
При этом Micron Technology в одиночку обеспечивает 19% роста индекса, Nvidia — 15%, и только эти две компании вместе составляют 34% роста прибыли индекса в третьем квартале. Остальные компании, вносящие вклад: Meta (7%), материнская компания Google Alphabet (6%) и Broadcom (5%), а также Exxon Mobil, Chevron и Marathon Petroleum, выигравшие от роста цен на нефть из-за конфликта на Ближнем Востоке.
Для большинства остальных компаний рост замедляется. Консенсус ожидает, что рост прибыли на акцию медианной компании S&P 500 в третьем квартале составит лишь 9%, что ниже 14% во втором квартале, и аналитики прогнозируют «замедление по сравнению с предыдущим кварталом во всех секторах, кроме информационных технологий и коммуникационных услуг». На уровне маржи аналитики с начала квартала понизили прогноз маржи медианных компаний на третий квартал на 11 базисных пунктов, «понижения затронули все сектора, кроме информационных технологий».
Данные Goldman Sachs о широте рынка также подтверждают эту дивергенцию: хотя индекс S&P 500 находится всего в 2% от исторического максимума, медианная акция все еще на 17% ниже своего исторического пика, а широта рынка достигла минимального уровня с момента пузыря доткомов.
Три «скрытых убийцы прибыли»: издержки, валютные курсы и качество прибыли
Первый убийца: стоимость сырья и энергии подрывает прибыль.
Частота упоминаний «стоимости сырья» на телеконференциях компаний S&P 500 выросла до самого высокого уровня с середины 2022 года. Аналитики BofA отмечают, что инфляция сырьевых товаров ограничит возможности превышения ожиданий по марже в определенных секторах. В третьем квартале розничные цены на бензин в США выросли примерно на 30% в годовом исчислении, оказывая прямое давление на издержки в розничной торговле, транспорте и промышленности. Аналитик потребительского сектора Крис Нардоне отмечает, что если цены на нефть останутся высокими в течение длительного времени, маржа будет подвергаться постоянному риску, и ритейлеры могут быть вынуждены делать трудный выбор между перекладыванием цен на потребителей и сохранением воспринимаемой ценности для клиентов.
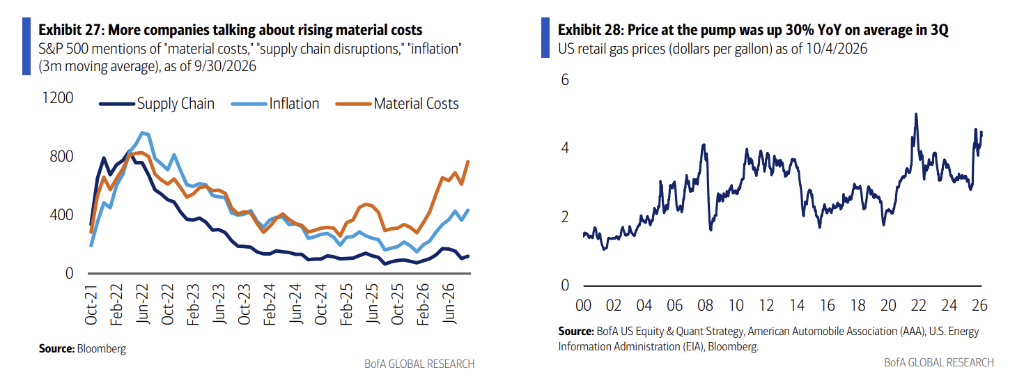
Стоит отметить, что затраты на рабочую силу являются фактором, оказывающим наибольшее влияние на общую маржу индекса — расходы на труд составляют около 40% операционных издержек американских компаний, тогда как доля энергозатрат не превышает 5%. BofA считает, что инфляция заработной платы сейчас находится в фазе охлаждения, что является важным буфером для общей маржи, но если цены на энергоносители продолжат расти и в конечном итоге перейдут на потребительский уровень, риски снижения в четвертом квартале и в 2027 году нельзя игнорировать.
Второй убийца: вопрос о капитальных затратах на ИИ остается открытым, путь монетизации неясен.
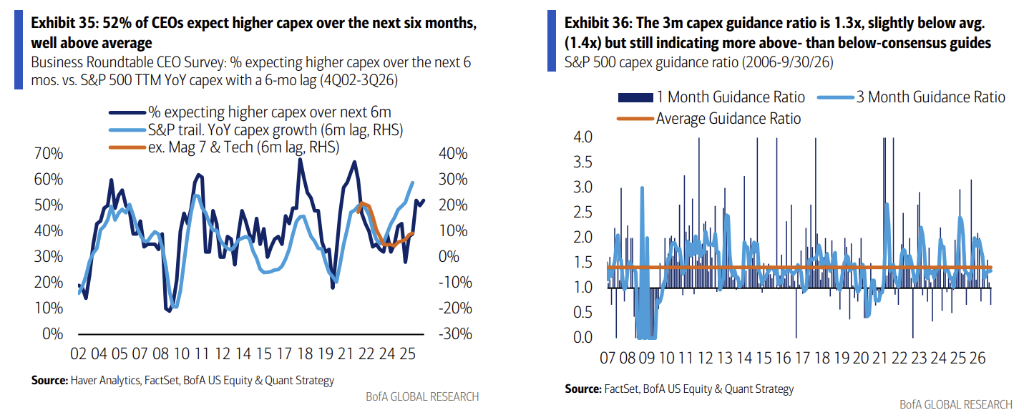
Капитальные затраты крупнейших облачных провайдеров (Microsoft, Amazon, Google, Meta, Oracle) в 2026 году, по прогнозам, вырастут более чем на 90% в годовом исчислении, что значительно превышает любой исторический период, а прогнозы капитальных затрат на 2026 год были повышены на 70% за последний год.
Однако отношение капитальных затрат этих компаний к операционному денежному потоку в 2026 году превысило 100%, и расхождение между свободным денежным потоком и чистой прибылью расширяется. BofA предупреждает, что успешная монетизация инвестиций в ИИ является ключевым фактором для устойчивости прибыли индекса, а «взаимодействие между геополитикой, процентными ставками и технологическим сектором может быть недооценено рынком».
Аналитик по крупным софтверным компаниям Таль Лиани отмечает, что в преддверии сезона отчетности за третий квартал в центре внимания рынка — смогут ли производители программного обеспечения превратить внедрение ИИ клиентами в существенный рост выручки. «Спрос продолжает превышать предложение, ценовые тенденции остаются благоприятными», но Кодзи Икеда также предупреждает, что рынок будет все больше различать компании, которые действительно могут обеспечить рост выручки за счет ИИ, и те, которые лишь полагаются на нарратив ИИ, — «между ними произойдет явная дифференциация».
Третий убийца: качество прибыли под вопросом, разовые доходы скрывают реальный уровень.
Во втором квартале прибыль на акцию S&P 500 выросла на 50% в годовом исчислении, но после исключения доходов от переоценки частных инвестиций Amazon и Google фактический рост снизился до 32%. BofA отмечает, что такие доходы от переоценки инвестиций «могут также причинить вред при развороте оценок» и являются ключевой переменной, которую инвесторам необходимо анализировать, вникая в цифры отчетности. На уровне индекса отношение свободного денежного потока к чистой прибыли упало до исторически низкого диапазона, главным образом из-за того, что крупнейшие компании испытывают давление на свободный денежный поток из-за масштабных капитальных затрат.
Ожидания на 2027 год: консенсус оптимистичен, прогноз BofA более осторожен
Настоящее стресс-тестирование рынка — это оценка будущего. Консенсус ожидает роста прибыли на акцию S&P 500 в 2027 году на 16% в годовом исчислении, что значительно ниже 33% в 2026 году, а прогноз BofA еще более консервативен — всего 12%.
Стратеги BofA отмечают: «Исторические данные показывают, что когда рост прибыли на акцию выше трендового уровня, но начинает замедляться, доходность акций исторически самая низкая» — именно в такой ситуации сейчас находится рынок. В то же время консенсус-прогноз на 2027 год предполагает, что «ни в одном секторе, кроме энергетического, не произойдет сокращения маржи EBIT», и на фоне высокой неопределенности цен на сырьевые товары хрупкость этого предположения очевидна.
На уровне секторов информационные технологии (особенно полупроводники), как ожидается, останутся основным драйвером роста прибыли индекса в 2027 году, обеспечив около 80% роста, в то время как сектор коммуникационных услуг столкнется с давлением из-за отрицательного роста в годовом исчислении из-за эффекта высокой базы. Что касается банковских акций, аналитик BofA Эбрахим Пунавала отмечает, что индекс банковских акций BKX упал на 12% с максимума середины августа, и основными сдерживающими факторами являются рост процентных ставок, сомнения в устойчивости цикла капитальных затрат на ИИ и опасения по поводу разрушительного влияния ИИ. «Если ясность по этим вопросам улучшится, до конца года существует пространство для восстановления оценок».
В целом фундаментальные показатели этого сезона отчетности остаются устойчивыми, но рыночная премия за «превышение ожиданий» значительно сжалась. Для инвесторов фокус должен сместиться с «сможет ли компания превысить ожидания» на «сможет ли она удержать превышение после этого» — а эрозия издержек, путь монетизации ИИ и предположения о прибыли на 2027 год являются тремя ключевыми линиями, определяющими этот ответ.
Данный контент предназначен исключительно для информационных и образовательных целей и не является инвестиционным советом, связанным с BTCC. BTCC прилагает все усилия, но не может гарантировать правдивость, точность или оригинальность вышеприведенного контента.