


Ли Лу об ИИ: чем быстрее перемены, тем важнее понимать, что даёт долгосрочный сложный процент
 chaincatcher
Источник: Source Code Capital
ИИ с беспрецедентной скоростью меняет технологический и капитальный рынки: он открывает огромные перспективы для производительности, но одновременно заставляет быстро переоценивать капитал, оценки и настроения. Чем сильнее такие перемены, тем важнее различать, что является лишь краткосрочным нарративом, а что способно пройти сквозь циклы и приносить сложный процент — знания, доверие, мудрость и умение не терять то, что уже имеешь.
Недавно основатель Himalaya Capital Ли Лу на 36-м ежегодном обеде Грэхема—Додда в Колумбийской школе бизнеса поделился своими мыслями о стоимостном инвестировании, волне ИИ, мировом порядке и сложном проценте в жизни. Он напомнил: чтобы понять технологические изменения, нужно вернуться к сути создания ценности, финансовой дисциплине и долгосрочным суждениям.
Статья подготовлена на основе видеозаписи выступления Ли Лу; для удобства чтения текст изложен от первого лица. Источник и автор | Smart Investor (ID: Capital-nature)
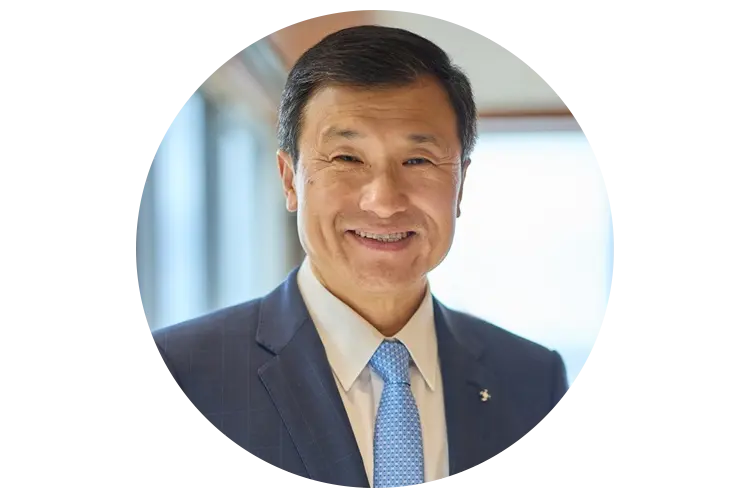
Основатель Himalaya Capital Ли Лу
1 Шесть базовых принципов стоимостного инвестирования
Бенджамин Грэхем сформулировал три базовые концепции стоимостного инвестирования.
Во-первых, акция представляет собой долю собственности в компании, а не просто бумагу, которой можно торговать туда-сюда. Поэтому покупка акций по сути ничем не отличается от покупки компании.
Во-вторых, рынок состоит из конкретных людей, а человеческая природа склонна гнаться за краткосрочной выгодой, поэтому люди легко превращают акции в инструмент краткосрочных спекуляций, забывая, что акция — это долгосрочная собственность на компанию. Рынок можно представить как «господина Рынка»: он приходит не для того, чтобы сообщить вам истинную стоимость, а чтобы постоянно называть цену, по которой вы можете купить или продать; иногда эта цена намного ниже стоимости, иногда — намного выше. Для стоимостного инвестора рынок предоставляет услуги, а не руководство.
(Примечание Smart Investor: в открытой видеозаписи этот пункт не прозвучал; он добавлен на основе публичных формулировок Ли Лу о «шести базовых принципах стоимостного инвестирования» из его выступления в Пекинском университете в декабре 2024 года, чтобы сохранить целостность рамки обсуждения; это не дословная запись данной встречи.)
В-третьих, инвестирование по своей сути является прогнозом будущего, а будущее по своей сути непредсказуемо. Поэтому необходимо оставлять достаточную маржу безопасности, чтобы защититься от риска снижения и одновременно создать более благоприятную асимметрию риска и доходности.
В-четвёртых, позже Уоррен (Баффетт) и Чарли (Мангер) добавили на практике очень важную дисциплину, которую они назвали «круг компетентности». Каждый из нас от природы больше интересуется определёнными вещами; со временем вы накапливаете знания в конкретной области, формируете экспертизу, а затем продолжаете углубляться и улучшать своё понимание.
Однако самое важное в концепции «круга компетентности» — знать, где проходят его границы. Большинство из нас склонны считать, что знают больше, чем на самом деле. Поэтому знать границы круга компетентности так же важно, как и знать, что находится внутри него.
В-пятых, у Чарли (Мангера) есть ещё одна идея: ловить рыбу там, где она водится. Он всю жизнь любил рыбачить, поэтому это очень точная метафора. То же самое и на реальном рынке. Некоторые рынки, отрасли и компании привлекают огромное внимание, что ведёт к острой конкуренции; чем острее конкуренция, тем меньше неправильных оценок и сверхдоходности.
Но есть и другие отрасли, компании, страны и рынки, которым не уделяют достаточно внимания и где конкуренция не такая жёсткая. Если вы сосредоточитесь на таких местах, то, как правило, добьётесь лучших результатов. Так что ловите рыбу там, где она водится. Этот принцип прост, но на практике работает удивительно эффективно.
В-шестых, последний пункт — это моё наблюдение как глобального инвестора, практикующего стоимостное инвестирование по всему миру более тридцати лет. Особенно по мере того, как глобальный бизнес всё больше сливается в единый рынок, у нас постепенно сформировалось понимание: в конечном счёте богатство отражает вашу долю в глобальной покупательной способности.
В современной экономике богатство на самом деле не выражается в том, сколько у вас золота, бриллиантов или какой-то валюты. Под воздействием инфляции эти статичные носители богатства со временем теряют относительную покупательную способность. По-настоящему важно то, что вы в итоге можете купить и что вы можете сделать с этим богатством. Поэтому лучший способ измерить богатство — это ваша доля в глобальной покупательной способности.
Один из способов достичь этой цели — по крайней мере, тот, который мы практикуем, — покупать лучшие, наиболее креативные компании в самых динамичных экономиках и на самых динамичных рынках по выгодной цене и держать их долго, позволяя этим компаниям со временем продолжать создавать ценность и тем самым сохранять и увеличивать нашу долю в глобальной покупательной способности.
Итак, это шесть самых базовых принципов, о которых я говорю. Я уверен, что они выдерживают проверку временем и в долгосрочной перспективе будут полезны инвесторам.
2 Инвестиции, арбитраж, спекуляции и «казино рядом с церковью»
Если посмотреть на участников рынка, то в целом существует лишь четыре типа людей.
Первый тип — настоящие инвесторы, которых интересует, способна ли компания со временем создавать ценность.
Второй тип — арбитражёры, которые пытаются исправлять неправильные оценки рынка. Говоря словами Бенджамина Грэхема, они «покупают у пессимистов и продают оптимистам». Это и есть арбитраж.
Третий тип занимается в основном спекуляциями. Они гадают, что другие будут покупать или продавать дальше, и их не интересует ни внутренняя стоимость ценных бумаг, ни то, сколько ценности может создать компания.
Четвёртый тип — брокеры и маркет-мейкеры, которые предоставляют торговые услуги для перечисленных выше видов деятельности.
Конечно, в реальности большинство людей не относятся чисто к одной из этих категорий. Многие одновременно сочетают черты всех четырёх типов, просто в разных пропорциях.
Если вы покупаете индекс, то в каком-то смысле вы покупаете ровно среднее значение всех этих участников рынка.
Но стоимостного инвестора по-настоящему волнуют две вещи: во-первых, насколько разумно происходит определение цены; во-вторых, готов ли он ждать, пока компания долго создаёт ценность.
Поэтому Бен Грэхем больше склонялся к упомянутому выше «арбитражу», то есть к использованию неправильных оценок. А Уоррен позже, используя ценовые несоответствия, одновременно стал больше внимания уделять долгосрочному созданию ценности компанией.
Влияние разных типов рыночной активности на общество тоже очень интересно.
Спекулянты, как следует из названия, держат активы недостаточно долго, чтобы ценность компании действительно изменилась или была создана. Поэтому с общей точки зрения спекуляция по своей сути является игрой с нулевой суммой. Сколько кто-то заработал, примерно столько же кто-то другой потерял. Так что с точки зрения всего общества это, по сути, издержки функционирования рынка.
Брокерские услуги и маркет-мейкинг — тоже издержки функционирования рынка.
Тогда зачем существует рынок? Ключевая функция рынка — направлять избыточные сбережения общества в предприятия и виды деятельности, способные приносить производительную отдачу. Именно через этот механизм мы сформировали современную экономику и добились долгосрочного роста экономики со сложным процентом. Это и есть изначальная причина существования фондового рынка.
Теперь вопрос: почему на рынке неизбежно появляются спекуляции? Я думаю, это, скорее всего, часть человеческой природы.
Уоррен всегда любил сравнивать фондовый рынок с «церковью, рядом с которой находится казино». Церковь — это место создания ценности, а казино — почти как необходимая издержка, которую приходится включать при получении разрешения на строительство этого здания (смеётся). Это некая неизбежная цена, обусловленная человеческой природой.
Четыреста лет назад, когда только появились современные рынки капитала, людям нужен был этот механизм, чтобы пробуждать так называемые «животные инстинкты». Четыреста лет спустя ничего не изменилось.
Поэтому для вас, сегодняшних студентов, в конечном счёте предстоит сделать выбор: хотите ли вы участвовать в игре с нулевой суммой или в игре по созданию ценности? Это ваш личный выбор.
С точки зрения всего общества у нас тоже есть выбор.
Мы не можем позволить «казино» разрастись настолько, чтобы оно подавило изначальную ключевую цель существования рынка. Так что это одновременно и личный, и общественный выбор.
Интересно, что за последние четыреста лет, несмотря на бесчисленные гигантские бумы и крахи рынков капитала, приводившие к огромным потерям, этот механизм выжил. Он не только выжил, но и по-прежнему остаётся ключевым механизмом, двигающим общество вперёд. Это, мягко говоря, довольно удивительно.
Поэтому студентам, на мой взгляд, очень важно как можно раньше понять: чем вы на самом деле хотите заниматься? А как общество мы должны постоянно калибровать соотношение между этими видами деятельности. Они будут сосуществовать всегда, потому что это часть человеческой природы.
3 ИИ — это инструмент или «искусственный бог»?
Теперь поговорим об ИИ и рынке — это гораздо более сложный вопрос.
Прежде всего, что такое ИИ? Нынешняя волна генеративного ИИ, без сомнения, является огромной технологической волной.
Со времён промышленной революции человечество переживало одну технологическую волну за другой, сопровождавшиеся разрушением и созиданием — так называемым «созидательным разрушением».
Поэтому мы уже понимаем некоторые закономерности технологических революций. Но мы также ясно чувствуем, что на этот раз всё иначе. У каждой технологической волны есть свои особенности, но нынешняя волна ИИ особенно сильно отличается от всего, что мы переживали раньше.
Почему она другая? На поверхности заметны несколько явлений: скорость изменений беспрецедентна, масштаб беспрецедентен, концентрация капитала и финансового влияния тоже беспрецедентна. Нарративы, которые формируются вокруг неё, и их концентрированное воздействие на распределение капитала также беспрецедентны.
Но если копнуть глубже и спросить, почему так происходит, причина в том, что изменился сам нарратив, стоящий за этой технологической революцией.
Раньше мы всегда относились к технологиям как к инструментам повышения производительности человека. Но на этот раз технология добавила новое измерение: она начала занимать участок спектра между «инструментом» и «творением» и движется по этому спектру от полюса инструмента к полюсу творения.
Примерно четыре года назад, когда эта технология впервые по-настоящему вышла в публичное пространство, мы фактически уже преодолели некий порог теста Тьюринга. С того момента мы больше не можем по языку определить, общаемся ли мы с машиной или с человеком.
После этого она начала приобретать так называемую способность к «рассуждению» и всё больше проявлять черты, похожие на человеческие.
От рассуждений она перешла к способности программировать. Получив способность программировать, она может стать интеллектуальным агентом, способным автономно выполнять задачи, во многом работая как человек. Затем разные интеллектуальные агенты начинают сотрудничать, выполняя всё более сложные и всё более длительные задачи.
В этом процессе они всё больше напоминают человеческое общество: разные интеллектуальные агенты могут самоорганизовываться, расставлять приоритеты, декомпозировать задачи, выполнять их и использовать собственные языки и инструменты для решения всё более сложных задач.
Если послушать популярные сейчас в Кремниевой долине нарративы, следующий шаг — переход генеративного ИИ к RSI, то есть рекурсивному самоулучшению (Recursive Self-Improvement). Мы уже частично вошли в эту стадию. Базовая идея такова: в будущем улучшение ИИ в конечном счёте сможет осуществляться самим ИИ, без участия человека.
От RSI мы движемся к AGI, а затем к ASI. Речь идёт о том, что уровень его интеллекта не только превзойдёт любого отдельного человека, но в конечном счёте превысит совокупный интеллект всего человечества. Если принять этот нарратив, то в итоге мы получим нечто вроде «полубога» или «искусственного бога», созданного человеком.
Поскольку его способности настолько велики, по этой логике его влияние на экономику неизбежно будет колоссальным. А раз влияние настолько велико, то гигантский капитал, вкладываемый сегодня, получает разумное объяснение.
Так что в каком-то смысле можно сказать: когда наступит день IPO на триллионы долларов, всех пригласят поучаствовать в «IPO Бога» (смеётся). Примерно таков нарратив, в котором мы сейчас находимся.
Однако если сделать шаг назад и задать другой вопрос: если всё действительно пойдёт по этому пути, чем в конечном счёте станет человечество? В каком обществе мы будем жить?
Созданный человеком «бог» будет править этим обществом сверху. Лишь очень немногие смогут по-настоящему взаимодействовать с ним, никто по-настоящему его не понимает, и никто не может по-настоящему его контролировать.
Итак, вопрос: действительно ли человечество хочет жить в таком обществе? Я считаю, что ответ — совершенно однозначное «нет». Я не верю, что кто-либо искренне хочет жить в таком обществе.
Поэтому в конечном счёте возможны только два варианта. Первый: эта технология вообще не продолжит развиваться по тому пути. Второй: если она действительно начнёт развиваться по тому пути, то на каком-то этапе все объединятся и остановят её движение в этом направлении.
Так что в любом из этих случаев я не думаю, что в итоге появится «искусственный бог», который будет править человеческим обществом.
Именно в этом фундаментальное отличие этого поколения технологий от прошлых, и именно поэтому вокруг него сегодня так много дискуссий, особенно в связи с серьёзным влиянием на рынки капитала.
Но оставим это на время в стороне и вернёмся к более практичному вопросу: действительно ли ИИ — полезная технология? Ответ тоже совершенно однозначен: конечно, да.
Если сейчас дать ему временное определение — основанное только на том, что мы наблюдаем, и на том, как он развивается, — я бы описал его так: по своей сути это машина, которая с помощью огромных вычислительных мощностей и очень продуманных алгоритмов поглощает почти все данные, созданные человечеством, и извлекает из них «производную первого порядка».
Иными словами, она устанавливает систематические, контекстно-зависимые связи между почти бесконечным числом переменных человеческих данных. Именно после установления этих огромных и сложных связей она начинает приобретать многие способности, которые кажутся близкими к человеческому рассуждению и человеческому интеллекту.
На сегодняшний день мы знаем, как её использовать, и знаем, как сделать её лучше. Но мы не до конца понимаем, почему она работает.
Конечно, в каком-то смысле это похоже на самого человека. Мы тоже не до конца понимаем, как работает «машина» человеческого мозга.
Так что это лишь временное определение, которое я даю сейчас.
Мы всё ещё наблюдаем за происходящим. Но уже очевидно, что она способна значительно «демократизировать» и «выровнять» один очень важный слой экономики.
Если представить всю экономическую систему как многоуровневую структуру: в самом низу — энергия и транспорт; выше — производство; ещё выше — связь и цифровые медиа; а затем поверх этой инфраструктуры формируется чрезвычайно обширный сектор интеллектуальных и технологических услуг.
Эти услуги объединяют разнообразные знания и профессиональные навыки, накопленные человечеством за последние несколько сотен лет, и обслуживают всю нижележащую экономическую деятельность.
Сегодняшний генеративный ИИ на нынешнем этапе хорошо умеет перекомпоновывать этот накопленный слой знаний и профессиональных навыков, делая его более доступным. Таким образом он может помогать разным уровням экономики.
Однако он не меняет саму энергию и транспорт. Он напрямую не меняет суть производства. Производство в конечном счёте по-прежнему сводится к перекомпоновке разных материалов, молекул и атомов, к превращению одной комбинации в другую. Связь и цифровизация сами по себе уже являются очень мощными инструментами интеграции информации.
Так что именно здесь генеративный ИИ сейчас действительно оказывает влияние. Он ещё не превзошёл человека.
Если продолжить смотреть с этой точки зрения, можно понять и то, что в конечном счёте он, возможно, не достигнет тех высот, на которые намекает сегодняшний грандиозный нарратив. Потому что мы по-прежнему прочно находимся в области данных, созданных человеком. Если мы действительно захотим выйти на биологический уровень, это совершенно другой порядок величин.
Например, можно представить каждую клетку вашего тела как файл размером около 50 МБ, а затем умножить на триллионы клеток. Если вы действительно захотите перейти к сложности биологического уровня, вы столкнётесь именно с таким порядком величин. Так что мы находимся очень и очень далеко от этого уровня, и трудно даже сказать, сможем ли мы вообще его достичь.
Тем не менее эта технология уже начала менять баланс между «инструментом» и «творением». Именно поэтому, какое бы суждение вы ни приняли, одна вещь должна быть совершенно ясна: мы не можем позволить технологии продолжать развиваться «без участия человека».
Так называемый RSI, то есть рекурсивное самоулучшение, если оно оторвётся от участия и определения человека, будет очень и очень опасным. Потому что на том этапе у него могут появиться собственные цели и подцели, сформироваться собственные намерения, что ещё больше отдалит его от человеческого контроля.
Итак, подытоживая: эта технология чрезвычайно полезна и трансформационна; одновременно она чрезвычайно опасна.
Поэтому как общество, как всё человечество мы должны провести красную линию: и самообучение ИИ, и использование инструментов всегда должны происходить с участием человека. Иными словами, мы должны прочно удерживать его на стороне «инструмента» и не позволять ему эволюционировать в «духовный вид», выходящий из-под контроля человека.
В то же время эта технология принесёт огромные потрясения. Риски существуют на каждом уровне: от занятости и эмоциональной зависимости между людьми и ИИ до кибербезопасности, биобезопасности и даже ядерной безопасности.
Поэтому в конечном счёте нам действительно нужно, чтобы общество нашло более сбалансированный темп развития, уравновешивающий выгоды и риски.
Кроме того, часто упускают из виду один момент: структура издержек этой технологии тоже совсем другая. Она не похожа на интернет и многие прошлые технологии. Многие прошлые технологии позволяли один раз вложить огромные средства в создание инфраструктуры, а затем долгое время использовать эту инфраструктуру.
С ИИ всё иначе. ИИ всегда будет сопровождаться дополнительными издержками, поэтому необходимо постоянно учитывать соотношение между вложенным капиталом и той выручкой и прибылью, которую в итоге удастся получить. Потребность в капитале и финансовая дисциплина будут действовать всегда.
Одновременно нужно учитывать скорость развития технологий и то, насколько далеко общество готово позволить им продвинуться.
Таким образом, темп развития ИИ фактически ограничивается одновременно четырьмя-пятью разными уровнями.
Как человеческое общество обычно адаптируется к столь масштабным технологическим переменам? Никогда — через идеальное планирование. Поэтому мы наверняка переживём и гигантские бумы, и крахи, причём, скорее всего, не один раз.
Вероятно, мы пройдём через несколько циклов бумов и крахов; примерно так эта технология в конечном счёте и будет развиваться.
(Здесь ведущий добавил, что это означает, что нам всегда нужен кто-то, кто проверяет результаты работы ИИ, и по-настоящему дефицитными станут навыки тех, кто способен контролировать результаты ИИ.
Ли Лу ответил: да, в целом это верное направление. «Конечно, здесь много разных аспектов и нюансов, но, думаю, вы уловили суть».)
4 ИИ-мания, рыночное ценообразование и долгосрочная доходность
Рынок с самого начала постоянно делает очень странные вещи. Так было в прошлом, и, скорее всего, так будет и в будущем.
Однако то, что рынок решает делать в каждый конкретный момент, не обязательно определяет ваше поведение. Это одно из самых важных прозрений Бена Грэхема и один из его важнейших вкладов в мир инвестиций.
Например, недавно я посмотрел один документ для привлечения капитала. Компания называет себя «исследовательской лабораторией». Сейчас она сжигает сотни миллиардов долларов в год и при этом обещает в будущем продолжать сжигать триллионы долларов.
Она говорит вам, что создаёт трансформационную технологию; но одновременно говорит, что эта технология с вероятностью около 10% убьёт всех людей.
Эти слова написаны прямо в материалах для привлечения капитала.
Затем она приглашает всех вложить минимум 100 миллиардов долларов и оценивает себя в 2 триллиона долларов. Если во всём этом есть хоть какая-то логическая последовательность, это уже довольно трудно понять (смеётся).
Это очень крайний пример того, насколько иррациональным иногда бывает рынок. Все эти вещи не могут быть верны одновременно, но рынок сейчас находится именно в таком положении.
Это также показывает, что такое состояние не может рационально продолжаться долго. Если посмотреть на несколько сотен лет рыночной истории, можно увидеть, что рынок действительно способен довольно долго делать очень странные вещи.
Например, начиная с 2010 года, за последние примерно 16 лет годовая доходность индекса S&P 500 составляла около 14–15%. Однако за предыдущие 10 лет, то есть с 2000 по 2010 год, его годовая доходность была почти ровно нулевой, даже слегка отрицательной. Если сложить эти 26 лет вместе, долгосрочная годовая доходность возвращается примерно к высоким однозначным числам.
Это и есть разумный долгосрочный уровень.
Подумайте: за этот период реальный рост ВВП составлял около 2%; добавив инфляцию примерно 2–3%, получаем номинальный рост экономики около 4–5%.
А публичные компании обычно показывают результаты немного лучше, чем экономика в целом, особенно такой индекс, как S&P 500, который отфильтрован и включает около 500 лучших компаний. Поэтому неудивительно, что в итоге получается высокая однозначная долгосрочная доходность.
И это как раз долгосрочный средний уровень рынка. Поэтому он должен стать очень важным базовым якорем: какую доходность вам в долгосрочной перспективе следует ожидать и как рынок в конечном счёте возвращается к рациональности.
Однако между этими долгосрочными трендами рынок постоянно переживает периоды отклонений. Иногда эти отклонения длятся очень долго и доходят до крайностей.
Пример, который мы только что привели, по крайней мере ощущается как очень ненормальный. Но такие вещи действительно случаются и случались на протяжении всей истории.
Поэтому, если мы действительно верим, что общество в конечном счёте не позволит и не потерпит, чтобы «сверхсущество» господствовало над человечеством, то ИИ до этого не дойдёт.
А если он в конечном счёте останется в категории «инструмента», то он, как и любой другой инструмент, имеет издержки и выгоды. В этом случае финансовая дисциплина и дисциплина рынков капитала в конечном счёте снова заработают.
Как происходит этот процесс? Чаще всего через череду подъёмов и спадов, бумов и крахов. И это не проблема.
С этой точки зрения нынешняя огромная дифференциация рынка может привести к другому результату.
В каждый конкретный момент рынок в целом не создаёт из воздуха неограниченное количество нового капитала. Поэтому, если огромный капитал притягивается к самым горячим, самым топовым компаниям, то на другой стороне обязательно окажется множество очень хороших компаний, которые остаются незамеченными и торгуются по очень низким ценам.
Так происходит в США, так происходит в Китае, так происходит и на других рынках.
Я думаю, что в Китае ситуация, возможно, ещё более крайняя, и присутствующие здесь инвесторы из Китая должны это очень хорошо понимать. Однако со временем вес самого рынка в конечном счёте определит долгосрочную доходность. Инвесторы, как правило, в итоге получают то, что заслуживают.
В этом мире не так много по-настоящему бесплатных обедов. Даже если иногда кажется, что они есть, и этот «бесплатный обед» может длиться довольно долго, в долгосрочной перспективе внутренняя сила возвращения рынка к рациональности в конце концов вернёт всё на место.
Именно поэтому рынки капитала существуют уже несколько сотен лет и продолжают существовать.
Поэтому я бы скорее сказал так: сегодняшняя огромная дифференциация рынка на самом деле предоставляет тем, кто способен сохранять рациональность, лучший, чем обычно, набор возможностей. Конечно, при условии, что вы действительно можете сохранять рациональность. А это очень трудно, совсем не легко, потому что человека легко уносит рынком.
Особенно во время гигантской волны технологических перемен воображение людей чрезвычайно расширяется. Спекулятивная сторона рынка быстро оживляется, воображение становится смелее и менее контролируемым, что приводит к ещё более экстремальным, чем обычно, преувеличенным движениям рынка.
Но именно поэтому для человека, способного сохранять рациональность, такие периоды на самом деле могут предложить лучшие долгосрочные инвестиционные возможности, чем обычные времена.
5 Единый глобальный общий рынок уже сформировался и продолжит существовать
За последние 30 лет мир действительно сильно изменился, в этом нет сомнений.
Так называемый мировой порядок, то есть то, как мир управляет собой и как он функционирует, обычно меняется на очень медленных временных масштабах. Порядку может потребоваться 10 лет, а иногда и 100 лет, чтобы по-настоящему сформироваться; и его трансформация тоже занимает очень много времени.
Однако под политическим порядком существует другой порядок, который на протяжении последних нескольких сотен лет steadily формировался. Это экономический порядок.
Экономический порядок означает, что когда всё больше стран и населения входят в общую торговую систему, ведут дела друг с другом и торгуют, постепенно формируется общий рынок.
Примерно 30 лет назад, с окончанием холодной войны, этот общий рынок постепенно оформился. Всё больше стран и населения начали присоединяться к одной рыночной экономической системе.
У этого экономического порядка есть интересная особенность: как только общий рынок сформировался, любой стране очень трудно добровольно выйти из него. Потому что рынок приносит эффективность. Он создаёт постоянно улучшающийся маховик, включающий технологический прогресс, рост эффективности, разделение труда, обмен ресурсами и так далее.
Поэтому любая страна, которая надолго выходит из этой системы, вынуждена платить очень высокую цену. Именно поэтому, как только общий рынок по-настоящему сформировался, его очень трудно распустить, и он, как правило, существует очень и очень долго.
Достаточно посмотреть на торговые войны и различные торговые трения за последние 100 лет. Сколько бы трений вы ни создавали и сколько бы торговых барьеров ни возводили, люди в конечном счёте всё равно найдут способы продолжать торговлю.
В то же время в последние годы взаимозависимость между странами не уменьшилась, а, наоборот, возросла.
Приведу пример. Например, генеративный ИИ.
Что сегодня нужно каждому? Чипы. Полупроводниковые чипы.
Так что видно, насколько глубока наша взаимозависимость.
Это не изменится, и это не совпадение. Почему сложилась именно такая картина, можно обсудить отдельно.
Одновременно все очень жёстко конкурируют, и каждая сторона считает, что время на её стороне.
У других стран тоже есть свои соображения.
Но всё это в конечном счёте ведёт к одному выводу: мир и стабильность жизненно важны для всех, и это само по себе является стратегическим интересом.
В то же время все страны ощущают реальный вес этого глобального общего рынка и огромную цену добровольного выхода из него.
Поэтому в этом смысле я верю, что мир в целом продолжит двигаться вперёд.
Просто мировой порядок, к которому мы привыкли со времён окончания Второй мировой войны, сейчас меняется и трансформируется. Какой новый порядок в итоге сформируется и в какой форме, мы пока не знаем.
Однако под ним существует долгосрочный тренд, который, возможно, имеет более глубокое значение: единый глобальный общий рынок уже сформировался и продолжит существовать.
Что это значит для инвесторов?
Это возвращает нас к самым базовым принципам стоимостного инвестирования. В шести базовых принципах стоимостного инвестирования, которые мы сформулировали, последним добавленным пунктом было: для глобального инвестора ваше богатство в конечном счёте выражается в вашей доле в глобальной покупательной способности.
Один из способов достичь этой цели — по крайней мере, тот, который мы практикуем, — покупать лучшие, наиболее креативные компании в самых динамичных странах и на самых динамичных рынках по выгодной цене, а затем держать их долго, позволяя этим компаниям со временем продолжать создавать ценность и тем самым сохранять и увеличивать нашу долю в глобальной покупательной способности. Именно так мы всегда и поступали.
Вернёмся к метафоре Уоррена о фондовом рынке. Он говорил, что фондовый рынок похож на «церковь, рядом с которой находится казино». За последние 60 лет Berkshire Hathaway постепенно превращала эту церковь в огромный собор.
Он имеет не только символическое значение, но и по-настоящему выполняет функцию, которую должен выполнять рынок. Более того, люди могут даже получать от него некоторое духовное утешение, потому что он позволяет рынку действительно реализовать цель своего существования.
А за последние 30 лет мы старались доказать, что это евангелие можно распространять. Мы тоже можем строить такие «церкви» в других странах.
Как глобальный инвестор, мы решили строить такие «церкви» в Азии, а также в других частях света. Со временем в разных странах появятся такие церкви, и некоторые из них в конечном счёте могут вырасти в соборы.
Для сегодняшних студентов и молодых профессионалов: что вы в конечном счёте выберете делать на этом рынке? «Казино рядом с церковью», вероятно, навсегда останется базовой структурой рынков капитала. В каком-то смысле казино — это часть, которую приходится включать при получении разрешения на строительство этого здания, потому что такова человеческая природа.
Однако влияние этих двух сторон на общество совершенно разное. Одна сторона — это взаимный выигрыш, создающий чистую выгоду для общества; другая — игра с нулевой суммой, издержки, которые в конечном счёте могут даже принести обществу чистый негативный эффект. Выбор полностью за вами.
А технологии, включая ИИ, по-прежнему должны оставаться инструментами, а не заменой человека.
6 Сессия вопросов и ответов
1. О путях развития ИИ в Китае и США
Если описывать отношение Кремниевой долины к ИИ, их базовый вопрос таков: что ещё может делать эта технология? Именно поэтому те компании постоянно называют себя «лабораториями» или «исследовательскими лабораториями».
Они хотят знать, что ещё может делать эта технология. Насколько далеко можно раздвинуть её границы? Поэтому и появилось слово «фронтир».
Я уверен, что китайские ИИ-компании тоже очень интересуются этими вопросами. Но помимо этого, возможно, важнее то, что они задают другой вопрос: что эта технология может сделать для моих клиентов? Будь то потребители или корпоративные клиенты.
Это отражает два очень разных пути. По множеству разных показателей видно, что эти два пути в конечном счёте приведут к разным результатам.
2. О стоимостном инвестировании
Я всегда считал, что любое по-настоящему рациональное инвестирование по своей сути является стоимостным. Потому что вы всегда хотите получить нечто, что стоит немного больше, чем то, что вы отдаёте. Вы отдаёте цену, а получаете ценность.
При этом не важно, в какой форме появляется эта «ценность».
Это может быть компания, которая больше не растёт или даже сокращается, но продолжает приносить вам большой денежный поток; может быть быстрорастущий бизнес; или даже инвестиция с низкой вероятностью успеха, но способная принести огромную отдачу в случае удачи.
Все эти вещи в конечном счёте сводятся к одному вопросу: можете ли вы понять, где на самом деле будет создаваться ценность?
Потому что базовая математика одна и та же: в пределах того, что вы можете понять и относительно точно оценить, дисконтировать будущие денежные потоки. Всё сводится к одной и той же математике.
Поэтому я и говорю: почти любое по-настоящему рациональное инвестирование по своей сути является стоимостным.
Инвестируете ли вы в традиционные отрасли или в технологические компании, базовые принципы не меняются. По-настоящему отличается то, как вы применяете эти принципы. И это возвращает нас к отличной концепции, о которой говорил Уоррен: круг компетентности. Ключевой вопрос — где находится ваш круг компетентности.
3. О противостоянии человеческой природе
Вернёмся к очень практичному вопросу: если вы два года подряд отстаёте от рынка, как продолжать заниматься стоимостным инвестированием? Настоящая проблема здесь — человеческая природа. Каждый хочет и рыбку съесть, и на ёлку влезть. На самом деле каждый хочет всего сразу.
С одной стороны, я хочу придерживаться долгосрочных инвестиций и делать правильные вещи; с другой стороны, я хочу каждый год показывать блестящие результаты. В идеале — каждый квартал, потом каждый месяц, потом каждый день, каждый час (смеётся). В конце концов вы превратитесь в спекулянта.
Так что эти две вещи невозможно иметь одновременно. В конечном счёте вам придётся выбрать: вы верите, что рынок пришёл «руководить вами», или что рынок пришёл «служить вам»? Можно выбрать только одно из этих отношений.
Если вы хотите смешать всё вместе, я бы скорее посоветовал просто купить индекс. Потому что индекс — это ровно среднее значение всех участников рынка.
Мы говорили о четырёх типах участников рынка; усредните поведение всех этих людей — и получите индекс. Так что лучше просто купить индекс.
Что касается вопроса «как превратить стоимостное инвестирование в бизнес», в конечном счёте вам нужно найти группу инвесторов со схожими взглядами, готовых долго следовать за вами. Одна из самых трудных вещей в этой профессии — то, что вы должны в какой-то степени противостоять человеческой природе.
В ваших генах, наверное, должна быть небольшая «мутация» (смеётся). Вы должны быть способны верить: я считаю себя правым, потому что логика и факты говорят мне об этом, а не потому, что другие согласны или не согласны со мной. Это требует совершенно иной психологической структуры.
Некоторые люди от природы подходят для этого, но если вы обнаружите, что вы не из таких, то лучше даже не пытаться.
В то же время люди вокруг вас тоже должны по-настоящему верить в эту философию. Поэтому нельзя говорить: «Я хочу заниматься такими инвестициями» и одновременно: «Но я также хочу управлять крупнейшим в мире фондом; мне просто нравится огромный объём активов под управлением». Это не сработает.
В конечном счёте вы всё равно получите то, что заслуживаете.
4. О марже безопасности
Одно из очень важных отличий стоимостных инвесторов от большинства других инвесторов состоит в том, что стоимостные инвесторы чрезвычайно серьёзно относятся к защите от риска снижения.
Потому что инвестирование, очевидно, является прогнозом будущего, а будущее по своей сути непредсказуемо. Поэтому единственное, что вы реально можете сделать, — инвестировать в то, что вы действительно понимаете.
Конечно, то, что вы действительно понимаете, поначалу может быть очень ограниченным. У каждого в начале знания очень ограничены.
Когда я начал инвестировать в двадцать с небольшим лет, я знал очень мало. Поэтому я мог начинать только с того, что действительно понимал. Например, с балансового отчёта. Именно поэтому метод Бена Грэхема был очень эффективен: некоторые вещи понять проще.
Затем со временем я постепенно переходил от очень простых вещей к более сложным. Это естественный процесс расширения круга компетентности.
О круге компетентности важно знать две вещи: вы должны знать, где проходят его границы; но не менее важно осознанно и постепенно расширять свой круг компетентности.
Я часто говорю: если вы сможете заставить свои знания приносить сложный процент, то в конечном счёте и ваш капитал сможет приносить сложный процент.
5. О сложном проценте в жизни
Меня только что спросили, чему я научился за последние 10 лет. На самом деле каждые десять лет я обнаруживаю, что узнал так много, что в каком-то смысле стал другим человеком. И это как раз очень хорошо.
В долгосрочной перспективе, если вы всегда делаете правильные вещи и делаете их правильным образом, вы с удивлением обнаружите, что действительно можете получать сложный процент.
Поэтому я всегда говорю: если вам приходится делать выбор в жизни, я бы советовал по возможности выбирать ситуации «взаимного выигрыша», а не игры с нулевой суммой. Потому что в ситуациях взаимного выигрыша ваши способности и знания постоянно накапливаются и приносят сложный процент.
Даже ваше здоровье может работать так же. Конечно, сама жизнь, возможно, не может приносить сложный процент (смеётся), но ваша продолжительность здоровой жизни и продуктивных рабочих лет может быть максимально продлена. Потому что вы остаётесь вовлечённым, дело само по себе интересно; вы знаете, что создаёте ценность, знаете, что это полезно для общества, и вы ничего не отнимаете у общества.
Настоящая проблема игр с нулевой суммой в том, что они часто особенно сильно апеллируют к краткосрочным инстинктам людей. Однако то, что вы узнали сегодня, завтра может оказаться бесполезным; это не накапливается. И тогда вы всё больше зависите от внешних инструментов. Вам нужен компьютер побольше, теперь можно использовать ИИ, а однажды ИИ может заменить вас.
Тогда какую ценность вы как человек действительно накопили?
Поэтому я, конечно, предпочитаю подход «человек в контуре» (human in the loop). Я всегда выступал за то, чтобы люди постоянно учились, постоянно участвовали и постоянно улучшали свою жизнь. Пусть ваши знания приносят сложный процент, пусть капитал, доверенный вам людьми, которые вам доверяют, приносит сложный процент, и одновременно пусть накапливаются отношения доверия между вами.
Мой наставник и партнёр Чарли Мангер всегда подчёркивал одну вещь: высший уровень отношений между людьми — это «бесшовная сеть, сотканная из взаимного доверия».
«Бесшовная сеть доверия» на самом деле включает целую жизненную философию: как жить продуктивно и при этом делать эту жизнь взаимным выигрышем для всего общества.
Поэтому всем молодым людям, только начинающим карьеру, я бы посоветовал попробовать выбрать такой образ жизни. Да, это может занять много лет, может быть медленно. Но не торопитесь; если направление верное, вы в конечном счёте окажетесь там, где заслуживаете.
В каком-то смысле это лучший образ жизни.
Конечно, кому-то везёт больше, чем другим. Жизнь каждого из нас, успехи и неудачи иногда являются результатом совместного действия удачи и невезения.
Мы все переживаем многое. Что касается меня, я никогда не считал, что наш прошлый инвестиционный послужной список полностью объясняется каким-то «гением». На нашем пути нам встретилось слишком много счастливых событий.
Однако если вы выбрали правильных партнёров, правильные методы, людей, на которых стоит ставить, и правильные дела, то по прошествии достаточно долгого времени вы удивитесь, насколько могущественна сила сложного процента.
А самая базовая предпосылка сложного процента — не терять то, что у вас уже есть. Это очень глубокая концепция. Не теряйте то, что у вас уже есть.
Это касается не только капитала, но и ваших знаний, построенных вами доверительных отношений, накопленной мудрости и даже здоровья. Если вы сможете сохранить всё это и позволить этому продолжать накапливаться, это станет чрезвычайно мощной силой в жизни.
Поэтому с этой точки зрения я считаю, что структурно США и Китай не так уж сильно отличаются. На самом деле в основе это, возможно, общая структура человечества.
Но в жизни всегда есть перемены; возможно, это единственное, что действительно неизменно. Вы всегда будете переживать удачи и неудачи, и одновременно вам всегда будут встречаться очень хорошие возможности.
К чему бы вы ни были более склонны от природы, я советую найти то, к чему у вас есть настоящая склонность и в чём вы действительно хороши, а затем в течение достаточно долгого времени продолжать накапливать это, позволяя этому постоянно расти и приносить сложный процент. Вероятно, это лучшая и более продуктивная жизнь.
Данный контент предназначен исключительно для информационных и образовательных целей и не является инвестиционным советом, связанным с BTCC. BTCC прилагает все усилия, но не может гарантировать правдивость, точность или оригинальность вышеприведенного контента.