


Bernstein: доля ChatGPT упала до 64%, битва потребительского ИИ смещается к агентам
 Blockbeats
Кратко:
· ChatGPT по-прежнему абсолютный лидер потребительского ИИ: около 64% мировых MAU среди ИИ-приложений и около 60% в США, с заметным преимуществом по активности и удержанию пользователей.
· Но прирост рынка уходит конкурентам. За год доля ChatGPT в мировых MAU снизилась с 78% до 64%, доля Gemini выросла с 19% до 26%; в США доля Claude выросла с 2% до 9%.
· По загрузкам перелом ещё заметнее: с апреля этого года загрузки ChatGPT показывают отрицательную динамику год к году, тогда как Gemini, Claude и Meta AI продолжают быстро расти.
· Bernstein считает, что отрасль вступает в новую фазу конкуренции агентов. Meta Muse возглавил американский App Store всего за 10 дней, а ключевые метрики смещаются с «загрузок» на DAU, удержание и реальное выполнение задач.
· ИИ также становится новой точкой входа для поиска и открытия товаров в электронной коммерции, но трафик от генеративного ИИ пока составляет менее 1,5% от общего трафика розничных и e-commerce сайтов — коммерческое влияние ещё на ранней стадии.
23 сентября Bernstein опубликовал обновлённый Consumer AI Usage Tracker, отслеживающий загрузки, MAU, DAU, удержание пользователей и веб-трафик основных потребительских ИИ-продуктов: ChatGPT, Gemini, Claude, Meta AI, Grok и других.
Тренд из отчёта очевиден: лидерство ChatGPT пока не поколеблено, но рынок потребительского ИИ постепенно переходит от доминирования одного игрока к многоплатформенной конкуренции; одновременно сама конкуренция смещается от чат-ботов к агентам.
ChatGPT всё ещё первый, но конкуренты забирают прирост
По масштабу аудитории ChatGPT сохраняет подавляющее преимущество.
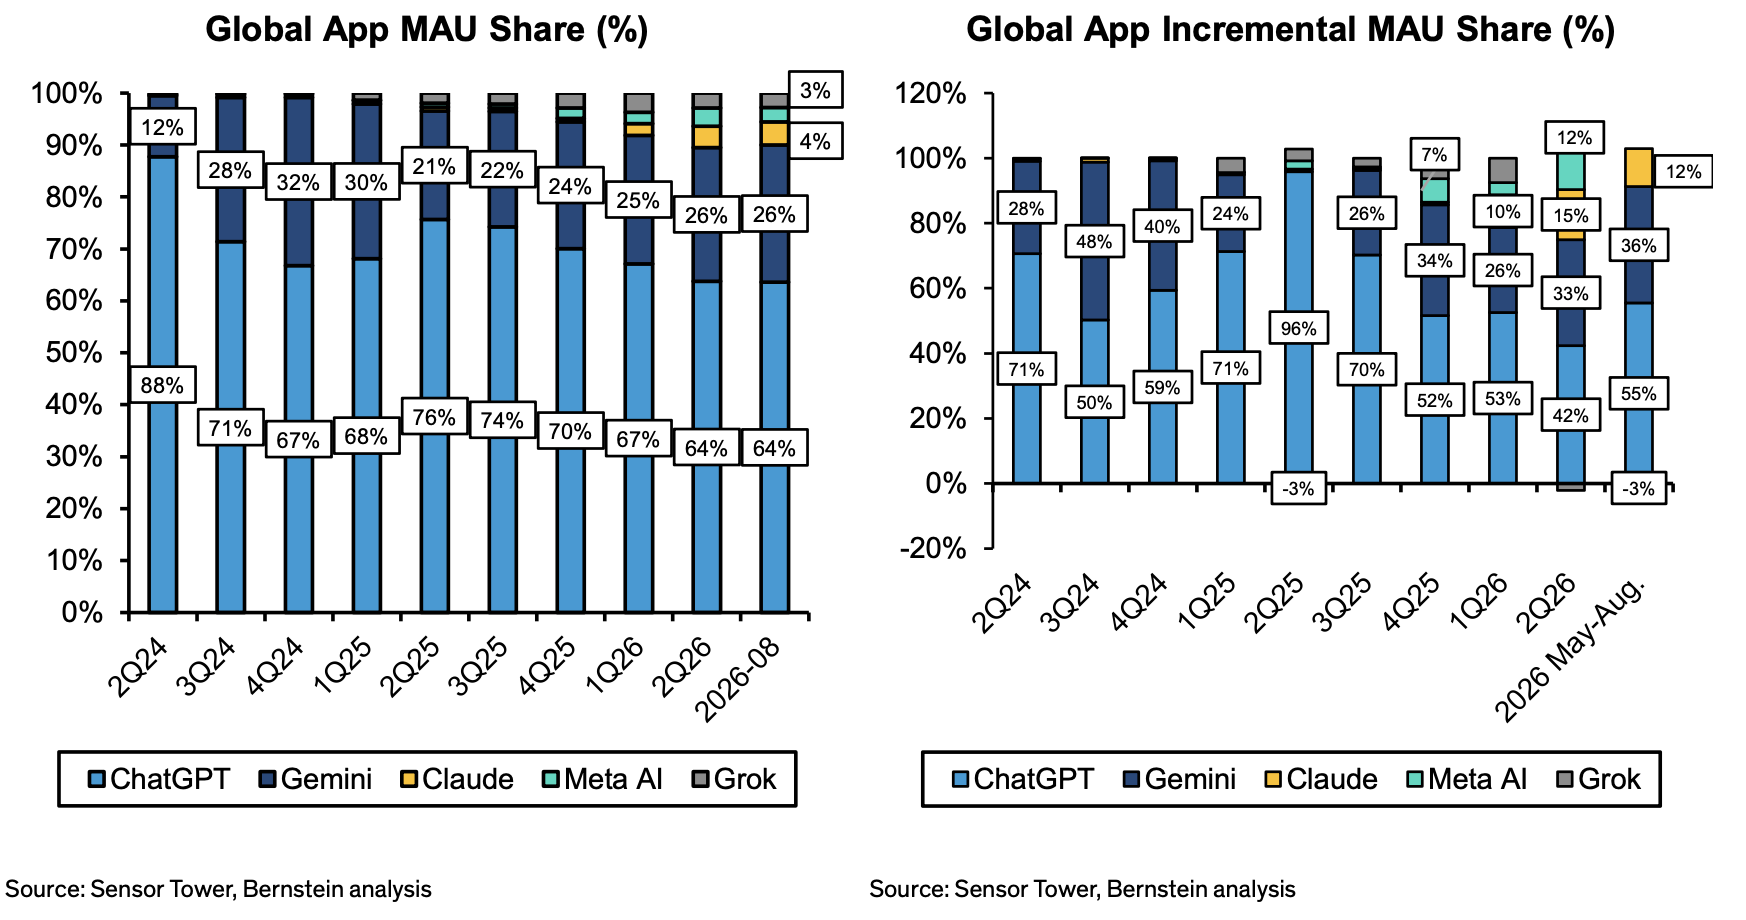
По данным Bernstein, сейчас ChatGPT занимает около 64% мировых MAU среди основных ИИ-приложений и около 60% на рынке США. Важнее, что у него не только больше всего пользователей, но и самая высокая частота использования: соотношение DAU/MAU около 40–45%, 7-дневное удержание около 25–30% — выше, чем у основных конкурентов.
Иными словами, преимущество ChatGPT не только в «большом числе установок» — он глубже вошёл в повседневные привычки пользователей.
Но если смотреть на динамику, структура рынка уже начала меняться.
С августа 2025 по август 2026 года доля ChatGPT в мировых MAU снизилась с 78% до 64%, а доля Gemini выросла с 19% до 26%. В США изменения ещё заметнее: доля ChatGPT упала с 79% до 60%, Gemini выросла с 13% до 19%, а Claude быстро поднялась с 2% до 9%.
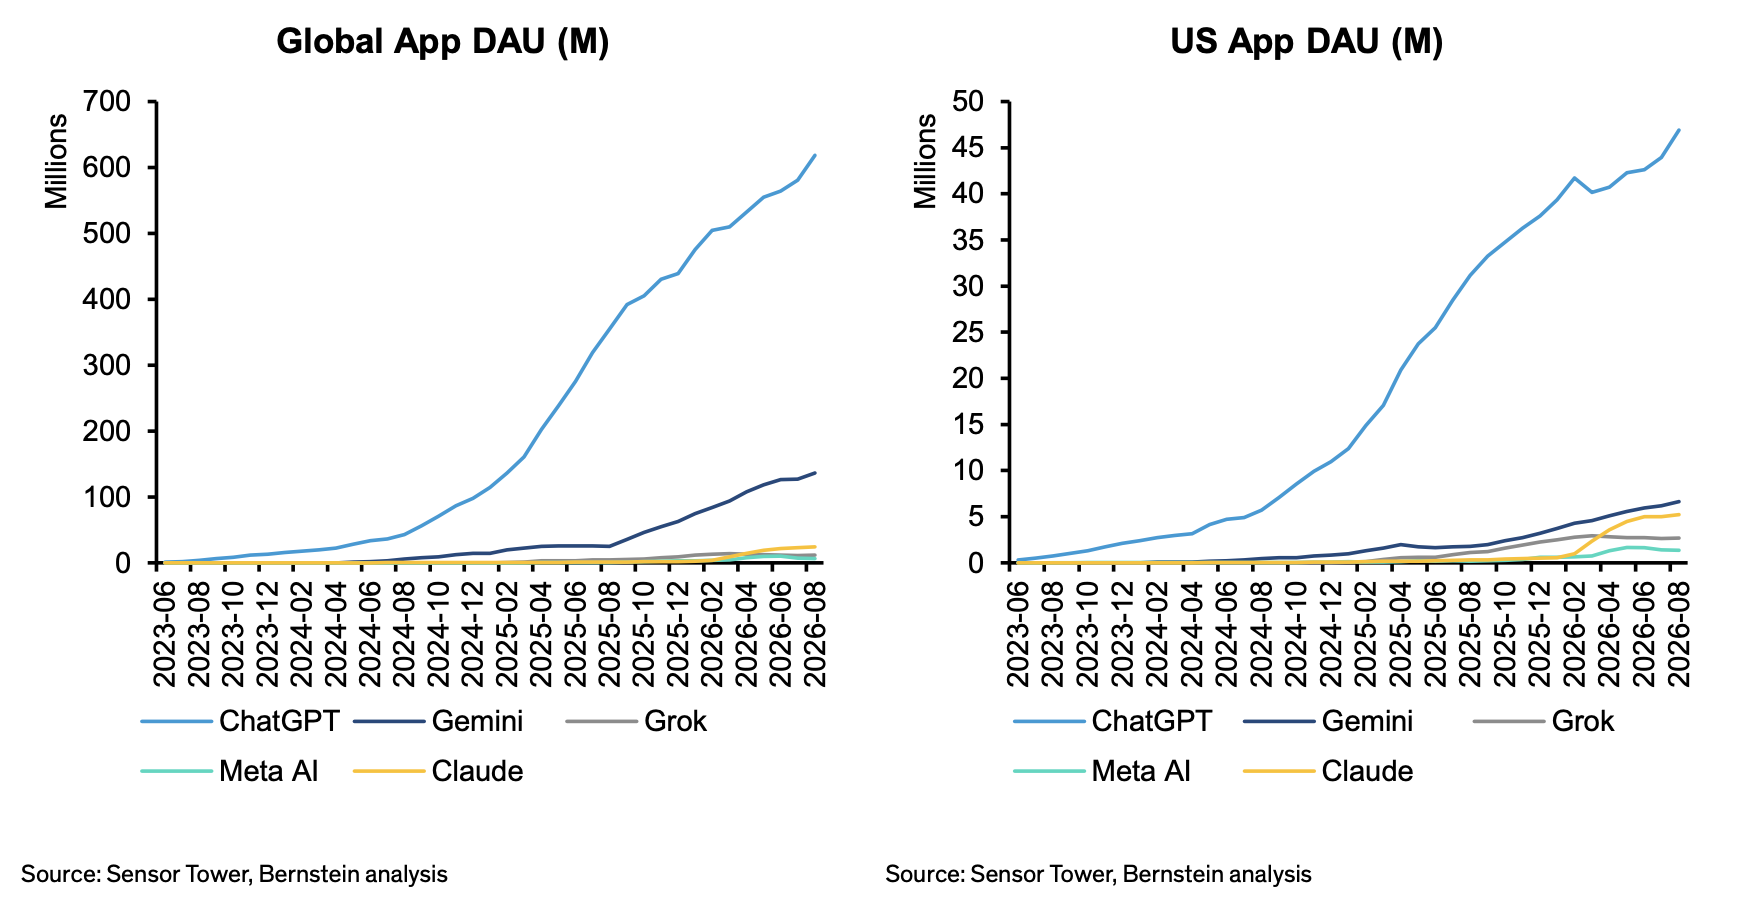
Это не означает массового оттока пользователей ChatGPT. На самом деле к августу этого года мировые MAU ChatGPT всё ещё выросли на 70% год к году, а в США — на 49%.
Реальное изменение в том, что весь пул пользователей ИИ растёт быстрее, и всё больше новых пользователей уходит на другие платформы.
По подсчётам Bernstein, с мая по август этого года ChatGPT получил около 55% новых мировых MAU, а Gemini — 36%; в США доля новых пользователей ChatGPT снизилась примерно до 44%, тогда как Gemini и Claude забрали 32% и 18% соответственно.
Бум загрузок угасает, конкуренция смещается к «кто удержит пользователя»
По сравнению с MAU, загрузки дают ещё более явный сигнал.
С апреля этого года загрузки приложения ChatGPT и в мире, и в США показывают отрицательную динамику год к году. В августе мировые загрузки ChatGPT упали на 27% год к году, в США — на 9%.
За тот же период мировые загрузки Gemini выросли на 79%, Claude — на 754%, Meta AI — на 363%; в США рост составил 29%, 421% и 471% соответственно.
Конечно, здесь сказывается эффект базы: абсолютный масштаб ChatGPT намного больше, чем у конкурентов, поэтому темпы роста естественно замедляются раньше.
Но важнее другое: суммарные мировые загрузки пяти отслеживаемых Bernstein ИИ-приложений в августе выросли лишь на 6% год к году. Это значит, что первая волна «бонуса загрузок» потребительского ИИ, возможно, постепенно исчерпывается.
Дальше ключевой вопрос уже не в том, сколько людей впервые скачают ИИ, а в том, какой продукт станет инструментом, который пользователь открывает каждый день.
Судя по поведению пользователей, этот сдвиг уже начался.
Bernstein обнаружил, что модели использования основных ИИ-приложений быстро сближаются: пользователи проводят в них в среднем около 14–17 минут в день, открывают 8–9 раз в день, а одна сессия длится около 1,5–2 минут.
Это означает, что ИИ-чатботы постепенно превращаются из «нового инструмента, который иногда пробуют» в высокочастотный потребительский интернет-продукт, похожий на поиск, соцсети или мессенджеры.
ChatGPT по-прежнему лидирует по этому показателю. Но по мере замедления роста загрузок фокус конкуренции будет всё больше смещаться с «кто привлечёт больше новых пользователей» на то, кто сможет повысить удержание, частоту использования и повседневную зависимость.
И, по мнению Bernstein, следующей продуктовой формой, которая с наибольшей вероятностью изменит эту конкурентную картину, станут агенты.
Взрыв Muse: битва ИИ переходит от «ответов на вопросы» к «выполнению задач за вас»
8 сентября Meta выпустила самостоятельного потребительского ИИ-агента Muse.
В отличие от традиционных чат-ботов, его цель уже не ограничивается «ответами на вопросы» — он напрямую помогает пользователю выполнять задачи в реальном мире.
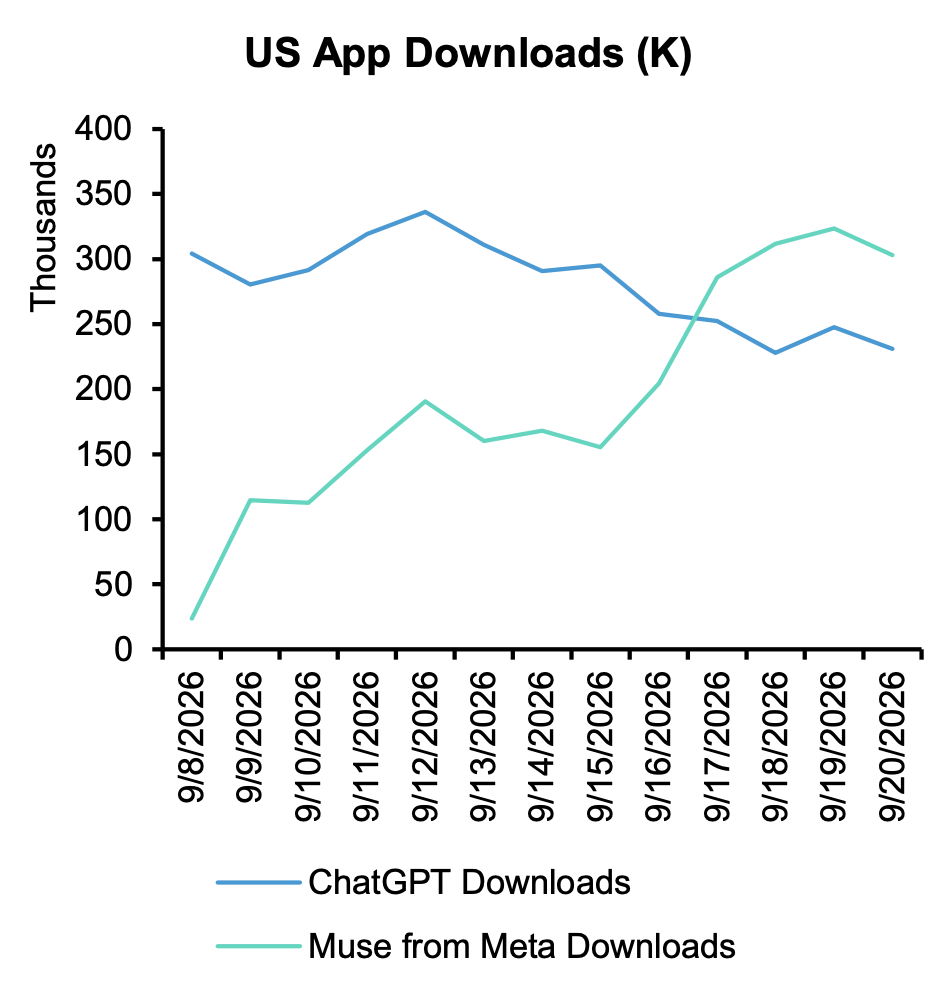
Всего за 10 дней после запуска Muse занял первое место в американском App Store, а 17 сентября обошёл ChatGPT. Если сравнивать одинаковое количество дней после запуска, ранняя кривая загрузок Muse оказалась даже выше, чем у приложения ChatGPT при его запуске в 2023 году.
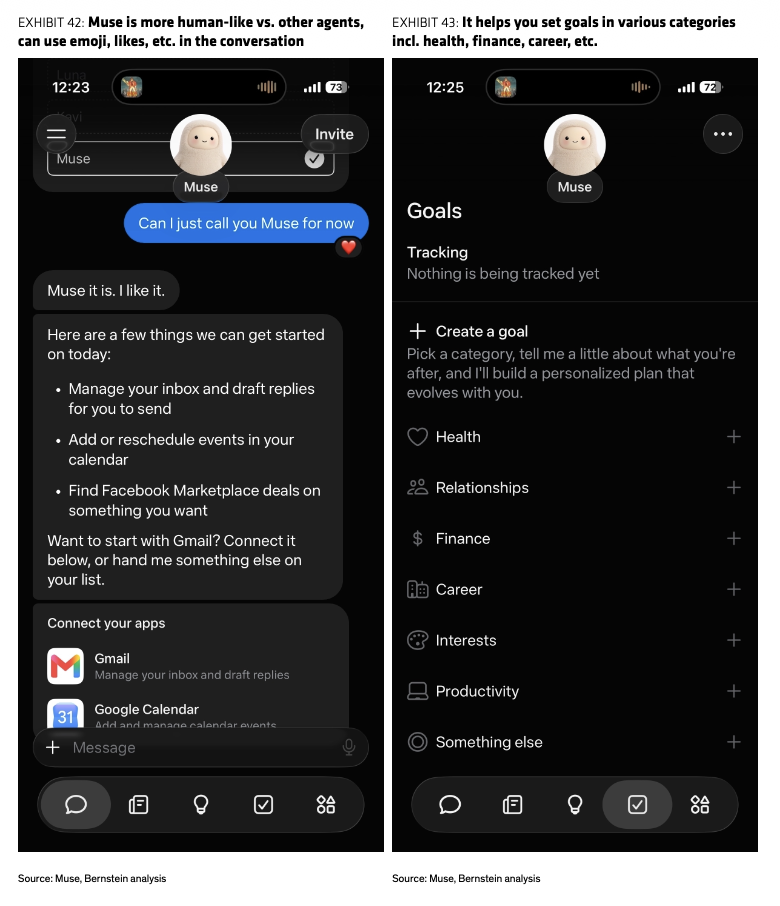
Тесты Bernstein показали, что Muse уже умеет записывать к врачу, ставить напоминания и личные цели, отслеживать цены на авиабилеты, связываться со службой поддержки и отменять подписки; кроме того, благодаря доступу к социальным данным Instagram и Threads у него есть уникальные преимущества в планировании путешествий, локальных открытиях и рекомендациях ресторанов.
За этим стоит смена логики потребительских ИИ-продуктов.
Последние два года ChatGPT, Gemini и Claude конкурировали в основном по качеству моделей и ответов. Агенты переводят конкуренцию на уровень исполнения: не просто «сказать, как сделать», а сделать за пользователя.
Однако Bernstein предупреждает: судить об успехе Muse пока слишком рано. Некоторые на первый взгляд простые задачи, например бронирование отелей, всё ещё выполняются недостаточно стабильно; кроме того, чтобы агент действительно доводил задачи до конца, ему нужен более глубокий доступ к аккаунтам, личным данным и разрешениям приложений, что напрямую порождает вопросы приватности.
Поэтому самые важные метрики Muse в ближайшее время — не рейтинг в App Store, а удержание на 7 и 28 дней, DAU и DAU/MAU.
Заставить пользователя один раз попробовать агента несложно; сложно сделать так, чтобы он каждый день был готов доверять ему свои дела.
И Meta — не единственная компания, вышедшая на этот рынок. В отчёте отмечается, что Google уже строит собственного круглосуточного персонального агента через Gemini Spark, который может следить за почтой, систематизировать информацию, выполнять рабочие процессы между продуктами Workspace, такими как Gmail и Docs, и работать в фоне; Amazon опирается на Alexa+ и базу из более чем 600 миллионов устройств, чтобы распространить агентов на сценарии умного дома, сервисов и покупок.
Поэтому конкуренция в потребительском ИИ на следующем этапе, скорее всего, уже не будет простым соревнованием моделей в рейтингах.
У Meta есть социальные связи и пользовательские данные, у Google — Search, Android и Workspace, у Amazon — покупки, платежи, логистика и аппаратные точки входа, а у OpenAI — самый сильный на данный момент бренд независимого ИИ-продукта.
Кто сможет превратить эти точки входа в агентов, постоянно выполняющих задачи, тот, возможно, получит контроль над важнейшими входами потребительского интернета следующего поколения.
От личного помощника к точке транзакций: ИИ перераспределяет интернет-трафик
Ещё одна ценность агентов в том, что они могут изменить распределение интернет-трафика.
Сейчас рекомендательный трафик от генеративного ИИ всё ещё очень мал. По данным Bernstein, доля визитов, генерируемых ИИ-рекомендациями, в общем трафике сайтов электронной коммерции и ритейла в основном ниже 1,5%.
Но направление уже обозначилось.
Booking признал, что ИИ уже влияет на процесс обнаружения у части пользователей, зависящих от поиска; генеральный директор Reddit заявил, что Google AI Overviews не стал значимым источником трафика, и это поднимает другой вопрос: если ИИ даёт ответ прямо на странице поиска, нужно ли пользователю переходить на исходный сайт?
Это значит, что главное влияние ИИ на интернет, возможно, в итоге не в появлении ещё одного чат-инструмента, а в превращении ИИ в новый промежуточный слой между потребителем и интернет-сервисами.
Раньше пользователь «искал отель — открывал Booking — фильтровал — бронировал». В будущем ему, возможно, достаточно будет сказать агенту: «Найди мне отель в Токио на следующей неделе и забронируй».
Как только агент сможет проходить всю цепочку от поиска и сравнения до транзакции, тот, кто контролирует агента, получит шанс контролировать поиск, рекомендации, транзакции и даже платёжные точки входа.
Именно поэтому отчёт Bernstein действительно заслуживает внимания: преимущество ChatGPT всё ещё велико, но поле битвы потребительского ИИ уже начало меняться. Фокус следующего раунда конкуренции смещается с того, у кого больше пользователей, на то, кто сможет стать личным агентом, от которого пользователь по-настоящему зависит.
Данный контент предназначен исключительно для информационных и образовательных целей и не является инвестиционным советом, связанным с BTCC. BTCC прилагает все усилия, но не может гарантировать правдивость, точность или оригинальность вышеприведенного контента.