Lendário investidor Druckenmiller sai de cena: liquida quase todas as ações, fica vendido em cobre e agora só quer preservar capital
 Odaily
Autor original: Long Yue
Fonte original: Wall Street CN
O lendário investidor Stan Druckenmiller afirmou publicamente que praticamente zerou suas posições em ações e entrou em "modo de preservação de capital" — uma retirada rara e voluntária em seus 50 anos de carreira.
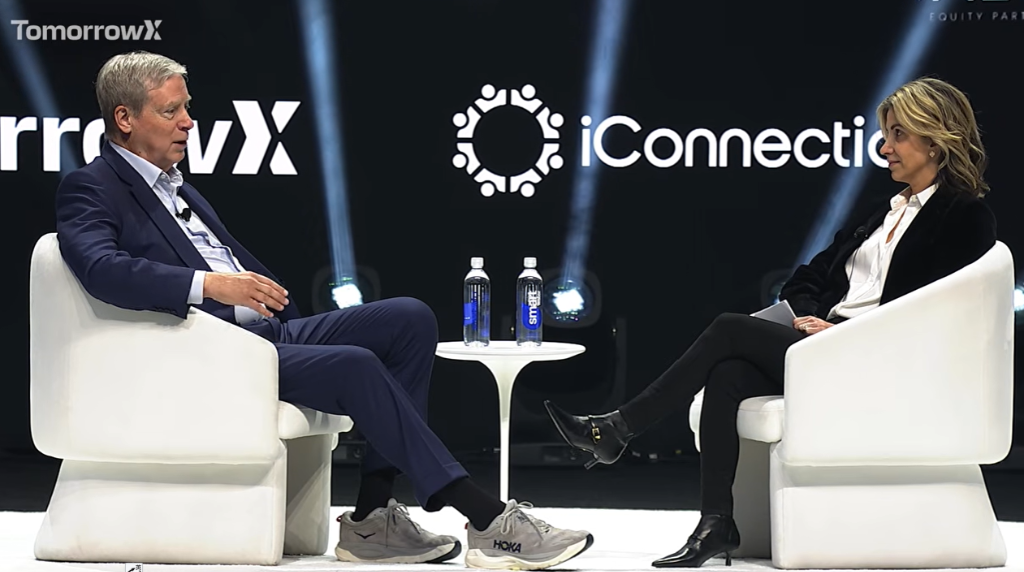
Em 18 de novembro de 2026, Druckenmiller conversou com Iliana Bouzali, responsável global de derivativos do Morgan Stanley, na cúpula TomorrowX em Austin, Texas. Ele foi direto: o ambiente macroeconômico de hoje está "completamente invertido" em relação a janeiro deste ano. O Fed passou de cortes para aumentos de juros, as commodities viraram de alta para queda e os spreads de crédito continuam se alargando. A visibilidade do mercado está em um nível sem precedentes em sua carreira. "Não me lembro de nenhum período em que eu tivesse tão pouca convicção sobre os próximos 12 meses", disse.
Há apenas nove meses, Druckenmiller estava fortemente otimista no mesmo formato de conversa — comprado em ações, comprado em cobre, vendido em títulos do Tesouro e apostando em uma virada na saúde. Agora, esse portfólio foi praticamente zerado. Ao descrever sua posição atual, ele disse: as posições compradas e vendidas em ações estão basicamente zeradas, mantenho uma pequena posição em dólar e estou vendido em cobre. No geral, entramos em "modo de preservação de capital" (we're in capital preservation).
Sua resposta automática, segundo consta, tem apenas algumas palavras: "Não me procure, estou fora. (Don't talk to me. I'm not playing.)"
Ele também revelou que a próxima grande oportunidade em IA, em sua visão, está em "vender tarefas" em vez de "vender capacidade computacional" — uma vez que os principais laboratórios de IA dominem a inteligência mais avançada do mundo, eles podem simplesmente contornar o modelo de precificação por token e entrar diretamente em setores verticais como segurança cibernética e saúde, construindo seus próprios impérios comerciais.
A lógica otimista de janeiro desmoronou por completo
O julgamento de Druckenmiller em janeiro deste ano se baseava em um arcabouço macroeconômico completo: taxa dos fundos federais em 3,5%, crescimento nominal de 6%, política monetária extremamente frouxa na prática; o gráfico de pontos do Fed indicava mais cortes ao longo do ano; commodities como o cobre rompiam máximas históricas; a linha AD do mercado renovava máximas; e os spreads de crédito estavam extremamente estreitos.
"Com uma política monetária excessivamente frouxa, uma recessão em 6 a 12 meses me parecia quase impossível", disse ele. Na época, ele também estava otimista com a aceleração dos investimentos em IA, comprado em ações, comprado em cobre, vendido em títulos do Tesouro como hedge e otimista com o setor de saúde.
No entanto, cerca de um mês depois, o evento das "tarifas dos EUA" perturbou o ritmo. Ele admitiu que houve vendas de pânico, mas rapidamente recomprou e, nesse processo, completou uma purificação natural do portfólio — os ativos sem grande potencial de alta foram eliminados, e a lógica das posições relacionadas à infraestrutura de IA ficou ainda mais clara.
Agora, em novembro, ele enumerou cada condição que sustentava o otimismo e apontou que todas se inverteram: o Fed não corta mais juros, mas os aumenta; ele mencionou uma pessoa que trabalhou ao seu lado por 15 anos, profundamente insatisfeita com a política de juros zero dos últimos 15 anos e ainda mais indignada com a inflação acima da meta por cinco anos consecutivos, sugerindo uma mudança fundamental na orientação política dentro do Fed. As commodities passaram de romper máximas para atingir o pico e recuar, e ele agora está vendido em cobre; a linha AD do mercado atingiu o pico em 14 de agosto, embora o índice tenha feito máxima em outubro; os spreads de crédito continuam se alargando.
"Vocês devem entender o que quero dizer. Tudo está exatamente ao contrário daquela época."
"Estou fora!" — retirada voluntária em meio à incerteza
Diante desse cenário, a escolha de Druckenmiller foi sair. Suas posições em ações, após compensar comprados e vendidos, estão basicamente neutras, com uma pequena posição em dólar e uma postura geral de observação. Bouzali brincou que ele configurou um botão de "resposta automática" nas chamadas do Zoom, com apenas uma frase: "Não me procure, estou fora. (Don't talk to me. I'm not playing.)" Ele não negou.
Ele explicou que essa retirada voluntária não é uma rendição, mas a manifestação de sua lógica consistente de gestão de risco. Seu arcabouço de investimento abrange quatro classes de ativos — commodities, títulos, ações e instrumentos de taxa de juros — o que significa que ele nunca precisa manter exposição contínua em uma única classe. "Títulos e moedas costumam ter os maiores movimentos durante mercados de baixa em ações", disse ele, o que o deixa mais disposto a ficar parado em ações e buscar oportunidades em outros instrumentos macro.
Ele também admitiu que não usa VaR, não faz testes de estresse, e que o sinal central de gestão de risco é se o desempenho do P&L corresponde às expectativas. "Quando o mercado entra em caos e em fase de baixa, todas as correlações quebram", disse ele. "Algumas pessoas muito talentosas verificaram isso de forma dolorosa este ano ao ficarem vendidas em software e compradas em infraestrutura de IA."
Ele também falou sobre sua crença em "sequências de vitórias e derrotas" — acredita que os ciclos de desempenho no investimento vão muito além da distribuição aleatória, e que reconhecer se está em uma fase quente ou fria é uma das partes mais importantes do trabalho.
"Quando estou em boa fase, aposto pesado; quando estou em má fase, faço apenas pequenas apostas, espero o preço médio se recuperar e então decido se volto a aumentar." Ele classificou o momento atual como um "descanso", que pode durar dois dias ou seis meses.
De vender pás para vender serviços: o segundo tempo da IA?
Embora tenha reduzido o portfólio geral, a convicção de longo prazo de Druckenmiller sobre IA não mudou. Ele deixou claro que não ficará vendido na inovação desse setor, em parte porque os títulos relacionados já estão sobrevendidos e as posições foram zeradas.
Seu julgamento sobre a próxima fase da IA foca em "casos de uso" e não em "infraestrutura". Ele acredita que o setor de infraestrutura de IA pode ter oportunidades táticas de negociação, mas não será mais o motor principal dos últimos quatro anos. A verdadeira oportunidade, em sua visão, está nos próprios laboratórios de IA de ponta.
Sua lógica: um laboratório que detém a inteligência mais avançada do mundo não tem motivo para continuar no modelo de negócio de precificação por token. "Se você tem a inteligência mais forte do mundo, pode começar a vender tarefas em vez de tokens, pode criar seus próprios negócios", disse ele.
Ele citou a segurança cibernética como o exemplo mais óbvio: "Quem pode competir com essas pessoas em segurança cibernética? Elas criaram esses problemas, então agora podem usar enxames de agentes inteligentes para nos proteger." A saúde também está em seu radar.
Ele resumiu esse julgamento em uma frase: "Vender tarefas, não tokens."
Risco fiscal e preocupações com a educação: variáveis lentas que estão acontecendo silenciosamente
Quando perguntado sobre quais tendências importantes estão "acontecendo silenciosamente", Druckenmiller levantou duas questões estruturais que acompanha há muito tempo.
A primeira é a contínua degradação da educação básica K-12 nos EUA. Ele apontou que os EUA historicamente compensaram essa deficiência atraindo talentos excepcionais do exterior: "Aposto que oito das dez maiores empresas de tecnologia foram fundadas ou são lideradas por imigrantes." Mas ele teme que o endurecimento da política de imigração esteja ameaçando esse mecanismo de compensação, e que a soma dos dois problemas ainda não recebeu atenção política suficiente.
A segunda é a questão fiscal. Já em 2011-2012, ele percorreu universidades tentando convencer os jovens a se preocuparem com a injustiça fiscal intergeracional, mas quase ninguém deu ouvidos. Ele citou o velho ditado: "Como acontece a falência? Devagar, e então de repente." Ele acredita que os EUA provavelmente experimentarão uma reforma fiscal forçada por uma crise nos mercados financeiros nos próximos 10 anos, "uma crise completamente diferente da atual". Ao mesmo tempo, disse estar cautelosamente otimista de que a reforma acabará acontecendo.
Previsões para 10 anos: fusão nuclear, data centers espaciais e cura do câncer
Druckenmiller também fez três previsões para 10 anos, cada uma com a probabilidade que considera razoável:
- Fusão nuclear: 20% de chance de ser alcançada em 10 anos, ou pelo menos de vermos claramente que "estamos prestes a conseguir".
- Data centers espaciais: falando em Austin, ele deu uma probabilidade de "pelo menos 70%".
- Cura do câncer: ele passou 30 anos no conselho do Memorial Sloan Kettering Cancer Center e testemunhou a evolução do sequenciamento genético, imunoterapia e IA. "Acho que vamos curar o câncer. Acho que ele se tornará uma doença administrável. Estou falando de 10 anos, não 20."
O que faz um investidor de elite
No final da conversa, Druckenmiller compartilhou sua visão sobre as qualidades dos investidores. Ele acredita que a diferença entre investidores de elite e bons investidores está em quatro pontos: uma paixão quase doentia pelo negócio, uma curiosidade intelectual extremamente forte, uma competitividade "doentia" e uma disciplina rigorosa. "Toda vez que você compra, há um vendedor do outro lado. Se você não tiver uma dedicação extraordinária ao trabalho, vai perder neste setor", disse ele.
Ele também falou sobre a armadilha comum das pessoas muito inteligentes: amar demais a própria tese a ponto de esquecer a segunda metade da frase "coloque todos os ovos na mesma cesta e vigie essa cesta". "Elas podem ter ótimas teses, ótimas apostas, mas as coisas mudam, e elas simplesmente não conseguem se ajustar tão rápido quanto os outros."
Ele também mencionou sua lição mais dolorosa: em janeiro de 2000, vendeu o Nasdaq, mas recomprou no mesmo dia do topo. "Acho que perdi o topo por menos de uma hora." Perguntado sobre o que aprendeu, sua resposta foi: "Nada. Eu já sabia que não deveria fazer aquilo, mas simplesmente não consegui me controlar."
A transcrição completa da entrevista segue abaixo:
Stan Druckenmiller: por que ele está "parado" agora | Cúpula TomorrowX
18 de novembro de 2026
O lendário investidor e CEO da Duquesne Family Office, Stan Druckenmiller, conversou com Iliana Bouzali, do Morgan Stanley, no palco principal da cúpula TomorrowX em Austin.
Stan compartilhou por que, após 50 anos investindo, nunca teve tão pouca certeza; e onde está seu foco atual: aplicações de IA em vez de infraestrutura, por que os principais laboratórios podem vender "tarefas" em vez de "tokens", e como enxames de agentes de IA podem ajudar na defesa da segurança cibernética. Ele também falou sobre o momento em que percebeu que a IA era o evento mais importante da história dos negócios americanos, previsões ousadas para a próxima década — de fusão nuclear e data centers espaciais à cura do câncer em dez anos — e o que separa os investidores de elite dos bons investidores.
Capítulo 1: Como Gavin Baker previu o boom da IA
Iliana: Olá, Stan.
Stan: Olá, Iliana. Gavin, obrigado por nos dar um motivo para nos reunirmos novamente. Nossa última conversa foi há cerca de nove meses.
Antes de começar, sei que o tempo é curto, mas quero contar uma pequena história sobre Iliana e Gavin. Iliana chefia a área global de derivativos do Morgan Stanley. Ela organiza teleconferências no Zoom, e na época nosso grupo era chamado de "lendas macro" — na minha opinião, um nome mais preciso seria "dinossauros macro".
Cerca de um mês após o lançamento do ChatGPT, tivemos uma reunião no Zoom. As tais "lendas macro" estavam todas discursando sobre taxas de juros e outros assuntos. Foi quando uma pessoa que eu nunca tinha visto — Gavin — entrou na reunião e disse: "Vocês estão todos se enganando. A coisa mais importante da história dos negócios americanos está acontecendo, e vocês estão aqui discutindo ninharias."
Capítulo 2: Revisitando o portfólio de janeiro
Stan (continuação): Gavin, quero te agradecer, porque foi exatamente aí que tudo começou. Você previu a coisa toda, previu sua profundidade e amplitude. E também quero agradecer à Iliana, porque sem você eu não teria conhecido o Gavin. Obrigado aos dois.
Iliana: De nada. Eu revisei nossa conversa semelhante de janeiro, quando a plateia era menor. Naquela época, você estava otimista com a economia, comprado em ações, vendido em títulos do Tesouro como hedge, comprado em cobre e convencido de que o setor de saúde se destacaria. Quanto dessas posições você ainda mantém hoje?
Stan: Basicamente, quase tudo foi zerado.
Olhando para aquela entrevista de janeiro, foi um período especial. Na minha carreira, às vezes vejo as coisas com muita clareza, outras vezes fico completamente sem direção. Quando vejo com clareza, gosto de apostar pesado; quando não vejo, às vezes fico quase totalmente parado.
Naquela época, a economia estava muito forte. Mais importante, do ponto de vista prospectivo, a taxa dos fundos federais estava em 3,5%, o crescimento nominal em 6%, e a política monetária era extremamente frouxa. Pelo chamado gráfico de pontos do Fed, havia expectativa de mais cortes ao longo do ano. As commodities — incluindo o cobre — estavam rompendo máximas. A linha AD e outros indicadores técnicos que acompanho também estavam em máximas. Os spreads de crédito estavam muito, muito apertados.
Portanto, com uma política monetária excessivamente frouxa, uma recessão nos próximos 6 a 12 meses era quase impossível. Além disso, no outono anterior, o Claude Code tinha acabado de gerar entusiasmo interno sobre a aceleração da IA. Estávamos bastante otimistas com os gastos de capital, e tudo isso nos deixou muito otimistas com ações e com a economia.
Infelizmente, cerca de um mês depois, estourou a chamada "guerra comercial". Entrei em pânico e vendemos uma parte das posições. Mas acabou sendo um mal que veio para bem — porque, quando recompramos (rapidamente), a tendência de decolagem geral da infraestrutura de IA ficou mais clara do que nunca. Essa operação também serviu para limpar do portfólio os ativos que não teriam grandes altas.
Capítulo 3: Por que tudo se inverteu
Stan (continuação): Agora vejamos a situação de hoje.
A economia continua forte, mas todos os outros aspectos que mencionei se inverteram completamente. O Fed não cortou juros; pelo contrário, está aumentando — houve uma mudança de rota na política do Fed. Há uma pessoa que conheço, que ficou sentada ao meu lado por 15 anos, insatisfeita com o afrouxamento monetário dos últimos 15 anos, com os déficits e com tudo o que veio junto, e ainda mais indignada com a inflação acima da meta por cinco anos consecutivos.
Portanto, estamos atualmente em um ciclo de aperto monetário. As commodities que em janeiro rompiam máximas agora parecem ter atingido o topo e estão caindo — na verdade, já estamos vendidos em cobre. A linha AD, que estava em máximas quando fizemos a entrevista, na verdade atingiu seu pico em 14 de agosto, embora o índice tenha feito máxima em outubro. Os spreads de crédito estão se alargando.
Acho que vocês já entenderam — tudo agora é exatamente o oposto daquela época. Então, não estamos nem comprados nem vendidos em ações.
Capítulo 4: Estou parado
Stan (continuação): Admito que gosto de ficar vendido. Mas, pela razão que traz a maioria das pessoas a esta conferência, eu jamais ousaria ficar vendido na inovação tecnológica e em todo o progresso discutido aqui. Além disso, muitos ativos relacionados já estão sobrevendidos, e as posições estão taticamente muito baixas.
Então, minha escolha continua sendo a de sempre — quando não tenho certeza, saio e observo. Estou neste negócio, meu Deus, há 50 anos. Não me lembro de nenhum período em que tive tão pouca convicção sobre os próximos 12 meses, completamente diferente de janeiro passado.
Como você brincou comigo outro dia na chamada do Zoom — você disse: "O Stan agora tem um botão de resposta automática que, quando você liga, mostra: 'Estou parado.'" — resposta automática: não me procure, não estou jogando.
É onde estamos agora. Ainda mantemos uma pequena posição em dólar, a posição em ações está basicamente zerada, mas há alguns descasamentos internos entre comprados e vendidos — temos algumas posições vendidas e compradas, mas basicamente estamos evitando o mercado.
Iliana: Na introdução, houve alguns elogios ao seu histórico. Você está dizendo que nunca perdeu dinheiro? Nunca teve um ano negativo?
Stan: De fato, não. Mas isso é apenas sorte de calendário — já tive grandes drawdowns, só nunca tive uma perda anual de 31 de dezembro a 31 de dezembro.
Meu desempenho, no fundo, vem de algumas coisas: primeiro, operamos quatro classes de ativos — commodities, títulos, ações e instrumentos de taxa de juros — então não sentimos necessidade de concentrar em nenhuma classe.
Iliana: E esse estilo foi criado por você, que claramente não é um investidor limitado por mandato.
Stan: Esse estilo pode ter sido criado por mim, mas foi por necessidade — porque na época eu não sabia o que estava fazendo. De qualquer forma, por coincidência, títulos e moedas costumam ter os maiores movimentos quando as ações estão em mercado de baixa. Isso me deixa mais disposto a deixar as ações de lado temporariamente, sem precisar manter posição naquela classe — você tem outras alternativas, e isso naturalmente cria disciplina.
Já passamos por períodos fora do mercado e por períodos de operação ativa em outros instrumentos macro além de ações. Agora, como não tenho muita certeza sobre nada, estamos basicamente em fase de preservação de capital — tentando não perder dinheiro, em vez de ganhar.
Iliana: Quando conversávamos nos bastidores, você mencionou que alguém analisou seu estilo de investimento de 50 anos, e isso nos fez rir. Pode compartilhar com a plateia?
Stan: Você não prestou atenção, porque acho que o que acabei de dizer é a resposta. A Duquesne ganhou dinheiro ao longo dos anos por meio de "crescimento explosivo": ficamos anos andando de lado, subindo 5% a 8%, e de repente vem uma onda de alta explosiva de três ou quatro anos, seguida de novo período de consolidação. Mas evitamos as quedas.
Acho que isso se deve em grande parte à sorte de ter muitos jovens na equipe, e a ligação do Gavin também ajudou. Acabamos de passar por um ótimo período explosivo de três ou quatro anos, e muitos dos fatores que mencionei têm grande incerteza, então estou apenas fazendo uma pausa — pode durar dois dias ou seis meses, não sei.
Capítulo 5: Mão quente, mão fria e gestão de risco
Iliana: Então você está em uma fase de "mão fria". Como sabe quando vai recuperar o ritmo?
Stan: Não estou de "mão fria", estou em "período fora do jogo". Você deve estar se referindo ao meu método de gestão de risco — que é mesmo um pouco diferente. Não usamos VaR, não fazemos testes de estresse, nada disso. Lembro que, quando eu administrava o Quantum Fund para o Soros, os bancos não queriam nos emprestar porque não usávamos VaR, então eu lhes dei aquele modelo de VaR inútil.
O que sempre fiz — por sermos investidores multiativos — é olhar o desempenho do meu P&L. Se o desempenho não corresponde às expectativas, se as correlações não estão certas, começo a reduzir posições. O P&L é meu verdadeiro sinal. Por que acho isso melhor que VaR? Porque em mercados caóticos, em fases de baixa, essas correlações todas quebram. Acho que, no início deste ano, algumas pessoas muito talentosas verificaram isso de forma dolorosa ao ficarem vendidas em software e compradas em infraestrutura de IA — coisas estranhas começam a acontecer, e seu P&L captura tudo isso.
Você mencionou uma das partes mais importantes do meu trabalho — acredito no "efeito mão quente". Os amigos no Texas entendem de esportes: como sequências de rebatidas e vitórias no beisebol, esse fenômeno vai muito além da probabilidade aleatória. No meu negócio é igual: às vezes estou em grande fase, às vezes não.
Capítulo 6: O que ele está observando: aplicações de IA
Stan (continuação): Grande parte do meu trabalho é julgar se estou de "mão fria" ou "mão quente" no momento. Quando estou bem, aposto grande; quando estou mal, aposto pequeno. Se minha "média de rebatidas" começa a subir, sinto que talvez esteja voltando a enxergar com clareza e então aumento o tamanho.
Iliana: Eu tinha preparado uma pergunta de múltipla escolha para você escolher entre alguns temas ou ações para comprar, mas parece que você não quer comprar nada, então vamos pular essa. Uma pergunta parecida: embora ainda não esteja pronto para comprar em grande escala, há algo no mercado de ações que você esteja observando, que ache interessante e que possa vir a montar posição no futuro?
Stan: Considerando o movimento das commodities e um ponto que ainda não mencionei — há um ano, as ações cíclicas superavam as defensivas, e agora as defensivas lideram de forma generalizada — estou muito atento à possibilidade de a economia decepcionar no segundo semestre de 2027, e tenho considerações sobre taxas de juros.
Em ações, estamos observando as aplicações de IA, não a infraestrutura. A infraestrutura talvez seja uma boa operação tática — as posições já estão muito sobrevendidas — mas acho que não será mais o motor do nosso "crescimento explosivo" como nos últimos quatro anos.
As aplicações podem ser a oportunidade mais interessante. Ironicamente, a aplicação mais interessante talvez sejam os próprios laboratórios de IA. Pessoalmente, acho que eles não vão permanecer por muito tempo no negócio de "venda de tokens". Meu julgamento é que eles não vão continuar apenas lançando modelos — se você tem a inteligência mais avançada do mundo, pode começar a vender "tarefas" em vez de "tokens" e criar seus próprios negócios.
Não é preciso muita imaginação. Por exemplo, segurança cibernética — quem pode competir com esses laboratórios de IA em segurança cibernética? Foram eles que criaram esses problemas, então agora são também os mais capazes de enviar enxames de agentes de IA para nos proteger. E também a saúde, e todo tipo de aplicação.
Então, se houver um próximo grande impulso no mercado de ações, acho que será aí. Vender tarefas, não tokens — vocês ouviram isso aqui primeiro.
Capítulo 7: O que está acontecendo silenciosamente
Iliana: Certo, uma pergunta um pouco diferente. Vamos deixar a IA de lado por cinco minutos. As redes sociais são muito boas em capturar o que está acontecendo agora, mas muitas coisas importantes acontecem silenciosamente, em horizontes de tempo mais longos, evoluindo abaixo da superfície. Quais coisas importantes estão acontecendo silenciosamente no mundo e que deveríamos observar?
Stan: Uma coisa que está acontecendo silenciosamente, e que considero dolorosa, é a contínua degradação da educação básica K-12 neste país. E intimamente ligado a isso — historicamente compensamos essa deficiência trazendo muitos talentos excelentes do exterior. Em uma conferência de tecnologia, é difícil imaginar as dez maiores empresas de tecnologia; não me lembro exatamente quais são, mas aposto que pelo menos oito delas são lideradas por fundadores ou executivos imigrantes.
O que me preocupa agora é que não só o K-12 continua em declínio, como ninguém está examinando simultaneamente a questão correlata — nossa política de imigração está ameaçando esse fluxo de talentos. Também estou otimista de que a política acabará se ajustando, mas é algo em que tenho pensado profundamente, independentemente do nosso negócio.
Outra coisa que está acontecendo lentamente me lembra o velho ditado: como as pessoas vão à falência? Devagar, e então de repente.
Para quem não conhece o contexto: em 2011-2012, percorri universidades tentando convencer os jovens de que minha geração saqueou o futuro deles com o sistema de bem-estar social, e que precisávamos resolver a questão do déficit — porque bastava olhar a tabela demográfica para saber que, entre 2020 e 2030, essa bomba-relógio inevitavelmente explodiria.
Claro, os EUA, com o status de moeda de reserva, conseguiram continuar mesmo com tudo o que eu disse em 2011-2012 — e eu também não previ que seriam gastos 5 trilhões de dólares na pandemia, seguidos de mais gastos, e os juros zero deram ainda mais margem para a farra.
Mas temo que, em algum momento, veremos os EUA repetindo o caminho da França. Ao mesmo tempo, estou otimista de que, se esse dia chegar, teremos a determinação de fazer reformas. Mas, como investidor macro, será uma crise completamente diferente da atual. Acredito mesmo que, em algum momento da próxima década, passaremos por uma reforma fiscal provocada por uma crise nos mercados financeiros.
Capítulo 8: Como pessoas inteligentes se autossabotam
Iliana: Da última vez, há cerca de nove meses, você disse algo que me marcou — gosto de citar aquela entrevista, porque o timing foi muito bom.
Stan: Você certamente está escolhendo só as partes boas.
Iliana: Com certeza. Você disse: minha vantagem não está no QI, mas na decisão de agir. Disse que o pensamento contrário é superestimado, e que muita gente sacrifica muito lucro para parecer diferente. Também falou sobre como pessoas inteligentes se autossabotam por não saber quando parar de pesquisar. Agora, vamos acrescentar mais um item a essa lista — de que outras formas pessoas inteligentes se autossabotam?
Stan: Acho que este setor exige humildade intelectual, e humildade intelectual exige mente aberta. Sou um grande defensor de convicções fortes — já citei Mark Twain: "Coloque todos os ovos na mesma cesta e vigie essa cesta." Sou a favor de apostas concentradas, mas o problema é que muitas pessoas muito inteligentes esquecem a segunda metade — "vigie essa cesta". Elas amam demais a lógica de investimento que construíram e deixam de manter a mente aberta.
Capítulo 9: O que separa os investidores de elite
Stan (continuação): Você pode ter uma tese ótima, fazer uma aposta ótima, mas as coisas mudam, e elas parecem não conseguir se ajustar tão rápido quanto os outros. Não sei explicar por quê, mas QI alto tende a gerar rigidez mental — nem sempre, mas muitas vezes.
Iliana: Isso está intimamente ligado a outra coisa — você conviveu e orientou investidores excelentes. O que separa os bons investidores dos investidores de elite?
Stan: Eles precisam ter uma paixão quase obsessiva pelo setor, uma curiosidade intelectual intensa. Precisam ter uma competitividade forte a ponto de ser quase patológica — aquele desejo de vencer e medo de perder que ultrapassa o normal, sem nenhum equilíbrio entre vida pessoal e trabalho. Mas, a cada coisa que você compra, há um vendedor do outro lado. Se você não tiver uma dedicação extrema ao trabalho, vai perder neste setor.
O quarto ponto, talvez igualmente importante: todos são extremamente disciplinados. A forma de disciplina de cada um pode ser muito diferente, pode ser completamente diferente da minha, mas seja qual for, eles a mantêm. Juntando esses quatro pontos, acho que isso responde à sua pergunta.
Capítulo 10: Como Stan toma decisões
Iliana: Se nossa plateia passasse um mês acompanhando seu trabalho — o que seria estranho, claro — o que mais os surpreenderia na sua forma de tomar decisões?
Stan: É o que na nossa empresa chamamos de "investir primeiro, pesquisar depois". Ouço uma ideia ou, como analista técnico, vejo um gráfico de que gosto, a história faz sentido, ou a pessoa que conta a história está há anos naquele setor e sinto paixão genuína — então monto uma posição, não gigante, mas grande o suficiente para doer se eu estiver errado. Nesse momento, tenho apenas cerca de 15% da informação que um investidor tradicional exigiria antes de agir.
Depois, entrego a ideia à equipe de pesquisa, aprofundamos por duas ou três semanas e então decido se aumento ou zero a posição. Então, há muita aposta intuitiva na minha operação, envolvendo coisas para as quais talvez eu não tenha qualificação para comprar — mas, no longo prazo, esse método funciona para mim.
Capítulo 11: Previsões para a próxima década
Iliana: Conversamos muito nos bastidores sobre história, psicologia, mercados e várias hipóteses ousadas. Quero trazer a plateia para essa conversa: me dê uma ou duas previsões para os próximos dez anos que pareçam improváveis, mas para as quais você, discretamente, daria 20% de probabilidade.
Stan: Primeiro, acho que há 20% de chance de alcançarmos a fusão nuclear, ou pelo menos de vermos claramente que ela está chegando.
Segundo, estou em Austin, então direi que há pelo menos 70% de chance, ou até mais, de construirmos data centers espaciais.
Terceiro, estou no conselho do Memorial Sloan Kettering Cancer Center há 30 anos. Nos primeiros dez anos, praticamente nada aconteceu, mas depois tivemos o sequenciamento genético, entendemos que o câncer é uma doença individualizada, e então vieram a pesquisa de mutações genéticas, a imunoterapia e agora a IA.
Acho que vamos curar o câncer. Acho que ele se tornará uma doença crônica administrável — e estou falando de 10 anos, não 20.
[Aplausos]
Capítulo 12: Completar as lacunas
Iliana: Fantástico. Vamos encerrar esta sessão antes que nos tirem do palco, com um jogo de completar lacunas. Aquelas luzes vermelhas assustadoras...
Stan: Eu sei, acho que alguém vai simplesmente nos tirar do palco, mas quero terminar este jogo.
Iliana: Certo, vamos começar. Conhecer uma pessoa, nos primeiros 15 minutos...
Stan: Consigo dizer se ela é uma fraude.
Iliana: A característica pessoal que mais me fez ganhar dinheiro é...
Stan: Mente aberta.
Iliana: E equilíbrio entre vida pessoal e trabalho.
Stan: [Risos] A característica pessoal que mais me fez perder dinheiro é...
Quebrei minha própria disciplina algumas vezes. Perdi o controle emocional e fiz coisas que eu sabia que não deveria fazer — foi há cerca de 26 anos, mas lembro como se fosse ontem. Em janeiro de 2000, fiquei vendido no Nasdaq e recomprou no dia da máxima histórica. Acho que perdi o topo por cerca de uma hora. Porque tive o pior FOMO. Alguém me perguntou o que aprendi com aquilo, e eu disse: "Nada. Eu já sabia que não deveria fazer aquilo, mas simplesmente não consegui me controlar."
Iliana: Você ainda tem TEPT disso. O argumento baixista sobre IA que mais me convence é...
Stan: Fatores políticos e preocupações com financiamento — ambos preocupantes.
Iliana: Foi uma honra dividir o palco com você. Gavin, obrigado por nos dar essa oportunidade novamente. Stan, mais importante, obrigado pela sua amizade.
Stan: Obrigado, Iliana. Obrigado a todos os presentes.
Este conteúdo é apenas para fins informativos e educacionais e não constitui aconselhamento de investimento relacionado à BTCC. A BTCC envida todos os esforços, mas não pode garantir a veracidade, a precisão ou a originalidade do conteúdo acima.