OpenAI e Meta unem forças para ligar a 'última milha' do comércio com agentes
 chaincatcher
Autor: Hu Lin Dance King
Editor: Jing Yu
A era dos agentes a "consumir" pelos utilizadores chegou finalmente.
A 13 de novembro de 2026, hora dos EUA, duas empresas realizaram duas conferências de imprensa no mesmo dia. De um lado, a Sierra, empresa de IA conversacional de nível empresarial, em colaboração com a Meta, lançou oficialmente o Personal Agent Protocol Poppy v1.0 (PPP), abordando a forma como os assistentes podem "entrar"; do outro, a OpenAI apresentou a ChatGPT Wallet para assistentes pessoais, resolvendo o problema de como os assistentes podem "pagar".
A resolução simultânea da entrada e do checkout no mesmo dia é, por si só, intrigante. Ainda mais digno de nota é o mesmo grupo de nomes por trás de ambas as soluções. A Visa e a Mastercard apareceram em ambas as listas, enquanto empresas como a Shopify e a Stripe, que gerem infraestruturas de comércio eletrónico e pagamentos, são parceiras centrais da Poppy.
A próxima competição pelos agentes, à superfície, parece ser uma corrida entre gigantes por pontos de entrada, mas a narrativa subjacente é um posicionamento preventivo em torno das vias comerciais.
Personal Agent Protocol, PPP
A Sierra e a Meta lançaram em conjunto o Personal Agent Protocol Poppy v1.0 | Fonte da imagem: blogue oficial da Sierra
No passado, os assistentes pessoais só podiam aceder aos sites das empresas como visitantes invisíveis, dificultando aos comerciantes a identificação de quem chegava, e estes relutavam em confiar-lhes operações sensíveis como consultar encomendas, alterar moradas, reservar voos ou pré-aprovações financeiras.
A questão central que a Poppy da Meta e da Sierra pretende resolver é a confiança; permite às empresas confirmar três coisas quando recebem um pedido, utilizando métodos criptográficos — que assistente está a bater à porta, que utilizador representa e que permissões tem.
O núcleo do protocolo Poppy consiste em "placa de porta", "fundação" e "autorização bidirecional".
"Placa de porta." As empresas que integrarem a Poppy colocarão um ficheiro de configuração no caminho padrão /.well-known/poppy nos seus sites. Pode pensar nele como um guia de visitantes afixado à entrada da loja, indicando claramente que terminais de comunicação estão abertos, como iniciar sessão e que operações são permitidas. Quando um assistente bate à porta, já não tem de adivinhar como clicar nos botões da web; pode consultar a placa de porta para agir de acordo com as regras.
"Fundação." A Poppy não derruba os métodos de comunicação existentes na internet; é construída diretamente sobre a autorização OAuth, a transmissão encriptada HTTPS, a OpenAPI e os protocolos de contexto de modelo. Se um utilizador estiver apenas a consultar preços de produtos, o assistente pode conversar como visitante anónimo; assim que estiverem envolvidas operações de conta, é necessário iniciar sessão com autorização para verificar a identidade do utilizador.
"Autorização bidirecional." Do lado do utilizador, este pode decidir se concede ao assistente acesso só de leitura ou permite modificações e transações; do lado da empresa, define até onde os assistentes externos podem ir no seu território. Só quando ambas as partes concordam é que uma interação é considerada estabelecida.
Pelas informações divulgadas, pode dizer-se que a colaboração da Sierra e da Meta para promover este protocolo é muito complementar. A Sierra, fundada pelo antigo co-CEO da Salesforce, Bret Taylor, e pelo antigo executivo da Google, Clay Bavor, concentra-se em ajudar as empresas a criar os seus próprios agentes de atendimento ao cliente, situando-se naturalmente no lado da "receção"; o assistente pessoal Muse da Meta é um típico "visitante", que precisa de bater à porta de inúmeros sites. Tanto a parte recetora como a visitante contribuíram de igual forma para estabelecer esta norma. Atualmente, quando o Muse acede a sites participantes, dá prioridade ao protocolo Poppy por defeito.
Os protocolos abertos enfrentam frequentemente o problema do arranque a frio de quem veio primeiro, o ovo ou a galinha. Desta vez, o verdadeiro facilitador para a Poppy ultrapassar o limiar é o gigante da infraestrutura de comércio eletrónico, a Shopify.
No momento do lançamento do protocolo, a Shopify ativou e gerou automaticamente ficheiros de descoberta Poppy para todos os comerciantes em mais de 175 países, sem exigir qualquer configuração manual por parte dos comerciantes. Juntamente com mais de 100 parceiros de design, incluindo representantes da Delta Airlines, 1Password, Okta e Cloudflare, este sistema de controlo de acessos teve uma cobertura significativa no seu primeiro dia.
Agentes sem dinheiro
Resolvida a questão da entrada, o próximo desafio é o pagamento.
A reação instintiva da maioria das pessoas a deixar um agente mexer na carteira é de resistência. A ChatGPT Wallet da OpenAI foi concebida com um objetivo claro: permitir que o agente leve as transações até à conclusão sem nunca tocar em informações financeiras reais.
No processo de compra real, os utilizadores podem pedir ao seu dot (o assistente pessoal da OpenAI) para procurar produtos, comparar preços, adicionar artigos ao carrinho e preparar a página de checkout. No entanto, quando se trata de pagamento, o dot tem de parar e devolver o poder de decisão ao ser humano. Depois de o utilizador verificar pessoalmente a lista de produtos, o montante total e o cartão bancário selecionado, a autorização tem de ser concluída através de métodos biométricos, como o reconhecimento facial ou a leitura de impressões digitais, para que a transação seja libertada.
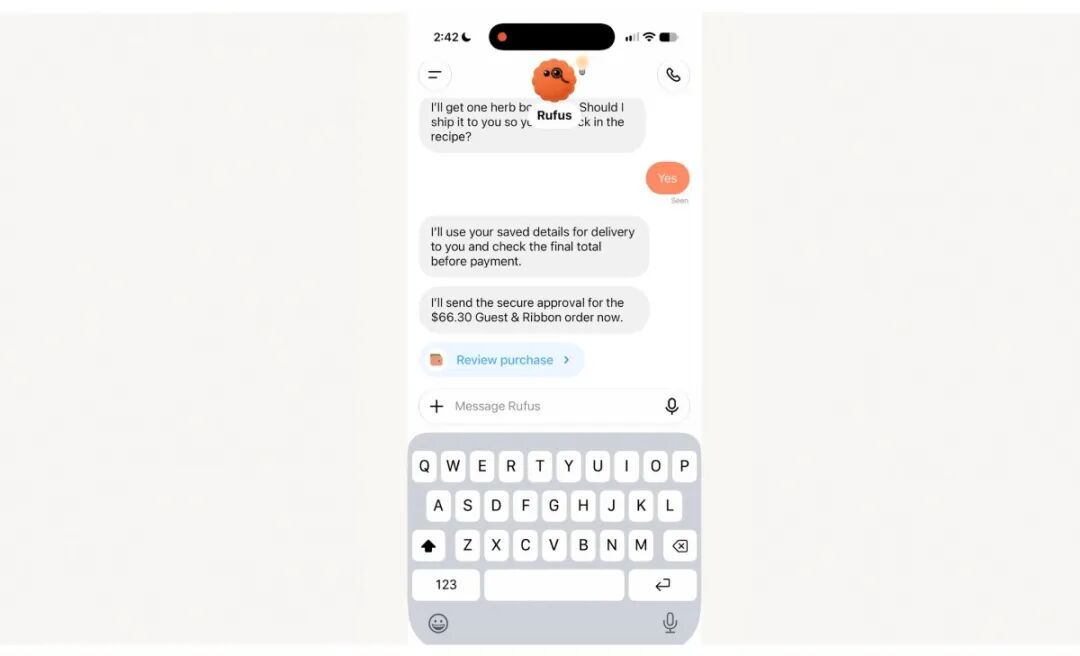
O assistente pessoal dot da OpenAI (Rufus) inicia a confirmação de checkout "Rever compra" na conversa | Fonte da imagem: OpenAI
O design de segurança mais crítico está escondido nos bastidores. Quer seja o dot em execução ou o comerciante a receber o pagamento, nenhum deles verá alguma vez o seu número real de cartão de crédito durante toda a transação. Após a autorização do utilizador, a rede da organização de cartões cooperante gera uma credencial de pagamento única que inclui um número de cartão temporário, código de segurança e data de validade. O comerciante recebe apenas esta informação temporária, e o seu número de cartão real permanece oculto.
Para implementar este mecanismo, a OpenAI colaborou com a American Express, a Mastercard e a Visa, mantendo integralmente os pontos, benefícios e proteção contra estornos dos cartões de crédito originais. A OpenAI também esclareceu no lançamento que a ChatGPT Wallet não é uma carteira de criptomoedas, não opera com pagamentos em blockchain ou stablecoins, e funciona inteiramente sobre a infraestrutura tradicional de banca fiduciária e organizações de cartões.
Pelas informações públicas, as motivações comerciais de todas as partes são claras. Para a OpenAI, se os assistentes pessoais apenas fornecerem sugestões e ligações, permanecerão para sempre na fase de guia de compras; ao manter o ciclo fechado do checkout dentro do ecossistema conversacional, os dots podem transitar de sugeridores para finalizadores. Para as organizações de cartões tradicionais, uma vez que os agentes se tornem novos pontos de entrada de consumo, ninguém quer ver o tráfego de transações desviado para novas redes de pagamento. Através desta colaboração, as três principais organizações de cartões religaram perfeitamente o novo canal às suas redes de compensação.
Ainda assim, o primeiro passo da OpenAI permanece bastante contido.
O lançamento inicial da ChatGPT Wallet está limitado a assinantes do ChatGPT Pro nos EUA com 18 anos ou mais, suportando cartões bancários elegíveis emitidos nos EUA, incluindo Amex, Visa, Mastercard e cartões emitidos pelo Chase. Pelas informações públicas, parece que pretendem testar as águas com utilizadores pagantes, visando provavelmente uma maior estabilidade no controlo de riscos.
Quando os gigantes colaboram
Comparando estas duas notícias lado a lado, revela-se uma interseção interessante.
Na lista inicial de parceiros centrais da Poppy, estão incluídos a Shopify, a Stripe, o PayPal, a Visa e a Mastercard; passando para o lado da ChatGPT Wallet, os parceiros de desenvolvimento são também a Amex, a Visa e a Mastercard. As únicas entidades que verdadeiramente abrangem ambos os lados são a Visa e a Mastercard, que aparecem tanto na lista da Poppy como como parceiros de desenvolvimento da Wallet.
Um detalhe ainda mais intrigante é que o nome da OpenAI figura com destaque entre os mais de 100 parceiros de design da Poppy.
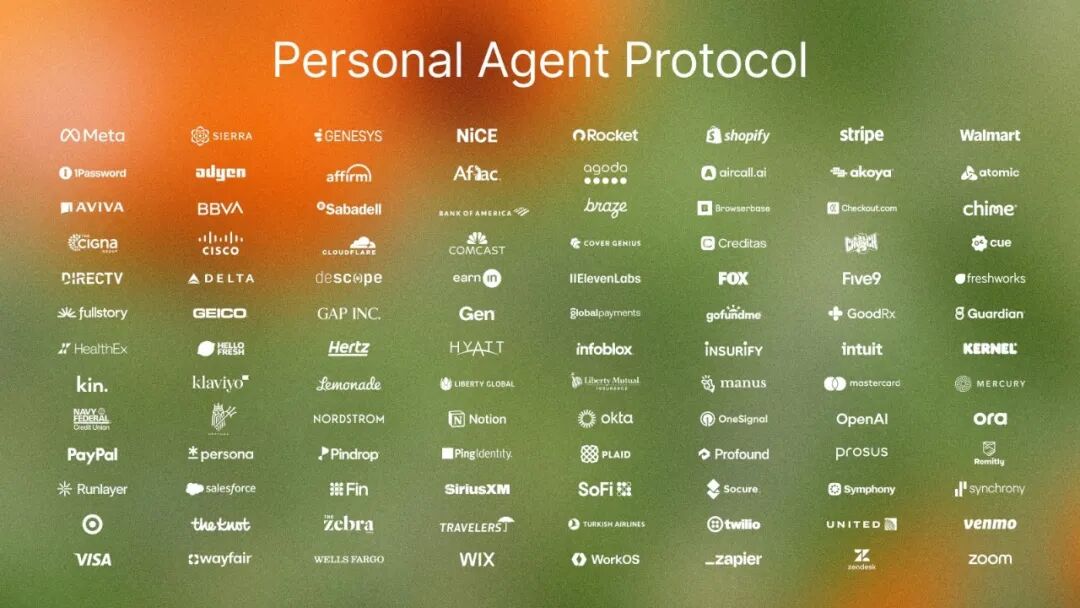
O primeiro lote de mais de 100 parceiros de design do Personal Agent Protocol, incluindo a OpenAI, a Visa e a Mastercard | Fonte da imagem: Sierra
No mercado de consumo, o Muse da Meta e os dots da OpenAI são concorrentes diretos, ambos a esforçar-se por captar o primeiro ponto de entrada que os utilizadores abrem diariamente. No entanto, quando se trata da camada de acesso empresarial, os dois gigantes encontram-se na mesma mesa de conferências, preparados para partilhar o mesmo cartão de acesso. A razão é clara; é improvável que as companhias aéreas ou os retalhistas queiram manter um conjunto de interfaces incompatíveis para cada fornecedor de modelos. O lado do consumidor pode exibir os seus pontos fortes para conquistar pontos de entrada, mas o lado empresarial tem de construir em conjunto o mesmo passe.
Há também um sinal na frente técnica. As transações automáticas entre agentes foram outrora vistas por muitos como um cenário potencial para as stablecoins. No entanto, a partir desta ronda de implementação, tanto as infraestruturas financeiras como as de comércio eletrónico escolheram uma via progressiva de "protocolo de autorização padrão mais credencial de cartão virtual única", pondo temporariamente de lado as soluções de encriptação. Ao integrarem-se primeiro em vias maduras de controlo de riscos e compensação, esta via é a mais descomplicada para os sistemas empresariais tradicionais.
Claro que permanece um suspense nas informações públicas.
A Poppy e a ChatGPT Wallet ainda não esclareceram se estão interligadas. No futuro, quando o dot de um utilizador entrar numa loja Shopify que tenha ativado o protocolo Poppy, se conseguirá completar sem problemas o handshake e depois utilizar a Wallet para pagamento, isso ainda está por verificar.
A autonomia dos agentes para no carrinho de compras
Ao olharmos em conjunto para a autorização bidirecional da Poppy e para a identificação biométrica obrigatória da ChatGPT Wallet, podemos ver a linha de fundo comum traçada pela indústria — humano no circuito (human in the loop).
Quer se trate de ler dados, modificar encomendas ou debitar dinheiro real, a autonomia do assistente é pausada precisamente em frente ao carrinho de compras. Pode comparar preços em toda a internet por si e preencher os campos de checkout, mas, em última análise, é ainda o utilizador que tem de acionar o interruptor para confirmar.
Este design mantém a segurança, mas também deixa várias questões por responder.
Por exemplo, a área cinzenta da responsabilidade das transações. Se o assistente interpretar mal a sua intenção ao selecionar produtos, ou se for induzido a fazer uma encomenda por instruções maliciosas ocultas enquanto navega na web, mesmo que acabe por utilizar o reconhecimento facial, se a proteção contra estornos existente dos bancos pode cobrir "os erros do assistente" não foi definido nas informações públicas.
A cobertura e os limiares para participar em transações do acordo ainda existem. A Shopify impulsionou um número enorme de comerciantes, mas quando é que inúmeros sites de nicho na internet exibirão o sinal da Poppy? Por outro lado, a ChatGPT Wallet está atualmente disponível apenas para assinantes Pro nos Estados Unidos; quanto tempo mais terão de esperar outros mercados e utilizadores regulares permanece incerto.
Além disso, a identificação biométrica obrigatória em cada transação maximiza de facto a sensação de segurança. Mas imagine um futuro em que está habituado a que o assistente encomende café e compre bens de primeira necessidade por si todos os dias; ter de pegar no telemóvel para escanear o rosto em cada pequena tarefa pode transformar a conveniência prometida de um assistente totalmente automatizado em nova fricção operacional em cenários de alta frequência.
Nesta fase, em que o assistente ainda não é perfeito e a confiança social não foi estabelecida, agarrar firmemente o poder final de "clicar para confirmar" pode ser o custo que a indústria tem de pagar para ganhar entrada, e determina também o ritmo de comercialização dos assistentes pessoais.
Da próxima vez, quando pedir ao assistente de IA para alterar a morada de entrega e, convenientemente, liquidar a conta, ele já não será tratado como um rastreador web mantido do lado de fora. Apresentará a sua identidade conforme para entrar na loja, compreenderá o sinal, encherá o carrinho de compras e, em seguida, parará na página de checkout, entregando-lhe o telemóvel, aguardando que o seu rosto seja reconhecido pela câmara.
O reconhecimento facial de hoje é a última barreira antes de as pessoas confiarem nos seus assistentes. Mas um dia, quando todos estiverem habituados a deixar que os programas tratem do seu consumo diário, será que esta confirmação se tornará apenas um clique rotineiro que as pessoas descartam casualmente? Tal como todos os acordos de autorização que os sites e os links de referência nos fazem assinar, quase ninguém os compreende verdadeiramente ou está disposto a lê-los com atenção.
Este conteúdo é apenas para fins informativos e educacionais e não constitui aconselhamento de investimento relacionado à BTCC. A BTCC envida todos os esforços, mas não pode garantir a veracidade, a precisão ou a originalidade do conteúdo acima.