


A "Fábrica de Memes" veio à tona; como funciona a linha de montagem de colheita da Robinhood Chain?
 chaincatcher
Autor: Zhou, ChainCatcher
A 22 de setembro, o token DEED foi lançado na plataforma de emissão Pons da Robinhood Chain e, em menos de um dia, o seu valor de mercado evaporou mais de 90%.
Desde o seu lançamento em julho, a Robinhood Chain tornou-se uma das plataformas de emissão de tokens mais ativas. De acordo com estatísticas independentes da Pons Ledger, só a Pons emitiu quase 900.000 tokens. Com uma densidade tão elevada de emissão de tokens, o colapso de uma nova moeda não é surpreendente.
No entanto, depois de os analistas on-chain rastrearem os fundos do DEED, descobriram que o mesmo grupo tinha orquestrado dezenas de emissões de tokens ao longo de cerca de dois meses, extraindo aproximadamente 18,43 milhões de dólares no total. Vejamos como operaram.
1. Os lucros da última ronda de colheita pagam a próxima ronda de lançamento
O DEED afirma ser um cofre imobiliário na Robinhood Chain, declarando que os detentores podem partilhar os rendimentos de arrendamento de uma carteira de apartamentos após dedução dos custos. A 22 de setembro, o DEED foi lançado na Pons e o seu valor de mercado chegou a atingir 4,23 milhões de dólares.
No entanto, o entusiasmo durou menos de um dia. A 23 de setembro, a Onchain Lens detetou que o DEED era suspeito de um Rug Pull. 110 carteiras associadas controlaram em tempos cerca de 86% da oferta do token e extraíram aproximadamente 700.000 dólares em fundos, enquanto o criador também recebeu uma taxa de criador de 68,5 ETH, no valor de cerca de 188.900 dólares. Nessa altura, o valor de mercado do DEED tinha caído para cerca de 55.000 dólares, uma queda de cerca de 98,7% face ao pico.
De acordo com o analista on-chain Wazz, o DEED não é um incidente isolado. Os fundos por trás dele vieram de outro token emitido anteriormente pelo mesmo grupo.
A história começa com o DRAFT de há uma semana. Na noite de 14 de setembro, 98 carteiras que detinham DRAFT transferiram 179,88 ETH para o mesmo endereço em três segundos, e este dinheiro foi posteriormente transferido na totalidade para uma carteira começada por 0x9d06, onde permaneceu durante uma semana.
Na manhã de 22 de setembro, este dinheiro começou a preparar o lançamento do DEED. A 0x9d06 transferiu primeiro 50 ETH e, dois minutos depois, 20 ETH desse montante chegaram à carteira de financiamento do DEED. Dezasseis segundos depois, esta carteira de financiamento distribuiu 15,98 ETH por 50 endereços através de uma transferência em lote, incluindo o criador do DEED e 25 carteiras pré-configuradas para estarem isentas do imposto anti-sniping da plataforma.
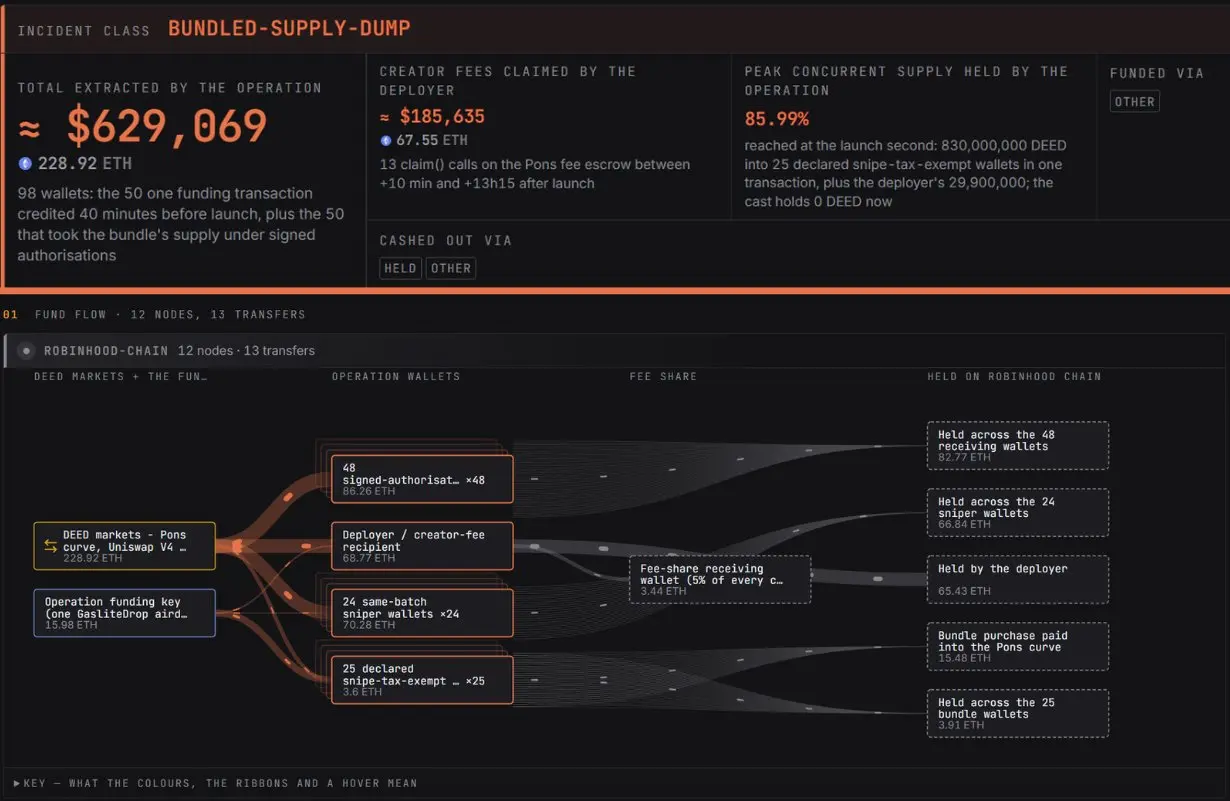
Quarenta minutos depois, o DEED foi lançado. A primeira compra após o lançamento concentrou as posições destas 25 carteiras isentas de imposto. Quando a compra foi concluída, o criador e este lote de carteiras detinham cerca de 86% da oferta.
Um segundo depois, começaram a vender, e os ativos foram posteriormente dispersos por mais carteiras para venda gradual. Quando a Onchain Lens emitiu um aviso, esta ronda de colheita já tinha sido concluída.
A ligação entre o DRAFT e o DEED é apenas um microcosmo. Wazz descobriu que o mesmo ritmo se repetiu repetidamente ao longo de dois meses.
Antes de cada emissão de token, o grupo preparava dezenas de carteiras e inscrevia-as como isentas de imposto. Assim que o token entrava em funcionamento, estas carteiras ficavam com a maior parte dos ativos num ou dois blocos. Quando os compradores externos entravam no mercado, vendiam gradualmente, com os fundos a serem recolhidos em alguns endereços, tornando-se o capital inicial para o token seguinte.
Wazz rastreou 45 emissões ao longo desta cadeia de financiamento. Além disso, quatro emissões tiveram os seus fundos iniciais assinados pela mesma chave privada, e outras quatro tiveram as receitas das vendas reunidas no mesmo endereço de recolha. Em última análise, atribuiu 53 emissões de 10 de julho a 21 de setembro ao mesmo grupo, a maioria das quais emitidas através da Pons V2.
Para ampliar os lucros, o grupo também usou repetidamente o mesmo nome. No mesmo dia em que a 0x9d06 financiou o DEED, também financiou outro token igualmente chamado DEED. PINK, CRUMBS e DEED foram emitidos três vezes cada um em cerca de um dia. Wazz acredita que o grupo usa primeiro tokens com o mesmo nome para colher o tráfego trazido pelo entusiasmo e depois revela o endereço real do contrato.
De acordo com as estimativas de Wazz, estas 53 emissões extraíram aproximadamente 18,43 milhões de dólares no total, mas este valor contabiliza os fundos retirados do mercado pelo grupo, com contrapartes incluindo investidores de retalho, outros traders e bots, o que não equivale às perdas totais dos investidores de retalho.
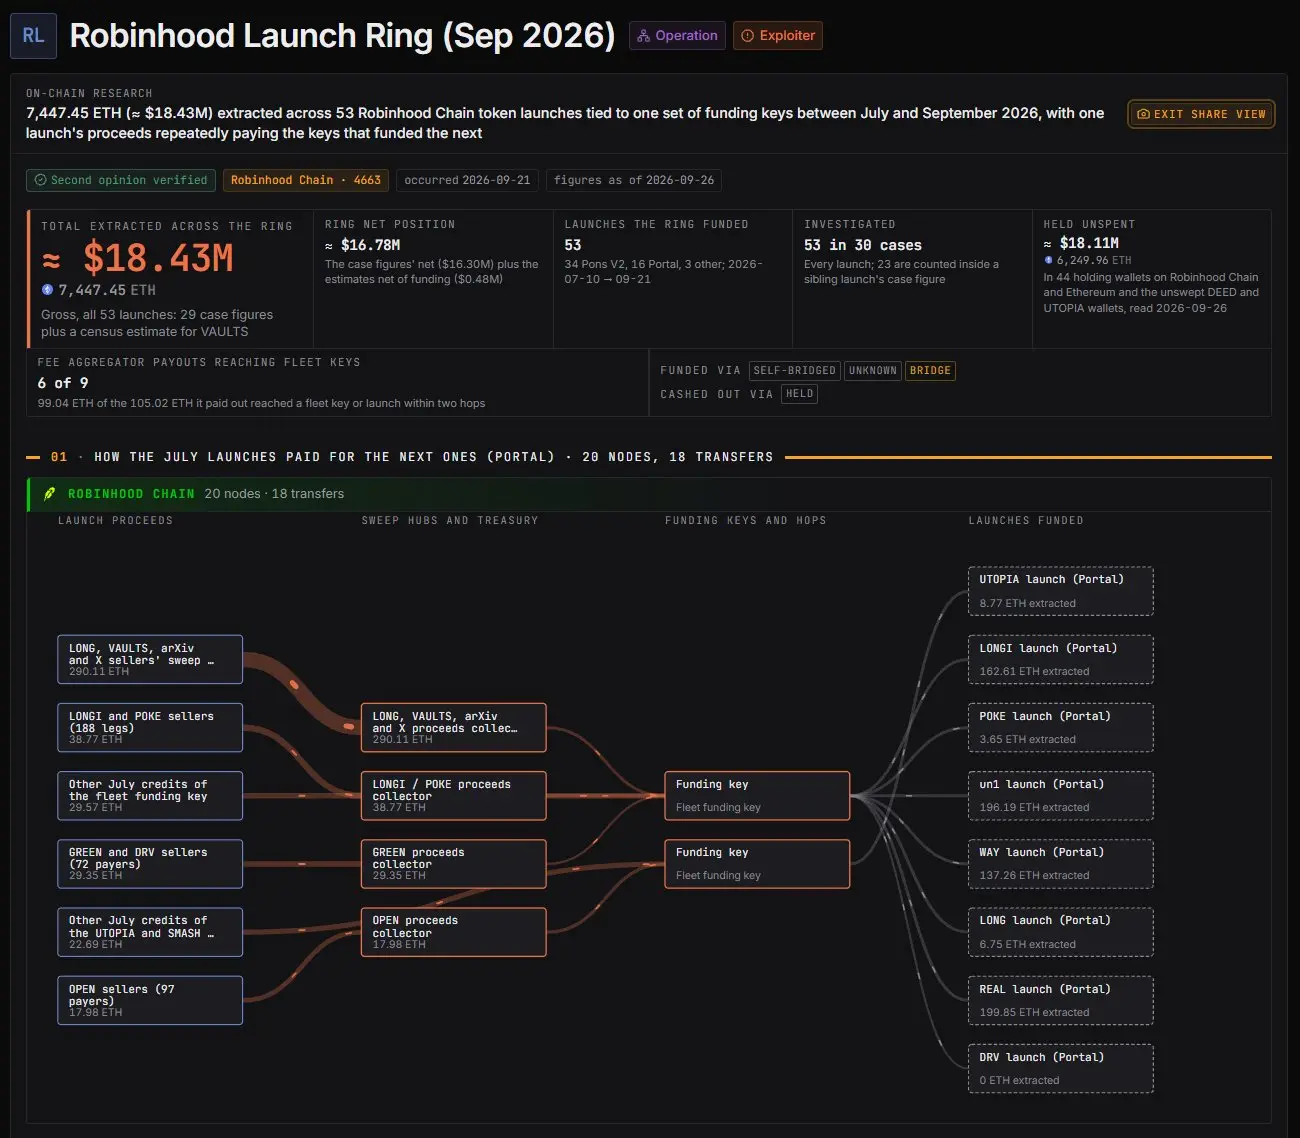
Como pista, a escala de emissão única do DEED não é grande. Os montantes de extração mais elevados foram dos CRUMBS e LEGS, aproximadamente 3,12 milhões e 2,90 milhões de dólares, respetivamente. Wazz afirmou que a maioria dos fundos permanece on-chain sob a forma de ETH e não pode ser congelada.
2. O imposto anti-sniping bloqueou os bots, mas não impediu quem obteve isenções antecipadamente
A lista de isenção de imposto anteriormente mencionada é fundamental para a colheita repetida. Provém de um conjunto de regras concebido pela Pons para impedir que os bots façam front-running.
Depois de um novo token ser lançado na Pons V2, negoceia primeiro numa curva conjunta, onde quanto mais pessoas compram, mais alto sobe o preço. Quando a curva se esgota, o token passa automaticamente para o pool Uniswap v4, com liquidez permanentemente bloqueada. A documentação da Pons mostra que os tokens graduados não têm qualquer funcionalidade para retirar liquidez.
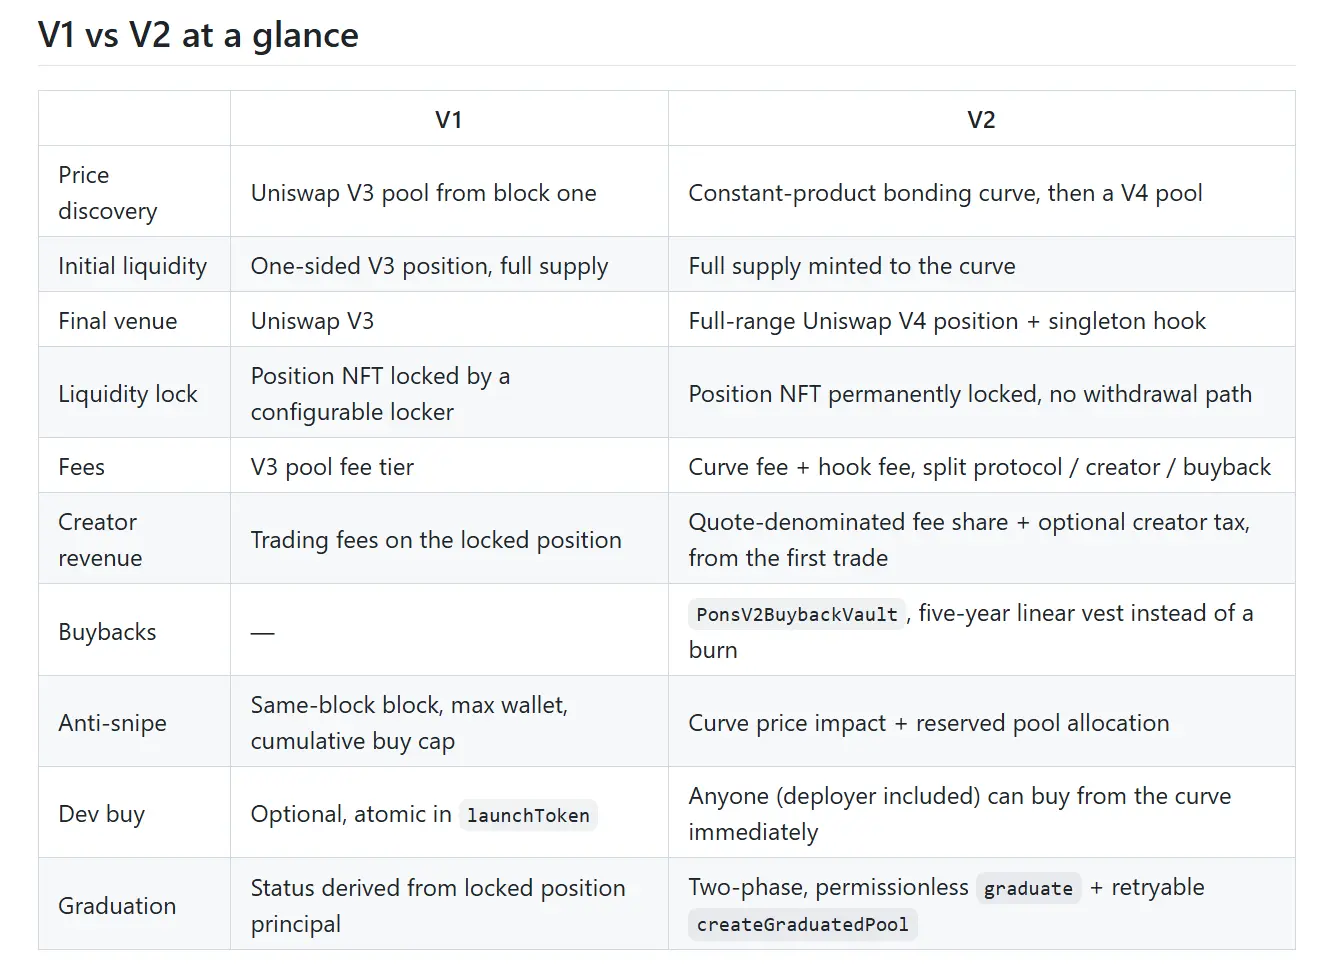
Este design bloqueia a antiga rota de as equipas de projeto retirarem liquidez e fugirem, mas não controla quem pode comprar ativos no lançamento.
Nos primeiros segundos após um novo token entrar em funcionamento, é mais fácil para os bots mais monitorizados comprarem primeiro. Para contrariar isto, a Pons V2 definiu um imposto anti-sniping. Os compradores após o lançamento têm de pagar um imposto até 99%, que decai para zero em cerca de cinco segundos, com a taxa em cerca de 25% a um segundo e cerca de 3% a dois segundos.
Este imposto é suficiente para tornar a operação não lucrativa para os bots, mas as regras deixam simultaneamente uma lacuna. O endereço de emissão do token e o endereço da taxa do criador estão automaticamente isentos de imposto, e o emissor pode especificar adicionalmente até 32 endereços isentos de imposto ao criar o token. A Pons fornece a justificação na sua documentação de que é para facilitar a distribuição das compras de lançamento pela equipa por várias carteiras.
Por outras palavras, desde que o emissor inscreva antecipadamente a sua própria carteira na lista, pode acumular posições sem imposto durante aqueles segundos em que todos os outros têm de pagar impostos elevados.
Nas emissões listadas por Wazz, nove desde o final de agosto mostraram o mesmo padrão. O criador isentou 15 a 25 carteiras do imposto anti-sniping e, em seguida, uma única transação concentrou a compra para elas, esgotando diretamente a curva e empurrando o token para o pool Uniswap. Após o lançamento, o rácio de detenção do criador e das carteiras isentas de imposto situava-se entre 82% e 86%.
Estas nove compras de lançamento têm também um ponto comum: todas passam pelo mesmo contrato não verificado criado a 28 de agosto. Wazz afirmou que este contrato pertence a uma ferramenta de agrupamento comercial com muitos utilizadores não relacionados, e foi usado em 25 das 53 emissões.
Além disso, descobriu pelo menos dois grupos consecutivos de emissão de tokens que não puderam ser diretamente ligados a este caso.
A 28 de setembro, a agência de segurança GoPlus divulgou a descoberta de uma fábrica de Memes fraudulenta de alto risco na Robinhood Chain, com um volume de transações superior a 9 milhões de dólares nos últimos 30 dias, envolvendo centenas de Memes fraudulentos.
Esta fábrica de Memes segue uma rota diferente, alocando tokens a um grande número de endereços novos com apenas 4 a 11 transações, e depois vendendo-os em segmentos através dos contratos auxiliares da Pons V2 e do encaminhamento Uniswap, criando a ilusão de múltiplos traders independentes.
Nas dez amostras listadas pela GoPlus, cada token utilizou apenas 3 a 8 carteiras novas, com um único token a extrair 2 a 13 ETH. As escalas individuais não são grandes, e as receitas das vendas são igualmente reunidas num endereço de recolha para financiar a ronda seguinte.
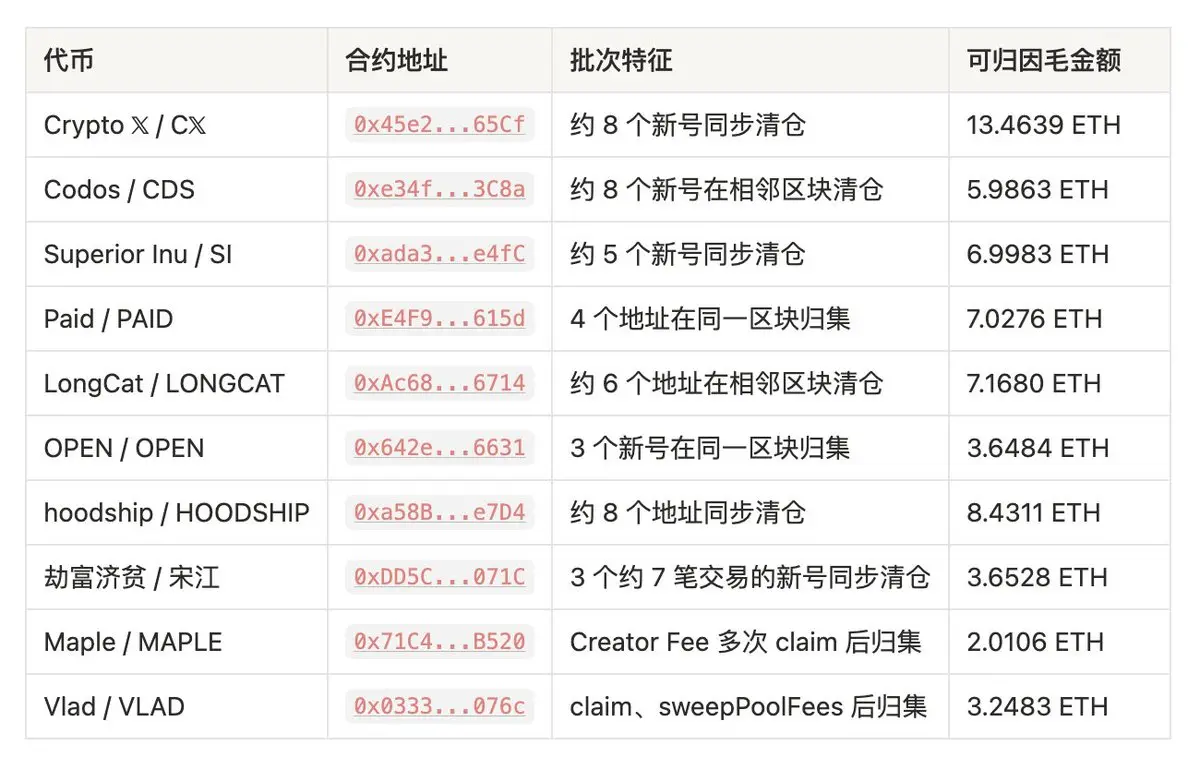
As estatísticas da GoPlus mostram que o fluxo total de entrada e saída das últimas 400 transações do endereço de recolha é de aproximadamente 3.589 ETH, cerca de 9,49 milhões de dólares, o que representa um fluxo bidirecional e não indica lucro líquido. A GoPlus salientou que ambos os casos usaram um grande número de carteiras para esconder a real concentração de detenções e não dependeram da retirada de liquidez ou da proibição de vendas. Atualmente, não há provas que sugiram que os dois sejam o mesmo grupo.
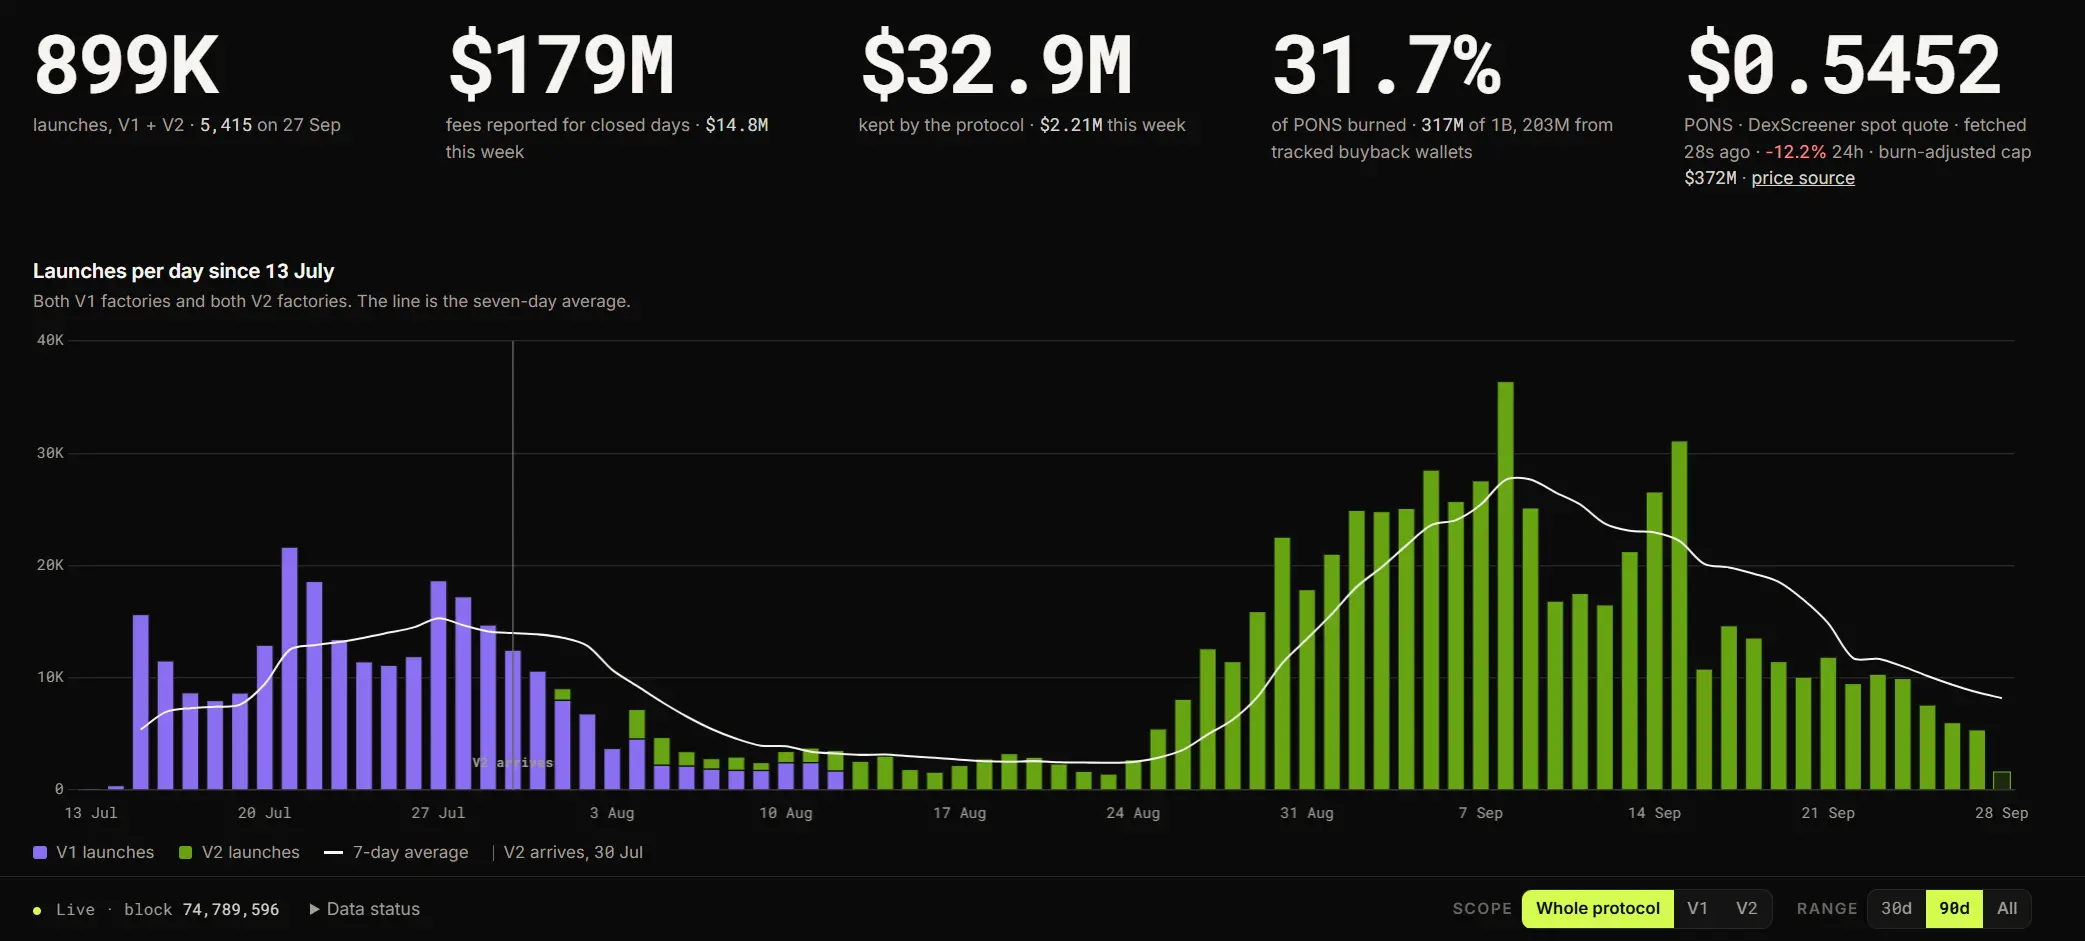
A razão pela qual um grande número de carteiras novas passa despercebido está relacionada com a ecologia de emissão de tokens da Robinhood Chain. De acordo com a Pons Ledger, de 13 de julho a 27 de setembro, só a Pons emitiu aproximadamente 899.000 tokens a partir de cerca de 453.000 endereços. Apenas cerca de 1,5% dos tokens V2 esgotaram a curva e se graduaram com sucesso.
No dia de pico de emissão, 8 de setembro, entre os cerca de 27.000 endereços que participaram na emissão de tokens, cerca de 90% nunca tinham emitido um token antes. Num fluxo diário de dezenas de milhares de novos tokens e novos endereços, dezenas de carteiras de utilização única são difíceis de identificar para os compradores comuns.
3. O disfarce de ações e a partilha de receitas do criador tornam a emissão de tokens um negócio
Olhando para o cofre de apartamentos do DEED, este tipo de embalagem não é incomum entre os tokens do grupo.
Entre os tokens listados por Wazz, há nomes como Pink Sheets, Stock Miner, Openbell, EQUITY BROKERS, etc., sendo Pink Sheets o antigo termo para o mercado OTC dos EUA; o montante de extração mais elevado, CRUMBS, afirma converter recibos de compras em recompensas de tokens de ações.
Esta camada de disfarce é inseparável do próprio posicionamento da Robinhood Chain, que comercializa ações tokenizadas como um ponto de venda, e a Pons V2 também permite que os emissores precifiquem diretamente novos tokens com tokens de ações.
A GoPlus analisou anteriormente os registos de emissão da Pons V2 e descobriu que, em cerca de 32,4 milhões de emissões em 11 dias, 32% foram diretamente precificadas com tokens de ações oficiais. Em resumo, a combinação de moedas Meme com tokens de ações tornou-se uma prática comum.
A JINQIAN levou esta camada exterior ao extremo. No início de setembro, esta moeda meme foi lançada na Robinhood Chain através de uma fábrica privada de emissão de tokens, com um par de negociação usando o código de ações da Farmmi, FAMI. A Farmmi é um fornecedor de cogumelos cotado na NASDAQ, e o nome JINQIAN deriva do cogumelo do dinheiro mencionado no seu relatório anual.
De acordo com a Nansen, este FAMI não é um token de ação oficial e não está associado às ações da Farmmi. No entanto, o nome é suficiente para evocar associações no mercado. A 2 de setembro, durante a negociação de ações dos EUA, o preço das ações da Farmmi disparou cerca de 350% num determinado momento.
Anteriormente, a GoPlus publicou um Relatório de Risco da Robinhood Chain mostrando que toda a oferta deste token FAMI é detida pelo operador. A JINQIAN só pode ser negociada em pares com o FAMI, e os investidores de retalho têm de comprar primeiro o FAMI ao operador cada vez que compram JINQIAN. Depois de o entusiasmo diminuir, o operador retirou cerca de 2,06 milhões de dólares em stablecoin.
A embalagem é responsável por atrair compradores, enquanto a parte do criador permite que este negócio continue em rondas.
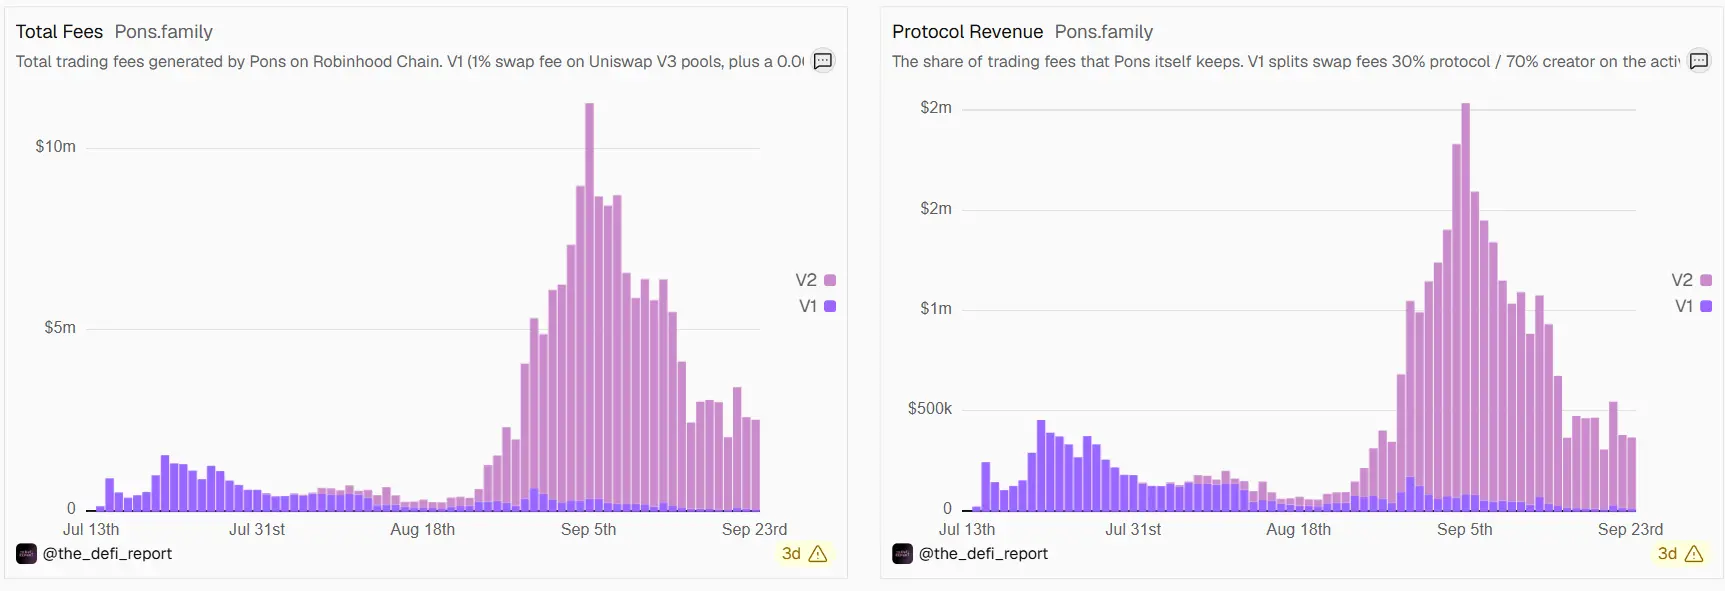
Na Pons, a maioria das taxas de transação de cada negociação é distribuída aos criadores de tokens. De acordo com a pons ledger, até 27 de setembro, a Pons acumulou taxas de transação de cerca de 180 milhões de dólares, dos quais cerca de 147 milhões foram para os criadores.
Para grupos que emitem tokens continuamente, esta é outra fonte de rendimento além da venda de ativos. Nas amostras listadas pela GoPlus, há dois tokens cujos ganhos provêm da cobrança de taxas de criador várias vezes. O custo de emitir um token é muito baixo e, uma vez que um token se torna popular, as receitas da venda e as taxas de criador são suficientes para cobrir os custos de muitas tentativas anteriores.
Conclusão
Os dados mostram que a febre de emissão de tokens está a diminuir. De acordo com a pons ledger, a emissão diária de tokens na Pons caiu de cerca de 36.000 a 8 de setembro para cerca de 5.400 a 27 de setembro. As receitas e despesas também estão a diminuir significativamente.
Nos próximos dias, a Robinhood Chain poderá entrar num período de testes. A 29 de setembro, o subsídio de gás fornecido pela Robinhood Wallet para trocas on-chain expirará. Se a retenção de utilizadores e o volume de negociação puderem ser mantidos após o fim do subsídio, então estes dados serão verdadeiramente significativos.
A 30 de setembro, a conferência anual da Robinhood, HOOD Summit, lançará novos produtos destinados a traders ativos. Quanto à Pons, o mercado também aguarda a implementação da sua versão de próxima geração. O mercado espera que a nova versão provavelmente ajuste o mecanismo de emissão de tokens, as taxas e as regras de graduação com base na V2.
No geral, a intenção original da Robinhood Chain é trazer as ações para a cadeia. Os métodos de emissão contínua de tokens e controlo concentrado das posições de abertura não são incomuns em várias cadeias; aqui, assumiram o disfarce de ações e imobiliário. À medida que mais investidores comuns seguem os tokens de ações para esta cadeia, esta poderá ainda enfrentar esses velhos problemas.
Este conteúdo é apenas para fins informativos e educacionais e não constitui aconselhamento de investimento relacionado à BTCC. A BTCC envida todos os esforços, mas não pode garantir a veracidade, a precisão ou a originalidade do conteúdo acima.