


A ambição da Pendle: absorver todos os rendimentos de stablecoins, RWA e contratos perpétuos
 Blockbeats
Três direções potencialmente revolucionárias, e a Pendle já concluiu o posicionamento
O rendimento é uma das ferramentas mais antigas do mundo financeiro.
É como a gravidade em torno da qual o dinheiro orbita, determinando o fluxo de cada dólar no sistema financeiro. O rendimento é como a força vital que governa o universo financeiro, e o plano da Pendle é tornar-se o buraco negro que suga todos os rendimentos.
Um buraco negro é um corpo celeste com uma gravidade tão intensa que nem a luz consegue escapar da sua atração.
A Pendle V2 e a Boros formam, em conjunto, um sistema cujo objetivo é atrair todas as formas de rendimento do mundo.
A V2 capta todos os rendimentos existentes em tokens on-chain, enquanto a Boros cobre o restante, incluindo as taxas de financiamento que mudam de mãos anualmente no mercado de contratos perpétuos, num valor de dezenas de milhares de milhões de dólares.
Após cinco anos de desenvolvimento, a Pendle evoluiu de um protocolo inicialmente composto por alguns pools de liquidez desorganizados para se tornar a camada base de rendimento fixo e taxas de juro de DeFi.
Hoje, dispõe de liquidez, capacidade de integração no ecossistema e conectividade entre cadeias suficientes para que os vários rendimentos do mercado cripto possam ser precificados de forma integrada e bloqueados como rendimento fixo.
A Boros, por sua vez, preencheu uma lacuna que ninguém tinha realmente resolvido antes: proporcionar um mercado onde as taxas de financiamento possam ser plenamente negociadas e exploradas.
Com a infraestrutura a amadurecer gradualmente, estamos convictos de que, neste ciclo, três temas do setor cripto se tornarão direções de elevado crescimento e até revolucionárias, e a Pendle já está posicionada para receber estas ondas que se aproximam:
· Stablecoins
· RWA tokenizados
· Contratos perpétuos
Primeira onda: stablecoins
As stablecoins nunca saem de moda.
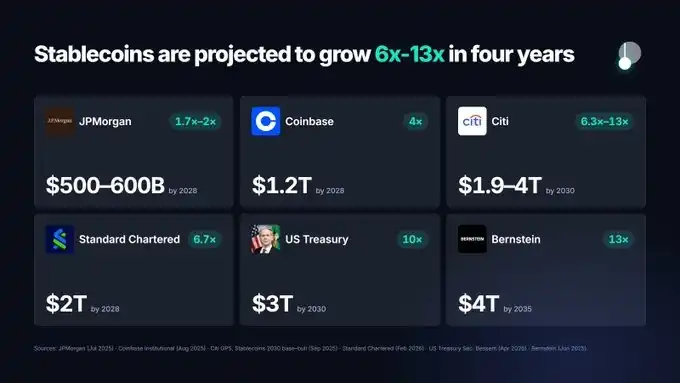
A maioria dos líderes do setor e das instituições prevê que o mercado de stablecoins crescerá significativamente no futuro, e os bancos e as redes de pagamento também se preparam para entrar neste mercado.
Em meados de setembro de 2026, a oferta total de stablecoins rondava os 300 mil milhões de dólares, um aumento homólogo de 14%.
A previsão de referência do Citi para a dimensão do mercado de stablecoins em 2030 é de 1,9 biliões de dólares, enquanto o Standard Chartered prevê que atinja 2 biliões de dólares até 2028 — cerca de 6 vezes o nível atual.
Os quadros regulamentares também já começaram a ser implementados.
O USDG, lançado pela Paxos, é apoiado pela aliança Global Dollar Network, cujos membros incluem a Kraken, a Robinhood, a Galaxy e a Mastercard.
Atualmente, o USDG já tem mercado na Pendle e tem apresentado um desempenho muito bom.
No início deste ano, a Pendle chegou a ser o maior detentor de USDG na Ethereum, representando 27,9% da oferta total.
Em menos de dois meses após a listagem do USDG na Pendle, o seu montante na Pendle cresceu de 0 para 121 milhões de dólares.
Na X Layer, o mercado de USDG da Pendle representou, por si só, 40% do TVL de toda a cadeia.
As stablecoins sempre foram um dos negócios centrais da Pendle.
Para os emitentes de stablecoins, a simples integração no ecossistema Pendle já proporciona uma enorme utilidade de produto e capacidade de distribuição.
Desde o início do ano, os pools de stablecoins na Pendle já geraram 6 mil milhões de dólares em volume nocional.
E esta situação não é inédita.
No seu pico, cerca de metade do TVL da Ethena — perto de 7 mil milhões de dólares — estava na Pendle.
Este ano, na Monad, só o TVL dos mercados relacionados com a AUSD atingiu cerca de 230 milhões de dólares, e a Pendle chegou a representar mais de 78% da oferta total de AUSD.
Este padrão repetiu-se tantas vezes que a Dune lhe deu um nome próprio: «Efeito Pendle», ou seja, «o aumento da procura que um token experimenta depois de a Pendle Finance lançar mercados PT/YT para esse token».
À medida que a onda das stablecoins continua a expandir-se, a Pendle crescerá com ela.
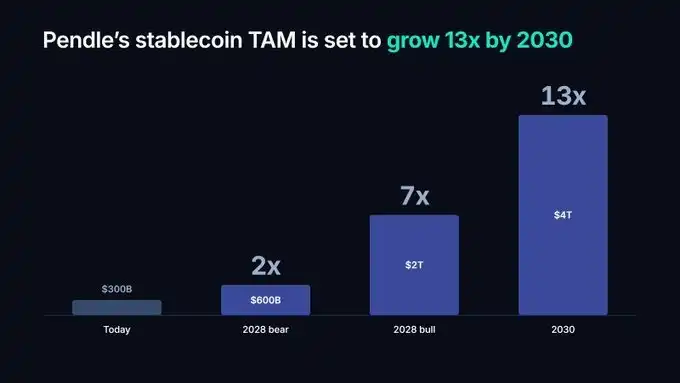
Mesmo segundo a previsão mais pessimista da JPMorgan, em que a oferta de stablecoins apenas duplicaria no futuro, o mercado de stablecoins acessível à Pendle duplicaria na mesma no próximo ano e meio e cresceria dez vezes em quatro anos.
Segunda onda: RWA tokenizados
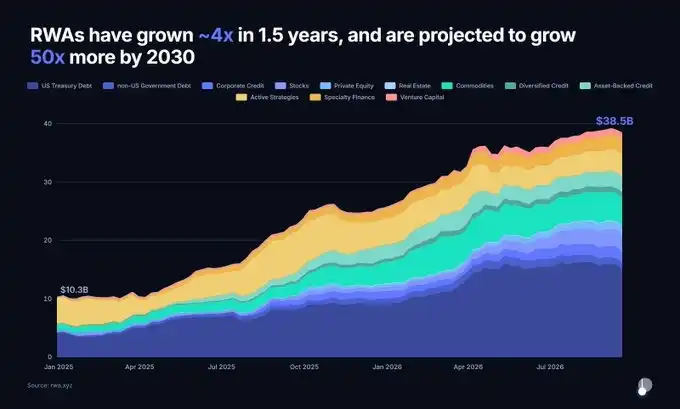
Excluindo as stablecoins, a dimensão dos ativos do mundo real tokenizados (RWA) cresceu de cerca de 10 mil milhões de dólares no início de 2025 para perto de 39 mil milhões de dólares atualmente.
Em menos de dois anos, a dimensão multiplicou-se por quase 4.
Entre eles, as obrigações do Tesouro dos EUA, o crédito privado, as matérias-primas e as ações tokenizadas já ultrapassam, cada um, os mil milhões de dólares.
As previsões do mercado para a dimensão dos RWA em 2030 divergem bastante.
As previsões conservadoras apontam para cerca de 2 biliões de dólares, enquanto as mais otimistas ultrapassam os 16 biliões de dólares.
Mesmo adotando a previsão mais prudente, isso significa que este mercado crescerá cerca de 50 vezes em menos de quatro anos.
Os RWA tornaram-se uma das principais linhas de desenvolvimento da Pendle em 2026.
Este ano, dos mercados lançados na Pendle, 66 estão relacionados com RWA, abrangendo ativos como bilhetes do Tesouro dos EUA, crédito privado, dividendos STRC, ações tokenizadas e infraestrutura de poder computacional.
Também ajudámos a trazer uma dimensão de ativos e uma atividade de utilizadores consideráveis para estes mercados.
Atualmente, já existem 210 milhões de dólares em PT garantidos por RWA a ser utilizados como colateral na Morpho.
Em maio deste ano, o TVL do mercado STRC na Pendle ultrapassou os 500 milhões de dólares, com um volume acumulado superior a 977 milhões de dólares, tornando-se a principal fonte de atividade de todo o ecossistema.
A USDai tokeniza infraestrutura de poder computacional.
No início deste ano, o seu TVL na Pendle atingiu um pico de 568 milhões de dólares, com um volume total de cerca de 2,5 mil milhões de dólares.
Um fundo do Partners Group também foi recentemente listado na Pendle.
Isto significa que a estratégia de investimento desta conhecida gestora de private equity, com 185 mil milhões de dólares sob gestão, entrou oficialmente no ecossistema Pendle, abrindo simultaneamente outro canal potencialmente enorme de entrada de ativos.
Embora a Pendle já tenha alcançado alguns resultados, consideramos que ainda estamos numa fase muito inicial.
As inovações recentes da Robinhood já demonstraram que a tokenização contínua está apenas a começar a revelar product-market fit, e as fronteiras entre on-chain e off-chain estão a esbater-se rapidamente.
Prevemos que, quando esta onda se libertar verdadeiramente em pleno, terá um impacto estrutural em todo o setor.
À medida que a onda dos RWA continua a expandir-se, a Pendle crescerá com ela.
A propósito: nas próximas semanas, anunciaremos uma nova inovação técnica que permitirá que ativos originalmente sem rendimento possam ser divididos em PT/YT de uma forma mais adequada aos utilizadores degen.
Fique atento.
Terceira onda: contratos perpétuos
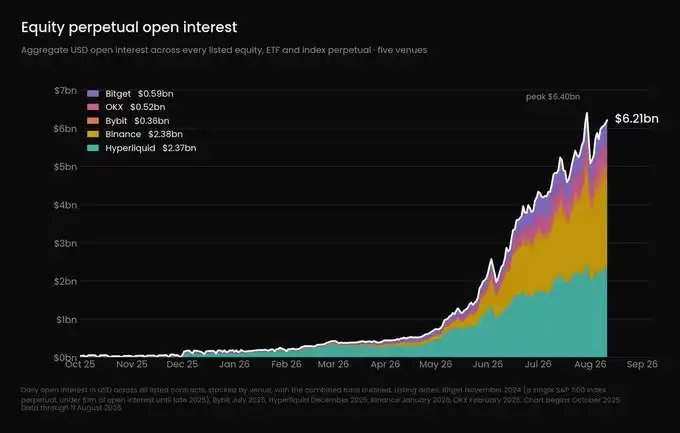
Fonte: https://ethena.fi/blog/extending-the-basis-trade-to-equities
A conclusão da Ethena é que os contratos perpétuos ligados a ações e matérias-primas são uma das poucas oportunidades no setor cripto que ainda apresentam um potencial de crescimento de 100 vezes.
Concordamos com esta avaliação.
Atualmente, o open interest dos contratos perpétuos de ações já ultrapassa cerca de 6 mil milhões de dólares, tendo crescido mais de 10 vezes em seis meses.
Desde o início do ano, o volume de produtos relacionados com ações na Hyperliquid cresceu de 4 mil milhões para 212 mil milhões de dólares.
Quando a SpaceX se tornou pública, a descoberta de preço ocorreu primeiro no mercado de contratos perpétuos, antes mesmo de as ações começarem a ser negociadas oficialmente.
A ICE, empresa-mãe da Bolsa de Valores de Nova Iorque, já adquiriu uma participação na OKX e introduziu os seus benchmarks Brent e WTI no mercado de contratos perpétuos da OKX.
A Kalshi também já lançou nos EUA os primeiros contratos perpétuos regulados pela CFTC.
Os contratos perpétuos estão rapidamente a tornar-se o mercado de negociação de facto, 24 horas por dia, 7 dias por semana, para todo o tipo de ativos.
E as taxas de financiamento geradas neste processo já são demasiado importantes para serem ignoradas.
Como a Ethena salientou, estes contratos perpétuos têm estado sempre associados a taxas de financiamento muito elevadas.
Em maio deste ano, a taxa de financiamento média ponderada pelo open interest na Hyperliquid atingiu uma anualização de 14%, enquanto a média na Binance atingiu 17,5%.
A volatilidade das taxas de financiamento dos contratos perpétuos de petróleo bruto é 14 vezes superior à das taxas de financiamento do BTC.
Em 40% dos dias de negociação, a taxa de financiamento do petróleo alterna entre valores positivos e negativos.
Entre 6 e 14 de abril, o preço do petróleo caiu de 113 para 91 dólares.
Mesmo com a direção curta totalmente correta, os vendedores a descoberto pagaram uma grande parte dos lucros em taxas de financiamento.
Perante uma volatilidade tão elevada, a Boros oferece a capacidade de fixar o custo de financiamento.
Os utilizadores podem assim construir carry trades de rendimento fixo, ou simplesmente apostar na subida ou descida das taxas de financiamento.
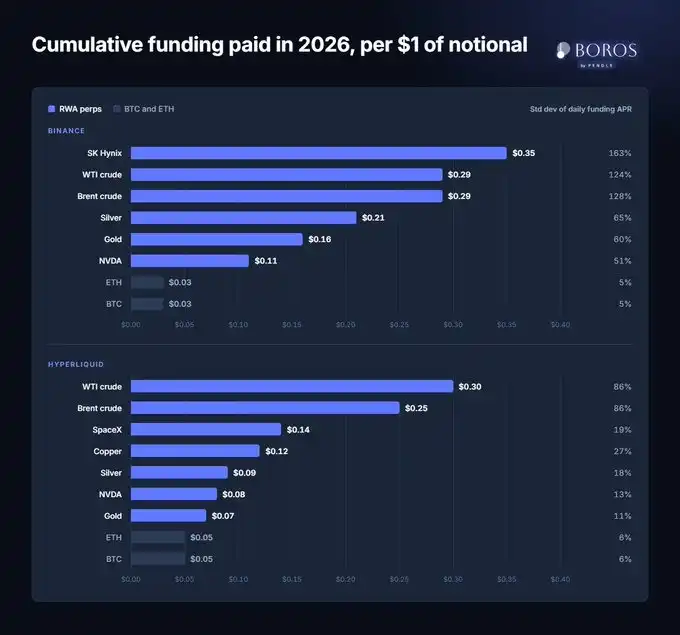
Este ano, na Binance, deter 1 dólar de valor nocional em contratos perpétuos de BTC custa aproximadamente 0,03 dólares em taxas de financiamento.
Já deter contratos perpétuos da SK Hynix tem um custo correspondente de 0,35 dólares.
O desvio-padrão diário da taxa de financiamento do BTC é de cerca de 5%.
O ouro e a prata atingem 60% a 65%, e a SK Hynix chega mesmo a 163%.
As taxas de financiamento dos RWA são completamente diferentes de tudo o que já vimos.
Nenhuma mesa de negociação ou trader consegue manter uma posição de elevada alavancagem a longo prazo e, ao mesmo tempo, suportar custos de manutenção com flutuações tão violentas.
Cada novo contrato perpétuo de RWA listado gera um novo conjunto de custos de financiamento.
E as taxas de financiamento entre diferentes plataformas de negociação quase nunca estão alinhadas de forma uniforme.
Através de parcerias com prime brokers como a CrossEx, a Boros já ajudou os utilizadores a executar este tipo de arbitragem e a obter, com relativa facilidade, rendimentos anualizados de 30% a 40%.
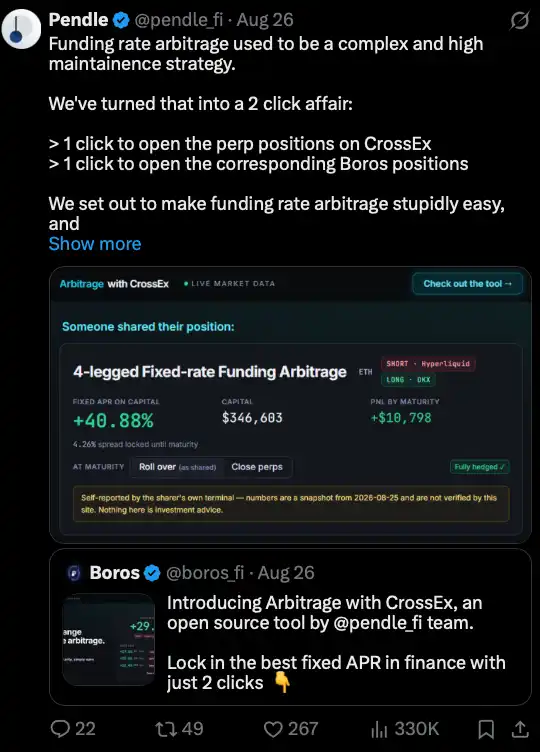
O Arbitrage é um produto lançado pela Boros que simplifica a arbitragem de taxas de financiamento entre plataformas para uma operação de dois cliques.
As oportunidades de arbitragem atualmente disponíveis continuam atrativas, com rendimentos anualizados a rondar os 20% a 40%.
Os contratos perpétuos já fazem parte da infraestrutura financeira global, e a sua dimensão só continuará a crescer no futuro.
À medida que as taxas de financiamento se tornam uma variável financeira omnipresente, o mercado acabará por precisar de um local para gerir, negociar taxas de financiamento e fixar rendimento fixo.
À medida que a onda dos contratos perpétuos continua a expandir-se, a Pendle crescerá com ela.
A atratividade da Pendle
Sim, estas três ondas são, por si só, muito atrativas.
Mas porque é que tem de ser a Pendle?
Em termos simples, entrar na «boca gigante» da Pendle significa obter capacidade de distribuição de topo, um ecossistema completo de casos de uso e, o mais importante — liquidez.
O «Efeito Pendle» mencionado anteriormente já demonstrou a influência da Pendle na distribuição de ativos.
Simultaneamente, os PT da Pendle já são amplamente aceites por plataformas DeFi e CeFi como colateral e como vários «blocos de Lego» DeFi.
Além disso, também construímos PT entre cadeias.
Isto significa que os PT podem ser utilizados como colateral em qualquer cadeia suportada.
No início deste ano, vimos 170 milhões de dólares em PT-USDe serem transferidos da Ethereum para a BNB Chain e utilizados como colateral.
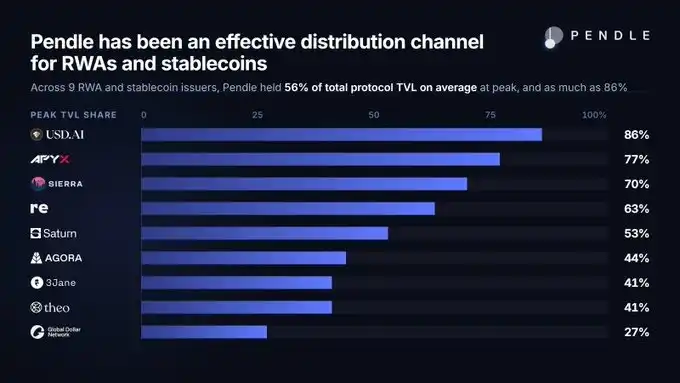
O papel da Pendle é continuar a ser o canal de distribuição mais eficaz para RWA e stablecoins.
A liquidez gera mais liquidez
Em termos de liquidez, também já concluímos a construção de base mais difícil.
A infraestrutura subjacente atual já é capaz de absorver as próximas vagas de crescimento de ativos a uma escala institucional.
Estes sistemas foram sendo ajustados e atualizados ao longo dos últimos anos e estão agora prontos a entrar em funcionamento.
No momento em que escrevemos, os utilizadores podem concluir de uma só vez uma troca de 50 milhões de dólares em PT-sUSDS para fixar uma APY fixa efetiva de cerca de 4,6%, com uma derrapagem de apenas -0,05%.
Esta eficiência de negociação já é comparável à dos mercados mais líquidos das maiores plataformas de negociação centralizadas.
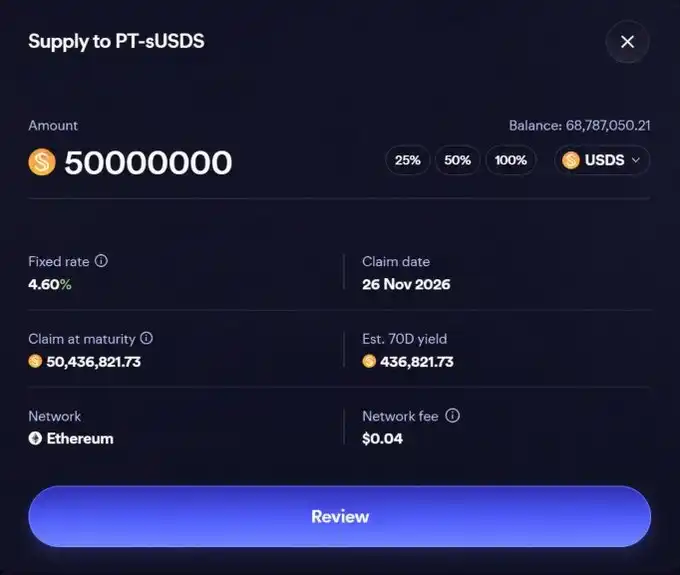
Pré-visualização da troca de 50 milhões de USDS por rendimento fixo na Sky através do PT-sUSDS da Pendle.
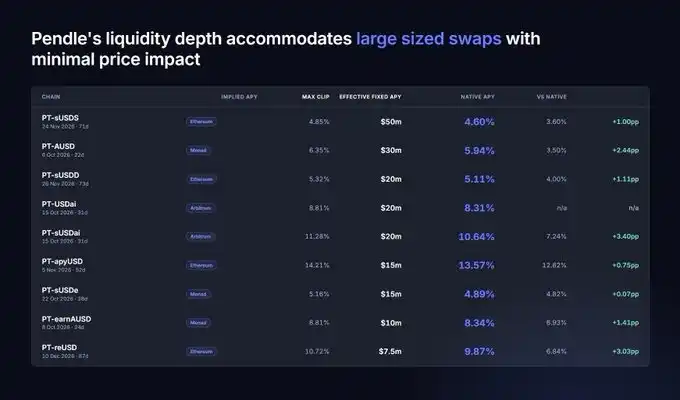
Estruturas semelhantes de «capacidade de negociação profunda + prémio de taxa fixa» também existem amplamente nos mercados de stablecoins e RWA da Pendle.
A liquidez AMM da Pendle é ainda complementada por um sistema de ordens limitadas.
Assim, as ordens podem ser parcialmente executadas simultaneamente através do AMM e do sistema de ordens limitadas, obtendo o melhor preço.
E na base deste sistema existe ainda um módulo de incentivos algorítmicos, o AIM, que concebe automaticamente a estratégia de distribuição das recompensas PENDLE entre os diferentes mercados.
O AIM é uma das nossas melhorias mais subestimadas dos últimos anos, mas com um impacto real enorme.
A liquidez negociável cresceu de cerca de 350 milhões para cerca de 600 milhões de dólares, um aumento de 71% desde o início do ano.
Simultaneamente, a eficiência de custos na obtenção de liquidez melhorou 22 vezes.
Hoje, a Pendle está mais eficiente e mais capaz do que nunca de absorver transações de grande dimensão.
Ao mesmo tempo, os incentivos em tokens de que depende diminuíram drasticamente — desde o início do ano, as emissões foram reduzidas em 92%.
A AUSD é um exemplo de mercado altamente eficiente.
Atualmente, o seu TVL flutuante é de 130 milhões de dólares, mas a liquidez efetivamente fornecida pelo AMM é de apenas 2,5 milhões de dólares.
Isto deve-se principalmente ao nosso sistema de ordens limitadas e ao AIM.
No momento em que escrevemos, se fosse executada uma transação de 20 milhões de dólares contra este pool de apenas 2,5 milhões de dólares, o impacto no rendimento seria de apenas 0,22%.
No passado, isto seria quase inimaginável sem um TVL de milhares de milhões de dólares.
Para os emitentes de RWA ou stablecoins, isto soa atrativo?
Acreditamos que já apresentámos uma resposta bastante convincente.
Quando uma massa acumula até um certo ponto crítico, começa a reorganizar o espaço à sua volta.
E tudo o que entra no seu raio de influência começa a aproximar-se dela.
Esta estrutura em si faz com que a «escolha» vá perdendo gradualmente o sentido.
Porque esta atração é, em última análise, inevitável.
Uma stablecoin que queira expandir-se precisa de um canal de distribuição eficaz que permita aos utilizadores obter rendimento.
Um fundo tokenizado que chegue à cadeia com uma taxa flutuante precisa de um local onde o rendimento possa ser separado.
Os contratos perpétuos de qualquer ativo, seja o subjacente on-chain ou off-chain, geram taxas de financiamento.
E para que as taxas de financiamento possam ser cobertas, tem de existir um mercado onde as taxas de financiamento possam ser verdadeiramente negociadas.
A base está montada.
A infraestrutura está no lugar.
Estas três classes de ativos estão todas a caminho de se tornarem mercados de grande escala.
E, em cada caso, os rendimentos que geram acabam por ter apenas um mercado suficientemente profundo para onde fluir.
A Pendle.
Este conteúdo é apenas para fins informativos e educacionais e não constitui aconselhamento de investimento relacionado à BTCC. A BTCC envida todos os esforços, mas não pode garantir a veracidade, a precisão ou a originalidade do conteúdo acima.