L'investisseur légendaire Druckenmiller se retire rarement : il a presque liquidé ses actions, vendu le cuivre à découvert, et son seul objectif est désormais de préserver son capital
 Odaily
Auteur : Long Yue
Source : Wall Street Insights
L'investisseur légendaire Stan Druckenmiller a déclaré publiquement qu'il avait presque liquidé ses positions en actions et était entré en « mode de préservation du capital » — un retrait volontaire rare au cours de ses 50 ans de carrière.
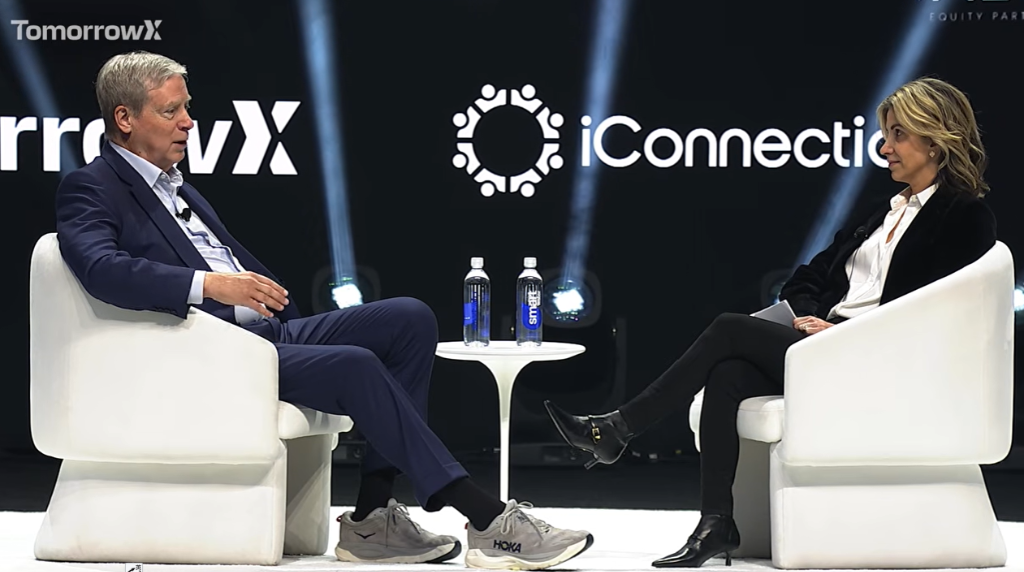
Le 18 novembre 2026, lors du sommet TomorrowX à Austin, au Texas, Druckenmiller s'est entretenu avec Iliana Bouzali, responsable mondiale des produits dérivés chez Morgan Stanley. Il a déclaré sans détour que l'environnement macroéconomique actuel était « complètement inversé » par rapport à janvier de cette année : la Réserve fédérale est passée de baisses à des hausses de taux, les matières premières sont passées de la hausse à la baisse, les écarts de crédit continuent de s'élargir, et la visibilité du marché est à son plus bas niveau de sa carrière. « Je ne me souviens pas d'une période où j'avais si peu de conviction sur la direction des 12 prochains mois », a-t-il déclaré.
Il y a à peine neuf mois, Druckenmiller était massivement haussier dans le même cadre de dialogue — long sur les actions, long sur le cuivre, short sur les obligations américaines, et pariant sur une percée dans le secteur de la santé. Aujourd'hui, ce portefeuille a été presque entièrement liquidé. Décrivant ses positions actuelles, il a déclaré : les positions longues et courtes sur les actions sont essentiellement équilibrées, il détient une petite position en dollars, et il est short sur le cuivre. Dans l'ensemble, il est en « mode de préservation du capital ».
Sa réponse automatique par téléphone ne contiendrait que quelques mots : « Ne me parlez pas. Je ne joue pas. »
Il a également révélé que la prochaine grande opportunité dans le domaine de l'IA, selon lui, réside dans la « vente de tâches » plutôt que dans la « vente de puissance de calcul » — une fois que les laboratoires de premier plan maîtriseront l'intelligence de pointe mondiale, ils pourront cesser de s'en tenir au modèle de tarification par jeton et se lancer directement dans des secteurs verticaux tels que la cybersécurité et la santé, en construisant leur propre empire commercial.
La logique haussière de janvier s'est complètement effondrée
Le jugement de Druckenmiller en janvier reposait sur un cadre macroéconomique complet : taux des fonds fédéraux à 3,5 %, croissance nominale de 6 %, politique monétaire en réalité extrêmement accommodante ; le dot plot de la Fed indiquait de nouvelles baisses de taux dans l'année ; les prix du cuivre et d'autres matières premières atteignaient de nouveaux sommets ; la ligne avance-déclin atteignait des sommets ; les écarts de crédit étaient extrêmement resserrés.
« Avec une politique monétaire excessivement accommodante, une récession dans les 6 à 12 mois me semblait presque impossible », a-t-il déclaré. À l'époque, il était également optimiste quant à l'accélération des dépenses d'investissement dans l'IA, long sur les actions, long sur le cuivre, short sur les obligations américaines comme couverture, et optimiste sur le secteur de la santé.
Cependant, environ un mois plus tard, l'événement des « tarifs douaniers américains » a perturbé le rythme. Il a admis qu'il y avait eu des ventes de panique à ce moment-là, mais qu'il avait rapidement racheté, et qu'au cours de ce processus, il avait naturellement purifié son portefeuille — les positions qui n'avaient pas un potentiel de hausse significatif ont été éliminées, et la logique des positions liées à l'infrastructure d'IA est devenue encore plus claire.
En ce mois de novembre, il a énuméré un par un toutes les conditions qui soutenaient initialement son jugement haussier, et a souligné qu'elles s'étaient toutes inversées : la Fed ne baisse plus les taux, mais les augmente ; il a mentionné une personne qui a travaillé à ses côtés pendant 15 ans, profondément mécontente de la politique de taux zéro des 15 dernières années et encore plus mécontente de l'inflation dépassant l'objectif pendant cinq années consécutives, suggérant que l'orientation politique au sein de la Fed a fondamentalement changé. Les matières premières sont passées de nouveaux sommets à un pic puis un repli, et il est désormais short sur le cuivre ; la ligne avance-déclin avait déjà atteint son sommet le 14 août, bien que le sommet de l'indice soit survenu en octobre ; les écarts de crédit continuent de s'élargir.
« Vous comprenez ce que je veux dire. Tout est complètement inversé par rapport à cette époque. » a-t-il déclaré.
« Je ne joue pas ! » — Un retrait volontaire dans un moment de confusion
Face à cette situation, le choix de Druckenmiller a été de se retirer. Ses positions en actions, après compensation des positions longues et courtes, sont essentiellement neutres, il détient une petite position en dollars, et il est globalement en observation. Bouzali l'a taquiné en disant qu'il avait mis en place un bouton de « réponse automatique » lors des appels Zoom, avec un seul message : « Ne me parlez pas. Je ne joue pas. » Il ne l'a pas nié.
Il a expliqué que ce retrait volontaire n'était pas une capitulation, mais le reflet de sa logique constante de gestion des risques. Son cadre d'investissement couvre quatre grandes classes d'actifs — matières premières, obligations, actions et taux d'intérêt — ce qui lui évite d'avoir à maintenir une exposition continue dans une seule classe. « Les obligations et les devises ont souvent leurs plus grands mouvements pendant les marchés baissiers des actions », a-t-il déclaré, ce qui le rend plus enclin à rester inactif sur les actions et à chercher des opportunités dans d'autres instruments macroéconomiques.
Il a également admis qu'il n'utilisait pas la VaR, ne faisait pas de tests de résistance, et que le signal central de sa gestion des risques était de savoir si la performance de son P&L correspondait aux attentes. « Lorsque le marché devient chaotique et entre en phase baissière, toutes les corrélations s'effondrent », a-t-il déclaré. « Certaines personnes très talentueuses l'ont vérifié de manière douloureuse cette année en étant short sur les logiciels et long sur l'infrastructure d'IA. »
Il a également parlé de sa croyance dans les « séries de victoires et de défaites » — il pense que les cycles d'état dans l'investissement dépassent de loin la distribution aléatoire, et qu'identifier si l'on est actuellement dans un état de « main chaude » ou de « main froide » est l'une des parties les plus importantes de ce métier.
« Quand je suis en forme, je frappe fort ; quand je suis en méforme, je ne fais que de petits paris, j'attends que le coût moyen remonte, puis je décide de réaugmenter ou non. » Il a qualifié la situation actuelle de « pause », qui pourrait durer deux jours ou six mois.
De la vente de pelles à la vente de services, la seconde moitié de l'IA ?
Bien que ses positions globales aient été réduites, le jugement à long terme de Druckenmiller sur l'IA n'a pas vacillé. Il a clairement indiqué qu'il ne vendrait pas à découvert l'innovation dans ce domaine, en partie parce que les actifs concernés ont déjà été survendus et que les positions ont été liquidées.
Son jugement sur la prochaine phase de l'IA porte sur les « cas d'usage » plutôt que sur l'« infrastructure ». Il pense que le secteur de l'infrastructure d'IA pourrait offrir des opportunités de trading tactique, mais qu'il ne sera plus le moteur principal des quatre dernières années. La véritable opportunité, selon lui, réside dans les laboratoires de premier plan eux-mêmes.
Sa logique est la suivante : les laboratoires qui maîtrisent l'intelligence de pointe mondiale n'ont aucune raison de continuer à s'en tenir au modèle commercial de facturation par jeton. « Si vous possédez l'intelligence la plus puissante du monde, vous pouvez commencer à vendre des tâches au lieu de jetons, vous pouvez créer vos propres activités », a-t-il déclaré.
Il a cité la cybersécurité comme l'exemple le plus intuitif : « Qui peut rivaliser avec ces gens dans le domaine de la cybersécurité ? Ils ont créé ces problèmes, donc maintenant ils peuvent utiliser des essaims d'agents IA pour nous protéger. » La santé est également dans son champ de vision.
Il a résumé ce jugement en une phrase : « Vendez des tâches, pas des jetons. »
Risques budgétaires et préoccupations éducatives : des variables lentes qui se produisent silencieusement
Interrogé sur les tendances importantes qui se produisent actuellement « silencieusement », Druckenmiller a soulevé deux problèmes structurels qu'il suit depuis longtemps.
Le premier est la dégradation continue de l'éducation de base K-12 aux États-Unis. Il a souligné que les États-Unis ont longtemps compensé cette lacune en attirant les meilleurs talents étrangers. « Je parie que huit des dix premières entreprises technologiques ont été fondées ou dirigées par des immigrants. » Mais il craint que le durcissement de la politique d'immigration ne menace ce mécanisme de compensation, et que la superposition de ces deux problèmes n'ait pas encore suscité suffisamment d'attention politique.
Le second est la question budgétaire. Dès 2011-2012, il avait parcouru les grandes universités pour tenter de convaincre les jeunes de s'intéresser à l'injustice budgétaire intergénérationnelle, mais presque personne ne l'avait écouté. Il a cité le vieil adage : « Comment se produit la faillite ? D'abord lentement, puis soudainement. » Il pense que les États-Unis connaîtront très probablement une réforme budgétaire imposée par une crise des marchés financiers au cours des 10 prochaines années, « ce sera une crise très différente de celle d'aujourd'hui ». Il s'est également dit prudemment optimiste quant à la possibilité que la réforme finisse par se produire.
Prédictions à 10 ans : fusion nucléaire, centres de données spatiaux, vaincre le cancer
Druckenmiller a également fait trois prédictions à 10 ans, chacune accompagnée de la probabilité qu'il juge raisonnable :
- Fusion nucléaire : 20 % de chances de se réaliser dans les 10 ans, ou du moins de voir clairement que « nous allons y arriver ».
- Centres de données spatiaux : en le disant à Austin, il a donné une probabilité d'« au moins 70 % ».
- Vaincre le cancer : il siège au conseil d'administration du Memorial Sloan Kettering Cancer Center depuis 30 ans et a été témoin de l'évolution du séquençage génétique, de l'immunothérapie et de l'IA. « Je pense que nous vaincrons le cancer. Je pense qu'il deviendra une maladie gérable. Je parle de 10 ans, pas de 20 ans. »
Ce qui fait un investisseur de premier plan
À la fin de la conversation, Druckenmiller a partagé son jugement sur les qualités des investisseurs. Il pense que la différence entre les investisseurs de premier plan et les bons investisseurs réside en quatre points : une passion quasi pathologique pour ce métier, une soif d'apprendre extrêmement forte, un esprit de compétition « pathologique », et une autodiscipline stricte. « Chaque fois que vous achetez, il y a un vendeur en face. Si vous n'avez pas un engagement de travail extraordinaire, vous perdrez dans ce secteur », a-t-il déclaré.
Il a également parlé du piège courant des personnes à haut QI : trop aimer leurs propres arguments, au point d'oublier la seconde moitié de la phrase « mettez tous vos œufs dans le même panier, puis surveillez ce panier ». « Ils peuvent avoir de bons arguments, faire de bons paris, mais les choses changent, et ils ne peuvent tout simplement pas s'ajuster aussi rapidement que les autres. »
Il a également mentionné sa leçon la plus douloureuse : en janvier 2000, il a vendu le Nasdaq, mais l'a racheté le jour même du sommet. « Je pense que j'ai raté le sommet de moins d'une heure. » Interrogé sur ce qu'il en avait appris, sa réponse a été : « Rien. Je savais à l'époque que je n'aurais pas dû le faire, mais je n'ai pas pu me contrôler. »
Le texte intégral de l'interview est le suivant :
Stan Druckenmiller : Pourquoi il est « sur la touche » maintenant | Sommet TomorrowX
18 novembre 2026
L'investisseur légendaire et PDG de Duquesne Family Office, Stan Druckenmiller, s'est entretenu avec Iliana Bouzali de Morgan Stanley sur la scène principale du sommet TomorrowX à Austin.
Stan a expliqué pourquoi, après 50 ans d'investissement, il n'a jamais eu aussi peu de certitudes ; et sur quoi il se concentre actuellement : les applications de l'IA plutôt que l'infrastructure, pourquoi les laboratoires de premier plan peuvent vendre des « tâches » plutôt que des « jetons », et comment les essaims d'agents IA peuvent aider à la défense en cybersécurité. Il a également parlé du moment où il a réalisé que l'IA était l'événement le plus important de l'histoire des affaires américaines, de ses prédictions audacieuses pour la prochaine décennie — de la fusion nucléaire aux centres de données spatiaux, en passant par la victoire sur le cancer en dix ans — et de ce qui distingue les investisseurs de premier plan des bons investisseurs.
Chapitre 1 : Comment Gavin Baker a anticipé le boom de l'IA
Iliana : Bonjour, Stan.
Stan : Bonjour, Iliana. Gavin, merci de nous avoir donné une raison de nous réunir à nouveau. Notre dernière conversation remonte à environ neuf mois.
Avant de commencer, je sais que le temps est compté, mais je veux raconter une petite histoire sur Iliana et Gavin. Iliana dirige les produits dérivés mondiaux chez Morgan Stanley. Elle organise des conférences téléphoniques Zoom, et à l'époque notre groupe était appelé les « légendes macro » — à mon avis, un terme plus précis serait « les has-been macro ».
Environ un mois après la sortie de ChatGPT, nous avons eu une réunion Zoom. Les soi-disant « légendes macro » péroraient sur les taux d'intérêt et d'autres sujets. C'est alors qu'une personne que je n'avais jamais vue — Gavin — a rejoint la réunion et a dit : « Vous vous trompez tous. L'événement le plus important de l'histoire des affaires américaines est en train de se produire, et vous êtes ici à vous chamailler sur des broutilles. »
Chapitre 2 : Retour sur le portefeuille de janvier
Stan (suite) : Gavin, je tiens à te remercier, car c'est là que tout a commencé. Tu as anticipé toute l'affaire, sa profondeur et son ampleur. Je tiens également à remercier Iliana, car sans toi, je n'aurais pas rencontré Gavin. Merci à vous deux.
Iliana : Je vous en prie. J'ai repensé à notre conversation similaire de janvier, avec un public plus restreint. À l'époque, vous étiez optimiste sur l'économie, long sur les actions, short sur les obligations d'État comme couverture, long sur le cuivre, et convaincu que le secteur de la santé se démarquerait. Combien de ces positions détenez-vous encore aujourd'hui ?
Stan : Presque toutes ont été liquidées.
En repensant à cette interview de janvier, c'était une période particulière. Au cours de ma carrière, il y a des moments où je vois très clairement, et d'autres où je n'ai aucun sens de l'orientation. Quand je vois clairement, j'aime frapper fort ; quand je ne vois pas clairement, je reste parfois presque totalement inactif.
À l'époque, l'économie était très forte. Plus important encore, d'un point de vue prospectif, le taux des fonds fédéraux était à 3,5 %, la croissance nominale à 6 %, et la politique monétaire était extrêmement accommodante. D'après le fameux dot plot de la Fed, de nouvelles baisses de taux étaient attendues dans l'année. Les matières premières — y compris le cuivre — atteignaient de nouveaux sommets. La ligne avance-déclin et d'autres indicateurs techniques que j'utilise pour observer le marché atteignaient également des sommets. Les écarts de crédit étaient très, très resserrés.
Par conséquent, avec une politique monétaire excessivement accommodante, une récession de l'économie dans les 6 à 12 mois suivants était presque impossible. De plus, à l'automne précédent, Claude Code venait de susciter l'enthousiasme des initiés pour l'accélération de l'IA. Nous étions assez optimistes sur les dépenses d'investissement, et tout cela nous rendait très optimistes sur les actions et l'économie.
Malheureusement, environ un mois plus tard, une soi-disant « guerre commerciale » a éclaté. J'ai paniqué et nous avons vendu une partie de nos positions. Mais cela s'est avéré être une bénédiction déguisée — car lorsque nous avons racheté (très rapidement), la tendance au décollage généralisé de l'infrastructure d'IA était plus claire que jamais. Cette opération a également permis de nettoyer le portefeuille des actifs qui n'allaient pas fortement augmenter.
Chapitre 3 : Pourquoi tout s'est inversé
Stan (suite) : Regardons maintenant la situation actuelle.
L'économie reste forte, mais tous les autres aspects que je viens de mentionner se sont complètement inversés. La Fed n'a pas baissé les taux, elle les augmente — il y a eu un changement de cap de la politique de la Fed. Il y a une personne que je connais, qui est restée assise à mes côtés pendant 15 ans, qui est mécontente de l'assouplissement monétaire, des déficits et de tout ce qui s'en est suivi au cours des 15 dernières années, et encore plus indignée par une inflation supérieure à l'objectif pendant cinq années consécutives.
Nous sommes donc actuellement dans un cycle de resserrement monétaire. Les matières premières qui atteignaient de nouveaux sommets en janvier semblent maintenant avoir atteint un pic et baissent — en fait, nous sommes déjà short sur le cuivre. La ligne avance-déclin atteignait des sommets au moment de notre interview, mais son sommet a en réalité été atteint dès le 14 août, bien que le sommet de l'indice général ait eu lieu en octobre. Les écarts de crédit s'élargissent.
Je pense que vous avez compris — tout est maintenant complètement à l'opposé de cette époque. Nous ne sommes donc ni long ni short sur les actions.
Chapitre 4 : Je suis sur la touche
Stan (suite) : J'avoue que j'aime être short. Mais pour la raison qui amène la plupart des gens à cette conférence, je n'oserais jamais être short sur l'innovation technologique et tous les progrès dont il est question ici. De plus, de nombreux actifs concernés ont déjà fortement baissé, et les positions sont tactiquement très basses.
Donc, mon choix reste le même que d'habitude — quand je n'ai pas de certitude, je me retire et j'observe. Je fais ce métier, mon Dieu, depuis 50 ans. Je ne me souviens pas d'une période où j'avais si peu de conviction sur la direction des 12 prochains mois, ce qui est très différent de janvier dernier.
Comme tu m'as taquiné l'autre jour lors de l'appel Zoom — tu as dit : « Stan a maintenant un bouton de réponse automatique, qui affiche dès qu'on appelle : 'Je suis sur la touche.' » — Réponse automatique : Ne me parlez pas, je ne joue pas.
C'est là où nous en sommes. Nous détenons encore une petite position en dollars, les positions en actions sont essentiellement neutres, mais avec quelques déséquilibres internes entre long et short — il y a quelques shorts et quelques longs, mais nous évitons essentiellement le marché.
Iliana : Lors de l'introduction, il y a eu quelques éloges sur vos performances. Voulez-vous dire que vous n'avez jamais perdu d'argent ? Jamais eu d'année perdante ?
Stan : En effet, non. Mais c'est juste une chance du calendrier — j'ai connu des drawdowns importants, mais je n'ai jamais eu de perte annuelle du 31 décembre au 31 décembre.
Ma performance, au fond, vient en partie de plusieurs choses : premièrement, nous tradons quatre grandes classes d'actifs — matières premières, obligations, actions et taux d'intérêt — donc nous ne ressentons pas le besoin d'être fortement positionnés dans une seule classe d'actifs.
Iliana : Et ce style, vous l'avez initié, vous n'êtes clairement pas un investisseur contraint par un mandat d'investissement.
Stan : Ce style a peut-être effectivement été initié par moi, mais je l'ai fait par nécessité — parce qu'à l'époque je ne savais pas ce que je faisais. Quoi qu'il en soit, par pure coïncidence, les obligations et les devises ont souvent leurs plus grands mouvements lorsque les actions sont en marché baissier. Cela me rend plus enclin à mettre temporairement les actions de côté, sans avoir à détenir une position dans cette classe d'actifs — vous avez d'autres alternatives, ce qui crée naturellement une discipline.
Nous avons connu des périodes de sortie du marché, et des périodes d'opérations actives sur d'autres instruments macroéconomiques en dehors des actions. Maintenant, parce que je n'ai pas beaucoup de certitude sur quoi que ce soit, nous sommes globalement en phase de préservation du capital — nous essayons de ne pas perdre d'argent, plutôt que d'en gagner.
Iliana : Lorsque nous discutions en coulisses, vous avez mentionné que quelqu'un avait analysé votre style d'investissement sur 50 ans, ce qui nous a tous fait rire. Pouvez-vous partager cela avec le public ?
Stan : Tu n'as pas écouté attentivement, car je pense que la réponse vient d'être donnée. Duquesne a gagné de l'argent au fil des ans grâce à une « croissance explosive » : nous avançons tranquillement pendant quelques années, avec des hausses de 5 % à 8 %, puis soudainement une vague de hausse explosive qui dure trois ou quatre ans, suivie d'une consolidation latérale. Mais nous évitons les baisses.
Je pense que cela vient en grande partie du fait que j'ai eu la chance d'avoir beaucoup de jeunes dans l'équipe, et l'appel de Gavin y a aussi contribué. Nous venons de vivre une excellente période explosive de trois ou quatre ans, et de nombreux facteurs que j'ai mentionnés présentent de grandes incertitudes, donc je fais simplement une pause — cela pourrait durer deux jours ou six mois, je ne sais pas.
Chapitre 5 : Main chaude et main froide, et gestion des risques
Iliana : Vous êtes donc dans une phase de « main froide ». Comment savez-vous quand vous retrouverez la forme ?
Stan : Je ne suis pas une « main froide », je suis en « période de retrait ». Tu parles probablement de ma méthode de gestion des risques — elle est en effet un peu inhabituelle. Nous n'utilisons pas la VaR, pas de tests de résistance, aucun de ces outils. Je me souviens qu'à l'époque où je gérais le Quantum Fund pour Soros, les banques ne voulaient pas nous prêter parce que nous n'utilisions pas la VaR, alors je leur ai donné ce modèle VaR inutile.
Ce que j'ai toujours fait — parce que nous sommes des investisseurs multi-classes d'actifs — c'est de regarder ma performance P&L. Si la performance ne correspond pas aux attentes, si les corrélations ne sont pas correctes, je commence à réduire les positions. La performance P&L est mon véritable signal. Pourquoi je pense que c'est mieux que la VaR ? Parce que lorsque le marché est chaotique et entre en phase baissière, ces corrélations s'effondrent toutes. Je pense que plus tôt cette année, certaines personnes très talentueuses l'ont vérifié à leurs dépens en étant short sur les logiciels et long sur l'infrastructure d'IA — toutes sortes de choses étranges commencent à se produire, et votre performance P&L capte tout cela.
Tu as mentionné l'une des parties les plus importantes de mon travail — je crois à l'« effet de série ». Les amis du Texas comprennent le sport, comme les coups sûrs consécutifs et les séries de victoires au baseball, ce phénomène dépasse de loin la probabilité aléatoire. C'est pareil dans mon métier, parfois je suis en forme, parfois non.
Chapitre 6 : Ce qu'il surveille : les applications de l'IA
Stan (suite) : Une grande partie de mon travail consiste à juger si je suis actuellement une « main froide » ou une « main chaude ». Quand je suis en forme, je frappe fort ; quand je suis en méforme, je fais de petits paris. Si ma « moyenne au bâton » commence à remonter, je sens que je commence peut-être à voir clair, et j'augmente alors la mise.
Iliana : J'avais préparé une question à choix multiples pour vous faire choisir un actif à acheter parmi plusieurs thèmes ou actions, mais vous ne semblez pas vouloir acheter quoi que ce soit, alors passons cette question. Une question similaire : même si vous n'êtes pas prêt à acheter massivement, y a-t-il quelque chose sur le marché boursier que vous surveillez, qui vous intéresse et que vous pourriez envisager à l'avenir ?
Stan : Compte tenu de l'évolution des matières premières, et d'un point que je n'ai pas encore mentionné — il y a un an, les actions cycliques surperformaient les actions défensives, et maintenant les actions défensives mènent partout — je reste très vigilant quant à la possibilité que l'économie déçoive au second semestre 2027, et j'ai des considérations sur les taux d'intérêt.
En ce qui concerne les actions, nous surveillons les applications de l'IA, plutôt que l'infrastructure. L'infrastructure pourrait être une bonne opération tactique — les positions ont déjà fortement baissé — mais je ne pense pas qu'elle sera à nouveau le moteur de notre « croissance explosive » comme au cours des quatre dernières années.
Et les applications pourraient être l'opportunité la plus intéressante. Ironiquement, l'application la plus intéressante pourrait être les laboratoires d'IA eux-mêmes. Personnellement, je ne pense pas qu'ils resteront longtemps dans le métier de la « vente de jetons ». Mon jugement est qu'ils ne continueront pas à publier des modèles — si vous possédez l'intelligence de pointe mondiale, vous pouvez tout à fait commencer à vendre des « tâches » plutôt que des « jetons », et créer vos propres activités.
Cela ne demande pas beaucoup d'imagination. Par exemple, la cybersécurité — qui peut rivaliser avec ces laboratoires d'IA dans le domaine de la cybersécurité ? Ce sont eux qui ont créé ces problèmes, donc ce sont aussi eux qui sont les plus capables d'envoyer des essaims d'agents IA pour nous protéger. Autre exemple, la santé, et toutes sortes d'applications.
Donc, s'il y a une prochaine grande impulsion sur le marché boursier, je pense qu'elle est là. Vendre des tâches, pas des jetons — vous l'avez entendu ici en premier.
Chapitre 7 : Ce qui se passe silencieusement
Iliana : Bien, passons à une question un peu différente, mettons l'IA de côté pendant cinq minutes. Les réseaux sociaux sont très doués pour capter les sujets brûlants du moment, mais beaucoup de choses importantes se produisent silencieusement, évoluant lentement sous la surface sur des horizons temporels plus longs. Quelles sont les choses importantes qui se produisent silencieusement dans le monde et auxquelles nous devrions prêter attention ?
Stan : Une chose qui se produit silencieusement, mais que je trouve déchirante, est la dégradation continue de l'éducation de base K-12 dans ce pays. Et ce qui y est étroitement lié — nous avons compensé cette lacune par le passé en attirant massivement des talents exceptionnels de l'étranger. Dans une conférence technologique, il est difficile d'imaginer les dix premières entreprises technologiques, je ne me souviens pas exactement lesquelles, mais je parie qu'au moins huit d'entre elles sont dirigées par des fondateurs ou des dirigeants immigrés.
Ce qui m'inquiète maintenant, c'est que non seulement le K-12 continue de décliner, mais que personne n'examine simultanément le problème connexe — notre politique d'immigration menace cet afflux de talents. Je suis également optimiste quant au fait que la politique finira par s'ajuster, mais c'est une chose à laquelle je réfléchis profondément, indépendamment de nos activités.
Une autre chose qui se produit lentement me rappelle le vieil adage : comment fait-on faillite ? Lentement, puis soudainement.
Pour ceux qui ne connaissent pas le contexte, en 2011-2012, j'ai parcouru les grandes universités pour tenter de convaincre les jeunes, leur disant que ma génération avait pillé leur avenir avec le système de protection sociale, et que nous devions nous attaquer au problème du déficit — car il suffit de regarder le tableau démographique pour savoir que cette bombe à retardement exploserait inévitablement entre 2020 et 2030.
Bien sûr, les États-Unis, avec le statut de monnaie de réserve, peuvent continuer à tenir même avec ce que j'ai dit en 2011-2012 — et je n'avais pas non plus prévu que 5 000 milliards de dollars seraient dépensés pour la pandémie, puis que les dépenses continueraient de s'accumuler, et que les taux zéro leur donneraient encore plus d'audace pour continuer à dépenser.
Mais je crains qu'à un moment donné, nous voyions les États-Unis suivre la même voie que la France. Je suis également optimiste sur le fait que, si ce jour arrive, nous prendrons la décision difficile de procéder à des réformes. Mais en tant qu'investisseur macro, ce sera une crise très différente de celle d'aujourd'hui. Je pense en effet qu'à un moment donné au cours des dix prochaines années, nous connaîtrons une réforme budgétaire provoquée par une crise des marchés financiers.
Chapitre 8 : Comment les gens intelligents se sabotent eux-mêmes
Iliana : La dernière fois, il y a environ neuf mois, vous avez dit quelque chose qui m'a marqué — j'aime citer cette interview, car le timing était assez bon.
Stan : Tu choisis certainement les bons passages.
Iliana : En effet. Vous aviez dit : mon avantage n'est pas l'intelligence, mais la capacité d'agir de manière décisive. Vous aviez dit que la pensée contrariante était surfaite, et que beaucoup de gens sacrifiaient beaucoup de profits pour paraître différents. Vous aviez aussi parlé de la façon dont les gens intelligents se sabotent en ne sachant pas quand arrêter de faire des recherches. Maintenant, ajoutons un élément à cette liste — comment les gens intelligents se sabotent-ils encore ?
Stan : Je pense que ce métier exige une humilité intellectuelle, et l'humilité intellectuelle exige un esprit ouvert. Je suis un grand partisan des convictions fortes — j'ai cité Mark Twain : « Mettez tous vos œufs dans le même panier, puis surveillez ce panier. » Je suis favorable aux paris concentrés, mais le problème est que beaucoup de gens à haut QI oublient souvent la seconde moitié — « surveillez ce panier ». Ils aiment trop la logique d'investissement qu'ils ont construite, au point de ne plus garder l'esprit ouvert.
Chapitre 9 : Ce qui distingue les investisseurs de premier plan
Stan (suite) : Vous pouvez avoir un excellent argument, faire un bon pari, mais les choses changent, et ils ne semblent tout simplement pas pouvoir s'ajuster aussi rapidement que les autres. Je ne sais pas pourquoi, mais un QI élevé tend souvent à produire une rigidité de pensée — pas toujours, mais souvent.
Iliana : Cela est étroitement lié à une autre chose — vous avez côtoyé et mentoré des investisseurs exceptionnels. Qu'est-ce qui distingue les bons investisseurs des investisseurs de premier plan ?
Stan : Ils doivent avoir une passion quasi pathologique pour ce métier, et une forte soif d'apprendre. Ils doivent avoir un esprit de compétition presque pathologique — ce désir de gagner et cette peur de perdre dépassent la normale, et il n'existe pas d'équilibre entre vie professionnelle et vie privée. Mais chaque fois que vous achetez, il y a un vendeur en face. Si vous n'avez pas un engagement de travail extrêmement fort, vous perdrez dans ce secteur.
Le quatrième point, peut-être tout aussi important : ils sont tous extrêmement disciplinés. La forme de discipline peut varier considérablement d'une personne à l'autre, et être complètement différente de la mienne, mais quelle qu'elle soit, ils s'y tiennent. En combinant ces quatre points, je pense que cela répond à votre question.
Chapitre 10 : Comment Stan prend des décisions
Iliana : Si notre public vous suivait pendant un mois — ce serait bien sûr étrange — qu'est-ce qui les surprendrait le plus dans votre façon de prendre des décisions ?
Stan : C'est ce que notre entreprise appelle « investir d'abord, faire des recherches ensuite ». J'entends une idée, ou en tant qu'analyste technique, je vois un graphique qui me plaît, l'histoire se tient, ou la personne qui raconte l'histoire travaille dans ce domaine depuis des années et je ressens sa passion authentique — alors je prends une position, pas énorme, mais suffisamment grande pour que cela me fasse mal si je me trompe. À ce moment-là, je ne dispose que d'environ 15 % de l'information qu'un investisseur traditionnel exigerait avant d'agir.
Ensuite, je confie cette idée à l'équipe de recherche, qui mène des recherches approfondies pendant deux ou trois semaines, puis je décide d'augmenter ou de liquider la position. Donc, il y a beaucoup de paris intuitifs dans mes opérations, impliquant des choses que je n'ai peut-être pas les qualifications pour acheter — mais à long terme, cette méthode fonctionne pour moi.
Chapitre 11 : Prédictions pour la prochaine décennie
Iliana : Nous avons beaucoup parlé en coulisses d'histoire, de psychologie, de marchés et de toutes sortes d'hypothèses audacieuses. Je veux faire participer le public à cette conversation : donnez-moi une ou deux prédictions pour les dix prochaines années, qui semblent improbables mais auxquelles vous donneriez discrètement 20 % de probabilité.
Stan : Premièrement, je pense qu'il y a 20 % de chances que nous réalisions la fusion nucléaire, ou du moins que nous voyions clairement qu'elle est sur le point d'arriver.
Deuxièmement, je suis à Austin, donc je dirais qu'il y a au moins 70 %, voire plus, de chances que nous construisions des centres de données spatiaux.
Troisièmement, je siège au conseil d'administration du Memorial Sloan Kettering Cancer Center depuis 30 ans. Les dix premières années ont été quasiment au point mort, mais ensuite nous avons eu le séquençage génétique, nous avons compris que le cancer est une maladie individualisée, puis les études sur les mutations génétiques, l'immunothérapie, et maintenant l'IA.
Je pense que nous vaincrons le cancer. Je pense qu'il deviendra une maladie chronique gérable — et je parle de 10 ans, pas de 20 ans.
[Applaudissements]
Chapitre 12 : Questions à compléter
Iliana : Formidable. Nous devons terminer cette session avant d'être priés de quitter la scène, faisons un exercice de phrases à compléter. Ces terribles voyants rouges…
Stan : Je sais, je pense que quelqu'un va nous faire sortir de scène directement, mais je veux terminer cet exercice.
Iliana : Bien, commençons. Rencontrer une personne, les 15 premières minutes…
Stan : Je peux dire si c'est un escroc.
Iliana : Le trait de personnalité qui m'a fait gagner le plus d'argent est…
Stan : L'ouverture d'esprit.
Iliana : Et l'équilibre entre vie professionnelle et vie privée.
Stan : [Rire] Le trait de personnalité qui m'a fait perdre le plus d'argent est…
J'ai enfreint ma discipline à plusieurs reprises. J'ai perdu le contrôle émotionnel et j'ai fait des choses que je savais ne pas devoir faire — c'était il y a environ 26 ans, mais je m'en souviens comme si c'était hier. En janvier 2000, j'ai vendu le Nasdaq à découvert, puis je l'ai racheté le jour même du plus haut historique. Je pense que j'ai raté le sommet d'environ une heure. Parce que j'avais le pire FOMO. Quelqu'un m'a demandé ce que j'en avais appris, et j'ai répondu : « Rien. Je savais à l'époque que je n'aurais pas dû le faire, mais je n'ai pas pu me contrôler. »
Iliana : Vous en avez encore un stress post-traumatique. L'argument baissier sur l'IA que je reconnais le plus est…
Stan : Les facteurs politiques, et les inquiétudes sur le financement — les deux sont préoccupants.
Iliana : C'est un honneur d'être sur scène avec vous, Gavin, merci de nous avoir donné cette opportunité à nouveau. Stan, plus important encore, merci pour votre amitié.
Stan : Merci, Iliana. Merci à tous les présents.
Ce contenu est fourni à titre informatif et éducatif uniquement et ne constitue pas un conseil en investissement lié à BTCC. BTCC s’efforce de garantir la véracité, l’exactitude et l’originalité du contenu ci-dessus, sans pouvoir toutefois les garantir.