OpenAI et Meta s'allient pour franchir le dernier kilomètre du commerce des agents
 chaincatcher
Auteur : Hu Lin Dance King
Éditeur : Jing Yu
L'ère où les agents « consomment » pour les utilisateurs est enfin arrivée.
Le 13 novembre 2026, heure américaine, deux entreprises ont tenu deux conférences de presse le même jour. D'un côté, Sierra, société d'IA conversationnelle pour entreprises, en collaboration avec Meta, a officiellement lancé le protocole d'agent personnel (Personal Agent Protocol, PPP) Poppy v1.0, répondant à la question de savoir comment les assistants peuvent « entrer » ; de l'autre, OpenAI a présenté le portefeuille ChatGPT pour les assistants personnels, résolvant le problème de savoir comment les assistants peuvent « payer ».
La résolution simultanée de l'entrée et du paiement le même jour est en soi intrigante. Plus remarquable encore, les mêmes noms se cachent derrière ces deux solutions. Visa et Mastercard figurent sur les deux listes, tandis que des entreprises comme Shopify et Stripe, qui gèrent l'infrastructure du commerce électronique et des paiements, sont des partenaires essentiels de Poppy.
La prochaine compétition pour les agents, en apparence, semble être une course entre géants pour les points d'entrée, mais le récit sous-jacent est un positionnement préventif autour des voies commerciales.
Protocole d'agent personnel, PPP
Sierra et Meta ont publié conjointement le protocole d'agent personnel Poppy v1.0 | Source de l'image : blog officiel de Sierra
Par le passé, les assistants personnels ne pouvaient accéder aux sites web des entreprises qu'en tant que visiteurs invisibles, ce qui rendait difficile pour les commerçants d'identifier qui venait, et ils étaient réticents à leur confier des opérations sensibles comme la consultation des commandes, le changement d'adresse, la réservation de vols ou les pré-approbations financières.
Le problème central que Poppy de Meta et Sierra vise à résoudre est la confiance ; il permet aux entreprises de confirmer trois choses lorsqu'une requête est reçue à l'aide de méthodes cryptographiques : quel assistant frappe à la porte, quel utilisateur il représente et quelles autorisations il possède.
Le cœur du protocole Poppy se compose de « plaque de porte », de « fondation » et d'« autorisation bidirectionnelle ».
« Plaque de porte ». Les entreprises qui intègrent Poppy placeront un fichier de configuration au chemin standard /.well-known/poppy sur leurs sites web. Vous pouvez le considérer comme un guide du visiteur affiché à l'entrée du magasin, indiquant clairement quels points de terminaison de communication sont ouverts, comment se connecter et quelles opérations sont autorisées. Lorsqu'un assistant frappe à la porte, il n'a plus à deviner comment cliquer sur les boutons web ; il peut se référer à la plaque de porte pour agir selon les règles.
« Fondation ». Poppy ne renverse pas les méthodes de communication existantes de l'internet ; il est directement construit sur l'autorisation OAuth, la transmission chiffrée HTTPS, OpenAPI et les protocoles de contexte de modèle. Si un utilisateur ne fait que vérifier les prix des produits, l'assistant peut converser en tant que visiteur anonyme ; dès que des opérations de compte sont impliquées, une connexion autorisée est requise pour vérifier l'identité de l'utilisateur.
« Autorisation bidirectionnelle ». Du côté de l'utilisateur, il peut décider d'accorder à l'assistant un accès en lecture seule ou d'autoriser les modifications et les transactions ; du côté de l'entreprise, il définit jusqu'où les assistants externes peuvent aller sur son territoire. Ce n'est que lorsque les deux parties sont d'accord qu'une interaction est considérée comme établie.
D'après les informations publiées, on peut dire que la collaboration entre Sierra et Meta pour promouvoir ce protocole est très complémentaire. Sierra, fondée par l'ancien co-PDG de Salesforce Bret Taylor et l'ancien dirigeant de Google Clay Bavor, se concentre sur l'aide aux entreprises pour construire leurs propres agents de service client, se trouvant naturellement du côté de la « réception » ; l'assistant personnel Muse de Meta est un « visiteur » typique, qui doit frapper à la porte d'innombrables sites web. Les deux parties, réceptrice et visiteuse, ont contribué à parts égales à l'établissement de cette norme. Actuellement, lorsque Muse accède aux sites participants, il privilégie par défaut le protocole Poppy.
Les protocoles ouverts sont souvent confrontés au problème de démarrage à froid de l'œuf et de la poule. Cette fois, le véritable catalyseur qui a permis à Poppy de franchir le seuil est le géant de l'infrastructure du commerce électronique Shopify.
Au moment de la publication du protocole, Shopify a automatiquement activé et généré des fichiers de découverte Poppy pour chaque commerçant dans plus de 175 pays, sans aucune configuration manuelle de la part des commerçants. Avec plus de 100 partenaires de conception, dont des représentants de Delta Airlines, 1Password, Okta et Cloudflare, ce système de contrôle d'accès a bénéficié d'une couverture significative dès le premier jour.
Agents sans espèces
Après avoir résolu le problème de l'entrée, le défi suivant est le paiement.
La réaction instinctive de la plupart des gens à l'idée de laisser un agent sortir leur portefeuille est la résistance. Le portefeuille ChatGPT d'OpenAI est conçu avec un objectif clair : permettre à l'agent de mener les transactions à terme sans jamais toucher aux informations financières réelles.
Dans le processus d'achat réel, les utilisateurs peuvent demander à leur dot (l'assistant personnel d'OpenAI) de rechercher des produits, de comparer les prix, d'ajouter des articles au panier et de préparer la page de paiement. Cependant, dès qu'il s'agit de payer, le dot doit s'arrêter et rendre le pouvoir de décision à l'humain. Après que l'utilisateur a personnellement vérifié la liste des produits, le montant total et la carte bancaire sélectionnée, l'autorisation doit être complétée par des méthodes biométriques telles que la reconnaissance faciale ou le scan d'empreintes digitales pour que la transaction soit libérée.
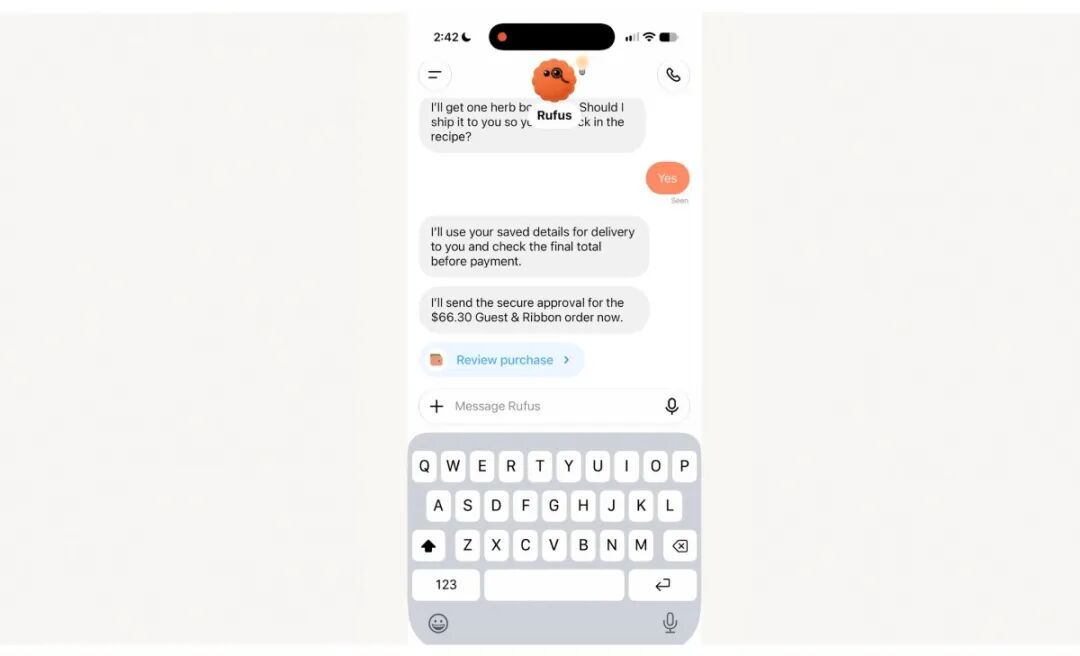
L'assistant personnel dot d'OpenAI (Rufus) lance la confirmation de paiement « Vérifier l'achat » dans la conversation | Source de l'image : OpenAI
La conception de sécurité la plus critique est cachée en arrière-plan. Que ce soit le dot en cours d'exécution ou le commerçant qui reçoit le paiement, aucun ne verra jamais votre vrai numéro de carte de crédit tout au long de la transaction. Après l'autorisation de l'utilisateur, le réseau de l'émetteur de carte partenaire génère un identifiant de paiement à usage unique comprenant un numéro de carte virtuel, un cryptogramme et une date d'expiration. Le commerçant ne reçoit que ces informations temporaires, et votre vrai numéro de carte reste caché.
Pour mettre en œuvre ce mécanisme, OpenAI a collaboré avec American Express, Mastercard et Visa, en conservant intégralement les points de carte de crédit, les avantages et la protection des achats d'origine. OpenAI a également précisé lors du lancement que le portefeuille ChatGPT n'est pas un portefeuille de cryptomonnaies, qu'il ne fonctionne pas sur la blockchain ni avec des paiements en pièces stables, et qu'il repose entièrement sur l'infrastructure bancaire fiduciaire traditionnelle et les émetteurs de cartes.
D'après les informations publiques, les motivations commerciales de toutes les parties sont claires. Pour OpenAI, si les assistants personnels ne fournissent que des suggestions et des liens, ils resteront à jamais dans la phase de guide d'achat ; en gardant la boucle fermée du paiement au sein de l'écosystème conversationnel, les dots peuvent passer du statut de suggéreurs à celui de conclueurs. Pour les émetteurs de cartes traditionnels, une fois que les agents deviennent de nouveaux points d'entrée de consommation, personne ne veut voir le trafic des transactions détourné vers de nouveaux réseaux de paiement. Grâce à cette collaboration, les trois grands émetteurs de cartes ont reconnecté de manière transparente le nouveau canal à leurs réseaux de règlement.
Même ainsi, la première étape d'OpenAI reste assez mesurée.
Le déploiement initial du portefeuille ChatGPT est limité aux abonnés américains de ChatGPT Pro âgés de 18 ans et plus, prenant en charge les cartes bancaires éligibles émises aux États-Unis, y compris Amex, Visa, Mastercard et les cartes émises par Chase. D'après les informations publiques, il semble qu'ils veuillent tester le terrain avec les utilisateurs payants, visant probablement une plus grande stabilité dans la gestion des risques.
Quand les géants collaborent
En comparant ces deux actualités côte à côte, on découvre une intersection intéressante.
Dans la liste initiale des partenaires essentiels de Poppy, Shopify, Stripe, PayPal, Visa et Mastercard sont tous inclus ; en passant du côté du portefeuille ChatGPT, les partenaires de développement sont également Amex, Visa et Mastercard. Les seules entités qui couvrent réellement les deux côtés sont Visa et Mastercard, qui figurent à la fois sur la liste Poppy et comme partenaires de développement du portefeuille.
Un détail encore plus intrigant est que le nom d'OpenAI figure en bonne place parmi les plus de 100 partenaires de conception de Poppy.
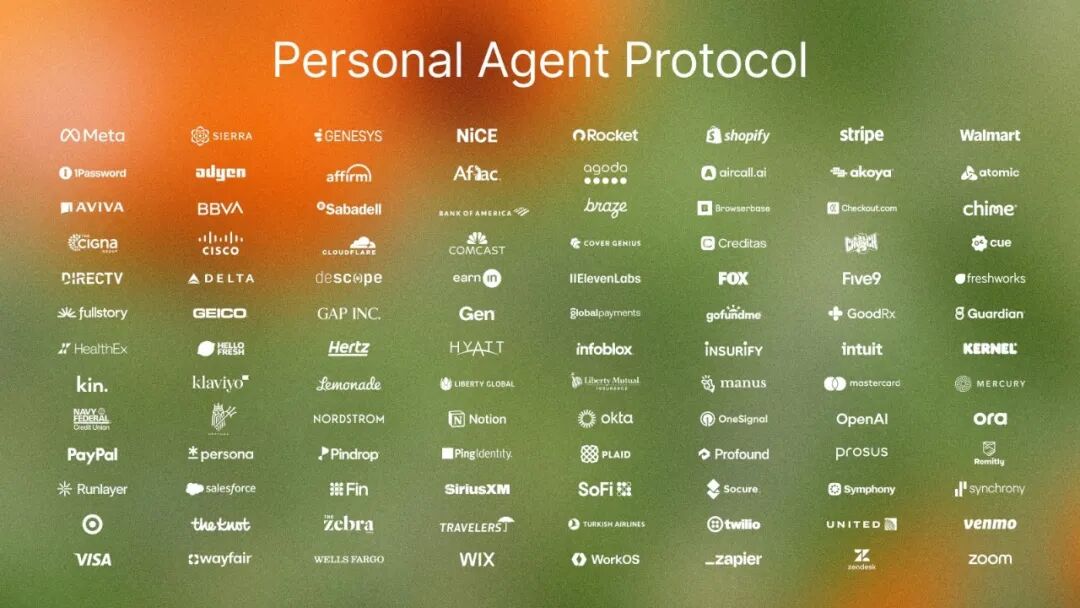
La première vague de plus de 100 partenaires de conception du protocole d'agent personnel, dont OpenAI, Visa et Mastercard | Source de l'image : Sierra
Sur le marché grand public, Muse de Meta et les dots d'OpenAI sont des concurrents directs, tous deux s'efforçant de capter le premier point d'entrée que les utilisateurs ouvrent quotidiennement. Cependant, dès qu'il s'agit de la couche d'accès aux entreprises, les deux géants se retrouvent à la même table de conférence, prêts à partager la même carte d'accès. La raison est claire : les compagnies aériennes ou les détaillants ne voudront probablement pas maintenir un ensemble d'interfaces incompatibles pour chaque fournisseur de modèles. Le côté consommateur peut faire valoir ses atouts pour capter les points d'entrée, mais le côté entreprise doit co-construire le même laissez-passer.
Il y a aussi un signal sur le front technique. Les transactions automatiques entre agents étaient autrefois considérées par beaucoup comme un scénario potentiel pour les pièces stables. Cependant, d'après cette série de mises en œuvre, les infrastructures financières et de commerce électronique ont toutes deux choisi une voie progressive de « protocole d'autorisation standard plus identifiant de carte virtuelle à usage unique », mettant temporairement de côté les solutions de chiffrement. En s'intégrant d'abord aux circuits matures de gestion des risques et de règlement, cette voie est la plus simple pour les systèmes commerciaux traditionnels.
Bien sûr, il reste un suspense dans les informations publiques.
Poppy et le portefeuille ChatGPT n'ont pas encore précisé s'ils sont interconnectés. À l'avenir, lorsqu'un dot d'un utilisateur entrera dans une boutique Shopify ayant activé le protocole Poppy, on ignore encore s'il pourra effectuer la poignée de main en douceur puis utiliser le portefeuille pour payer ; cela reste à vérifier ultérieurement.
L'autonomie des agents s'arrête au panier d'achat
En examinant ensemble l'autorisation bidirectionnelle de Poppy et l'identification biométrique obligatoire du portefeuille ChatGPT, on peut voir la ligne de fond commune tracée par l'industrie : la supervision humaine.
Qu'il s'agisse de lire des données, de modifier des commandes ou de débiter de l'argent réel, l'autonomie de l'assistant est précisément suspendue devant le panier d'achat. Il peut comparer les prix sur internet pour vous et remplir les champs de paiement, mais en fin de compte, c'est toujours l'utilisateur qui doit actionner l'interrupteur pour confirmer.
Cette conception maintient la sécurité mais laisse également plusieurs questions sans réponse.
Par exemple, la zone grise de la responsabilité des transactions. Si l'assistant comprend mal votre intention lors de la sélection des produits, ou s'il est induit en erreur pour passer une commande par des invites malveillantes cachées lors de la navigation sur le web, même si vous utilisez finalement la reconnaissance faciale, la question de savoir si la protection des achats existante des banques peut couvrir « les erreurs de l'assistant » n'a pas été définie dans les informations publiques.
La couverture et les seuils de participation aux transactions de l'accord existent toujours. Shopify a entraîné un nombre massif de commerçants, mais quand les innombrables sites web de niche sur internet afficheront-ils le panneau Poppy ? D'autre part, le portefeuille ChatGPT n'est actuellement disponible que pour les abonnés Pro aux États-Unis ; combien de temps les autres marchés et les utilisateurs ordinaires devront-ils encore attendre reste incertain.
De plus, l'identification biométrique obligatoire pour chaque transaction maximise certes le sentiment de sécurité. Mais imaginez un avenir où vous seriez habitué à ce que l'assistant commande du café et achète des produits de première nécessité pour vous chaque jour ; devoir sortir votre téléphone pour scanner votre visage pour chaque petite tâche pourrait transformer la commodité promise d'un assistant entièrement automatisé en de nouvelles frictions opérationnelles dans les scénarios à haute fréquence.
À ce stade, où l'assistant n'est pas encore parfait et où la confiance sociale n'est pas établie, conserver fermement le pouvoir final de « cliquer pour confirmer » est peut-être le coût que l'industrie doit payer pour gagner l'entrée, et cela détermine également le rythme de commercialisation des assistants personnels.
La prochaine fois, lorsque vous demanderez à l'assistant IA de changer l'adresse de livraison et de régler la facture par la même occasion, il ne sera plus traité comme un robot d'indexation tenu à l'écart. Il présentera son identité conforme pour entrer dans le magasin, comprendra le panneau, remplira le panier, puis s'arrêtera à la page de paiement, vous tendant le téléphone, attendant que votre visage s'aligne avec la caméra.
La reconnaissance faciale d'aujourd'hui est le dernier seuil avant que les gens ne confient leur confiance aux assistants. Mais un jour, lorsque tout le monde sera habitué à laisser les programmes gérer leur consommation quotidienne, cette confirmation ne deviendra-t-elle qu'un simple clic de routine que les gens écarteront négligemment ? Comme tous les contrats d'autorisation que les sites web et les sources vous font signer, presque personne ne les comprend vraiment ni n'est disposé à les lire attentivement.
Ce contenu est fourni à titre informatif et éducatif uniquement et ne constitue pas un conseil en investissement lié à BTCC. BTCC s’efforce de garantir la véracité, l’exactitude et l’originalité du contenu ci-dessus, sans pouvoir toutefois les garantir.