


La « Meme Factory » fait surface : comment fonctionne la chaîne de production de Robinhood Chain ?
 chaincatcher
Auteur : Zhou, ChainCatcher
Le 22 septembre, le token DEED a été lancé sur Pons, la plateforme d'émission de Robinhood Chain, et en moins d'une journée, sa capitalisation boursière s'est évaporée de plus de 90 %.
Depuis son lancement en juillet, Robinhood Chain est devenue l'une des plateformes d'émission de tokens les plus actives. Selon les statistiques indépendantes de Pons Ledger, Pons a à lui seul émis près de 900 000 tokens. Avec une telle densité d'émissions, l'effondrement d'un nouveau token n'est pas surprenant.
Cependant, après avoir tracé les fonds de DEED, des analystes sur la chaîne ont découvert qu'un même groupe avait orchestré des dizaines d'émissions de tokens sur environ deux mois, extrayant environ 18,43 millions de dollars au total. Voyons comment ils ont opéré.
1. Les profits de la dernière récolte financent le lancement suivant
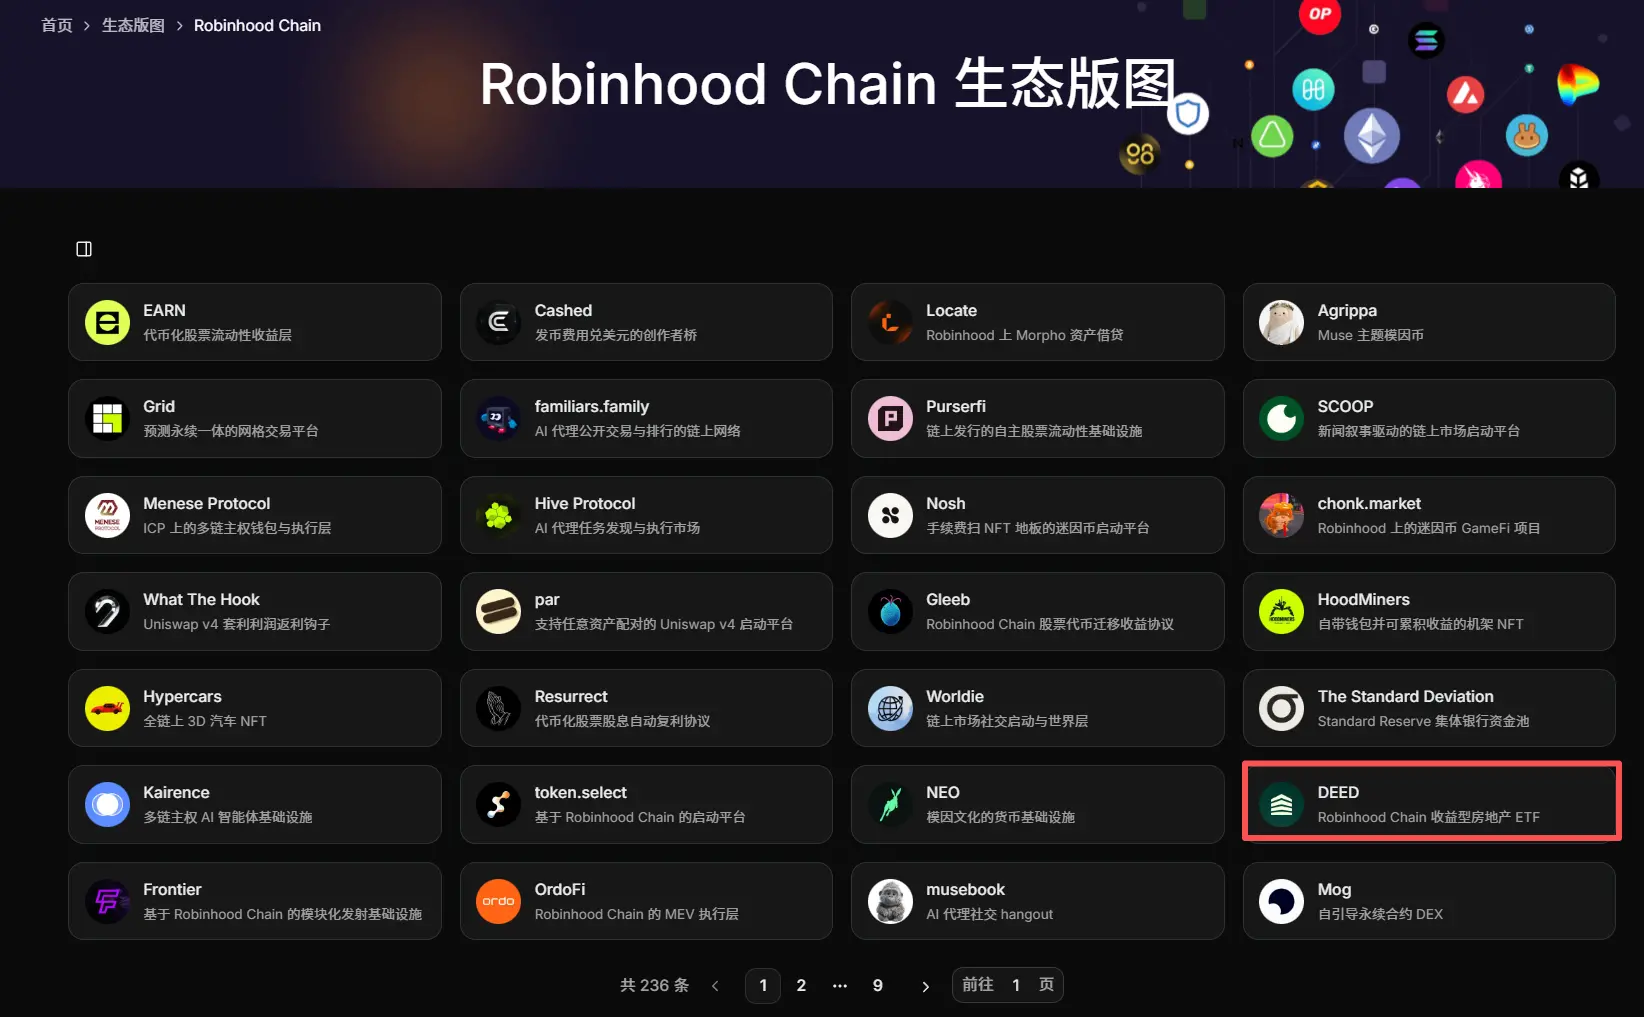
DEED prétend être un coffre-fort immobilier sur Robinhood Chain, affirmant que les détenteurs peuvent partager les revenus locatifs d'un portefeuille d'appartements après déduction des coûts. Le 22 septembre, DEED a été lancé sur Pons, et sa capitalisation boursière a grimpé jusqu'à 4,23 millions de dollars.
Cependant, l'engouement a duré moins d'une journée. Le 23 septembre, Onchain Lens a détecté que DEED était suspecté d'un retrait de liquidité frauduleux (Rug Pull). 110 portefeuilles associés contrôlaient autrefois environ 86 % de l'offre de tokens et ont extrait environ 700 000 dollars de fonds, tandis que le créateur a également reçu des frais de créateur de 68,5 ETH, d'une valeur d'environ 188 900 dollars. À ce stade, la capitalisation boursière de DEED était tombée à environ 55 000 dollars, soit une baisse d'environ 98,7 % par rapport à son pic.
Selon l'analyste sur la chaîne Wazz, DEED n'est pas un incident isolé. Les fonds derrière provenaient d'un autre token précédemment émis par le même groupe.
L'histoire commence avec DRAFT il y a une semaine. Le soir du 14 septembre, 98 portefeuilles détenant DRAFT ont transféré 179,88 ETH à la même adresse en trois secondes, et cet argent a ensuite été transféré intégralement vers un portefeuille commençant par 0x9d06, où il est resté une semaine.
Le matin du 22 septembre, cet argent a commencé à préparer le lancement de DEED. 0x9d06 a d'abord transféré 50 ETH, et deux minutes plus tard, 20 ETH de ce montant sont arrivés dans le portefeuille de financement de DEED. Seize secondes plus tard, ce portefeuille de financement a distribué 15,98 ETH à 50 adresses via un transfert groupé, y compris le créateur de DEED et 25 portefeuilles préalablement exemptés de la taxe anti-sniping de la plateforme.
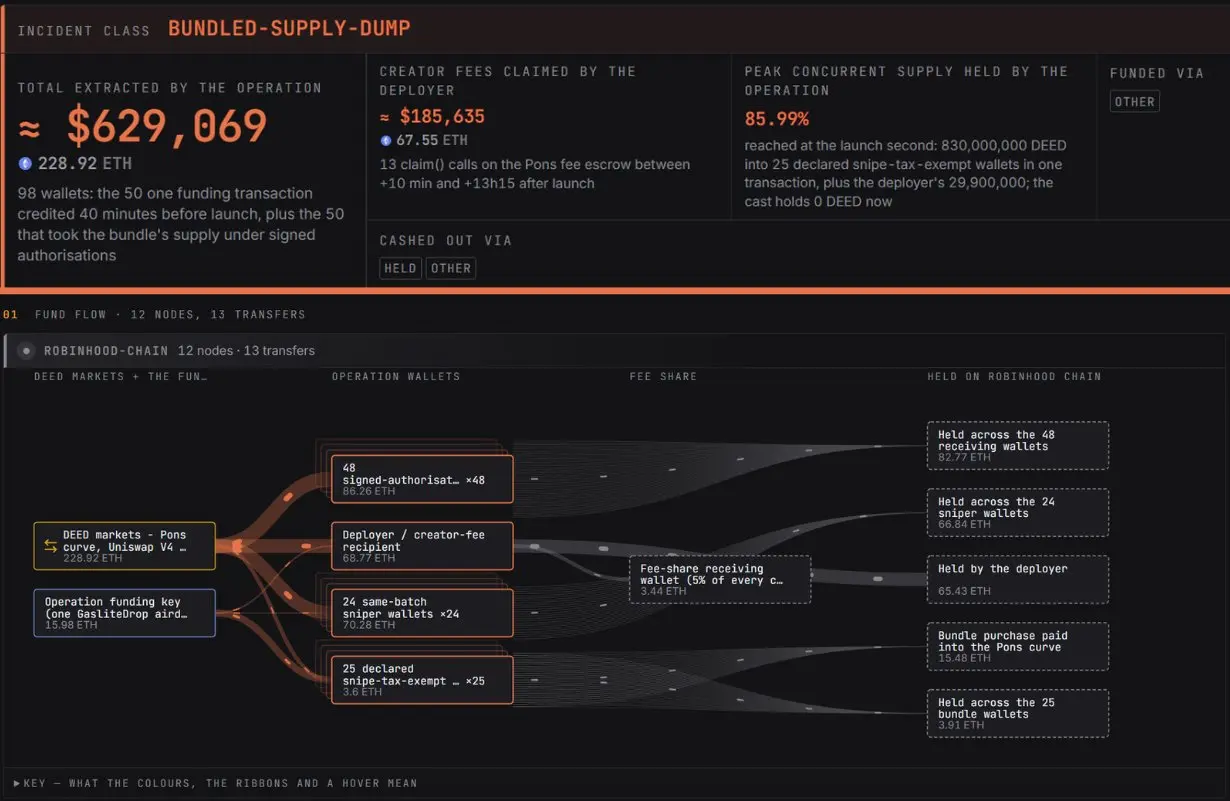
Quarante minutes plus tard, DEED a été lancé. Le premier achat après le lancement a concentré les positions pour ces 25 portefeuilles exemptés de taxe. Au moment où l'achat était terminé, le créateur et ce lot de portefeuilles détenaient environ 86 % de l'offre.
Une seconde plus tard, ils ont commencé à vendre, et les tokens ont ensuite été dispersés vers d'autres portefeuilles pour un écoulement progressif. Au moment où Onchain Lens a émis un avertissement, cette récolte était déjà terminée.
Le lien entre DRAFT et DEED n'est qu'un microcosme. Wazz a constaté que le même rythme se répétait à maintes reprises sur deux mois.
Avant chaque émission de token, le groupe préparait des dizaines de portefeuilles et les inscrivait comme exemptés de taxe. Une fois le token en ligne, ces portefeuilles prenaient la plupart des tokens en un ou deux blocs. Lorsque des acheteurs externes entraient sur le marché, ils vendaient progressivement, les fonds étant collectés dans quelques adresses, devenant le capital de départ pour le token suivant.
Wazz a tracé 45 émissions le long de cette chaîne de financement. De plus, quatre émissions avaient leurs fonds de départ signés par la même clé privée, et quatre autres avaient les produits des ventes regroupés dans la même adresse de collecte. Finalement, il a attribué 53 émissions du 10 juillet au 21 septembre au même groupe, la plupart étant émises via Pons V2.
Pour amplifier les profits, le groupe a également utilisé à plusieurs reprises le même nom. Le jour même où 0x9d06 a financé DEED, il a également financé un autre token également appelé DEED. PINK, CRUMBS et DEED ont chacun été émis trois fois en environ une journée. Wazz pense que le groupe utilise d'abord des tokens portant le même nom pour récolter le trafic généré par l'engouement, puis révèle la véritable adresse du contrat.
Selon les estimations de Wazz, ces 53 émissions ont extrait environ 18,43 millions de dollars au total, mais ce chiffre représente les fonds retirés du marché par le groupe, les contreparties incluant des investisseurs particuliers, d'autres traders et des bots, ce qui n'équivaut pas aux pertes totales des investisseurs particuliers.
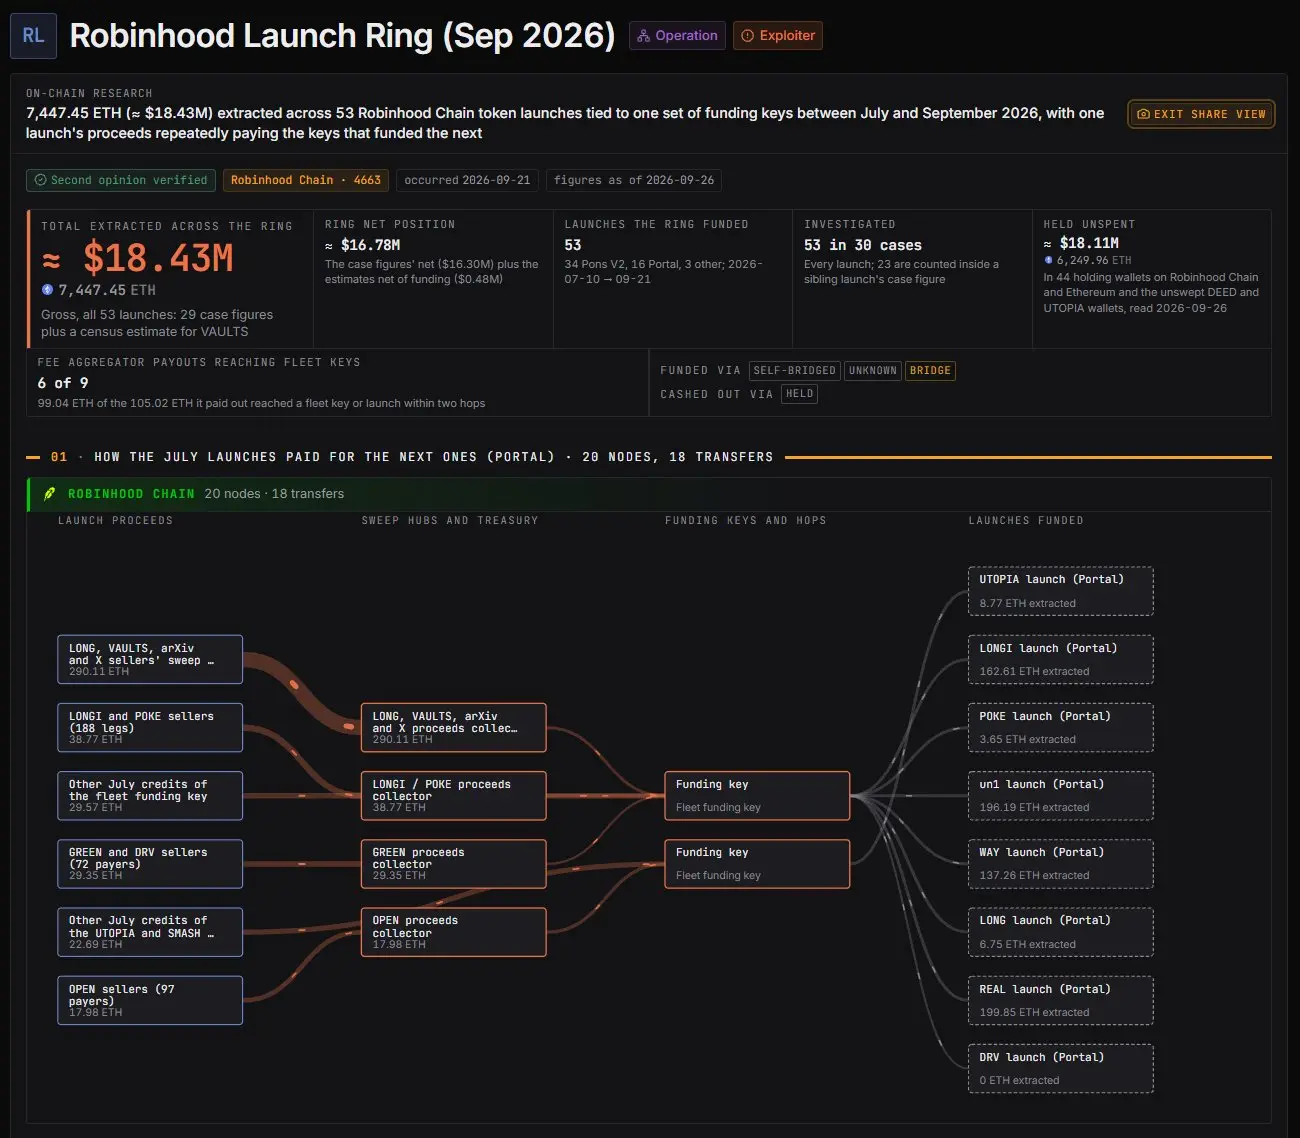
À titre indicatif, l'échelle d'émission unique de DEED n'est pas importante. Les montants d'extraction les plus élevés provenaient de CRUMBS et LEGS, environ 3,12 millions de dollars et 2,90 millions de dollars respectivement. Wazz a déclaré que la plupart des fonds restent sur la chaîne sous forme d'ETH et ne peuvent pas être gelés.
2. La taxe anti-sniping a bloqué les bots mais n'a pas arrêté ceux qui ont obtenu des exemptions à l'avance
La liste d'exemption fiscale mentionnée précédemment est la clé de la récolte répétée. Elle provient d'un ensemble de règles conçues par Pons pour empêcher les bots de prendre de l'avance.
Après le lancement d'un nouveau token sur Pons V2, il s'échange d'abord sur une courbe conjointe, où plus les gens achètent, plus le prix augmente. Une fois la courbe épuisée, le token est automatiquement transféré dans le pool Uniswap v4, avec une liquidité verrouillée en permanence. La documentation de Pons montre que les tokens transférés n'ont aucune fonctionnalité pour retirer la liquidité.
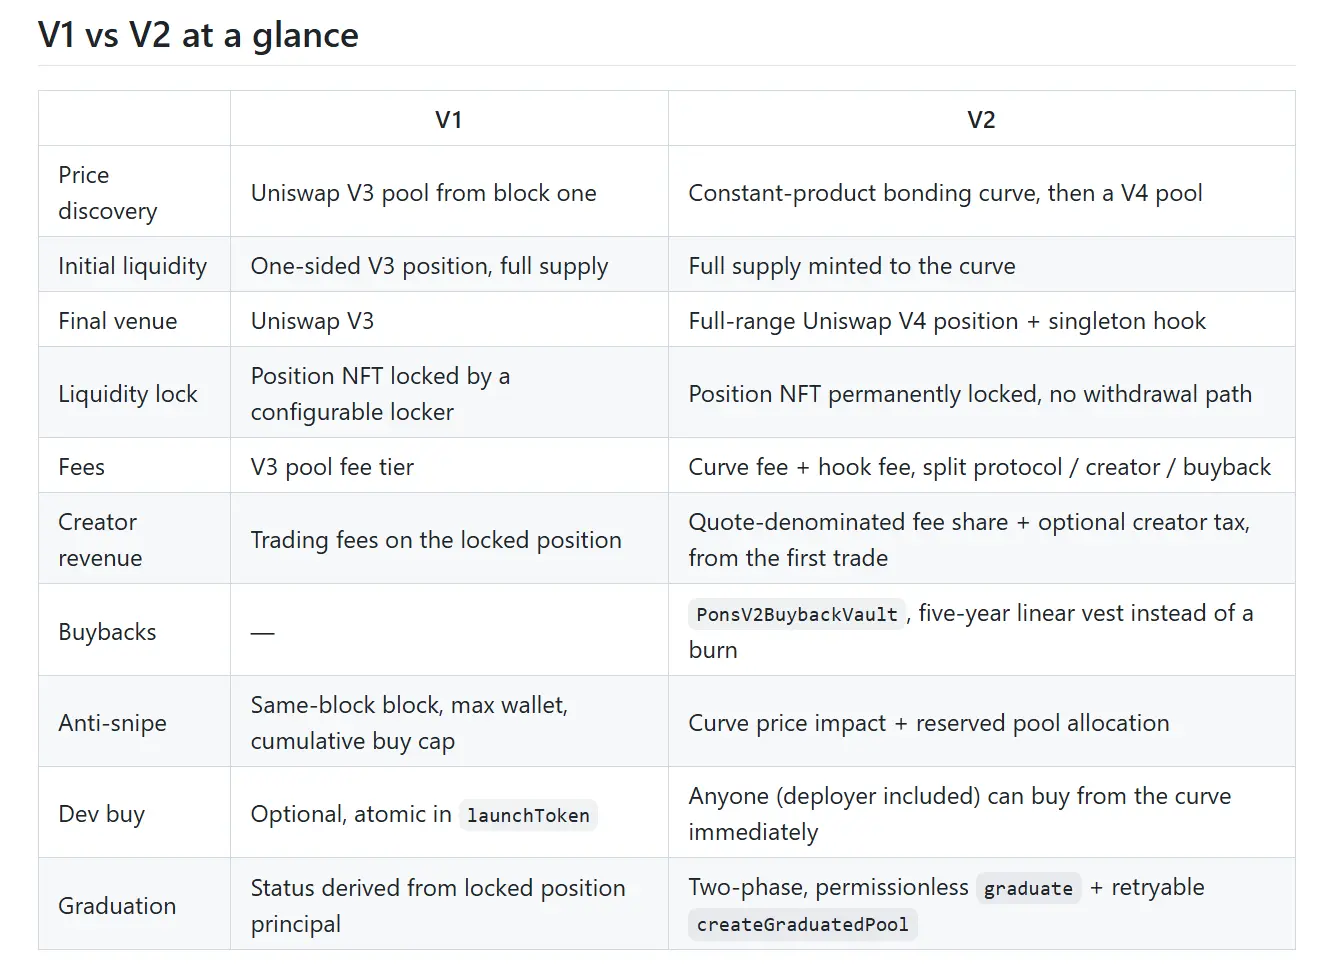
Cette conception bloque l'ancienne voie permettant aux porteurs de projet de retirer la liquidité et de s'enfuir, mais elle ne contrôle pas qui peut acheter des tokens au lancement.
Dans les premières secondes après la mise en ligne d'un nouveau token, il est plus facile pour les bots les plus surveillés d'acheter en premier. Pour contrer cela, Pons V2 a mis en place une taxe anti-sniping. Les acheteurs après le lancement doivent payer une taxe pouvant atteindre 99 %, qui décroît jusqu'à zéro en environ cinq secondes, avec un taux d'environ 25 % à une seconde et d'environ 3 % à deux secondes.
Cette taxe suffit à rendre l'opération non rentable pour les bots, mais les règles laissent simultanément une faille. L'adresse d'émission du token et l'adresse des frais du créateur sont automatiquement exemptées de taxe, et l'émetteur peut en outre spécifier jusqu'à 32 adresses exemptées de taxe lors de la création du token. Pons fournit la justification dans sa documentation : faciliter la répartition des achats de lancement par l'équipe sur plusieurs portefeuilles.
En d'autres termes, tant que l'émetteur inscrit son propre portefeuille dans la liste à l'avance, il peut constituer des positions sans taxe pendant ces quelques secondes où tous les autres doivent payer des taxes élevées.
Dans les émissions répertoriées par Wazz, neuf depuis fin août ont montré le même schéma. Le créateur a exempté 15 à 25 portefeuilles de la taxe anti-sniping, puis une seule transaction a concentré les achats pour eux, épuisant directement la courbe et poussant le token dans le pool Uniswap. Après le lancement, le ratio de détention du créateur et des portefeuilles exemptés était compris entre 82 % et 86 %.
Ces neuf achats de lancement ont également un point commun : ils passent tous par le même contrat non vérifié créé le 28 août. Wazz a déclaré que ce contrat appartient à un outil de regroupement commercial avec de nombreux utilisateurs non liés, et qu'il a été utilisé dans 25 des 53 émissions.
De plus, il a découvert au moins deux groupes consécutifs d'émission de tokens qui ne pouvaient pas être directement liés à cette affaire.
Le 28 septembre, l'agence de sécurité GoPlus a divulgué la découverte d'une usine à Memes frauduleuse à haut risque sur Robinhood Chain, avec un volume de transactions dépassant 9 millions de dollars au cours des 30 derniers jours, impliquant des centaines de Memes frauduleux.
Cette usine à Memes suit une voie différente, allouant des tokens à un grand nombre de nouvelles adresses avec seulement 4 à 11 transactions, puis les vendant par segments via les contrats auxiliaires de Pons V2 et le routage Uniswap, créant l'illusion de multiples traders indépendants.
Dans les dix échantillons répertoriés par GoPlus, chaque token n'a utilisé que 3 à 8 nouveaux portefeuilles, avec un seul token extrayant 2 à 13 ETH. Les échelles individuelles ne sont pas importantes, et les produits des ventes sont également regroupés dans une adresse de collecte pour financer le tour suivant.
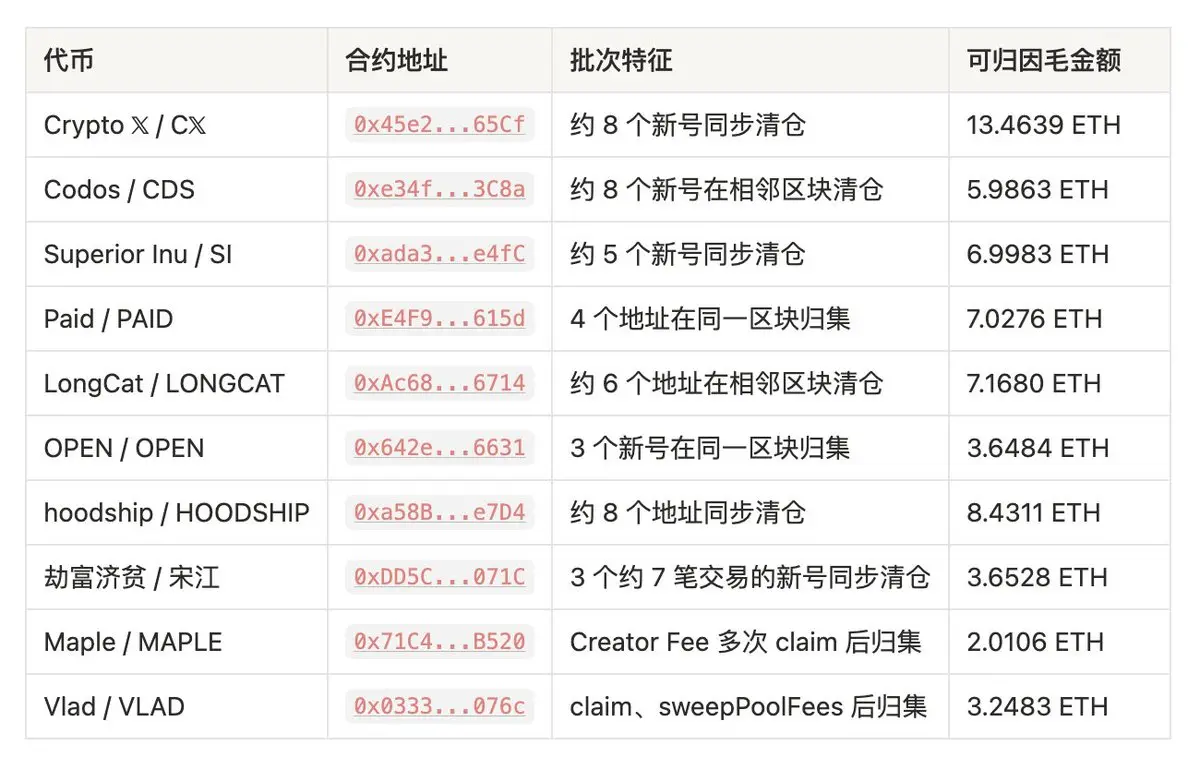
Les statistiques de GoPlus montrent que le flux total entrant et sortant des 400 dernières transactions de l'adresse de collecte est d'environ 3 589 ETH, soit environ 9,49 millions de dollars, ce qui représente un flux bidirectionnel et n'indique pas un bénéfice net. GoPlus a souligné que les deux cas ont utilisé un grand nombre de portefeuilles pour masquer la concentration réelle des avoirs et ne reposaient pas sur le retrait de liquidité ou l'interdiction des ventes. Actuellement, rien ne prouve que les deux soient le même groupe.
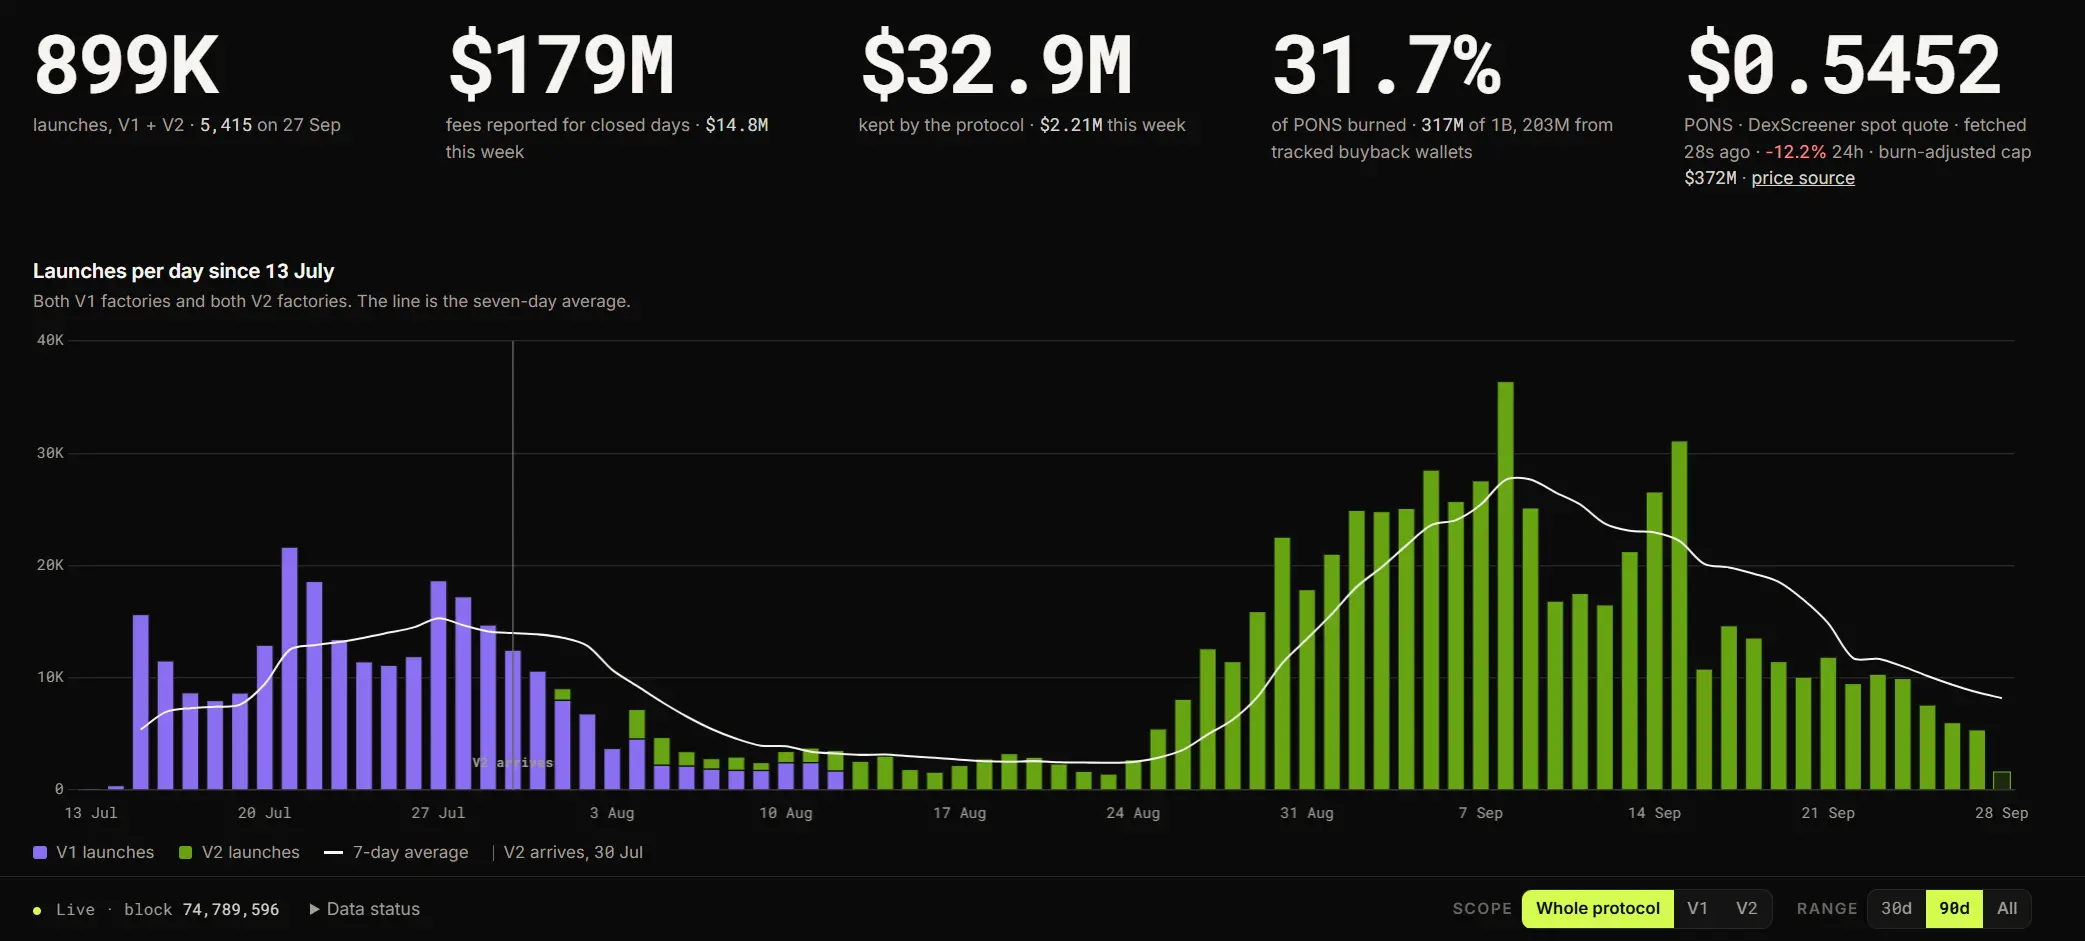
La raison pour laquelle un grand nombre de nouveaux portefeuilles passent inaperçus est liée à l'écosystème d'émission de tokens de Robinhood Chain. Selon Pons Ledger, du 13 juillet au 27 septembre, Pons a à lui seul émis environ 899 000 tokens à partir d'environ 453 000 adresses. Seulement environ 1,5 % des tokens V2 ont épuisé la courbe et ont été transférés avec succès.
Le jour de pointe des émissions, le 8 septembre, parmi les quelque 27 000 adresses participant à l'émission de tokens, environ 90 % n'avaient jamais émis de token auparavant. Dans un afflux quotidien de dizaines de milliers de nouveaux tokens et de nouvelles adresses, des dizaines de portefeuilles à usage unique sont difficiles à identifier pour les acheteurs ordinaires.
3. Le déguisement boursier et le partage des revenus des créateurs font de l'émission de tokens une activité commerciale
En revenant sur le coffre-fort d'appartements de DEED, ce type d'emballage n'est pas rare parmi les tokens du groupe.
Parmi les tokens répertoriés par Wazz, on trouve des noms comme Pink Sheets, Stock Miner, Openbell, EQUITY BROKERS, etc., Pink Sheets étant l'ancien terme pour le marché OTC américain ; le montant d'extraction le plus élevé, CRUMBS, prétend convertir les reçus d'achat en récompenses de tokens boursiers.
Cette couche de déguisement est indissociable du positionnement de Robinhood Chain, qui commercialise les actions tokenisées comme argument de vente, et Pons V2 permet également aux émetteurs de fixer directement le prix des nouveaux tokens avec des tokens boursiers.
GoPlus a précédemment analysé les enregistrements d'émission de Pons V2 et a constaté que sur environ 32,4 millions d'émissions en 11 jours, 32 % étaient directement tarifés avec des tokens boursiers officiels. En résumé, la combinaison de Meme coins avec des tokens boursiers est devenue un jeu courant.
JINQIAN a poussé cette couche extérieure à l'extrême. Début septembre, ce meme coin a été lancé sur Robinhood Chain via une usine d'émission de tokens privée, avec une paire de trading utilisant le code boursier Farmmi FAMI. Farmmi est un fournisseur de champignons coté au NASDAQ, et le nom JINQIAN est dérivé du champignon monétaire mentionné dans son rapport annuel.
Selon Nansen, ce FAMI n'est pas un token boursier officiel et n'est pas associé aux actions de Farmmi. Cependant, le nom suffit à évoquer des associations sur le marché. Le 2 septembre, pendant les échanges boursiers américains, le cours de l'action Farmmi a grimpé d'environ 350 % à un moment donné.
Auparavant, GoPlus a publié un rapport sur les risques de Robinhood Chain montrant que l'ensemble de l'offre de ce token FAMI est détenu par l'opérateur. JINQIAN ne peut être échangé qu'en paire avec FAMI, et les investisseurs particuliers doivent d'abord acheter FAMI auprès de l'opérateur à chaque fois qu'ils achètent JINQIAN. Après que l'engouement se soit calmé, l'opérateur a retiré environ 2,06 millions de dollars en stablecoin.
L'emballage est chargé d'attirer les acheteurs, tandis que la part du créateur permet à cette activité de se poursuivre en cycles.
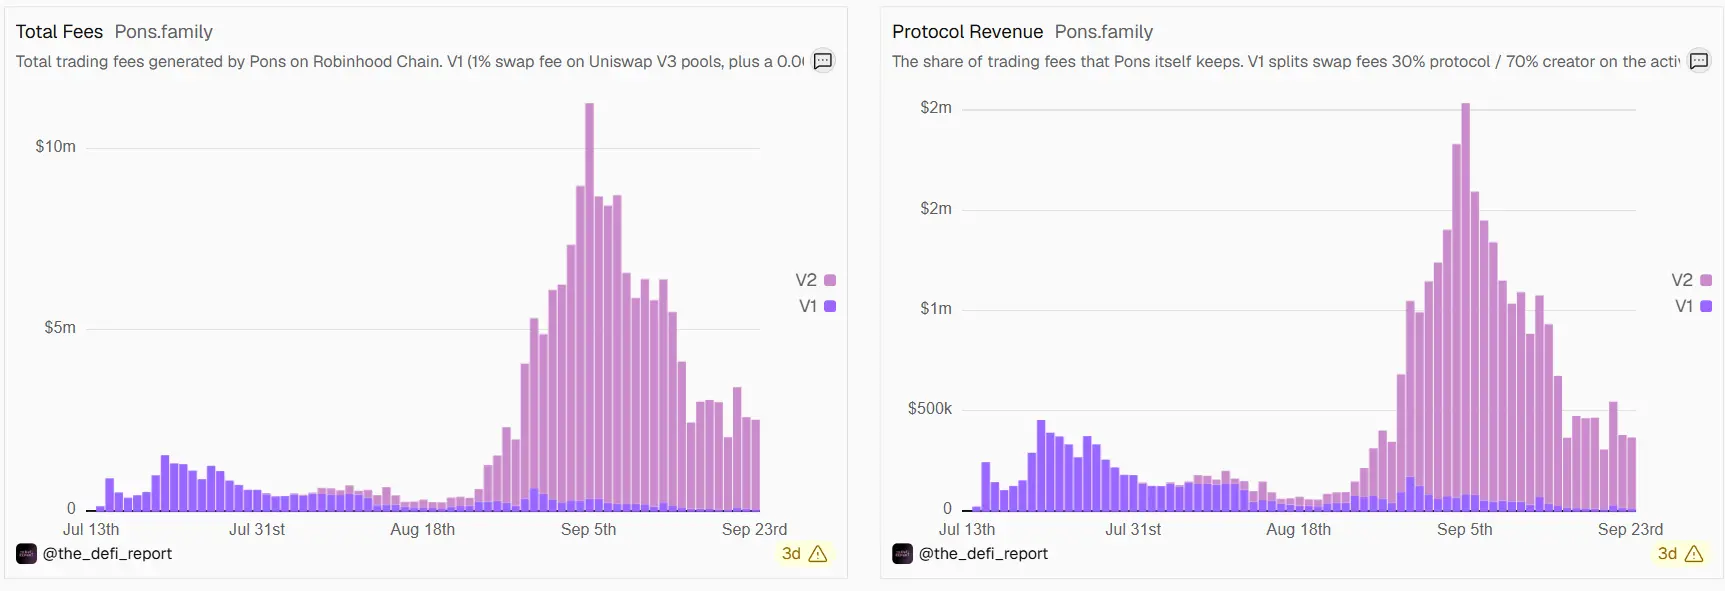
Sur Pons, la plupart des frais de transaction de chaque échange sont distribués aux créateurs de tokens. Selon pons ledger, au 27 septembre, Pons a accumulé des frais de transaction d'environ 180 millions de dollars, dont environ 147 millions ont été versés aux créateurs.
Pour les groupes qui émettent continuellement des tokens, c'est une autre source de revenus en plus de la vente de tokens. Dans les échantillons répertoriés par GoPlus, il y a deux tokens dont les gains proviennent de la collecte multiple de frais de créateur. Le coût d'émission d'un token est très faible, et une fois qu'un token devient populaire, les produits de la vente et les frais de créateur suffisent à couvrir les coûts de nombreuses tentatives précédentes.
Conclusion
Les données montrent que la frénésie d'émission de tokens s'essouffle. Selon pons ledger, l'émission quotidienne de tokens sur Pons est passée d'environ 36 000 le 8 septembre à environ 5 400 le 27 septembre. Les revenus et les dépenses diminuent également de manière significative.
Dans les prochains jours, Robinhood Chain pourrait entrer dans une période de test. Le 29 septembre, la subvention de gaz fournie par Robinhood Wallet pour les échanges sur la chaîne expirera. Si la rétention des utilisateurs et le volume de trading peuvent être maintenus après la fin de la subvention, alors ces données seront réellement significatives.
Le 30 septembre, la conférence annuelle de Robinhood, HOOD Summit, lancera de nouveaux produits destinés aux traders actifs. Quant à Pons, le marché attend également le déploiement de sa version de nouvelle génération. Le marché s'attend à ce que la nouvelle version ajuste probablement le mécanisme d'émission de tokens, les frais et les règles de transfert sur la base de V2.
Dans l'ensemble, l'intention initiale de Robinhood Chain est d'amener les actions sur la chaîne. Les méthodes d'émission continue de tokens et de contrôle concentré des positions d'ouverture ne sont pas rares sur les différentes chaînes ; ici, elles ont revêtu l'apparence des actions et de l'immobilier. À mesure que de plus en plus d'investisseurs ordinaires suivent les tokens boursiers vers cette chaîne, elle pourrait encore être confrontée à ces vieux problèmes.
Ce contenu est fourni à titre informatif et éducatif uniquement et ne constitue pas un conseil en investissement lié à BTCC. BTCC s’efforce de garantir la véracité, l’exactitude et l’originalité du contenu ci-dessus, sans pouvoir toutefois les garantir.