Bancos de EE. UU. lanzan BankChain Alliance: quieren construir su propia red blockchain para 2027
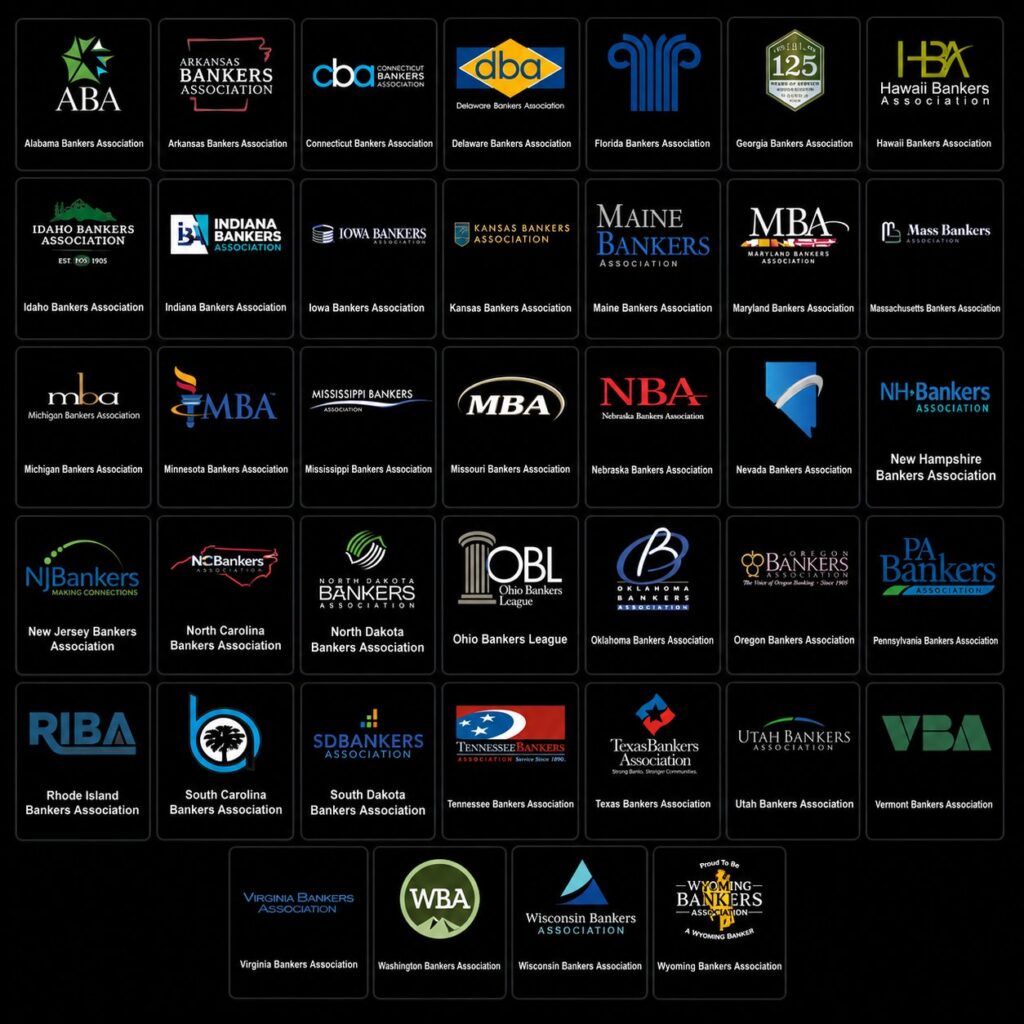
En un giro estratégico, 39 asociaciones bancarias estadounidenses anunciaron este martes la creación de BankChain Alliance, una iniciativa para desarrollar su propia red blockchain bajo control exclusivo del sector financiero. El proyecto, programado para 2027, marca un cambio radical tras meses de enfrentamientos regulatorios con la industria cripto por el Genius Act, y busca adoptar la tecnología descentralizada para consolidar su dominio en lugar de frenar su avance.
 Léanos en Google News
En resumen
- BankChain Alliance reúne a 39 asociaciones que representan a varios miles de bancos estadounidenses.
- La red cripto debe soportar stablecoins, depósitos tokenizados y liquidaciones automatizadas.
- Aún no se ha seleccionado ningún socio tecnológico para construir la plataforma.
Una red blockchain cripto controlada por los bancos estadounidenses
Oficializada el 25 de agosto de 2026 mediante un comunicado conjunto, BankChain Alliance reúne aimpulsadas por la Texas Bankers Association. La líder interina es Kathy Kraninger, CEO de la Florida Bankers Association y ex directora de la Consumer Financial Protection Bureau (CFPB), el regulador federal de protección al consumidor financiero.
BankChain Alliance presenta sucomo una infraestructura diseñada, propiedad y gobernada por el sector bancario. Según el anuncio oficial, las entidades participantes podrán ofrecer:
- pagos inteligentes;
- depósitos tokenizados;
- stablecoins;
- liquidaciones automatizadas.
En realidad, la coalición deseaa los bancos comunitarios (especialmente a las grandes entidades), sin importar su tamaño o ubicación geográfica.
Sin embargo, laactualmente está en fase preparatoria. La alianza aún está en proceso de selección de un socio tecnológico. Por lo tanto, el lanzamiento en 2027 es un objetivo, no un calendario definitivamente asegurado.
Los stablecoins y los depósitos tokenizados en el corazón de la respuesta cripto
El desafío va más allá de una simple modernización técnica. Los bancos buscan preservar su papel de intermediarios frente a los stablecoins.
Un depósito tokenizado sigue siendo una deuda bancaria representada en una. Conserva su estatus de depósito regulado mientras añade funciones programables. La Fed considera esta solución una respuesta posible al riesgo de desintermediación provocado por los stablecoins.
BankChain también podría reducir la dependencia de los bancos pequeños respecto a algunos grandes proveedores tecnológicos. Según American Banker, la gobernanza común permitirá a las entidades elegir sus servicios, socios y condiciones económicas.
Eldeja sin embargo varias preguntas abiertas, especialmente sobre:
- la arquitectura técnica;
- los costos;
- la confidencialidad;
- las modalidades de acceso.
BankChain Alliance: un contexto de tensiones entre bancos y sector cripto
La iniciativa de las 39 asociaciones se inscribe en un clima de confrontación prolongada entre los lobbies bancarios y. En abril de 2026, ya habían intentado frenar la puesta en práctica de las reglas del Genius Act. Aprobada en junio de 2025, esta ley federal busca regular a los emisores de stablecoins. En mayo, el enfrentamiento se intensifica en torno a la cuestión del rendimiento ofrecido por los stablecoins. El desafío es directo para la captación de depósitos de los bancos tradicionales.
Al mismo tiempo, algunos grandes bancos ya avanzan en su. En julio de 2026, la red interbancaria Swift lanza pruebas de liquidación de activos tokenizados 24/7 con 17 bancos mundiales, incluyendo Citi, BNY y Wells Fargo. Sin embargo, BankChain Alliance se distingue por su arraigo regional. Reúne asociaciones estatales que representan miles de bancos comunitarios, en lugar de un círculo restringido de entidades internacionales.
El proyecto tampoco es aislado en el segmento bancario. Cari Network persigue objetivos similares de infraestructura digital centrada en bancos. Los portadores de BankChain Alliance se esfuerzan en diferenciarse, presentando su iniciativa como.
¿Qué consecuencias para el ecosistema cripto?
La llegada de stablecoins emitidos directamente por bancos regulados (respaldados por depósitos reales y sujetos a supervisión bancaria) podría redistribuir las cartas en un mercado hoy dominado por.
Para los usuarios, la distinción entre depósito tokenizado bancario y stablecoin sigue siendo esencial.
- El primero es un producto bancario clásico digitalizado.
- El segundo circula en infraestructuras públicas abiertas.
Por ahora, nada garantiza que se cumpla el calendario de 2027 ni que las 39 asociaciones permanezcan alineadas hasta el despliegue técnico. La elección del socio tecnológico será el próximo indicador a vigilar, ya que determinará lay su capacidad real para integrarse con la infraestructura financiera existente.
En todo caso, la creación de BankChain Alliance marca un punto de inflexión para el mercado cripto. Queda por ver si se trata de una verdadera infraestructura bancaria o solo de una ambición colectiva. Temas a seguir…
¡Maximiza tu experiencia en Cointribune con nuestro programa "Read to Earn"! Por cada artículo que leas, gana puntos y accede a recompensas exclusivas. Regístrate ahora y comienza a acumular beneficios.

Inicia sesión para responder
Inicia sesión para compartir tu opiniónComentarios
Artículos relacionados