¿Está sobrevalorada la salida a bolsa de Anthropic? Un modelo DCF sitúa su valor razonable en solo 53 dólares
 Blockbeats
TL;DR
· Existe una clara divergencia en la valoración: el autor de Capital Times, Ihor Pokhyton, estima que el valor ponderado por DCF de Anthropic es de aproximadamente 53 dólares por acción, entre un 24% y un 32% por debajo del rango de precio de emisión propuesto de 70 a 78 dólares; dicho de otro modo, el precio de emisión implica una prima de entre el 32% y el 47% sobre el valor estimado.
· El crecimiento sigue siendo rápido, pero se está desacelerando: los ingresos del tercer trimestre fueron de unos 17.000 millones de dólares, multiplicando por 12 los del año anterior, aunque el crecimiento trimestral secuencial cayó del 140% al 47%.
· La rentabilidad depende de la eficiencia computacional: en el tercer trimestre, los costes de servidores e infraestructura volvieron a subir del 48% al 58% de los ingresos, lo que pone a prueba la rentabilidad a largo plazo.
· El precio de emisión descuenta una década de crecimiento: suponiendo unos ingresos de 430.000 millones de dólares dentro de diez años, para justificar un precio de 70 a 78 dólares el margen operativo a largo plazo tendría que situarse entre el 48% y el 54%.
Anthropic, la empresa detrás de Claude, está llevando al mercado público una de las historias de crecimiento más asombrosas del sector de la inteligencia artificial. Pero ¿que una empresa crezca lo bastante rápido significa que los inversores puedan comprar sin mirar el precio?
El 10 de noviembre, Anthropic publicó en su folleto actualizado un rango de precio de salida a bolsa de 70 a 78 dólares por acción. Sobre la base del capital totalmente diluido tras la OPV, esto equivale a una valoración de entre 1,22 y 1,36 billones de dólares. Sin embargo, en un análisis publicado el 17 de noviembre, el autor de Capital Times, Ihor Pokhyton, calculó mediante un modelo de flujo de caja descontado (DCF) una valoración ponderada de unos 924.000 millones de dólares, es decir, 53 dólares por acción.
Tomando como referencia esos 53 dólares, incluso si el precio de emisión se situara en el extremo inferior del rango, 70 dólares, la prima sería de alrededor del 32%; si se calcula con 78 dólares, alcanzaría el 47%. Esto no significa que a Anthropic le falte margen de crecimiento, sino que el precio actual exige a los inversores creer que su expansión y rentabilidad durante la próxima década seguirán superando la experiencia histórica de la mayoría de los gigantes tecnológicos.
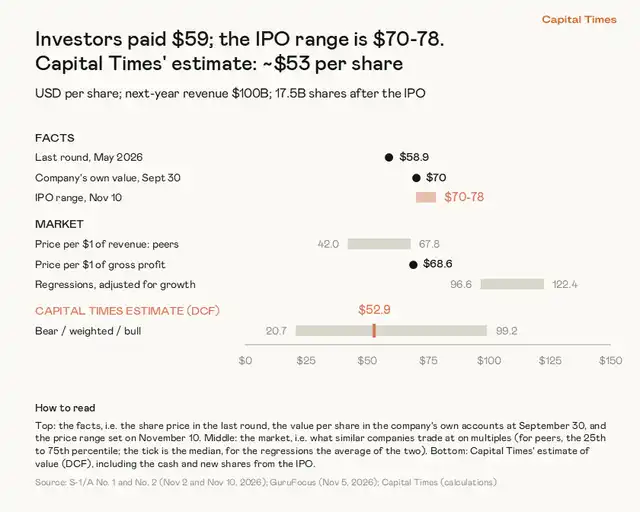
Figura 1: Comparación entre el precio de emisión de mercado, el precio de la última ronda de financiación y la valoración DCF de Capital Times. Fuente: Capital Times.
Detrás del crecimiento de 12 veces: los costes de computación ponen a prueba la rentabilidad
Desde el punto de vista financiero, Anthropic está experimentando una expansión realmente excepcional. En el tercer trimestre de 2026, los ingresos de la empresa fueron de unos 17.000 millones de dólares, frente a los aproximadamente 1.400 millones del mismo periodo del año anterior, lo que supone multiplicar por 12 en un año. A modo de comparación, ni siquiera los trimestres más fuertes de Nvidia durante el auge de la IA alcanzaron un múltiplo similar en términos interanuales.
La expansión de clientes de pago también es notable. El número de clientes con un gasto anual superior a 100.000 dólares pasó de unos 950 a más de 11.900; los clientes que ya utilizaban sus servicios hace un año gastan ahora unas 9 veces más que entonces. Esto demuestra que el crecimiento no procede solo de nuevos clientes, sino también de que los actuales aumentan continuamente su uso de la IA.
Sin embargo, con una base tan alta, el crecimiento empieza a desacelerarse. En el segundo trimestre de este año, los ingresos de Anthropic crecieron secuencialmente unas 2,4 veces, y en el tercero, unas 1,5 veces; es decir, el crecimiento trimestral secuencial cayó del 140% al 47%. La propia empresa advierte en el folleto que se espera que el ritmo de crecimiento siga disminuyendo.
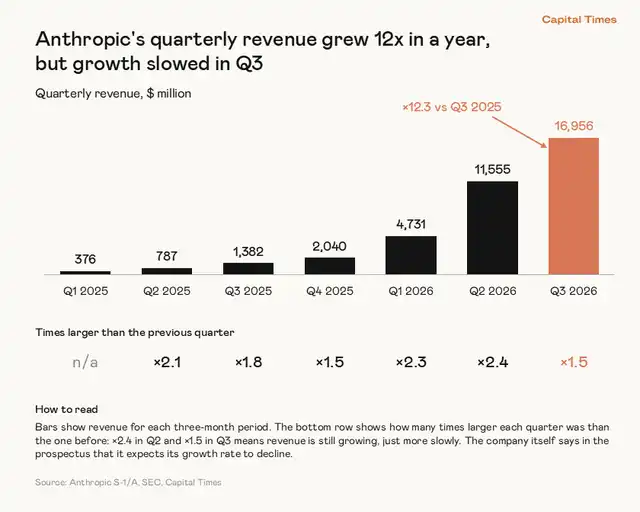
Figura 2: Ingresos trimestrales de Anthropic desde el primer trimestre de 2025 hasta el tercero de 2026; el último trimestre crece unas 12 veces interanual, pero el ritmo secuencial se modera. Fuente: Capital Times.
Por otro lado, Anthropic ya no es solo una empresa de IA que se apoya en la financiación para crecer. Su pérdida contable en los nueve primeros meses asciende a 104.000 millones de dólares, pero unos 94.000 millones proceden de la revalorización del valor razonable de pagarés convertibles, no de salidas de caja del periodo. Excluyendo partidas extraordinarias e incluyendo la remuneración basada en acciones, los márgenes operativos de los dos últimos trimestres fueron del 8,4% y el 8,2%, respectivamente; el flujo de caja operativo de los nueve primeros meses alcanzó unos 6.600 millones de dólares.
No obstante, entre acabar de alcanzar la rentabilidad operativa y sostener los elevados márgenes a largo plazo que exige una valoración de un billón de dólares hay un umbral clave: el coste de la computación.
En opinión del autor, lo que determina el valor a largo plazo de Anthropic no es solo lo potentes que sean sus modelos o lo rápido que crezcan sus clientes, sino también cuánto debe pagar por servidores y computación por cada dólar de ingresos que genera.
En el tercer trimestre de 2026, el gasto en computación e infraestructura de Anthropic alcanzó los 9.900 millones de dólares, y en los nueve primeros meses acumuló unos 18.800 millones. Anteriormente, esta partida había caído como porcentaje de los ingresos durante cinco trimestres consecutivos, del 251% al 48%, lo que apuntaba a que la empresa estaba logrando economías de escala. Pero en el tercer trimestre se produjo un giro: los costes de computación crecieron un 77% secuencial, por encima del 47% de los ingresos, y su peso volvió a subir al 58%.
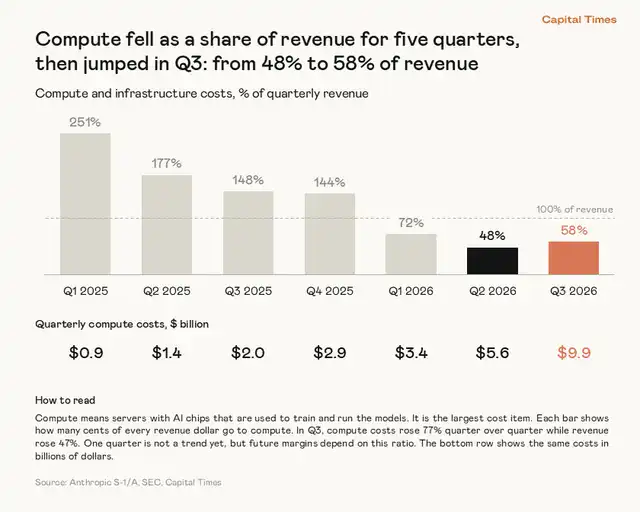
Figura 3: Costes de computación e infraestructura como porcentaje de los ingresos trimestrales; en el tercer trimestre repuntaron del 48% al 58%. Fuente: Capital Times.
Anthropic explica que, para satisfacer la demanda, adquirió capacidad de cómputo adicional mediante contratos a corto plazo más caros, lo que elevó el gasto del trimestre. Un solo trimestre no basta para demostrar un cambio de tendencia a largo plazo, pero la capacidad de reducir de forma sostenida los costes de computación está directamente relacionada con el techo de la rentabilidad futura.
Más importante aún, Anthropic ha firmado compromisos de compra y arrendamiento de servidores, servicios en la nube y centros de datos por valor de unos 895.000 millones de dólares, con pagos que se extienden hasta 2045. Una parte de estos contratos incluye derechos de rescisión o condiciones, por lo que no todos son deuda irrevocable; aun así, reflejan la enorme inversión en infraestructura de la que depende la expansión de la IA de la empresa.
Tras la OPV, la empresa espera disponer de unos 213.000 millones de dólares en efectivo, y los pagos relacionados en los próximos 12 meses se acercan a los 70.000 millones, por lo que la presión de liquidez inmediata no es necesariamente el problema central. El verdadero riesgo es que, si el crecimiento de los ingresos se desacelera más rápido de lo previsto, los compromisos de computación a largo plazo empiecen a comprimir los márgenes.
¿Por qué el DCF solo da 53 dólares? Qué hipótesis de crecimiento implica el precio de emisión
A diferencia de las valoraciones por múltiplos de ventas de empresas comparables, el DCF intenta calcular cuánto valen hoy los flujos de caja futuros de una empresa. El modelo del autor depende principalmente de tres factores: el tamaño de los ingresos dentro de diez años, el margen operativo en la fase madura y la tasa de descuento de los flujos de caja.
El autor prevé que Anthropic alcance unos 100.000 millones de dólares de ingresos en 2027. Partiendo de una tasa de ingresos anualizados de unos 81.000 millones en octubre de este año, no es una hipótesis a corto plazo especialmente agresiva. Pero para la valoración, que el año que viene se logren 85.000, 100.000 o 120.000 millones no es la variable decisiva; lo que de verdad abre la brecha de valoración es el tamaño de la empresa dentro de diez años.
En el escenario base, el autor supone que Anthropic alcanzará unos ingresos anuales de 430.000 millones de dólares dentro de diez años y un margen operativo maduro del 30%, tomando como referencia la trayectoria de crecimiento de Alphabet tras superar el umbral de los 100.000 millones de ingresos y el margen medio de AWS en los últimos ocho años. El escenario pesimista fija unos ingresos de 250.000 millones y un margen del 21,5%; el optimista, 715.000 millones y un margen del 40%.
El modelo utiliza una tasa de descuento del 11,6% durante los primeros cinco años, que se reduce gradualmente hasta el 9%, y considera por separado la posibilidad de fracaso empresarial. Tras incorporar las nuevas acciones de la OPV y los fondos captados, los escenarios pesimista, base y optimista arrojan aproximadamente 21, 46 y 99 dólares por acción, respectivamente. Ponderados al 25%, 50% y 25%, el resultado es de unos 53 dólares.
Conviene distinguir: 53 dólares no es la valoración del escenario base, sino el resultado ponderado de los tres escenarios. Es una estimación de modelo construida sobre un conjunto de hipótesis operativas a largo plazo, no un precio objetivo exacto de negociación.
Para comprobar la conclusión de los 53 dólares, el autor hace el cálculo inverso: si el precio de emisión de 70 a 78 dólares fuera razonable, ¿cuántos ingresos y beneficios tendría que generar Anthropic dentro de diez años?
Con un margen operativo a largo plazo del 30%, sostener 70 dólares por acción exigiría unos ingresos anuales de unos 757.000 millones de dólares dentro de diez años; sostener 78 dólares exigiría unos 868.000 millones. Como referencia de escala, el texto original señala que los ingresos de Amazon en los últimos 12 meses fueron de unos 797.000 millones. Es decir, Anthropic tendría que crecer en una década hasta un tamaño similar, o incluso mayor, al de la Amazon actual.
Si los ingresos solo alcanzaran el escenario base de 430.000 millones fijado por el autor, para sostener el precio de emisión habría que elevar el margen operativo a largo plazo hasta aproximadamente el 48%–54%. Eso supera el margen operativo de Microsoft, en torno al 47%, y también el promedio de AWS en los últimos ocho años, cercano al 30%.
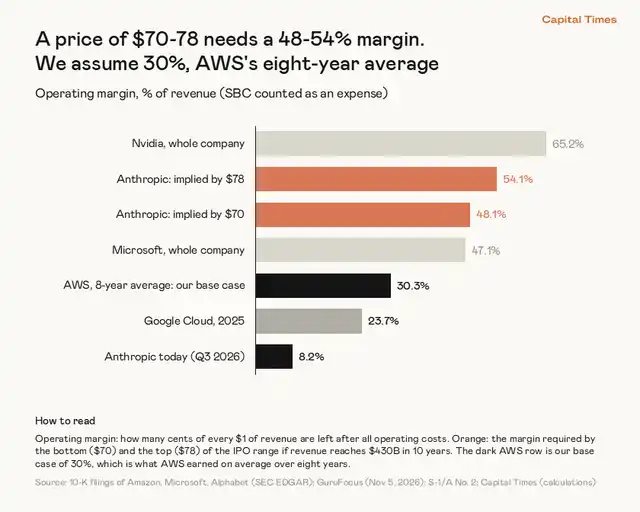
Figura 4: Suponiendo unos ingresos de 430.000 millones de dólares dentro de diez años, el margen operativo implícito en un precio de emisión de 70–78 dólares, comparado con los márgenes de AWS, Microsoft, Nvidia y otras empresas. Fuente: Capital Times.
Esta es precisamente la parte más difícil de cumplir del precio de emisión: Anthropic necesita, por un lado, seguir pagando elevados costes de computación al ecosistema de nube y chips y, por otro, construir un nivel de rentabilidad cercano al de las tecnológicas de mayor margen. No es imposible combinar ambas cosas, pero el margen de error es limitado.
Divergencia de valoraciones: ¿cuán grande será el mercado final de la IA?
Esta no es la única valoración por flujos de caja de Anthropic en el mercado. El reconocido académico de valoración Aswath Damodaran otorga a la empresa un valor de capital de unos 1,45 billones de dólares, claramente por encima de los aproximadamente 924.000 millones de Capital Times.
La mayor divergencia entre ambos modelos no son unos puntos porcentuales de tasa de descuento, sino el juicio sobre el tamaño final del mercado de la IA. Damodaran supone que Anthropic se acercará a un billón de dólares de ingresos anuales dentro de diez años; el escenario base de Capital Times se queda en 430.000 millones. Lo primero implica que, tras superar los 100.000 millones de ingresos, Anthropic tendría que mantener durante varios años un crecimiento anual cercano al 29%, por encima del desempeño histórico de la mayoría de las grandes tecnológicas en fases de tamaño similar.
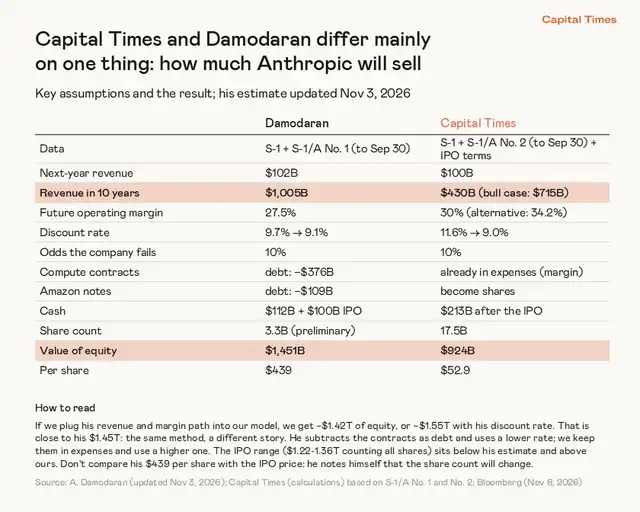
Figura 5: Comparación de las hipótesis clave de valoración de Damodaran y Capital Times. La diferencia procede sobre todo de la previsión de ingresos a diez años. Fuente: Capital Times, Aswath Damodaran.
Esta tabla comparativa incluye un detalle importante: los dos modelos utilizan bases de capital distintas. En la figura, el número preliminar de acciones de Damodaran es de unos 3.300 millones, mientras que Capital Times emplea un capital totalmente diluido de unos 17.500 millones que incluye posibles conversiones, por lo que no se pueden comparar directamente los precios por acción de la figura; lo más comparable son la valoración total del capital y las hipótesis operativas.
Al introducir las previsiones de ingresos y márgenes de Damodaran en su propio modelo, el autor obtiene igualmente una valoración de unos 1,4 billones de dólares. En otras palabras, la verdadera pregunta es: ¿la IA se convertirá en una herramienta que mejora la eficiencia del trabajo o creará un mercado nuevo muy superior al actual de software y computación en la nube?
Si Anthropic acaba alcanzando un billón de dólares de ingresos anuales, el precio actual de la OPV no tiene por qué ser caro; si su expansión se parece más a la trayectoria histórica de los gigantes tecnológicos maduros, es posible que los inversores ya hayan descontado una parte considerable del crecimiento.
Aunque las previsiones de ingresos a largo plazo divergen, la OPV cuenta con un fuerte respaldo de capital. Según el folleto, Alphabet, Nvidia, AMD, Broadcom, Micron, Microsoft y TSMC tienen previsto suscribir en conjunto unos 26.000 millones de dólares en acciones al precio de emisión. Algunos de estos inversores son también socios importantes de computación o chips de Anthropic, de modo que mantienen a la vez una relación de inversión y una relación comercial de compra.
Si se mira la valoración relativa de mercado, 70 a 78 dólares por acción equivalen a unas 10 a 11 veces los ingresos previstos para el próximo año, en línea con algunas tecnológicas de alto crecimiento; pero sobre los ingresos de los últimos 12 meses, el múltiplo alcanza unas 29 a 32 veces. Entre las 150 empresas de software y gran tecnología estadounidenses comparadas por el autor, solo unas pocas cotizan a múltiplos superiores.
Esto no significa que el mercado esté necesariamente equivocado. Los datos financieros históricos de las empresas de alto crecimiento suelen subestimar los cambios que se están produciendo en el negocio. Pero que el capital estratégico esté dispuesto a suscribir y que los pares otorguen múltiplos elevados son cuestiones distintas de si el flujo de caja a largo plazo de una empresa basta para sostener ese precio.
Otro factor a tener en cuenta es la dilución. El autor estima que, tras incluir la conversión de preferentes, los pagarés de Amazon, las opciones de empleados, las unidades de acciones restringidas y las nuevas acciones de la OPV, el capital totalmente diluido de Anthropic será de unos 17.500 millones de acciones. Si se observa la capitalización solo con el número actual de acciones ordinarias, se puede subestimar la dilución real a la que se enfrenta cada acción.
El gobierno corporativo es otra capa de incertidumbre que el modelo aún no cubre del todo. El folleto muestra que los fundadores poseen un derecho de voto fijo de aproximadamente el 50,1%; la condición de empresa de beneficio público de Anthropic también permite a la dirección tomar decisiones que podrían perjudicar el rendimiento operativo a corto plazo o la cotización al sopesar el propósito de la empresa y los intereses de las partes interesadas. Algunos expertos en valoración consideran que este tipo de estructura de gobierno merece un descuento adicional.
Conclusión: una buena empresa no equivale a un buen precio
El crecimiento de los ingresos de Anthropic, la expansión de clientes de pago y la incipiente rentabilidad operativa ofrecen una base real para su elevada valoración. La controversia no es si se trata de una empresa de IA excelente, sino qué futuro exige el precio de emisión actual para estar respaldado por flujos de caja.
El modelo DCF de Capital Times considera que el valor intrínseco ponderado de la empresa es de unos 53 dólares por acción. Con el escenario base de 430.000 millones de ingresos a diez años fijado por el autor, para sostener un precio de emisión de 70 a 78 dólares Anthropic tendría que lograr márgenes muy superiores a la media de AWS; si el margen se mantuviera en torno al 30%, el tamaño de los ingresos tendría que alcanzar al de la Amazon actual.
El autor reconoce que el punto más débil de esta valoración es precisamente la previsión de ingresos a diez años. La comercialización de la IA podría romper la experiencia histórica y, si Anthropic se convirtiera en una empresa con un billón de dólares de ingresos, es evidente que 53 dólares podrían infravalorarla. Pero con las hipótesis actuales, el autor considera que el precio de emisión propuesto supera su valoración entre un 32% y un 47%, por lo que se inclina por mantenerse al margen y esperar un precio más bajo.
Lo que realmente pone a prueba esta OPV no es si el mercado cree en la IA, sino cuántos años de crecimiento de la IA están dispuestos a pagar por adelantado los inversores.
Este contenido se proporciona únicamente con fines informativos y educativos y no constituye asesoramiento de inversión relacionado con BTCC. BTCC realiza todos los esfuerzos posibles, pero no puede garantizar la veracidad, exactitud u originalidad del contenido anterior.