Tras la salida de Jensen Huang, 14 bancos de inversión reaccionan: nadie puede vestir su chaqueta de cuero y el consenso de suelo ronda los 150 dólares
 chaincatcher
Nvidia anunció que Jensen Huang, cofundador y CEO durante 33 años, dimite con efecto inmediato y abandona el consejo de administración. La directora financiera, Colette Kress, asumirá el cargo de CEO interina, mientras que Harvey Jones, veterano procedente de Synopsys, se convertirá en el primer presidente del consejo de la compañía. La selección del CEO definitivo considerará candidatos tanto internos como externos.
La noticia se conoció a las 8:48 a. m., hora del Este, del día 12. Antes de la apertura del mercado, las acciones de Nvidia ya habían caído alrededor de un 10%, hasta situarse cerca de los 156 dólares, por debajo del mínimo de 52 semanas de 164,27 dólares. La capitalización bursátil de la compañía se desplomó en unos 420.000 millones de dólares en un solo día, y en el último mes ya se había reducido en aproximadamente un tercio.
Esa misma noche, los informes de investigación de 14 bancos de inversión de Wall Street inundaron los buzones de correo de analistas y gestores de fondos.
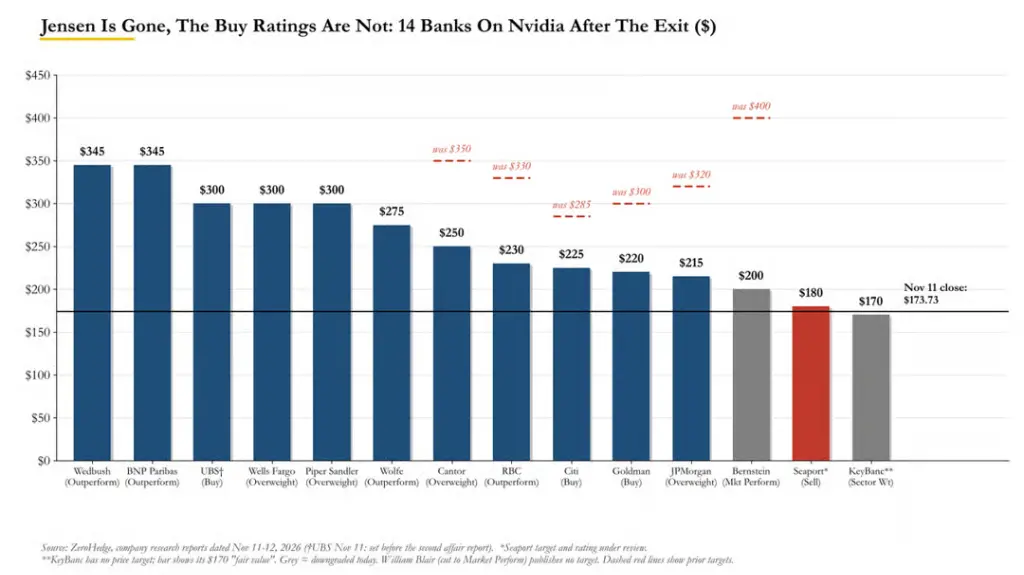
Tres entidades rebajaron la calificación de Nvidia: Bernstein, KeyBanc y William Blair. Seis entidades redujeron sus precios objetivos: Bernstein, JPMorgan, RBC, Cantor, Goldman Sachs y Citigroup. Sin embargo, la gran mayoría mantuvo la calificación de "comprar", con el argumento central de que "los pedidos están completos hasta 2028 y los fundamentales a corto plazo no presentan riesgos". El precio objetivo medio de los 13 bancos de inversión se sitúa en torno a los 260 dólares, lo que supone un potencial alcista de aproximadamente el 50% respecto al precio previo a la apertura.
Sobre quién podría suceder a Jensen Huang, Jay Goldberg, de Seaport, escribió en su informe: "En pocas palabras, nadie puede vestir la chaqueta de cuero de Jensen". Tenía 60 subordinados directos, pero prácticamente ningún sucesor. Stacy Rasgon, analista de Bernstein, se lamentaba: "¡De dónde sacaba el tiempo!".
La verdadera preocupación reside en que el sistema de financiación del ecosistema de IA que Huang construyó personalmente se verá repentinamente cuestionado por su marcha.
Goldman Sachs: el impacto de la salida es significativo pero manejable, como Apple tras perder a Jobs
Goldman Sachs optó por esperar a la publicación oficial de la nota de prensa antes de redactar su informe. El analista James Schneider calificó la salida de Jensen Huang como "un acontecimiento negativo significativo pero manejable".
Mantuvo la calificación de comprar, pero redujo el precio objetivo de 300 a 220 dólares. Su lógica de valoración es clara: la previsión de beneficio por acción se mantiene en 10,00 dólares; sin embargo, debido a la menor visibilidad y al mayor riesgo de ejecución durante la transición de la dirección, el múltiplo de valoración se comprime de 30 a 22 veces.
En una frase, el consenso de los vendedores: la E (beneficios) no cambia, pero el P/E (múltiplo de valoración) se reduce drásticamente.
Schneider comparó este acontecimiento con la pérdida de Steve Jobs en Apple. En torno a 2011, el PER adelantado de Apple cayó de unas 17 veces a 12 veces, tocando un mínimo de 9 veces en 2013, y no fue hasta que el mercado confirmó que el iPhone no se había estancado tras la marcha de Jobs cuando la valoración se recuperó gradualmente hasta unas 15 veces.
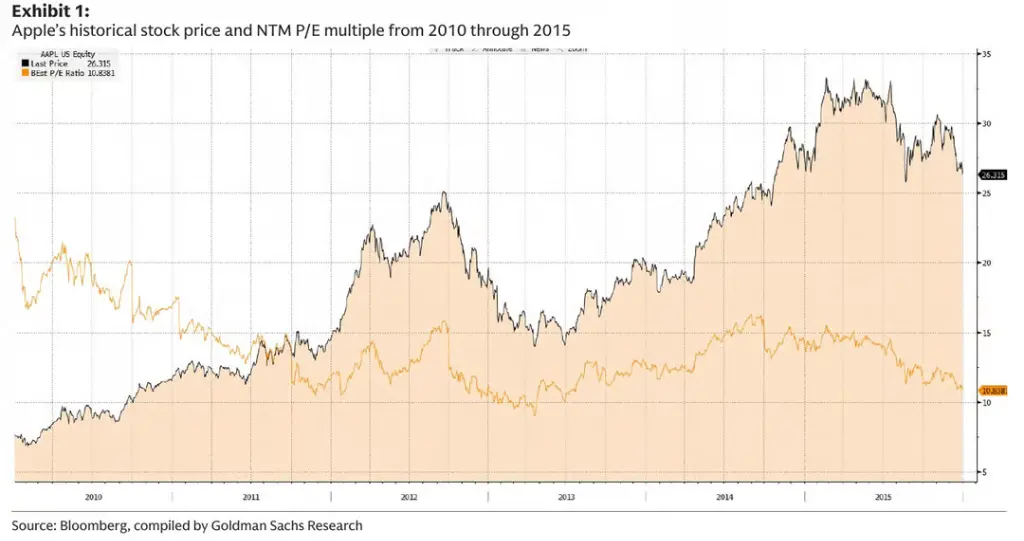
Schneider considera que el mercado de Nvidia experimentará un proceso similar de "búsqueda de un múltiplo razonable" hasta que el liderazgo y el impulso del negocio recuperen la claridad.
No obstante, el propio Schneider admite que la analogía no es perfecta: Apple tenía un sucesor preseleccionado, no había una investigación del Departamento de Justicia ni amenazas de citaciones del Congreso.
Bernstein cambia su postura alcista de largo plazo: "¿De dónde sacaba el tiempo?"
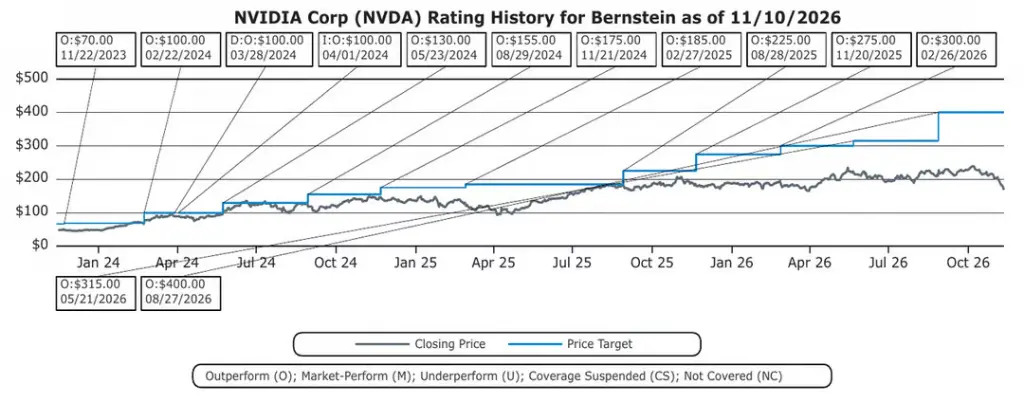
Stacy Rasgon, de Bernstein, ha sido durante años uno de los analistas alcistas de Nvidia más respetados de Wall Street. En esta ocasión, rebajó la calificación a "en línea con el mercado" y redujo drásticamente el precio objetivo de 400 a 200 dólares. El título del informe es una sola frase: "¿De dónde sacaba el tiempo?".
Escribió:
Las nuevas acusaciones nos hacen pensar que el consejo ya no puede permitir que siga en el cargo (hemos visto a otros consejeros delegados ser destituidos por motivos mucho menos graves...). Si el consejo no actúa ahora, los riesgos posteriores no harán más que aumentar, porque parece probable que surjan más acusaciones.
También utilizó una metáfora que probablemente sea la frase más memorable de la semana para los accionistas de Nvidia:
Si encuentras dos hormigas en la cocina, la mejor estimación del número total de hormigas en la cocina no es en absoluto dos.
La implicación: más acusaciones, más investigaciones y lo que descubra la nueva dirección: la incertidumbre está lejos de tocar fondo.
"Agotado hasta 2028": el argumento central de los alcistas
Bernstein, KeyBanc y William Blair optaron por rebajar la calificación de Nvidia; Bernstein, JPMorgan, RBC, Cantor, Goldman Sachs y Citigroup redujeron sus precios objetivos, con recortes que oscilan entre 60 y 200 dólares.
Sin embargo, el precio objetivo medio de los 13 bancos de inversión sigue siendo de unos 260 dólares (mediana de 250 dólares). Wedbush y BNP Paribas fijaron sus precios objetivos en 345 dólares, más del doble del precio previo a la apertura.
La mayoría de las entidades mantienen la calificación de comprar. La única calificación de vender procede de Jay Goldberg, de Seaport, con un precio objetivo de 180 dólares, lo que, irónicamente, sigue estando por encima del precio actual de mercado.
Entonces, ¿por qué casi todos siguen siendo alcistas?
La lógica de los alcistas se reduce a un punto: Jensen Huang se ha ido, pero los pedidos siguen ahí.
David O'Connor, de Piper Sandler (sobreponderar, precio objetivo de 300 dólares), lo dice sin rodeos:
Las decisiones de plataforma y arquitectura para las dos próximas generaciones de productos ya están tomadas, y los pedidos de la compañía para 2027 están completamente agotados, y prácticamente también los de 2028. Ahora se está hablando con los clientes de 2029 y más allá.
Chris Caso, de Wolfe (rendimiento superior al mercado, precio objetivo de 275 dólares), es aún más directo:
Si se pide al CEO que dimita, creemos que, al menos hasta 2028, los fundamentales y los beneficios no se verán afectados en absoluto, porque Nvidia está prácticamente agotada durante ese período. La transición del CEO no afectará a los pedidos, ni siquiera a la hoja de ruta de productos; la hoja de ruta está claramente planificada hasta 2028.
RBC estima que la demanda supera actualmente a la oferta en aproximadamente un 50%. JPMorgan señala que las rutas de aumento de capacidad de Vera Rubin, Rubin Ultra y Feynman ya están definidas.
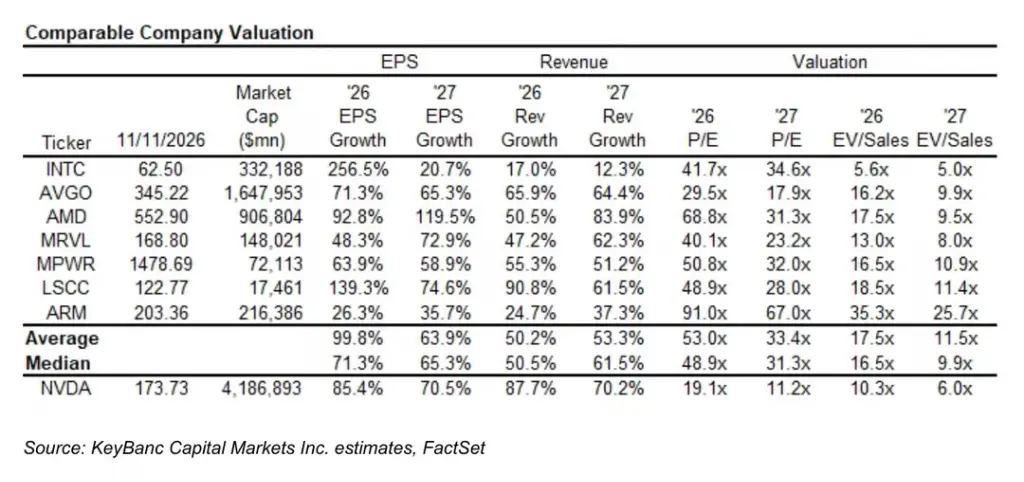
En otras palabras, la E no es un problema; lo único que cambia es el P/E. Y el múltiplo ya no tiene mucho margen de compresión: al cierre del miércoles, el P/E previsto de Nvidia para 2027 era de unas 10 veces, lo que Piper califica de mínimo de 20 años, mientras que William Blair lo considera un mínimo histórico (solo 7 veces el beneficio de consenso de 2028).
"Nadie puede vestir la chaqueta de cuero de Jensen": 60 subordinados directos, cero sucesores
Si los próximos dos años están asegurados, ¿qué es lo que realmente preocupa a Wall Street?
Una gran preocupación es la estructura organizativa. Goldberg, de Seaport, resumió el problema en una frase:
En pocas palabras, nadie puede vestir la chaqueta de cuero de Jensen.
Reconoce que muchos altos ejecutivos podrían dirigir Nvidia, pero ninguno tiene el mismo peso en todo el sector. El problema es tanto personal como estructural:
Esta estructura aislada hará que cualquier candidato interno quede atrapado en su propia área de especialización, sin conocer la mayoría de las demás áreas de negocio. No será un obstáculo permanente, pero harán falta varios trimestres para reorganizar la compañía en torno a un nuevo líder. Además, será una empresa diferente: capaz, pero mucho menos dinámica que ahora.
Wells Fargo aportó una cifra: unos 60 altos ejecutivos reportan directamente a Jensen Huang. El analista Quatrochi afirmó que esta estructura es "insostenible e irreplicable" y podría afectar a la velocidad de coordinación y al tiempo de comercialización.
En cuanto a la lista de posibles sucesores, el nombre interno más mencionado es Ian Buck, que lleva 22 años en Nvidia, dirige la computación a gran escala y de alto rendimiento, y está considerado el creador de CUDA. Piper afirma que "goza de una excelente reputación entre los inversores". William Blair añadió a Jonathan Ross (fundador de Groq y arquitecto de TPU, que se incorporó a Nvidia el pasado diciembre). Entre los candidatos externos, se ha informado de que se ha mencionado a Tim Cook, de Apple; Lisa Su, de AMD; Rene Haas, de Arm; y Sanjay Mehrotra, de Micron.
JPMorgan dividió la cuestión en dos dimensiones, a corto y largo plazo:
Creemos que la cuestión más importante para el precio de las acciones a corto plazo es si el consejo de Nvidia puede formar con éxito un equipo directivo interino que mantenga la sólida ejecución de la compañía y siga avanzando en la hoja de ruta actual. Sin embargo, más allá de los próximos 2 o 3 años, el foco central se desplazará hacia si el equipo directivo tiene la visión prospectiva necesaria para identificar el próximo punto de inflexión de la computación acelerada y construir un sistema completo que incluya no solo chips, sino también ecosistemas y plataformas.
En otras palabras: un equipo interino quizá pueda lanzar la línea de productos Rubin sin problemas; pero la capacidad de prever el "próximo CUDA" con una década de antelación es la verdadera razón por la que esta empresa se ha convertido en una compañía de 5 billones de dólares de capitalización bursátil.
Wedbush repasó los precedentes históricos: Marvell (que prosperó bajo un CEO externo tras la salida de la familia fundadora), Apple (donde Cook lo hizo bien con un plan de sucesión preexistente), HP e Intel (ambas perdieron a sus CEOs precipitadamente por mala conducta de los ejecutivos y sin sucesores preparados, y posteriormente entraron en lo que Bryson denominó "períodos desastrosos").
Pero la conclusión de Wedbush es que ningún caso se ajusta plenamente a la situación actual:
En este caso, la incertidumbre podría aumentar aún más, porque no se nos ocurre ningún precedente histórico que reúna simultáneamente las siguientes condiciones: un CEO fundador con una influencia dominante y total sobre la dirección de la empresa, una compañía (y su CEO) tan crítica para la tecnología y la política tecnológica, y una ausencia casi total de un plan de sucesión claro en el momento de la transición.
Nvidia es el "banco central" de la IA, y ese banco solo tiene un director de crédito
Wall Street tiene otra gran preocupación: ¿qué pasa con el dinero?
Nvidia no es solo una empresa que vende chips. Durante años, Jensen Huang ha estado inyectando el flujo de caja libre de Nvidia —entre 50.000 y 60.000 millones de dólares por trimestre— en todo el ecosistema de la IA: inversiones de capital en OpenAI, Anthropic y xAI, garantías de activos para proveedores de nube emergentes como CoreWeave, y pagos anticipados y participaciones en proveedores de componentes de fibra óptica como Lumentum, Coherent y Corning.
Tim Arcuri, de UBS, lo situó en primer lugar entre los tres principales ámbitos de impacto:
Nvidia se ha convertido en una fuente de financiación clave para muchos actores de la industria de la IA, incluidos proveedores de servicios en la nube emergentes, desarrolladores de grandes modelos de lenguaje, socios del ecosistema y proveedores. Siempre hemos considerado que Jensen Huang es la fuerza impulsora de este esfuerzo. Incluso si la nueva dirección acaba manteniendo un enfoque similar, podría producirse un "período de pausa"... Estimamos que Nvidia genera entre 50.000 y 60.000 millones de dólares de flujo de caja libre por trimestre, una parte importante de los cuales se está reinvirtiendo en todo el sistema. Esto podría retirar fácilmente 50.000 millones de dólares o más del sistema, justo en un momento crítico en el que los tipos de interés están subiendo y la liquidez se está endureciendo en algunos segmentos del mercado crediticio.
La conclusión de William Blair es más directa, y es la razón principal de su rebaja de calificación:
Los contratos existentes seguirán ejecutándose tras la transición del CEO, pero lo que realmente está en riesgo es la próxima ronda de acuerdos, así como la capacidad de Nvidia para defender su cuota de mercado en 2027 y más allá. Sin Jensen Huang, o si este se ve gravemente limitado por las investigaciones y el escrutinio, creemos que Nvidia podría abrir una brecha mayor para competidores como Broadcom y AMD.
Goldberg, de Seaport, señaló además que el plan de una plataforma de financiación de 500.000 millones de dólares en el que participan seis fondos de capital privado, anunciado por Jensen Huang hace dos meses, aún no se ha cerrado definitivamente. En su opinión, sin Jensen Huang, es muy probable que este plan se desvanezca.
El día en que se conoció la noticia, las acciones de CoreWeave cayeron más de un 11%, irónicamente el mismo día en que estaba promocionando en el mercado un préstamo de grado de inversión de más de 4.000 millones de dólares.
Las investigaciones gubernamentales no desaparecen con la dimisión
La dimisión de Jensen Huang no significa que se levante la presión regulatoria.
La investigación independiente del consejo, dirigida por Joon Kim, de Wachtell, sigue en curso; la investigación Megaspeed del Departamento de Justicia continúa; la Cámara de Representantes ha solicitado una sesión informativa a puerta cerrada para el 18 de noviembre; y los senadores Warren y Coons han pedido que se entreguen los registros pertinentes.
Dos bancos de inversión ofrecieron cuantificaciones financieras concretas:
Goldman Sachs señaló que el informe anual del ejercicio fiscal 2026 de Nvidia muestra una exposición total de ventas de aproximadamente el 11% a China continental, Hong Kong, Taiwán y otras regiones fuera de Estados Unidos, y prevé un mayor escrutinio de las operaciones en jurisdicciones como Singapur.
UBS considera que unas normas más estrictas podrían afectar a los envíos a lugares como Singapur y Malasia, y estima que alrededor del 10% de los ingresos está en riesgo.
RBC señaló que China representó alrededor del 1% de los ingresos del centro de datos el trimestre pasado y que ya se ha excluido de las previsiones.
Wolfe tiene una opinión diferente y considera que las preocupaciones por las exportaciones son exageradas, porque los envíos de chips de IA a China ya son mínimos.
El dolor de Nvidia, la oportunidad de los competidores
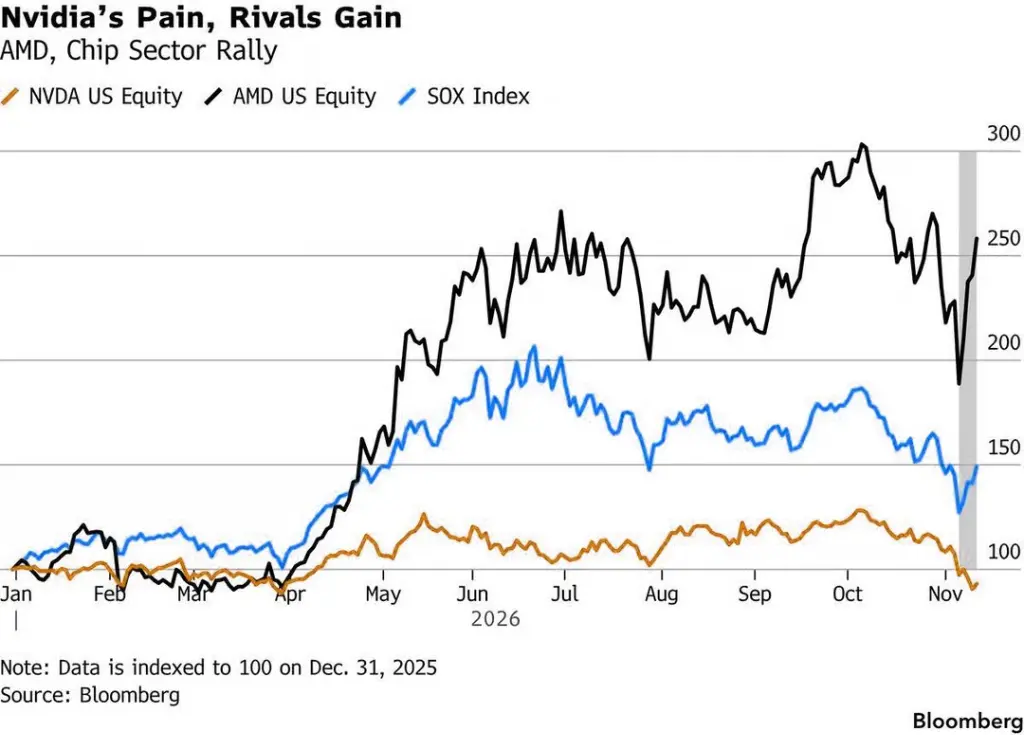
Casi todas las entidades coinciden en una cosa: los competidores se benefician.
BNP Paribas, Seaport y William Blair señalan a AMD y Broadcom como los beneficiarios más directos, porque los proveedores de nube a hiperescala y los laboratorios de IA tienen más razones para diversificar sus fuentes de chips. BNP Paribas predice que, para 2030, los chips personalizados podrían representar casi tres cuartas partes de los envíos de aceleradores de IA.
William Blair también apunta a una lógica más profunda: el foso de CUDA se basa esencialmente en el alto coste de portar el código a otros chips. Hoy en día, los asistentes de programación de IA están reduciendo rápidamente ese coste de portabilidad. Anthropic mencionó en los materiales de su roadshow de salida a bolsa que antes se necesitaban de 6 a 12 meses para poner en marcha un nuevo acelerador, mientras que su modelo Claude Mythos Preview supuestamente completó el procesamiento de prompts en el AMD MI355X en solo unos tres días.
El analista Naji advierte con cautela que este caso tiene ciertas limitaciones. Sin embargo, el hecho de que esta noticia se difundiera en la misma semana que la dimisión del fundador resulta, de por sí, intrigante.
Todos apuntan al mismo suelo
Entonces, ¿dónde está el suelo del precio de las acciones?
La respuesta de Wall Street es sorprendentemente unánime y, según la experiencia, esa unanimidad en sí misma no es buena señal.
Cantor considera que un suelo razonable corresponde a unos 150 dólares, es decir, 9 veces el beneficio por acción previsto para 2027. Piper sitúa el soporte en 150 dólares, como valoración mínima cíclica de 10 veces. El escenario bajista de KeyBanc también es de 150 dólares. Citigroup coincide, con una valoración de 11 veces.
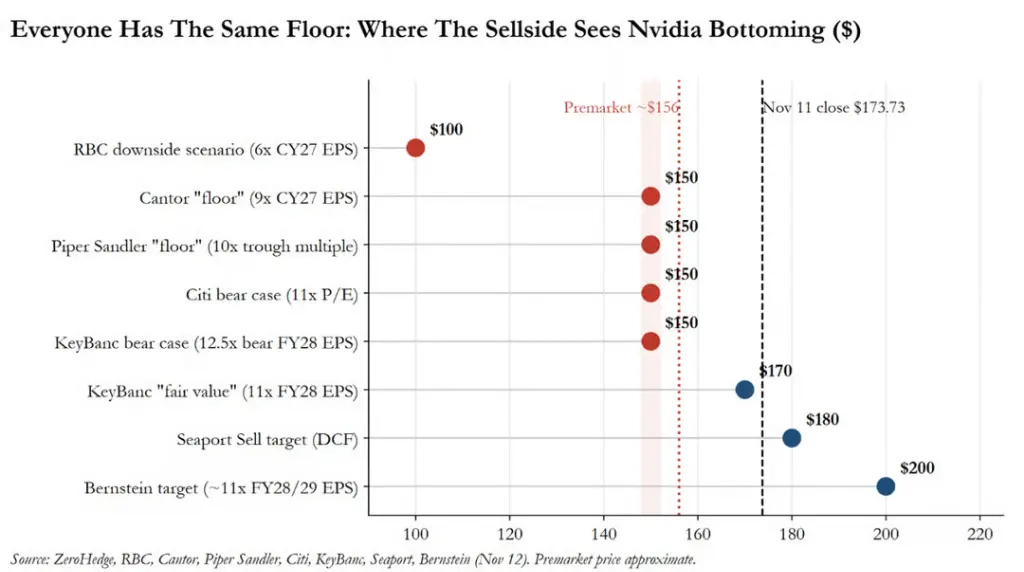
Con un precio previo a la apertura de 156 dólares, solo hay un colchón del 4% hasta el suelo de consenso de Wall Street. El único objetivo más bajo lo da RBC, cuyo escenario bajista es de 100 dólares, correspondiente a 6 veces el beneficio por acción previsto para 2027, por debajo del mínimo de valoración histórica de cinco años de Nvidia.
Goldman Sachs se negó a dar una cifra de suelo y, con aquel gráfico de las acciones de Apple, recordó al mercado que las valoraciones mínimas cíclicas pueden mantenerse durante años.
Este contenido se proporciona únicamente con fines informativos y educativos y no constituye asesoramiento de inversión relacionado con BTCC. BTCC realiza todos los esfuerzos posibles, pero no puede garantizar la veracidad, exactitud u originalidad del contenido anterior.