¿Despedir a Jensen Huang? ¿Es realmente una oportunidad de comprar Nvidia a 158 dólares?
 Odaily
Tras el cierre del mercado estadounidense, The Wall Street Journal informó de que el consejo de administración se prepara para destituir al CEO Jensen Huang, lo que provocó una caída de la acción de aproximadamente el 8%, hasta un mínimo de 158,76 dólares, por debajo del mínimo de 52 semanas de 164,27. El precio actual corresponde a unas 13,1 veces el beneficio por acción (BPA) estimado por consenso para el año fiscal 2028 y una capitalización bursátil de 3,83 billones de dólares. Con Nvidia ya un 34% por debajo de su máximo de 240 dólares, ¿es ahora el momento de comprar en la caída?
13 veces el PER adelantado: ¿es suficiente la relación riesgo-recompensa?
El cierre del 11 de noviembre fue de 173,73 dólares, y en el mercado fuera de horario cayó a 158,76 dólares, un retroceso del 34,8% desde el máximo de octubre de 243,37 dólares. El mercado está valorando dos cuestiones: si el consejo cambiará al CEO y si el gasto de capital en IA se desacelerará en 2027.
Relación riesgo-recompensa: caso base 240 dólares, equivalente a 20 veces el BPA del año fiscal 2028 de 12 dólares. Caso bajista 97,50 dólares. Caso alcista 364 dólares, equivalente a 26 veces un BPA de 14 dólares.
Probabilidades 45/35/20, precio ponderado por probabilidad 214,93 dólares, rentabilidad esperada del 35,4%, caída en el caso bajista del 38,6%, ratio riesgo-recompensa 0,92. La rentabilidad esperada es suficiente, pero hasta que el consejo tome una decisión, cualquier precio objetivo preciso es una falsa precisión. 145 dólares es la condición de precio para una relación 2:1, no una predicción.
El mayor problema actual: la demanda de IA no se ha deteriorado, pero la gobernanza sí
Los ingresos del segundo trimestre del año fiscal 2027 fueron de 96.200 millones de dólares, de los cuales 89.000 millones correspondieron a centros de datos, el 92,5%. El margen bruto fue del 75% y el margen operativo del 66,2%. El flujo de caja operativo fue de 24.080 millones y el flujo de caja libre de 21.340 millones; a nivel de negocio no hay nuevas malas noticias.
El flujo de caja libre de los últimos doce meses (TTM) fue de 127.060 millones de dólares, con una conversión a beneficio neto de aproximadamente el 66%; el flujo de caja libre del año fiscal 2026 fue de 96.700 millones, con un margen de FCF del 44,8%. El balance tiene 23.200 millones de dólares en caja neta y una deuda de 33.370 millones; esta caja neta excluye 42.780 millones en valores de renta variable disponibles para la venta, no se consideran las participaciones estratégicas como efectivo.
Lo que hay que vigilar es el capital circulante. El inventario fue de 31.580 millones de dólares, un 47,5% más que al cierre del año fiscal 2026; las cuentas por cobrar fueron de 63.060 millones, un 64% más, con un periodo medio de cobro de unos 60 días. Si el aprovisionamiento y el cobro pueden seguir el ritmo de la guía de 108.000 millones para el tercer trimestre es más revelador sobre la solidez de la demanda que un margen bruto más alto.
De la investigación a la agenda de destitución en solo tres días
El 8 de noviembre, Jensen Huang admitió ante los empleados haber sido infiel a su esposa, y el consejo anunció una investigación independiente, afirmando que no había motivos para creer que la seguridad nacional o los secretos de la empresa se hubieran visto comprometidos, y que seguía confiando en el equipo directivo. El 9 de noviembre, la acción cayó un 4,27% y los accionistas presentaron una demanda colectiva por valores ante el tribunal federal del Distrito Norte de California. El 10 de noviembre, la acción cayó otro 5,47% y el consejo contrató al exfiscal federal Joon H. Kim y a Wachtell Lipton para avanzar en la investigación.
El 11 de noviembre, en la sesión regular, la acción subió un 2,87% hasta 173,73 dólares. Tras el cierre, The Wall Street Journal, citando fuentes conocedoras, informó de que el consejo se preparaba para destituir a Jensen Huang, con una reunión prevista como muy pronto esa misma noche, y que ya había contactado con cazatalentos externos para buscar sucesor; The New York Times informó el mismo día de una segunda relación extramatrimonial con un alto ejecutivo de la empresa. Nvidia declinó hacer comentarios y hasta la preapertura del 12 de noviembre no había una decisión oficial. Se trata de informaciones de prensa, no de hechos divulgados por la empresa.
El mismo día, Baird rebajó la calificación de outperform a neutral y recortó el precio objetivo de 500 a 200 dólares; Morgan Stanley eliminó a Nvidia de su lista de valores preferidos, manteniendo la recomendación de sobreponderar y un precio objetivo de 300 dólares. Los argumentos de Baird incluyen las investigaciones gubernamentales, las posibles medidas tras las sesiones informativas del Congreso, el posible impacto financiero y la posibilidad de que el crecimiento del gasto en centros de datos se desacelere al 40% o menos en 2027.
El mercado está apostando por la conclusión de la gobernanza, no por los envíos de GPU del próximo trimestre. Los 62 analistas estiman para el año fiscal 2027 unos ingresos de 412.000 millones de dólares y un BPA de 9,32 dólares; el precio objetivo medio es de 311,51 dólares, con fecha de referencia el 12 de noviembre. Esta media incluye precios objetivos anteriores al escándalo; los 200 de Baird y los 300 de Morgan Stanley están más cerca de la información actual.
Efectivo y valoración: se exige un crecimiento del FCF del 16,4%
El DCF inverso utiliza 158,76 dólares, 24.150 millones de acciones y 23.220 millones de dólares de caja neta.
Flujo de caja libre TTM de 127.060 millones de dólares, 5 años, WACC del 9%, perpetuidad del 3%. El crecimiento anual implícito del flujo de caja libre es del 16,43%, con un rango de sensibilidad del 9,6% al 22,1%.
Esta exigencia es inferior al crecimiento de ingresos estimado por consenso para el año fiscal 2027, de aproximadamente el 91%, y también inferior al crecimiento del BPA del año fiscal 2028, de aproximadamente el 29%. El mercado no está descontando un crecimiento infinito, sino una desaceleración del crecimiento y un descuento por gobernanza.
El múltiplo base de 20 veces es un múltiplo con descuento por gobernanza, inferior a las 22 veces anteriores a la crisis; si el consejo cambia al CEO, un múltiplo bajista de 13 veces es más razonable; si la investigación se aclara y el CEO permanece, el múltiplo alcista de 26 veces sería válido.
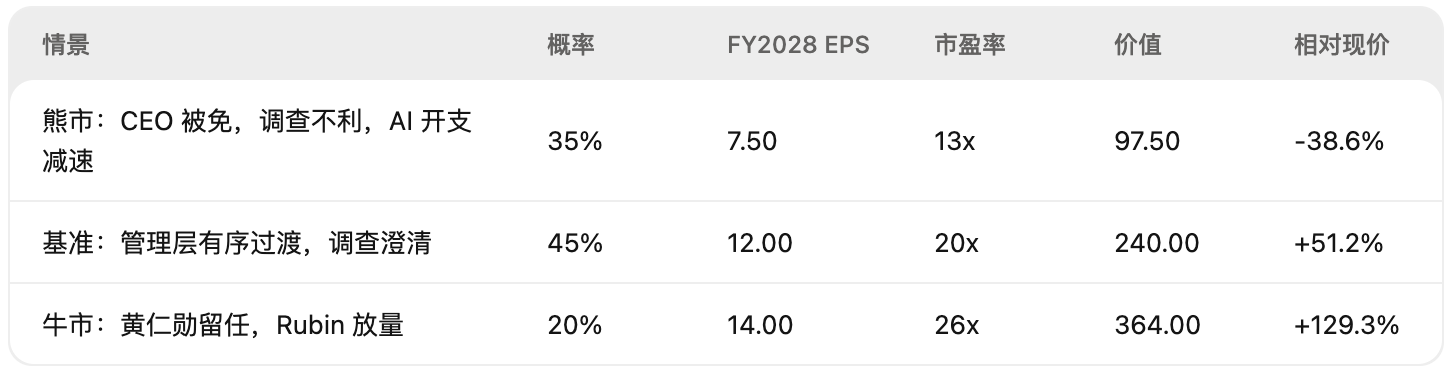
Precio ponderado por probabilidad 214,93 dólares, rentabilidad esperada del 35,4%, caída en el caso bajista del 38,6%, ratio riesgo-recompensa 0,92.
¿Comprar en la caída? Esperar al consejo o a 145 dólares
Al precio actual de 158,76 dólares, no perseguir. Para que la relación riesgo-recompensa vuelva a 2:1, con un caso base de 240 y un caso bajista de 97,50, el precio tendría que caer por debajo de 145 dólares. O bien, si el consejo confirma claramente la permanencia del CEO y los resultados del tercer trimestre superan las expectativas, elevando el valor base por encima de 280 dólares, el precio actual merecería ser recalculado.
Condiciones que invalidarían la tesis:
- El consejo destituye al CEO sin un plan de sucesión creíble;
- La investigación descubre una filtración de seguridad nacional o de secretos de la empresa;
- La guía del tercer trimestre es inferior a 100.000 millones de dólares y el margen bruto cae por debajo del 70%;
- Los controles a la exportación se extienden a las cadenas de suministro de los aliados.
Puntos de riesgo: tres vías de caída
La gobernanza es lo primero. Si el consejo destituye al CEO, la continuidad estratégica del sucesor, las relaciones con los clientes y el lobby sobre controles a la exportación se verán afectados. Dan Ives advierte de que la salida de Jensen Huang podría hacer caer la capitalización bursátil otro 30%. Los indicadores adelantados son la declaración del consejo, el formulario 8-K, las sesiones informativas del Congreso y el avance de la investigación.
La seguridad nacional es lo segundo. El núcleo de la investigación es si Jensen Huang filtró información confidencial. La empresa afirma por ahora que no hay pruebas, pero la investigación no ha terminado. Si surge una conclusión desfavorable, los controles a la exportación y la confianza de los clientes se verán dañados simultáneamente.
El gasto de capital en IA es lo tercero. Baird estima que el crecimiento del gasto en IA de los grandes proveedores de nube podría desacelerarse al 40% o menos en 2027; si la guía del tercer trimestre es inferior a 100.000 millones de dólares, o si la guía del cuarto trimestre deja de mostrar crecimiento secuencial, el BPA base de 12 dólares no se sostiene.
El capital circulante y la valoración también deben observarse. El crecimiento de inventarios y cuentas por cobrar es muy superior al de los ingresos; si el tercer trimestre sigue empeorando, indica problemas en el aprovisionamiento del canal o en la calidad del cobro. Los precios objetivos de los analistas se están revisando a la baja; los 200 dólares de Baird y los 300 de Morgan Stanley ya incorporan el descuento por gobernanza en sus modelos.
¿Qué hacer la próxima semana? ¡Hay que tener paciencia!
El consejo podría reunirse el 12 de noviembre; hasta la preapertura del 12 de noviembre no había anuncio. Cualquier conclusión cambiará el precio antes que los resultados. Pero la probabilidad de que Jensen Huang dimita o sea destituido en Polymarket ya se acerca al 80%, lo que no es una buena noticia para la acción de Nvidia.
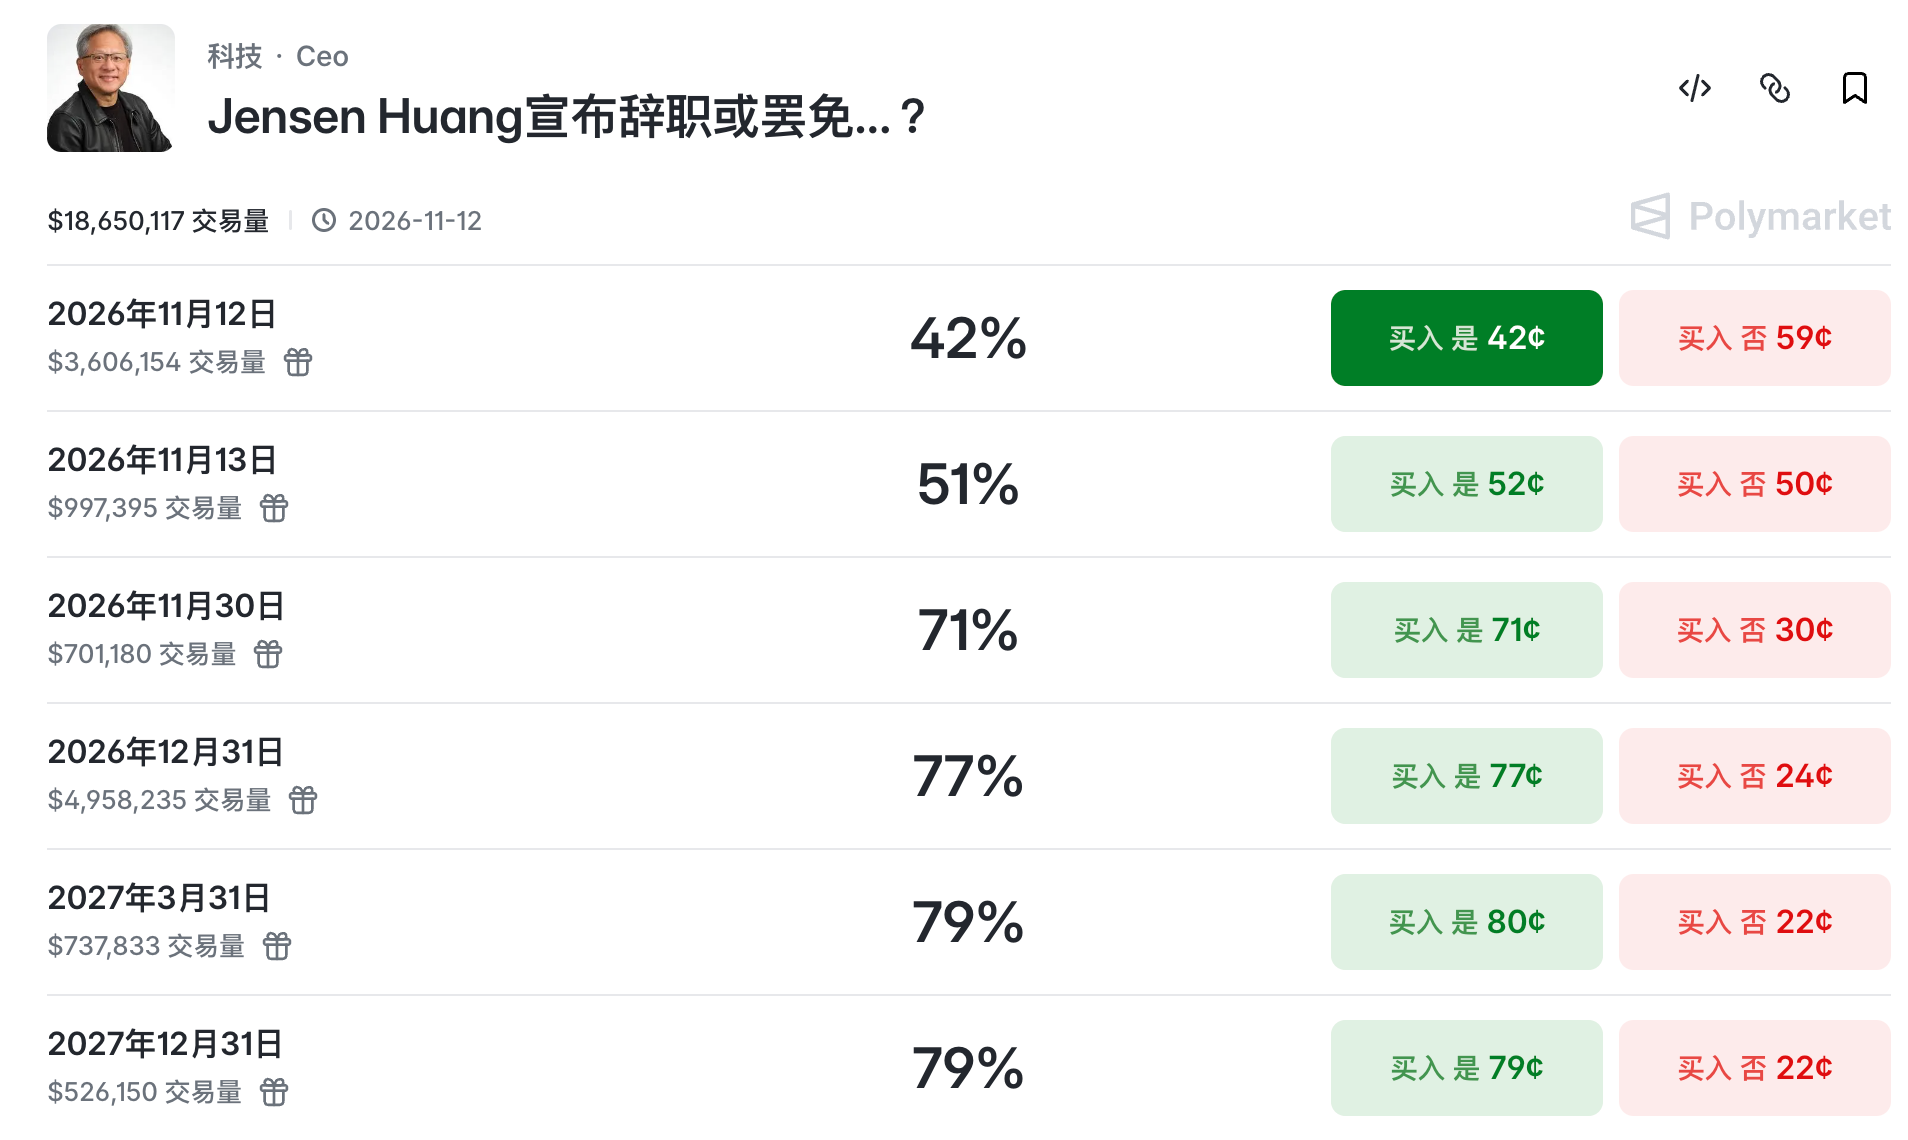
El 17 de noviembre, tras el cierre, resultados del tercer trimestre del año fiscal 2027. Hay que mirar tres cosas: si los ingresos alcanzan los 108.000 millones de dólares, si la guía del cuarto trimestre sigue mostrando crecimiento secuencial y si el margen bruto se mantiene en el 73%. Esta guía no incluye los ingresos por computación para centros de datos de China continental y Hong Kong.
El 18 de noviembre, según informaciones de prensa, el comité de la Cámara de Representantes ha solicitado a Jensen Huang que comparezca en una sesión informativa a puerta cerrada. Esta es la primera prueba pública del riesgo de gobernanza.
Este contenido se proporciona únicamente con fines informativos y educativos y no constituye asesoramiento de inversión relacionado con BTCC. BTCC realiza todos los esfuerzos posibles, pero no puede garantizar la veracidad, exactitud u originalidad del contenido anterior.