¿Cuánto valdría Nvidia sin Jensen Huang?
 Blockbeats
TL;DR
·Stifel ha situado la sucesión del liderazgo como escenario base y ha reducido el precio objetivo de Nvidia de 315 a 205 dólares, manteniendo la recomendación de compra.
·El ajuste se centra principalmente en el múltiplo de valoración: Stifel ha rebajado el PER esperado para el ejercicio fiscal 2028 de 20 a 13 veces, aunque sigue previendo que los resultados a corto plazo superen ligeramente las expectativas.
·Dan Ives y Gene Munster habían estimado que la salida de Jensen Huang podría reducir la valoración de Nvidia entre un 20% y un 30%, pero asignaban a esa posibilidad una probabilidad de solo el 10% al 15%.
·Con las informaciones sobre una posible destitución y la búsqueda de sucesor, la idea inicial de que el riesgo de salida ya estaba descontado en la cotización debe revisarse.
·Según cálculos de TIKR, si las expectativas de beneficios no cambian, un descuento del 20% al 30% situaría el PER a futuro de Nvidia en torno a 10-12 veces.
·Si las posteriores restricciones a la exportación afectan a las ventas ya incluidas en las previsiones, el mercado tendrá que recortar también las estimaciones de beneficios, y tanto el múltiplo como los beneficios podrían sufrir presión a la vez.
La icónica chaqueta de cuero de Jensen Huang se está convirtiendo en una metáfora de cómo Wall Street valora a Nvidia.
El 10 de noviembre, Scott Galloway describió en el podcast Pivot que aquella noche la industria de la IA parecía «sostenerse únicamente por una chaqueta de cuero». A medida que el consejo de Nvidia lleva a cabo una investigación independiente sobre Jensen Huang, los inversores empiezan a poner precio a un escenario que rara vez se había tomado en serio: si el fundador se marcha, ¿cuánto valdría Nvidia?
La primera estimación de algunos analistas es que la valoración podría caer entre un 20% y un 30%. Después, los brókeres comenzaron a ajustar sus precios objetivos. El 12 de noviembre, según Investing.com, Stifel rebajó el precio objetivo de Nvidia de 315 a 205 dólares, un recorte de aproximadamente el 35%, manteniendo la recomendación de compra.
Hasta la publicación de la noticia, Nvidia no había anunciado ningún cambio de liderazgo. Pero en el marco de valoración de Stifel, la sucesión de la dirección ya se ha convertido en el escenario base.
El valor de Jensen Huang empieza a reflejarse en un descuento del PER
El ajuste de Stifel ofrece una cifra concreta sobre «cuánto vale Jensen Huang».
La entidad utiliza un beneficio por acción esperado para el ejercicio fiscal 2028 de 15,65 dólares y ha reducido el PER empleado para calcular el precio objetivo de 20 a 13 veces. Con ese criterio, 13 veces el PER equivale a unos 203 dólares, cerca del nuevo precio objetivo de 205 dólares.
El PER refleja cuánto están dispuestos a pagar los inversores por cada dólar de beneficio. Cuando las previsiones de beneficios se mantienen en niveles similares, una caída del múltiplo implica una menor confianza en el crecimiento futuro y, por tanto, un precio más bajo.
La valoración de Stifel sobre el desempeño operativo a corto plazo de Nvidia sigue siendo positiva. La firma espera que los resultados del tercer trimestre del ejercicio fiscal 2027, que se publicarán el 17 de noviembre, superen ligeramente las expectativas, que la oferta siga siendo el principal factor limitante del crecimiento y que las previsiones de beneficios para el ejercicio fiscal 2028 tengan margen de revisión al alza. Al mismo tiempo, la elección del sucesor, el calendario de la transición, la permanencia de los altos ejecutivos y los ajustes en los canales de venta y en el cumplimiento de las normas de exportación añaden incertidumbre al crecimiento a largo plazo.
Otras entidades también están reevaluando este riesgo. Según Investing.com, Bernstein ha rebajado la calificación de Nvidia de «rendimiento superior al mercado» a «en línea con el mercado», con un precio objetivo de 200 dólares. Morgan Stanley la ha retirado de su lista de valores preferidos, pero mantiene la recomendación de sobreponderar y un precio objetivo de 300 dólares. Las distintas casas ya muestran una clara divergencia entre beneficios y valoración.
La importancia de Jensen Huang se refleja, en primer lugar, en la forma en que está organizada Nvidia. Robert Cyran, columnista de Breakingviews de Reuters, señala que más de 60 personas dependen directamente de Jensen Huang y que los cuatro altos ejecutivos que están por debajo de él tienen un estatus similar. Esta estructura que gira en torno al fundador obliga al sucesor a asumir a la vez responsabilidades de criterio técnico, coordinación interna y comunicación con los clientes, y dificulta una transición de emergencia.
Las relaciones comerciales externas también pondrán a prueba al sucesor. Grandes clientes como Microsoft, Amazon y Google siguen comprando chips de Nvidia, pero también tienen incentivos para desarrollar productos propios más baratos. Jensen Huang ha ampliado el software y el hardware complementarios para elevar el coste de cambiar de proveedor y, al mismo tiempo, ha establecido acuerdos de financiación con Apollo, Blackstone y otras entidades para ayudar a los clientes a financiar la compra de chips. Cyran considera que la inversión y el apoyo financiero a clientes más pequeños también contribuyen a ampliar la base de compradores y a limitar el poder de negociación de unos pocos clientes grandes.
Este entramado vincula la competitividad del producto, la financiación de los clientes y el crecimiento de los pedidos. Que el sucesor pueda mantener estas relaciones influirá en la valoración que los inversores hagan de los ingresos y márgenes futuros, y determinará cuánta prima de valoración puede conservar Nvidia.
Un impacto del 20% al 30% depende de la probabilidad de salida
Antes de que Stifel ajustara su precio objetivo, Dan Ives y Gene Munster ya habían intentado cuantificar el impacto de una salida de Jensen Huang.
Dan Ives, de Yorkville Ives & Co., afirmó el 10 de noviembre que si Jensen Huang fuera destituido como consejero delegado, el valor de la empresa y de las acciones de Nvidia podría caer entre un 25% y un 30%. En aquel momento, estimaba que la probabilidad de que ocurriera era de alrededor del 15%.
Gene Munster, de Deepwater Asset Management, calculaba un impacto de aproximadamente el 20%. Consideraba que la cotización ya reflejaba entonces una probabilidad de salida de alrededor del 25%, mientras que su propia estimación era del 10% al 15%.
TIKR realizó un sencillo cálculo ponderado por probabilidad a partir de estas cifras. Según Ives, una pérdida de valoración del 25% al 30% multiplicada por una probabilidad del 15% equivale a un impacto total sobre la valoración de entre el 3,75% y el 4,5%. Según Munster, el impacto sería de entre el 2% y el 3%.
Basándose en estos supuestos, TIKR consideraba en un artículo del 11 de noviembre que la caída de dos sesiones consecutivas ya podía haber descontado la mayor parte del riesgo de salida.
Pero esta conclusión depende en gran medida del momento en que se publica la información.
Posteriormente, The Wall Street Journal informó de que el consejo se preparaba para destituir a Jensen Huang, y Bloomberg señaló que la empresa había contratado a una firma de búsqueda de ejecutivos y estudiaba nombrar a un consejero delegado interino. Cuando Stifel publicó su última valoración, la sucesión de la dirección ya formaba parte de su escenario base. Por tanto, la hipótesis anterior de una probabilidad del 10% al 15% debe revisarse.
Si los inversores consideran cada vez más probable la salida, el descuento por riesgo que debe reflejar la cotización aumentará, aunque la estimación de la pérdida de valor tras la salida no cambie. Para juzgar si el riesgo ya está plenamente descontado en el precio, hay que estimar a la vez la probabilidad de salida y el impacto real de un cambio de dirección sobre el valor de la empresa.
Si las expectativas de beneficios no cambian, Nvidia podría caer a un PER de 10 a 12 veces
TIKR considera que la valoración de Nvidia sigue teniendo soporte, basándose en las expectativas de crecimiento de beneficios del mercado.
Según el consenso citado por TIKR, el beneficio por acción ajustado de Nvidia pasará de 9,32 dólares en el ejercicio fiscal que termina en enero de 2027 a 21,41 dólares en el que termina en enero de 2029, más del doble en dos años.
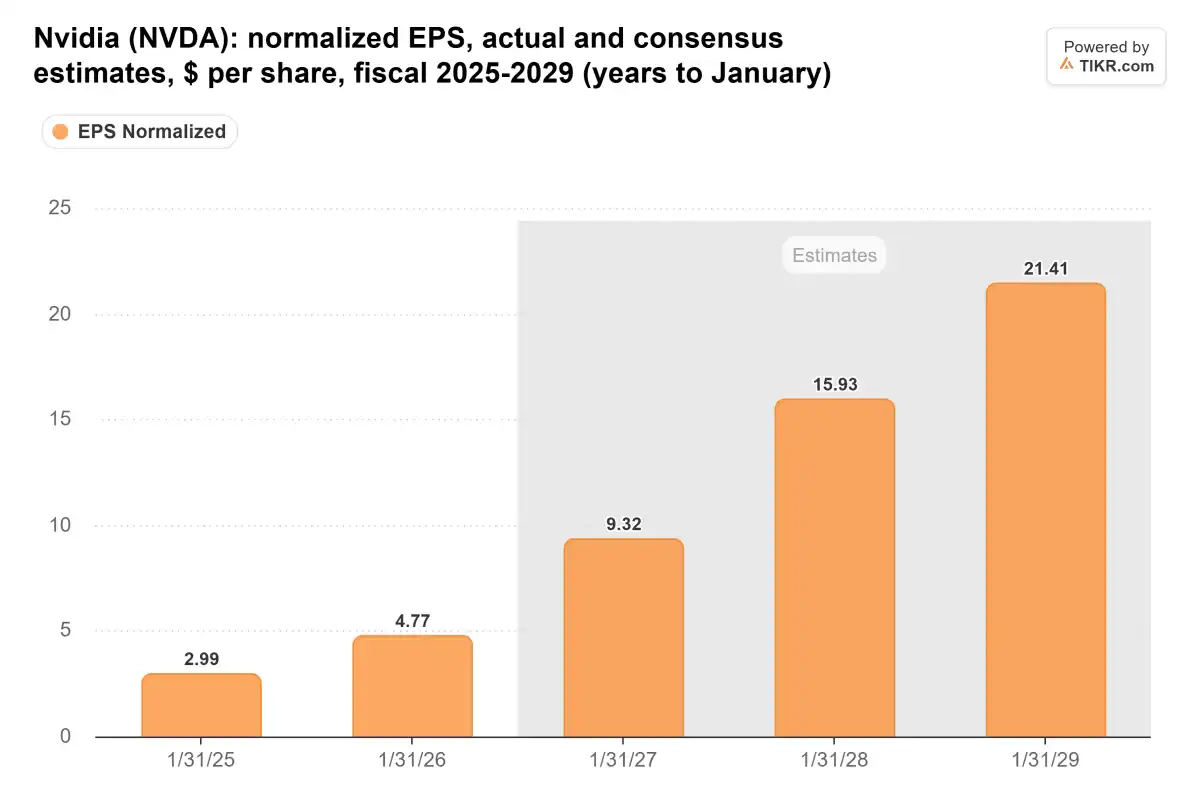
Beneficio por acción ajustado de Nvidia para los ejercicios fiscales 2025-2029, en dólares. La zona gris corresponde al consenso del mercado.
Los datos de TIKR muestran que, el 9 de noviembre, el PER esperado de Nvidia para los próximos 12 meses era de aproximadamente 14,8 veces, en el nivel más bajo de los últimos tres años y por debajo de la media de unas 30,1 veces del mismo periodo.
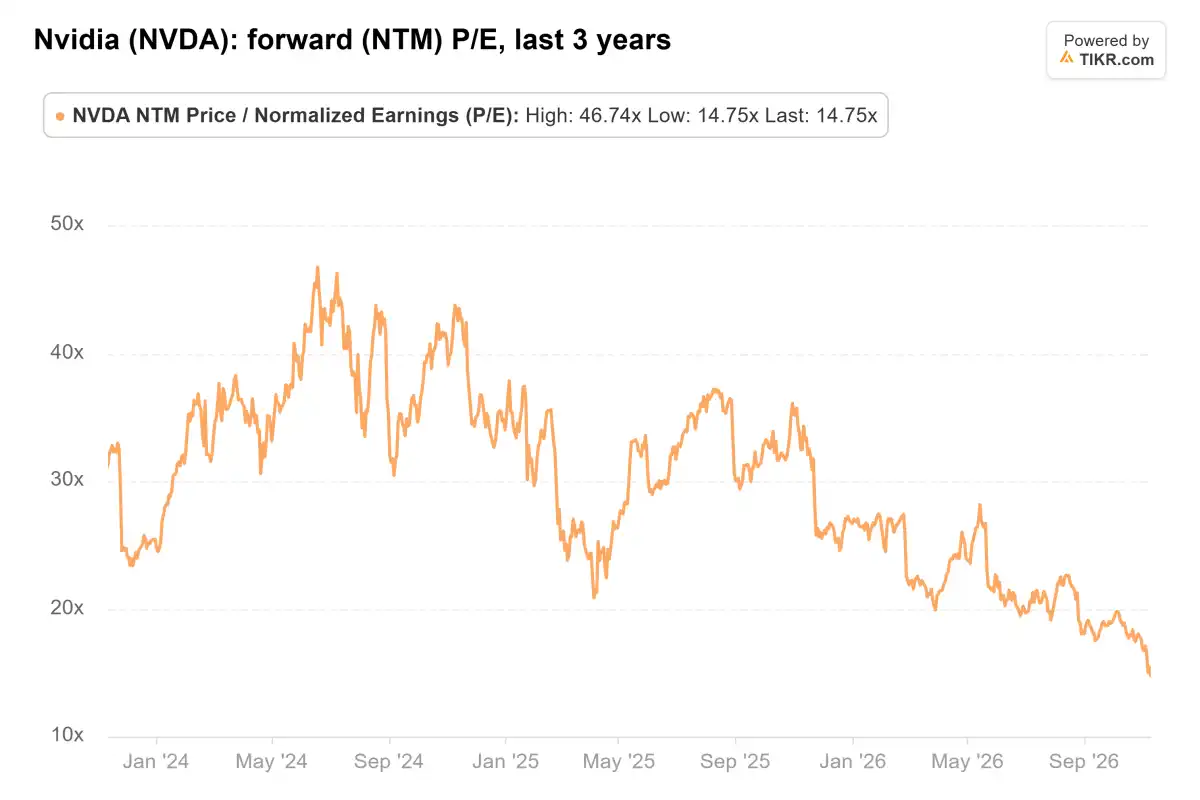
PER esperado de Nvidia para los próximos 12 meses durante los últimos tres años; el último valor del gráfico es 14,75 veces.
Si las previsiones de beneficios se mantienen sin cambios y la acción sufre un descuento adicional del 20% al 30%, el PER resultante sería de aproximadamente 10,4 a 11,8 veces. Eso es lo que TIKR denomina «sin Jensen Huang, Nvidia podría convertirse en una acción con un PER de 10 a 12 veces».
Este cálculo utiliza la cotización y las expectativas de beneficios de aquel momento. A medida que cambien el precio y las valoraciones del mercado, el múltiplo correspondiente también variará. Además, TIKR emplea los beneficios esperados para los próximos 12 meses, mientras que Stifel utiliza los del ejercicio fiscal 2028, por lo que los criterios de valoración no son idénticos.
Ambos cálculos reflejan que el mercado sigue esperando un crecimiento continuado de los beneficios de Nvidia, pero está reconsiderando cuánto debe pagar por ellos. La falta de un sucesor definido, la estabilidad de la dirección y la continuidad estratégica pueden ser factores que presionen a la baja el múltiplo de valoración.
Cuánto de ese descuento se mantenga dependerá de que Nvidia presente un plan de sucesión creíble y de que el sucesor sea capaz de mantener la ejecución del producto, las relaciones con los clientes y los acuerdos de financiación.
Si las previsiones de beneficios también se recortan, la revalorización será más profunda
Los cálculos anteriores comparten una premisa: que los beneficios previstos por los analistas se materialicen.
TIKR señala que si las revisiones posteriores endurecen las normas de exportación y afectan a las ventas ya incluidas en las previsiones, los analistas tendrán que rebajar sus estimaciones de beneficio por acción. En ese caso, el precio objetivo podría sufrir a la vez la presión de unos beneficios menores y de un múltiplo de valoración más bajo.
Las anteriores previsiones de Nvidia ya asumían que no habría ingresos procedentes del negocio de computación para centros de datos en China. Por tanto, el impacto de las políticas posteriores deberá concretarse en clientes, regiones y canales de venta específicos, para observar si las nuevas restricciones afectan a las previsiones de ingresos actuales.
Los resultados del 17 de noviembre ofrecerán una primera comprobación. La guía de ingresos trimestrales que la empresa había dado era de 108.000 millones de dólares, con un margen del 2% arriba o abajo. Stifel espera que los resultados reales superen ligeramente esa cifra, y los inversores también prestarán atención a las previsiones de crecimiento posteriores y a las explicaciones de la dirección sobre la oferta, la demanda de los clientes y los planes de sucesión.
«¿Cuánto valdría Nvidia sin Jensen Huang?» sigue dependiendo de dos grupos de variables. Si la empresa continúa cumpliendo con el crecimiento de beneficios, el mercado ajustará principalmente el PER que está dispuesto a pagar; si el cambio de dirección afecta además a la ejecución del negocio y a las expectativas de pedidos, las previsiones de beneficios también podrían revisarse a la baja.
Que el plan de sucesión estabilice al equipo directivo, que la hoja de ruta de productos avance según lo previsto y que los clientes sigan obteniendo financiación para comprar capacidad de cómputo determinará si el descuento que Wall Street aplica ahora es una compensación temporal por el riesgo de la transición o un ajuste de valoración más duradero.
Este contenido se proporciona únicamente con fines informativos y educativos y no constituye asesoramiento de inversión relacionado con BTCC. BTCC realiza todos los esfuerzos posibles, pero no puede garantizar la veracidad, exactitud u originalidad del contenido anterior.