¿Cuántos ingresos genera Anthropic por cada dólar gastado en computación?
 Blockbeats
Nota del editor: El 10 de noviembre, Anthropic, desarrollador de Claude, actualizó su folleto de salida a bolsa con la intención de cotizar en el Nasdaq a un precio de entre 70 y 78 dólares por acción. A 74 dólares, Chiltern Capital estima una valoración totalmente diluida de aproximadamente 1,33 billones de dólares. En paralelo, Google y Nvidia planean suscribir 10.000 millones de dólares cada uno, y siete inversores estratégicos suscribirán en conjunto 26.000 millones de dólares. Las empresas que financian a Anthropic también le venden chips, capacidad de cómputo y servicios en la nube.
Detrás de esta valoración hay una pregunta concreta: ¿cuántos ingresos genera Anthropic por cada dólar invertido en computación? Los ingresos del tercer trimestre crecieron un 47% intertrimestral hasta los 17.000 millones de dólares, pero los ingresos por dólar de computación cayeron de 2,08 a 1,72 dólares, y el margen operativo ajustado también retrocedió. La mayoría de los clientes pagan por uso real, pero Anthropic ha firmado contratos de computación y arrendamiento con años de antelación. Que el uso de pago alcance el ritmo de entrega de nueva capacidad determinará si el próximo lote de computación engrosa los beneficios o eleva los costes.
Chiltern es un cliente que paga mucho por Claude y también utiliza Claude para leer el folleto, construir modelos de valoración y redactar investigaciones. La firma está dispuesta a abrir una posición inicial equivalente a la mitad de lo previsto dentro del rango de precios y establece como condición para ampliarla que los ingresos por dólar de computación vuelvan a superar los 1,80 dólares.
A continuación, el texto original:
¿Cuántos ingresos genera cada dólar invertido en computación?
Chiltern divide los ingresos trimestrales por los costes de computación e infraestructura del mismo periodo; el denominador incluye gastos de entrenamiento e inferencia. En el tercer trimestre de 2026, 17.000 millones de dólares de ingresos divididos por unos 9.900 millones de dólares de costes de computación dan aproximadamente 1,72 dólares. La empresa aún debe pagar con esos ingresos los costes de canal, personal y otros gastos operativos.
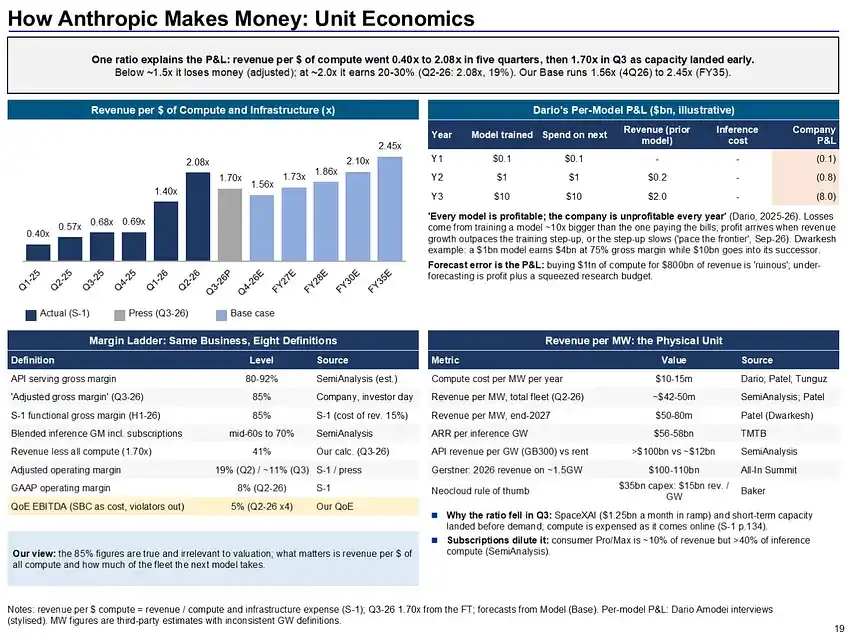
En el primer trimestre de 2025, Anthropic solo generaba 0,40 dólares de ingresos por cada dólar gastado en computación. En el segundo trimestre de 2026, esa cifra subió a 2,08 dólares. El efecto de la escala también se refleja en la proporción de costes: los costes de computación e infraestructura pasaron del 160% de los ingresos de todo 2025 al 57% de los ingresos de los primeros nueve meses de 2026.
En el tercer trimestre, la ratio bajó a 1,72 veces y el margen operativo ajustado según la empresa cayó del 19% al 15%. De los aproximadamente 9.900 millones de dólares de gasto en computación del trimestre, unos 5.000 millones correspondieron a computación a corto plazo, más cara. Al mismo tiempo, el incremento trimestral de ingresos se redujo de 6.800 a 5.400 millones de dólares. Que la ratio pueda recuperarse dependerá de si la entrega de computación a largo plazo reduce los costes unitarios y de si la nueva capacidad se llena con demanda de pago.
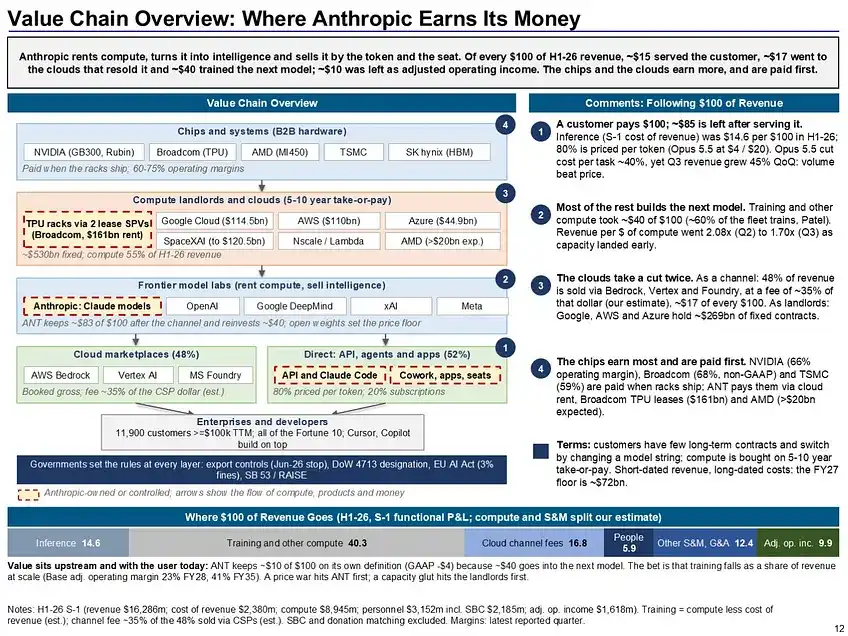
Según el desglose de costes de Chiltern, de cada 100 dólares de ingresos, unos 15 se destinan a inferencia —ejecutar modelos y procesar solicitudes de clientes— y unos 40 a computación de entrenamiento e investigación. Cuanto más caros sean los modelos de próxima generación y más rápida sea la iteración, más rápido tendrá que recuperar la empresa la inversión en entrenamiento. De los aproximadamente 104.000 millones de dólares de pérdida neta de los tres primeros trimestres, unos 94.000 millones provienen de cambios no monetarios en el valor razonable de instrumentos de financiación como bonos convertibles; el flujo de caja operativo del mismo periodo fue positivo en unos 6.600 millones de dólares. Para medir la rentabilidad de las operaciones diarias hay que mirar también el gasto en entrenamiento, los costes de canal y la compensación en acciones.
Claude Code aporta más uso, pero los recortes de precios reducen los ingresos por llamada
Los ingresos de Anthropic fueron de 41 millones de dólares en 2023, 4.600 millones en 2025 y 33.200 millones en los primeros nueve meses de 2026. Claude Code es un motor clave de este crecimiento. Puede ejecutar tareas de varios pasos dentro de repositorios de código. Una vez que las empresas conectan permisos, contexto de proyecto y flujos de ingeniería, los mismos empleados pueden delegar más trabajo en el modelo. Según la empresa, la tasa de ejecución anualizada de Claude Code pasó de unos 500 millones de dólares en septiembre de 2025 a más de 2.500 millones en febrero de 2026. La tasa de ejecución es un nivel anualizado calculado a partir de ingresos recientes.
Aproximadamente el 80% de los ingresos de Anthropic se cobra por uso: las empresas y los desarrolladores pagan según los tokens (unidades de procesamiento de texto u otro contenido) que el modelo lee y genera. El 20% restante proviene principalmente de suscripciones. Incluso si el número de puestos apenas cambia, las tareas más numerosas y largas generan más ingresos. Esta estructura también hace que los ingresos fluctúen con los precios de los modelos y las decisiones de compra de los clientes. A finales de septiembre, las obligaciones de desempeño pendientes ascendían a 13.800 millones de dólares, de los cuales se espera reconocer aproximadamente tres cuartas partes en un año. La concentración de ingresos de los cinco mayores clientes bajó del 36% en el primer trimestre al 21% en el tercero; la migración de clientes principales seguirá afectando al desempeño trimestral.
Opus 4.5, lanzado en noviembre de 2025, era aproximadamente un 67% más barato que su predecesor, y en los dos trimestres siguientes los ingresos crecieron un 132% y un 144% intertrimestral. Chiltern lo interpreta como evidencia de que los recortes de precios liberan demanda. Para el tercer trimestre de 2026, la empresa estima que los recortes redujeron los ingresos del trimestre en unos 600 millones de dólares. El nuevo uso debe compensar la caída del precio unitario y cubrir el coste adicional de inferencia de esas solicitudes para mejorar la producción de ingresos por dólar de computación.
Los canales también cambian la forma de contabilizar los ingresos de esta ratio. En los primeros nueve meses de 2026, alrededor del 44% de los ingresos se vendió a través de los marketplaces en la nube de AWS, Google y Microsoft. Anthropic reconoce estos ingresos en términos brutos y contabiliza los costes de canal por separado. Chiltern estima que, si se reconocieran en términos netos, los ingresos de los últimos doce meses serían aproximadamente un 15% menores y el EBITDA no cambiaría. Al comparar empresas de modelos con múltiplos de ingresos, el criterio contable del canal también influye en los resultados.
Los nuevos modelos aportan el 80% de los ingresos; la prima tecnológica exige iteración continua
El folleto muestra que en el tercer trimestre de 2026 más del 80% de los ingresos procedía de versiones de modelos lanzadas en los seis meses anteriores. Según los benchmarks recopilados por Chiltern, Opus 5.5 lidera los indicadores agregados de capacidad de Artificial Analysis y Epoch. En las pruebas de Artificial Analysis, Opus 5.5 cuesta unos 5,98 dólares por tarea, frente a unos 0,72 dólares de GPT-6.1 Sol, una diferencia de 6 puntos de puntuación. Cuántas tareas estén dispuestas las empresas a pagar por esa diferencia determinará si Anthropic puede recuperar la próxima ronda de inversión en entrenamiento.
Los modelos de pesos abiertos ya representan alrededor del 70% del uso de tokens en las pasarelas de OpenRouter y Vercel, pero los modelos cerrados siguen concentrando el 73% y el 77% del gasto en ambas pasarelas, respectivamente. La cuota de gasto de Anthropic en Vercel cayó del 64% en agosto al 44% en septiembre. Los clientes de Vercel son sobre todo startups, por lo que la representatividad de los datos de un solo mes es limitada. Si los modelos más baratos siguen reduciendo la brecha de capacidades, Claude necesitará mantener la prima con tareas de mayor valor.
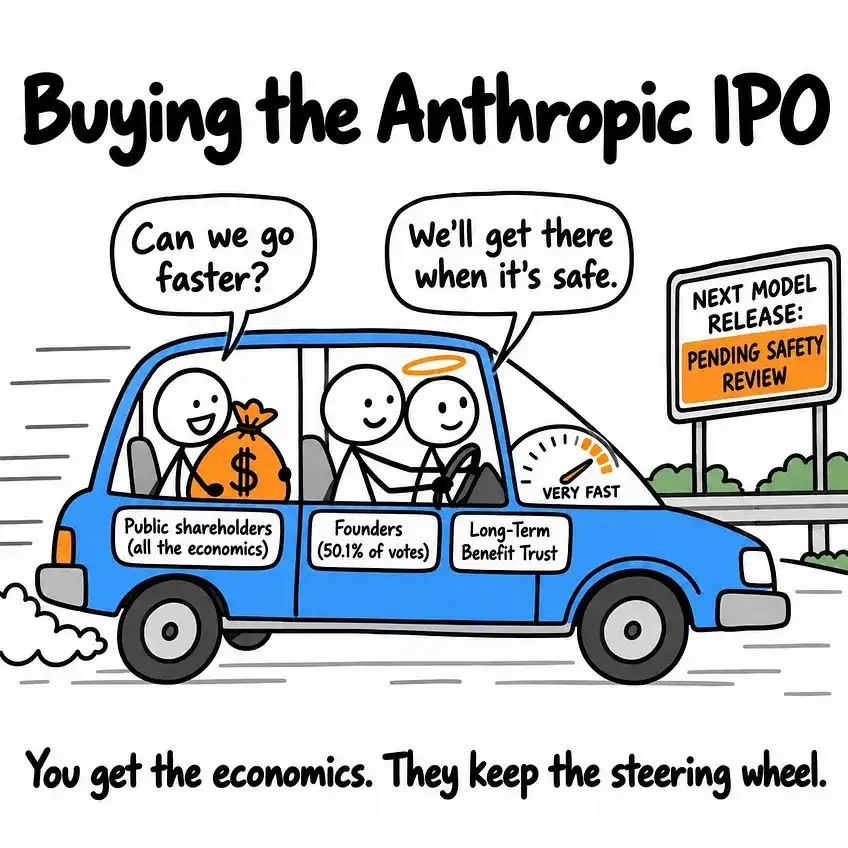
Las revisiones de seguridad, las restricciones a la exportación y el gobierno corporativo también afectan al ritmo de lanzamiento de nuevos modelos. El folleto revela que el fideicomiso de intereses a largo plazo puede elegir a cuatro de los siete consejeros, y que la entidad de los fundadores mantiene un 50,1% fijo de los derechos de voto. Chiltern considera que retrasar lanzamientos o limitar el alcance de la apertura podría alterar la senda de crecimiento de los ingresos. La firma ve Cowork, las herramientas sectoriales y los mercados internacionales como fuentes potenciales de crecimiento; su escenario base se apoya principalmente en el negocio ya vendido.
Los contratos a largo plazo fijan los pagos; la demanda decide si la capacidad se llena
El folleto revisado revela obligaciones contractuales por un total de unos 900.900 millones de dólares, casi todas relacionadas con computación e infraestructura, e incluye unos 112.300 millones en compromisos firmados después de finales de septiembre. En los doce meses siguientes a finales de septiembre se espera pagar unos 70.700 millones de dólares. Chiltern estima que hasta finales de 2030 vencerán acumuladamente unos 452.000 millones de dólares. El folleto indica que unos 186.200 millones de dólares en compromisos están sujetos a condiciones o pueden cancelarse antes de su inicio.
Excluyendo la parte cancelable, Chiltern estima que los pagos mínimos anuales entre 2027 y 2030 serán de entre 77.000 y 82.000 millones de dólares. Si la demanda no acompaña, la capacidad ociosa seguirá generando gastos contractuales. En el modelo de Chiltern, si los ingresos por dólar de computación se mantienen por debajo de aproximadamente 1,50 dólares, Anthropic registraría pérdidas en términos ajustados. El escenario base de la firma prevé que, con la entrega concentrada de computación, la ratio podría caer primero a 1,51 veces en el cuarto trimestre y luego recuperarse hasta 1,87 veces en 2028.
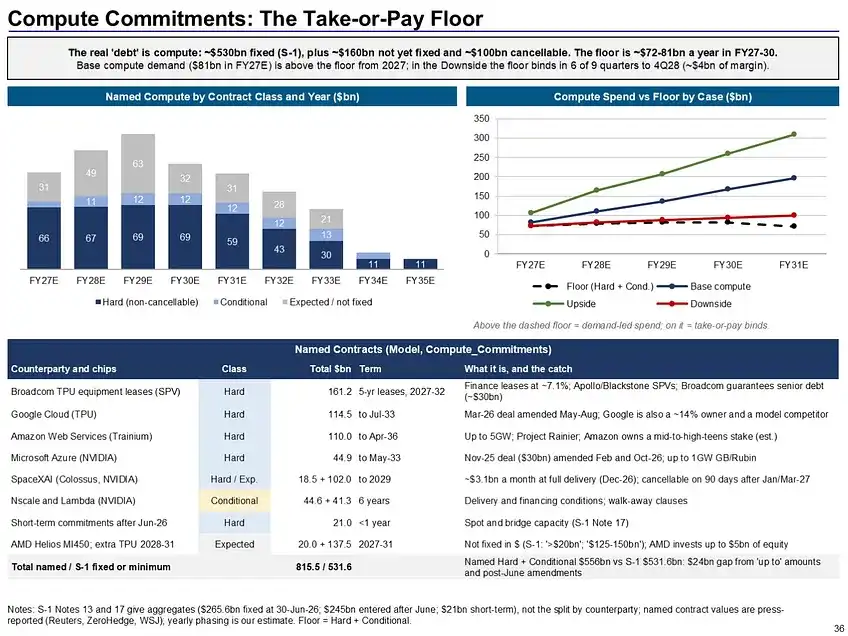
El capital y la computación suelen venir de las mismas empresas. Google participa en la financiación y a la vez alquila capacidad de TPU a Anthropic. Amazon es inversor y proveedor de computación Trainium. Broadcom también ha acordado ofrecer hasta 42.000 millones de dólares en financiación mediante pagarés, fondos limitados al pago de los alquileres correspondientes. Chiltern prevé que, tras la salida a bolsa, Anthropic tendrá unos 216.000 millones de dólares en efectivo a final de año. Su prueba de estrés asume que los ingresos se estancan en el nivel anualizado de 86.000 millones del cuarto trimestre y muestra que a finales de 2031 aún habría unos 147.000 millones de dólares de liquidez. Con esos supuestos, una desaceleración del crecimiento presionaría primero los beneficios y la valoración.
Comprar a 74 dólares exige que la eficiencia de la computación se recupere
A 74 dólares, Chiltern estima que el valor de empresa de Anthropic equivale a 8,4 veces sus ingresos previstos para 2027, frente a una mediana de 6,6 veces de 16 empresas cotizadas comparables. Comparando el negocio por uso con empresas de computación de IA y el de suscripción con empresas de software de alto crecimiento, la valoración por partes da unos 69 dólares por acción. La valoración base por descuento de flujos de caja es de 98 dólares. Despejando con el margen base, 74 dólares implican unos ingresos de unos 406.000 millones de dólares en 2035, lo que supone una tasa compuesta anual de aproximadamente el 25% entre 2026 y 2035.
El escenario base de Chiltern prevé ingresos de 133.000 millones de dólares en 2027 y 194.000 millones en 2028, con un margen operativo ajustado que sube al 25%. Con una salida a finales de 2028, el escenario base da unos 120 dólares por acción, el optimista unos 279, el de guerra de precios unos 34 y el de pérdida de liderazgo tecnológico unos 18. La firma asigna a los cuatro escenarios pesos del 45%, 20%, 25% y 10%, respectivamente, lo que arroja un precio de salida ponderado por probabilidad de unos 120 dólares y una probabilidad de pérdida del 35%.
Chiltern está dispuesta a abrir la mitad de la posición prevista a entre 70 y 78 dólares por acción, aproximadamente el 0,8% del valor neto de la cartera. Su expectativa base de ingresos para el cuarto trimestre es de 21.500 millones de dólares. Unos ingresos superiores a 22.500 millones, una recuperación de los ingresos por dólar de computación por encima de 1,80 dólares o una caída de la acción por debajo de unos 66 dólares podrían justificar ampliar la posición. Si el primer día sube a unos 92 dólares, el rendimiento anualizado esperado de su modelo baja al 13%, por debajo del umbral del 15% fijado. El primer informe tras la salida a bolsa deberá comprobar si, una vez que la computación a largo plazo sustituya gradualmente a la capacidad a corto plazo más cara, el uso de Claude puede volver a acercar cada dólar de computación a dos dólares de ingresos.
Este contenido se proporciona únicamente con fines informativos y educativos y no constituye asesoramiento de inversión relacionado con BTCC. BTCC realiza todos los esfuerzos posibles, pero no puede garantizar la veracidad, exactitud u originalidad del contenido anterior.