2028: el año en que las elecciones de EE. UU. abren un bache en la cadena de suministro de IA
 Odaily
Autor original: Long Yue
Fuente original: Wallstreetcn
Una elección ha llevado a Wall Street a reevaluar el ritmo de construcción de la IA.
En noviembre de 2026, se conocieron los resultados de las elecciones de mitad de mandato en Estados Unidos. Los demócratas no solo obtuvieron el control de ambas cámaras del Congreso, sino que también ganaron las gobernaciones de Texas y Ohio, dos estados que concentran la mayor densidad de construcción de centros de datos del país.
El último informe de Morgan Stanley, "Buy the Drop: AI Investment Opportunities Post the US Midterms", estima que tras la ola azul en EE. UU., alrededor de 5 GW de capacidad de centros de datos se retrasarán de 2028 a 2029, lo que equivale al 20% de la nueva capacidad anual de EE. UU. y al 10% de la nueva capacidad global.
El resultado directo de este retraso es que la nueva capacidad de centros de datos en EE. UU. caerá un 4% interanual en 2028 y repuntará un 38% en 2029; a nivel global, crecerá un 9% interanual en 2028 y un 20% en 2029.
Las elecciones de mitad de mandato en EE. UU. parecen haber abierto un bache en la cadena de suministro de IA, y su nombre es 2028. Morgan Stanley teme que el retraso masivo de centros de datos "pueda crear un bache en la cadena de suministro tecnológico en 2028, lo que debilitaría el poder de fijación de precios o provocaría acumulación de inventario. Incluso podrían producirse desaceleraciones de pedidos, normalización de márgenes y rebajas de beneficios, aunque la demanda de IA en sí siga intacta".
En cuanto al impacto del bache de 2028, los semiconductores para la nube serán los primeros en verse afectados. Los analistas recortaron de inmediato los precios objetivo de proveedores asiáticos de semiconductores para la nube como Aspeed, con el argumento de que enfrentan riesgos de retraso en proyectos estadounidenses durante los próximos 2 a 4 trimestres; el sector de memoria heredada también fue rebajado, ante la expectativa de que el techo del poder de fijación de precios llegue antes de lo previsto.
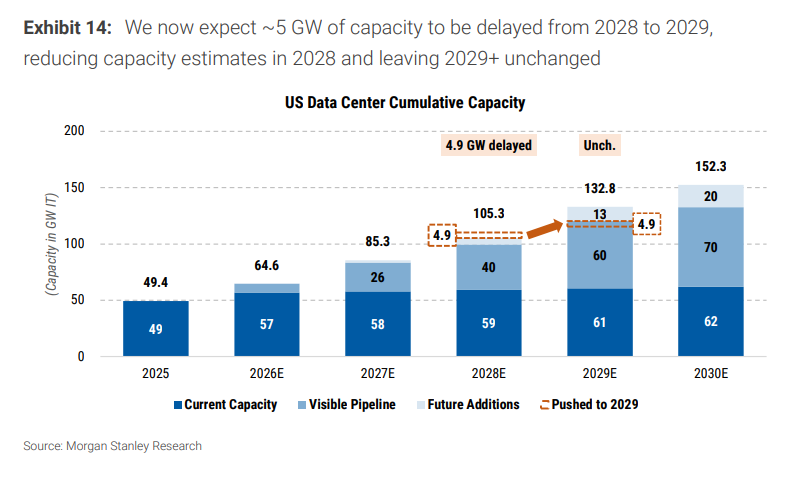
Mapa de ruta de capacidad acumulada de centros de datos en EE. UU.: muestra una reducción de 110 GW a 105 GW en 2028
¿Por qué 2028? Cómo las elecciones abren el bache
El detonante directo del retraso de los centros de datos proviene de las elecciones de mitad de mandato en EE. UU.
Los demócratas ganaron varias gobernaciones, incluidas las de Texas y Ohio. La gobernadora electa de Texas, Gina Hinojosa, incluyó en su plataforma la suspensión de nuevas aprobaciones de centros de datos hasta que la legislatura estatal establezca protecciones más sólidas. La gobernadora electa de Ohio, Amy Acton, propuso una suspensión condicionada de nuevos centros de datos y permisos, exigiendo que los proyectos paguen el 100% de los costos de gas, agua y electricidad, y que utilicen mano de obra sindicalizada.
El juicio de los analistas es que los proyectos en construcción en 2027 no se verán afectados en lo fundamental, porque "es poco probable que los nuevos gobernadores electos interrumpan proyectos que ya están en marcha". El riesgo de retraso se concentra en los proyectos de 2028 que aún no han comenzado.
El informe señala que Texas y Ohio tenían una exposición combinada de aproximadamente 4,9 GW (en términos de TI) de capacidad de centros de datos prevista para 2028. Estos proyectos se retrasarán debido a los nuevos procesos de aprobación.
Al mismo tiempo, las solicitudes de interconexión a ERCOT (la red eléctrica de Texas) ya alcanzan unos 474 GW, más de cinco veces su demanda máxima histórica, y los centros de datos representan alrededor del 90% de las nuevas solicitudes de energía. El cuello de botella eléctrico ya existía; el resultado electoral solo añadió incertidumbre política sobre esa base.
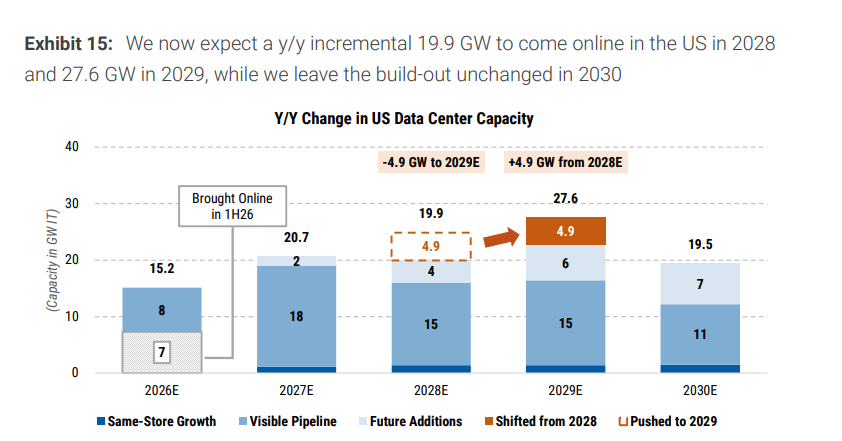
El bache en la cadena de suministro: los semiconductores para la nube, los primeros en sufrir
¿Qué significa este bache de 2028 para la cadena de suministro de IA?
El equipo de semiconductores asiáticos de Morgan Stanley publicó rápidamente un informe de seguimiento, "Cloud Semis: Peak Growth, Less Upside", en el que señala que los semiconductores para la nube han alcanzado un "pico de crecimiento con menor potencial alcista".
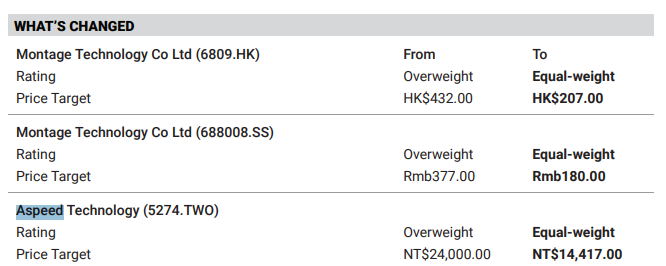
Aspeed es un proveedor clave de controladores de gestión de placa base (BMC) para servidores y se beneficia directamente del ciclo de expansión de centros de datos. Montage, una empresa de semiconductores para centros de datos, tiene como producto principal los chips de interconexión de memoria para DRAM de servidores.
Los precios objetivo de ambas compañías fueron recortados drásticamente:
- Aspeed: de NT$24.000 a NT$14.417, una reducción de aproximadamente el 40%
- Montage: de HK$432 a HK$207, una reducción de aproximadamente el 52%
Los analistas explican que la lógica central de la rebaja es: "El equipo de EE. UU. estima que alrededor del 20% de la nueva capacidad de centros de datos de EE. UU. en 2028 podría trasladarse a 2029, lo que afectaría las ganancias de los proveedores de semiconductores para la nube en 2028".
El "techo del poder de fijación de precios" de la memoria heredada: llega antes de lo esperado
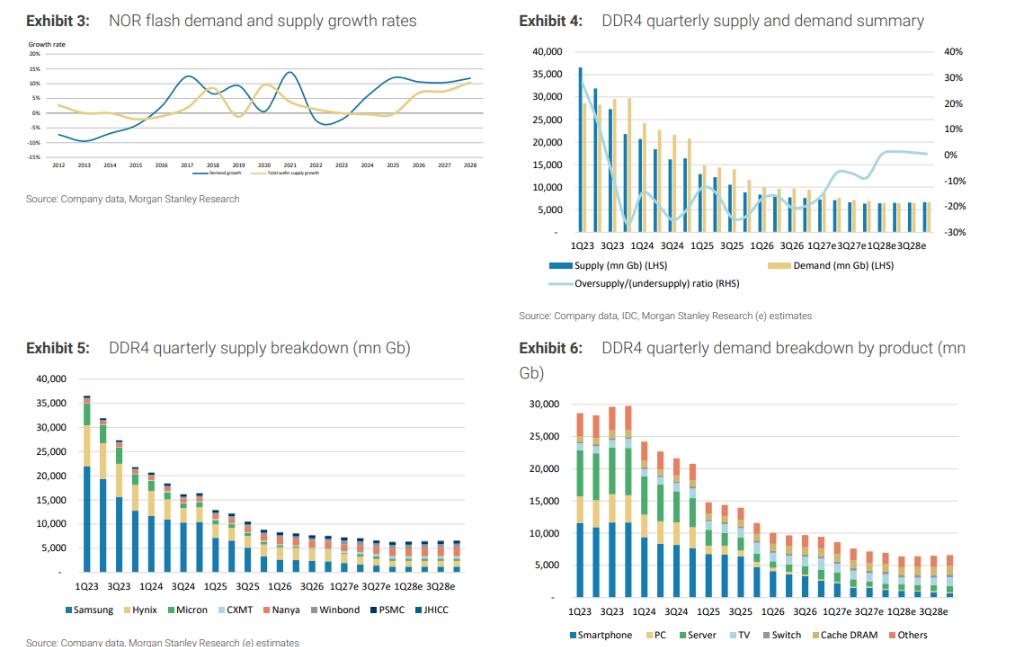
En el mismo período, el equipo de investigación de memoria heredada de Morgan Stanley publicó el informe "Old Memory: Peak Pricing Power? Reduce exposure.", en el que rebajó a Winbond, GigaDevice, Powerchip y Macronix de sobreponderar a neutral, y a Phison incluso a infraponderar.
El informe aclara que el alcance del análisis se limita a DDR3/4, NAND SLC/MLC y NOR, y no incluye los mercados de DDR5 convencional ni NAND TLC/QLC.
La conclusión central es: "La ventaja de fijación de precios de la memoria heredada ya no es suficiente".
El informe enumera tres presiones:
- Deterioro de la visibilidad del gasto en la nube
- Debilidad de la demanda de consumo
- Normalización de la oferta y la demanda hacia 2028
El factor desencadenante más directo es precisamente el retraso en el ritmo de construcción de centros de datos en EE. UU. "En 2028 podría producirse un bache en la cadena de suministro tecnológico, lo que reduciría el poder de fijación de precios y provocaría acumulación de inventario".
El informe destaca que las estimaciones de BPA para 2026 de estas empresas en realidad siguen aumentando; la rebaja se debe a la "gestión del punto de inflexión del ciclo" y no a un colapso de las ganancias.
Las acciones pueden comenzar a revalorizarse sin que la tensión reciente desaparezca de inmediato: basta con que la escasez se reduzca para debilitar el poder de fijación de precios incremental antes de que las ganancias alcancen su pico.
Grandes proveedores de nube: el capex no cambia, pero el ritmo se desajusta
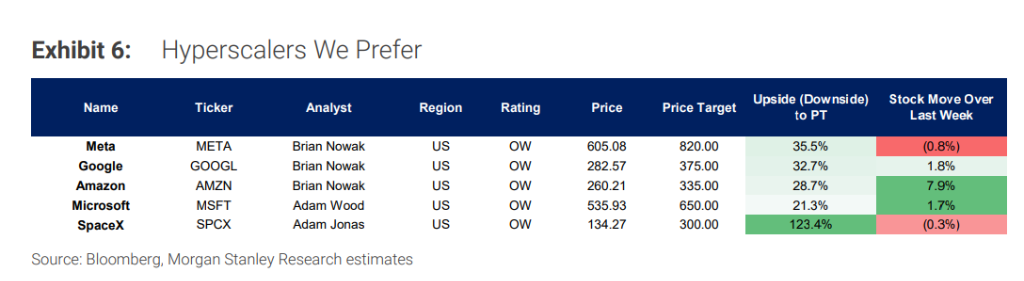
A pesar de los retrasos en los proyectos, Morgan Stanley mantiene sus previsiones de gasto de capital para los hiperescaladores: Google/Alphabet 375.000/400.000 millones de dólares en 2027/2028, Meta 225.000/250.000 millones, Amazon 355.000/365.000 millones y Microsoft 238.000/298.000 millones, todas sin cambios.
El informe considera que estas empresas seguirán "construyendo tanta capacidad como sea posible", porque los nuevos productos basados en grandes modelos de lenguaje se dirigen a miles de millones de usuarios y aún ofrecen retornos sobre el capital superiores al 30%.
Pero "cuánto gastar" y "cuándo estará construido" son dos cosas distintas.
El informe señala que el impacto del retraso es más de "aplazamiento que de cancelación". Algunos proyectos podrían trasladarse de Texas y Ohio a estados más favorables, como Tennessee o Luisiana. En el extranjero, Morgan Stanley prevé que podría haber 20 GW de demanda potencial desbordada hacia Asia y la región de Europa, Oriente Medio y África.
Meta afirma que su objetivo es lograr una mejora de 10 veces en eficiencia computacional para 2027; las TPU 8t y 8i de Google ofrecen, respectivamente, hasta 2,7 veces más rendimiento de entrenamiento y un 80% más de rentabilidad en inferencia en comparación con la generación anterior.
Estos avances de eficiencia se consideran herramientas de amortiguación frente a las restricciones de capacidad.
La confianza de Silicon Valley frente a la cautela de Wall Street
Sobre este bache de 2028, el mercado no tiene una única opinión.
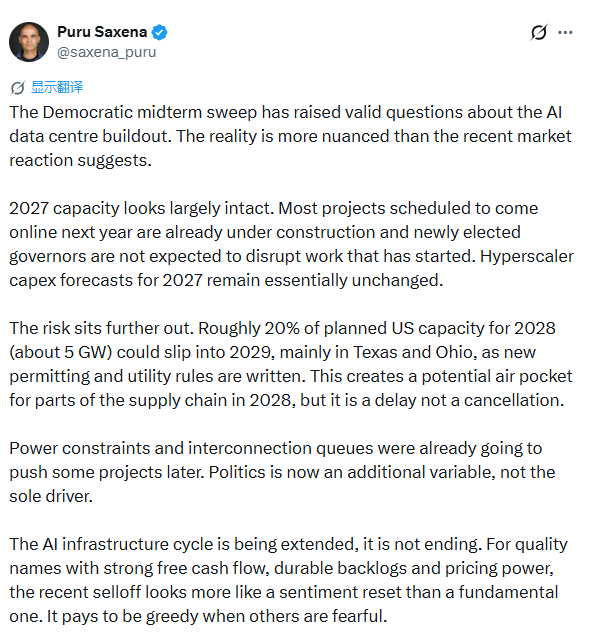
El inversor Puru Saxena (fundador de AlphaTarget) publicó en redes sociales un juicio en gran medida coincidente con Morgan Stanley, pero más conciso: "La victoria aplastante demócrata en las elecciones de mitad de mandato plantea dudas razonables sobre la construcción de centros de datos de IA, pero la realidad es más compleja que la reacción reciente del mercado".
Señaló que la capacidad de 2027 está "prácticamente intacta", porque la mayoría de los proyectos que entrarán en funcionamiento el próximo año ya están en construcción y no se espera que los nuevos gobernadores electos interrumpan las obras iniciadas.
"El ciclo de infraestructura de IA se está alargando, no terminando", escribió, y citó la máxima de inversión: "Vale la pena ser codicioso cuando otros tienen miedo".
Esto coincide con la postura central de Morgan Stanley, pero el análisis de Wall Street es más matizado: los riesgos que enfrentan las empresas varían drásticamente según el eslabón de la cadena de suministro, la ubicación geográfica y la estructura de capital.
La escasez de activos de centros de datos ya construidos y con suministro eléctrico garantizado aumentará; la diferenciación en la calidad de la financiación se profundizará; los neoclouds y los proyectos nuevos se someterán a un escrutinio más estricto, mientras que los grandes proveedores de nube consolidarán aún más sus ventajas gracias a su escala y solidez financiera. Morgan Stanley afirma:
La financiación sigue estando disponible, pero las elecciones de mitad de mandato deberían profundizar la diferenciación de calidad.
El bache de 2028: ¿quién lo llenará?
Todo el marco analítico de Morgan Stanley apunta a una conclusión central: la demanda de IA no ha desaparecido, pero el desajuste en el ritmo de construcción creará una ventana real de presión en la cadena de suministro en 2028.
Este bache no fue excavado por un fallo tecnológico, sino por una elección estatal, un conjunto de nuevos requisitos de permisos y una acumulación de 474 GW en solicitudes de interconexión a ERCOT.
La electricidad, y no los chips, se está convirtiendo en el nuevo cuello de botella de esta carrera de IA.
El informe recomienda finalmente a los inversores prestar atención a tres tipos de oportunidades: grandes proveedores de nube, valores seleccionados de la cadena de suministro de centros de datos, y habilitadores de software y adoptantes de aplicaciones de IA.
Creemos que la reacción del mercado es excesiva, al retrasar algunos proyectos de 2028 a 2029 en lugar de socavar la lógica general del gasto de capital.
Este contenido se proporciona únicamente con fines informativos y educativos y no constituye asesoramiento de inversión relacionado con BTCC. BTCC realiza todos los esfuerzos posibles, pero no puede garantizar la veracidad, exactitud u originalidad del contenido anterior.