Una fintech de pagos puede pedir prestados 30 millones de USDC, pero no puede comprar una línea que siga existiendo mañana
 chaincatcher
Autor: nikos, especializado en DeFi, Vaults y RWA, con experiencia previa en BitstampUK, InfraredFinance y Fuel Network
Compilado por: Gu Yu, ChainCatcher
Una fintech de pagos puede pedir prestados hoy 30 millones de USDC mediante una sola transacción en Aave o Morpho. Pero no puede obtener en ningún lugar de la cadena una promesa: que esos 30 millones sigan ahí mañana por la mañana, y cada mañana durante el próximo año, y a un precio que conozca. Esa promesa es exactamente el producto que le vende un banco, y es la pieza que aún no se ha construido en el stack de préstamos.
Ayer, desglosé el capital de trabajo a tipo fijo: cómo lo financia TradFi, cómo lo asumirán los Aave V4 Spokes, Avon y Morpho Midnight, y sus respectivas carencias. Este artículo analiza qué debería construirse encima, cubriendo los problemas no resueltos, un producto de cuatro capas y dónde recaerán los fosos competitivos.
Problemas no resueltos
La comparación revela cuatro brechas, cada una situada una capa por encima de los mercados de préstamos.
Nadie promete capacidad. El V4 Spoke limita cuánto puede retirar un prestatario, pero no existe ningún mecanismo que garantice que la liquidez estará ahí en el momento del retiro. Las cotizaciones firmadas por los prestamistas de Midnight pueden cancelarse en el último minuto antes de que el prestatario las necesite. Avon enruta hacia cualquier contraparte que esté cotizando. Una fintech que prefinancia 10 millones de dólares al día necesita que esa línea de crédito exista incluso en el peor día, que es precisamente el día en que los prestamistas retiran su capital.
El aislamiento se detiene en el Spoke. En V4, una pérdida de un Spoke que no se recupera recae sobre todos los proveedores de ese activo en el Hub. En Midnight y Avon, la pérdida permanece dentro de un mercado y los prestamistas asumen todas las pérdidas. Ninguno coloca una capa de primera pérdida entre el prestatario y el capital senior, que es exactamente cómo se estructura cada línea de crédito de almacén y cada conducto en TradFi.
El capital de los originadores flota entre sus tenedores. Alrededor de 600 millones de dólares en crédito tokenizado de capital de trabajo está en manos de quienes lo mantienen de manera rotativa con deuda en USDC a tipo flotante. Cuando las tasas de préstamo se disparan, venden, y el originador pierde el capital que consideraba estable. Los mercados de tipo fijo solo resuelven esto si tienen suficiente profundidad en el plazo correcto. Un tope a la tasa de préstamo puede resolverlo sin esa profundidad; sin embargo, hoy no existe ningún producto en funcionamiento que venda ese tipo de tope sobre Aave o Morpho.
Las cuentas por cobrar no pueden liquidarse en una hora. La liquidación en cadena asume que existe un precio y un comprador. Los tokens de cuentas por cobrar tienen informes de NAV y colas de reembolso que se miden en días. Las herramientas que usan los bancos (suspender anticipos, tomar el control de los cobros, dejar que el pool venza de forma natural, vender a compradores preacordados) no tienen hoy un equivalente en cadena.
Lo que ya está construido en la capa base
La mayor parte de la mecánica difícil ya existe.
Los dos primeros intentos marcaron la referencia. Wildcat permite a los prestatarios fijar sus propios términos en su propio mercado (capacidad, APR, tasa de reserva, período de retiro). Cuando Kinto incumpla en 2025, será el primer incumplimiento desde 2023, la pérdida permanecerá en ese mercado y los prestamistas esperan recuperar el 76% del principal. 3Jane ofrece líneas de USDC sin garantía respaldadas por datos en cadena y bancarios, permite que los fondos no utilizados generen rendimiento en Aave y divide a los prestamistas en un 85% senior y un 15% subordinado. Ambos demostraron que parte del stack tecnológico es viable. Ninguno vendió capacidad comprometida a fintechs, enrutó entre V4 y Midnight, ni operó en conjunto con garantías de cuentas por cobrar.
La arquitectura de cuatro capas
Este producto es una plataforma de crédito situada entre los prestatarios fintech y los mercados de préstamos, construida en cuatro capas, cada una operable de forma independiente pero más poderosa en conjunto.
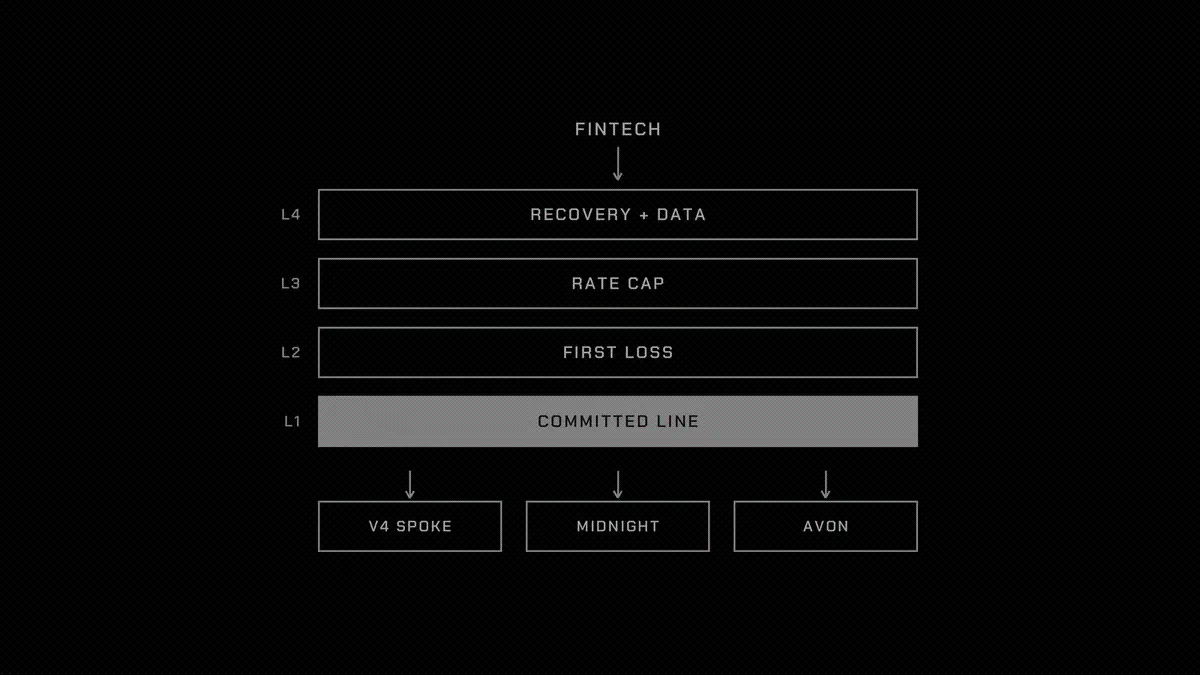
Capa 1: Capacidad comprometida
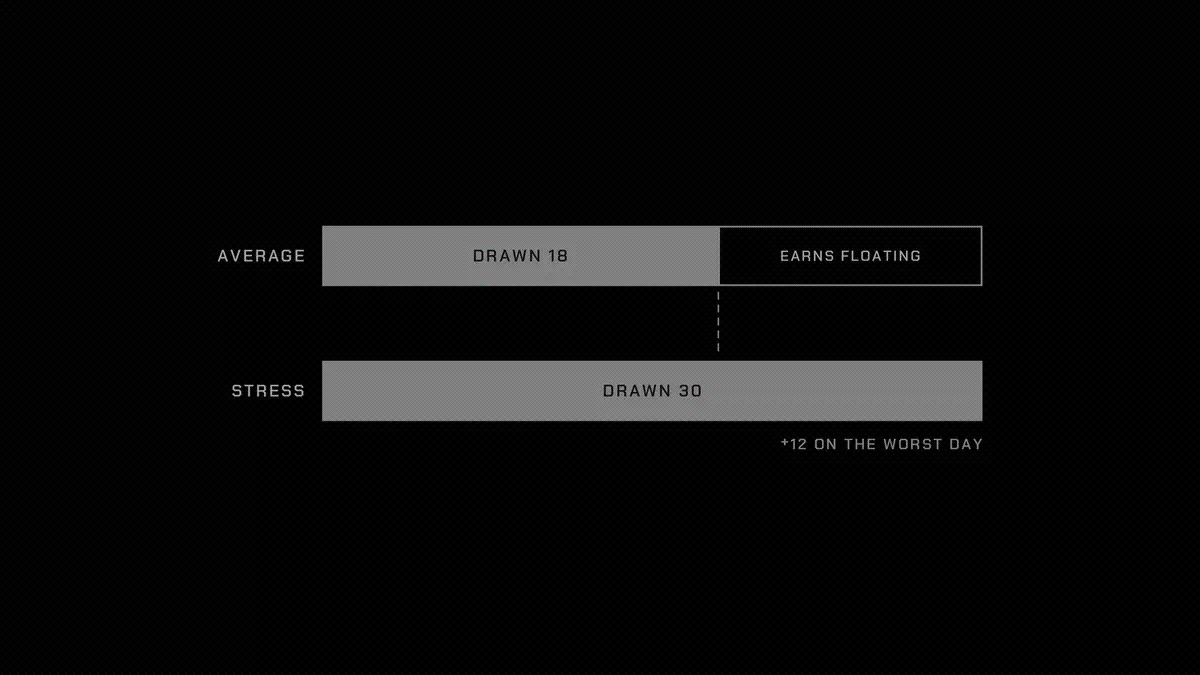
Una línea de crédito es una bóveda con un rango autorizado. Los depositantes la financian, y ella promete a los prestatarios hasta X durante 6 a 12 meses a una tasa de referencia más un diferencial acordado, o a tipo fijo, con retiros y reembolsos a través de API. Los fondos no utilizados se colocan en los mercados flotantes más profundos, ganando la tasa de mercado. Cada retiro se dirige a donde esa garantía y ese plazo resulten más baratos: un V4 Spoke dedicado o un mercado de Midnight que coincida con el vencimiento del retiro. El prestatario paga un diferencial sobre la parte dispuesta y una comisión de compromiso sobre la parte no utilizada, que es precisamente lo que hace que valga la pena mantener esta promesa.
En una línea con un retiro promedio del 60% sobre 30 millones de dólares, un diferencial del 4% y una comisión de compromiso del 0,5%, el rendimiento de los depositantes sobre la tasa flotante es
60% × 4% + 40% × 0,5% = 2,6%
es decir, 780.000 dólares al año. El riesgo es la opción que la bóveda ha vendido. Los prestatarios retiran al máximo bajo estrés, por lo que esta línea debe poder soportar un salto de 18 millones a los 30 millones completos en el peor día. Eso significa dimensionar el compromiso según la liquidez que la bóveda pueda extraer de los mercados flotantes en un escenario de estrés, no según el uso promedio. También significa que la cola de retiros no puede bloquear los retiros comprometidos.
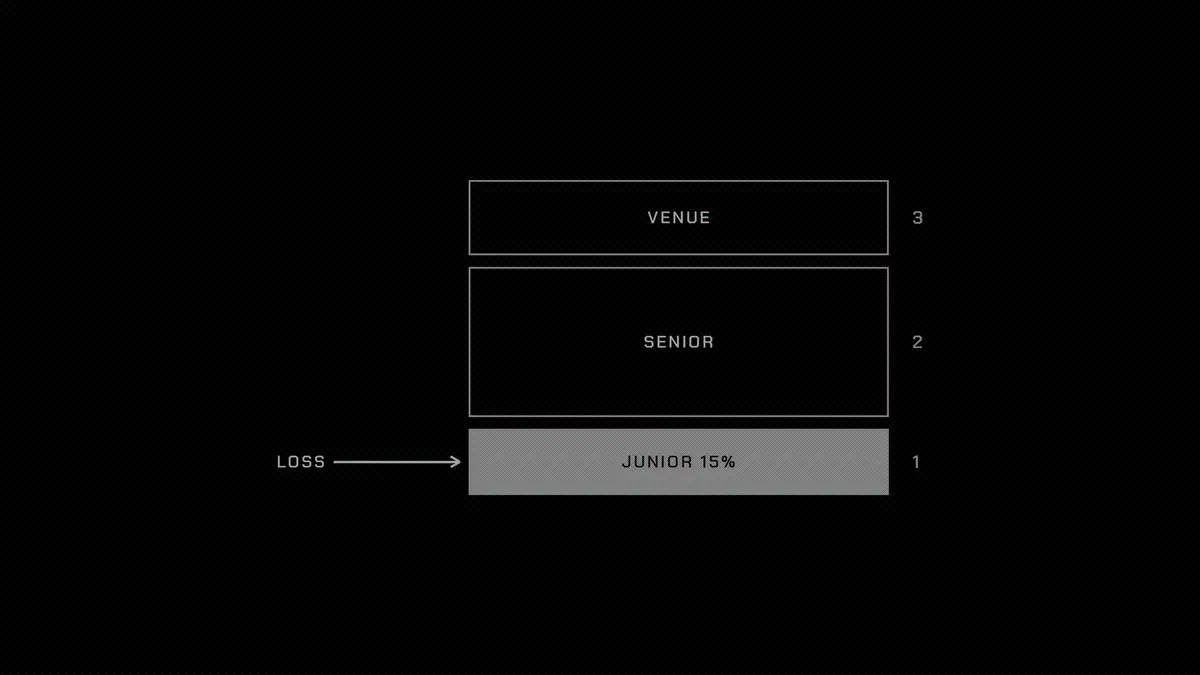
Capa 2: Primera pérdida en cada línea
Cada línea tiene un tramo subordinado que absorbe pérdidas antes que los depositantes senior y antes que el Hub o mercado subyacente. Es la capa de capital de una línea de crédito de almacén, explicitada y puesta en cadena. Puede ser financiada por el originador, por fondos de crédito especializados o por ambos.
Dimensiona el tramo subordinado al 15% del monto dispuesto, es decir, 2,7 millones sobre 18 millones dispuestos, y dale el 60% del diferencial de 720.000 dólares. Su rendimiento es
432.000 ÷ 2.700.000 = 16%
por encima de la tasa flotante. Una pérdida del 5% sobre la cartera dispuesta, 900.000 dólares, se llevaría un tercio de ese tramo sin que los senior sufrieran pérdida alguna. En V4, el tramo subordinado hace realidad el aislamiento de las pérdidas del Spoke respecto a los proveedores del Hub. En Midnight, permite que una bóveda curada ofrezca a los depositantes un derecho preferente sobre un mercado en el que de otro modo asumirían todo el riesgo.
Capa 3: Tope a la tasa de préstamo
Cuando el índice de préstamo de un venue opera por encima del precio de ejercicio, el tope paga a su tenedor:
payoff = max(0, r_b − K) × N × t
Con un precio de ejercicio del 7%, si la tasa de préstamo de USDC promedia el 9% durante 30 días y el principal nocional es de 100 millones de dólares, el tope paga
100.000.000 × 2% × 30/365 ≈ 164.000 dólares
Si la mayor parte de los tokens del originador está en manos del público, puede comprar topes para sus tenedores y pagarles cuando las tasas de préstamo se disparen, en lugar de obligarlos a vender. Los vendedores son quienes naturalmente están largos en tasas altas: prestamistas a tipo flotante, bóvedas de tipo fijo y el almacén de capital ocioso de la propia línea. Estos componentes existen en los intercambios sin permiso estilo Kairos y en el motor de tasas de Boros. Lo que aún no existe es un tope estandarizado y líquido sobre los índices de préstamo de Aave y Morpho.
Capa 4: Recuperación y datos
Esta capa convierte las cuentas por cobrar en una garantía que los mercados de préstamos pueden soportar. Tiene tres partes.
Compradores de respaldo: una lista de acceso a liquidación que solo acepta compradores precomprometidos (emisores, administradores de respaldo, fondos de crédito distressed), que operan con un descuento acordado y ganan una comisión de standby por estar presentes. Sustituye el mecanismo de Midnight de escalar a liquidación total en 60 minutos por una operación que vende a quienes pueden esperar a los cobros.
Valoración: el precio de la garantía se basa en el NAV menos las pérdidas esperadas, con descuentos que se amplían a medida que envejecen los informes y se ajustan según lo observado cuando llegan los cobros, en lugar de provisionar el peor caso desde el primer día.
Disparadores: fuentes de datos verificadas de cuentas por cobrar, saldos de fondos garantizados y retrasos en la liquidación que reducen automáticamente los drawCaps, los límites de la bóveda y los límites de la línea cuando el pool se deteriora. Es la cláusula de suspensión de anticipos de una línea de crédito de almacén, conectada a los distintos venues.
Dónde estarán los fosos
Los contratos no serán el foso. Los mercados de préstamos están convergiendo hacia los mismos componentes, y la adquisición de Avon por parte de Aave Labs muestra que esos venues pretenden ser dueños del tipo fijo. Cualquier cosa construida encima debe valer por lo que sabe y por con quién firma, no por lo que despliega.
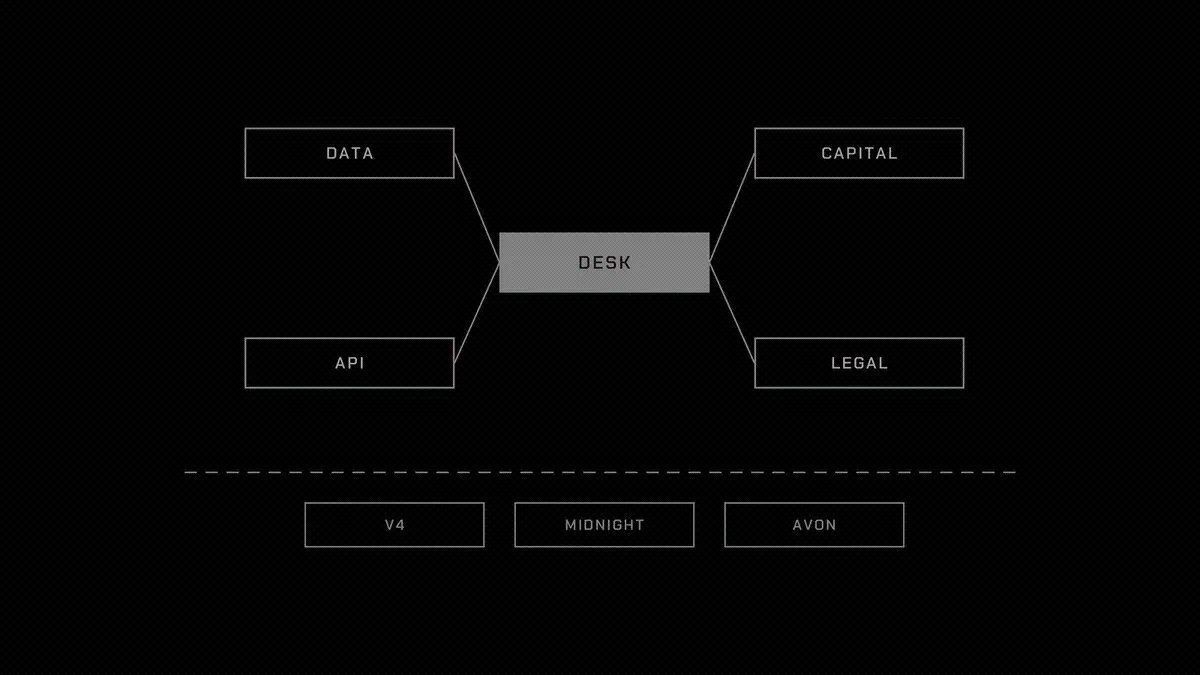
Los datos asegurados son lo primero. Esta plataforma de crédito ve cada retiro, reembolso y retraso en la liquidación de sus prestatarios, y ese historial de pérdidas se acumulará. En dos años, podrá fijar el precio de un corredor de pagos o de un pool de cuentas por cobrar mejor que un recién llegado que no ve esos datos.
La red de capital es bilateral. Los depositantes senior quieren una capa de primera pérdida delante de ellos. El capital subordinado y los compradores de respaldo quieren un flujo estable de líneas aseguradas. Quien reúna primero a ambos lados fijará los términos del precio de la siguiente línea.
Luego está la integración. Una fintech integra una API de crédito, no tres mercados de préstamos. Una vez que la tesorería del prestatario retira a diario a través de esta plataforma de crédito y sus disparadores están conectados a sus datos de liquidación, el costo de cambio se vuelve real.
Por último, el envoltorio legal, que es la parte más difícil. Préstamos sin garantía a empresas de pagos, derechos sobre cuentas por cobrar exigibles en su jurisdicción, KYC de ambas partes: todo esto requiere tiempo y experiencia, y disuade a los imitadores rápidos.
Dónde están los desafíos
El compromiso es una opción. Fijar el precio de los retiros bajo estrés y mantener liquidez para ellos sin asfixiar el rendimiento de los depositantes es el problema central de riesgo. Si se equivoca, esta plataforma de crédito incumplirá su promesa en la semana más crítica.
La recuperación de crédito sin garantía o respaldado por cuentas por cobrar es lenta y legal, no en cadena. El primer incumplimiento de Wildcat recuperó el 76%. 3Jane vende la deuda incobrable a agencias de cobro autorizadas. La cascada de reembolsos debe fijar el precio de ese período.
La capa base está cambiando. Los planes de tipo fijo de Aave tras la operación de Avon, los adaptadores que Morpho lanzará este trimestre y los mercados de Midnight con cuentas por cobrar como garantía podrían absorber cada uno una parte de este stack. Esta plataforma de crédito debe ser un enrutador y un suscriptor, no solo una función que un venue lanzará el próximo trimestre.
La regulación acecha debajo de todo esto. Prestar a instituciones de pago autorizadas es el punto de entrada más limpio, y es exactamente el tipo de contraparte cuyos términos leerán los reguladores.
Me interesa construir esto y estoy explorando esta idea entre varias otras; busco personas interesadas en impulsarla. Si estás construyendo cualquiera de estas capas, o quieres construirlas, envíame un mensaje directo. Sea quien sea quien lo resuelva finalmente, los cuatro problemas anteriores merecen ser resueltos.
Este contenido se proporciona únicamente con fines informativos y educativos y no constituye asesoramiento de inversión relacionado con BTCC. BTCC realiza todos los esfuerzos posibles, pero no puede garantizar la veracidad, exactitud u originalidad del contenido anterior.