Anthropic lanza su roadshow de IPO: menciona 'computación' 49 veces y apunta a un margen de beneficio a largo plazo del 35%
 wallstreetcn
Autor original: Long Yue
Fuente original: Wall Street CN
Anthropic inició oficialmente su roadshow de IPO el 10 de noviembre, publicando simultáneamente un vídeo de 42 minutos y una presentación de 57 páginas. El rango de precios se fijó entre 70 y 78 dólares por acción, con la fijación del precio prevista para el 18 de noviembre y la salida a bolsa en el Nasdaq el 19 de noviembre bajo el ticker ANT.
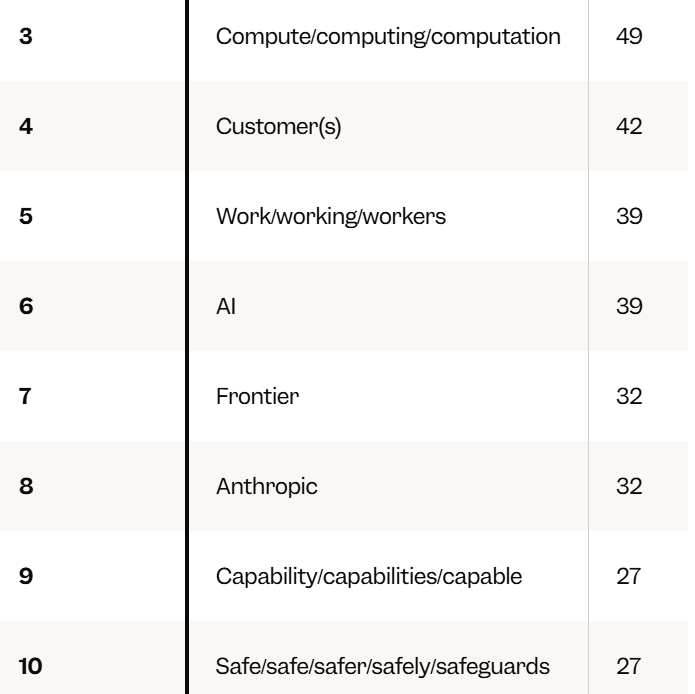
En el vídeo del roadshow, el primero en aparecer es el CEO Dario Amodei. A los 30 segundos de empezar, menciona que la IA podría usarse para fabricar armas biológicas. También califica la IA como "la tecnología más prometedora de la historia de la humanidad", afirma que "captura la esencia de la cognición" y subraya que la seguridad es la máxima prioridad de la empresa. En el vídeo, aparte de "Claude" y "modelo", el término más mencionado es "computación", con 49 menciones, y los términos relacionados con "seguridad" aparecen 27 veces.
Además del vídeo, la empresa publicó una presentación de 57 páginas. Según la presentación, los ingresos del tercer trimestre de 2026 fueron de 16.956 millones de dólares, más de 12 veces los del mismo periodo del año anterior, con un margen de beneficio operativo ajustado del 15% y del -3% según GAAP. Los compromisos de capacidad de cómputo ascienden a unos 900.900 millones de dólares, y el objetivo de margen de beneficio a largo plazo es superior al 35%.

El término más mencionado en el roadshow: computación
Business Insider pidió a ChatGPT y Claude que analizaran la transcripción del vídeo para contar las palabras y temas más frecuentes. Según el artículo, tras excluir "Claude" (65 veces) y "modelo" (58 veces), "computación" ocupa el primer lugar con 49 menciones, seguida de clientes (42), trabajo (39), IA (39) y frontera (32). Los términos relacionados con "seguridad" aparecen 27 veces, en décimo lugar.
Al agrupar por temas, "modelos y entrenamiento" ocupa el primer lugar con 83 menciones, "computación e infraestructura" 81, "rendimiento financiero y crecimiento" 77, "eficiencia y valor" 69, "clientes y empresas" 62, y "seguridad, alineación, confianza y riesgo" 55, en sexto lugar.
La gran atención a la computación está directamente relacionada con las necesidades de capital de la empresa. Según la S-1 enmendada de Anthropic, la empresa prevé gastar unos 895.000 millones de dólares en computación e infraestructura, de los cuales casi la mitad se producirá antes de finales de 2030.
Sobre las preocupaciones de seguridad, la empresa afirma:
Hemos descubierto que la seguridad no nos frena. Precisamente porque podemos confiar en el trabajo de Claude, podemos aplicar sus descubrimientos al mundo real en beneficio de todos.
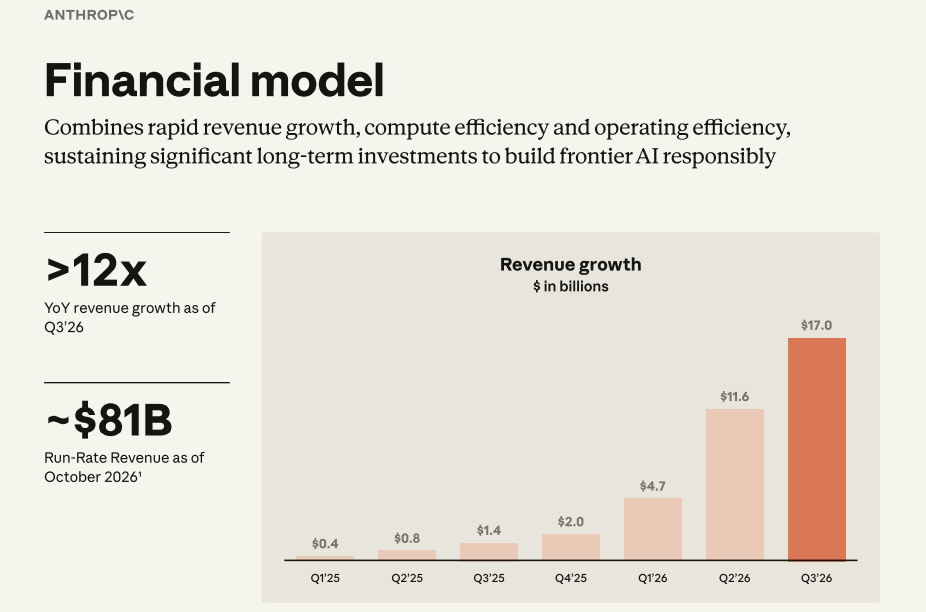
Ingresos: hace un año los ingresos trimestrales eran de unos 1.400 millones de dólares, ahora son 17.000 millones
La presentación muestra que los ingresos de Anthropic en el tercer trimestre de 2025 fueron de 1.382 millones de dólares, y en el tercer trimestre de 2026 de 16.956 millones de dólares. A octubre de 2026, los ingresos anualizados (run-rate) son de unos 81.000 millones de dólares.
Según la definición de la empresa, los ingresos run-rate se calculan sumando dos componentes: los ingresos por uso de los últimos 28 días multiplicados por 13, más las tarifas de suscripción del mes multiplicadas por 12.
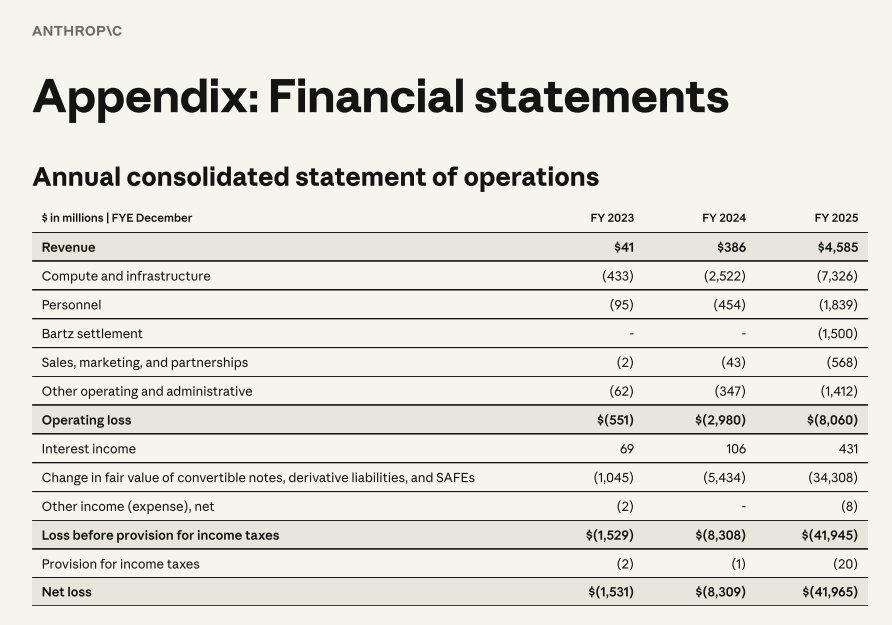
Los datos anuales muestran que los ingresos de la empresa fueron de 4.100 millones de dólares en 2023, 386 millones en 2024 y 4.585 millones en 2025. La pérdida neta en 2025 fue de 41.965 millones de dólares, que según el apéndice se debió principalmente a cambios en el valor razonable de los pagarés convertibles, como consecuencia del aumento de la valoración de la empresa.
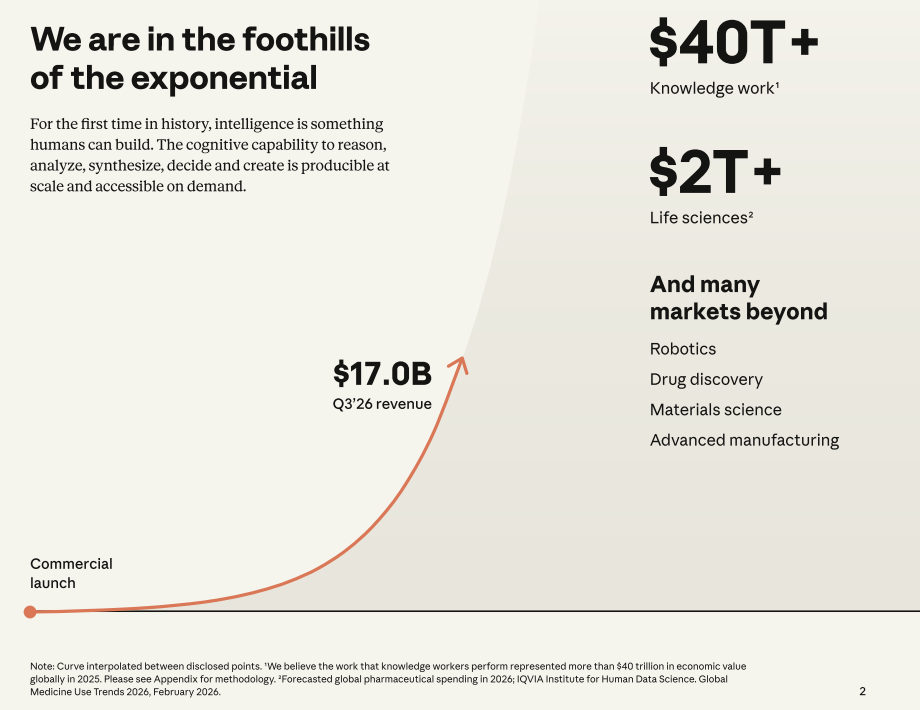
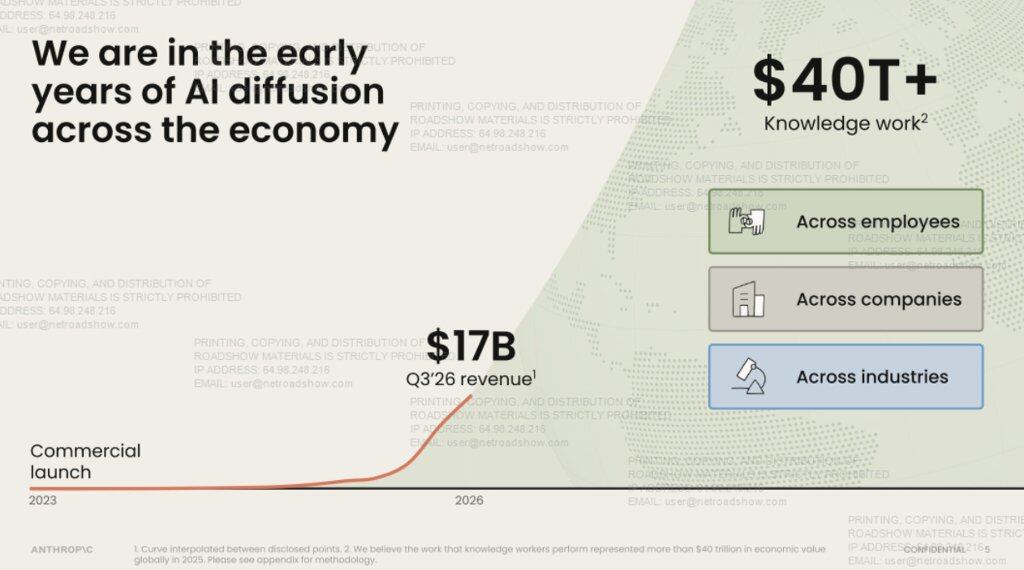
La empresa estima que el valor económico creado por el trabajo del conocimiento a nivel mundial superó los 40 billones de dólares en 2025, y que sus ingresos actuales se encuentran en una "fase temprana". Se trata de una estimación propia (basada en datos salariales por ocupación de la Oficina de Estadísticas Laborales de EE. UU., extrapolados a nivel mundial según la proporción de ingresos laborales en el PIB de la Organización Internacional del Trabajo).
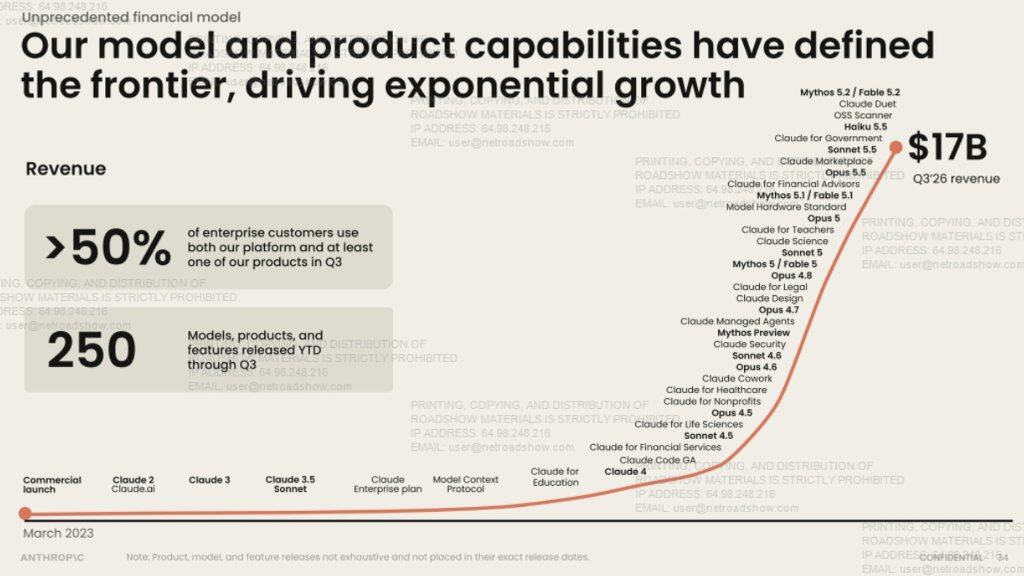
Modelos: 250 modelos, productos y funciones lanzados
La presentación describe este crecimiento con una curva. La curva comienza con la comercialización en marzo de 2023, marcando hitos como Claude 2, Claude 3 y Claude Code, y termina con unos 17.000 millones de dólares en el tercer trimestre. La empresa afirma que en 2026, hasta el tercer trimestre, ha lanzado 250 modelos, productos y funciones.
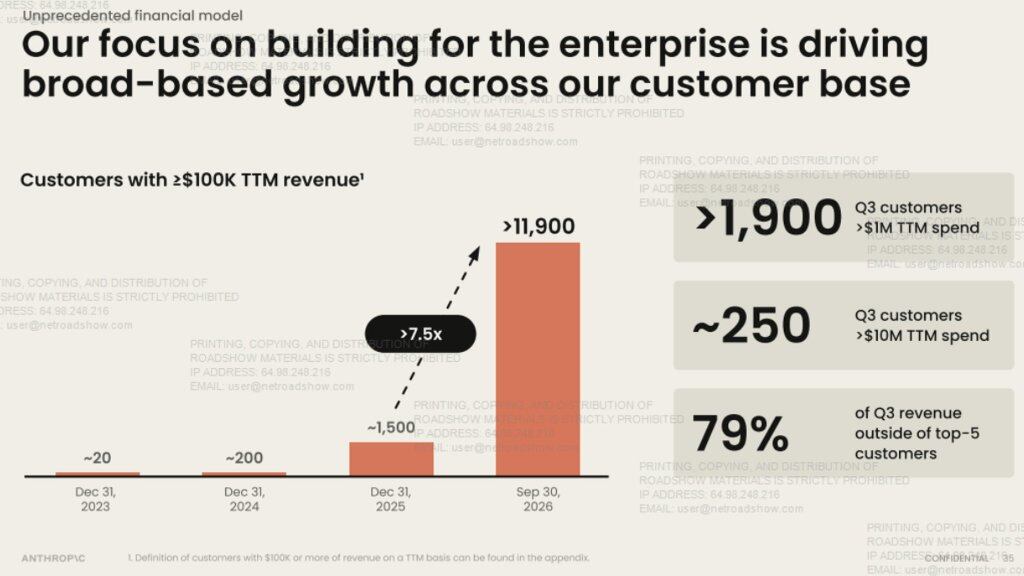
Clientes: los grandes clientes de pago crecieron casi 8 veces en un año
La presentación muestra que, al 30 de septiembre, más de 11.900 clientes contribuyeron con al menos 100.000 dólares de ingresos en los últimos doce meses. A finales de 2025 eran unos 1.500, a finales de 2024 unos 200 y a finales de 2023 unos 20. Más de 1.900 clientes gastaron más de 1 millón de dólares al año, y unos 250 más de 10 millones. En el tercer trimestre, el 79% de los ingresos procedió de clientes fuera de los cinco principales.
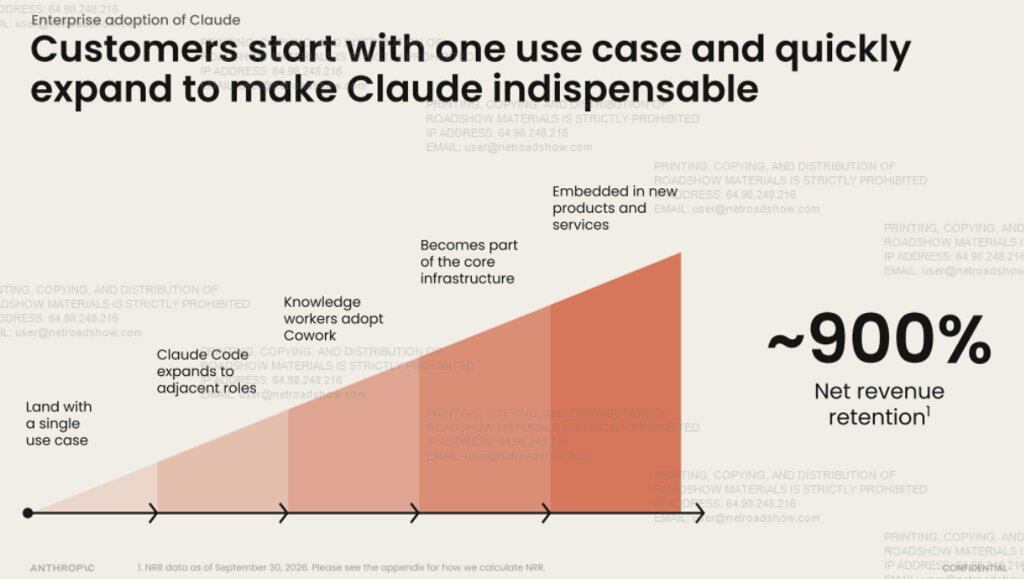
La tasa de retención de ingresos netos reportada por la empresa es de aproximadamente el 900%, es decir, los ingresos del trimestre actual de los mismos clientes elegibles son unas 9 veces los del trimestre correspondiente del año anterior. La estadística excluye a los suscriptores de tarifa fija como Pro, Max y Ultra.
La presentación utiliza un gráfico de escalera para describir la expansión de los clientes: primero se usa en un escenario, Claude Code se extiende a puestos adyacentes, los trabajadores del conocimiento empiezan a usar Cowork, luego pasa a la infraestructura central y finalmente se integra en los productos propios del cliente.
Los clientes empiezan con un caso de uso y se expanden rápidamente hasta que Claude se vuelve indispensable.
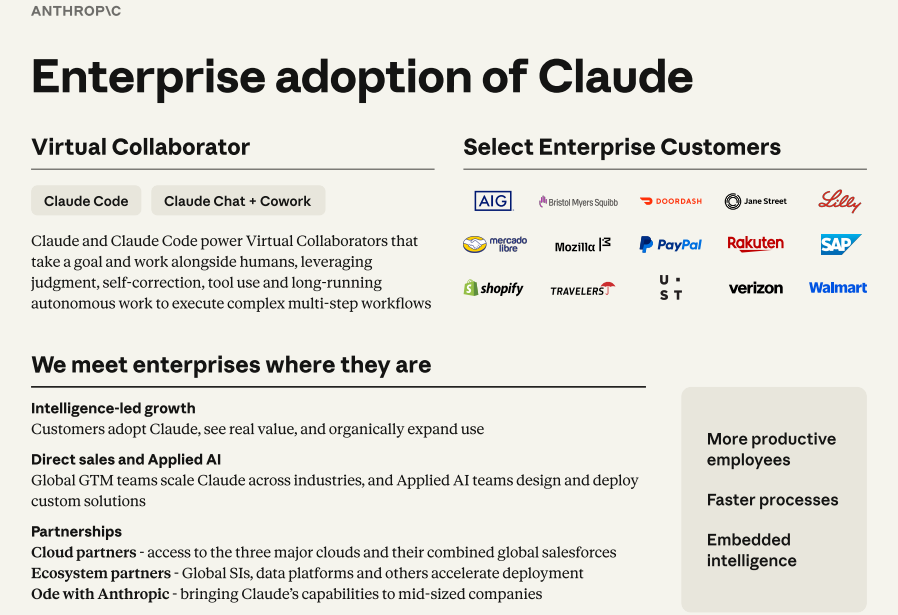
Algunos clientes empresariales de la empresa incluyen AIG, Bristol Myers Squibb, DoorDash, Jane Street, Eli Lilly, Mercado Libre, Mozilla, PayPal, Rakuten, SAP, Shopify, Travelers, UST, Verizon y Walmart. Más del 50% de los clientes empresariales utilizan tanto la plataforma como al menos un producto, frente al 30% en el cuarto trimestre de 2025.
En cuanto a las ventas, la empresa describe tres vías: venta directa y equipos de IA aplicada, los tres grandes proveedores de nube y socios del ecosistema, y "Ode with Anthropic" para medianas empresas.
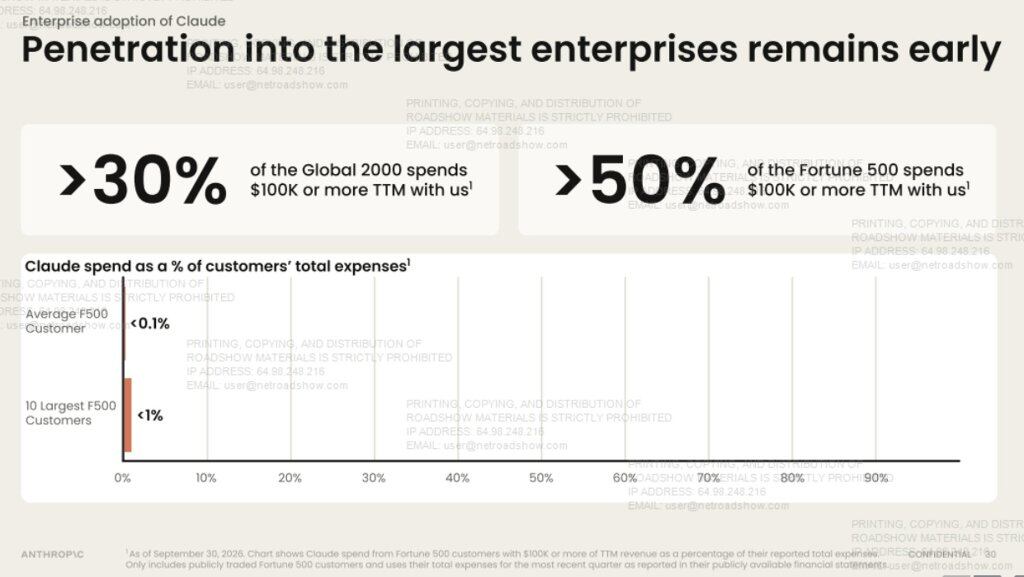
Más del 30% de las empresas Global 2000 y más del 50% de las Fortune 500 gastaron al menos 100.000 dólares en Claude en los últimos doce meses.
Pero el título de esta diapositiva es "La penetración en las mayores empresas aún está en fase temprana": el gasto medio de los clientes Fortune 500 en Claude representa menos del 0,1% de sus gastos totales, y ni siquiera los 10 que más gastan llegan al 1%. Esta estadística solo incluye a los clientes Fortune 500 que cotizan en bolsa, utilizando sus gastos totales del trimestre más reciente según sus informes financieros públicos.
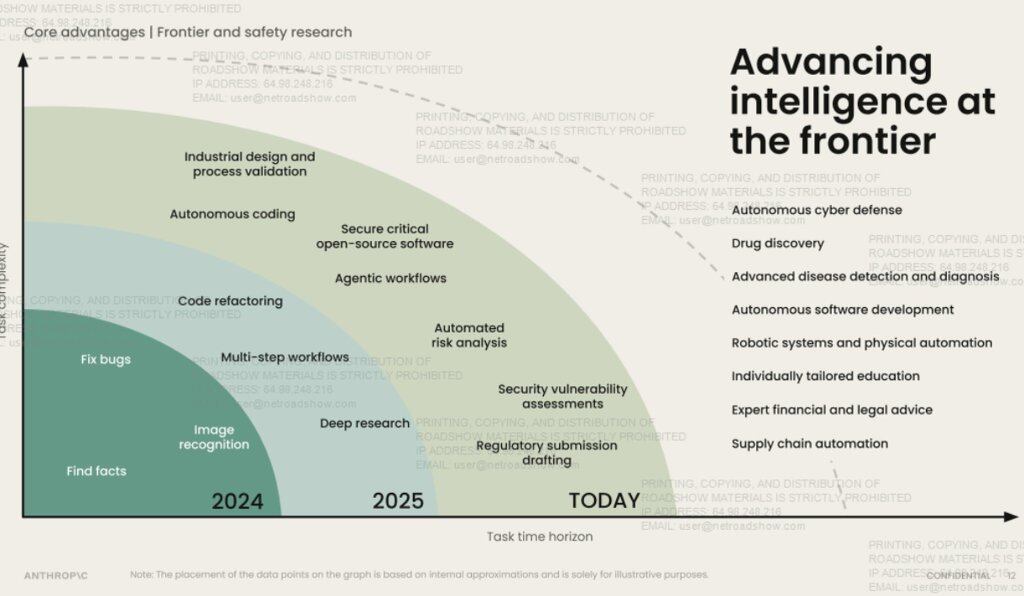
Evolución de las capacidades del modelo
La expansión de los clientes se sustenta en la evolución de las capacidades del modelo.
En 2024 se centraba principalmente en buscar hechos, corregir errores y reconocimiento de imágenes; en 2025 se amplió a refactorización de código, flujos de trabajo de varios pasos e investigación profunda; las tareas actuales incluyen programación autónoma, flujos de trabajo de agentes, evaluación de vulnerabilidades de seguridad y redacción de documentos regulatorios. El descubrimiento de fármacos y el diagnóstico de enfermedades se citan como próximas áreas.
La forma del producto también ha cambiado: Claude ha pasado de ser una herramienta que responde a indicaciones puntuales a un "colaborador virtual" capaz de realizar trabajos complejos de larga duración junto a los empleados.
Los ingresos crecen 45 veces, los costes de computación unas 10 veces
Dado que "computación" es el término más mencionado del vídeo, la cuenta de computación de la presentación es la parte que merece más atención.
Desde el primer trimestre de 2025 hasta el tercer trimestre de 2026, los ingresos crecieron más de 45 veces, y los costes de computación e infraestructura unas 10 veces. La empresa define la "eficiencia de cómputo" como los ingresos divididos por los costes de computación e infraestructura; este ratio pasó de 0,40 a 1,72, multiplicándose por 4,3.
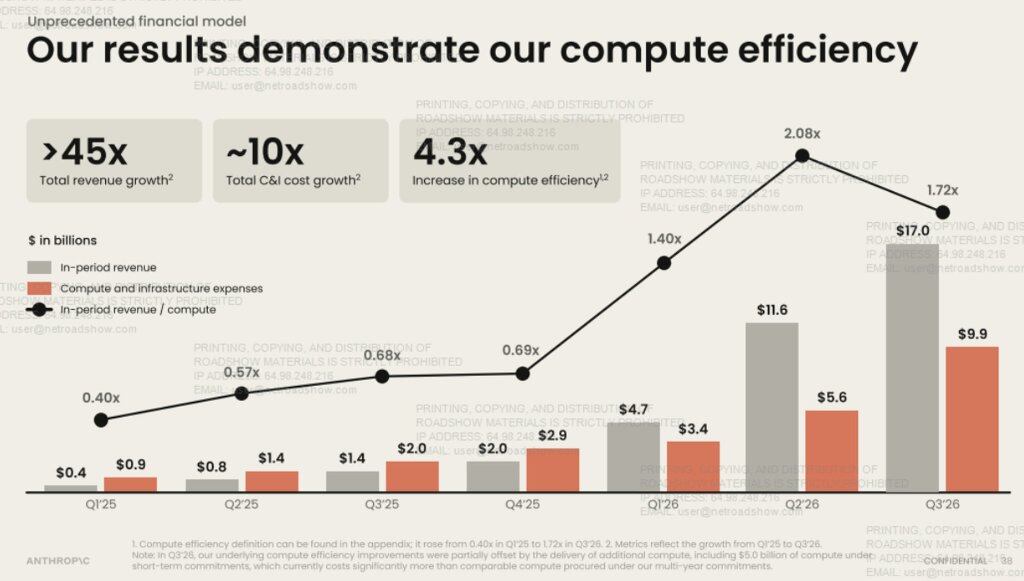
Pero este ratio no subió de forma constante. En el segundo trimestre fue de 2,08 y en el tercero bajó a 1,72. Los costes de computación e infraestructura del tercer trimestre fueron de 9.863 millones de dólares.
La empresa explica que en ese trimestre se entregó computación adicional, incluidos 5.000 millones de dólares en computación comprometida a corto plazo, con un coste "significativamente superior" al de la computación comparable adquirida mediante compromisos plurianuales.
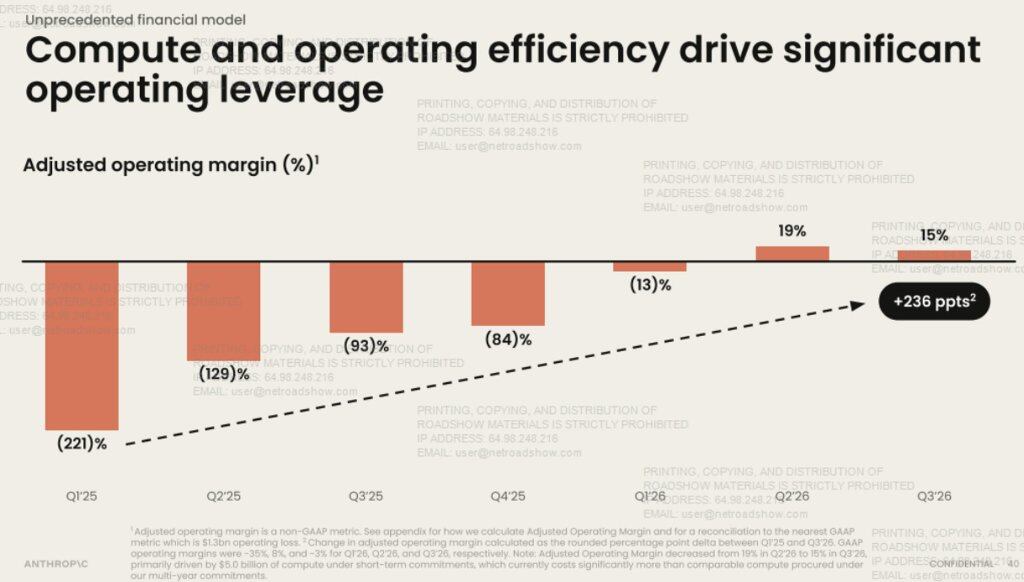
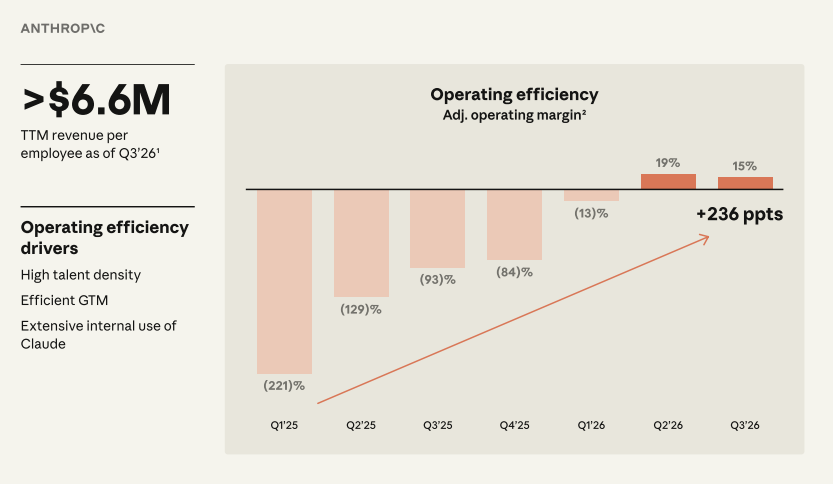
Esto se refleja directamente en el margen. El margen de beneficio operativo ajustado pasó del -221% en el primer trimestre de 2025 al 19% en el segundo trimestre de 2026, y bajó al 15% en el tercero. En una nota al pie, la empresa atribuye el descenso a los mencionados 5.000 millones de dólares en computación a corto plazo.
La empresa considera la computación como un pool de recursos entre múltiples socios, que incluye cuatro tipos de chips: AWS Trainium, Google TPU, NVIDIA GPU y AMD GPU, y atribuye las mejoras de eficiencia a la investigación de multiplicadores de computación y al despliegue multichip.
La empresa también revela que los 7 cofundadores siguen en la empresa. Asimismo, afirma ser una corporación de beneficio público, cuyo fideicomiso de beneficios a largo plazo está formado actualmente por cuatro fideicomisarios sin intereses financieros, con capacidad general para elegir a la mayoría del consejo de administración. Esto coincide con el énfasis en la "misión" y la "seguridad" del vídeo.

En el lado del cliente, la empresa afirma que la mayor eficiencia del modelo puede reducir los costes para los clientes. Para la misma carga de trabajo, Fable 5.1 cuesta a los clientes aproximadamente un 25% menos que Fable 5, y Opus 5.5 un 40% menos que Opus 5. La empresa lo expresa así:
Una mayor eficiencia del modelo nos permite reducir los costes para los clientes manteniendo el margen.
Margen ajustado del 15%, GAAP del -3%
El "margen" que aparece repetidamente en el vídeo y la presentación debe analizarse distinguiendo dos criterios.
Los ingresos operativos ajustados del tercer trimestre fueron de 2.463 millones de dólares, lo que corresponde a un margen del 15%. Según GAAP, la pérdida operativa fue de 567 millones de dólares, con un margen del -3%.
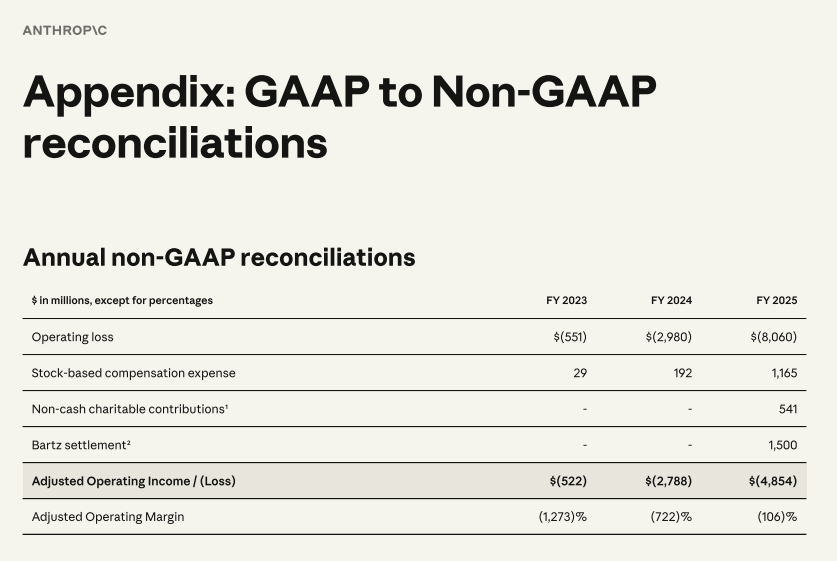
La diferencia proviene de los ajustes: 1.070 millones de dólares en compensación basada en acciones y 1.960 millones en donaciones benéficas no monetarias en el trimestre. Según la definición de la empresa, las métricas ajustadas también excluyen los costes anteriores del acuerdo Bartz. En todo 2025, la pérdida operativa ajustada fue de 4.854 millones de dólares, con un margen ajustado del -106%.
La pérdida neta del tercer trimestre fue de 23.291 millones de dólares, de los cuales 21.936 millones corresponden a cambios en el valor razonable de pagarés convertibles y otros instrumentos.
Objetivo a largo plazo: margen operativo ajustado superior al 35%
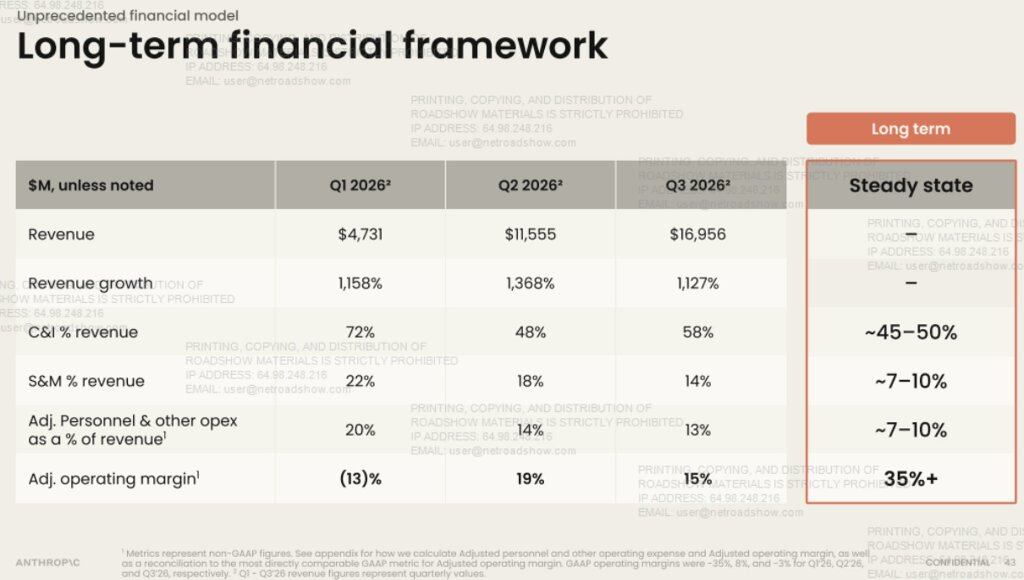
Sobre esta base, la empresa fija un objetivo a largo plazo: margen operativo ajustado superior al 35%. La estructura de costes es la siguiente:
Como porcentaje de ingresos T3 2026 Estado estacionario a largo plazo Computación e infraestructura 58% ~45%–50% Ventas y marketing 14% ~7%–10% Personal ajustado y otros gastos operativos 13% ~7%–10% Margen operativo ajustado 15% >35%
Ellos mismos son el primer cliente: las líneas de código por ingeniero son más de 45 veces las de 2024
La empresa atribuye la reducción de los gastos de personal al uso interno de Claude.
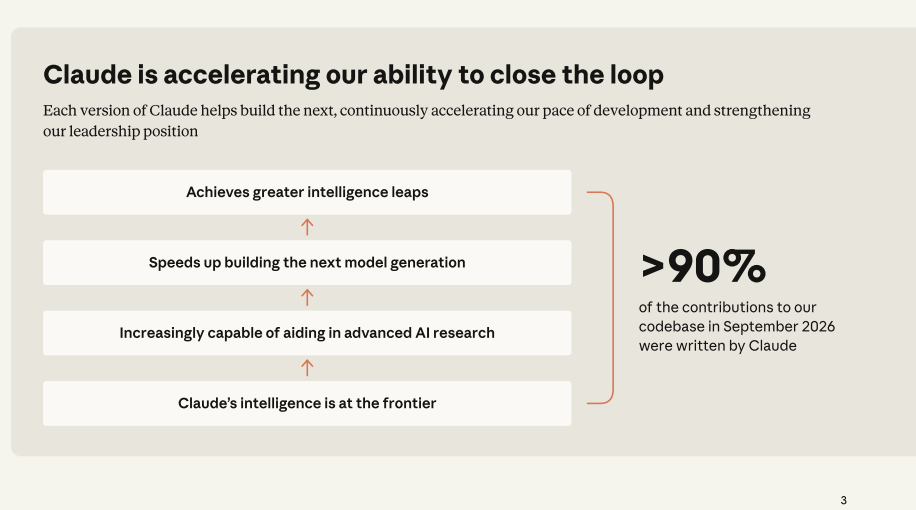
En el tercer trimestre de 2026, las líneas de código fusionadas por ingeniero activo fueron más de 45 veces el promedio de 2024. Este múltiplo fue de 1,3 en el primer trimestre de 2025, 6,2 en el primer trimestre de 2026 y 10,3 en el segundo. La empresa también afirma que en septiembre de 2026 más del 90% de las contribuciones al repositorio de código fueron escritas por Claude.
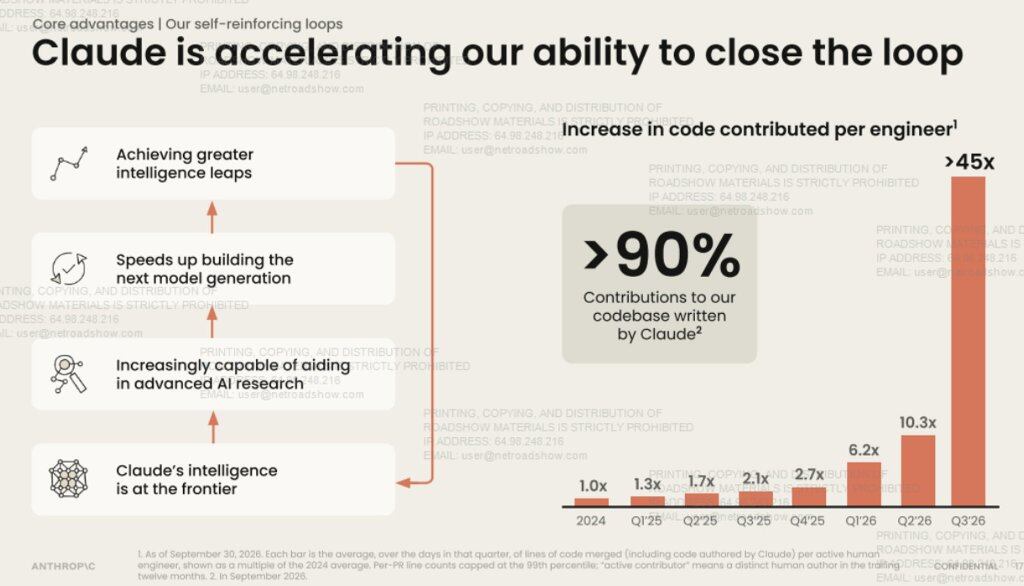
La empresa denomina a esta lógica "ciclo cerrado":
Cada generación de Claude ayuda a construir la siguiente, acelerando continuamente nuestro ritmo de desarrollo.
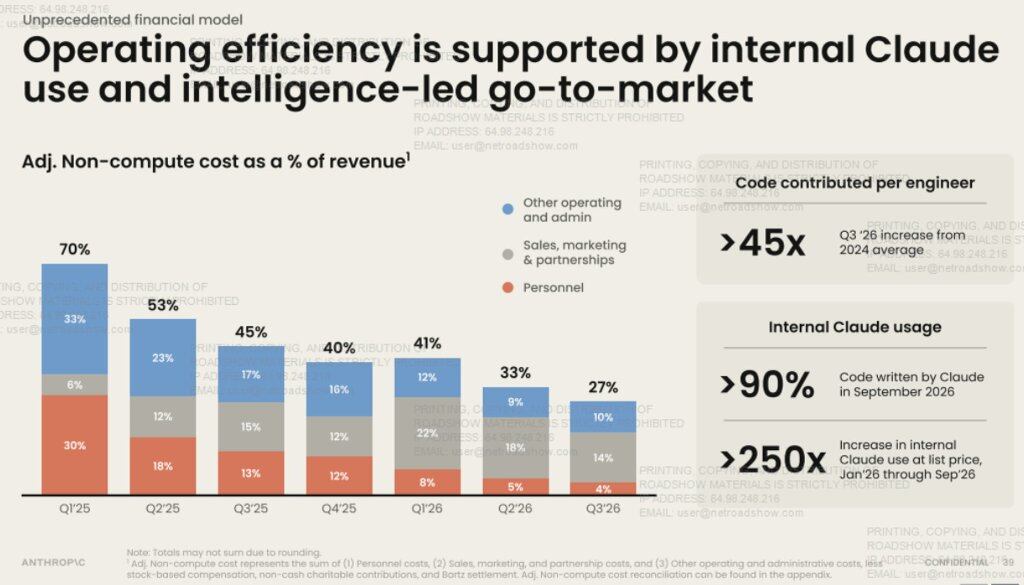
Además, los gastos ajustados no relacionados con la computación como porcentaje de los ingresos bajaron del 70% en el primer trimestre de 2025 al 27% en el tercer trimestre de 2026. Los gastos de personal pasaron del 30% al 4%, otros gastos operativos y administrativos del 33% al 10%, y los gastos de ventas, marketing y socios subieron del 6% al 14%. La diapositiva también revela que, a precios de catálogo, el uso interno de Claude creció más de 250 veces de enero a septiembre de 2026.
Los ingresos por empleado en los últimos doce meses superan los 6,6 millones de dólares, incluyendo empleados a tiempo completo y parcial.
Compromisos de capacidad de cómputo de unos 900.900 millones de dólares, liquidez pre-IPO de 216.000 millones
Al 30 de septiembre, las obligaciones contractuales de la empresa ascendían a 320.000 millones de dólares, de los cuales 313.800 millones corresponden a compromisos de compra (principalmente alojamiento en proveedores de nube). Los arrendamientos firmados pero aún no iniciados suman 451.200 millones, los consumos mínimos cancelables o con plazo inferior a 12 meses 17.400 millones, y los acuerdos firmados después del 30 de septiembre 105.700 millones. En total, unos 900.900 millones de dólares.
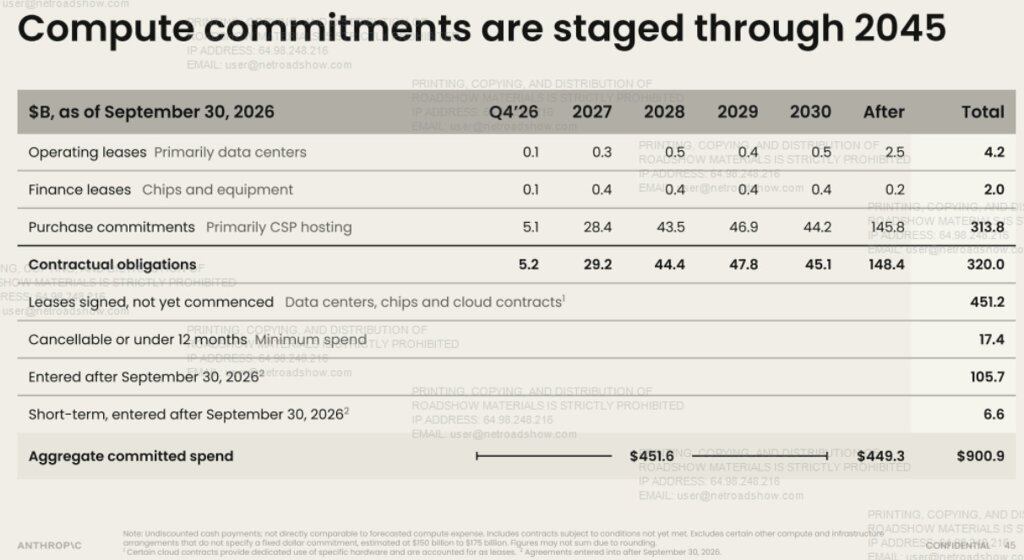
De ellos, unos 451.600 millones se espera que se produzcan antes de finales de 2030, casi todo el resto entre 2031 y 2045, y unos 70.700 millones vencen en los próximos doce meses. Se trata de pagos en efectivo sin descontar, que no pueden compararse directamente con los costes de computación previstos, y no incluyen otros acuerdos sin importes fijos, que la empresa estima entre 150.000 y 175.000 millones de dólares.
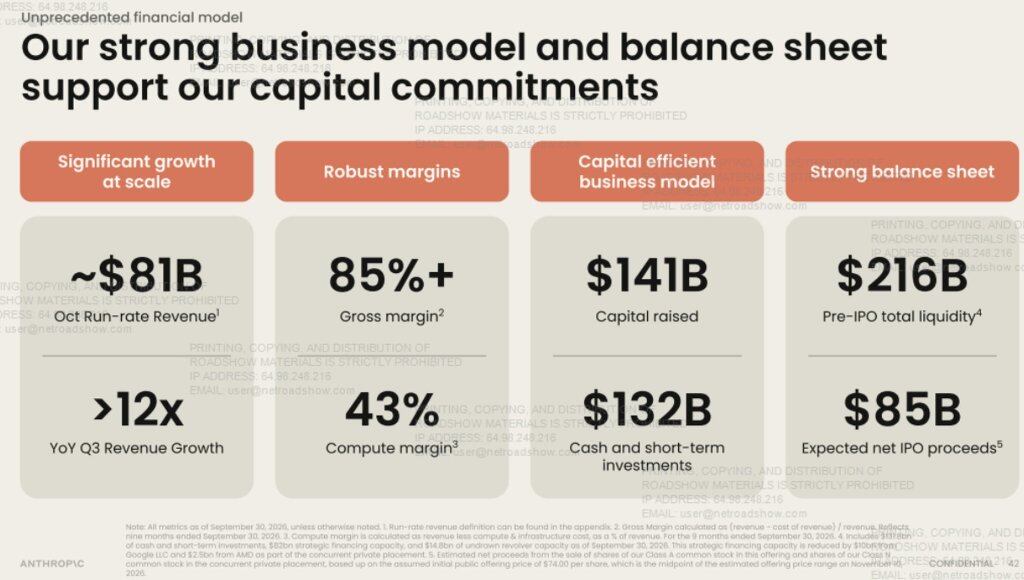
En cuanto a financiación, la empresa ha recaudado unos 141.000 millones de dólares, tiene unos 132.000 millones en efectivo e inversiones a corto plazo, y una liquidez total pre-IPO de 216.000 millones de dólares, incluidos 82.000 millones en líneas de financiación estratégica y 14.800 millones en líneas de crédito revolving no utilizadas. Las líneas de financiación estratégica ya descuentan los 10.000 millones de Google y los 2.500 millones de AMD en la colocación privada simultánea.
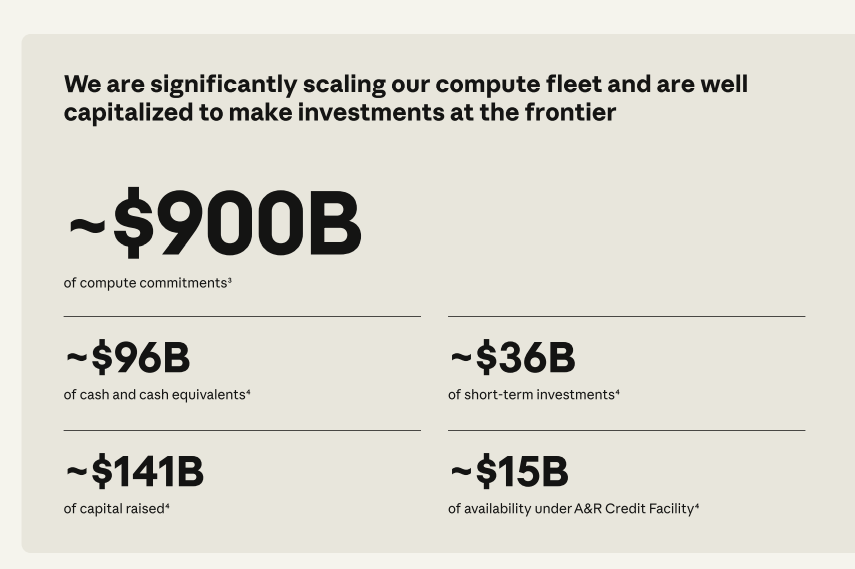
La presentación también desglosa la composición de los fondos: unos 96.000 millones en efectivo y equivalentes, unos 36.000 millones en inversiones a corto plazo y unos 15.000 millones en disponibilidad de líneas de crédito.
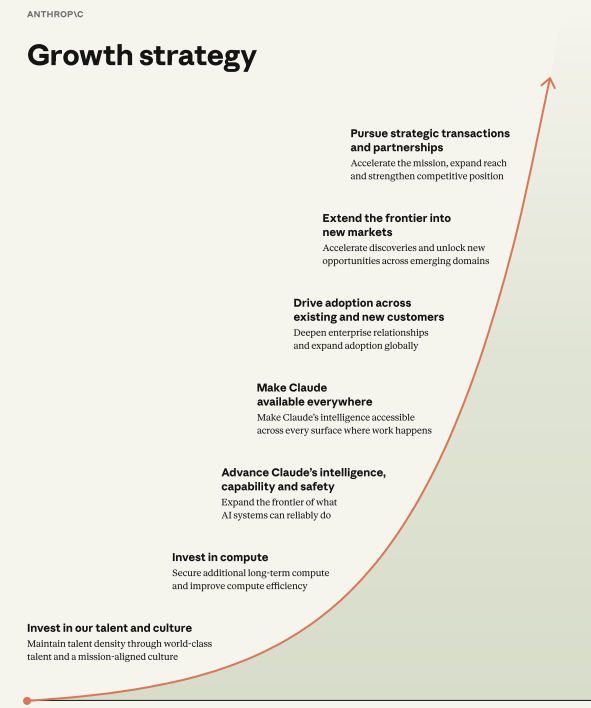
Siete estrategias de crecimiento
Invertir en talento y cultura, invertir en computación, mejorar la inteligencia y seguridad de Claude, hacer que Claude sea "omnipresente", ampliar la adopción entre clientes actuales y nuevos, llevar las capacidades de frontera a nuevos mercados y realizar transacciones y colaboraciones estratégicas.
Este contenido se proporciona únicamente con fines informativos y educativos y no constituye asesoramiento de inversión relacionado con BTCC. BTCC realiza todos los esfuerzos posibles, pero no puede garantizar la veracidad, exactitud u originalidad del contenido anterior.