Morgan Stanley: ¿Qué acciones de IA merecen comprarse en las caídas?
 Blockbeats
TL;DR
·Los retrasos de proyectos afectan principalmente a 2028. Morgan Stanley estima que el nuevo proceso de revisión podría retrasar alrededor del 20% de los proyectos de centros de datos en EE. UU. de 2028 a 2029. Si la capacidad retrasada entra en funcionamiento entonces, la construcción de centros de datos en EE. UU. en 2029 podría crecer alrededor del 40%.
·Los grandes proveedores de nube podrían ampliar su ventaja. La limitación de nueva capacidad eléctrica eleva el valor de la capacidad informática ya operativa. Las grandes empresas también tienen más capacidad para obtener financiación, ajustar proyectos entre estados y aumentar los ingresos por unidad de electricidad.
·Las oportunidades en la cadena de suministro dependen de los pedidos y las valoraciones. Morgan Stanley utiliza a Solaris como ejemplo y estima que sus cuatro contratos a largo plazo existentes podrían respaldar una valoración superior a 90 dólares por acción, por encima de los 69 dólares citados en el informe.
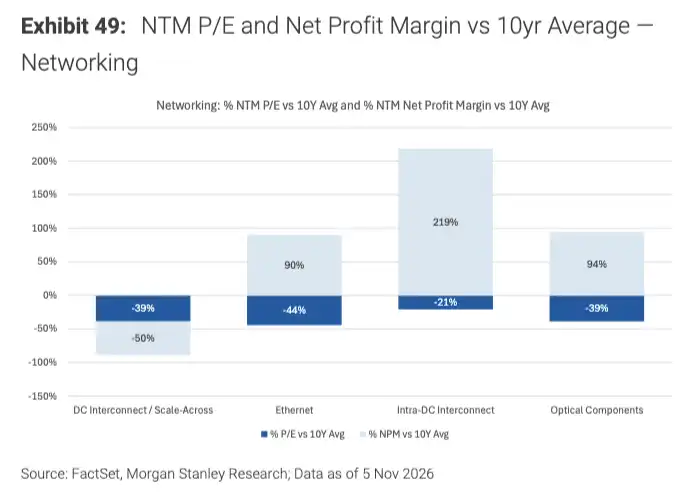
·Las valoraciones dentro del equipamiento de red ya muestran divergencias. Los múltiplos precio/beneficio a 12 meses de la interconexión entre centros de datos y de los componentes ópticos están un 39% por debajo de sus medias de diez años, mientras que Ethernet está un 44% por encima.
·Las oportunidades de rentabilidad extraordinaria se extienden al software y las aplicaciones. Morgan Stanley presta atención a la ciberseguridad, el software de infraestructura y las empresas que ya han desplegado IA en sus operaciones reales.
Tras las elecciones de medio término en EE. UU., la incertidumbre en la aprobación de centros de datos ha lastrado a un grupo de acciones de IA. Morgan Stanley estima que los resultados electorales en Texas tendrán un impacto limitado en la construcción de centros de datos en 2027, y que el nuevo proceso de revisión afectará principalmente a 2028. El modelo de suministro eléctrico del banco muestra que los retrasos relacionados con las elecciones podrían reducir la capacidad eléctrica disponible en unos 6 GW entre 2026 y 2028, con un déficit neto de capacidad de 44 GW en el mismo periodo, aproximadamente el 38% de la demanda estimada por el modelo.
La lógica de compra de Morgan Stanley se basa en una premisa: algunos proyectos se retrasarán un año, y la demanda correspondiente podría liberarse cuando se reanuden. Para los centros ya energizados, la oferta más ajustada podría sostener los precios de alquiler de capacidad informática. Para los proveedores de equipos, los retrasos afectan primero a las entregas y al reconocimiento de ingresos, y la pérdida final depende de si los pedidos se mantienen. Los proyectos que aún esperan conexión a la red y financiación tendrán que soportar un mayor tiempo de inmovilización de capital.
Los grandes proveedores de nube tienen capacidad existente y capacidad para seguir expandiéndose
Morgan Stanley otorga calificación de "sobreponderar" a Amazon, Meta, Alphabet y Microsoft. Cuanto más tarde entren en funcionamiento los nuevos centros, más dependerán los clientes de la capacidad existente. Los grandes proveedores de nube también pueden trasladar parte de sus proyectos a Tennessee, Luisiana y otras regiones con entornos de aprobación relativamente favorables, reduciendo el impacto de los retrasos en la aprobación de un estado concreto sobre el plan de construcción general. Las condiciones de financiación también se están diferenciando. El banco prevé que la emisión de bonos relacionados con IA siga aumentando en 2027, impulsada principalmente por los grandes proveedores de nube. Los proveedores independientes de nube de IA y los proyectos nuevos se enfrentarán a un escrutinio más estricto, y la solvencia de los inquilinos, los plazos de conexión a la red y la protección contractual afectarán directamente a las condiciones de financiación.
El banco mantiene sus previsiones de gasto de capital combinado de los grandes proveedores de nube para 2027 y 2028 en 1,6 billones y 1,8 billones de dólares, respectivamente. De ellos, se espera que el gasto de capital de Amazon sea de 355.000 y 365.000 millones de dólares en los dos años. Los retrasos en las aprobaciones, sumados a las limitaciones de mano de obra y materiales, aún podrían desplazar parte del gasto, haciendo que la inversión real en 2028 quede por debajo de las previsiones.
En un contexto de electricidad limitada, la eficiencia informática afecta directamente a la rentabilidad. Al mejorar la eficiencia de los modelos y los chips, la misma electricidad puede procesar más tokens, y los proveedores de nube tienen la oportunidad de aumentar los ingresos y beneficios por unidad de electricidad. Morgan Stanley considera que esto favorece que los grandes actores amplíen su cuota de mercado y mejoren sus márgenes. Nvidia también recibe calificación de "sobreponderar", y uno de sus argumentos de inversión es ayudar a los clientes a aumentar la producción informática por vatio de electricidad.
En la cadena de suministro de centros de datos hay que ver cuánto han caído las acciones y cuántos pedidos se mantienen
Morgan Stanley centra su selección en la cadena de suministro tecnológica, la entrega de energía y los promotores de centros de datos. Para los proveedores de equipos eléctricos y generación in situ, determinar si las acciones han caído en exceso requiere ver si los clientes pueden cancelar pedidos, si los equipos pueden trasladarse a otros emplazamientos y cuánto negocio concentran las empresas en regiones donde las aprobaciones podrían endurecerse.
Solaris es el ejemplo citado en el informe. La empresa tiene cuatro contratos clave a largo plazo con grandes proveedores de nube y operadores de centros de datos. Los clientes pueden trasladar los equipos contratados a otros lugares, la empresa disfruta de condiciones de cancelación favorables y su exposición a Texas es limitada. Morgan Stanley estima que, sin contar el crecimiento futuro ni nuevos contratos, los contratos existentes podrían respaldar una valoración superior a 90 dólares por acción, por encima de los 69 dólares citados en el informe.
Dentro de las utilities también hay divergencias. Morgan Stanley mantiene la calificación de sobreponderar para Sempra (SRE) y American Electric Power (AEP), porque los planes a largo plazo de ambas empresas no incluyen grandes gastos de capital relacionados con centros de datos, y el impacto de los retrasos de proyectos en sus planes de crecimiento existentes es relativamente limitado. El banco es más prudente con Southern Company (SO), vigilando posibles suspensiones en la aprobación de centros de datos y cambios regulatorios en las utilities.
Las valoraciones en la cadena de suministro tecnológica también muestran diferencias. Como se muestra en el gráfico, los múltiplos precio/beneficio a 12 meses de la interconexión entre centros de datos y de los componentes ópticos están un 39% por debajo de sus medias de diez años, la interconexión dentro del centro de datos un 21% por debajo, y Ethernet un 44% por encima. Estas diferencias de valoración ofrecen un punto de partida para un filtrado adicional, y las oportunidades de cada empresa siguen dependiendo de que los pedidos y las expectativas de beneficios se materialicen.
Las oportunidades de rentabilidad extraordinaria se extienden al software y las aplicaciones
Morgan Stanley considera que las oportunidades de rentabilidad extraordinaria en la inversión en IA se están extendiendo desde los semiconductores y la infraestructura hacia el software y las aplicaciones. El banco prioriza la ciberseguridad y el software de infraestructura en fases tempranas de despliegue, y al mismo tiempo ve con buenos ojos a las empresas que ya han incorporado la IA a sus operaciones reales. La oportunidad de las primeras proviene de las nuevas necesidades de seguridad e infraestructura tras el despliegue de IA en las empresas, mientras que el retorno de las segundas depende de si la IA mejora los productos, aumenta la eficiencia o genera nuevos ingresos.
Para este tipo de empresas, conviene seguir si el despliegue se traduce en pagos, renovaciones y crecimiento del uso, y si las empresas que adoptan IA logran reflejar beneficios en costes o ingresos. A medida que más empresas pasen de los pilotos al despliegue formal, la capa de aplicaciones podría convertirse en la siguiente fuente de rentabilidad extraordinaria en la inversión en IA, después de los chips y la infraestructura.
Este contenido se proporciona únicamente con fines informativos y educativos y no constituye asesoramiento de inversión relacionado con BTCC. BTCC realiza todos los esfuerzos posibles, pero no puede garantizar la veracidad, exactitud u originalidad del contenido anterior.