La financiación de criptomonedas del tercer trimestre sigue enfriándose y los fondos se desplazan hacia rondas tardías y estratégicas
 chaincatcher
Resumen
En el tercer trimestre de 2026, Bitcoin subió alrededor de un 43%, mientras que el mercado primario de criptomonedas continuó enfriándose. RootData registró un total de 199 rondas de financiación, con importes divulgados por un total de 4.460 millones de dólares; el número de rondas ha disminuido durante cuatro trimestres consecutivos. Sin embargo, el mercado no se detuvo y la dirección de los fondos y de los inversores ha experimentado cambios profundos.
La actividad de capital riesgo se ha enfriado significativamente. El número de transacciones disminuyó un 5% intertrimestral y el importe divulgado disminuyó un 24%.
La financiación se está desplazando hacia rondas tardías y estratégicas. Las rondas estratégicas y privadas representaron alrededor de 1.750 millones de dólares, mientras que las rondas tempranas solo representaron alrededor de 730 millones de dólares. Excluyendo las ofertas posteriores de empresas cotizadas, las OPI / fusiones con SPAC, las fusiones y adquisiciones, las ofertas públicas de tokens, las operaciones extrabursátiles y la financiación mediante deuda, este trimestre se registraron 144 rondas de financiación mediante capital con un importe divulgado de aproximadamente 3.380 millones de dólares, un 12% más intertrimestral y un 35% más interanual; el número de rondas disminuyó un 14% intertrimestral y un 36% interanual. El importe total interanual disminuyó un 74%, debido principalmente a la base elevada de las ofertas posteriores de empresas cotizadas y las OPI del tercer trimestre de 2025.
El importe mediano se ha recuperado, pero las grandes transacciones han disminuido. El importe mediano divulgado aumentó de 6,0 a 8,0 millones de dólares; las transacciones superiores a 100 millones de dólares disminuyeron de 17 a 13, y la participación de las diez principales transacciones cayó del 62% al 57%. La disminución más significativa se produjo en las pequeñas transacciones divulgadas inferiores a 5 millones de dólares.
La mayoría de los fondos se invirtieron en empresas financieras centralizadas, como bolsas y corredurías. CeFi registró 31 transacciones, acaparando el 32% del importe divulgado; DeFi tuvo 51 transacciones, la cifra más alta, pero solo captó el 8%.
El importe de las transacciones que involucran únicamente capital nativo de criptomonedas disminuyó casi un 60%. El importe divulgado de estas transacciones cayó de 2.570 a 1.050 millones de dólares; las transacciones que involucran finanzas tradicionales o capital general vieron aumentar su participación del 39% al 45%.
Las perspectivas para la próxima ronda de financiación son pesimistas. Este trimestre, solo tres nuevos fondos de capital riesgo de criptomonedas completaron la captación de fondos, por un total de unos 1.300 millones de dólares, lo que marca el número más bajo de nuevos fondos desde el tercer trimestre de 2019.
1. Los precios de las criptomonedas suben, pero el mercado primario se enfría
Este trimestre, RootData registró un total de 199 rondas de financiación, de las cuales 116 divulgaron importes por un total de 4.460 millones de dólares. El número de rondas disminuyó un 5% en comparación con el segundo trimestre y el importe disminuyó un 24%; en comparación con hace un año, el importe disminuyó un 74%.
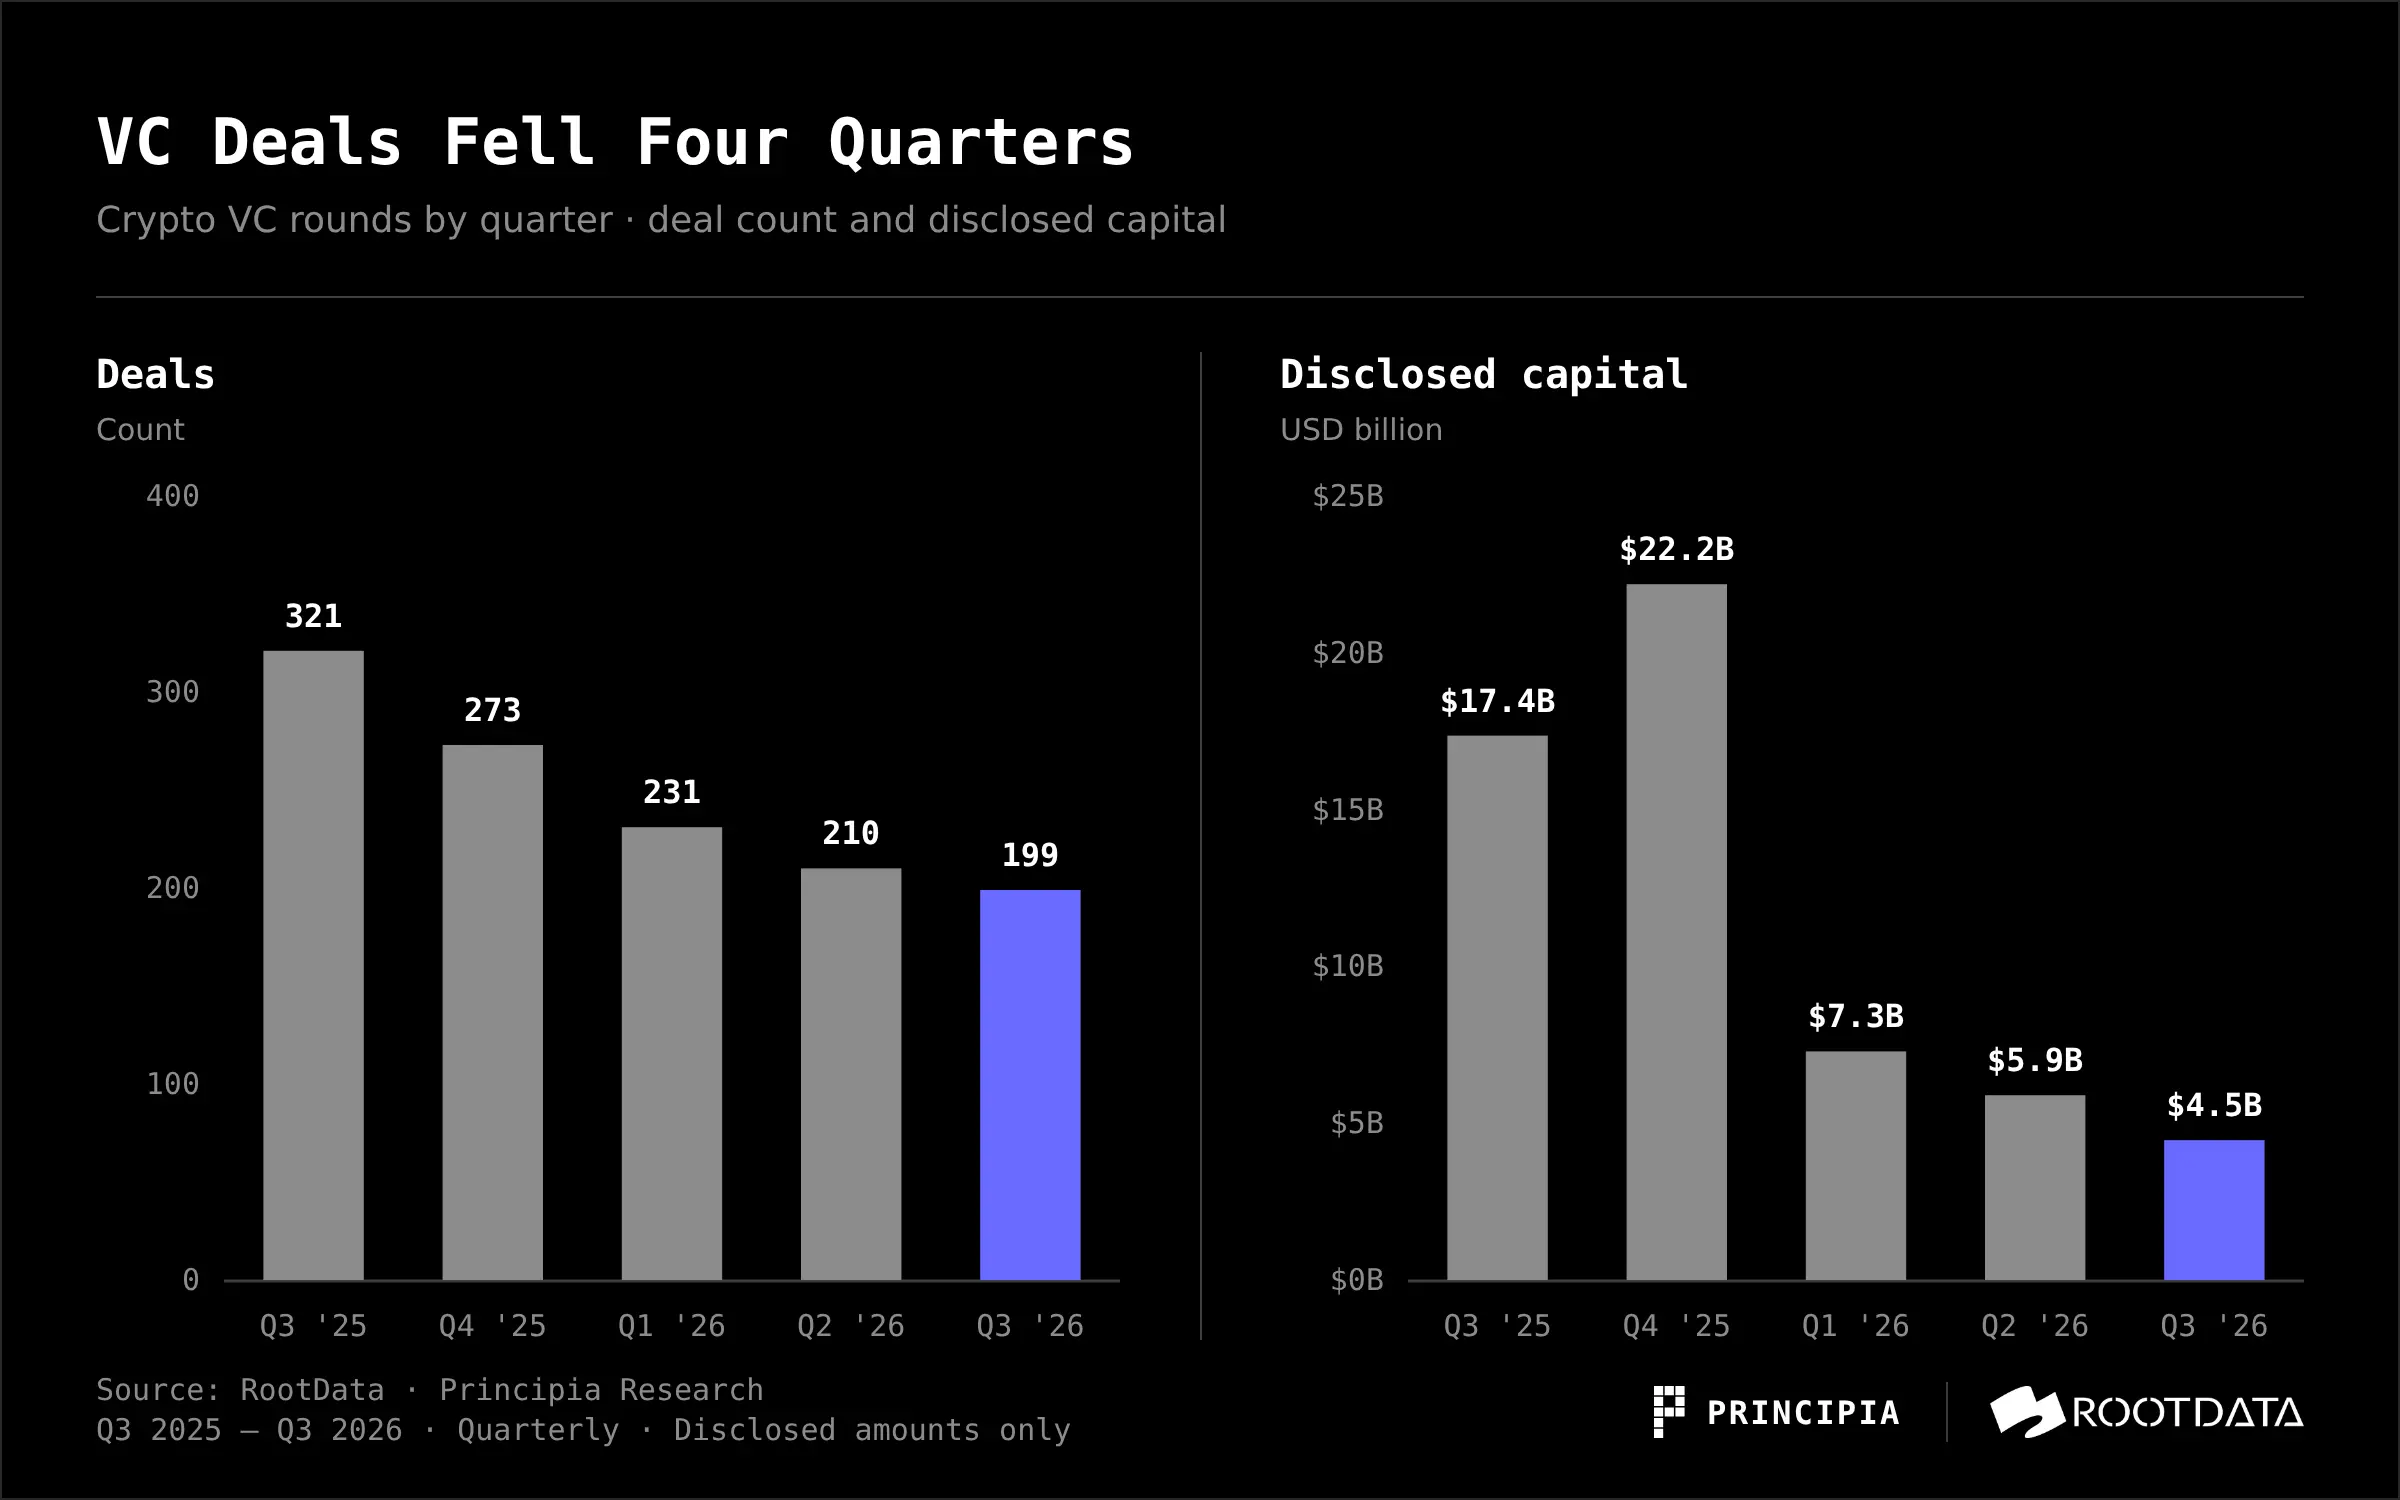
La base elevada del tercer trimestre de 2025 incluyó un gran número de ofertas posteriores de empresas cotizadas y OPI: Strategy aproximadamente 2.520 millones de dólares, Forward Industries aproximadamente 1.650 millones de dólares, Galaxy aproximadamente 1.400 millones de dólares, OPI de Bullish aproximadamente 1.110 millones de dólares. Después de que esta ronda de financiación de "acciones de monedas" retrocediera, se registró una importante caída interanual del 74%. Los 22.190 millones de dólares del cuarto trimestre fueron similares, con casi la mitad proveniente de una única adquisición de 10.300 millones de dólares por parte de Dunamu.
Si se analiza únicamente la financiación mediante capital, la conclusión es la opuesta. Excluyendo las ofertas posteriores de empresas cotizadas (Post-IPO), las OPI / fusiones con SPAC, las fusiones y adquisiciones (M&A), las ofertas públicas de tokens, las operaciones extrabursátiles, la financiación mediante deuda y las rondas comunitarias, y excluyendo también las transacciones superiores a 100 millones de dólares que se verificó que pertenecían a transferencias de acciones existentes, preventas de tokens, financiación de empresas cotizadas o deuda, este trimestre se registraron 144 rondas de financiación mediante capital con un importe divulgado de aproximadamente 3.380 millones de dólares, superior a los aproximadamente 3.020 millones de dólares (168 rondas) del segundo trimestre y a los aproximadamente 2.500 millones de dólares (226 rondas) del tercer trimestre de 2025, lo que indica un aumento intertrimestral del 12% y un aumento interanual del 35%, mientras que el número de rondas disminuyó un 14% intertrimestral y un 36% interanual. Hay menos transacciones, pero son de mayor tamaño.
Más notable es la divergencia entre los precios de las criptomonedas y la financiación. Bitcoin subió de unos 58.600 dólares a principios de julio a unos 83.600 dólares a principios de octubre, un aumento de alrededor del 43%, pero el mercado primario no se calentó en consecuencia. Creemos que una razón importante es la absorción de capital por parte de la IA: la demanda de financiación para la potencia de cálculo y los modelos de IA es enorme, y las expectativas del mercado sobre su potencial de crecimiento también son mayores; con cuotas de asignación limitadas para los LP, algunos fondos que originalmente se dirigían al capital riesgo de criptomonedas ahora se están desplazando hacia la IA. Las acciones de las principales instituciones nativas de criptomonedas también lo confirman: el 8 de julio, Paradigm anunció la finalización de su cuarto fondo por 1.200 millones de dólares, ampliando su alcance de inversión de criptomonedas a IA, robótica y otros campos de vanguardia, al tiempo que declaró que seguiría invirtiendo en criptomonedas; el socio fundador de IOSG, Jocy Lin, estableció IOSF Ventures, centrada en IA; el 22 de octubre, a16z Crypto pasó a llamarse a16z Frontier, y el alcance de inversión del nuevo fondo se amplió a IA, máquinas autónomas y otras tecnologías de vanguardia, al tiempo que continuaba invirtiendo en el sector de las criptomonedas.
Las fluctuaciones dentro del trimestre se debieron principalmente a unas pocas transacciones grandes. Julio fue el mes más caliente, con 2.370 millones de dólares en 72 transacciones, con Crypto.com, Ionic Digital y Securitize recibiendo cada uno 400 millones de dólares. Agosto fue el más frío, con 720 millones de dólares en 63 transacciones. Septiembre se recuperó a 1.370 millones de dólares en 64 transacciones, principalmente de los 300 millones de dólares de Polymarket y los 200 millones de dólares de Félix.
2. La financiación se desplaza hacia rondas tardías y estratégicas
Este trimestre, casi el 40% de los fondos se asignó a rondas estratégicas y privadas, aproximadamente 1.750 millones de dólares. Las rondas tempranas tuvieron el mayor número de transacciones, pero solo representaron alrededor de una sexta parte del importe total.
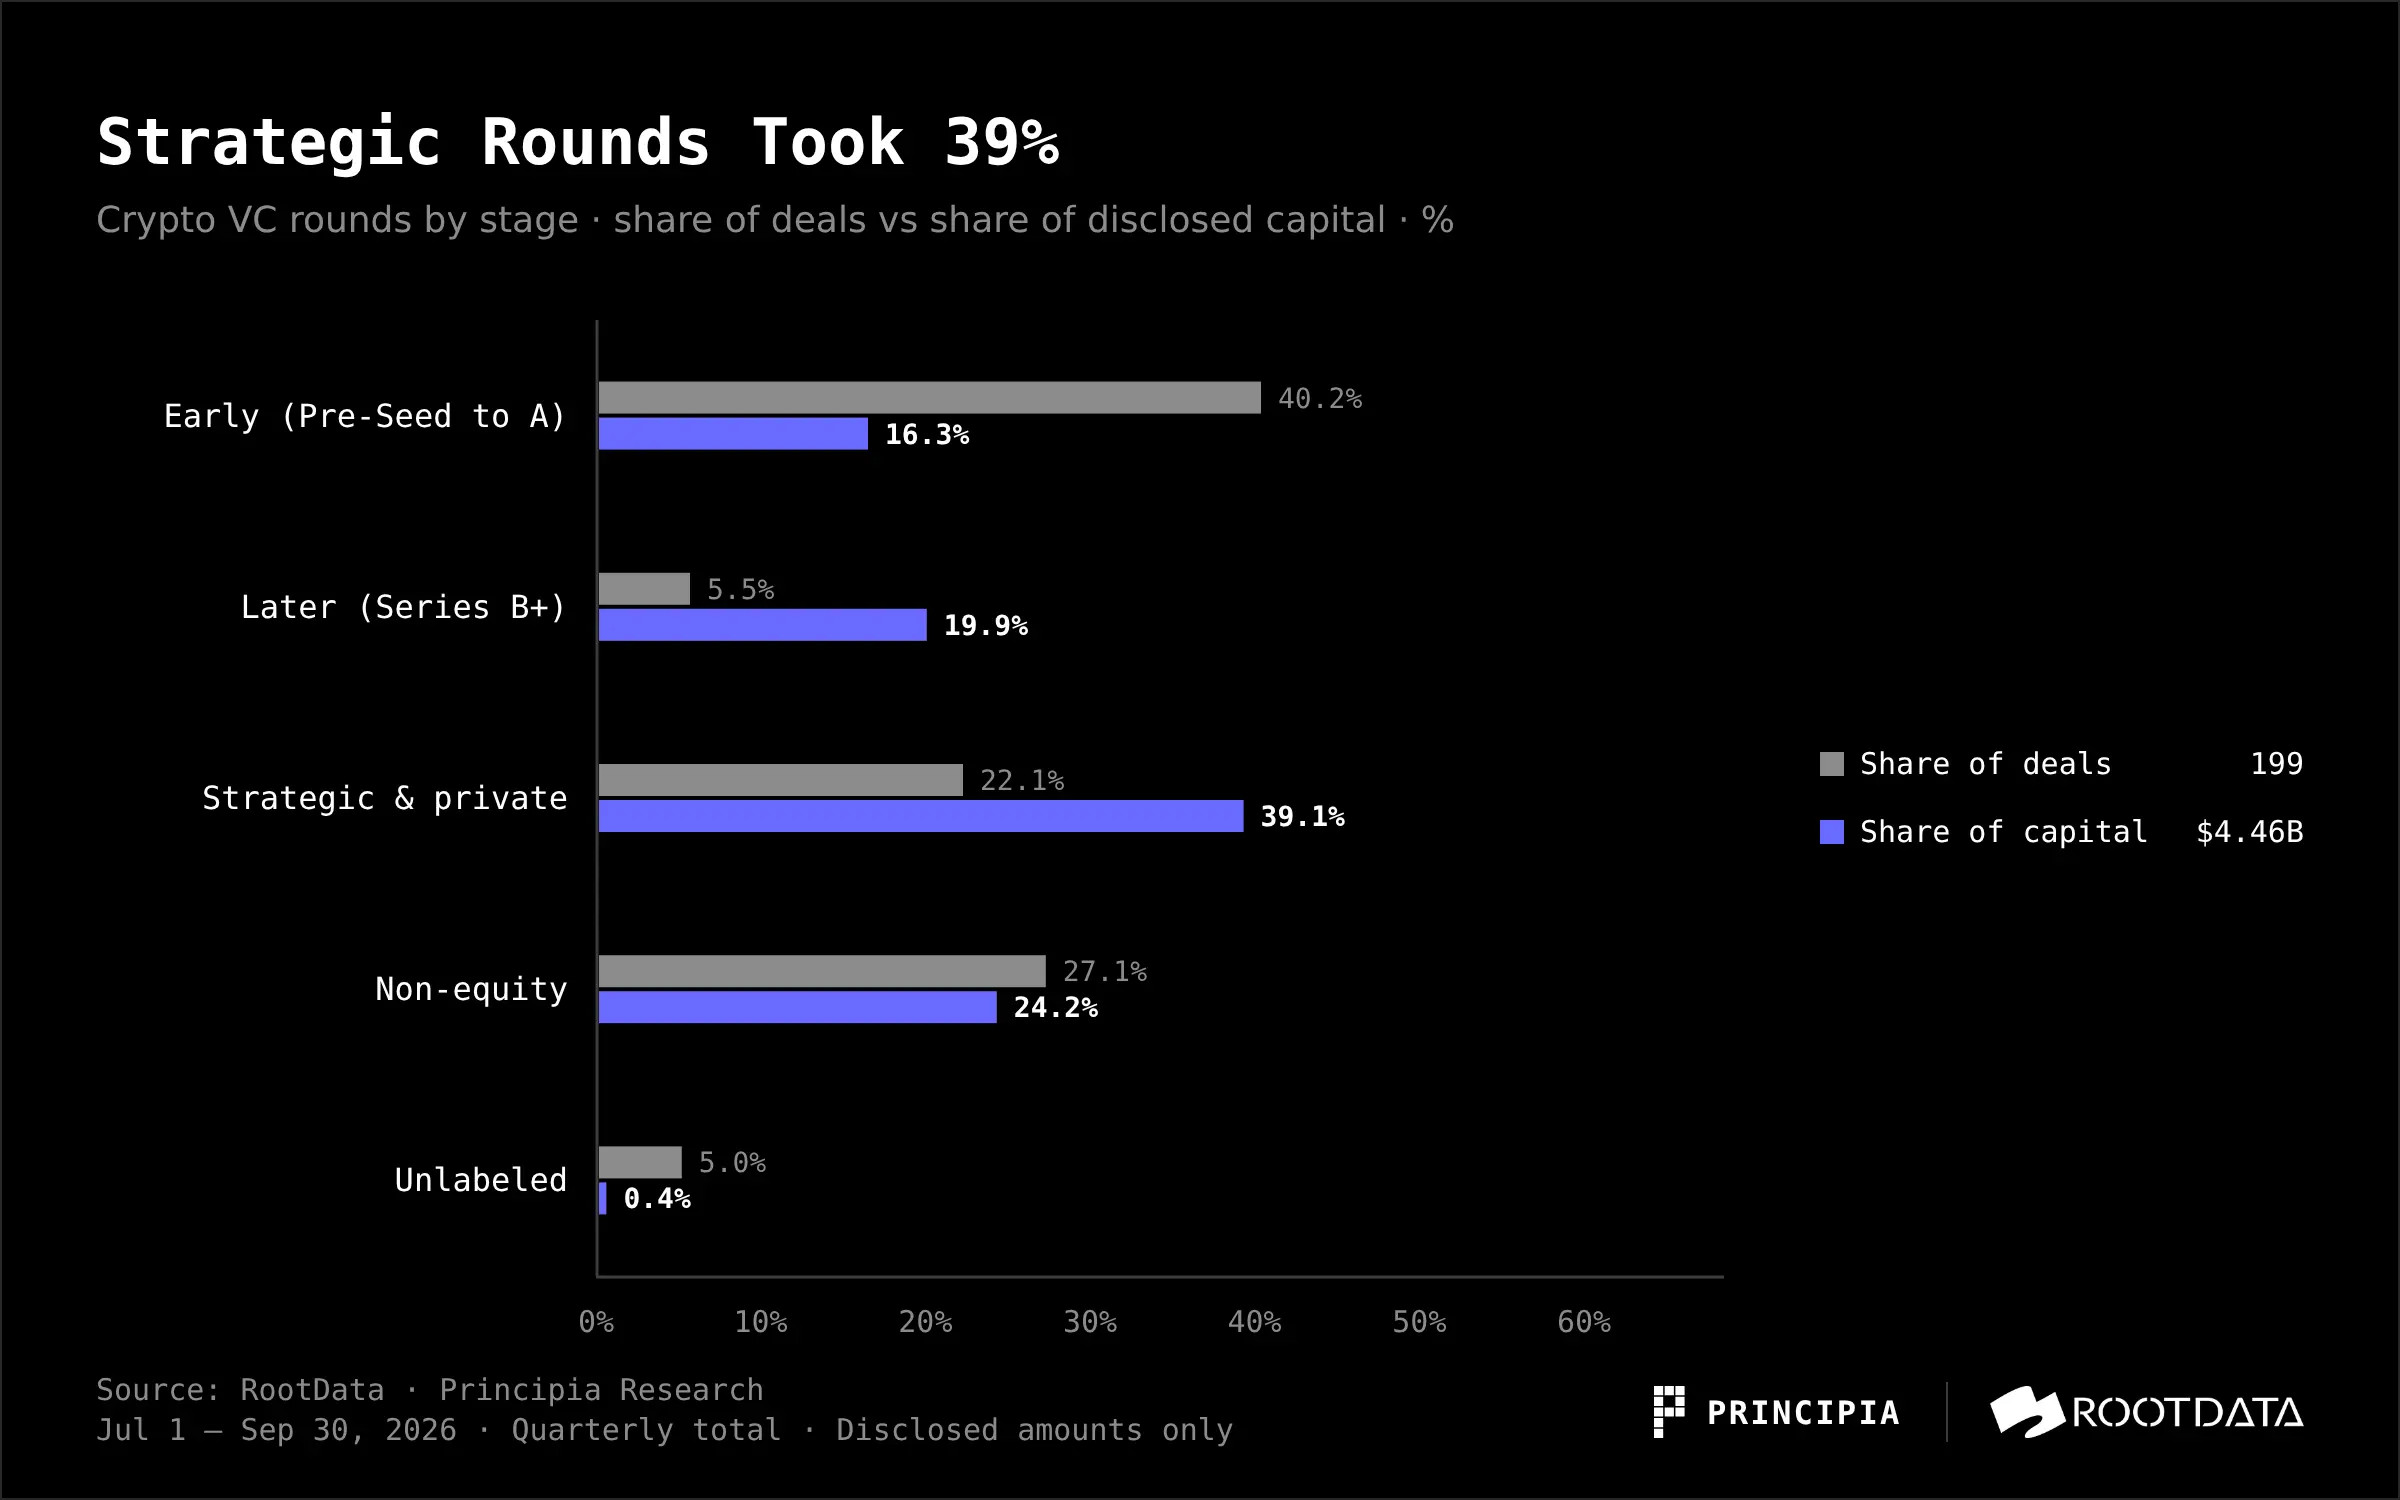
Las rondas tempranas siguieron siendo las más activas, con 80 transacciones, lo que representa el 40% de todas las transacciones, pero en términos de importe, desempeñaron un papel secundario: las transacciones fuera de las rondas tempranas se llevaron aproximadamente el 84% del importe divulgado.
En cuanto al tamaño de las transacciones individuales, este trimestre hubo 25 transacciones de rango medio entre 20 y 100 millones de dólares (excluyendo los 100 millones), con un total divulgado de aproximadamente 1.150 millones de dólares, frente a las 19 transacciones y unos 770 millones de dólares del segundo trimestre. Sin embargo, este trimestre, 7 transacciones en este rango pertenecían a operaciones extrabursátiles, financiación mediante deuda, ofertas posteriores de empresas cotizadas o fusiones; si se analiza únicamente la financiación mediante capital, hubo 18 transacciones de rango medio por un total de aproximadamente 870 millones de dólares, con el número de transacciones igual al del segundo trimestre (18 transacciones, aproximadamente 730 millones de dólares), y el importe aumentó alrededor de un 19%, aunque sigue siendo inferior al del tercer trimestre de 2025 (31 transacciones, aproximadamente 1.030 millones de dólares).
Esto no solo refleja una disminución del apetito por el riesgo, sino que también está relacionado con los cambios en los inversores: algunas instituciones de inversión nativas de criptomonedas han dejado de realizar nuevas inversiones, se han liquidado o se han desplazado hacia la IA. En diciembre de 2025, Shima Capital fue demandada por la SEC, y se informó de que el fundador anunció su salida en un correo electrónico interno a los proyectos invertidos e inició una liquidación ordenada del fondo. En junio de 2026, el plan de inversión en juegos AGV de Arbitrum DAO propuso dejar de realizar nuevas inversiones y solo gestionar la cartera existente, y la propuesta se aprobó a principios de julio, devolviendo aproximadamente 143,7 millones de ARB en lotes a la tesorería de la DAO. En octubre, Deus X Capital cesó sus operaciones y se liquidará oficialmente el 31 de enero de 2027, y el CEO Tim Grant pasó a ser CEO de la empresa de IA TensorX. A finales de mes, Verda Ventures, centrada en infraestructura de monedas estables, dejó de invertir en nuevos proyectos debido a que el fundador se unió a Tether, pasando a prestar servicio únicamente a la cartera existente.
Mientras tanto, las finanzas tradicionales y el capital estratégico están interviniendo. Citadel Securities invirtió 400 millones de dólares en Crypto.com con una valoración de 20.000 millones de dólares; Nasdaq Ventures acordó invertir 100 millones de dólares en Payward, la empresa matriz de Kraken, con una valoración reportada de aproximadamente 21.000 millones de dólares. 1789 Capital lideró una ronda de aproximadamente 1.000 millones de dólares para Polymarket, aportando unos 300 millones de dólares con una valoración de 21.000 millones de dólares. Tiger Global lideró la Serie B de 180 millones de dólares de Augustus; SBI Holdings lideró la Serie C de 76 millones de dólares de EDX Markets y también lideró la Serie C de 125 millones de dólares de Gauntlet. Estos fondos se dirigen a áreas más seguras y conformes, como licencias, compensación y puntos de entrada de negociación, en lugar de nuevas narrativas.
3. Sector: los fondos están comprando "tuberías financieras"
Según las etiquetas principales de RootData, CeFi tuvo 31 transacciones este trimestre, acaparando 1.440 millones de dólares, lo que representa el 32% del importe divulgado, ocupando el primer lugar. DeFi tuvo 51 transacciones, la cifra más alta, pero solo captó 370 millones de dólares, lo que representa el 8%.
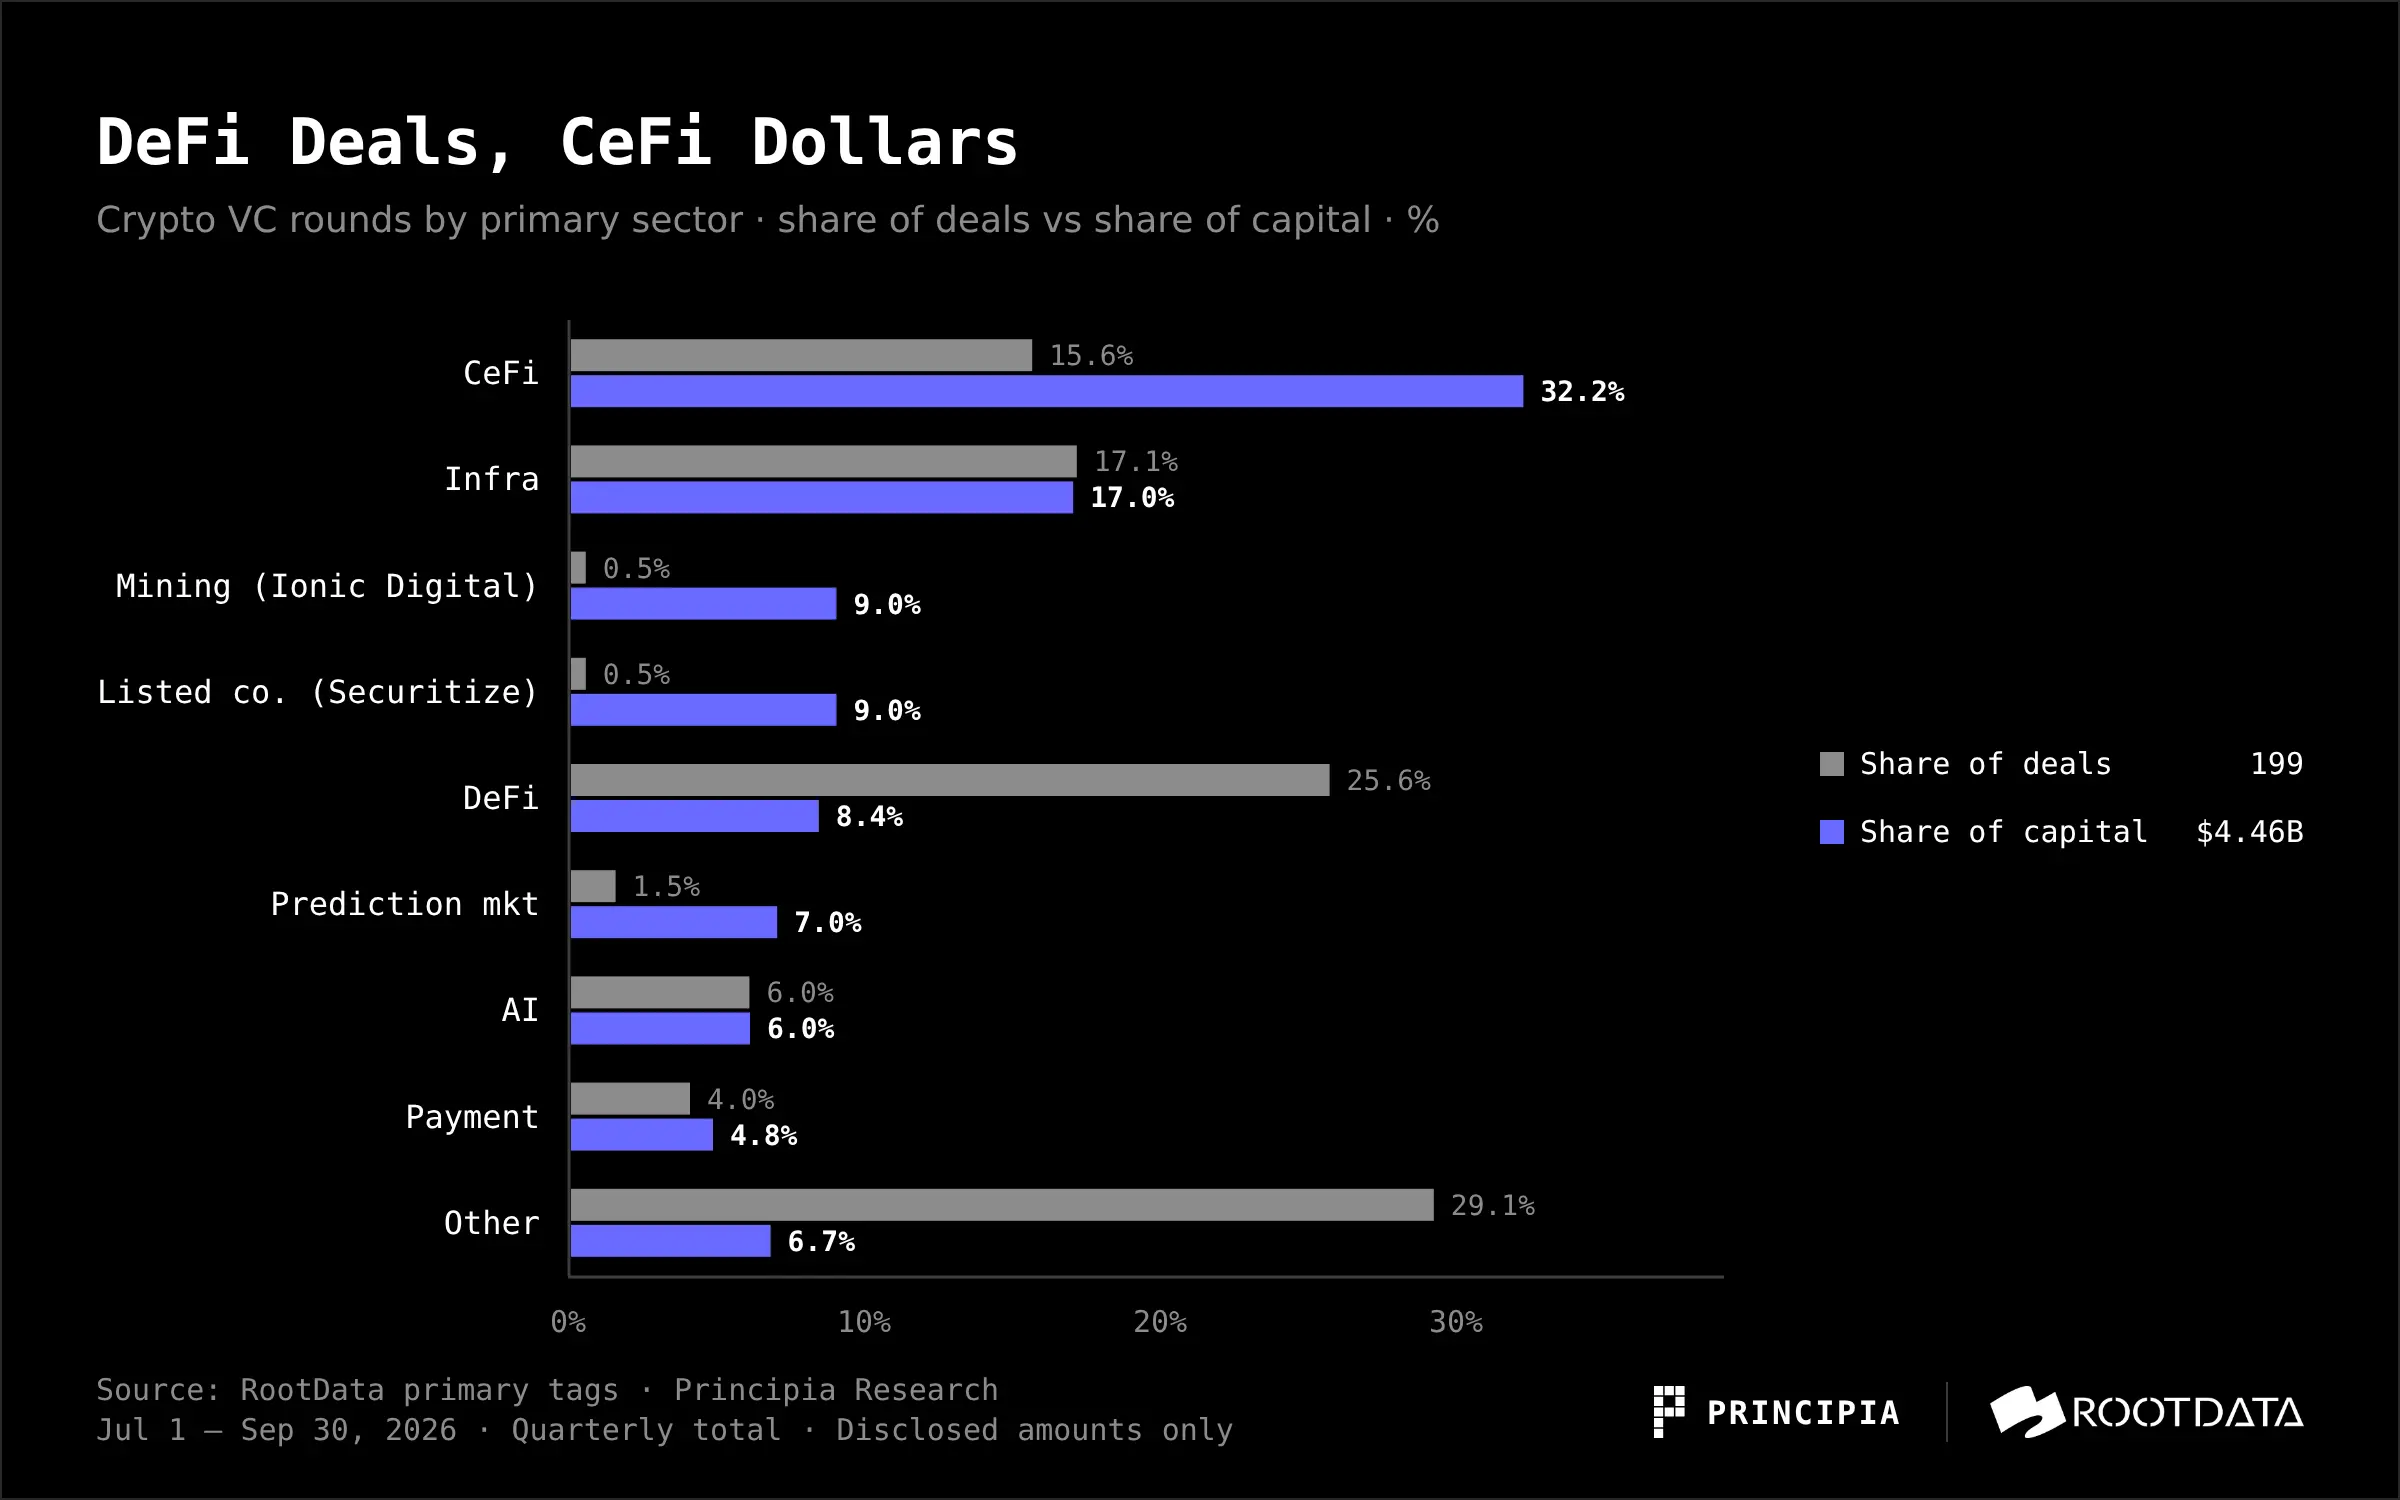
La mayoría de las grandes transacciones en CeFi estaban relacionadas con puntos de entrada de negociación, corretaje y compensación: Crypto.com, Kraken, Augustus, Alpaca, EDX Markets. Infra ocupó el segundo lugar, con 34 transacciones por un total de 760 millones de dólares, representado por Ripple (notas senior no garantizadas de Ripple Prime por 275 millones de dólares), Prime Intellect y Gauntlet. Además, dos transacciones de 400 millones de dólares respaldaron cada una una etiqueta separada: la empresa minera de Bitcoin Ionic Digital y Securitize, que salió a bolsa en la NYSE mediante SPAC.
Los importes de DeFi son relativamente bajos, en parte debido a divulgaciones insuficientes: solo 25 de las 51 transacciones divulgaron importes. Incluso teniendo esto en cuenta, DeFi está claramente dominado por transacciones pequeñas, tempranas y orientadas a protocolos. La categoría de consumo está casi vacía: la etiqueta principal de juegos solo tuvo 3 transacciones, por un total de unos 5,9 millones de dólares.
4. El importe de las transacciones que involucran únicamente capital nativo de criptomonedas disminuyó casi un 60%
El importe divulgado de las transacciones que involucran únicamente capital nativo de criptomonedas este trimestre cayó de 2.570 millones de dólares en el trimestre anterior a 1.050 millones de dólares, con una participación que disminuyó del 44% al 24%; las transacciones que involucran finanzas tradicionales o capital general vieron aumentar su participación del 39% al 45%.
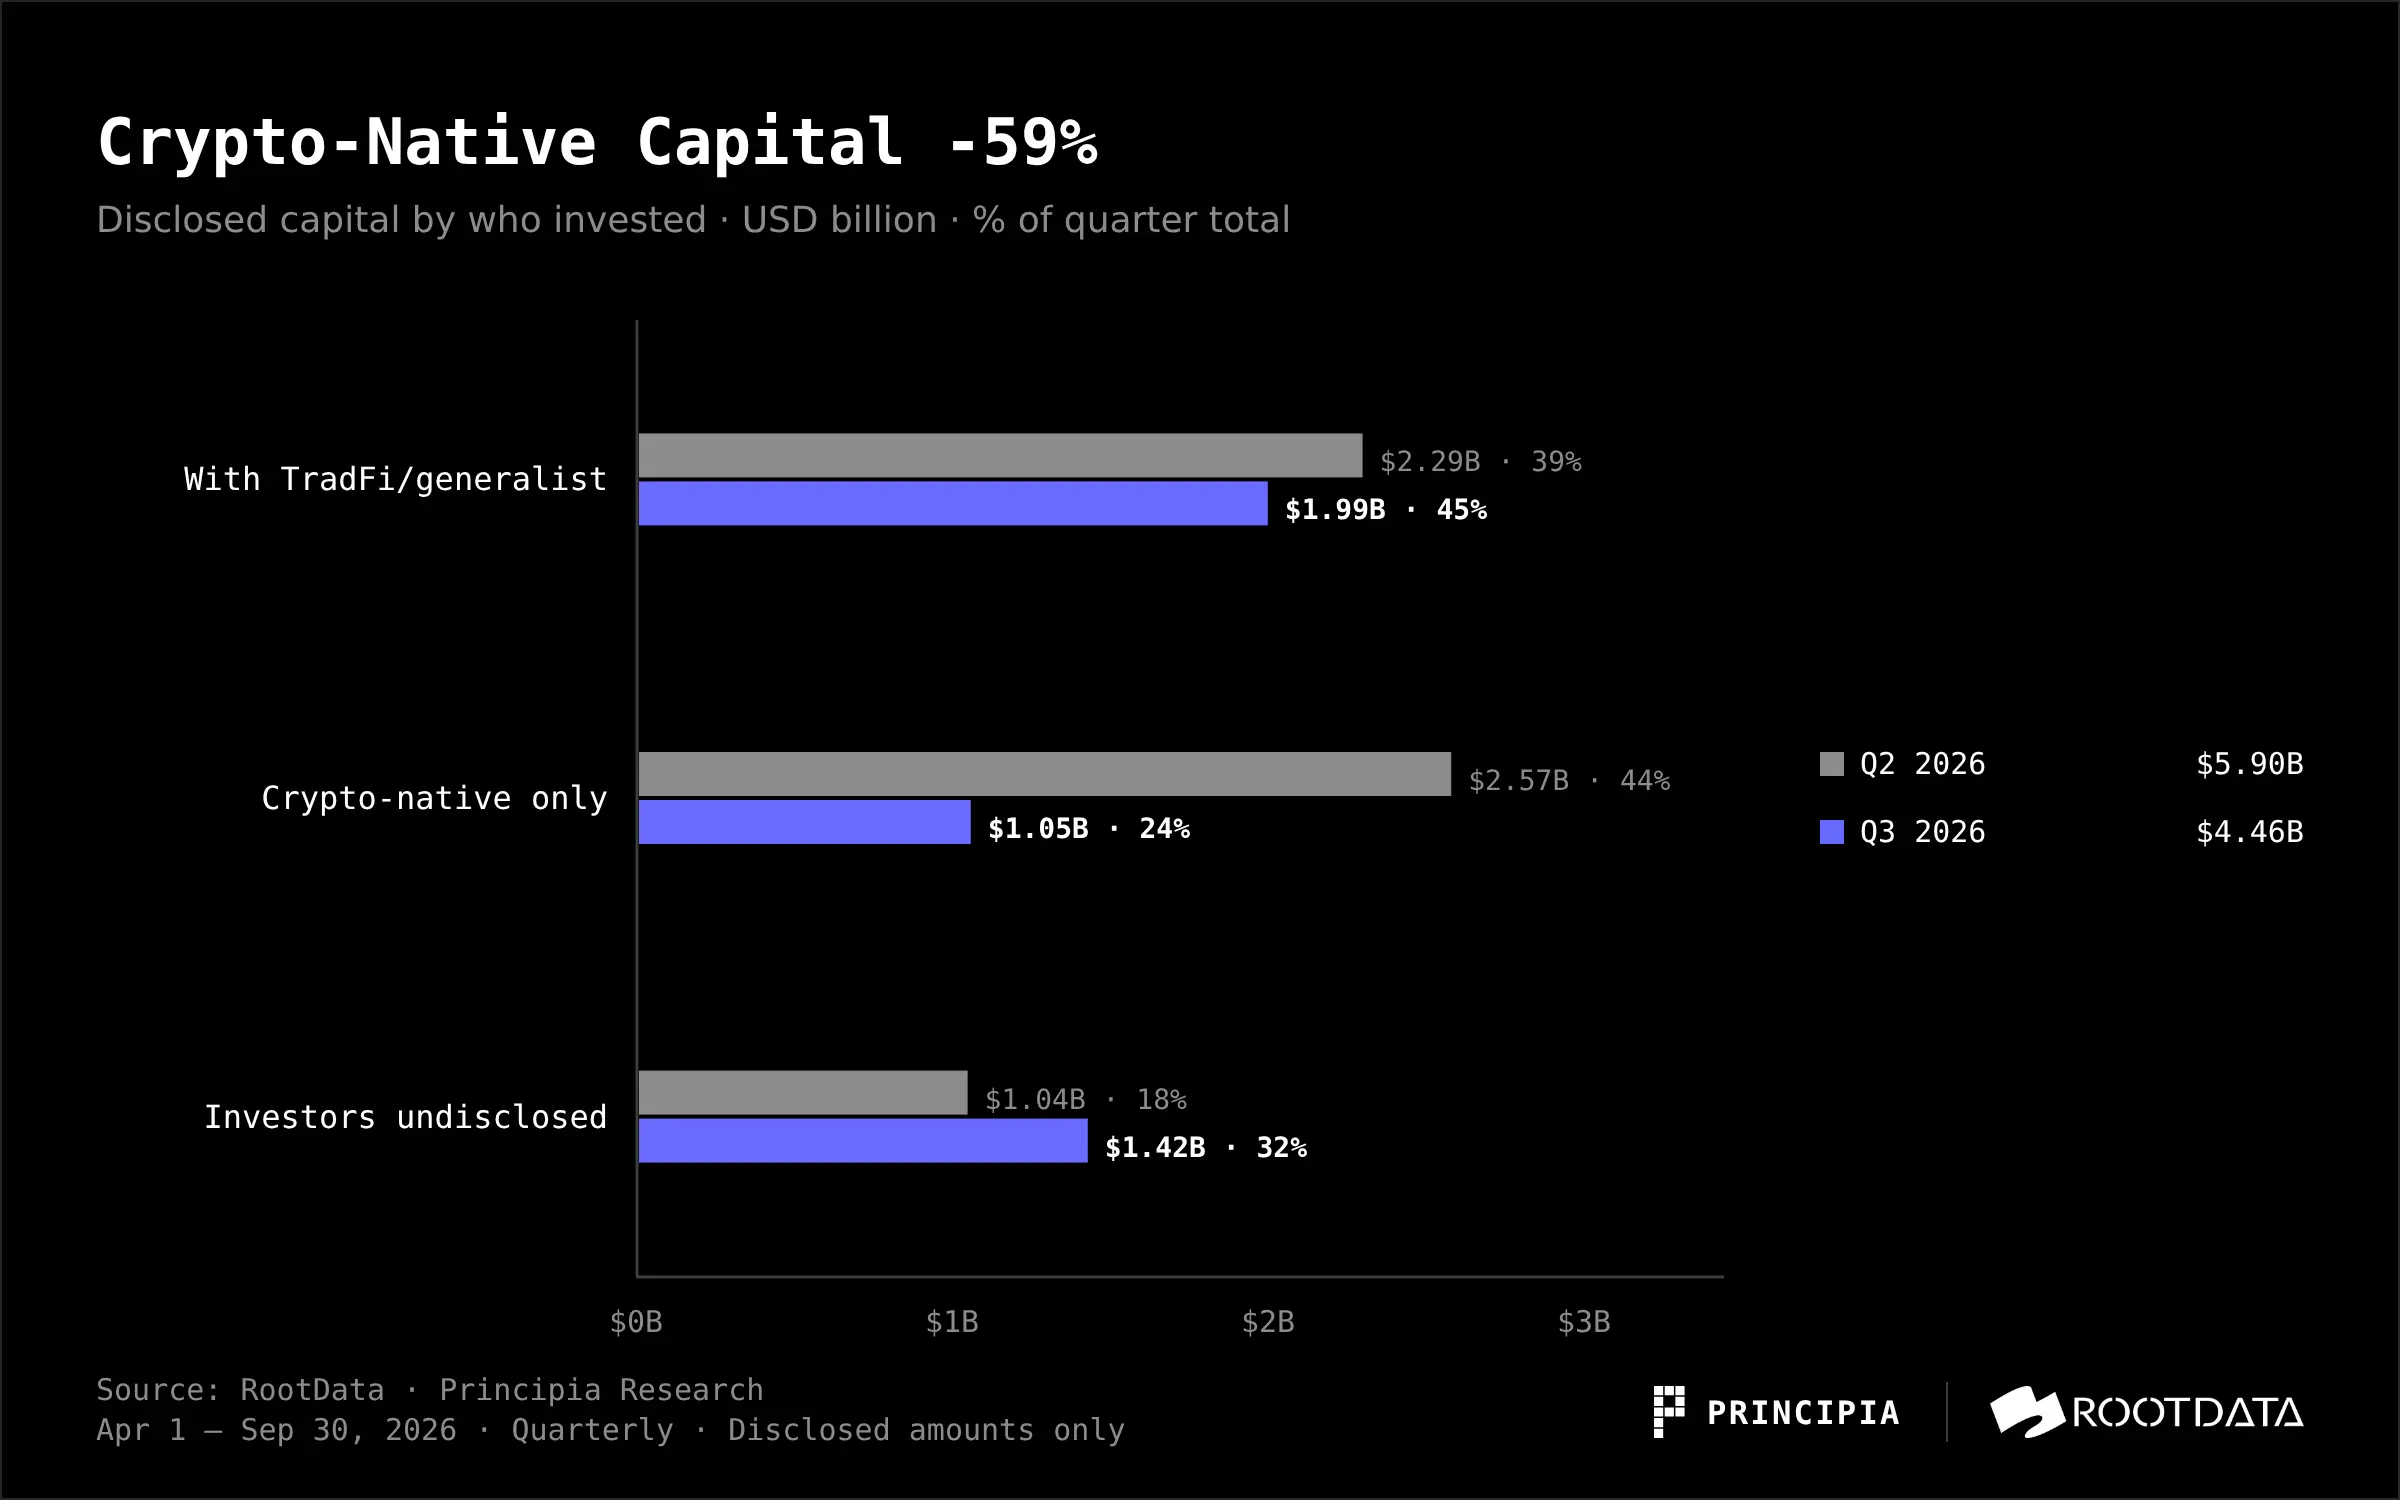
"Finanzas tradicionales o capital general" se refiere a bancos, bolsas e infraestructura de mercado, corredurías, gestión de activos, gigantes tecnológicos, empresas de negociación, así como capital riesgo integral y fintech. El capital nativo de criptomonedas se está contrayendo, mientras que las mayores operaciones de esta temporada están respaldadas por Citadel Securities, Nasdaq, 1789 Capital, Tiger Global, Peak XV, SBI, Intel Capital e ICONIQ.
En términos de frecuencia, el panorama es diferente. Los más activos son YZi Labs y Coinbase Ventures, pero ambos se centran principalmente en incubación e inversiones de seguimiento, casi sin inversiones líderes.
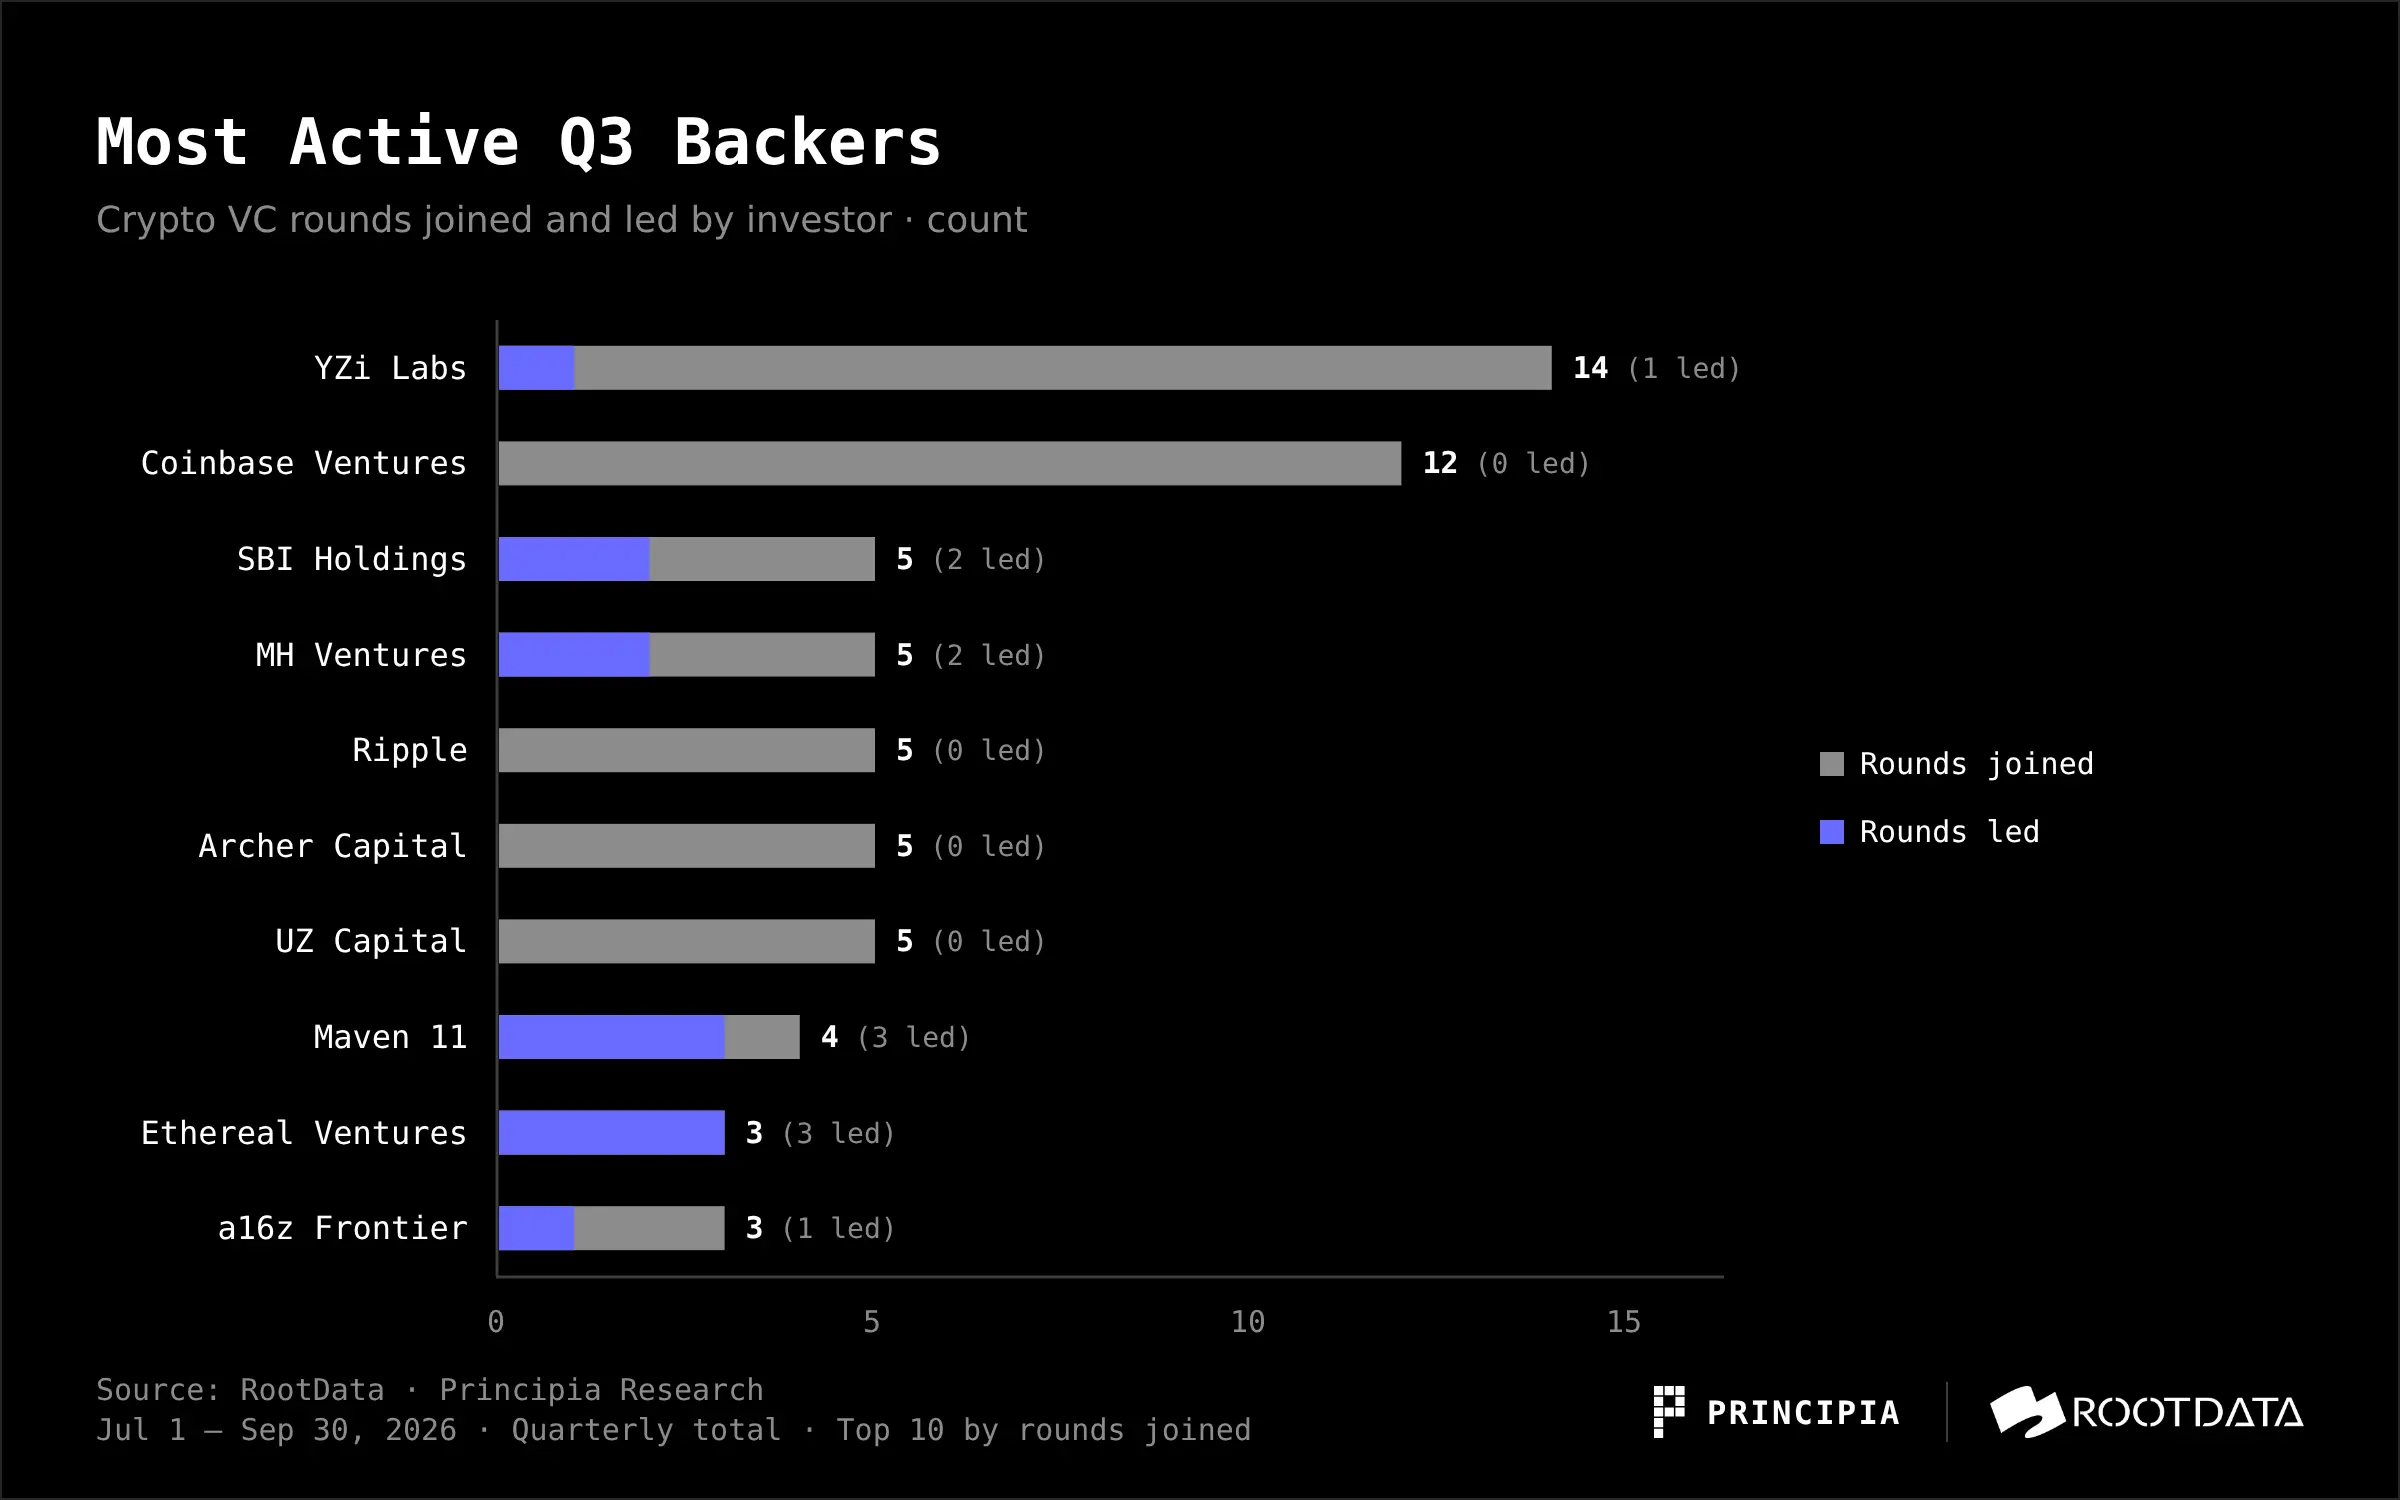
En comparación con el segundo trimestre, los líderes han cambiado. Los más activos en el segundo trimestre fueron Coinbase Ventures (13 veces), Animoca Brands (12 veces) y a16z Frontier (anteriormente a16z Crypto, 8 veces), con Paradigm también liderando 4 operaciones. Esta temporada, más poder de fijación de precios se ha cedido a las instituciones financieras tradicionales mencionadas anteriormente.
5. Más empresas nuevas, empresas establecidas recaudando grandes sumas
Las empresas establecidas en 2021 y antes recaudaron 2.300 millones de dólares en 51 rondas de financiación esta temporada, lo que representa más de la mitad del importe divulgado. Las nuevas empresas establecidas después de 2025 tuvieron el mayor número de rondas, con 67, pero solo recaudaron 630 millones de dólares.
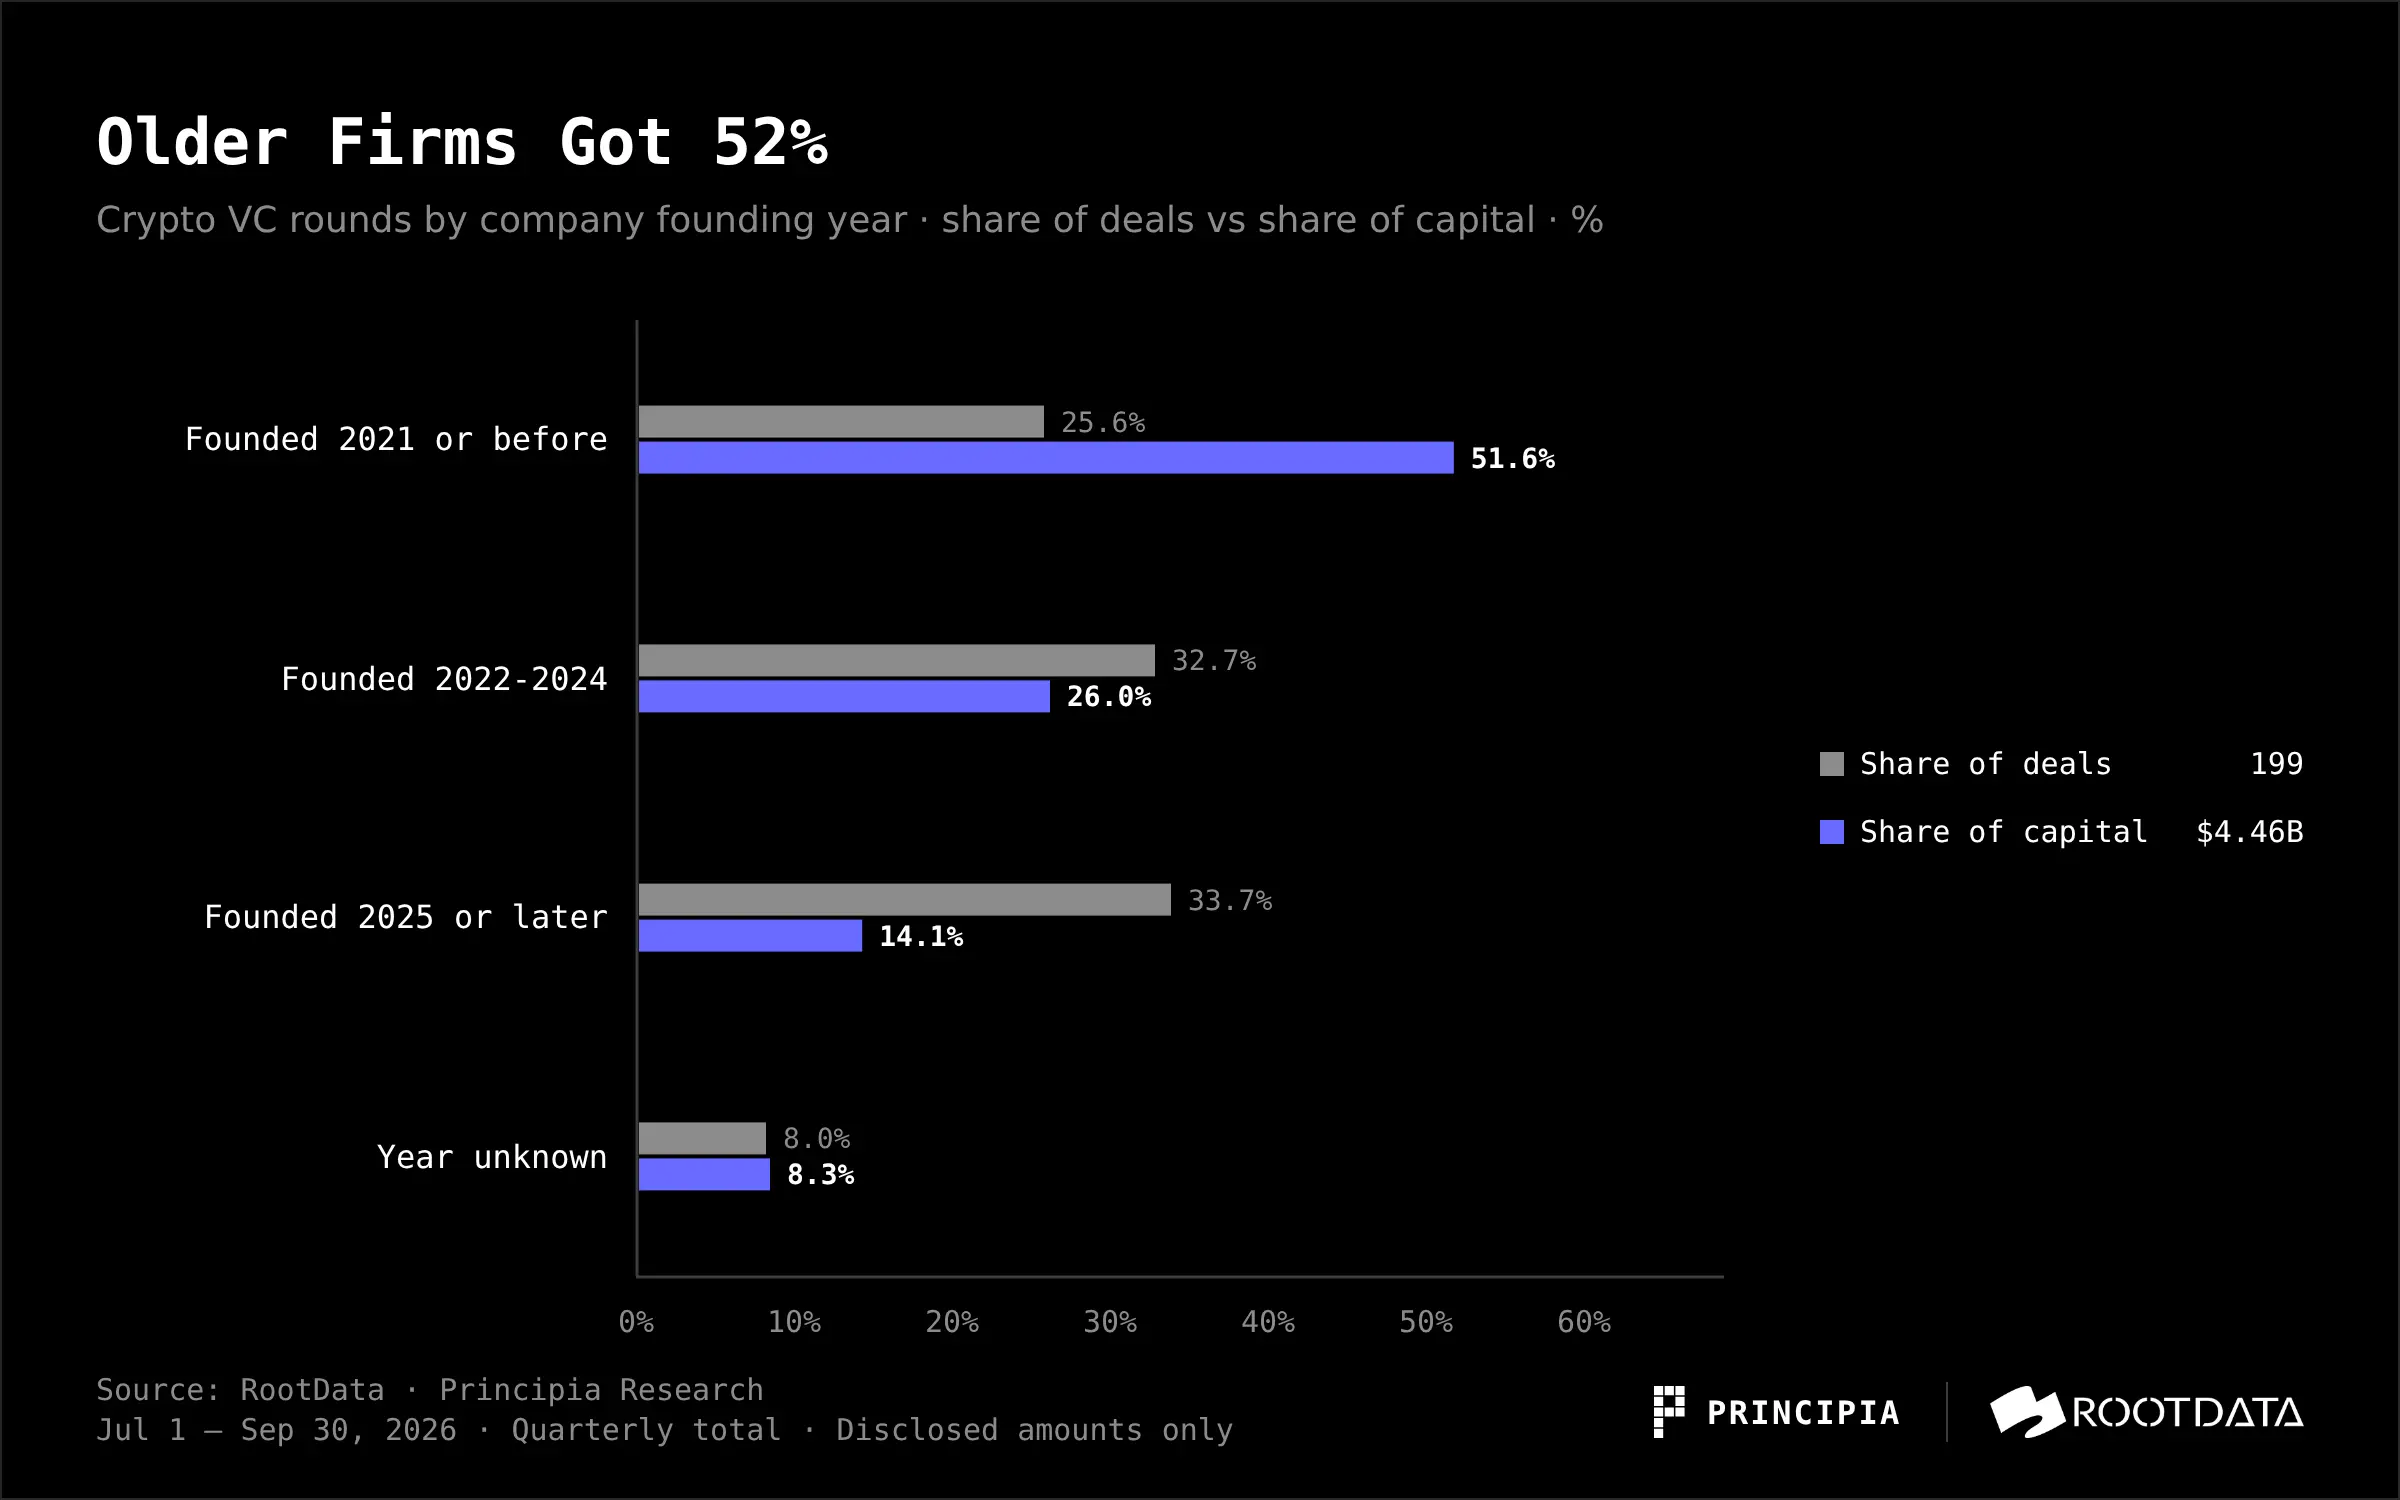
La lista de empresas establecidas que recaudan grandes cantidades de financiación es familiar: Crypto.com (establecida en 2016), Kraken (2011), Ripple (2013), Securitize (2017). Tienen ingresos, licencias y negocios valiosos, lo que se alinea perfectamente con las preferencias de financiación de esta temporada.
6. Estados Unidos sigue dominando geográficamente
El campo de país de RootData solo cubre 53 de 192 proyectos (28%), correspondientes a 55 transacciones y 2.190 millones de dólares, aproximadamente la mitad del importe total divulgado de la temporada. En esta muestra, Estados Unidos tuvo 28 transacciones por un total de 1.520 millones de dólares; Singapur tuvo 10 transacciones por un total de 444 millones de dólares, con Crypto.com representando 400 millones de dólares de esa cifra.
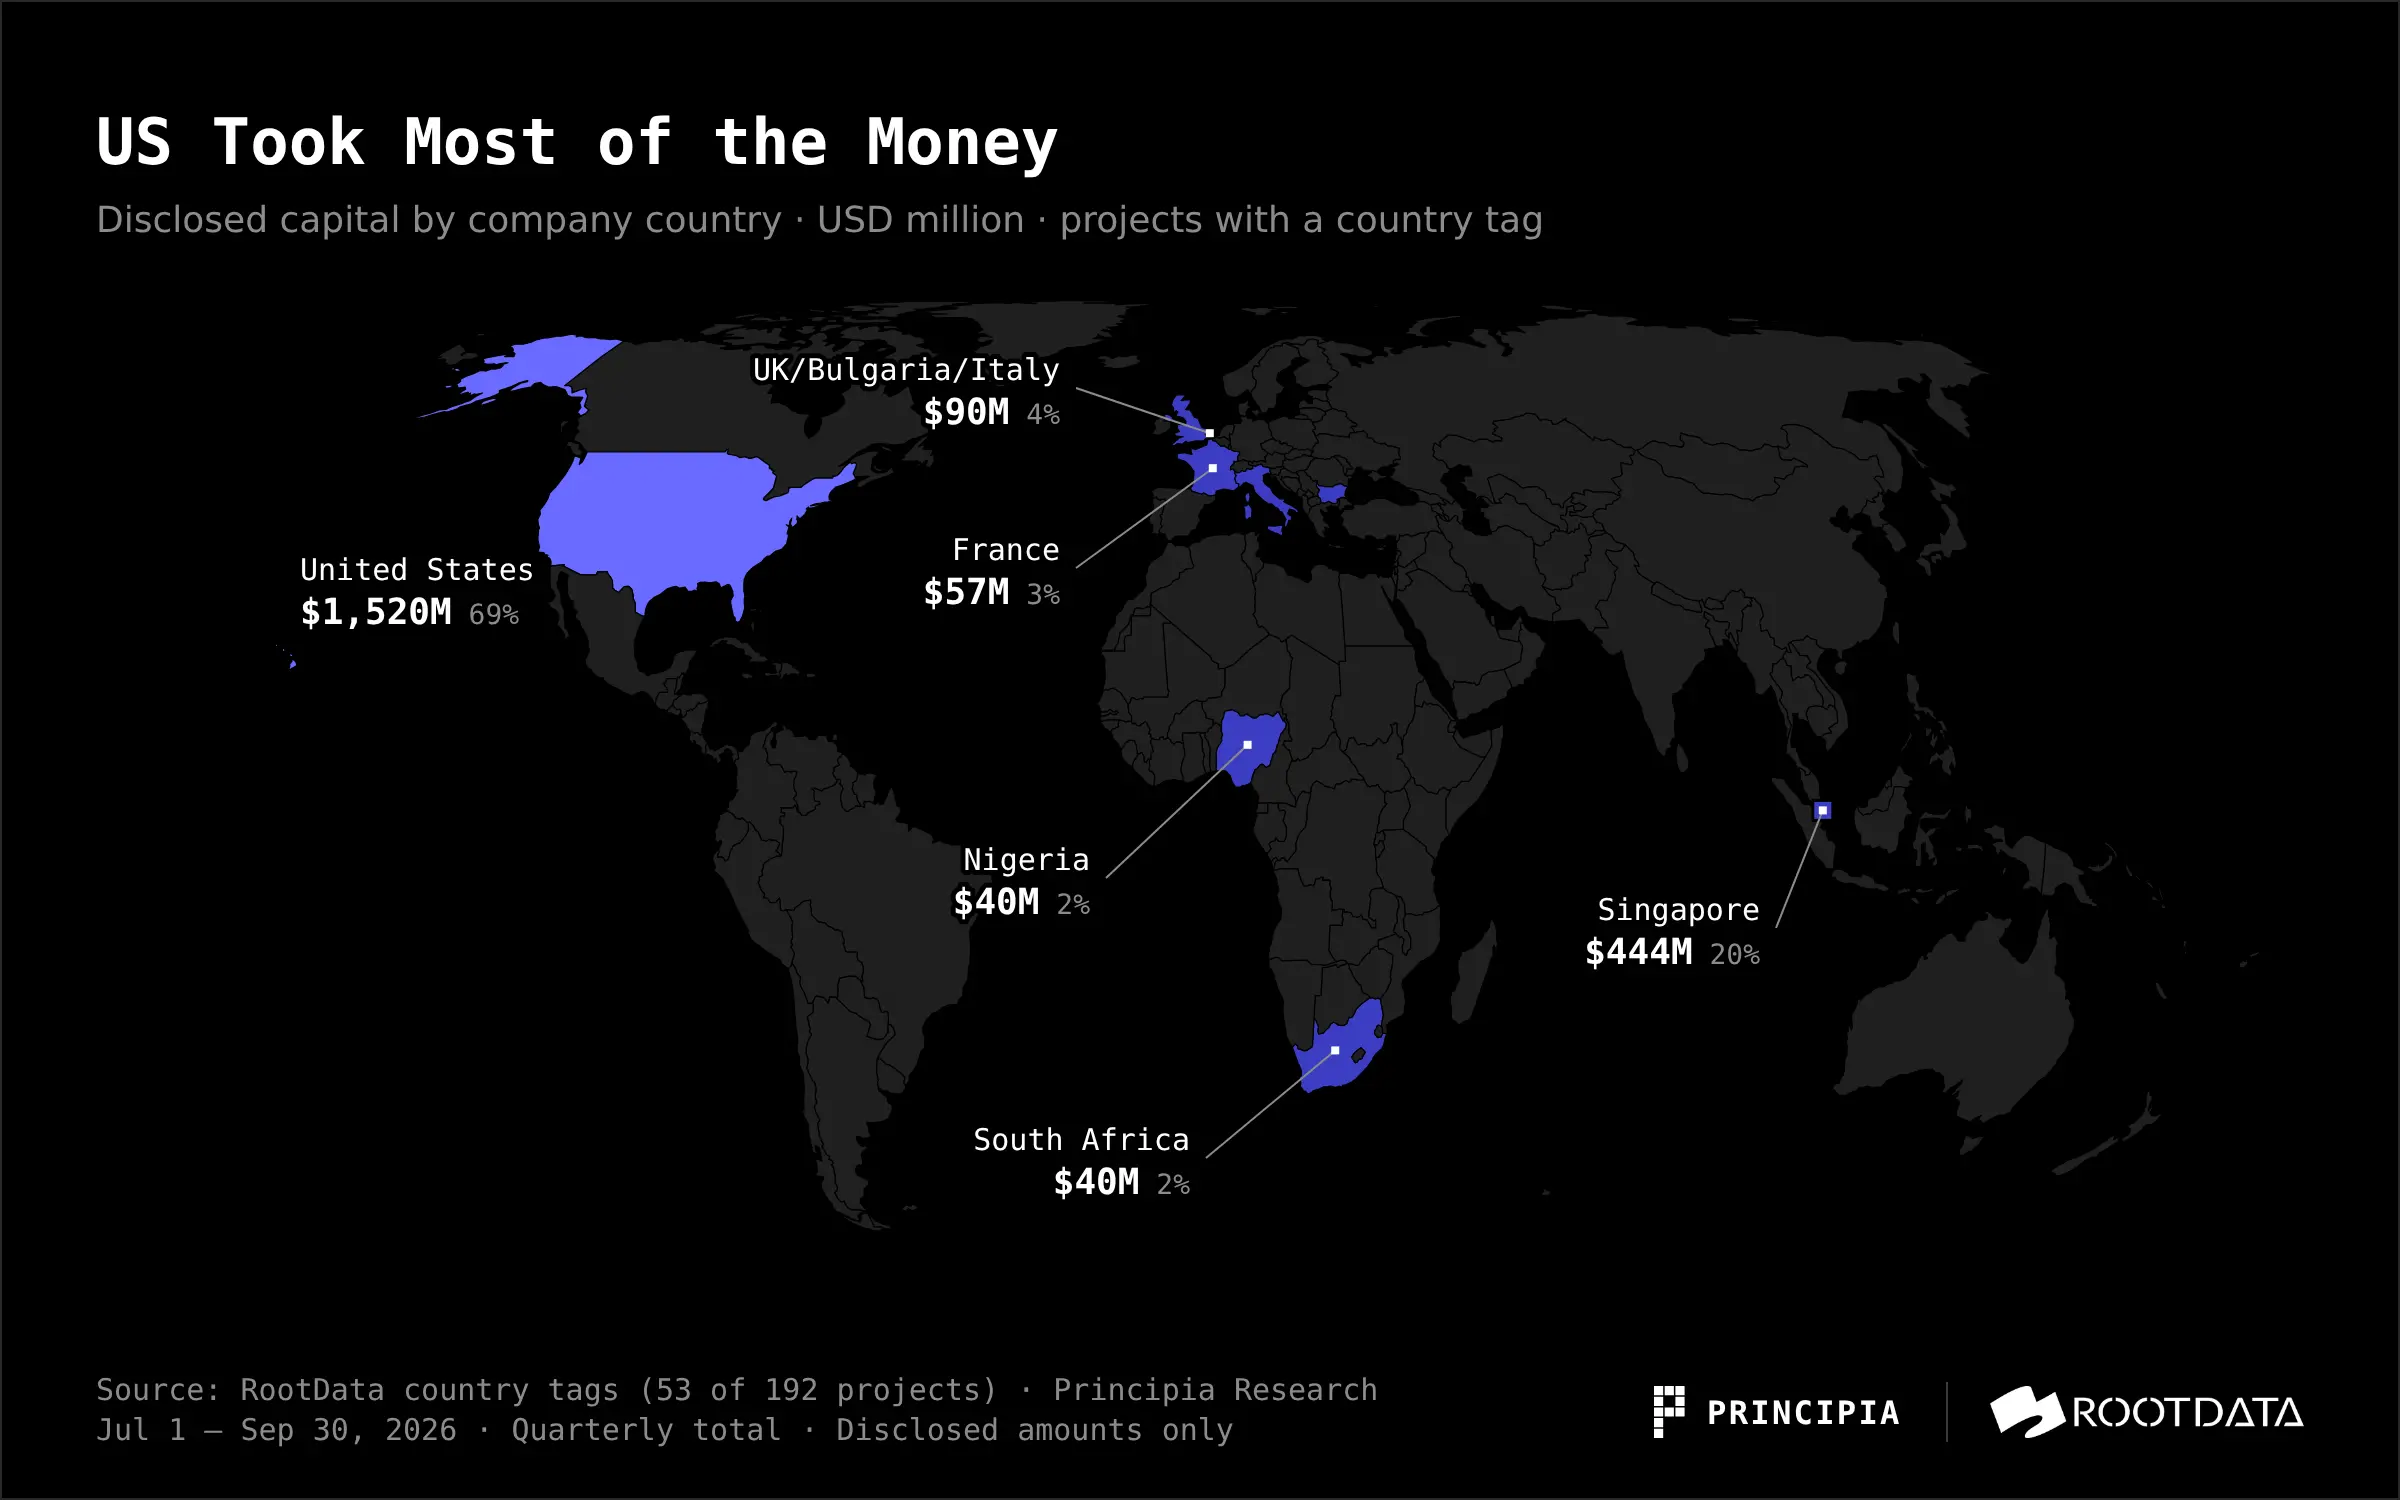
Los países restantes están bastante dispersos. El Reino Unido, Bulgaria e Italia representaron cada uno 90 millones de dólares, Francia 57 millones de dólares, y Nigeria y Sudáfrica 40 millones de dólares cada uno; Hong Kong tuvo 3 transacciones, Japón 2 transacciones, con importes muy pequeños. A pesar de una cobertura tan baja, todavía indica que la financiación sigue estando muy concentrada en Estados Unidos, y las grandes transacciones en Asia provienen principalmente de bolsas de Singapur.
7. Captación de fondos: la próxima ronda de munición es escasa
Cuánto se puede invertir en el mercado primario depende en última instancia de cuánto pueden recaudar los fondos. Según Galaxy Research, solo 3 nuevos fondos de capital riesgo de criptomonedas completaron la captación de fondos esta temporada, por un total de unos 1.300 millones de dólares, el número más bajo de nuevos fondos desde el tercer trimestre de 2019. Anualizado, la captación de fondos de este año es de unos 8.200 millones de dólares, ligeramente inferior a los 8.750 millones de dólares previstos para 2025. El tamaño medio de los fondos este año es de unos 386 millones de dólares, con una mediana de solo 71 millones de dólares: la mayoría de los nuevos fondos son pequeños, mientras que unos pocos fondos grandes han elevado la media.
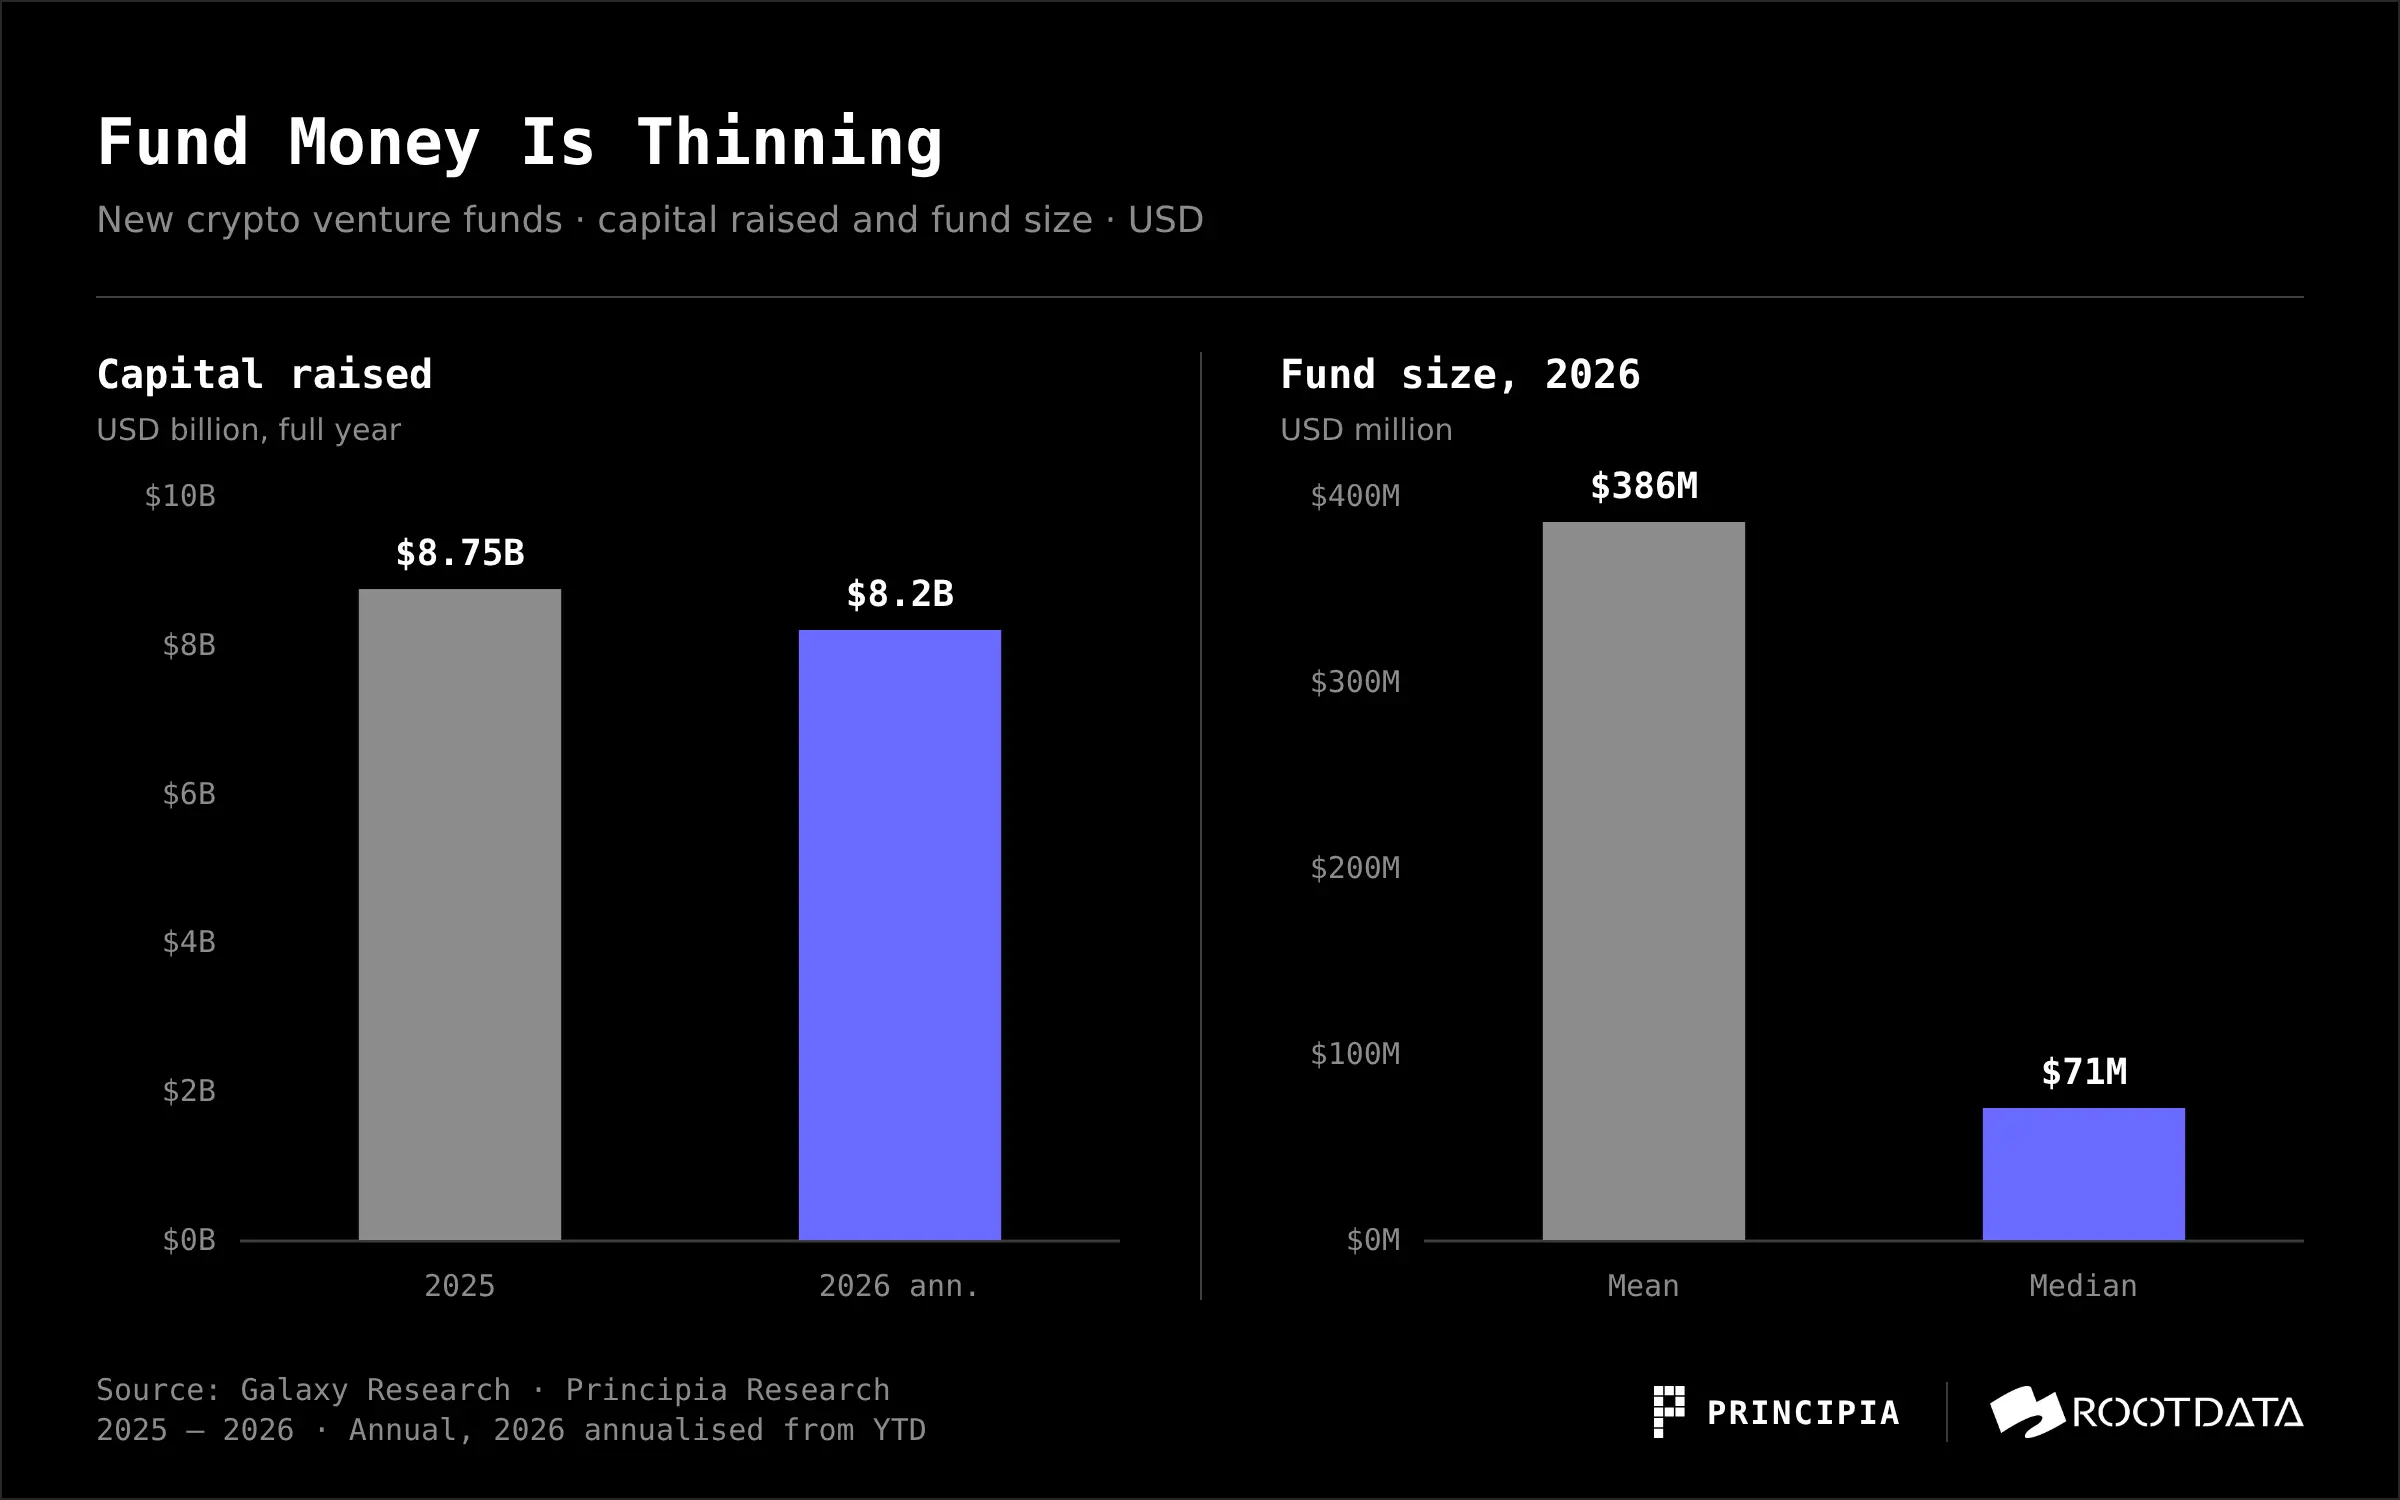
La dificultad en la captación de fondos y el enfriamiento del lado de la inversión son dos caras de la misma moneda: los ETF al contado, las empresas de tesorería de activos digitales y la IA compiten por la asignación de los LP. Nuestro juicio es que la escasez de financiación en el lado de los LP hará que los GP sean más cautelosos: priorizarán el apoyo a rondas de seguimiento de proyectos ya invertidos y realizarán más apuestas en empresas con ingresos y licencias. Esta es exactamente la tendencia reflejada en el lado de la inversión esta temporada.
8. Conclusión
En general, la actividad de inversión de capital riesgo se enfrió en el tercer trimestre; los fondos fluyeron hacia canales financieros que pueden cobrar comisiones, poseer licencias y liquidar transacciones, y el poder de fijación de precios se cedió cada vez más a las instituciones financieras tradicionales; la captación de fondos de los LP de capital riesgo se encontró con un enfriamiento, y la situación de la financiación de seguimiento para las startups no es optimista.
Para los emprendedores, el momento para recaudar grandes cantidades de financiación se ha retrasado y los requisitos se acercan más a los de las empresas maduras: los ingresos, las licencias y los canales de distribución tienen más probabilidades de traducirse en valoración que la narrativa. La financiación en etapas tempranas ha disminuido significativamente, el apetito por el riesgo del capital riesgo ha bajado y es necesario estar preparado para hablar con datos de producto y aceptar primeras rondas más pequeñas.
Para los inversores y LP, el repunte de los precios de las criptomonedas no se ha transmitido automáticamente al mercado primario. Esta temporada, Bitcoin subió alrededor de un 43%, pero la financiación siguió disminuyendo, y el viejo guion de "la subida de los precios de las monedas conduce al auge del capital riesgo" ha fallado temporalmente. Los importes de las transacciones de rango medio de 20 a 100 millones de dólares se han recuperado intertrimestralmente, pero el número de operaciones de capital sigue siendo plano, lo que requiere más trimestres de datos para confirmar la tendencia.
Qué observar en el cuarto trimestre:
¿Pueden las finanzas tradicionales seguir participando? Esta temporada, el 45% de los importes divulgados las involucraron. ¿Se trata de un cambio estructural o solo de una coincidencia de unas pocas operaciones grandes? El cuarto trimestre dará la respuesta.
¿Pueden los precios de las criptomonedas transmitirse a las rondas tempranas? Solo un repunte en el número de pequeñas rondas tempranas indicaría una recuperación real en el lado empresarial.
Políticas y captación de fondos. El progreso de la Ley CLARITY y si los nuevos fondos pueden completar la captación de fondos antes de fin de año.
Este contenido se proporciona únicamente con fines informativos y educativos y no constituye asesoramiento de inversión relacionado con BTCC. BTCC realiza todos los esfuerzos posibles, pero no puede garantizar la veracidad, exactitud u originalidad del contenido anterior.