Confianza en cero: Goldman Sachs interpreta las posiciones de los fondos de cobertura: 'liquidación por capitulación', las mayores pérdidas desde la pandemia
 Odaily
Autor original: Dong Jing
Fuente original: Wall Street CN
La semana pasada, los fondos de cobertura finalmente "levantaron la bandera blanca". Los últimos datos de Goldman Sachs muestran que los fondos de cobertura long-short de fundamentales de EE. UU. redujeron drásticamente el apalancamiento en una sola semana, con una magnitud de desapalancamiento no vista desde el desplome de marzo de 2020 por la COVID-19. El apalancamiento neto cayó al percentil 0 de los últimos cinco años, y las posiciones de los gestores de fondos de acciones estadounidenses están tan ligeras como no se había visto en cinco años. Al mismo tiempo, la escala de ventas de acciones tecnológicas ha superado con creces la turbulencia de este verano, las estrategias cuantitativas CTA siguen vendiendo y casi todos los indicadores de sentimiento del mercado emiten señales de pánico.
El lunes (9 de noviembre), los datos de corretaje principal de Goldman Sachs mostraron que el apalancamiento total de los fondos de cobertura long-short de fundamentales de EE. UU. cayó 8,7 puntos porcentuales en una semana, la mayor caída semanal desde marzo de 2020, y el apalancamiento neto cayó 3,7 puntos porcentuales hasta el 43,3%, situándose en el percentil 0 de los últimos cinco años. El operador de Goldman Sachs, Pierre Saboureault, resumió en un informe del lunes que el desapalancamiento se ha acelerado a su ritmo más rápido desde julio, y que el apalancamiento neto de los fondos de cobertura long-short de fundamentales tocó mínimos de 1, 3 y 5 años simultáneamente, mostrando el jueves pasado las características típicas de una liquidación por "capitulación".
Las acciones tecnológicas fueron las más afectadas. Desde principios de octubre, los clientes de la mesa de operaciones de Goldman Sachs en EE. UU. han vendido en neto más de 30.000 millones de dólares en acciones tecnológicas (TMT y servicios de comunicación), superando con creces la escala de ventas de aproximadamente 21.000 a 23.000 millones de dólares durante la corrección de momentum de julio. Al mismo tiempo, las estrategias cuantitativas CTA vendieron alrededor de 11.600 millones de dólares en futuros del S&P y 3.000 millones en futuros del Nasdaq en cinco días la semana pasada, y según las previsiones del modelo, seguirán vendiendo en todos los escenarios durante la próxima semana.
El mayor desapalancamiento desde la pandemia: el apalancamiento neto cae al percentil cero de cinco años
El operador de Goldman Sachs, Nelson Armbrust, detalló la magnitud de este desapalancamiento en su informe "Puntos clave de hoy" del 9 de noviembre. El apalancamiento total de los fondos de cobertura long-short de fundamentales de EE. UU. cayó 8,7 puntos porcentuales hasta el 207,5% (percentil 26 de un año), y el apalancamiento neto cayó 3,7 puntos porcentuales hasta el 43,3% (percentil 0 de cinco años). El apalancamiento total ajustado por beta cayó casi 16 puntos porcentuales en una semana. En lo que va de año, el apalancamiento total ha caído 11 puntos porcentuales y el apalancamiento neto 11,6 puntos porcentuales, borrando más de la mitad del aumento de 21,9 puntos porcentuales del apalancamiento total registrado en todo 2025. El ratio long/short de 1,527 se sitúa en el percentil 1 de tres y cinco años.
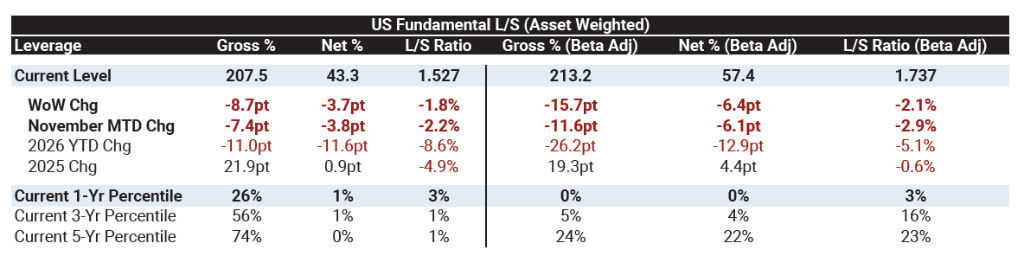
Armbrust afirmó: "Esta es una fuerte señal de que las posiciones se están liquidando".
Cabe destacar que, si se incluyen las cuentas macro y sistemáticas en el libro global de corretaje principal, el apalancamiento total total en realidad subió ligeramente 0,1 puntos porcentuales hasta el 314,2% (percentil 85 del último año), pero el apalancamiento neto cayó al percentil 4 y el ratio long/short al percentil 3. En otras palabras, todavía hay mucha exposición en el mercado, pero casi ninguna convicción.
Desde una perspectiva global, los datos de Saboureault muestran que las acciones globales sufrieron ventas netas (-1,0 desviaciones estándar en un año), el ritmo de desapalancamiento se aceleró (-0,8 desviaciones estándar en un año, la mayor magnitud de desapalancamiento en dólares desde julio), y la escala de ventas de posiciones largas fue 5 veces mayor que la de recompra de posiciones cortas. Las acciones individuales han registrado ventas netas durante 8 semanas consecutivas, mientras que los productos macro han registrado compras netas durante 3 semanas consecutivas. El apalancamiento neto long-short de fundamentales globales del 45,3% es el más bajo de los últimos 12 meses, situándose en el percentil 0 de 1 y 3 años, y el ratio long/short es el más bajo de los últimos cinco años en el libro de Goldman Sachs.
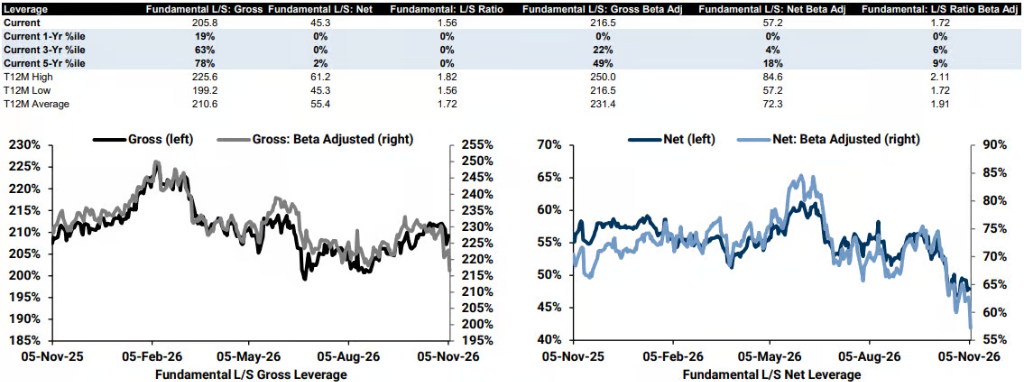
Morgan Stanley había señalado anteriormente que la continua reducción de riesgo de este verano y octubre fue la fase de reducción de riesgo más prolongada para los fondos L/S en 15 años, y eso fue antes del "desplome" de la semana pasada. Después de la semana pasada, el apalancamiento neto de EE. UU. cayó aún más, del 51% registrado por Morgan Stanley al 43% según los datos de Goldman Sachs.
Ventas históricas de acciones tecnológicas, y las acciones industriales registran la mayor venta neta en cinco años
El sector tecnológico fue la zona más afectada por esta ola de ventas. El sector de tecnología de la información fue el de mayores ventas netas a nivel global y de EE. UU. Esta semana, la proporción de ventas netas de acciones tecnológicas globales prácticamente igualó la mayor semana de ventas netas registrada por Goldman Sachs desde 2016, y en los últimos cinco meses ha estado 4 veces entre las cinco mayores semanas de ventas netas de la historia.
El corredor de valores de Goldman Sachs, Robbie Stankard, señaló que, en términos porcentuales, la escala de ventas de acciones tecnológicas globales de esta semana es comparable a la de mediados de octubre y septiembre de 2024, todas ellas entre las mayores semanas de ventas netas registradas por Goldman Sachs desde 2016.
El operador de Goldman Sachs, John Flood, escribió en su informe titulado "Dejando atrás la semana pasada": desde principios de octubre, los clientes de la mesa de operaciones de Goldman Sachs en EE. UU. han vendido en neto aproximadamente 30.000 millones de dólares en acciones tecnológicas (TMT y servicios de comunicación), de los cuales alrededor de 6.000 millones corresponden a la semana pasada. En comparación, la escala de ventas netas durante la corrección de momentum de julio fue de aproximadamente 21.000 a 23.000 millones de dólares, por lo que la ola actual ya la supera en un 30% a 40%. La única señal positiva: el 6 de noviembre (viernes) fue el primer día de compras netas de acciones tecnológicas en 7 sesiones consecutivas, por un importe de unos 1.000 millones de dólares.
El sector industrial tampoco se libró. Las acciones industriales fueron el segundo sector con mayores ventas netas a nivel global y registraron la mayor venta neta porcentual en cinco años, acumulando ya 4 semanas consecutivas de ventas netas. A nivel de subsectores, los equipos eléctricos, productos de construcción, aeroespacial y defensa, empresas comerciales y distribuidores registraron las mayores caídas, mientras que las aerolíneas de pasajeros y la maquinaria registraron compras netas. Stankard señaló que no es casualidad que los equipos eléctricos y los productos de construcción lideren las caídas: se trata precisamente de las operaciones relacionadas con la electricidad de los centros de datos.
En términos acumulados desde principios de año, las ventas netas del sector TMT han vuelto a acercarse a los mínimos de julio, y el sector industrial registró la semana pasada una escala de ventas en cinco días superior a 3 desviaciones estándar, la mayor entre todos los sectores de EE. UU.
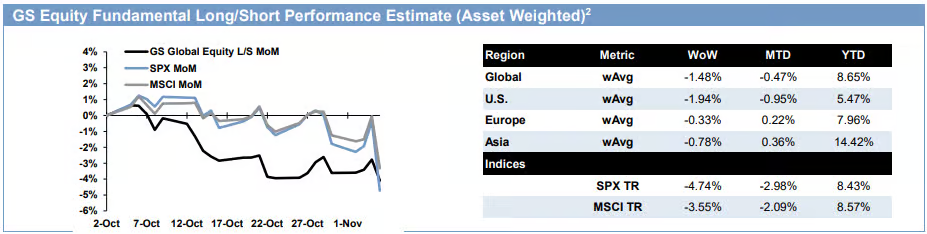
En cuanto a resultados, las estimaciones del corretaje principal de Goldman Sachs muestran que los fondos de cobertura long-short de fundamentales de EE. UU. perdieron un 1,94% la semana pasada, y los fondos globales similares un 1,48%, mientras que el índice S&P 500 Total Return cayó un 4,74% en el mismo período. La rentabilidad en lo que va de año de los gestores de fondos de acciones estadounidenses es de solo el 5,47%, por detrás del 8,43% del S&P 500. Los fondos temáticos de tecnología están en una situación aún peor: hasta el jueves habían borrado todas las ganancias del año.
Estructura de posiciones: Mag 7 sigue cerca de máximos históricos, vivienda y electricidad pasan a posiciones netas cortas
A pesar del mayor desapalancamiento desde la pandemia, todavía hay varias estructuras de posiciones notables en el libro de Goldman Sachs. Flood enumeró cinco sectores destacados en el libro actual de corretaje principal:
Mag 7 y computación en la nube a hiperescala (la asignación neta sigue cerca de máximos históricos)
Vivienda/constructoras de viviendas (el libro está neto corto, con el ratio long/short en mínimos de cinco años)
Restauración (ratio long/short en mínimos de cinco años)
Electricidad/equipos eléctricos de EE. UU. (el libro está neto corto, con el ratio long/short en mínimos de cinco años)
Biotecnología de pequeña y mediana capitalización (sigue neta larga, con un ratio long/short superior a 3, pero en mínimos de unos tres años)
Lo más llamativo es que, tras el mayor desapalancamiento desde la pandemia, la asignación neta a Mag 7 y computación en la nube a hiperescala sigue cerca de máximos históricos, mientras que el libro ha pasado a posiciones netas cortas en vivienda y electricidad/equipos eléctricos. En otras palabras, los fondos, al tiempo que venden ampliamente acciones tecnológicas, siguen aferrándose a las posiciones largas de los "proveedores de nube a hiperescala" (es decir, los gigantes de la computación en la nube a hiperescala). Si el mercado se deteriora aún más, esta última operación abarrotada podría convertirse en el próximo objetivo de venta.
Estrategias cuantitativas CTA: vendedoras en todos los escenarios, con hasta 45.000 millones de dólares adicionales en ventas
La semana pasada, las estrategias cuantitativas CTA actuaron como acelerador de la caída. Según las estimaciones, las CTA vendieron alrededor de 11.600 millones de dólares en futuros del S&P y 3.000 millones en futuros del Nasdaq en cinco días.
Más preocupante es la presión futura. El resumen de estrategias sistemáticas de Saboureault muestra que las señales sistemáticas/CTA son actualmente negativas en el 50% a 60% de los mercados bursátiles globales, incluido el S&P 500 y la mayoría de los principales mercados.
El análisis de escenarios de Stankard muestra que la próxima semana, independientemente de la evolución del mercado, las CTA serán vendedoras:
- Escenario lateral: ventas de unos 23.300 millones de dólares (de los cuales unos 31.100 millones en el S&P)
- Escenario alcista: ventas de unos 3.900 millones de dólares (de los cuales unos 23.100 millones en el S&P)
- Escenario bajista: ventas de unos 48.700 millones de dólares (de los cuales unos 31.500 millones en el S&P)
En el próximo mes, solo en un escenario de fuerte subida las CTA se convertirían en compradoras (compras de unos 74.000 millones de dólares, de los cuales unos 14.400 millones en el S&P); en un escenario bajista, las ventas de acciones globales podrían alcanzar unos 149.500 millones de dólares.
Niveles técnicos clave del S&P 500: a corto plazo, unos 7.675 puntos; a medio plazo, unos 7.549 puntos; a largo plazo, unos 7.084 puntos. Actualmente, el índice cotiza por encima de todos estos niveles, lo que explica por qué las estrategias cuantitativas siguen vendiendo.
Las señales de pánico se encienden en todos los frentes, con la única excepción del indicador compuesto de sentimiento del propio Goldman Sachs
Múltiples indicadores de sentimiento del mercado han emitido fuertes señales de pánico.
El "índice de pánico" de Goldman Sachs: Armbrust señaló que históricamente, una lectura superior a 9 de este índice ha sido una buena oportunidad de compra. El jueves pasado tocó 9,57 y cerró el fin de semana en 9,2.
El "ratio de sorpresa múltiple": este indicador, creado por el experto en derivados y estratega de Goldman Sachs, Brian Garrett, mide el múltiplo de la variación diaria de un activo en relación con la volatilidad implícita de las opciones del día anterior. Esta semana, el S&P 500 registró el valor más alto de este indicador en 19 años, el Nasdaq ocupó el segundo lugar y el Russell 2000 se situó entre los cinco primeros: el grado de subestimación de esta volatilidad por parte del mercado de opciones es el mayor en más de dos décadas.
La microestructura del mercado también está bajo presión: la profundidad del libro de órdenes de los futuros del S&P ha caído a 4,15 millones de dólares, muy por debajo de la media de 11,4 millones; la correlación implícita a 1 mes saltó de menos del 10% en verano a alrededor del 26%; la diferencia entre la volatilidad implícita del Nasdaq y la del S&P se amplió a casi 9 puntos porcentuales, acercándose al récord de 12,6 puntos registrado durante el colapso del momentum del verano; el sesgo de las opciones de venta se mantiene en un nivel alto de 1,20, mientras que el sesgo de las opciones de compra cayó a 0,76.
El índice de apetito por el riesgo de Goldman Sachs (GSRAII) ha caído a -0,65, pero aún no ha alcanzado el nivel de -1 que Armbrust denomina señal de compra fuerte. En el mínimo de marzo de 2020 por la COVID-19, este índice fue de -2,03.
Los inversores minoristas también empiezan a flaquear. La evaluación de Saboureault sobre los minoristas en una palabra es "dieron señales de debilidad". La semana pasada se registraron las dos lecturas diarias más negativas del sesgo de compra/venta desde principios de junio, y las compras netas minoristas del S&P 500 cayeron por debajo de cero en dos ocasiones. La encuesta AAII muestra que, en la semana que terminó el 4 de noviembre, la proporción de bajistas saltó 7 puntos porcentuales hasta el 48,4%, 17 puntos porcentuales por encima de la media histórica; el índice de miedo y codicia de CNN subió ligeramente de 19 a 24, pero sigue en la zona de "miedo extremo".
La única excepción es el indicador de sentimiento de acciones estadounidenses del propio Goldman Sachs (Sentiment Indicator). Este indicador compuesto, que abarca nueve métricas de posicionamiento de inversores institucionales, minoristas y extranjeros, en realidad subió de +0,2 a +0,6. El umbral para una señal de posiciones ligeras es inferior a -1,0, y actualmente está lejos de alcanzarse. La razón es que los fondos de inversión y los inversores extranjeros, que siguen comprando, mantienen el indicador compuesto en territorio positivo, por lo que la señal contraria alcista de que "todo el mundo ha salido" aún no está completa.
¿Quién está comprando? Los fondos de inversión y las recompras corporativas compran contra la corriente
La otra cara de la liquidación masiva de los fondos de cobertura es la compra contra la corriente del "dinero paciente".
En cuanto a los fondos de inversión, según datos de EPFR, en la semana que terminó el 4 de noviembre, los fondos de acciones globales registraron entradas netas de aproximadamente 89.000 millones de dólares (frente a 56.000 millones la semana anterior), de los cuales unos 37.000 millones fueron a EE. UU.; en las últimas cuatro semanas, las entradas netas acumuladas ascienden a unos 265.000 millones de dólares, de los cuales unos 111.000 millones fueron a EE. UU. Los fondos tecnológicos volvieron a registrar las mayores entradas netas, a pesar de la fuerte volatilidad de las acciones relacionadas con la IA. Los flujos transfronterizos hacia fondos estadounidenses siguen aumentando, acumulando cerca de 1 billón de dólares desde 2022.
En cuanto a las recompras corporativas, actualmente alrededor del 90% de los componentes del S&P 500 han salido del período de restricción de recompras, y se espera que este fin de semana suba a aproximadamente el 93%. El informe de la mesa de recompras de Goldman Sachs muestra que la actividad se aceleró significativamente la semana pasada, impulsada por el impulso postelectoral y la activa temporada de resultados. La proporción de órdenes discrecionales en el mercado abierto saltó del 22% de la semana anterior al 33%, y el volumen de ejecución fue aproximadamente 1,6 veces el promedio diario del año pasado. En lo que va de 2026, las autorizaciones de recompra han alcanzado 1,5 billones de dólares, superando el récord de 1,37 billones de todo 2025.
Sin embargo, la presión de la oferta tampoco debe subestimarse: la semana pasada, las OPI y ampliaciones de capital en Norteamérica alcanzaron los 16.300 millones de dólares, y en lo que va de año suman 536.000 millones, por lo que las recompras corporativas aún deben absorber esta presión de oferta de forma continua.
El tira y afloja entre alcistas y bajistas: tras la reorganización de posiciones, el suelo del mercado quizás deba esperar a que las CTA terminen de vender
Flood, a pesar de una semana difícil, enumeró cuatro razones para mantener una visión constructiva: el crecimiento interanual del beneficio por acción del S&P 500 en el tercer trimestre se sigue en el 35%; la amplitud del mercado ha mejorado considerablemente; el PER del S&P 500 es de unas 18 veces, situándose en el percentil 31 de la última década, y el sector de servicios de comunicación está en el percentil 4 de su propia historia de diez años; las empresas están comprando activamente en las caídas.
Según los analistas de semiconductores de Goldman Sachs citados por Armbrust, las acciones relacionadas han entrado claramente en territorio de sobreventa, y la relación riesgo-recompensa es atractiva para algunos valores concretos, mencionando positivamente a Nvidia, Broadcom, Applied Materials y Lam Research.
Sin embargo, persisten múltiples presiones. Saboureault concluyó: "Con la caída del petróleo y de los rendimientos, la volatilidad necesita seguir estabilizándose para que el capital vuelva a entrar". Antes de que la volatilidad se estabilice y se conozcan el dato de IPC del martes y los resultados de Nvidia del 17 de noviembre, la semana pasada pudo ser el "momento de capitulación" de los fondos de cobertura, pero el verdadero suelo del mercado quizás deba esperar a que las CTA completen su programa de ventas restante.
Este contenido se proporciona únicamente con fines informativos y educativos y no constituye asesoramiento de inversión relacionado con BTCC. BTCC realiza todos los esfuerzos posibles, pero no puede garantizar la veracidad, exactitud u originalidad del contenido anterior.