Goldman Sachs: el mercado alcista de EE. UU. tendrá un último impulso en 2027, pero el escenario posterior se asemeja a la víspera del estallido de la burbuja de 2000
 Odaily
Autor original: Xu Chao
Fuente original: Wall Street CN
El punto de inflexión del mercado se acerca. Tony Pasquariello, director global de fondos de cobertura de Goldman Sachs, advierte: aunque la tendencia principal del mercado alcista de EE. UU. aún no se ha roto, ha entrado en cuenta regresiva. Espera que el S&P 500 complete una última ronda de subidas y que en 2027 se enfrente al mayor impacto de oferta neta de acciones desde el estallido de la burbuja de Internet en 2000.
Pasquariello señala en su último informe semanal que las tres variables centrales que han impulsado el sólido desempeño del mercado de valores de EE. UU. en los últimos cuatro años —crecimiento de beneficios, flujos de capital y la narrativa de la IA— han empeorado simultáneamente en términos marginales. Afirma claramente: «Se espera que el S&P complete un último repunte antes del giro, pero 2027 está destinado a ser un año de rendimientos más pobres», y advierte que el nivel base de la volatilidad del índice tenderá a aumentar.
Es digno de mención que, en la misma semana, otro estratega de Goldman Sachs, Rich Privorotsky, también citó en su informe titulado «¿1998 o 2000?» la comparación con el pico de la burbuja de Internet de esta ronda alcista, lo que significa que en la misma semana hubo dos ecos implícitos dentro de Goldman Sachs al colapso tecnológico de 2000. Al mismo tiempo, esta semana el índice Nasdaq 100 llegó a caer un 6,36% en un solo día, la mayor caída diaria desde la pandemia de COVID-19, y los fondos de cobertura han perdido casi todas las ganancias del año.
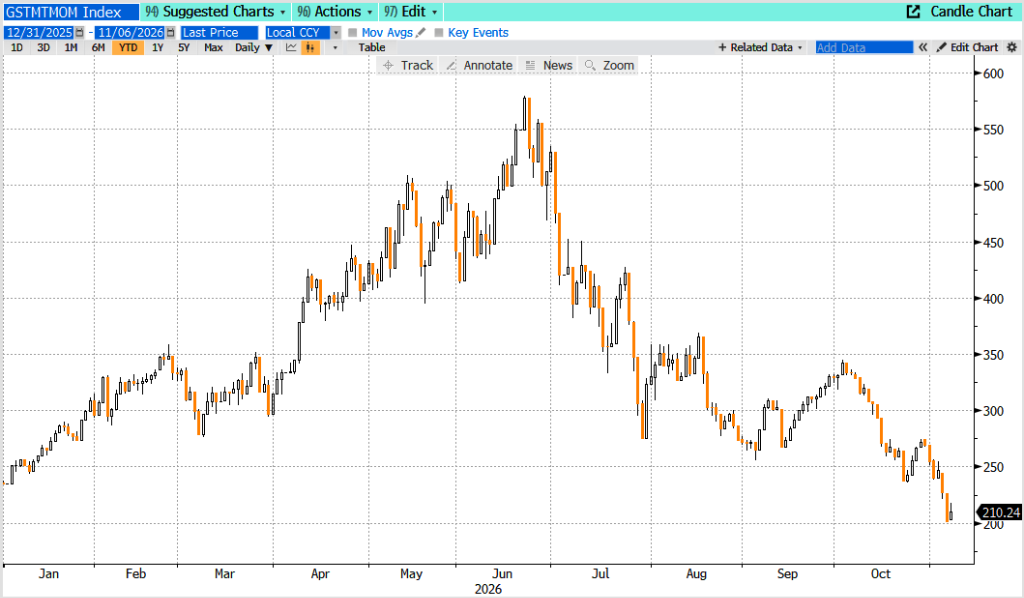
El crecimiento de beneficios toca techo y el impulso alcista difícilmente se sostiene
En el frente de beneficios, el crecimiento de beneficios del S&P 500 en el segundo trimestre alcanzó el 33%, y se espera que en el tercer trimestre alcance el 35%. Señala: «Es el crecimiento de beneficios más rápido en 30 años, excluyendo los períodos de recuperación posteriores a recesiones».
Sin embargo, la desaceleración del crecimiento ya es un evento de alta probabilidad. Pasquariello admite que el mercado es muy sensible a la tasa de cambio: «La tensión entre la aceleración y el ritmo de crecimiento es la contradicción central que he estado sopesando repetidamente, y esta contradicción se está volviendo cada vez más compleja». Aunque Goldman Sachs predice que el BPA del S&P aún puede crecer alrededor del 18% el próximo año, y los datos históricos muestran que la probabilidad de éxito de los alcistas sigue existiendo, afirma claramente: «Cada vez es más difícil imaginar que los beneficios puedan volver a ofrecer la convexidad alcista que hemos disfrutado en los últimos años».
También destaca que la previsión de beneficios de Goldman Sachs «es extremadamente sensible al gasto de capital en IA», y que los acontecimientos de esta semana han aumentado claramente el riesgo a la baja de dicha previsión.
Deterioro del flujo de fondos: la oferta neta de 2027 alcanzará el nivel más alto desde 2000
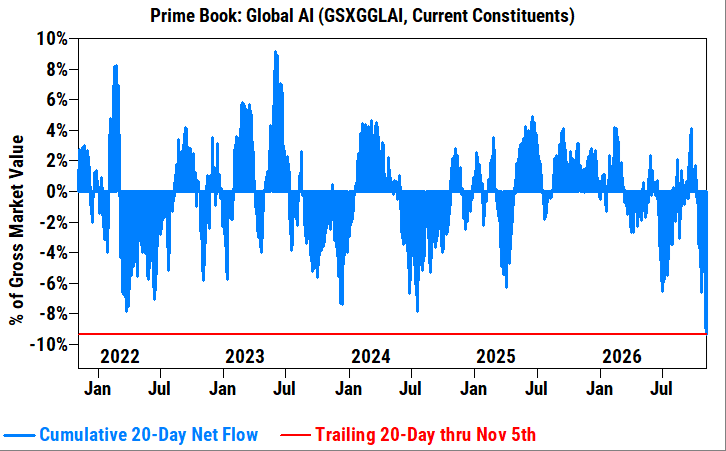
Las señales en el flujo de fondos son aún más graves. Pasquariello escribe que en los últimos tres meses el mercado ha absorbido continuamente una presión vendedora amplia y profunda, y esta semana las ventas han entrado en un estado de «estallido total». Según datos de la correduría principal de Goldman Sachs, en los últimos 20 días de negociación, los fondos de cobertura han vendido acciones globales de IA al ritmo más rápido en más de cinco años, con una desviación de más de 3 desviaciones típicas respecto a la media.
Los compradores también se han retirado colectivamente. La disminución de las recompras corporativas, la contracción de las compras de inversores extranjeros y las ventas mecánicas de estrategias cuantitativas como los CTA forman conjuntamente una «retirada de los compradores».
Más preocupante es la presión de oferta en 2027: Pasquariello señala claramente que se espera que el incremento neto de oferta de acciones de EE. UU. en 2027 alcance el nivel más alto desde 2000. La resonancia entre la cartera de grandes OPV como SpaceX y Anthropic y el cambio en el flujo de caja corporativo (que debe priorizar el gasto de capital sobre las recompras) ejercerá presión simultáneamente en ambos lados de la oferta y la demanda. Aunque se muestra relativamente optimista sobre el flujo de fondos en las últimas ocho semanas del año y señala que las recompras han repuntado a unos 5.000 millones de dólares diarios, este soporte a corto plazo no oculta la presión estructural de 2027.
Grietas en la narrativa de la IA y expansión del riesgo de cola izquierda
Pasquariello califica la narrativa de la IA como «la variable más difícil de desentrañar». El mercado entró en esta semana con una expectativa generalizada de que el crecimiento del gasto de capital de los gigantes tecnológicos ha tocado techo: el consenso del mercado muestra que dicho crecimiento caerá del 96% este año al 44% el próximo; al mismo tiempo, los proveedores de nube a gran escala registraron un consumo neto de flujo de caja libre de 31.000 millones de dólares en el tercer trimestre, y la inquietud del mercado por su persistente «flujo de caja libre negativo» sigue acumulándose.
Resume el impacto de los acontecimientos de esta semana en las perspectivas de la IA en cuatro puntos: primero, el gasto de capital en IA era antes el «combustible de cohete» del mercado, pero ahora el mercado se ve obligado a examinar seriamente si la intensidad de la construcción puede sostenerse; segundo, las perspectivas del gasto de capital en IA amplían la distribución de resultados posibles, «introduciendo más riesgo de cola izquierda en un mercado que antes perseguía casi exclusivamente la cola derecha»; tercero, si el ritmo de construcción se enfría, el ciclo podría alargarse y a medio plazo se puede mantener un optimismo prudente; cuarto, la convexidad alcista de los valores relacionados con los «picos y palas» de la infraestructura de IA difícilmente dejará de comprimirse.
En cuanto a Rich Privorotsky, que mantiene una postura optimista, tiende a comparar esta corrección con 1998 en lugar de 2000, considerando que se trata de un evento de liquidez y no del fin del ciclo: «posponer la construcción de centros de datos no equivale a destruir la demanda de computación». Pero también admite que «la inquietante similitud con 2000 reside en la magnitud del gasto y la incertidumbre de los retornos», lo que coincide con la advertencia de oferta de Pasquariello sobre 2000.
La corrección de valoraciones ofrece un colchón, pero el mercado de crédito ya ha dado la señal de alarma
Pasquariello no elude el argumento central de los alcistas: tras esta ronda de desvalorización, «el mercado se encuentra actualmente en un nivel de valoración razonable». Señala que los ratios precio-beneficio a futuro del Nasdaq 100 y del índice de semiconductores de Filadelfia ya están por debajo de los niveles anteriores al lanzamiento de ChatGPT en noviembre de 2022, unos 4 múltiplos de valoración más baratos, y el ratio precio-beneficio a futuro del Nasdaq 100 ha caído a 18,4 veces, el más bajo desde 2020.
Sin embargo, al final del informe revela una preocupación más profunda: recientemente, dos inversores en los que confía profundamente le dijeron que «el mercado de valores está demasiado complaciente en relación con el mercado de crédito». Combinando la vuelta a la discusión de subidas de tipos en diciembre, la presión sobre los bonos de alto rendimiento relacionados con la IA y la mayor presión de oferta neta en 2027, el mercado de crédito está descontando los problemas de financiación de la construcción, mientras que si el mercado de valores ya lo ha reflejado plenamente sigue siendo la cuestión central sin resolver.
La conclusión final de Pasquariello es clara y prudente: la tendencia principal del mercado alcista aún existe, y puede haber un último repunte a finales de año, pero el «punto de inflexión» ya se ha escrito en la evaluación de perspectivas, y 2027 será un entorno de negociación que «requerirá mayor flexibilidad».
Este contenido se proporciona únicamente con fines informativos y educativos y no constituye asesoramiento de inversión relacionado con BTCC. BTCC realiza todos los esfuerzos posibles, pero no puede garantizar la veracidad, exactitud u originalidad del contenido anterior.