¿Quién pagará el retraso de los centros de datos de IA?
 Blockbeats
TL;DR
·El 5 de noviembre, el Nasdaq cayó un 5,5% y las acciones de semiconductores sufrieron su segunda mayor caída diaria de la historia. La venta masiva tras las elecciones refleja la preocupación del mercado por una desaceleración en la expansión de los centros de datos.
·Las estimaciones de Goldman Sachs y Cleanview indican que los estados que podrían endurecer las normas o apoyar la suspensión de aprobaciones representan aproximadamente el 45% y el 41% de la capacidad planificada de centros de datos en EE. UU., respectivamente. Ambas estimaciones, con metodologías diferentes, apuntan a la exposición política de los nuevos proyectos.
·Los centros de datos ya energizados tienen más probabilidades de beneficiarse de una oferta más ajustada. Varios indicadores de precios de alquiler de H100 han subido, lo que refleja que la capacidad de cómputo disponible sigue teniendo demanda, pero no permite inferir el retorno de la inversión de los clientes finales.
·Google avanza en un proyecto de 17.000 millones de dólares en Wyoming, incorporando los costes de suministro eléctrico al diseño del proyecto. La regulación eleva la inversión en equipos por proyecto y también puede retrasar el reconocimiento de ingresos de los proveedores.
·Según Reuters, tras la venta masiva, los operadores de tipos de interés retrasaron la expectativa de la próxima subida de tipos hasta marzo del año siguiente. El precio del petróleo y la evolución de la inflación siguen siendo variables clave en esta lógica de valoración.
La presión política recae primero en los proyectos pendientes de aprobación
El 5 de noviembre, el índice compuesto Nasdaq cayó un 5,5%. Los demócratas ganaron ambas cámaras del Congreso en las elecciones de mitad de mandato y también obtuvieron victorias en las elecciones a gobernador en estados clave para la construcción de centros de datos como Texas y Georgia. El mercado comenzó a rebajar las expectativas de nueva construcción, y los promotores más pequeños, cuya financiación ya estaba presionada por los altos tipos de interés, enfrentan una presión aún mayor.
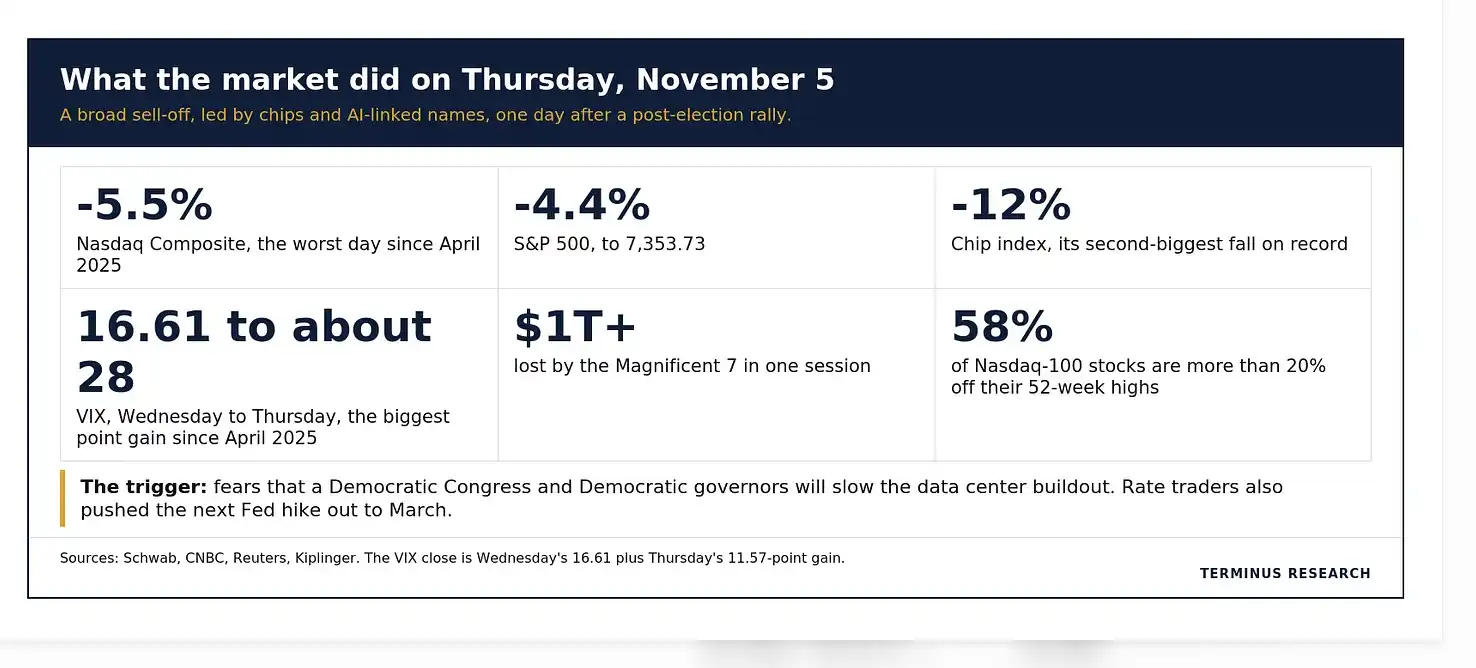
En la venta masiva del mercado estadounidense del 5 de noviembre, el Nasdaq cayó un 5,5% y el índice de semiconductores un 12%.
Terminus Research considera que una suspensión a nivel nacional enfrenta la resistencia del veto presidencial, y que el impacto más directo proviene de los gobiernos estatales y locales. Las tarifas eléctricas residenciales son un tema bipartidista, y las restricciones reales podrían recaer en cómo se distribuyen los costes de electricidad y agua, si se mantienen los incentivos fiscales y cuándo se aprueban los nuevos proyectos.
Goldman Sachs estima que los estados que podrían endurecer las normas representan aproximadamente el 45% de la capacidad planificada de centros de datos en EE. UU., y solo Texas representa casi una cuarta parte. Cleanview, basándose en si los gobernadores apoyan la suspensión de la construcción, obtiene un resultado de aproximadamente 159 gigavatios, el 41% de la capacidad planificada, y considera que el impacto directo sobre los aproximadamente 56,7 gigavatios en construcción es relativamente menor. En cuanto a Texas, Terminus Research cita datos de seguimiento de terceros y estima que Jefferies calcula que alrededor de 13,1 gigavatios de proyectos anunciados están en riesgo. Los dos conjuntos de datos nacionales miden el alcance potencial de la política, mientras que los 13,1 gigavatios de Texas son una estimación del riesgo para los proyectos anunciados; cuánta capacidad se retrasará finalmente dependerá de las aprobaciones, la financiación y la demanda de los clientes.
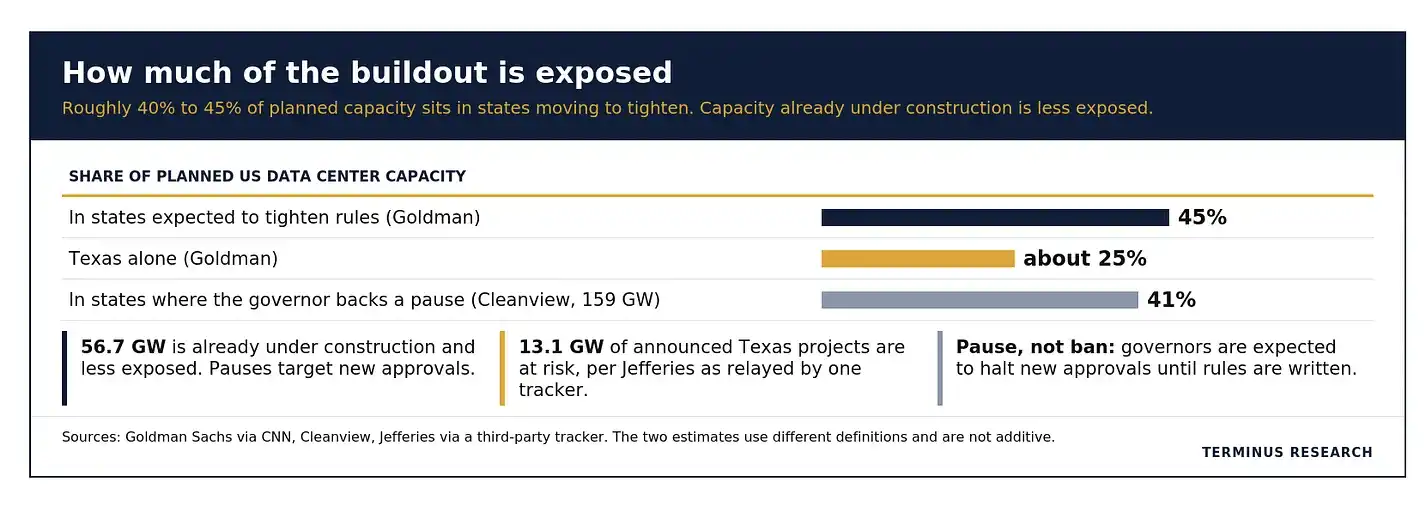
Goldman Sachs y Cleanview estiman, respectivamente, que alrededor del 45% y el 41% de la capacidad planificada de centros de datos en EE. UU. se encuentra en estados que podrían endurecer las normas o apoyar la suspensión de aprobaciones.
Los centros de datos energizados son más escasos; el flujo de caja de los proveedores de nube depende de cómo cambie el gasto
Una vez que se retrase la entrega de nuevos centros de datos, los que ya están conectados a la red y pueden desplegar GPU tendrán más poder de negociación. Según datos de Silicon Data citados en el informe, el índice de precios de alquiler de H100 de los nuevos proveedores de nube (neocloud) subió de 2 dólares por hora de GPU a 2,88 dólares, un aumento de aproximadamente el 44%. El índice de contratos a un año de SemiAnalysis también subió alrededor del 38% entre octubre de 2025 y marzo de 2026. Estos indicadores cubren diferentes mercados de alquiler y apuntan a que los precios de la capacidad de cómputo existente están respaldados, pero los precios de alquiler siguen por debajo del nivel de más de 7 dólares por hora de principios de 2024.
Para los promotores, durante el período de retraso, los intereses, los compromisos de compra de equipos y los costes relacionados con los servicios públicos pueden seguir acumulándose. Para los grandes proveedores de nube, el aplazamiento del gasto podría mejorar temporalmente el flujo de caja libre. Terminus Research cita datos de seguimiento de terceros y señala que, debido al retraso en la entrega de capacidad de centros de datos de terceros hasta el primer semestre de 2027, la estimación de gasto de capital de Microsoft para 2026 se redujo de aproximadamente 175.000 millones de dólares a 170.000 millones. La diferencia de unos 5.000 millones refleja el impacto del momento de entrega en el gasto del año. Mientras tanto, la guía de gasto de capital de Amazon para 2027 es más alta; si el gasto total de los proveedores de nube ha tocado techo dependerá de cuándo se entreguen los proyectos aplazados y de si los nuevos proyectos continúan avanzando.
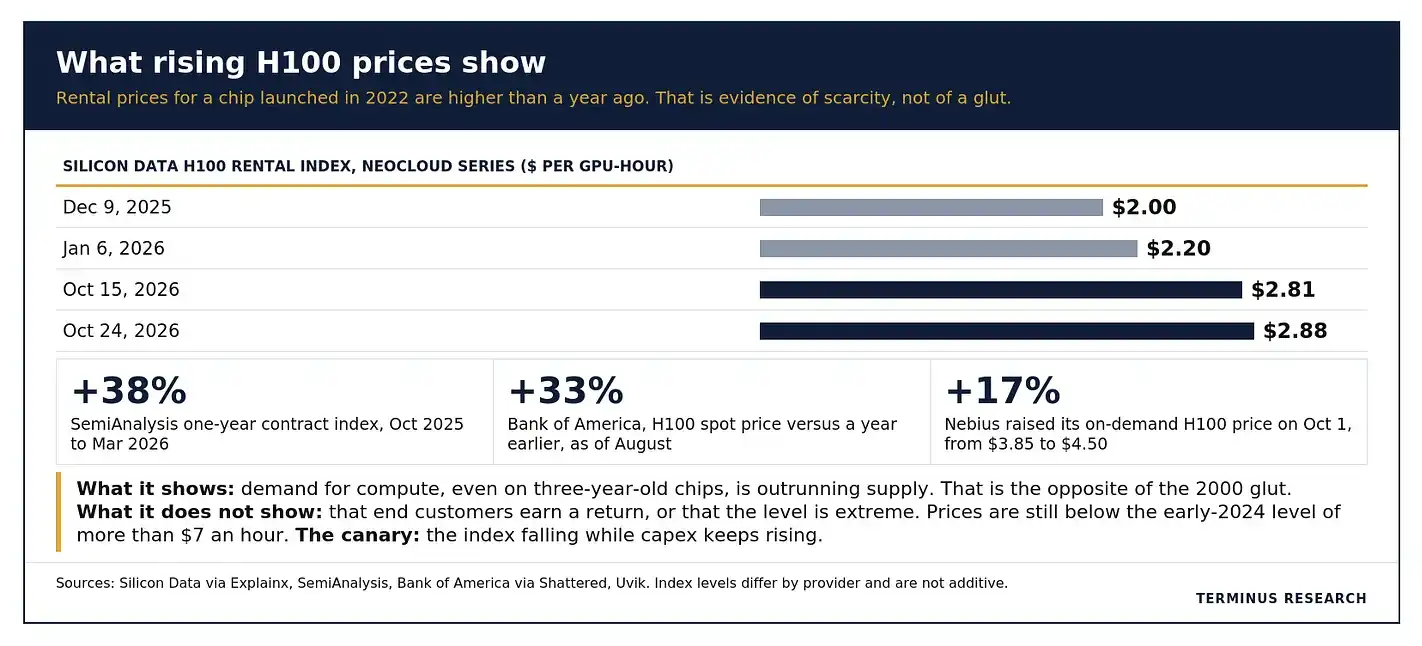
El índice de precios de alquiler de H100 de Silicon Data subió de 2 dólares por hora de GPU en diciembre de 2025 a 2,88 dólares en octubre de 2026.
Google incorpora los costes de suministro eléctrico al proyecto; los fabricantes de equipos aún deben esperar la entrega
Google anunció el 5 de noviembre que invertirá 17.000 millones de dólares en la construcción de un centro de datos en el condado de Laramie, Wyoming, con el objetivo de que entre en operación comercial a principios de 2030. Google se compromete a asumir todos los costes de electricidad, así como los gastos de infraestructura directamente derivados de la expansión del proyecto.
El proyecto utiliza refrigeración por aire para reducir el consumo de agua y prevé dos instalaciones de suministro eléctrico: un proyecto de pilas de combustible de 702 megavatios con equipos suministrados por Bloom Energy y sistemas de captura y almacenamiento de carbono, y 564 megavatios de nueva capacidad de generación de gas construida por Black Hills para el proyecto. La capacidad planificada combinada es de aproximadamente 1,27 gigavatios. El lapso de tiempo entre la planificación de las instalaciones de suministro eléctrico y la puesta en marcha del centro de datos también ilustra que, después de que los fabricantes de equipos reciben los pedidos, la realización de los ingresos sigue dependiendo del progreso de la entrega.
Este caso muestra cómo los nuevos proyectos responden a las preocupaciones de los gobiernos locales. Si los promotores asumen más costes de suministro eléctrico e infraestructura, es posible que aumente la inversión en equipos de energía, refrigeración y auxiliares por megavatio. Terminus considera, por tanto, que los proveedores de equipos de energía y de centros de datos tienen más oportunidades de obtener pedidos gracias a los cambios de diseño, especialmente los fabricantes con carteras de pedidos de varios años. Los proveedores de chips dependen más de la entrega puntual de los centros de datos, y el gasto adicional en suministro eléctrico y refrigeración no puede compensar directamente el retraso en los envíos de chips. Incluso si los pedidos de equipos se mantienen, el desplazamiento de la entrega retrasará la realización de los ingresos, lo que es especialmente sensible para los proveedores con valoraciones altas.
El enfriamiento de las expectativas de subida de tipos, ¿cuánto puede compensar la presión sobre los beneficios?
Reuters informa de que, tras la venta masiva del 5 de noviembre, los operadores de tipos de interés retrasaron la expectativa de la próxima subida de tipos hasta marzo del año siguiente. Terminus considera que el endurecimiento de las condiciones financieras y el debilitamiento de las expectativas de crecimiento podrían reducir la presión para nuevas subidas de tipos. La desaceleración de los centros de datos también podría aliviar gradualmente la demanda de electricidad en algunas regiones, pero la inflación a corto plazo está más influida por el precio del petróleo.
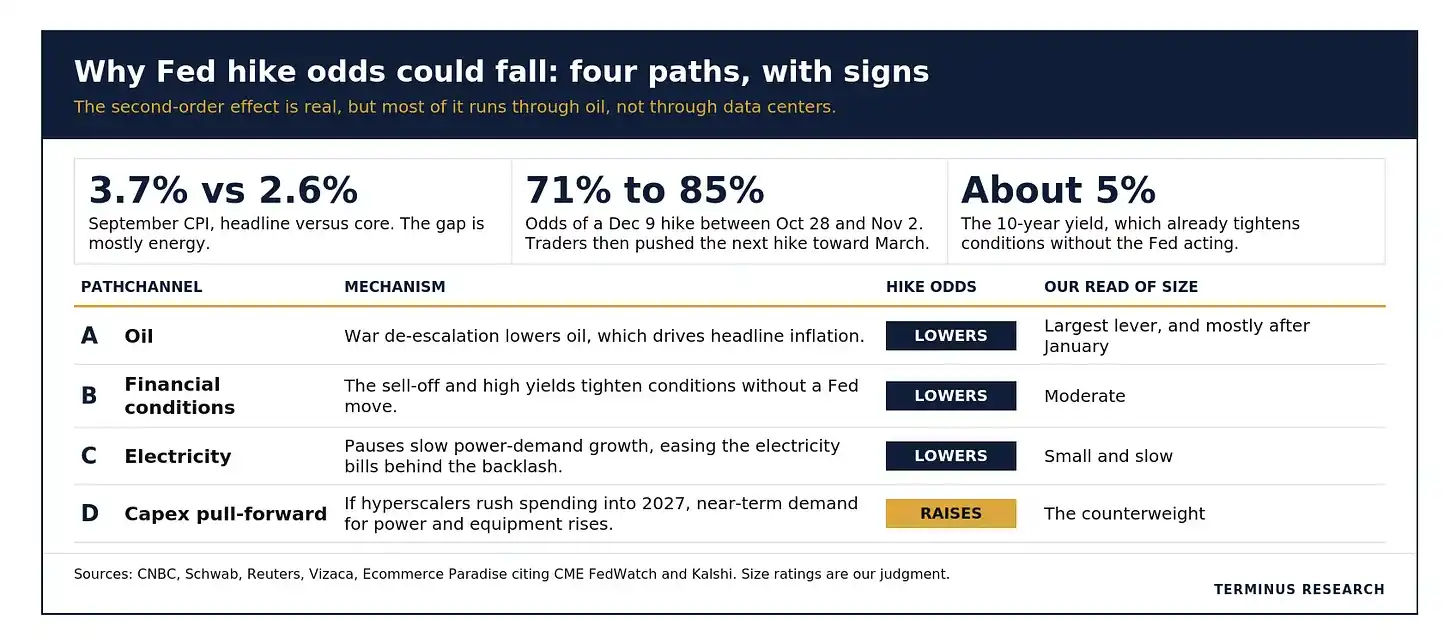
La evaluación de Terminus Research sobre cómo el precio del petróleo, las condiciones financieras, la demanda de electricidad y el gasto de capital afectan a las expectativas de subida de tipos.
Si los rendimientos de los bonos bajan, una tasa de descuento más baja puede respaldar las valoraciones. Al mismo tiempo, la desaceleración de la construcción lastrará el crecimiento de los beneficios de algunos proveedores de IA; cuál de las dos fuerzas es más fuerte dependerá de cómo evolucionen la inflación y los pedidos. A continuación, hay que distinguir tres señales: si las suspensiones locales se convierten en prohibiciones de varios años, si los proveedores de nube recortan presupuestos debido a la debilidad de la demanda y si las cancelaciones de proyectos empiezan a reflejar dificultades de financiación. Si los precios de alquiler de H100 se debilitan mientras los proveedores de nube siguen ampliando el gasto de capital, la lógica de escasez de la capacidad de cómputo existente también deberá reexaminarse.
Este contenido se proporciona únicamente con fines informativos y educativos y no constituye asesoramiento de inversión relacionado con BTCC. BTCC realiza todos los esfuerzos posibles, pero no puede garantizar la veracidad, exactitud u originalidad del contenido anterior.