BTCC Daily (4 de nov.) | Los demócratas ganan el control de ambas cámaras del Congreso de EE. UU., el oro sube más del 2% y supera los 4.000 dólares
 BTCCAutor: jett
Puntos destacados
• Los demócratas ganaron el control de ambas cámaras del Congreso, lo que llevó a los mercados a reevaluar las perspectivas de la política fiscal, la regulación de la IA y la legislación sobre criptomonedas.
• El BTC repuntó de aproximadamente 75.600 a 78.300 dólares. Los ETF de Bitcoin al contado en EE. UU. registraron salidas netas de 115,6 millones de dólares el 3 de noviembre, hora del este de Estados Unidos.
• El oro subió a unos 4.037 dólares mientras el rendimiento del Tesoro estadounidense a 10 años bajaba. El KOSPI de Corea del Sur cerró con una subida del 0,62%, mientras que el Nikkei 225 cayó un 1,42%.
Perspectivas macroeconómicas y de políticas
Eventos clave de hoy
• Informe de empleo ADP de EE. UU. de octubre
• Balanza comercial de EE. UU. de septiembre
• PMI final de servicios S&P Global de EE. UU. de octubre
• PMI no manufacturero ISM de EE. UU. de octubre
• Inventarios semanales de crudo de la EIA de EE. UU.
• Resultados trimestrales de Qualcomm y Arm
Titulares macroeconómicos
1. La victoria demócrata lleva a reevaluar la política de IA y fiscal
Los resultados de las elecciones de mitad de mandato en EE. UU. mostraron que los demócratas ganaron el control tanto de la Cámara de Representantes como del Senado, creando contrapesos adicionales sobre la agenda política de la administración Trump durante los próximos dos años. Los mercados están atentos a los cambios en las perspectivas de estímulo fiscal adicional, la regulación de los centros de datos de IA y la legislación sobre criptomonedas. Las acciones tecnológicas y los futuros de renta variable estadounidense cayeron inicialmente durante la negociación asiática antes de recuperarse. Trump conserva el poder de veto presidencial, y el resultado electoral no significa que las políticas relevantes ya hayan cambiado.
2. Las ofertas de empleo JOLTS de septiembre en EE. UU. suben a 7,523 millones, por encima de lo esperado
Las ofertas de empleo en EE. UU. aumentaron en 333.000 puestos en septiembre hasta 7,523 millones desde los 7,19 millones revisados de agosto, superando las expectativas de 7,1 millones. Las contrataciones subieron a 5,402 millones, mientras que los despidos cayeron a 1,641 millones, el nivel más bajo desde marzo de 2025. Tras la publicación, los mercados estarán atentos al informe de empleo ADP del 4 de noviembre y a las nóminas no agrícolas del 6 de noviembre, hora del este de EE. UU., para obtener más información sobre la demanda laboral y la senda de tipos de interés de la Reserva Federal.
3. Los ingresos del centro de datos de AMD suben un 97%; los ingresos de Arista crecen un 58,5%
Tras el cierre del mercado estadounidense del 3 de noviembre, hora del este de EE. UU., AMD reportó unos ingresos del tercer trimestre de aproximadamente 13.380 millones de dólares, un 45% más interanual, y un beneficio por acción no GAAP de 2,09 dólares. Los ingresos del centro de datos alcanzaron unos 8.500 millones de dólares, un 97% más. La empresa pronosticó unos ingresos del cuarto trimestre de aproximadamente 17.000 millones de dólares, más o menos un 3%. Arista reportó unos ingresos del tercer trimestre de unos 3.660 millones de dólares, un 58,5% más interanual. Anteriormente, en la sesión estadounidense del 3 de noviembre, el Nasdaq Composite subió un 0,83% y el índice de semiconductores de Filadelfia ganó un 2,63%.
4. Los rendimientos del Tesoro y el dólar retroceden mientras el oro al contado recupera los 4.000 dólares
El resultado de las elecciones de mitad de mandato en EE. UU. llevó a los inversores a reevaluar las perspectivas de expansión fiscal y crecimiento económico. Los bonos del Tesoro se fortalecieron y el dólar se debilitó durante la negociación asiática. El rendimiento del Tesoro estadounidense a 10 años se situó en el 4,924%, 2,5 puntos básicos menos que el cierre anterior, mientras que el índice del dólar cayó un 0,46% hasta aproximadamente 101,40. El oro al contado subió un 2,71% hasta 4.036,64 dólares. Los analistas citados por Reuters dijeron que los rendimientos más bajos, un dólar más débil y la demanda de refugio seguro en medio de la incertidumbre política respaldaron al oro.
5. Persisten las diferencias entre EE. UU. e Irán; el petróleo sube ligeramente tras la caída de la sesión anterior
Un alto funcionario iraní dijo a Reuters que seguían existiendo diferencias sustanciales entre Estados Unidos e Irán sobre un acuerdo para poner fin a la guerra. Trump tampoco descartó la reanudación de las operaciones de combate tras las elecciones. Los precios internacionales del petróleo cayeron brevemente a mínimos de aproximadamente cuatro semanas en la sesión anterior antes de repuntar modestamente durante la negociación asiática del 4 de noviembre. Los mercados siguieron sopesando el progreso de las conversaciones de paz frente a los riesgos de suministro derivados de los recientes ataques. El Brent cotizaba en torno a 103,92 dólares por barril y el WTI cerca de 96,24 dólares.
Rendimiento de los activos globales
• Renta variable: El Nikkei 225 cerró con una caída del 1,42% en 62.188,63. El KOSPI de Corea del Sur subió inicialmente más del 3%, posteriormente se volvió negativo y luego se recuperó al final de la sesión para cerrar con una subida del 0,62% en 5.683,80. Samsung Electronics cayó un 0,68% hasta 218.000 wones, mientras que SK hynix bajó un 0,14% hasta 1.396.000 wones. Los futuros de los índices bursátiles estadounidenses borraron las pérdidas anteriores, con los futuros del Nasdaq-100, S&P 500 y Dow subiendo aproximadamente un 0,27%, 0,20% y 0,34%, respectivamente.
• Criptomonedas: El índice de miedo y codicia de CoinMarketCap se situó en 37, lo que indica miedo. La capitalización total del mercado de criptomonedas fue de aproximadamente 2,62 billones de dólares, un 2,14% más en 24 horas. El BTC cotizaba cerca de 78.300 dólares, un 2,2% más, tras un mínimo de 24 horas en torno a 75.628 dólares. El ETH estaba cerca de 2.315 dólares, un 2,8% más. Entre los 100 principales activos por capitalización de mercado de CoinGecko, VVV, ZEC y ZRO ganaron aproximadamente un 14,9%, 13,9% y 13,3%, respectivamente. PUMP subió alrededor de un 13,2% y PEPE ganó aproximadamente un 9,7%, con volúmenes de negociación de 24 horas respectivos de aproximadamente 183 millones y 474 millones de dólares.
• Energía y metales: El crudo Brent subió aproximadamente un 0,31% hasta 103,92 dólares por barril, mientras que el WTI ganó alrededor de un 0,16% hasta 96,24 dólares. El oro al contado subió aproximadamente un 2,71% hasta 4.036,64 dólares por onza, y la plata al contado avanzó alrededor de un 4,18% hasta 51,875 dólares por onza.
(Datos a aproximadamente las 15:00 HKT del 4 de noviembre).
Instantánea del mercado de criptomonedas
1. Análisis de flujos de capital en futuros
Los datos de Coinglass del 4 de noviembre mostraron que ETH, ZEC, SOXL, BTC y NEAR se encontraban entre los contratos con las mayores entradas netas en las 24 horas anteriores, lo que podría presentar oportunidades de negociación.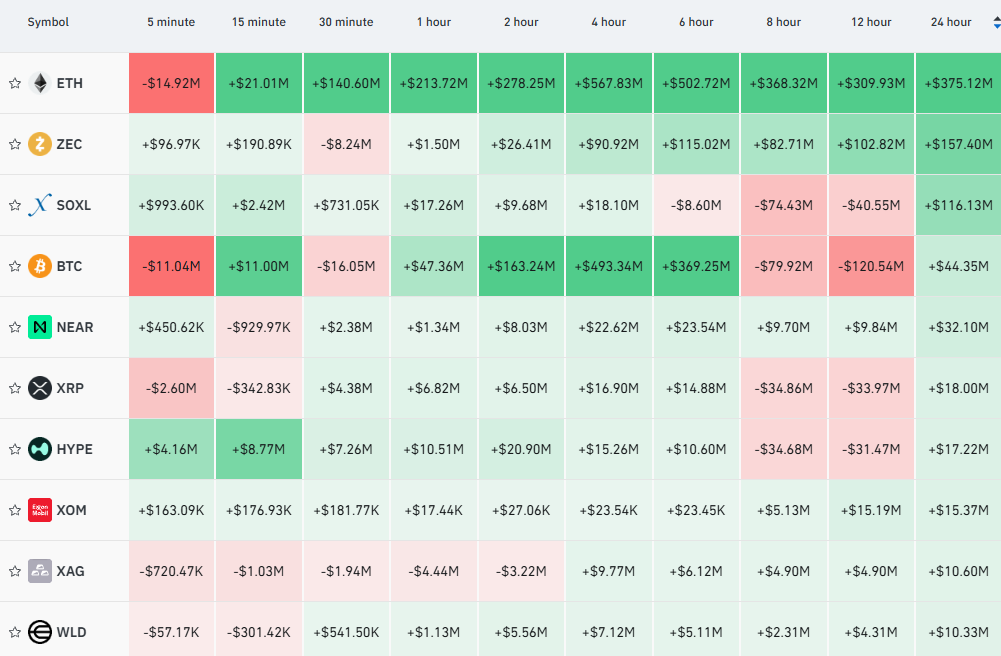
2. Mapa de liquidaciones de Bitcoin
Según el mapa de liquidaciones de exchanges de Coinglass del 4 de noviembre, utilizando el precio de referencia del gráfico de 78.482 dólares, un movimiento de Bitcoin por debajo de 76.000 dólares llevaría las posibles liquidaciones largas acumuladas en los principales exchanges centralizados (CEX) a 890 millones de dólares. Por el contrario, una ruptura por encima de 81.000 dólares llevaría las posibles liquidaciones cortas acumuladas a 1.060 millones de dólares. Se aconseja a los operadores gestionar el apalancamiento con cuidado para reducir el riesgo de liquidaciones a gran escala durante las oscilaciones del mercado.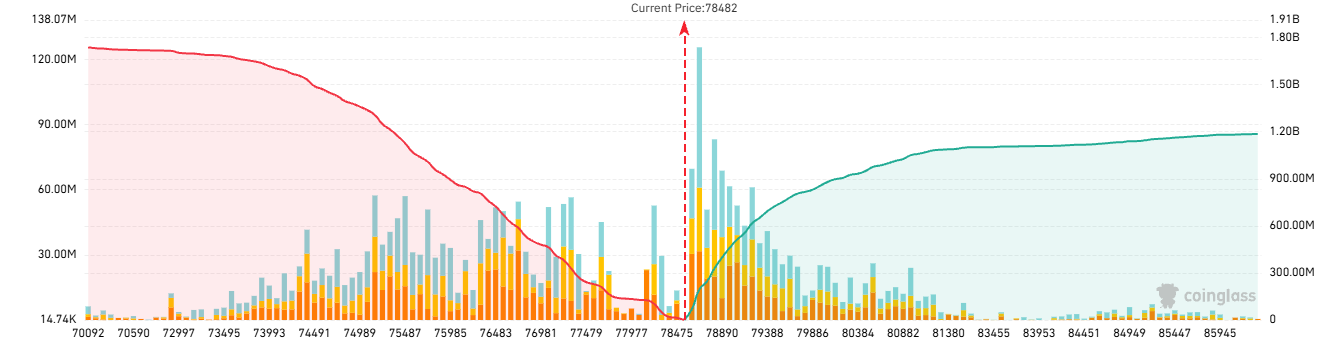
3. Ratio largo/corto de futuros de Bitcoin
Según Coinglass, el ratio largo/corto agregado de Bitcoin se situó en 1,1247 a las 17:00 HKT del 4 de noviembre, lo que indica que los largos mantenían la ventaja relativa.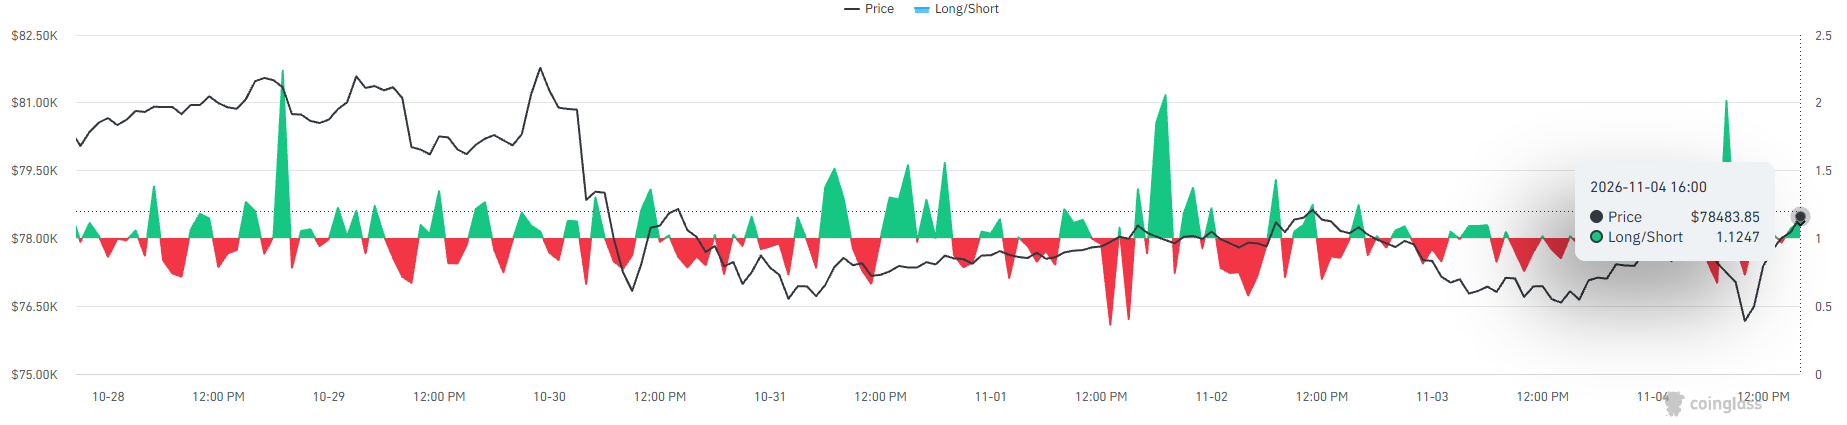
4. Rendimiento de futuros TradFi
Los contratos TradFi repuntaron ampliamente el 4 de noviembre. SOXL ganó un 9,62%, con un interés abierto (OI) que subió un 17,20%; KORU subió un 5,12%, con un OI que aumentó un 1,45%; y la plata avanzó un 6,51%, con un OI que subió un 8,24%. Los tres vieron subir precios y posiciones juntos. CL cayó un 1,97%, mientras que el OI bajó un 5,46%, ya que los precios y las posiciones del crudo se contrajeron.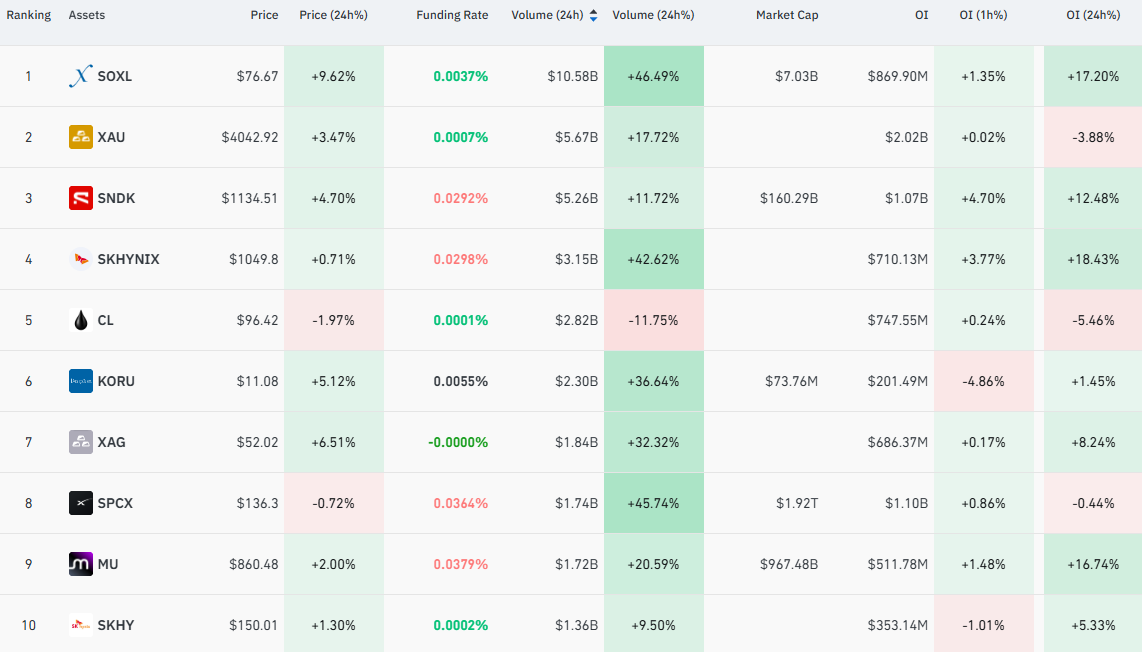
5. Monitoreo on-chain
• Según Onchain Lens, una ballena transfirió 1.073,49 BTC, por valor de aproximadamente 83,39 millones de dólares, a una nueva billetera. Los BTC se habían recibido de BTCMarkets aproximadamente tres meses antes. Se trataba de una transferencia entre billeteras y no puede clasificarse directamente como una nueva compra.
• Según Onchain Lens, el hacker de Mercado Bitcoin transfirió 1,92 millones de VIRTUAL, por valor de aproximadamente 1,14 millones de dólares, a una nueva billetera y vendió los tokens en lotes a través de MetaMask. Si la actividad tenía como objetivo granjear un posible airdrop sigue siendo especulación del servicio de monitoreo.
• Según Onchain Lens, un operador tuvo posiciones con un valor nocional acumulado superior a 52,5 millones de dólares liquidadas en los siete días anteriores, incurriendo en aproximadamente 881.000 dólares en pérdidas. El valor nocional de las posiciones liquidadas difiere de la pérdida real.
• En una actualización de la investigación, ZachXBT dijo que la institución financiera de la UE que perdió más de 133 millones de dólares era supuestamente el banco francés Crédit Mutuel Arkéa. La identidad de la institución y las pérdidas finales siguen sujetas a confirmación por las partes involucradas.
Titulares de blockchain
• El 3 de noviembre, hora del este de EE. UU., los ETF de Bitcoin al contado en EE. UU. registraron salidas netas de 115,6 millones de dólares, marcando una tercera sesión consecutiva de retiros netos. IBIT registró salidas netas de 95 millones de dólares, mientras que el ETF de Grayscale registró 52,6 millones. BITB y FBTC atrajeron aproximadamente 21,9 millones y 6,8 millones de dólares en entradas netas, respectivamente.
• El 3 de noviembre, hora del este de EE. UU., los ETF de Ether al contado en EE. UU. registraron salidas netas de 85,3 millones de dólares, marcando una séptima sesión consecutiva de retiros netos. ETHA registró salidas netas de 74,4 millones de dólares, mientras que el ETH de Grayscale registró 10,9 millones.
• La CFTC anunció que los futuros perpetuos de acciones individuales podrían cotizarse en plataformas de negociación estadounidenses que cumplan los requisitos de registro dual de la CFTC y la SEC. La Capital Markets Alliance, respaldada por firmas como Cboe y Citadel Securities, presentó posteriormente una demanda para bloquear las aprobaciones.
• En una carta de no acción relativa a Canton Coin, la División de Finanzas Corporativas de la SEC se basó en las declaraciones del solicitante para considerar el token como una "materia prima digital" y dijo que no recomendaría medidas de ejecución sobre la emisión programática en condiciones especificadas. La carta refleja solo la posición de ejecución del personal y no es un fallo legal de aplicación general.
• Morgan Stanley anunció que se había convertido en uno de los primeros bancos en adoptar el servicio de tokenización de DTCC, convirtiendo acciones estadounidenses y bonos del Tesoro en forma tokenizada. Los tokens están respaldados por valores mantenidos en custodia de DTC.
• Hong Kong planea introducir sistemas de licencias para servicios de negociación, custodia, asesoramiento y gestión de activos virtuales. Tiene la intención de presentar un proyecto de ley de modificación al Consejo Legislativo durante 2026. Las medidas siguen siendo parte de un plan legislativo.
• El líder del partido gobernante de Corea del Sur ha propuesto posponer el impuesto sobre la renta de criptomonedas programado para entrar en vigor el 1 de enero de 2027, argumentando que primero debe establecerse el marco de la Ley Básica de Activos Digitales. El aplazamiento no ha sido aprobado formalmente.
• El investigador de la Fundación Ethereum, Justin Drake, anunció que leanVM había completado la verificación formal de extremo a extremo y fijó diciembre de 2028 como objetivo para la transición completa de Ethereum a la seguridad poscuántica. La fecha sigue siendo un objetivo de investigación y desarrollo.
• GitBook reveló un ataque dirigido que utilizaba agentes de IA que pudo haber expuesto algunas credenciales de infraestructura y tokens de clientes. La plataforma revocó los tokens API de los clientes, reemplazó las credenciales y restauró sus servicios principales. Aconsejó a los usuarios rotar las claves relevantes.
• ZEC cotizaba en torno a 1.288 dólares, un 13,9% más en 24 horas, con un volumen de negociación de unos 1.120 millones de dólares. El Comité de Subvenciones de Zcash retiró ese día una propuesta para reasignar aproximadamente 98.000 ZEC para futuras recompensas de minería. Las asignaciones de fondos posteriores seguirán el proceso de gobernanza regular.
• Los tokens meme repuntaron. PEPE cotizaba en torno a 0,00000514 dólares, un 9,7% más en 24 horas, con un volumen de negociación de unos 474 millones de dólares. PUMP ganó aproximadamente un 13,2% en el mismo período. CoinMarketCap mostró una ganancia de PEPE de alrededor del 10,5%, lo que refleja ligeras diferencias en las cotizaciones de las plataformas.
Visión institucional · Selecciones diarias
• J.P. Morgan Asset Management: El estratega principal de mercados de Asia-Pacífico, Tai Hui, dijo que Trump conservaba el poder de veto y que un gobierno dividido podría limitar la expansión de los déficits fiscales. Los aranceles, la política exterior y la regulación existente seguían siendo canales a través de los cuales la administración podía influir en los mercados. La volatilidad reciente también reflejaba ajustes dentro del propio comercio de IA.
• Saxo: La estratega principal de inversiones, Charu Chanana, dijo que las expectativas reducidas de estímulo fiscal ayudaban a explicar el dólar más débil y la presión inicial sobre la renta variable. El estancamiento político no necesariamente debilitaría las ganancias corporativas, mientras que los rendimientos más bajos del Tesoro podrían respaldar las valoraciones. La recuperación de los futuros mostró que la compra en caídas seguía presente.
• Commonwealth Bank of Australia: La estratega de divisas, Carol Kong, dijo que la negociación del dólar volvería a los fundamentos económicos después de las elecciones. Si los datos estadounidenses seguían mostrando una economía resistente, eso podría respaldar nuevas subidas de tipos y al dólar.
• CryptoQuant: El analista Darkfost dijo que el indicador de agotamiento de vendedores de Bitcoin había vuelto a mínimos comparables con los niveles del mercado bajista, lo que sugiere un impulso de venta más débil. Sin embargo, la fatiga del vendedor no garantizaba una recuperación del mercado; todavía se necesitaba nueva demanda.
• 10x Research: El jefe de investigación, Markus Thielen, vinculó el repunte del BTC desde un mínimo de siete semanas con las esperanzas de que se reanuden las negociaciones de paz. También dijo que el BTC estaba sobrevendido.
Este contenido se proporciona únicamente con fines informativos y educativos y no constituye asesoramiento de inversión relacionado con BTCC. BTCC realiza todos los esfuerzos posibles, pero no puede garantizar la veracidad, exactitud u originalidad del contenido anterior.