Socio de Sequoia: SpaceX está a las puertas de un crecimiento explosivo similar al de Nvidia, con Starship, la potencia de cómputo de IA y el satélite directo al teléfono gravemente subestimados
 chaincatcher
Autor: Zhao Ying, Wall Street Journal
Recientemente, Shaun Maguire, socio de Sequoia Capital, publicó en X que SpaceX está al borde de una explosión de ingresos comparable a la de Nvidia en los últimos tres años, mientras que la mayoría de los inversores la están subestimando gravemente.
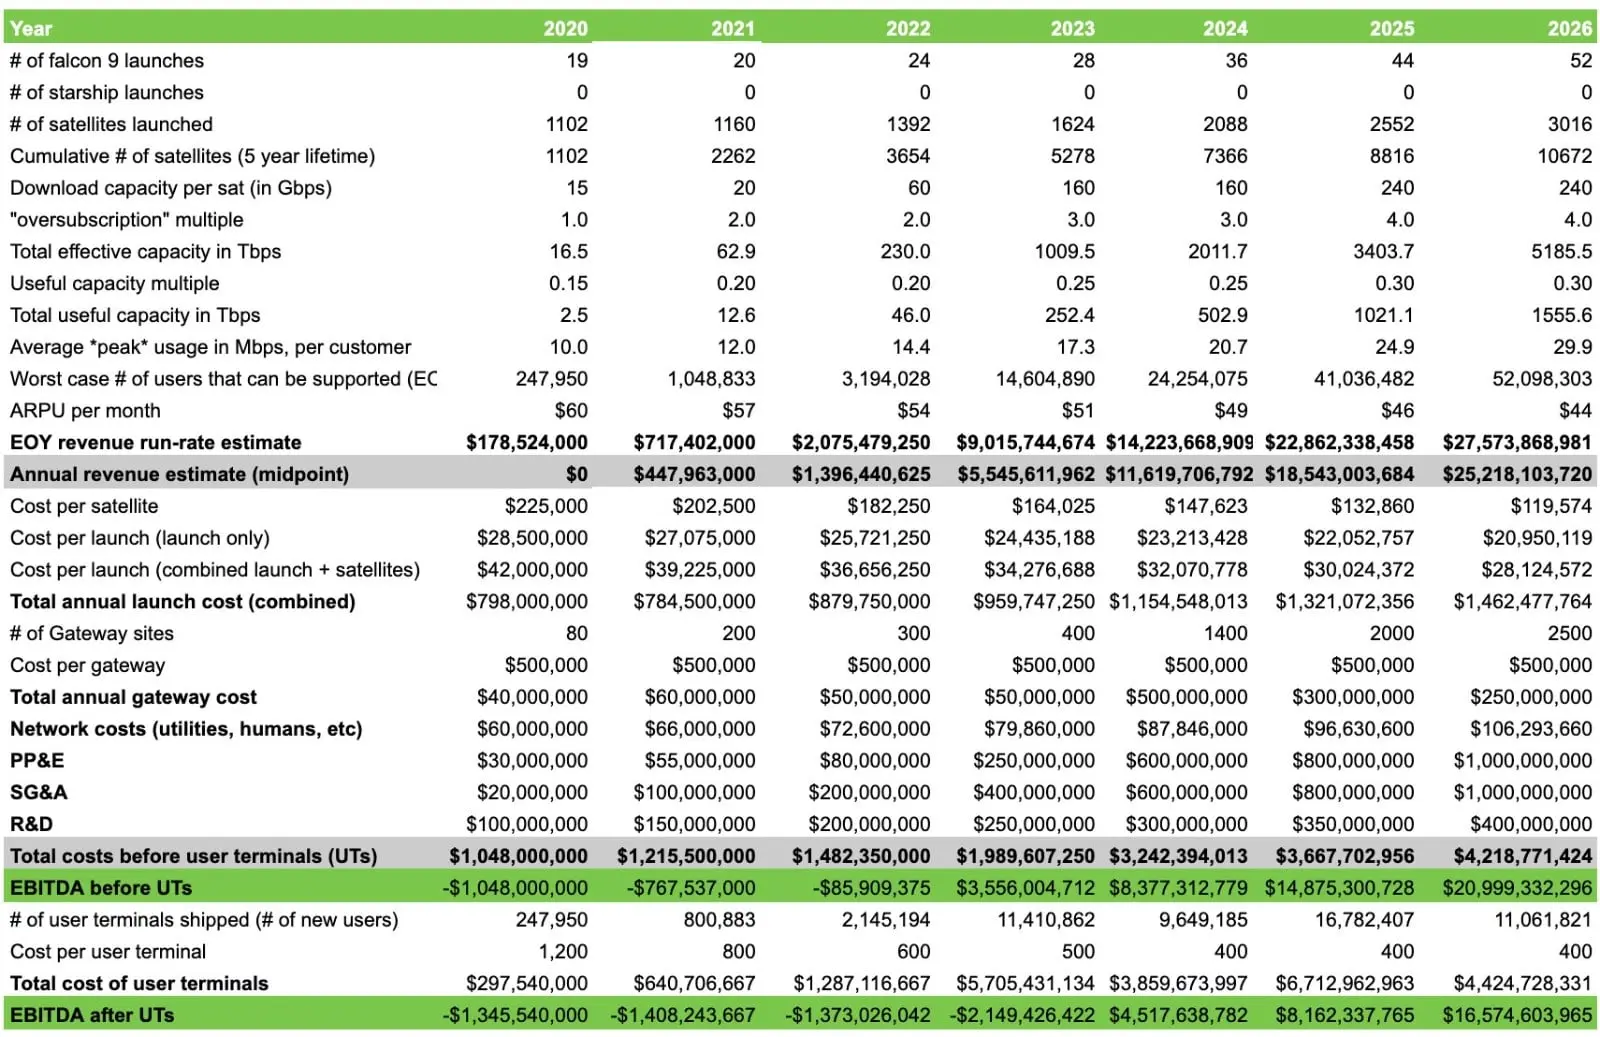
Tras la conferencia de resultados de SpaceX, Maguire hizo público un modelo financiero ascendente y afirmó que las cifras presentadas en el modelo son "impresionantes". Declaró que el mercado está entrando en pánico debido a una serie de factores macroeconómicos como la incertidumbre geopolítica y las presiones inflacionarias, y que eligió hablar en contra de la corriente en este momento, publicando una predicción que, según él, "más del 90% de los inversores considerarán una locura".
Maguire señaló específicamente que la densidad de talento de primer nivel, la posición de proveedor de bajo coste de SpaceX en la infraestructura de cómputo de IA, el foso históricamente significativo construido por Starship y la economía unitaria de Starlink son las tres lógicas centrales más subestimadas por el mercado actual. Predice que el negocio Direct to Cell superará a Starlink en escala de ingresos en casi cualquier escenario entre 2029 y 2030.
Densidad de talento de primer nivel: la barrera oculta de SpaceX
Maguire caracterizó al equipo de SpaceX como "el equipo más elitista de la Tierra" y distinguió claramente su cultura de intensidad de la de otras empresas tecnológicas de Silicon Valley.
Considera que lo que hace única a SpaceX es la combinación de una intensidad de trabajo extrema con un mecanismo de evaluación objetiva definitivo: los cohetes vuelan o explotan, sin dejar espacio político para maniobras. Este mecanismo de retroalimentación dura a nivel físico impide que la mediocridad sobreviva internamente, lo que resulta en una densidad de talento muy alta acumulada durante 25 años.
En la ola de construcción de infraestructura de cómputo de IA a gran escala, Maguire cree que este punto es decisivo. Amazon, Google y varios proveedores de servicios en la nube tienen algunos talentos excelentes, pero en SpaceX "todos son excelentes". Ante los desafíos de construir centros de datos de IA a nivel de gigavatios —que considera uno o dos órdenes de magnitud más difíciles que los anteriores centros de datos de CPU a nivel de megavatios—, la capacidad de SpaceX para manejar problemas complejos a "nivel atómico" deja muy atrás a otros competidores. La escasez de turbinas, la transmisión de energía interestatal y el transporte internacional de equipos de gran tamaño… considera que todos estos desafíos tienen solución para el equipo de SpaceX.
Starship: el mayor foso tecnológico de la historia de la humanidad
Maguire argumenta extensamente que Starship es el sistema más complejo jamás construido por la humanidad, superando cimas tecnológicas reconocidas como la fabricación avanzada de chips, las máquinas de litografía EUV de ASML y los reactores experimentales de fusión termonuclear internacional.
Su marco de evaluación es: si un grupo de talentos de primer nivel persiguiera una frontera tecnológica con recursos ilimitados, ¿cuánto tiempo llevaría? Frente a Starship, cree que la respuesta supera con creces cualquier otro campo tecnológico.
Maguire cita el panorama competitivo global como evidencia: SpaceX completó su primera recuperación de propulsor en 2015, mientras que los competidores tardaron unos diez años en lograr el mismo hito. Considera que, a medida que Starship siga avanzando, esta brecha se está ampliando, en lugar de reducirse.
Enfatiza que la cadena de suministro de Starship está altamente integrada verticalmente dentro de SpaceX, lo que hace que la profundidad del foso sea "increíblemente grande".
Posición de proveedor de bajo coste: ventaja estructural en el mercado de cómputo
Maguire cree que convertirse en un proveedor de bajo coste en el mercado de productos básicos es una posición de gran valor estratégico. Compara la dinámica de precios del cómputo de IA con la producción de petróleo, en lugar de con la banda ancha de la era de la burbuja de Internet, razonando que las barreras de entrada para el cómputo de IA a nivel de gigavatios son mucho más altas que las de esta última, con una cadena de suministro más ajustada y ciclos de construcción más largos.
Su juicio es que, incluso si los costes de cómputo caen a unos 10.000 millones de dólares por gigavatio, SpaceX, como el participante de menor coste y más flexible, seguirá teniendo una ventaja competitiva. Predice que en los próximos cuatro años es poco probable que los costes de cómputo caigan por debajo de los 20.000 millones de dólares por gigavatio, y en ese rango de precios, cree que el gasto de capital unitario de SpaceX disminuirá aún más a medida que disminuya la competencia.
En su artículo, estableció un modelo de previsión para toda la empresa que se extiende hasta 2028 y señaló que los ingresos por gigavatio y el gasto de capital por gigavatio son un par de "constantes de acoplamiento": si el primero disminuye, el segundo también disminuirá proporcionalmente, mientras que el total de gigavatios desplegados por SpaceX aumentará, compensando parcialmente las pérdidas de ingresos.
Economía unitaria de Starlink: apalancando miles de millones en ingresos con un solo lanzamiento
Maguire reveló un conjunto de datos centrales para ilustrar la eficiencia de capital de Starlink. Los ingresos anuales actuales de la constelación Starlink son de unos 20.000 millones de dólares, construidos mediante aproximadamente 400 lanzamientos de Falcon 9.
Dado que un solo lanzamiento de Starship tiene una capacidad equivalente a unos 20 lanzamientos de Falcon 9, en teoría solo se necesitan unos 20 lanzamientos de Starship para respaldar 20.000 millones de dólares en ingresos anuales, lo que significa que cada lanzamiento corresponde a unos 1.000 millones de dólares en ingresos anuales, lo que se traduce en 5.000 millones de dólares en ingresos de por vida por lanzamiento a lo largo de un ciclo de vida de 5 años.
Afirmó que, a medida que Starship entre en operación comercial, los costes de Starlink, Direct to Cell y el cómputo orbital disminuirán significativamente, y el tamaño del mercado alcanzable se expandirá en consecuencia. En sus predicciones de escenarios, espera que la escala de ingresos de Direct to Cell supere a la del negocio principal de Starlink entre 2029 y 2030.
Maguire también señaló que el negocio de cómputo orbital se reflejará significativamente en el modelo financiero a partir de 2029, y anticipa que en la próxima década, el nivel de integración vertical de SpaceX en el campo de los chips será comparable a su posición actual en el campo de los cohetes.
Este contenido se proporciona únicamente con fines informativos y educativos y no constituye asesoramiento de inversión relacionado con BTCC. BTCC realiza todos los esfuerzos posibles, pero no puede garantizar la veracidad, exactitud u originalidad del contenido anterior.