Strategy registra un beneficio neto trimestral de 19.533 millones de dólares: ¿se reactiva su rueda de financiación con Bitcoin?
 BTCCAutor: furrykon
El informe de resultados publicado el 29 de octubre trajo a Strategy otra tanda de cifras impresionantes: el beneficio neto del tercer trimestre alcanzó los 19.533 millones de dólares, lo que representa un aumento sustancial respecto al mismo periodo del año anterior. Las tenencias de Bitcoin al cierre del trimestre solo habían aumentado alrededor de un 0,2% en comparación con finales de junio, pero los beneficios repuntaron de forma significativa. Tras vender Bitcoin, emitir acciones adicionales y recomprar acciones preferentes, la rueda de financiación de la empresa parece haber recuperado cierto impulso.
Sin embargo, el informe también revela otra cara de la historia: los beneficios estuvieron impulsados principalmente por la recuperación del precio de Bitcoin, las tenencias de Bitcoin por acción siguen por debajo de su nivel de principios de año y el pago de dividendos requiere una disposición continua de efectivo. Para determinar si los ajustes operativos han tenido éxito, hay que considerar conjuntamente los beneficios contables, la capacidad de pago en efectivo y los beneficios reales recibidos por los accionistas ordinarios.
Recuperación de beneficios impulsada por la revalorización de las tenencias existentes de Bitcoin
Strategy registró un beneficio neto en el tercer trimestre de 19.533 millones de dólares, frente a los 2.785 millones del mismo periodo del año anterior, lo que representa un crecimiento interanual de aproximadamente el 601%. Tras los ajustes, incluidos los dividendos de acciones preferentes, el beneficio neto atribuible a los accionistas ordinarios fue de 19.119 millones de dólares, con un beneficio diluido por acción de 44,75 dólares, frente a los 8,42 dólares del año anterior.
El aumento del beneficio neto estuvo impulsado por 20.912 millones de dólares en ganancias por activos digitales. Según el calendario de activos de la empresa, Strategy tenía 846.000 Bitcoin a finales de junio, con un valor contable de aproximadamente 49.672 millones de dólares. A finales de septiembre, sus tenencias habían aumentado a 847.666 Bitcoin, mientras que su valor contable había subido a 70.824 millones de dólares. El número de Bitcoin en cartera solo aumentó alrededor de un 0,2%, pero su valor contable creció aproximadamente un 42,6%, lo que indica que el rendimiento trimestral estuvo impulsado principalmente por la revalorización de las tenencias existentes de Bitcoin.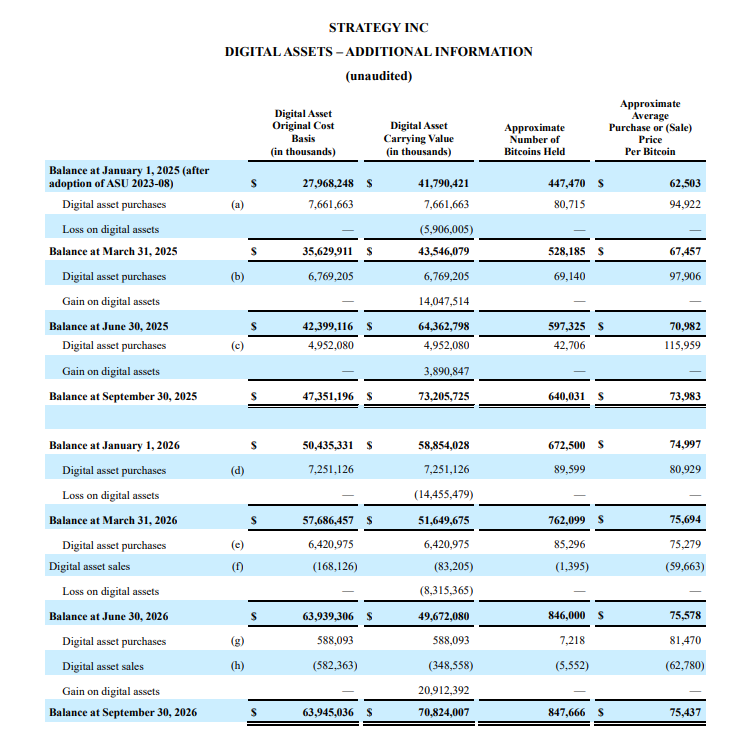
Según las normas contables actuales, la empresa debe valorar Bitcoin a valor razonable al cierre del trimestre y reconocer los cambios de precio en pérdidas y ganancias. Como resultado, los beneficios no solo dependen del número de Bitcoin en cartera, sino también en gran medida de la diferencia de precio entre el inicio y el final de cada trimestre. Incluso sin una acumulación a gran escala, la revalorización de las tenencias existentes puede cambiar significativamente los resultados financieros declarados.
Mientras tanto, en medio de las recientes fluctuaciones en los mercados del dólar estadounidense y de los bonos del Tesoro, la expansión de las reservas en dólares de la empresa también ha empezado a contribuir a los ingresos. Los ingresos por intereses del tercer trimestre fueron de aproximadamente 47,05 millones de dólares, superando los gastos por intereses de la deuda de unos 15,38 millones en el mismo periodo, lo que refleja la contribución complementaria del efectivo y los activos de inversión a los beneficios. Sin embargo, los dividendos de acciones preferentes totalizaron aproximadamente 420 millones de dólares, muy por encima de la diferencia entre ambas cifras.
Antes de esto, la empresa todavía había registrado una pérdida neta combinada de aproximadamente 1.229 millones de dólares en el tercer trimestre. La recuperación de los beneficios trimestrales compensó las pérdidas causadas por caídas de precios anteriores, pero aún no es suficiente para demostrar que el modelo de negocio haya establecido una rentabilidad estable. Si Bitcoin vuelve a caer, las mismas normas contables podrían amplificar rápidamente la volatilidad de los beneficios.
Ventas de Bitcoin, recompras y dilución
Durante el tercer trimestre, Strategy vendió aproximadamente 5.552 Bitcoin, generando alrededor de 349 millones de dólares. De esos ingresos, aproximadamente 240 millones se utilizaron para pagar dividendos de acciones preferentes, mientras que unos 109 millones se destinaron a recomprar STRC. El precio medio de venta fue de aproximadamente 62.780 dólares, por debajo del precio medio de compra del trimestre, de unos 81.470 dólares.
Este es el mayor cambio para MSTR en comparación con el pasado. Tras la adopción de políticas que permiten la venta de Bitcoin, Strategy está dando mayor prioridad a garantizar el pago de dividendos de acciones preferentes como STRC y STRF, en lugar de seguir su anterior política de acumulación de Bitcoin. El coste histórico de los Bitcoin vendidos fue de aproximadamente 582 millones de dólares. Una comparación aproximada de estas cifras indica que los ingresos por la venta fueron unos 234 millones de dólares inferiores al coste original.
Al mismo tiempo, las ofertas de acciones ordinarias en el mercado recaudaron aproximadamente 5.408 millones de dólares durante el tercer trimestre, muy por encima del gasto en compras de Bitcoin del mismo periodo. El uso de los fondos se ha ampliado claramente para incluir reservas de efectivo y gestión de la estructura de capital. Para los accionistas ordinarios, la medida clave del rendimiento se ha desplazado, por tanto, hacia cuántos activos representa en última instancia cada acción.
Este cambio también se refleja en métricas que la empresa había destacado anteriormente. A 25 de octubre, el BTC Yield acumulado del año de Strategy había caído a terreno negativo, mientras que el mNAV seguía rondando 1x. En comparación con el propio BTC, el rendimiento de los dividendos de las acciones preferentes se ha convertido en una consideración más importante para Strategy en su etapa actual.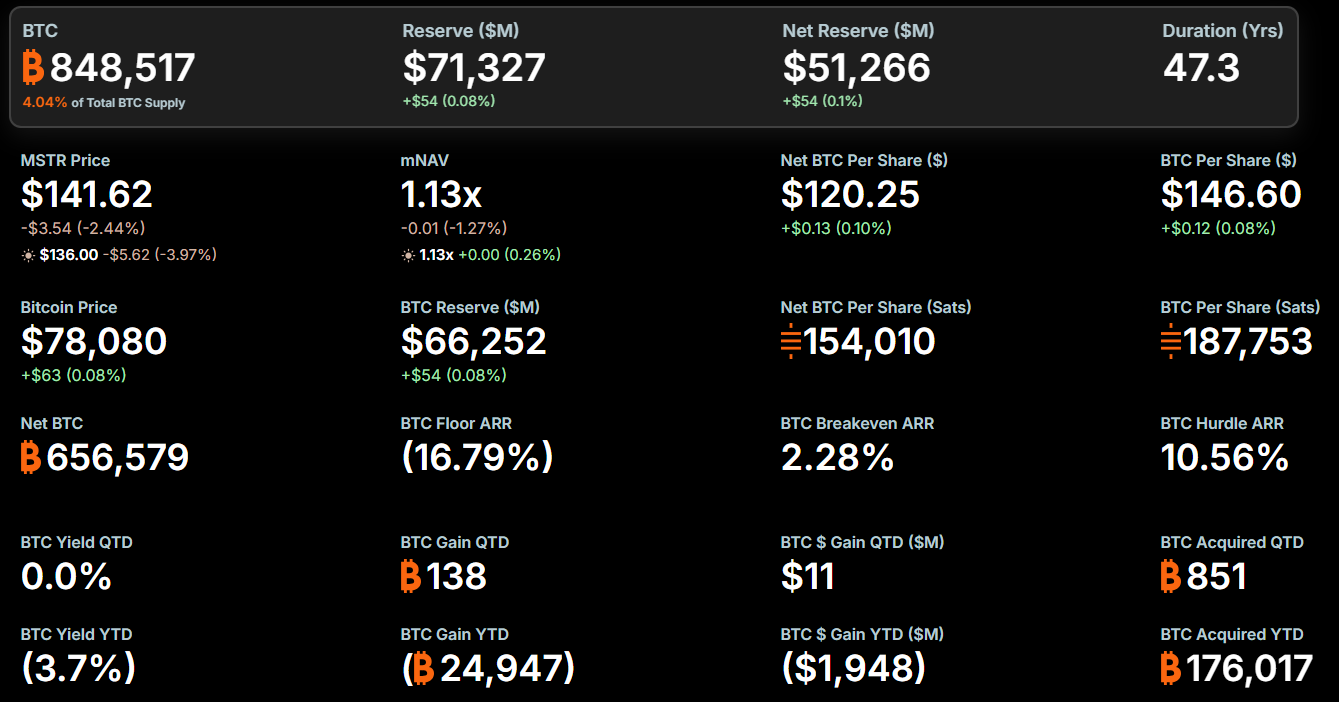
A 25 de octubre, la empresa tenía 848.517 Bitcoin, un aumento de aproximadamente el 26% desde principios de año. Sin embargo, según el recuento de acciones diluidas asumido por la empresa, cada acción representaba aproximadamente 187.800 satoshis, por debajo de los aproximadamente 195.000 satoshis de principios de año, un descenso de alrededor del 3,7%. La expansión de las tenencias totales de Bitcoin no se ha traducido en una acumulación equivalente por acción.
Este cálculo también tiene limitaciones: no deduce los derechos preferentes de los tenedores de deuda y de los accionistas preferentes, ni significa que los accionistas puedan canjear los Bitcoin correspondientes. Incluso si las tenencias de Bitcoin por acción vuelven a crecer en el futuro, las obligaciones de pago creadas por la nueva financiación deben seguir examinándose.
Las acciones preferentes están redistribuyendo los rendimientos
Los dividendos de acciones preferentes del tercer trimestre totalizaron aproximadamente 420 millones de dólares, unas tres veces la cantidad del mismo periodo del año anterior. Los gastos por intereses de la deuda durante el trimestre fueron de aproximadamente 15,38 millones de dólares. La presión actual de pagos recurrentes está más concentrada en las distribuciones de acciones preferentes, y las dos obligaciones también deben distinguirse por su naturaleza contractual y las consecuencias del impago.
STRC tiene actualmente una tasa de dividendo anualizada del 12%. Sobre la base de un valor nominal de 100 dólares, esto corresponde a una distribución anual de 12 dólares por acción, aunque los rendimientos reales de la inversión también dependen del precio de compra, de los futuros ajustes de la tasa de dividendo y de los cambios en el precio de mercado del valor. Además, STRF y STRK han mantenido en general tasas de dividendo igualmente altas.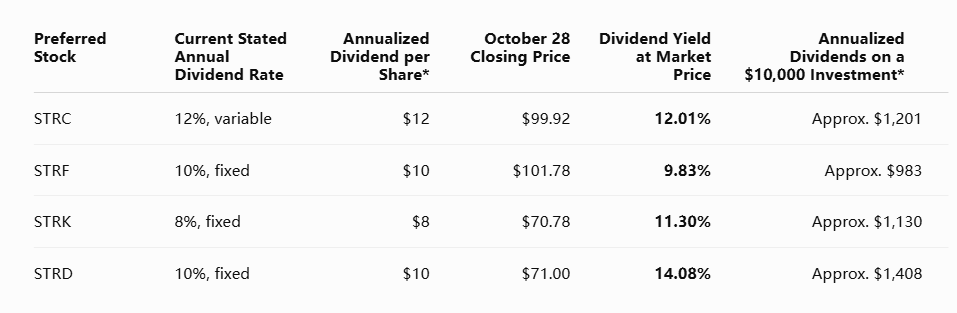
La recompra de STRC puede reducir el número de acciones que requieren futuros pagos de dividendos. La empresa ha gastado aproximadamente 2.040 millones de dólares para recomprar alrededor de 2.100 millones de dólares en valor nominal de STRC, lo que sí ayuda a reducir las obligaciones futuras. El coste es el uso de efectivo actual y, si las recompras se financian mediante la emisión de acciones ordinarias, los accionistas ordinarios soportan la dilución correspondiente.
A 25 de octubre, la empresa tenía aproximadamente 5.070 millones de dólares en activos denominados en dólares, que estima que podrían cubrir unos 3,4 años de dividendos e intereses. Esto sugiere un mayor colchón a corto plazo, pero es una estimación de cobertura basada en las obligaciones actuales, no una garantía de que se hayan cubierto todos los reembolsos de deuda que vencen y otros requisitos de efectivo. A medida que BTC retroceda y cambie el precio de la acción, Strategy podría volver a enfrentarse a debates sobre una "rueda estancada" en el cuarto trimestre.
Actualmente es difícil establecer un "precio seguro de Bitcoin" permanentemente válido para Strategy. Bitcoin en sí no genera pagos de cupones denominados en dólares. La revalorización del precio solo puede convertirse en capacidad de pago mediante la venta de Bitcoin, financiación con garantías o mejores condiciones de emisión de valores. Las reservas en dólares permiten a la empresa esperar oportunidades más favorables, pero deben reponerse después de agotarse.
El riesgo de MSCI pondrá a prueba la próxima ronda de condiciones de financiación
La incertidumbre en torno a MSCI cae directamente dentro de este proceso de conversión.
Reuters informó el 16 de octubre de que las nuevas normas podrían hacer que Strategy perdiera su elegibilidad para el índice y citó una estimación anterior de aproximadamente 2.800 millones de dólares en ventas pasivas. Esa cifra representa una proyección basada en escenarios y no debe tratarse como salidas de capital que ya se hayan producido.
A 30 de octubre, la decisión de exclusión no se había finalizado. MSCI tiene previsto publicar su lista definitiva el 11 de noviembre, y las nuevas normas entrarán en vigor tras el cierre de la negociación del 30 de noviembre. La revisión implica condiciones como activos operativos y ratios financieros, y un fuerte aumento del beneficio trimestral no elimina directamente los riesgos de elegibilidad. app2.msci.com
Bloomberg informó de que la exclusión del índice podría añadir presión al modelo de financiación que respalda las tenencias de Bitcoin de Strategy. El informe citaba a analistas de Clear Street diciendo que la pertenencia al índice puede generar una demanda continua de asignación, mientras que Saylor restó importancia al impacto de los flujos de capital relevantes en una entrevista con Bloomberg. Su desacuerdo se centra en si otros inversores pueden absorber eficazmente las ventas una vez que desaparezca la demanda de compra pasiva.
Los fondos indexados venden acciones en el mercado secundario; no retiran directamente una cantidad equivalente de efectivo del balance de Strategy. Sin embargo, si la presión vendedora deprime el precio de la acción y debilita su prima de valoración, la empresa recaudará menos dinero emitiendo el mismo número de acciones. Mantener el mismo volumen de financiación requeriría una mayor dilución, lo que podría hacer menos atractiva una mayor acumulación de Bitcoin.
Si Bitcoin sube mientras mejoran las condiciones de financiación de las acciones ordinarias, la empresa tendría la oportunidad de reponer sus reservas y reanudar el crecimiento de las tenencias de Bitcoin por acción. Si los precios de Bitcoin caen y la demanda de sus valores se contrae al mismo tiempo, vender Bitcoin para pagar dividendos consumiría más de sus tenencias, mientras que la emisión de acciones adicionales podría diluir aún más a los accionistas ordinarios, haciendo que el colchón de efectivo sea cada vez más importante.
Conclusión
Este informe de resultados demuestra que Strategy todavía puede beneficiarse significativamente de un repunte de Bitcoin y está mejorando activamente su disposición de efectivo. Que la rueda pueda volver a funcionar de forma sostenible dependerá de si las condiciones de financiación mejoran tras la recuperación de los beneficios y de si el nuevo capital puede volver a generar crecimiento de los activos por acción. La lista de inclusión en el índice de noviembre será un hito importante en esta evaluación.
Este contenido se proporciona únicamente con fines informativos y educativos y no constituye asesoramiento de inversión relacionado con BTCC. BTCC realiza todos los esfuerzos posibles, pero no puede garantizar la veracidad, exactitud u originalidad del contenido anterior.