


El subgobernador del BOJ insinúa más subidas de tipos y ZEC sube un 12% en 24 horas
 BTCCAutor: jett
Lo más destacado
• El IPC del Reino Unido de septiembre subió un 3,5% interanual, por encima de lo esperado, mientras que la inflación de los servicios también se aceleró.
• El BTC cotizó cerca de los 83.000 dólares. El 20 de octubre, hora del Este, los ETF de bitcoin al contado de EE. UU. registraron entradas netas de aproximadamente 23,16 millones de dólares.
• El KOSPI ganó un 3,29%, con Samsung Electronics y SK hynix subiendo más del 5%. El crudo Brent volvió a situarse en torno a los 110 dólares por barril.
Perspectivas macroeconómicas y de políticas
Eventos clave de hoy
• Discurso principal de Jensen Huang en el Nvidia GTC de Berlín
• Declaraciones del gobernador del Banco de Inglaterra, Bailey
• Datos de inventarios de crudo y productos refinados de la EIA de EE. UU.
• Declaraciones de la presidenta del BCE, Lagarde
• Subasta de bonos del Tesoro estadounidense a 20 años
• Resultados del tercer trimestre de Meta y Tesla
Titulares macroeconómicos
1. Los ingresos de SpaceX se disparan un 161% mientras se debate una posible fusión con Tesla
SpaceX generó aproximadamente 14.600 millones de dólares en ingresos del tercer trimestre, un 161% más interanual, con un beneficio neto de unos 4.400 millones de dólares. Las operaciones de IA y Starlink impulsaron el crecimiento. SpaceX y Tesla formaron comités especiales independientes para debatir una posible fusión. No se ha alcanzado ningún acuerdo y Elon Musk no participa en las deliberaciones de los comités debido a un conflicto de intereses.
2. Las acciones estadounidenses cierran mixtas, con el Dow subiendo un 1,02% y el Nasdaq ligeramente a la baja
El 20 de octubre, hora del Este, el Dow subió un 1,02%, el S&P 500 ganó un 0,28% y el Nasdaq cayó un 0,02%. El sector sanitario subió un 2,34%, mientras que 3M ganó casi un 6%. Los sectores tecnológico y de servicios de comunicación tuvieron un rendimiento inferior. Los resultados empresariales siguieron siendo el centro de atención, a la espera de los resultados de Meta y Tesla.
3. La preocupación por la oferta en Oriente Medio y la caída de los inventarios estadounidenses impulsan los precios del petróleo
El crudo Brent volvió a situarse en torno a los 110 dólares por barril. Reuters, citando datos del API, informó de que los inventarios de crudo de EE. UU. cayeron en 4,9 millones de barriles en la semana finalizada el 16 de octubre. Kpler afirmó que se habían producido al menos 18 ataques a buques en las dos últimas semanas. Los riesgos de suministro y transporte marítimo en el Golfo siguieron siendo el centro de atención, mientras que el optimismo de los contactos diplomáticos de la sesión anterior se desvaneció.
4. El IPC del Reino Unido de septiembre sube un 3,5%, superando las expectativas
El IPC del Reino Unido de septiembre subió un 3,5% interanual, por encima de la previsión del 3,4% y del 3,1% de agosto. El aumento de los precios de la gasolina y el diésel fue el principal impulsor. El IPC subyacente aumentó del 2,6% al 2,8%, mientras que la inflación de los servicios subió del 3,4% al 3,7%. Reuters afirmó que los datos reforzaban aún más los argumentos a favor de una subida de tipos del Banco de Inglaterra en noviembre.
5. El subgobernador del BOJ, Himino, insinúa nuevas subidas de tipos
El subgobernador Ryozo Himino afirmó que la inflación subyacente de Japón estaba bastante cerca del objetivo del 2% y que las condiciones financieras seguían siendo acomodaticias tras la subida de tipos del mes pasado. Retrasar los ajustes de política necesarios podría intensificar los riesgos de inflación, afirmó. El tipo de interés oficial actual del BOJ es del 1,25%. Reuters citó anteriormente fuentes según las cuales se esperaba que el BOJ mantuviera los tipos sin cambios en su reunión del 30 de octubre.
Rendimiento de los activos globales
• Renta variable: El Nikkei 225 cerró con una subida del 0,85% hasta los 64.621,24 puntos, mientras que el KOSPI ganó un 3,29% hasta los 5.735,66. Samsung Electronics subió un 5,67% y SK hynix ganó un 5,80%. Antes de la apertura del mercado estadounidense, los futuros del Nasdaq 100 subían aproximadamente un 0,45%, los futuros del S&P 500 subían en torno a un 0,12% y los futuros del Dow caían alrededor de un 0,06%.
• Criptomonedas: El índice de miedo y codicia de CoinMarketCap se situó en 52, en territorio neutral. La capitalización total del mercado de criptomonedas fue de aproximadamente 2,78 billones de dólares, con un aumento de alrededor del 2,22% en las últimas 24 horas. El BTC cotizó cerca de los 83.027 dólares, con una subida de alrededor del 2,06%; el ETH se situó en torno a los 2.450 dólares, con un aumento de aproximadamente el 2,79%; el XRP se situó cerca de los 1,34 dólares, con una subida de aproximadamente el 3,88%; y el SOL se situó en torno a los 106,56 dólares, con un aumento de aproximadamente el 2,51%. Entre las 100 principales criptomonedas por capitalización de mercado en CoinGecko, ZEC, ENA y NEAR fueron las de mejor rendimiento, con subidas de aproximadamente el 11,8%, el 8,6% y el 8,0%, respectivamente.
• Energía y metales: Los futuros del crudo Brent de diciembre subieron aproximadamente un 1,20% hasta los 110,10 dólares por barril, mientras que los futuros del WTI de diciembre ganaron en torno a un 0,66% hasta los 98,47 dólares. El oro al contado cayó alrededor de un 0,06% hasta los 4.122,92 dólares por onza, mientras que la plata al contado descendió aproximadamente un 1,14% hasta los 57,34 dólares por onza.
(Datos a aproximadamente las 15:00 HKT del 21 de octubre)
Instantánea del mercado de criptomonedas
1. Análisis de flujos de capital en futuros
Los datos de Coinglass del 21 de octubre mostraron que los contratos de BTC, ETH, ZEC, SNDK y HYPE se encontraban entre los que registraron las mayores entradas netas de negociación en las últimas 24 horas, lo que podría presentar oportunidades de negociación.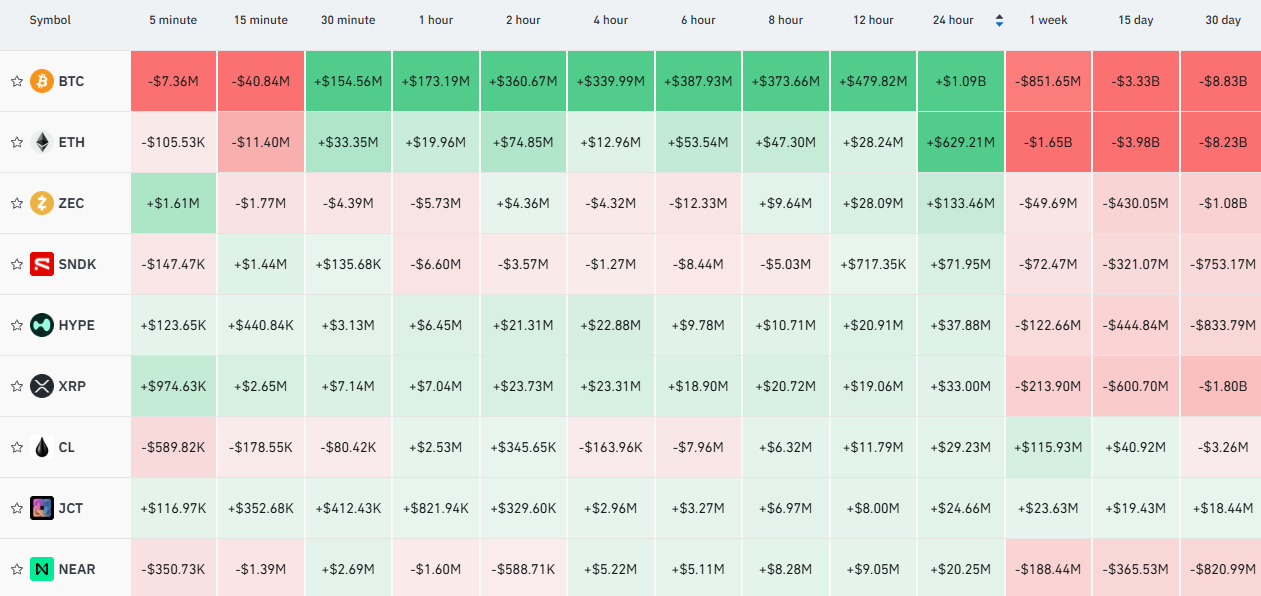
2. Mapa de liquidaciones de Bitcoin
Según el mapa de liquidaciones de exchanges de Coinglass del 21 de octubre, utilizando el precio actual de Bitcoin de 83.447 dólares del gráfico como referencia, una caída por debajo de los 82.000 dólares llevaría las liquidaciones largas potenciales acumuladas en los principales exchanges centralizados a 790 millones de dólares. Por el contrario, un movimiento por encima de los 85.000 dólares llevaría las liquidaciones cortas potenciales acumuladas a 1.130 millones de dólares. Se recomienda a los operadores gestionar el apalancamiento con prudencia para evitar liquidaciones a gran escala durante las oscilaciones del mercado.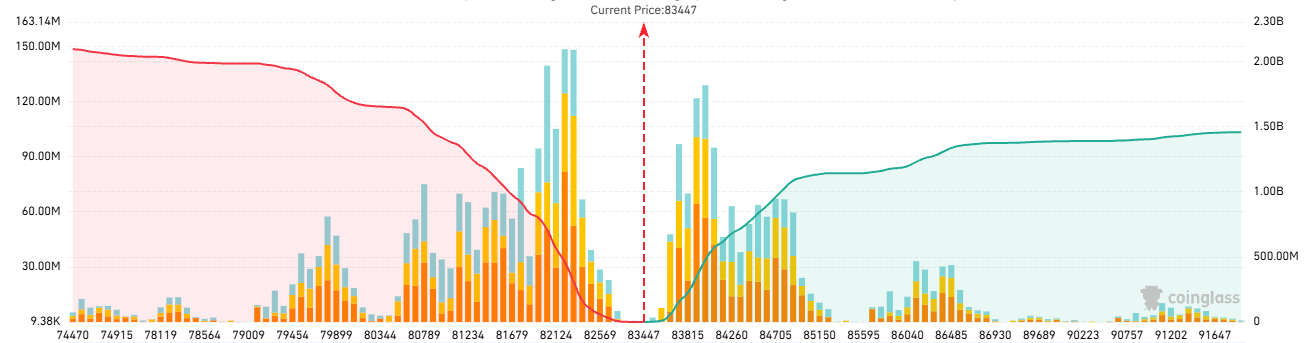
3. Ratio largo/corto de futuros de Bitcoin
Según Coinglass, el ratio largo/corto de Bitcoin en todo el mercado se situó en 1,1017 a las 17:00 HKT del 21 de octubre, lo que indica que los largos tenían actualmente la ventaja.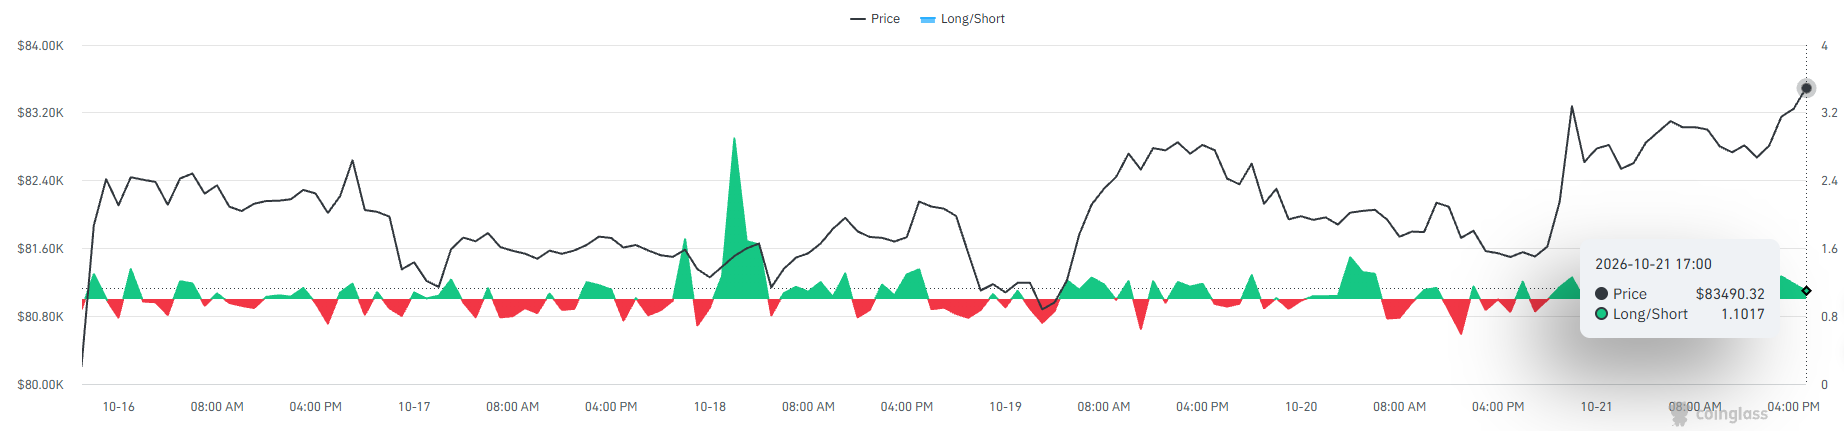
4. Rendimiento de los futuros TradFi
Los contratos TradFi fueron en general sólidos el 21 de octubre. SPCX subió un 10,65%, mientras que el valor de negociación aumentó un 171,47%, lo que indica una actividad renovada en la negociación relacionada con la tecnología. SOXL ganó un 8,24%. El contrato de crudo CL cayó un 1,51%, con un interés abierto un 8,59% menor, lo que indica una reducción de posiciones. El oro apenas varió, mientras que el interés abierto aumentó un 9%.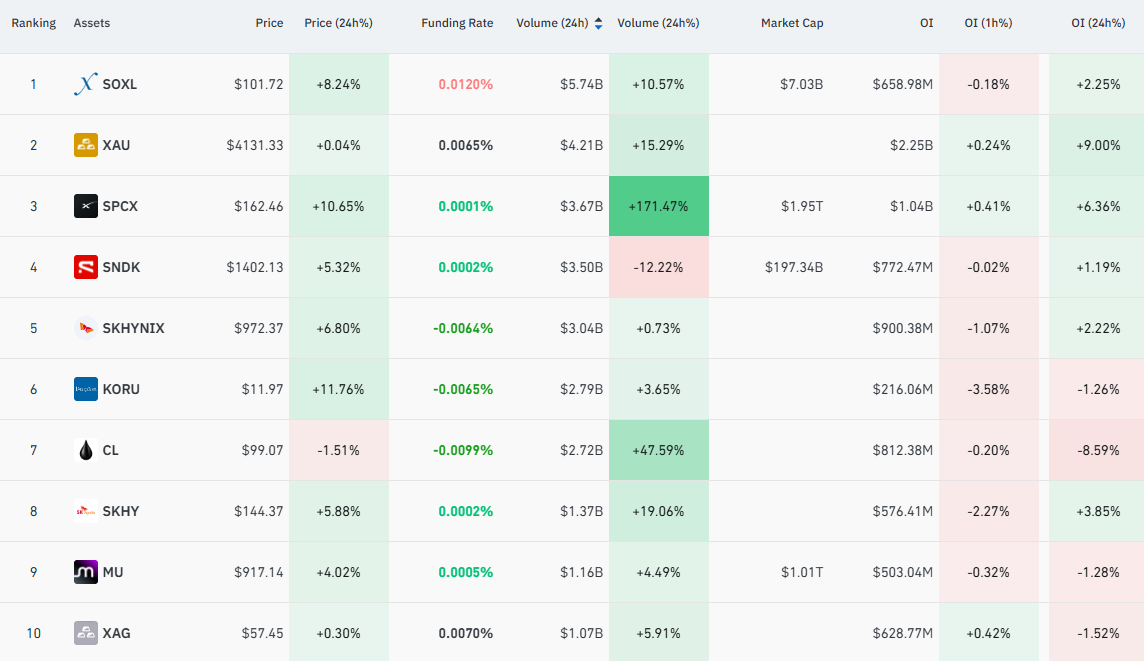
5. Monitoreo on-chain
• Según Ember, BitMine depositó 159.728 ETH, por valor de aproximadamente 390 millones de dólares, en staking. Se estima que sus tenencias totales en staking superan los 5,227 millones de ETH. Se trató de una operación de staking, no de un anuncio de compras adicionales.
• Whale Alert informó de que USDC Treasury acuñó 250 millones de USDC en Solana a las 3:47 y a las 3:49 HKT del 21 de octubre, para un total combinado de 500 millones de USDC. Los registros de acuñación on-chain por sí solos no confirman que los fondos hayan entrado en el mercado de negociación.
Titulares de blockchain
• El 20 de octubre, hora del Este, los ETF de bitcoin al contado de EE. UU. registraron entradas netas de aproximadamente 23,1624 millones de dólares, incluidos 29,865 millones de dólares en el IBIT de BlackRock.
• El 20 de octubre, hora del Este, los ETF de ethereum al contado de EE. UU. registraron salidas netas de aproximadamente 26,1343 millones de dólares, lo que marca un quinto día consecutivo de salidas.
• Strive completó la emisión de 7 millones de acciones preferentes perpetuas de SATS a 90 dólares cada una, recaudando 630 millones de dólares en total. Las acciones tienen una tasa de dividendo anual declarada del 15%.
• Solana planea activar la actualización Alpenglow en la época 1064 el 21 de octubre, con el objetivo de reducir el tiempo de finalidad a aproximadamente 150 milisegundos.
• Chainlink, Hedera, Aptos, Ava Labs y Stellar pidieron a la SEC que incorpore formalmente un marco de materias primas digitales en sus normas.
• Ripple presentó una carta de apoyo sobre el marco regulatorio propuesto por la SEC para criptoactivos, argumentando que la industria necesita normas integrales para los activos digitales.
• La empresa de pagos con stablecoins Mural completó una ronda de financiación Serie A de 15 millones de dólares liderada por Tether, con la participación de North Island Ventures.
• Mastercard abrió el acceso anticipado a Agent Pay for Machines, un sistema de pago con agentes de IA que sigue en fase piloto.
• El Centro de Operación y Gestión del RMB Digital lanzó un sistema de yuan digital del lado del banco central y un marco de servicios de ecosistema de contratos inteligentes de yuan digital.
• Blockaid informó de que los 60 ataques de criptomonedas que rastreó causaron pérdidas por 1.180 millones de dólares, y solo el 0,8% de los fondos se devolvió a las víctimas.
Visión institucional · Selecciones diarias
• Wintermute: La volatilidad implícita de Bitcoin sigue siendo baja, y el rango de negociación en torno a los 82.500 dólares podría romperse, aunque la dirección sigue sin estar clara. La reunión del FOMC del 28 de octubre podría ser un catalizador clave, ya que el lenguaje de la Fed y los resultados de las empresas tecnológicas probablemente determinen la respuesta del mercado.
• Citadel: El fundador Ken Griffin afirmó que el auge de la inversión en IA ha formado "casi con toda seguridad" una burbuja, aunque un pequeño número de empresas podría convertirse en ganadoras a largo plazo. Comparó el auge actual de la inversión con la burbuja de las puntocom.
• HSBC: Daragh Maher, director de investigación de activos digitales, afirmó que la profundidad de la liquidez determinaría si los servicios de derivados las 24 horas pueden atraer a más instituciones. Se espera que los primeros participantes sean principalmente creadores de mercado, empresas de negociación por cuenta propia y fondos de cobertura centrados en el arbitraje.
• DBS: Suvro Sarkar, director de investigación energética, afirmó que los recientes precios del petróleo se habían visto influidos por la recogida de beneficios, el optimismo diplomático y las preocupaciones por la oferta. Un acuerdo seguía estando lejos, mientras que los continuos descensos de los inventarios de crudo y productos refinados de EE. UU. también respaldaban los precios.
Este contenido se proporciona únicamente con fines informativos y educativos y no constituye asesoramiento de inversión relacionado con BTCC. BTCC realiza todos los esfuerzos posibles, pero no puede garantizar la veracidad, exactitud u originalidad del contenido anterior.