


BTCC Daily (19.10) | La Fed entra en periodo de silencio y Saylor propone una stablecoin en dólares respaldada por Bitcoin
 BTCCAutor: jett
Puntos destacados
• Las perspectivas de la política energética de Rusia cambiaron, el crudo Brent retrocedió y los futuros de las acciones estadounidenses repuntaron.
• Alrededor de 70 empresas del S&P 500 tienen previsto publicar resultados esta semana.
• La Reserva Federal ha entrado en su periodo de silencio antes de la reunión de política monetaria del 27 y 28 de octubre.
Perspectivas macroeconómicas y de política
Eventos clave de hoy
• Índice del mercado inmobiliario NAHB de octubre en EE. UU.
Titulares macroeconómicos
1. Cambio en la política energética de Rusia mientras el crudo Brent retrocede
El presidente Donald Trump señaló que Estados Unidos podría flexibilizar algunas sanciones contra Rusia, pero más tarde dijo que no se había tomado una decisión definitiva. El secretario de Estado, Marco Rubio, afirmó que la administración evaluaría el impacto económico de dichas medidas. El crudo Brent ha retrocedido desde niveles cercanos a los 110 dólares por barril del viernes pasado. Mientras tanto, los riesgos para el transporte marítimo en el estrecho de Ormuz persisten, lo que mantiene elevados los costes de transporte físico y seguros del crudo.
2. El PIB del tercer trimestre de China crece un 4,5%, ligeramente por encima de lo esperado
El PIB de China del tercer trimestre creció un 4,5% interanual, superando la previsión del mercado del 4,4% y acelerándose desde el 4,3% del segundo trimestre. El PIB aumentó un 1,2% intertrimestral. La producción industrial de septiembre creció un 5,5% interanual, mientras que las ventas minoristas subieron un 1,1%. Las exportaciones y la producción industrial respaldaron el crecimiento, mientras que el consumo y la inversión inmobiliaria siguieron siendo áreas de debilidad.
3. La Fed entra en periodo de silencio mientras los mercados se centran en los resultados tecnológicos
La Reserva Federal ha entrado en su periodo de silencio antes de la reunión de política monetaria del 27 y 28 de octubre. Alrededor de 70 empresas del S&P 500 tienen previsto publicar resultados esta semana, con Meta, Tesla y varias empresas de semiconductores en el punto de mira. El índice Philadelphia Semiconductor cayó un 11,4% la semana pasada, y los próximos resultados proporcionarán datos nuevos para evaluar el gasto de capital en IA y sus rendimientos.
4. El gobernador del Banco de Japón afirma que la inflación subyacente está cerca del objetivo del 2%
El gobernador del Banco de Japón, Kazuo Ueda, afirmó que la inflación subyacente de Japón estaba "bastante cerca" del objetivo del 2%, mientras que un mercado laboral ajustado y la demanda mundial de IA añadían presiones sobre los precios. Dijo que los ajustes oportunos del tipo de interés oficial, mientras las condiciones financieras sigan siendo acomodaticias, podrían ayudar a evitar que los rendimientos de los bonos a largo plazo suban por las preocupaciones inflacionistas.
5. Los precios de importación de EE. UU. suben más de lo esperado en septiembre
Los precios de importación de EE. UU. subieron un 1,1% intermensual y un 8,1% interanual en septiembre, con el aumento anual más grande en más de cuatro años. Los precios de importación de combustibles subieron un 4,8% en el mes. Los datos de la semana pasada siguieron poniendo de relieve el impacto de los costes energéticos en la inflación, y los mercados seguirán atentos a si la bajada de los precios del petróleo puede aliviar las presiones futuras sobre los precios.
Rendimiento de los activos globales
• Acciones: El Nikkei 225 cerró con una caída del 0,62% en 64.916,70, mientras que el KOSPI de Corea del Sur ganó un 1,75% hasta 5.767,01. Samsung Electronics subió un 1,16% y SK hynix ganó un 0,39%. Los futuros de las acciones estadounidenses repuntaron antes de la apertura, con los futuros del Nasdaq 100 subiendo aproximadamente un 1,3% y los futuros del S&P 500 alrededor de un 0,8%.
• Criptomonedas: El índice de miedo y codicia de CoinMarketCap se situó en 50, en territorio neutral. La capitalización total del mercado de criptomonedas fue de aproximadamente 2,76 billones de dólares, un aumento de alrededor del 1,14% en las últimas 24 horas. El BTC cotizaba cerca de 82.758 dólares, un 1,36% más; el ETH rondaba los 2.431 dólares, un 0,93% más; el XRP estaba cerca de 1,31 dólares, un 1,45% más; y el SOL rondaba los 105,71 dólares, un 2,07% más.
• Energía y metales: El crudo Brent cayó aproximadamente un 1,8% hasta 107,83 dólares por barril, mientras que el WTI bajó alrededor de un 1,2% hasta 100,20 dólares. El oro al contado subió alrededor de un 0,4% hasta 4.182,30 dólares por onza, y la plata al contado ganó aproximadamente un 1,3% hasta 57,73 dólares por onza.
(Datos a aproximadamente las 15:00 HKT del 19 de octubre)
Instantánea del mercado de criptomonedas
1. Análisis de flujos de capital en futuros
Los datos de Coinglass del 19 de octubre mostraron que los contratos de ETH, XAU, NEAR, ZEC y XRP registraron algunas de las mayores salidas netas de negociación en las últimas 24 horas, lo que podría presentar oportunidades de negociación.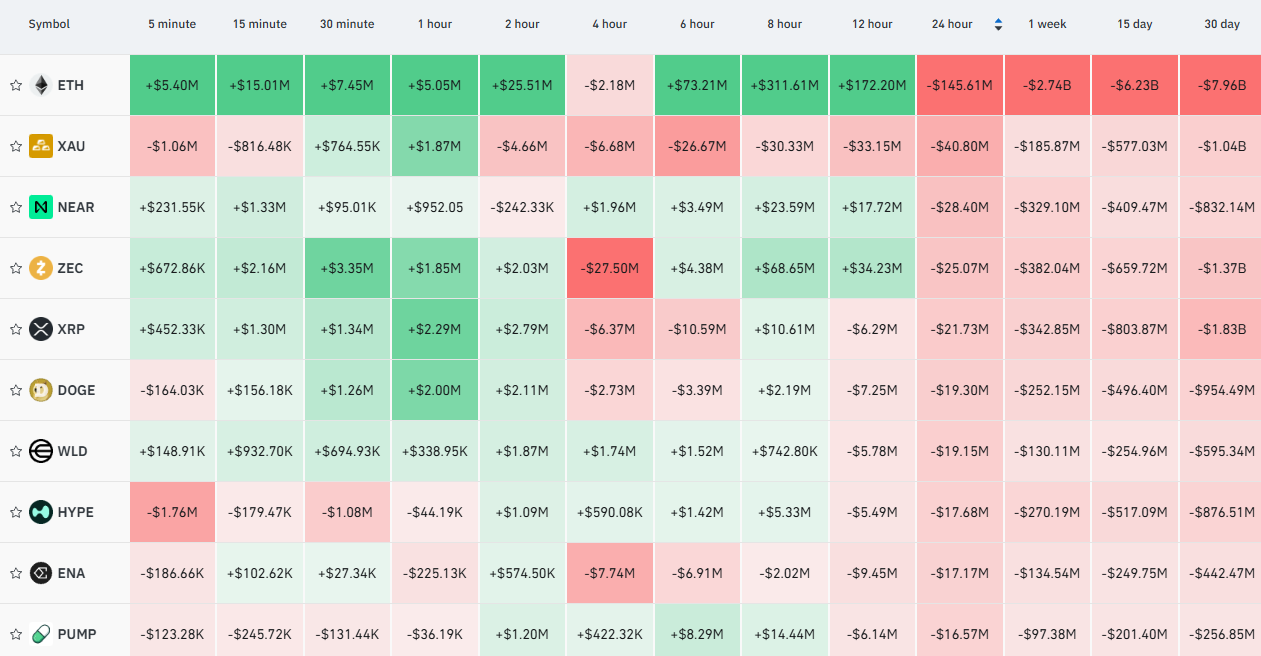
2. Mapa de liquidaciones de Bitcoin
Según el mapa de liquidaciones de exchanges de Coinglass del 19 de octubre, utilizando el precio actual de Bitcoin de 82.656 dólares del gráfico como referencia, una caída por debajo de 80.000 dólares llevaría las liquidaciones largas potenciales acumuladas en los principales exchanges centralizados a 1.280 millones de dólares. Por el contrario, un movimiento por encima de 85.000 dólares llevaría las liquidaciones cortas potenciales acumuladas a 760 millones de dólares. Se recomienda a los operadores gestionar el apalancamiento con prudencia para evitar liquidaciones a gran escala durante las oscilaciones del mercado.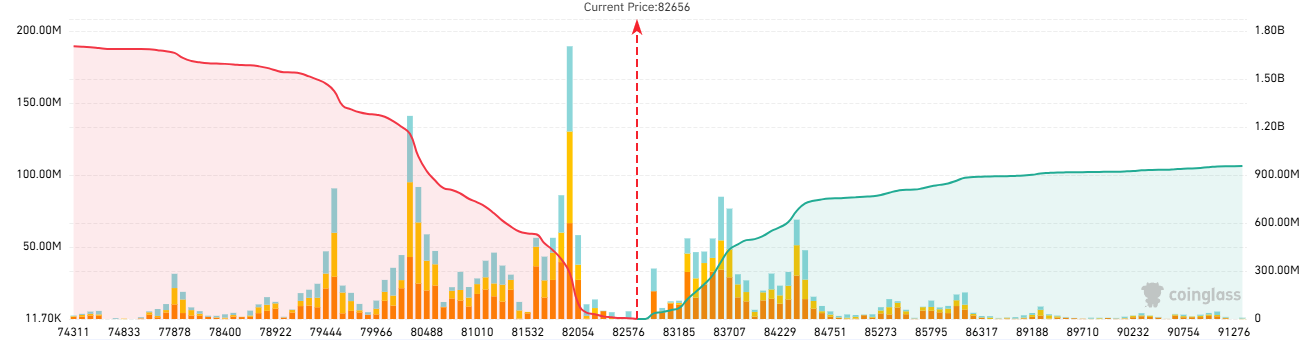
3. Ratio largo/corto de futuros de Bitcoin
Según Coinglass, el ratio largo/corto de Bitcoin en todo el mercado se situó en 1,2355 a las 17:00 HKT del 19 de octubre, lo que indica que los largos mantenían actualmente la ventaja.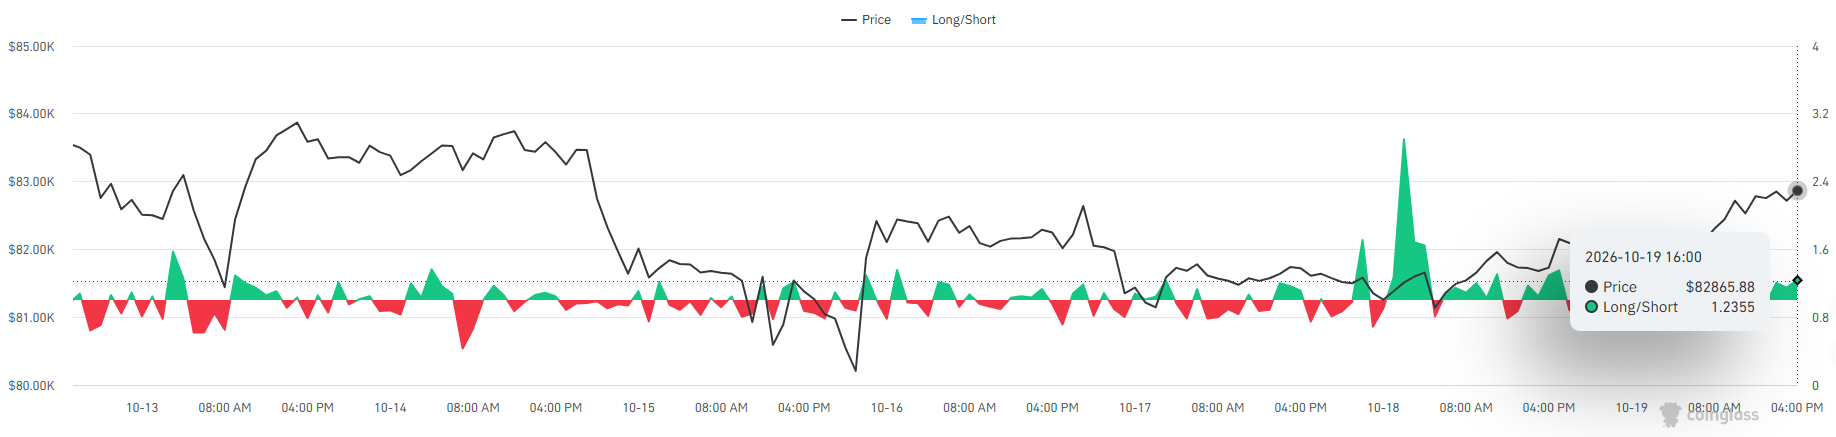
4. Rendimiento de los futuros de TradFi
Los contratos de TradFi avanzaron en su mayoría el 19 de octubre, liderados por productos relacionados con chips. SOXL ganó un 9,31% y SKHYNIX subió un 7,40%, mientras que el interés abierto aumentó un 6,33% y un 3,57%, respectivamente. KORU saltó un 16,46%, con un interés abierto un 2,79% mayor. El oro subió un 0,47%, pero el interés abierto cayó un 5,44%. El contrato de crudo CL bajó un 1,93%, con un interés abierto un 4,54% menor, lo que indica que el capital se concentró en acciones tecnológicas.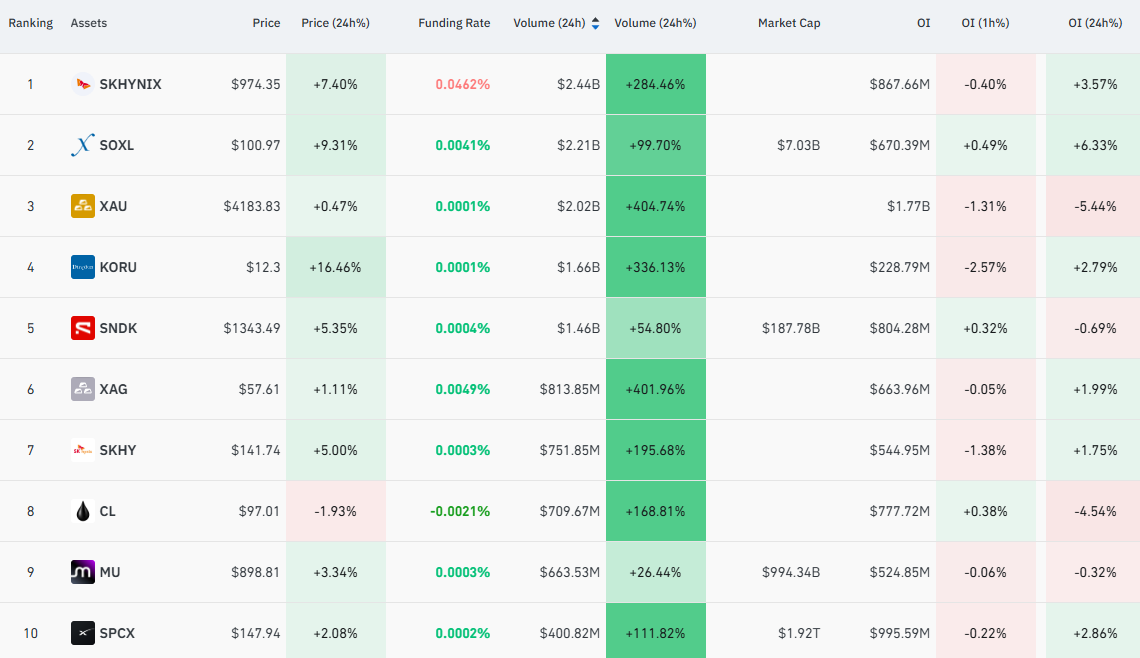
5. Monitoreo on-chain
• Lookonchain informó de que carteras asociadas a MARA Holdings transfirieron un total acumulado de 1.000 BTC, por valor de aproximadamente 82,8 millones de dólares, a plataformas de negociación en los últimos cinco días. Las transferencias no establecen que los activos se hayan vendido.
• Onchain Lens informó de que una ballena re-stakeó aproximadamente 500.000 HYPE durante el último día, por valor de unos 38,92 millones de dólares. Los tokens se habían retirado del staking dos meses antes.
• El analista on-chain Ai Yi informó de que tres direcciones que se cree pertenecen a la misma entidad rescataron activos de Ethena y depositaron 18,085 millones de ENA, por valor de aproximadamente 3,64 millones de dólares, en plataformas de negociación.
Titulares de blockchain
• El 16 de octubre, hora del Este, los ETF de Bitcoin al contado registraron salidas netas de 82,3893 millones de dólares, incluidos 71,7803 millones del IBIT de BlackRock. Los ETF de Ethereum al contado registraron salidas netas de 69,6827 millones de dólares.
• Del 12 al 16 de octubre, hora del Este, los ETF de Bitcoin al contado registraron salidas netas acumuladas de aproximadamente 229 millones de dólares, incluidos unos 165 millones del IBIT.
• El Servicio de Supervisión Financiera de Corea del Sur dijo que estaba trabajando con la Unidad de Inteligencia Financiera de Corea para establecer un sistema regulatorio de criptoactivos. Un borrador de segunda etapa de la Ley Básica de Activos Digitales reforzará aún más el marco regulatorio.
• La Comisión de Negociación de Futuros de Productos Básicos de EE. UU. propuso un marco conocido como Reg CM que permitiría a las plataformas de negociación de criptomonedas aceptar voluntariamente una supervisión federal unificada. El mecanismo sigue en fase de propuesta.
• JPMorgan dijo que ampliaría su token de depósito institucional, JPM Coin, a la red Ethereum, admitiendo transferencias y pagos las 24 horas.
• Deutsche Bank planea lanzar servicios de custodia de criptoactivos para clientes institucionales en Alemania y está considerando expandirse a Asia en 2027. El servicio alemán aún requiere la finalización de los procedimientos regulatorios pertinentes.
• Mirae Asset Securities planea lanzar sus primeros productos financieros tokenizados en el primer trimestre de 2027, considerando inicialmente fondos del mercado monetario privados y bonos privados para inversores institucionales.
• Nueve empresas estadounidenses, incluidas Broadcom y Verizon, se opusieron a la cotización de sus acciones en el marco de una iniciativa de negociación de acciones tokenizadas. El anuncio no proporcionó los motivos de las objeciones.
• Vitalik Buterin propuso realizar parte del trabajo criptográfico computacionalmente intensivo en el lado del cliente y enviar pruebas y resultados a la blockchain de Ethereum. La propuesta sigue formando parte de un debate sobre la hoja de ruta técnica.
• El presidente ejecutivo de Strategy, Michael Saylor, propuso una moneda digital en dólares respaldada por capital basado en Bitcoin y con un objetivo de rentabilidad anual del 6% al 8%. La idea sigue siendo un concepto público.
Visión institucional · Selecciones diarias
• BlackRock: Dan Maley, director de gestión de efectivo para Asia-Pacífico, dijo que los fondos tokenizados ya se utilizaban como garantía en los mercados de activos digitales. Una mayor integración en las finanzas tradicionales dependería de la aceptación bancaria, la infraestructura del mercado y la certidumbre regulatoria.
• AMP: La economista My Bui dijo que la infraestructura de IA requiere una inversión inicial sustancial, mientras que el aumento de los rendimientos de los bonos y los diferenciales de crédito corporativo estaban incrementando los costes de financiación de los proyectos relacionados.
• KCM Trade: El analista jefe de mercado Tim Waterer dijo que el ablandamiento de los precios del petróleo estaba aliviando las preocupaciones inflacionistas y respaldando una subida moderada del oro. Nuevas caídas de los precios del petróleo o menores rendimientos del Tesoro serían condiciones a vigilar.
• Bitwise: El jefe de investigación Ryan Rasmussen dijo que las asignaciones de ETF y corporativas, junto con las preocupaciones por la inflación y la deuda, podrían respaldar el intento de Bitcoin de alcanzar los 100.000 dólares a finales de año. Esto sigue siendo una previsión institucional.
Este contenido se proporciona únicamente con fines informativos y educativos y no constituye asesoramiento de inversión relacionado con BTCC. BTCC realiza todos los esfuerzos posibles, pero no puede garantizar la veracidad, exactitud u originalidad del contenido anterior.