


CoreWeave y Francia: dos grietas bajo los altos tipos de interés
 Odaily
Autor original: Xu Chao
Fuente original: Wallstreetcn
¿Está a punto de parar la música?
En la última semana, dos acontecimientos aparentemente inconexos ocurrieron de forma simultánea: el rendimiento de los bonos de una empresa de computación de IA se disparó hasta el 15,7%, y las calles de un gran país europeo se vieron envueltas en llamas y disturbios.
En apariencia, uno es una presión técnica en los mercados de capitales y el otro es una erupción política de contradicciones sociales. Pero David Curtin, estratega de tipos de Goldman Sachs, situó estos dos acontecimientos dentro del mismo marco lógico: los altos tipos de interés están convirtiendo el sistema financiero mundial en una olla a presión, con la presión estallando en los puntos débiles de la escala de deuda, los costes de financiación y el flujo de caja. Quien no pueda aguantar primero puede convertirse en la primera ficha de dominó en caer en un entorno de tipos altos.
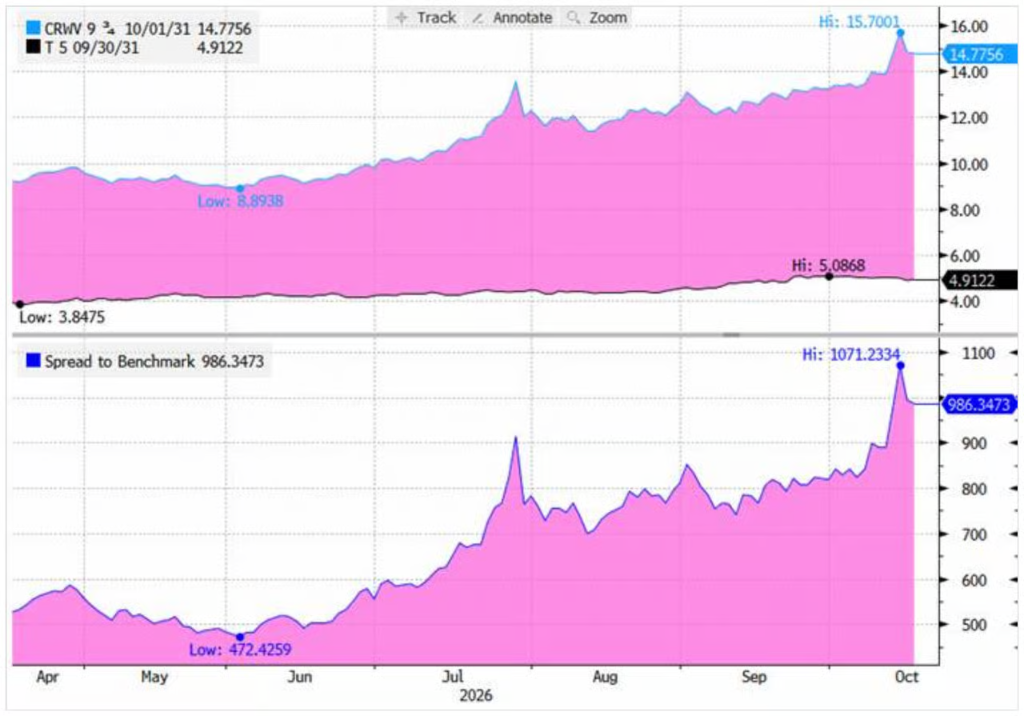
Dos conjuntos de cifras ilustran la gravedad del problema: el rendimiento de los bonos al 9,75% de CoreWeave con vencimiento en 2031 llegó a dispararse hasta el 15,7%, con el diferencial sobre los bonos del Tesoro estadounidense ampliándose desde 472 puntos básicos hasta un máximo de 1.071 puntos básicos; el rendimiento del bono gubernamental a 30 años de Francia registró su mayor aumento, de unos 130 puntos básicos, desde el estallido de la guerra de Irán, y el diferencial franco-alemán tocó brevemente los 142 puntos básicos. El mercado ya no se enfrenta solo a tipos al alza, sino que los tipos altos están empezando a cambiar quién puede seguir pidiendo prestado y quién debe pagar un precio más alto por financiarse.
Aún más preocupante es que el análisis de Goldman Sachs apunta a un bucle lógico contraintuitivo: el propio auge del gasto de capital en IA es uno de los factores que empujan al alza los tipos de interés a largo plazo. Si los tipos altos intensifican la presión de financiación de la IA y obligan a enfriar el gasto de capital, los tipos a largo plazo podrían de hecho caer, pero esto no está exento de costes, ya que la cadena industrial de la IA se enfrentará a una desaceleración de la inversión, rebajas de valoración de activos y ajustes de expectativas de ingresos. Dos grietas apuntan al mismo posible punto de inflexión de los tipos de interés.
La primera grieta: CoreWeave, el coste de financiación del auge de la IA empieza a aflorar
Para entender por qué CoreWeave se ha convertido en un caso emblemático bajo los altos tipos de interés, primero hay que entender su modelo de negocio.
La lógica de CoreWeave es una vía típica de "expansión impulsada por deuda": comprar GPU de Nvidia mediante financiación de alto coste, construir infraestructura de computación de IA y luego depender de contratos a largo plazo con grandes clientes como Microsoft, OpenAI y Meta para recuperar gradualmente la inversión. Este modelo puede generar un margen de arbitraje considerable cuando los tipos de interés son bajos; pero una vez que los costes de financiación se disparan, toda la lógica empieza a estar bajo presión.
Los datos de Goldman Sachs muestran que el rendimiento de los bonos al 9,75% de CoreWeave con vencimiento en 2031 llegó a dispararse desde un mínimo del 8,89% en mayo hasta el 15,70%, y el diferencial sobre los bonos del Tesoro estadounidense también se disparó desde 472 puntos básicos hasta un máximo de 1.071 puntos básicos, antes de retroceder ligeramente hasta alrededor de 986 puntos básicos. En otras palabras, la valoración que hace el mercado de los bonos de CoreWeave se ha acercado a la zona más peligrosa de los bonos basura. El credit default swap (CDS) a cinco años de CoreWeave cerró en un récord de 1.117 puntos básicos, lo que implica una probabilidad de impago de aproximadamente el 63% en cinco años.
Aún más alarmante es que el riesgo no se detiene en la propia CoreWeave: aproximadamente 14.000 millones de dólares en bonos con calificación de basura respaldan centros de datos cuyo único inquilino es CoreWeave, y la propia CoreWeave también se financia con bonos basura. Esto constituye una rara estructura de "basura sobre basura", con riesgos que se agravan geométricamente.
La grieta se ha extendido al mercado de grado de inversión. Las estadísticas de Goldman Sachs muestran que los diferenciales de los bonos de IA en dólares a 30 años se han estratificado claramente: el diferencial del bono a 30 años de Oracle es de hasta unos 300 puntos básicos, SpaceX unos 250 puntos básicos, mientras que los bonos recién emitidos en 2025 de Meta y Google están en el rango de 170 a 180 puntos básicos, y otras grandes tecnológicas siguen concentradas en torno a 100-130 puntos básicos.
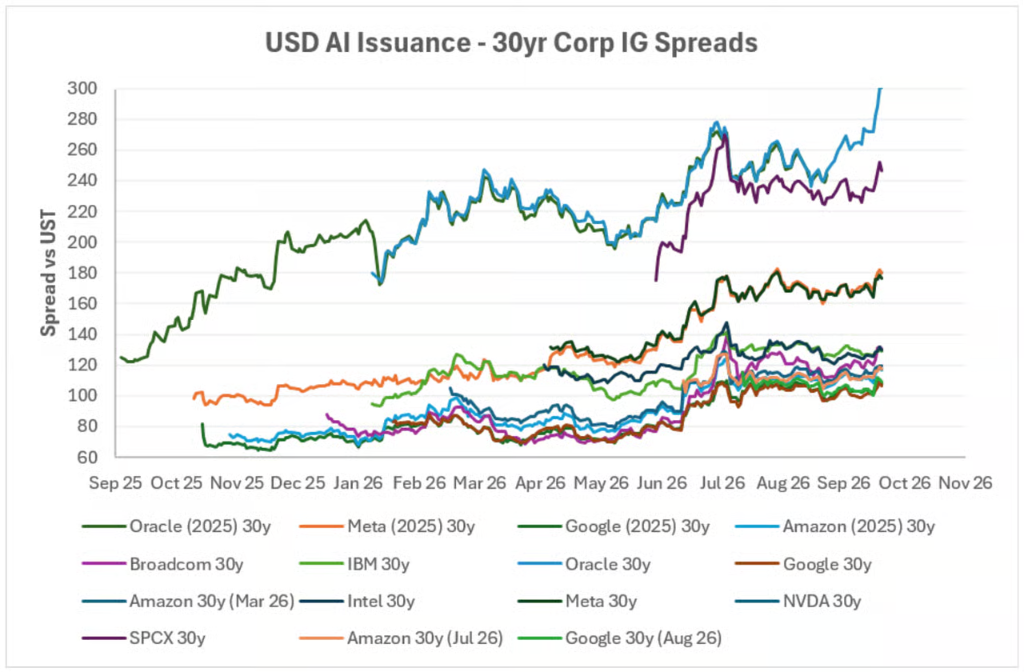
La lógica de valoración del mercado es clara: cuanto más dinero se necesita pedir prestado, y cuanto más frágil sea en relación con el propio balance, mayor será la prima de financiación que hay que pagar.
Goldman Sachs advierte de que el núcleo del problema actual no es el debilitamiento de la demanda de computación de IA, sino "el coste y la escala de la propia financiación". Para los operadores de centros de datos a hiperescala, un coste de financiación combinado del 6% al 8% puede seguir siendo tolerable; pero para las empresas emergentes de computación en la nube con calificaciones crediticias por debajo del grado de inversión, los tipos altos morderán más rápido y con más fuerza.
La segunda grieta: Francia, el déficit fiscal se topa con los altos tipos a largo plazo
El problema de Francia es lógicamente similar al de CoreWeave, pero de mayor escala y con una cadena de transmisión más larga.
Desde que la guerra de Irán desencadenó un aumento global de los rendimientos a largo plazo, el rendimiento del bono gubernamental a 30 años de Francia ha liderado el aumento entre los países del G5: en su pico, subió unos 130 puntos básicos desde los niveles anteriores a la guerra, y actualmente se mantiene unos 115 puntos básicos por encima.
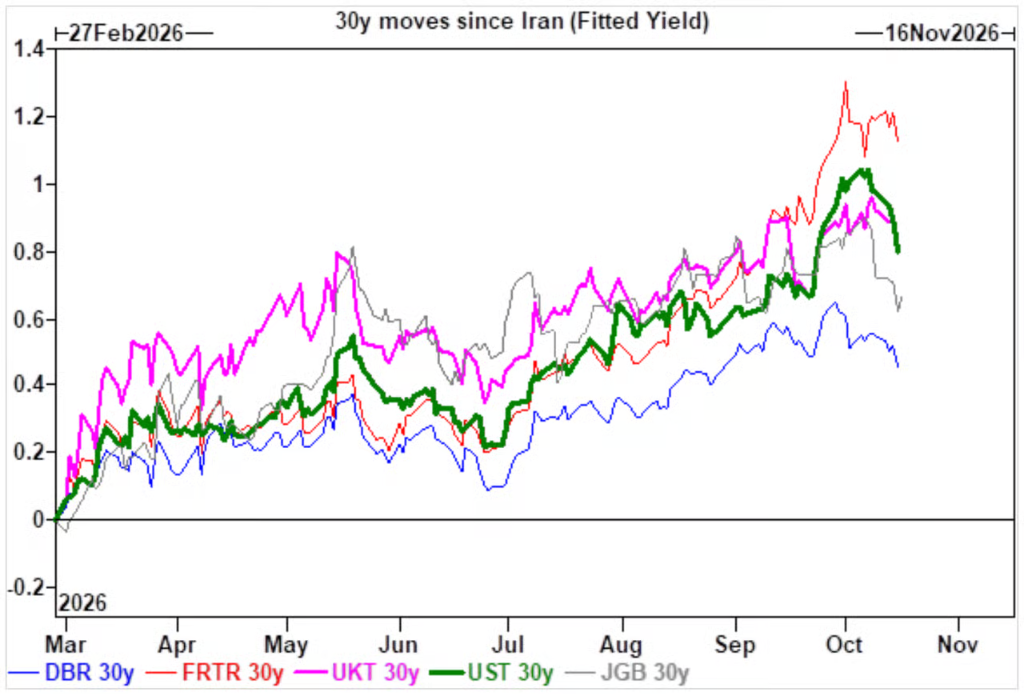
En contraste, los bonos gubernamentales alemanes subieron solo unos 45 puntos básicos, y el diferencial a 10 años entre los bonos franceses y alemanes (diferencial OAT-Bund) tocó brevemente los 142 puntos básicos. En el mercado, los diferenciales de los bonos alemanes a corto plazo se ampliaron, la curva de crédito soberano se aplanó, los valores bancarios tuvieron un rendimiento inferior al del mercado en general y el euro se debilitó.
Esta combinación es muy similar a la reacción del mercado durante la crisis de deuda europea de 2011.
El dilema de Francia reside en que el gobierno necesita renovar continuamente una deuda masiva, mientras que los inversores en bonos exigen una mayor compensación por rendimiento, lo que significa que tanto el nuevo endeudamiento como la refinanciación de la deuda antigua se están encareciendo. Aún más problemático es que el margen para la consolidación fiscal es extremadamente limitado: Goldman Sachs se muestra claramente escéptico sobre la capacidad de Francia para impulsar la contracción fiscal, y señala que es poco probable que las elecciones europeas de 2027 cambien esta situación.
El factor Japón también está agravando la presión. Los inversores japoneses han sido durante mucho tiempo compradores importantes de bonos del gobierno francés, con tenencias de unos 23 billones de yenes (aproximadamente 145.000 millones de dólares). Pero a medida que suben los rendimientos de los bonos nacionales japoneses, la ventaja de rendimiento de mantener bonos franceses tras la cobertura cambiaria se ha reducido significativamente, y los fondos se están retirando.
La declaración del Fondo Monetario Internacional (FMI) también merece "leerse entre líneas": el actual aumento de los rendimientos de Francia es "todavía manejable", pero sin medidas de consolidación fiscal, la presión de financiación futura se intensificará aún más. Traducido al lenguaje del mercado: no es una crisis ahora, pero si nada cambia, el propio mercado de bonos se convertirá en una fuente de presión que obligue al gobierno a ajustar la política fiscal.
El comentario de Curtin es casi contundente: a menos que una crisis del mercado de bonos obligue al gobierno a actuar, Francia no recortará proactivamente su déficit.
Dos grietas pueden apuntar al mismo punto de inflexión de los tipos de interés
El análisis de Goldman Sachs señala que hay dos "impulsores más fuertes" que empujan al alza los rendimientos globales a largo plazo: la relajación fiscal y la continua expansión del gasto de capital en IA. El primero reduce los precios al aumentar la oferta de bonos soberanos; el segundo empuja al alza las primas por plazo al respaldar el crecimiento del PIB nominal y la gran cantidad de bonos a largo plazo emitidos para financiar la IA.
Esto significa que el auge del gasto de capital en IA no es solo una cuestión de demanda de financiación en los mercados de capitales; también es una de las fuerzas que empujan al alza los rendimientos a largo plazo: el auge de la construcción de IA "a través de canales como el respaldo al crecimiento económico nominal y el aumento de la oferta de bonos a largo plazo" sigue ejerciendo una presión alcista sobre los tipos a largo plazo. Pero si los tipos altos empeoran las condiciones de financiación de la IA y obligan a enfriar el gasto de capital, los tipos a largo plazo podrían, en cambio, bajar.
Esta lógica ya ha tenido una validación preliminar en el mercado recientemente: los datos del IPC y del IPP de EE. UU. superaron las expectativas y, sin embargo, el rendimiento del Tesoro a 10 años cayó inesperadamente. La razón es precisamente que las preocupaciones crediticias de la IA desencadenadas por CoreWeave redujeron las expectativas del mercado sobre el crecimiento económico a largo plazo impulsado por la IA y la oferta de bonos a largo plazo.
Sin embargo, este no es un resultado en el que todos ganen. Goldman Sachs esboza un ciclo más completo:
Los tipos altos exprimen a los prestatarios de IA más apalancados → las condiciones de financiación de la deuda se endurecen → el gasto de capital en IA se ve obligado a desacelerarse → los tipos a largo plazo caen debido a la reducción de la oferta → pero la cadena industrial de la IA se enfrenta simultáneamente a rebajas de valoración, ajustes de expectativas de ingresos y desaceleración de la inversión.
El mercado de bonos puede tomarse un respiro, a costa de la presión sobre la industria de la IA. Esto no es que el problema de los tipos de interés se resuelva solo, sino que el riesgo se redistribuye entre diferentes clases de activos.
Comienza la "lucha global por el capital"
Los altos tipos de interés están logrando una cosa: están obligando al mercado a revalorar un sentido común olvidado durante mucho tiempo: el capital tiene un coste y la financiación tiene límites.
La ampliación del diferencial de los bonos del gobierno francés muestra que la inmunidad de la deuda soberana está disminuyendo; el aumento del rendimiento de los bonos de CoreWeave muestra que la base de financiación del auge de la IA no es monolítica. Dos grietas apuntan en la misma dirección: el impacto de los altos tipos de interés se está transmitiendo desde el nivel de valoración de los mercados financieros al nivel de capacidad de financiación de los prestatarios reales.
El analista de Goldman Sachs Privorotsky advierte de que, en la era posterior a la crisis financiera, la economía mundial ha funcionado con un ahorro abundante y tipos de interés estructuralmente bajos. Los sistemas fiscales de los gobiernos también se basan en el supuesto de que el capital barato persistirá. Ahora ese supuesto se está deshaciendo.
Si la inversión en IA puede generar tasas internas de retorno del 20%-30%, entonces financiarse a tipos de interés cercanos a los dos dígitos sigue siendo razonable. Pero la cuestión es qué ocurre con otros sectores que también necesitan capital. Esto puede explicar por qué los rendimientos reales son difíciles de bajar. Si el mercado espera que se emita pronto una gran cantidad de bonos del sector privado de alta calidad, el atractivo de comprar bonos soberanos disminuirá.
Privorotsky propone dos resultados posibles: primero, la IA se vuelve gradualmente autosuficiente y la presión de financiación se alivia; segundo, el capital se raciona en otras áreas y las partes más frágiles de la economía empiezan a quebrarse.
La presión estalla en los puntos débiles de la escala de deuda, los costes de financiación y el flujo de caja. Quien tenga el balance más frágil es exprimido primero. Y cuando el prestatario exprimido es lo suficientemente grande, ya sea un país o un imperio de infraestructura de IA, todo el mercado tendrá que recalibrar su juicio sobre el "ancla de los tipos de interés a largo plazo".
Esta recalibración no ha hecho más que empezar.
Este contenido se proporciona únicamente con fines informativos y educativos y no constituye asesoramiento de inversión relacionado con BTCC. BTCC realiza todos los esfuerzos posibles, pero no puede garantizar la veracidad, exactitud u originalidad del contenido anterior.