


Hartnett de Bank of America: la señal de venta terminó, pero los inversores volverán a las tecnológicas a mediados de noviembre si los precios de los chips se mantienen
 chaincatcher
Autor: Wall Street Insights
El estratega de Bank of America Securities, Michael Hartnett, captó previamente con precisión la importante caída de las acciones tecnológicas, y su indicador de "señal de venta" ya ha sido desactivado. Sin embargo, deja claro que el fin de la señal no equivale a una señal de compra; que los inversores puedan volver a las acciones tecnológicas a mediados de noviembre dependerá de la evolución de los precios de los semiconductores, una variable clave.
En el último informe Flow Show, Hartnett señaló que el indicador Bull & Bear de Bank of America cayó bruscamente de 8,1 a 7,4, por debajo del umbral de 8,0, poniendo fin oficialmente a la señal de venta activada el 26 de mayo. Sin embargo, mantiene tácticamente una postura "defensiva" y enumera dos requisitos previos para volver a los activos de riesgo: que la Reserva Federal suba los tipos de interés el 28 de octubre para restaurar la credibilidad y que se alivien las preocupaciones sobre la financiación de la IA, ninguna de las cuales se ha materializado por el momento.
Las expectativas del mercado sobre la probabilidad de una subida de tipos de la Reserva Federal en octubre se han desplomado de más del 50% al 14%. El mercado de crédito de IA acaba de vivir su peor semana del año: los bonos de CoreWeave han caído en territorio de dificultades, con su diferencial de CDS a 5 años implicando una probabilidad de impago de alrededor del 63%; el índice Nasdaq 100 registró una caída semanal de casi el 6%, su peor comportamiento desde el "Día de la Liberación". Hartnett advierte de que si los precios de los semiconductores caen, señalará un mayor endurecimiento del crédito de IA y un pico en el crecimiento del gasto de capital, momento en el que los rendimientos del mercado en 2027 pasarán de la apreciación del capital a estar impulsados por los ingresos.
Señal de venta desactivada, pero aún no se activa la señal de compra
El indicador Bull & Bear de Bank of America cayó bruscamente 0,7 puntos hasta 7,4 esta semana, con factores contribuyentes que incluyen: empeoramiento de la amplitud de los índices bursátiles mundiales, fondos de cobertura manteniendo posiciones cortas en futuros de crudo y del S&P 500, reducción de posiciones largas en futuros de oro y debilitamiento de las entradas en bonos de alto rendimiento y deuda de mercados emergentes. El único factor compensatorio al alza fueron las continuas entradas netas en acciones tecnológicas.
Hartnett también señaló que la "versión antigua" del indicador Bull & Bear cayó de 5,6 a 5,1, por debajo del máximo reciente de 8,0 del 1 de septiembre. Ambas versiones transmiten un mensaje coherente: el optimismo extremo del verano ha terminado.
Sin embargo, un enfriamiento del sentimiento no significa que los fondos se estén retirando realmente. La regla de amplitud de Bank of America muestra que el 52% de los índices bursátiles mundiales están en estado de "sobreventa" (por debajo de las medias móviles de 50 y 200 días), el nivel más alto desde abril de 2025. Pero para activar una señal de compra inversa se requiere que el ratio de sobreventa alcance un neto del 88%. Hartnett cree que, a menos que los mercados bursátiles actualmente "sobrecomprados" de EE. UU., Taiwán y Brasil caigan otro 6% a 10%, será difícil alcanzar ese umbral a corto plazo.
El posicionamiento sigue muy concentrado, la sobreponderación en tecnológicas alcanza máximos de cinco años
Aunque el sentimiento se está enfriando, la exposición al riesgo en términos de asignación de fondos sigue muy concentrada. Los últimos datos semanales de EPFR (hasta este miércoles) muestran entradas netas en fondos de renta variable de 64.400 millones de dólares, entradas en bonos de 11.800 millones y salidas de efectivo de 53.100 millones, lo que indica que la liquidación de acciones tecnológicas no ha dejado una huella significativa en los datos de flujos.
Actualmente, las acciones representan un récord del 66,4% de los activos en manos de clientes privados de Bank of America, mientras que el efectivo ha caído a un mínimo histórico del 9,3%. Para todo el año, se proyecta que las entradas netas en fondos de renta variable mundiales alcancen una tasa anualizada de 1,3 billones de dólares en 2026, con los fondos tecnológicos a una tasa anualizada de 196.000 millones de dólares, más de 2,5 veces el récord anterior. La encuesta de gestores de fondos de Bank of America de octubre muestra que la sobreponderación de los inversores en acciones tecnológicas está en su nivel más alto desde agosto de 2020.
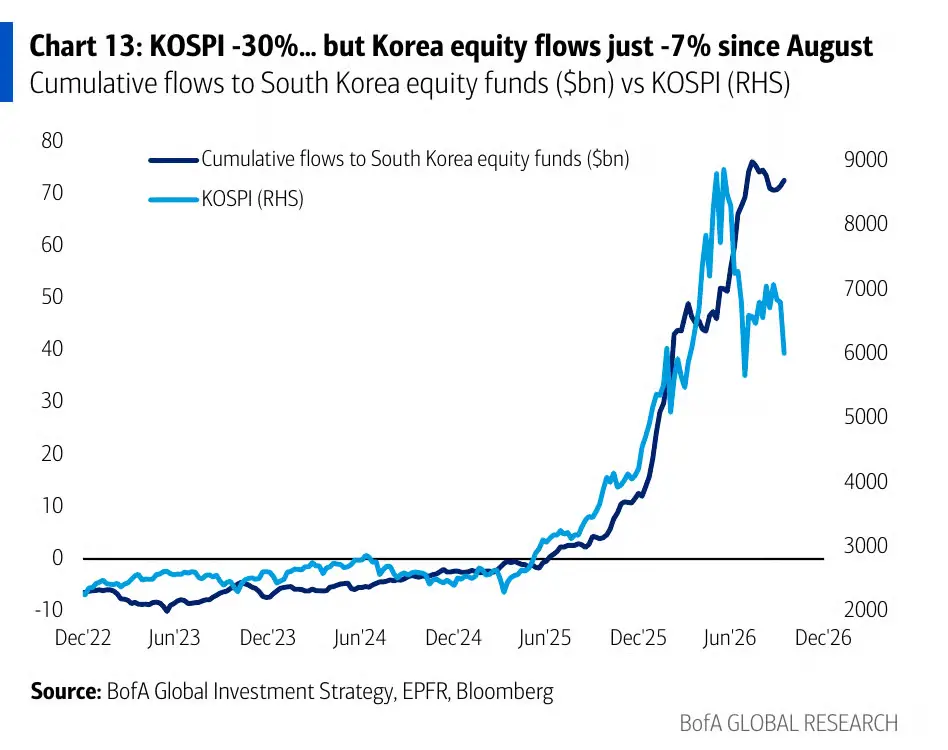
El mercado surcoreano muestra la divergencia más pronunciada entre posicionamiento y precios: el KOSPI ha caído un 30% desde su pico de junio, pero desde el pico de agosto solo se han retirado 7 dólares por cada 100 que entraron. Hartnett señaló que los inversores extranjeros son la principal fuerza detrás de la liquidación de esta semana, y la ventana de recompra de acciones también está a punto de cerrarse, lo que sugiere que la retirada real de capital puede no haber comenzado todavía.
La brecha de financiación de la IA se amplía, los rendimientos reales se acercan a la línea de advertencia
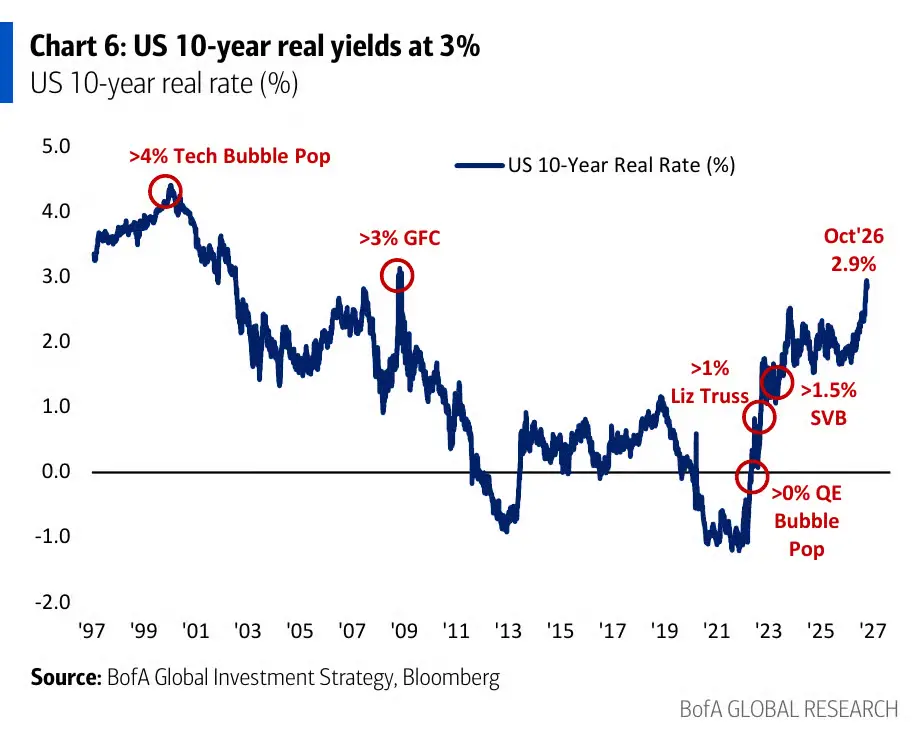
Hartnett mantiene actualmente una postura defensiva, basada en tres razones fundamentales: en primer lugar, el tipo de interés real a 10 años de EE. UU. se acerca al 3%, un nivel que históricamente ha estado muy correlacionado con eventos de riesgo como el estallido de la burbuja tecnológica, la crisis financiera mundial y el incidente de SVB.
En segundo lugar, los ETF de capital privado (PSP) y los ETF de empresas de desarrollo empresarial (BIZD) han vuelto a caer a los mínimos de la primera mitad de 2026. En tercer lugar, el CDS a 5 años de Oracle se ha disparado casi verticalmente, mientras que los diferenciales generales de los bonos tecnológicos de grado de inversión se han mantenido prácticamente sin cambios, lo que indica que los prestatarios con mayor apalancamiento son los que están bajo más presión.
Según el estratega de tipos de interés de Goldman Sachs, David Curtin, el coste de financiar la infraestructura de IA es una de las principales fuentes de presión en el mercado actual: para los prestatarios por debajo del grado de inversión, el coste total de financiación del 6% al 8% "muerde más rápido" en un entorno de tipos altos.
Los datos de Goldman Sachs muestran que el diferencial de los bonos de CoreWeave con vencimiento en 2031 superó en un momento los 1.100 puntos básicos sobre los bonos del Tesoro de EE. UU.
Los datos de consenso del mercado citados por Hartnett indican que se proyecta que las expectativas de gasto de capital de los proveedores de nube a hiperescala alcancen los 807.000 millones de dólares en 2026 y suban a 1,16 billones en 2027, mientras que se espera que el flujo de caja libre se vuelva negativo en 63.000 millones este año y se amplíe aún más a 163.000 millones negativos el próximo año. Los datos de Goldman Sachs también muestran que el índice de precios al productor de semiconductores ha experimentado recientemente un fuerte aumento tras casi 30 años de descenso.
Los precios de los chips se convierten en la variable clave para la dirección del mercado en 2027
Hartnett presenta el juicio prospectivo más crítico de este ciclo: la evolución de los precios de los semiconductores dominará el panorama macroeconómico y de mercado de cara a 2027.
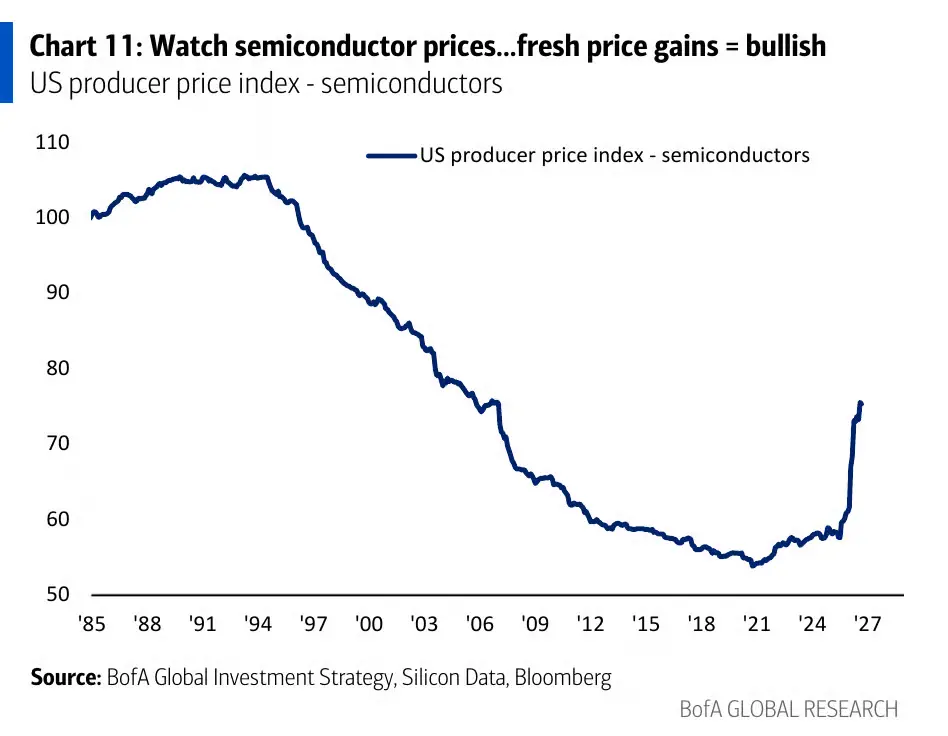
Si los precios de los chips mantienen su tendencia alcista, significaría que la carrera armamentística de IA en curso entre EE. UU. y China, y la expectativa de que el gobierno estadounidense brinde apoyo implícito a los precios de bonos y acciones, se mantendrían. Los inversores volverían a las acciones tecnológicas a mediados de noviembre y revertirían sus posiciones de "cortos en tecnología, largos en bonos" al entrar en 2027.
Por el contrario, si los precios de los semiconductores caen, indicaría un mayor endurecimiento del crédito de IA, un pico en el crecimiento del gasto de capital en IA, y la lógica subyacente que respalda el actual auge del PIB nominal comenzaría a desmoronarse: el PIB nominal de EE. UU. ha crecido acumulativamente un 63% desde el mínimo de la COVID hasta los 33 billones de dólares, siendo el aumento vertiginoso de los precios de los chips un impulsor significativo. En ese momento, el rendimiento de los bonos podría prevalecer, y cualquier activo valorado en función de la narrativa del gasto de capital en IA se enfrentaría a una presión significativa, con el motor principal de los rendimientos de los activos en 2027 pasando de la apreciación del capital a los ingresos.
Defensa táctica, posicionamiento en sectores beneficiarios del "pico de rendimiento"
En términos de operaciones específicas, Hartnett opta por aumentar las asignaciones a activos que se benefician del "pico de rendimiento", incluidas las acciones de pequeña capitalización, los REIT y el sector de consumo discrecional, que según la encuesta de gestores de fondos de Bank of America de octubre ha sido el más infraponderado desde julio de 2008. Afirma claramente que no aumentará posiciones en acciones tecnológicas por ahora.
En la asignación de activos a más largo plazo, Hartnett mantiene una sobreponderación en oro, materias primas y mercados emergentes, al tiempo que indica que las posiciones largas en "bonos cortos" y la infraponderación en China deberían reducirse gradualmente, lo que marca un claro cambio en su postura.
Hartnett también señala a través de "señales de precios" que hay 355 valores constituyentes del índice S&P 500 que están más de un 10% por debajo de sus máximos de 52 semanas, 188 que han caído más del 20% y 93 que han caído más del 30%. Bajo la aparente calma del índice, el daño a nivel de valores individuales ha sido considerable, lo que podría crear un cierto espacio de valor para los inversores pacientes que buscan oportunidades de entrada.
Este contenido se proporciona únicamente con fines informativos y educativos y no constituye asesoramiento de inversión relacionado con BTCC. BTCC realiza todos los esfuerzos posibles, pero no puede garantizar la veracidad, exactitud u originalidad del contenido anterior.