


La verdad sobre las tarjetas con stablecoins: no ahorran dinero y no pueden alterar a Visa
 chaincatcher
Autor | Vaidik Mandloi
Recopilado por | Luffy, Foresight News
¿Lo sabías? En julio, el gasto con tarjetas de crédito de criptomonedas superó los 759 millones de dólares, con 9 millones de transacciones. Esto es casi dos veces y media la cantidad del mismo período del año pasado. Además, más del 90% del volumen de transacciones se pagó con tarjetas Visa.
Casi todos los proyectos de tarjetas de criptomonedas cuentan la misma historia: depender de canales de pago con stablecoins para eludir las comisiones de las organizaciones de tarjetas, devolviendo los costes ahorrados a los comercios. Anteriormente, cuando analizamos el establecimiento por parte de Stripe de un enlace de pago transfronterizo basado en stablecoins, también discutimos esta lógica.
Para ello, profundicé en una pregunta central: ¿qué pasaría en la realidad si intentáramos dejar de lado a las organizaciones de tarjetas tradicionales? ¿Eliminar a Visa y Mastercard realmente puede ahorrar costes a los comercios? ¿Qué capa de la arquitectura de pagos pueden reemplazar realmente las stablecoins?
La conclusión a la que llegué fue completamente inesperada.
Cómo funciona el sistema de pagos
Para encontrar la respuesta, primero debemos aclarar a dónde fluyen las comisiones cuando los consumidores pasan sus tarjetas para pagar. Inicialmente me di cuenta de un error común: muchos en la industria de las criptomonedas creen que organizaciones de tarjetas como Visa se llevan la mayor parte de las comisiones.
Este no es el caso. Cuando un comercio procesa una transacción de tarjeta de crédito con recompensas de 100 dólares, debe pagar alrededor del 2,2% en comisiones de descuento para comercios, un total de 2,20 dólares. El punto clave es que estos 2,20 dólares no van al bolsillo de Visa; se distribuyen entre tres partes, y la proporción de distribución no es igual. 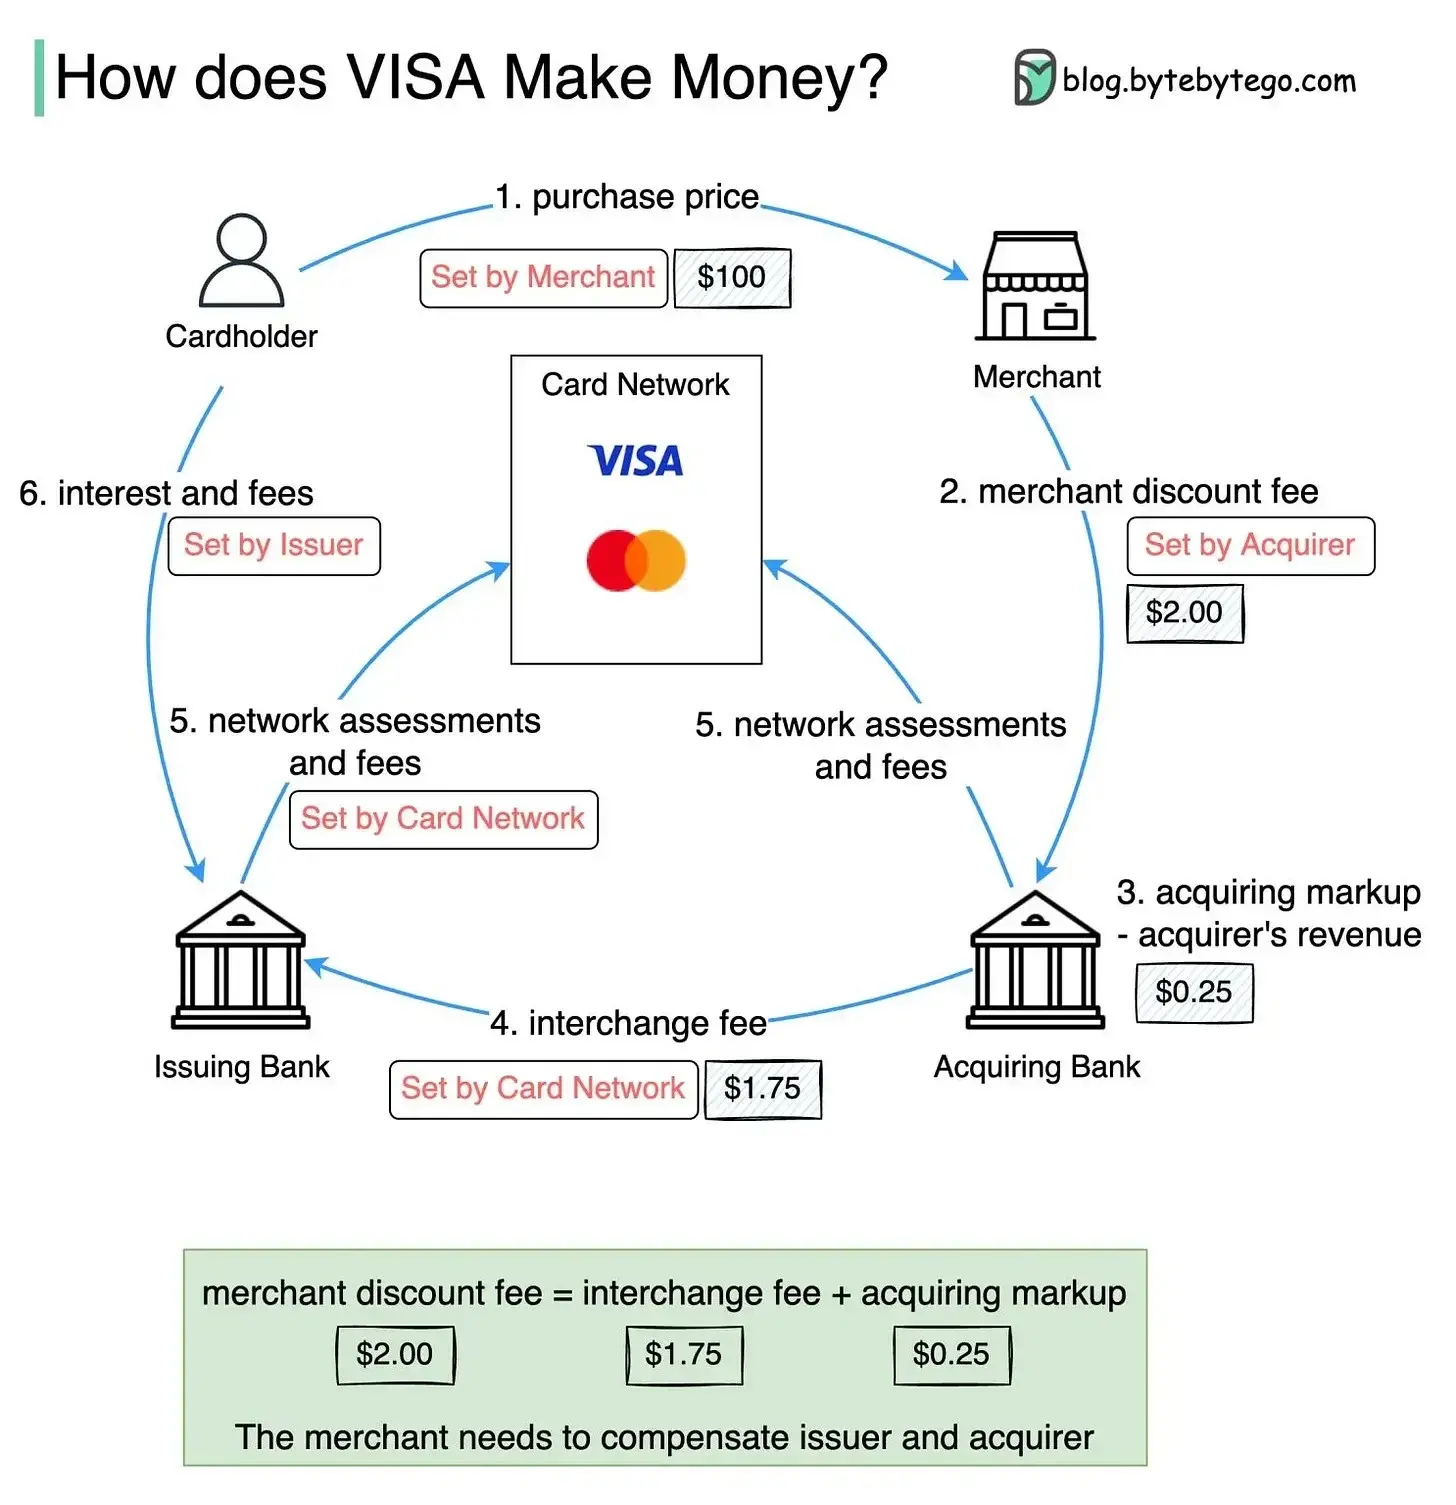
· La mayor parte, alrededor de 1,75 dólares, va al banco emisor, que es la institución que emite la tarjeta de crédito al consumidor. Esta comisión se denomina tasa de intercambio y representa el 70%–80% de las comisiones totales del comercio.
· A continuación, el procesador de pagos del lado del comercio (adquirente) cobra una comisión de servicio de 0,30–0,70 dólares.
· Finalmente, las organizaciones de tarjetas que todos quieren alterar, Visa y Mastercard, solo cobran una comisión de evaluación de 0,13–0,18 dólares, que representa alrededor del 7%–9% de los gastos totales del comercio.
En otras palabras, simplemente eliminar a Visa solo eliminaría la comisión más pequeña de toda la cadena. El hecho de que Visa cobre una comisión pequeña tiene sus razones subyacentes.
Visa no otorga crédito a nadie, por lo que no asume riesgo de crédito, disputas por contracargos ni pérdidas por fraude. De hecho, Visa ni siquiera participa en la transferencia de fondos. Es simplemente una red de transmisión de información que se activa solo cuando un usuario pasa su tarjeta en un terminal de comercio. El trabajo de Visa es transmitir la información de autorización de un lado a otro entre el terminal del comercio y el banco emisor, y establecer las reglas operativas de todo el sistema. La institución emisora asume las responsabilidades más importantes.
La institución emisora proporciona crédito a los consumidores y asume el riesgo de impagos; también asume el coste de los fondos ocupados entre la compra del consumidor y la fecha de pago de la factura, y depende de las tasas de intercambio para subsidiar los programas de recompensas de tarjetas y atraer a los usuarios a usar la tarjeta.
Esto ha creado un modelo de negocio extremadamente atractivo para Visa. En 2025, Visa procesó 14,2 billones de dólares en transacciones de pago, con 257.500 millones de transacciones, generando 40.000 millones de dólares en ingresos netos, con un margen de beneficio neto cercano al 50%. En promedio, Visa gana solo alrededor de 0,13 dólares por transacción, que es la fuente de todos sus beneficios. La posición de Visa entre las empresas más valiosas del mundo no se debe a comisiones altas por transacción, sino a que procesa cientos de miles de millones de transacciones cada año, con costes marginales cercanos a cero, y no asume ningún riesgo de crédito.
A continuación, entramos en la realidad más desafiante de las tarjetas de débito con stablecoins.
Todas las tarjetas de débito con stablecoins del mercado son productos de tarjeta de débito. Antes de que se produzca el consumo, los fondos ya están almacenados en la cartera del usuario en forma de USDC o USDT. No hay período de ocupación de fondos, ni el crédito rotativo genera ingresos por intereses. Esto coloca a estas tarjetas en un modelo económico completamente diferente.
Además, el Congreso de EE. UU. promulgó la Enmienda Durbin en 2010, que limita la tasa de intercambio para tarjetas de débito emitidas por bancos con activos superiores a 10.000 millones de dólares a 0,21 dólares por transacción más 0,05%. La gran mayoría de las soluciones de tarjetas de débito con stablecoins optan por colaborar con pequeños bancos asociados (bancos digitales) con activos por debajo del umbral de 10.000 millones de dólares, que no están sujetos a la Ley Durbin. Este también es un modelo bancario cooperativo común en la industria fintech. 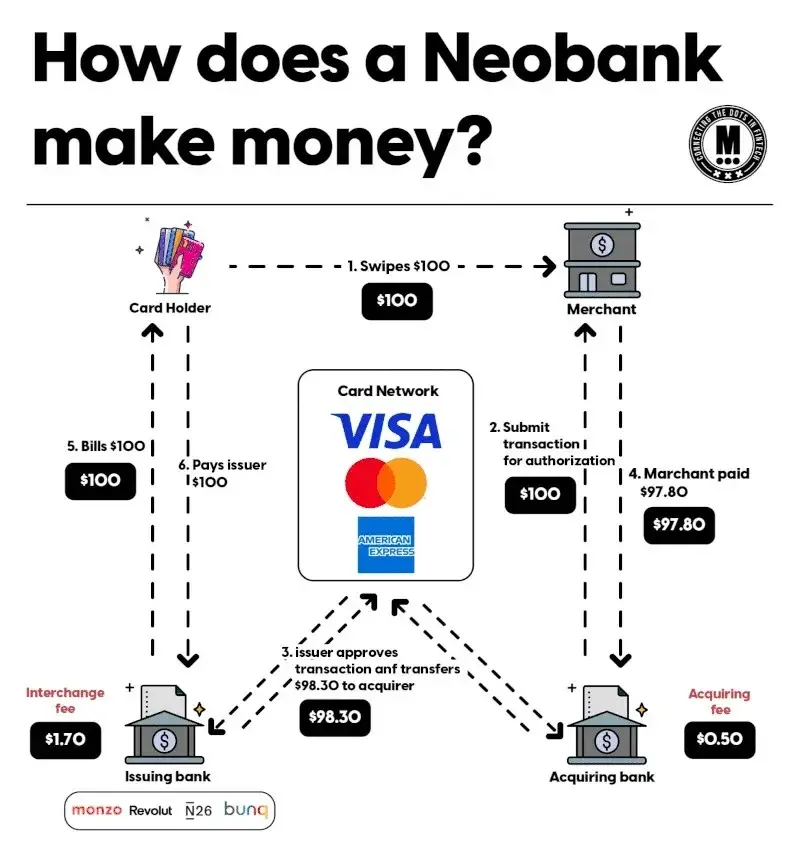
La tasa de intercambio sin restricciones de la red de información dual para tarjetas de débito actualmente promedia alrededor de 0,62 dólares por transacción. Una comparación clara muestra que para una transacción de 100 dólares, una tarjeta de crédito con recompensas puede generar 2,20 dólares en ingresos totales; mientras que una tarjeta de débito con stablecoins, incluso con una tasa de exención más alta, genera solo 0,62 dólares en ingresos totales. El equipo del proyecto también tiene que pagar las comisiones de la organización de tarjetas, las comisiones de procesamiento y los costes del banco asociado de estos 0,62 dólares, al tiempo que cubre las pérdidas por fraude y los gastos operativos, dejando solo un pequeño margen para considerar devolver algo a los comercios.
¿Qué pueden reemplazar realmente las stablecoins?
Como se ha visto anteriormente, las comisiones ahorradas al eliminar a Visa son mínimas, y el margen de beneficio para operar tarjetas de débito con stablecoins basadas en tasas de intercambio es extremadamente estrecho. Sin embargo, el valor de los pagos con stablecoins puede no residir en ahorrar comisiones insignificantes de las organizaciones de tarjetas, sino en el potencial de reemplazar aspectos más centrales de la arquitectura de pagos.
Para ello, revisé el artículo anterior "Stripe construye su propia cadena pública", que desglosaba un pago transfronterizo en siete componentes principales de comisiones: aceptación, programación de procesos, cumplimiento de licencias, custodia, divisas, emisión y compensación y liquidación. Comparé las transacciones de tarjetas nacionales con estas siete capas para analizar qué aspectos sufrirían cambios sustanciales. 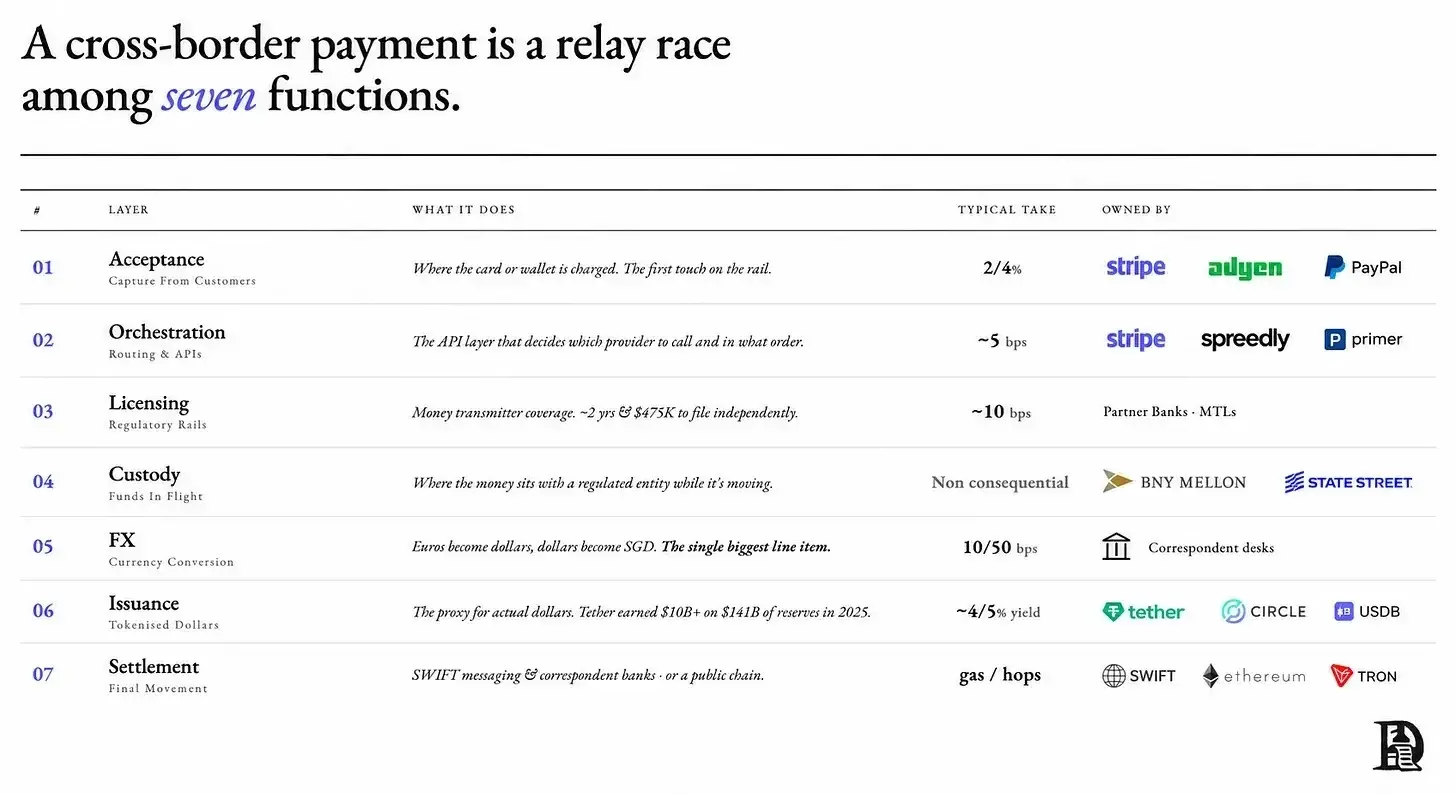
Desde la perspectiva del comercio, la capa de aceptación de transacciones permanece completamente sin cambios. El proceso sigue siendo el mismo, con comercios equipados con terminales y usuarios pasando sus tarjetas, que aún deben pagar la comisión de descuento para comercios al adquirente. Los comercios ni siquiera pueden percibir que la fuente de fondos detrás de la tarjeta es USDC. En la facturación del comercio, esta transacción no es diferente de una transacción Visa normal. De manera similar, la capa de programación de procesos todavía pasa por Visa o Mastercard, y la fase de emisión todavía depende de los bancos asociados y los números BIN de la organización de tarjetas. Las empresas de tecnología financiera han estado utilizando este modelo mucho antes de la aparición de las stablecoins, sin que se produzca ninguna innovación fundamental.
El cambio real ocurre en el backend, que también es el área que más fácilmente se pasa por alto.
La capa de compensación y liquidación es el único aspecto en el que las stablecoins pueden provocar un cambio fundamental. En el modelo tradicional, la compensación de transacciones entre bancos emisores y organizaciones de tarjetas sigue un ciclo T+2, agravado por los fines de semana y el procesamiento por lotes. Para optimizar este punto débil, proveedores de servicios como Rain admiten liquidaciones de fin de día con stablecoins con Visa; Mastercard también ha comenzado a aceptar stablecoins como USDC, PYUSD y RLUSD para liquidaciones intradía. Esto comprime significativamente la liquidación tradicional T+2, acercándola a la compensación en tiempo real y liberando los fondos operativos que antes estaban ocupados por los bancos emisores.
Sin embargo, los beneficios de optimizar los fondos operativos recaen todos en las instituciones emisoras. La tasa de descuento pagada por los comercios no disminuirá debido a liquidaciones más rápidas, y los consumidores no experimentarán ninguna diferencia en el pago.
El único beneficiario de las liquidaciones T+0 con stablecoins es el operador de la tarjeta, que ya no necesita adelantar fondos para un ciclo de dos días. La innovación aportada por las stablecoins esencialmente ayuda a las instituciones emisoras a optimizar la gestión de fondos. Una vez escalada, los beneficios pueden ser considerables, pero no proporcionan beneficios adicionales a los comercios ni a los consumidores. Al mismo tiempo, Visa no tiene incentivos para reducir las comisiones: los costes de ocupación de fondos de liquidación nunca han sido asumidos por Visa; la presión siempre ha recaído sobre los bancos emisores. Incluso si las liquidaciones con stablecoins reducen los costes de financiación de los bancos emisores, los costes propios de Visa permanecen sin cambios y, naturalmente, las tasas para comercios siguen igual.
Vale la pena señalar que Visa y Mastercard no se han resistido a las liquidaciones con stablecoins; más bien, las han integrado activamente en sus redes. Desde 2021, Visa ha admitido liquidaciones con USDC en las redes Ethereum y Solana, con un volumen de liquidación anual actual que alcanza los 7.000 millones de dólares. Hace unos meses, Mastercard adquirió BVNK para ampliar su infraestructura de stablecoins. Ambas organizaciones de tarjetas incluso han declarado: "Las stablecoins no alterarán el panorama de pagos existente; en cambio, reforzarán este sistema".
Las principales organizaciones de tarjetas no han sido alteradas ni reemplazadas por las stablecoins; por el contrario, han absorbido las stablecoins como una solución de mejora para sus propias capas de liquidación. Cada tarjeta de débito con stablecoins que opera en Visa afirma alterar a Visa mientras contribuye con volumen de transacciones y paga comisiones continuamente.
Además, cabe señalar que en artículos relacionados sobre Stripe, mencionamos que las stablecoins sí pueden reducir los costes de pago transfronterizo al eliminar múltiples capas de bancos intermediarios; este argumento es válido. Sin embargo, es esencial distinguir los escenarios: los puntos débiles centrales de los pagos transfronterizos son las divisas y los múltiples intermediarios, mientras que el consumo nacional implica una estructura de comisiones completamente diferente. La industria aplica directamente la lógica validada de los pagos transfronterizos a los escenarios de consumo nacional, lo que no se alinea con la estructura de costes real.
La lógica de las stablecoins que potencian los pagos transfronterizos es sólida, pero una vez aplicada al consumo nacional, el análisis del flujo de comisiones revela que esta narrativa es difícil de sostener.
¿Qué pueden reemplazar en última instancia las stablecoins? Objetivamente hablando, la respuesta es la fase de compensación y liquidación y las divisas transfronterizas. Transforman los canales de financiación subyacentes detrás de las transacciones. Sin embargo, la mayor fuente de costes en las transacciones de tarjetas nacionales nunca se ha basado en la infraestructura de liquidación.
Este contenido se proporciona únicamente con fines informativos y educativos y no constituye asesoramiento de inversión relacionado con BTCC. BTCC realiza todos los esfuerzos posibles, pero no puede garantizar la veracidad, exactitud u originalidad del contenido anterior.