


Ganadores cobran, perdedores liquidan por airdrop: cómo funciona el 'minar perdiendo' de Papertrade
 chaincatcher
Autor: HONKAYO
Compilación: Deep Tide TechFlow
Guía de Deep Tide: Papertrade apuesta por reemplazar a los LP con las pérdidas de los perdedores, lanzando en frío un exchange de contratos perpetuos con apalancamiento de hasta 1000x: el margen de los ganadores se devuelve al instante, las ganancias que temporalmente no se pueden pagar se convierten en deuda pública, cubierta por los perdedores posteriores, a cambio de PAPER, vinculado a los ingresos futuros de la plataforma. La verdadera restricción dura del producto es la cola de pagos: puede arrancar sin liquidez externa, pero aún necesita suficiente flujo de pérdidas para pagar a los ganadores a tiempo; los depósitos están previstos para abrir el 8 de octubre y el trading para comenzar el 10 de octubre. Antes de que se finalicen los contratos hechos públicos y las auditorías, este modelo aún debe resistir la prueba de la volatilidad real.
TL;DR
Apalancamiento de 1000x, sin LP y una cola que paga a los ganadores con las pérdidas de los traders futuros. Papertrade intenta lanzar en frío un exchange de contratos perpetuos.
El protocolo devuelve inmediatamente el margen de los ganadores, pero cualquier ganancia que temporalmente no se pueda pagar se convierte en deuda con el público. Los traders perdedores reponen el fondo de efectivo y reciben PAPER, un token vinculado a los ingresos futuros de la plataforma.
Esto convierte a la cola de pagos en la restricción central del producto. Papertrade puede arrancar sin liquidez externa, pero aún necesita suficiente flujo de pérdidas para pagar a los ganadores a tiempo.
Este informe de investigación se basa en información disponible hasta el 3 de octubre de 2026. Los depósitos están previstos para abrir el 8 de octubre y el trading para comenzar el 10 de octubre.
Cómo funcionan las posiciones de Papertrade
Papertrade afirma ser un exchange de contratos perpetuos totalmente on-chain, con apalancamiento de hasta 1000x, sin tasa de financiación, sin deslizamiento y con un pool de liquidez que puede crecer desde cero. Estas afirmaciones provienen del anuncio inicial del proyecto.
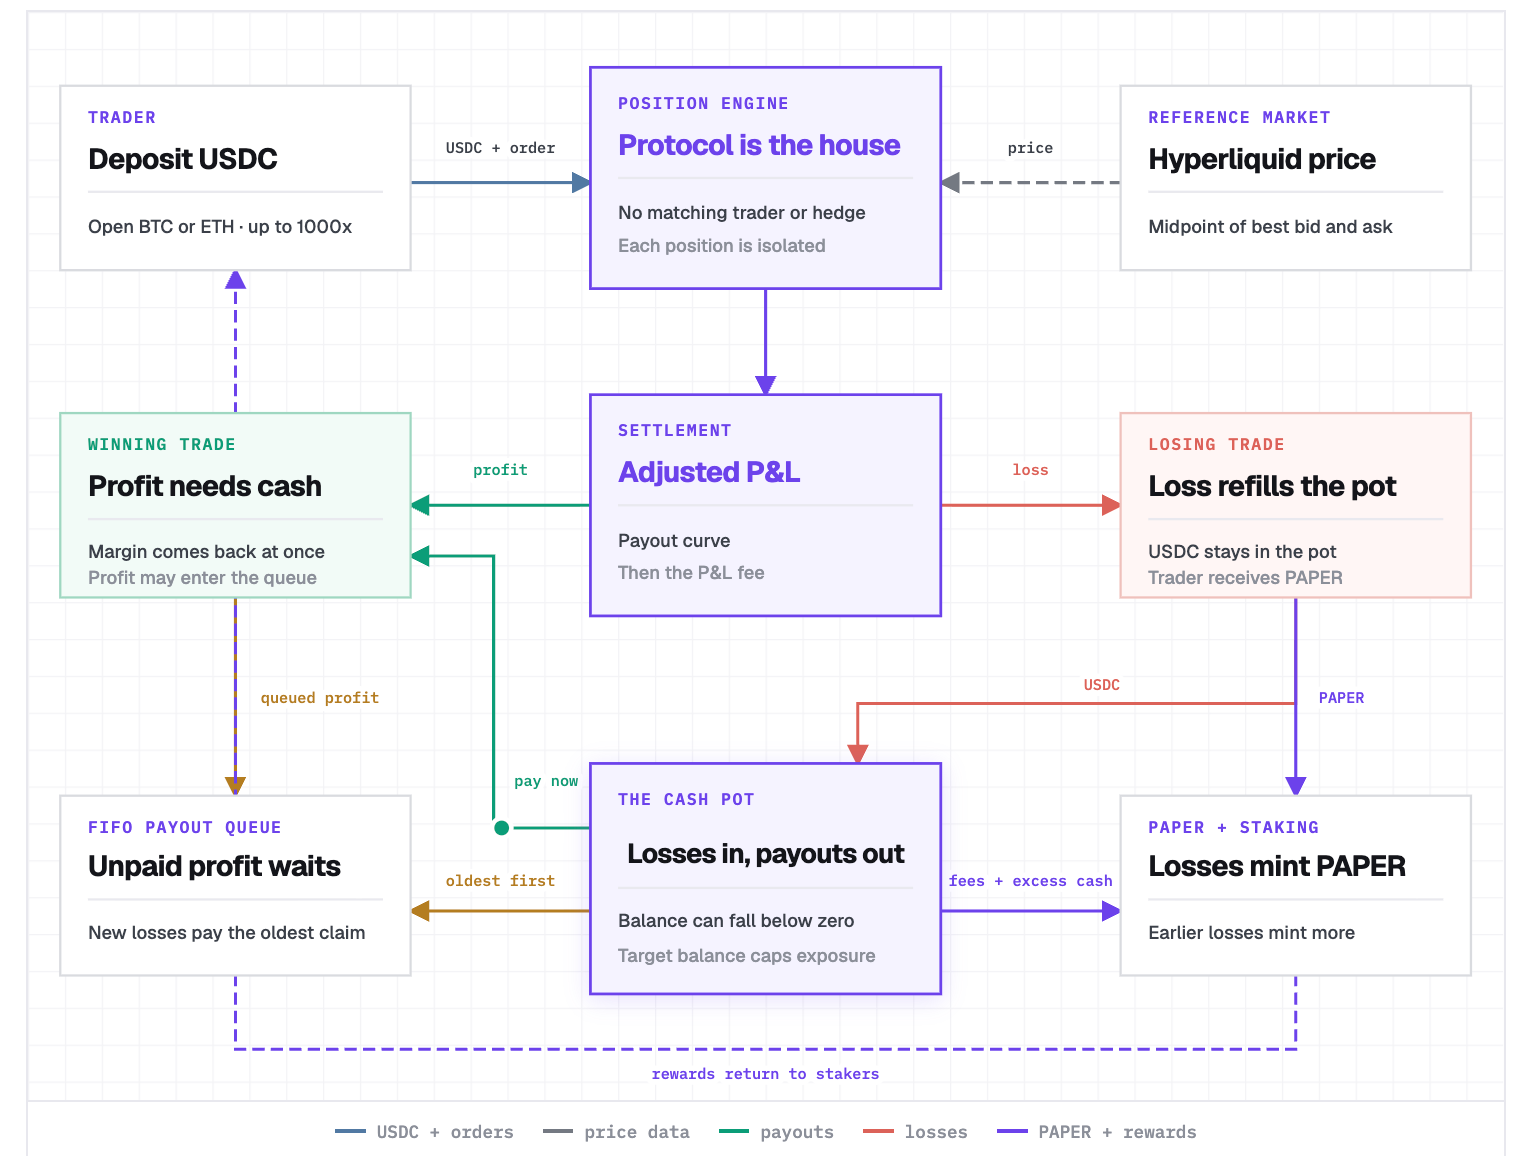
Desde el punto de vista de la estructura económica, se parece más a un casino que a un exchange típico.
En Hyperliquid o Lighter, las posiciones largas y cortas se emparejan a través de un libro de órdenes. Los creadores de mercado proporcionan liquidez y los traders pagan spreads, comisiones y tasas de financiación. Papertrade no empareja a los traders entre sí. El propio protocolo asume la contraparte de cada posición.
El precio de referencia lo proporciona Hyperliquid. Papertrade utiliza el punto medio entre su mejor precio de compra y de venta como precio de apertura y cierre, pero nunca se cubre en ese lado. Solo registra posiciones, sigue el precio de referencia y liquida las ganancias y pérdidas desde su propio fondo de efectivo.
El mercado inicial se limita a BTC y ETH. Blurr explicó la razón en una entrevista con el fundador: incluso los activos más líquidos son difíciles de gestionar con un apalancamiento de 1000x. Las monedas más rápidas y con mejor rendimiento podrían permitir a los traders extraer más fondos del protocolo de los que se recuperan mediante liquidaciones. Mencionó que SOL podría acercarse a 300x en el futuro, pero eso es solo un objetivo potencial, no un mercado confirmado.
Las posiciones son aisladas. Los traders no pueden usar margen cruzado, no pueden añadir margen después de abrir una posición y no pueden cerrar solo una parte. Actualmente, la documentación establece un límite de 10 millones de dólares por usuario, mientras que en entrevistas anteriores se citaba un ejemplo de 20 millones. El límite final se regirá por los contratos desplegados.
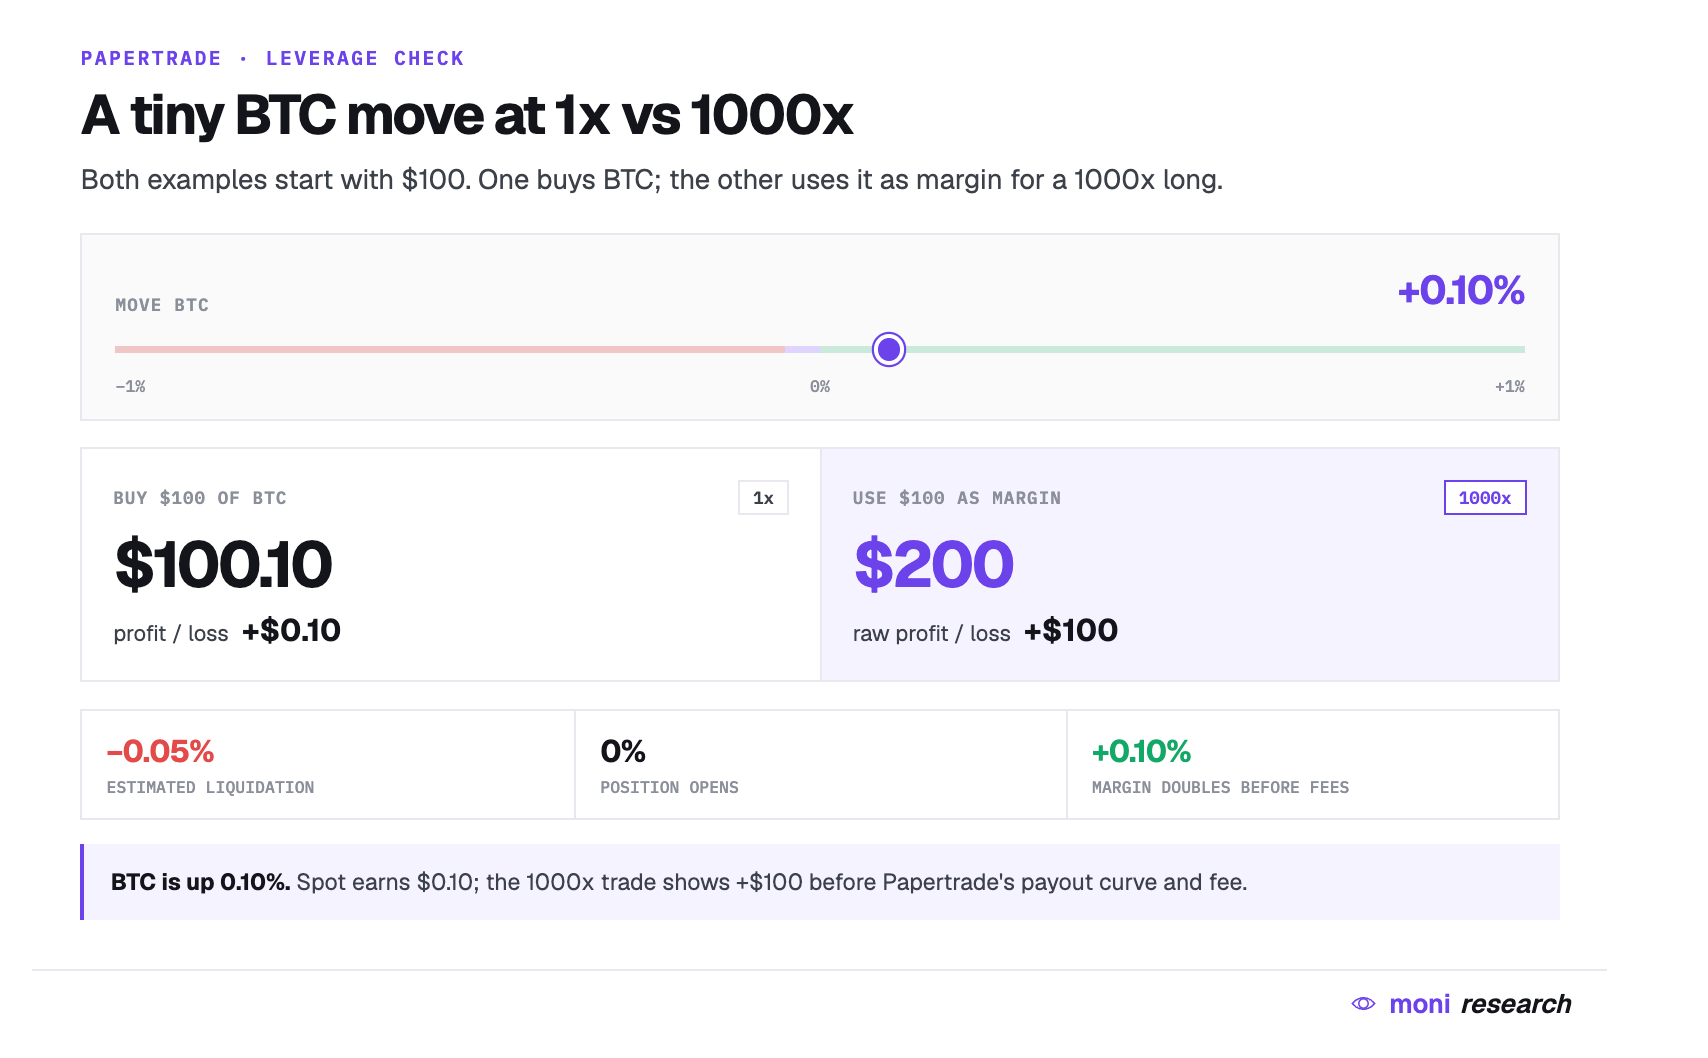
El apalancamiento se entiende mejor como un número entero. Si depositas 100 dólares y abres con 1000x, el valor nominal de la posición es de 100.000 dólares. Una fluctuación del precio del 0,10% genera una ganancia o pérdida de 100 dólares, exactamente igual al margen inicial. Papertrade espera liquidar antes, aproximadamente con una fluctuación del 0,05% en contra del trader. Unos pocos movimientos de precio pueden decidir una operación.
No se paga tasa de financiación. Blurr considera que esto es viable para BTC y ETH porque los precios al contado y perpetuos suelen estar muy cerca. Las acciones, el oro y otros mercados con pausas nocturnas o de fin de semana son más desafiantes. Discutió directamente esta limitación en la entrevista (19:05).
La ambigüedad del "deslizamiento cero"
Papertrade no tiene un libro de órdenes local, por lo que las órdenes grandes no consumen múltiples niveles de precio. Cada operación utiliza el punto medio entre el mejor precio de compra y de venta de Hyperliquid. Esto es lo que el proyecto llama deslizamiento cero, aunque el importe final pagado puede ser inferior a la ganancia bruta.
Las operaciones ganadoras pasan por una curva de pago. Las fluctuaciones pequeñas se descuentan más, mientras que las grandes se acercan más a la ganancia bruta completa. Sin esta curva, los traders podrían abrir posiciones enormes y extraer fondos repetidamente de pequeños cambios en el precio de referencia.
Una operación podría mostrar una ganancia bruta de 1000 dólares, pero después de la curva solo pagar 600. Estas son cifras ilustrativas; el pago real lo determinan los parámetros desplegados. Blurr mencionó que el equipo se inspiró mucho en el modelo matemático de Rollbit (23:27).
Por lo tanto, el "deslizamiento cero" se aplica a la fijación de los precios de apertura y cierre, no al importe que finalmente recibe el trader. Antes de confirmarlo, la aplicación debe mostrar el precio de referencia, la ganancia bruta, la ganancia tras la curva y cualquier retraso en la cola.
Las comisiones no se calculan según el tamaño de la posición. En la entrevista, Blurr describió una tarifa equivalente al 1% de las ganancias y pérdidas (27:15). El contrato aún debe aclarar el cálculo exacto y su orden respecto a la curva de pago.
Explicación sencilla del mecanismo de cola
Se empieza con un fondo de efectivo vacío.
Un trader deposita 100 dólares y obtiene una ganancia de 100 dólares al cerrar. Papertrade puede devolver el margen original, pero aún no tiene los 100 dólares adicionales. La ganancia impagada entra en la cola.
El siguiente trader pierde 40 dólares, así que el primer ganador recibe 40 dólares y queda una deuda de 60 dólares. Otra pérdida de 60 dólares salda esa deuda. A partir de ahí, las pérdidas posteriores empiezan a acumular un saldo positivo para el protocolo.
Si aparece un segundo ganador antes de que se salde la primera deuda, espera en la cola. La cola funciona por orden de llegada.
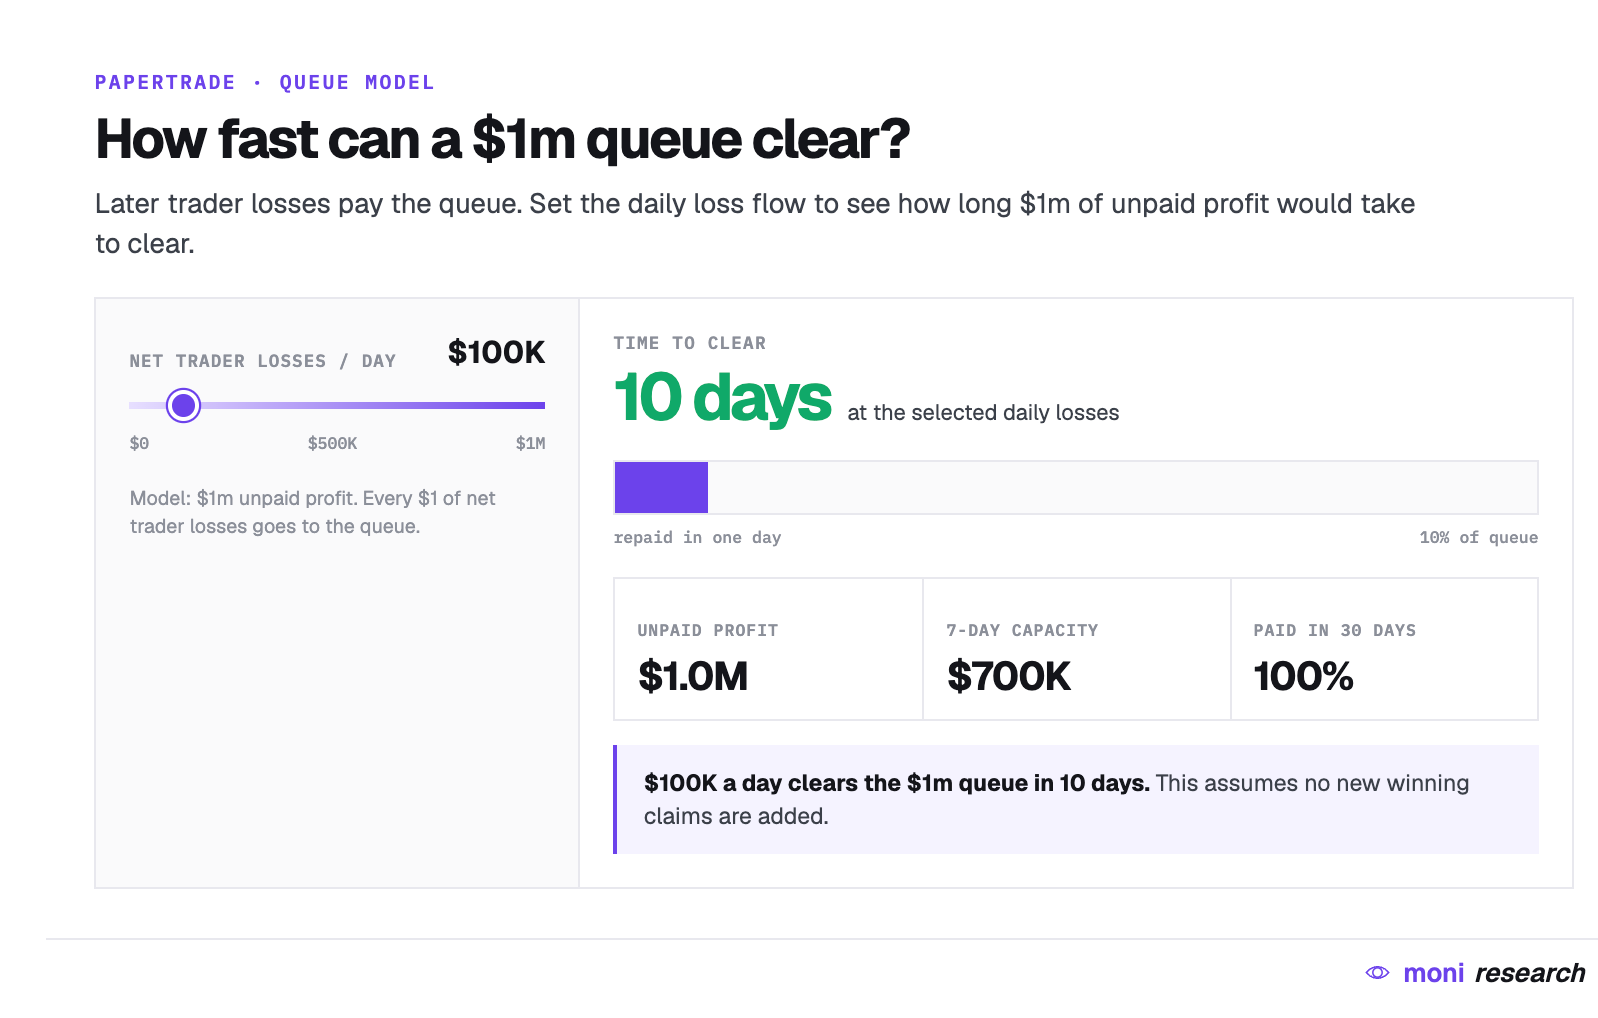
El documento oficial de riesgos permite que el fondo de efectivo sea negativo. Blurr puso un ejemplo mayor en la entrevista: si hay 5 millones de dólares disponibles en el pool, pero las ganancias son de 6 millones, los traders retiran primero 5 millones y luego esperan el último millón.
Ahí está el riesgo de liquidez. Esperar demasiado puede ahuyentar a los traders, y ahuyentar a los traders también elimina el flujo de pérdidas necesario para pagar la deuda de la cola. El equipo ve la cola como una red de seguridad temprana y afirma que lo ideal sería casi no necesitarla (23:04).
PAPER: convertir pérdidas en propiedad
PAPER comienza con suministro cero. El proyecto afirma que no hay preminado, ni participación del equipo o de VC, ni airdrop, ni desbloqueo de adjudicación. El token solo se acuña cuando los usuarios incurren en pérdidas de trading o son liquidados.
La documentación actual indica que, mientras el saldo de efectivo rastreado por el protocolo esté por debajo de 2 millones de dólares, se acuñan 100 PAPER por cada dólar perdido. Perder 100 dólares acuñará 10.000 PAPER.
Por encima de 2 millones de dólares, la curva de acuñación se endurece. Su marca de agua alta H rastrea las ganancias acumuladas de LP por encima de ese umbral. Por cada dólar de pérdida elegible, la tasa marginal de acuñación es: 100 × (120M / (120M + H))² PAPER.
Esta curva favorece enormemente a los primeros mineros. Cuando H = 50 millones de dólares, son aproximadamente 50 PAPER por dólar; a 120 millones baja a 25, momento en el que ya se ha acuñado la mitad de la cola de 12 mil millones. A 260 millones son unos 10, a 420 millones 5 y a 1.080 millones 1. Para entonces, la cola ha liberado 10.800 millones de PAPER.
12 mil millones no es un límite estricto. Es solo el límite matemático de la cola decreciente a medida que la marca de agua alta sigue subiendo. Cuando las ganancias de LP rastreadas vuelven a caer por debajo de 2 millones de dólares, regresa la tasa fija de 100 PAPER por dólar, abriendo el camino a una acuñación ilimitada (28:49).
Las cifras exactas de la entrevista no son consistentes: Blurr osciló entre 100 y 1000 PAPER por dólar (27:53). La documentación actual dice 100, una cifra de trabajo más útil hasta que se hagan públicos los contratos.
PAPER se puede stakear de inmediato. Se espera que los stakers reciban la mayor parte de las comisiones de la casa y el efectivo que supere el saldo objetivo del protocolo. Blurr fijó el objetivo inicial en unos 5 millones de dólares: si el pool alcanza los 6 millones y el objetivo no cambia, el millón adicional puede distribuirse a los stakers (27:28). El protocolo retendrá ingresos suficientes para pagar los costes de transacción.
En el lanzamiento, PAPER no se negociará libremente. Los usuarios pueden acuñar y stakear, pero las transferencias están previstas para una fase posterior del plan de lanzamiento. Sin precio de mercado, los 10.000 PAPER obtenidos por perder 100 dólares podrían valer 5 dólares, 50 dólares o incluso más que la propia pérdida. Nadie lo sabe todavía.
Esta incertidumbre puede impulsar el trading temprano. Cualquiera que espere una revalorización de PAPER podría perder deliberadamente para minar. Blurr sugirió usar proxies para hacerlo y afirmó que Papertrade está diseñado para respaldar este comportamiento (32:49).
Las pérdidas deliberadas añaden liquidez al pool y ayudan a vaciar la cola, pero también hacen que la demanda parezca más saludable de lo que realmente es. Si los bots que persiguen PAPER aportan la mayor parte del volumen inicial, la actividad podría colapsar una vez que las emisiones disminuyan o el token abra débil.
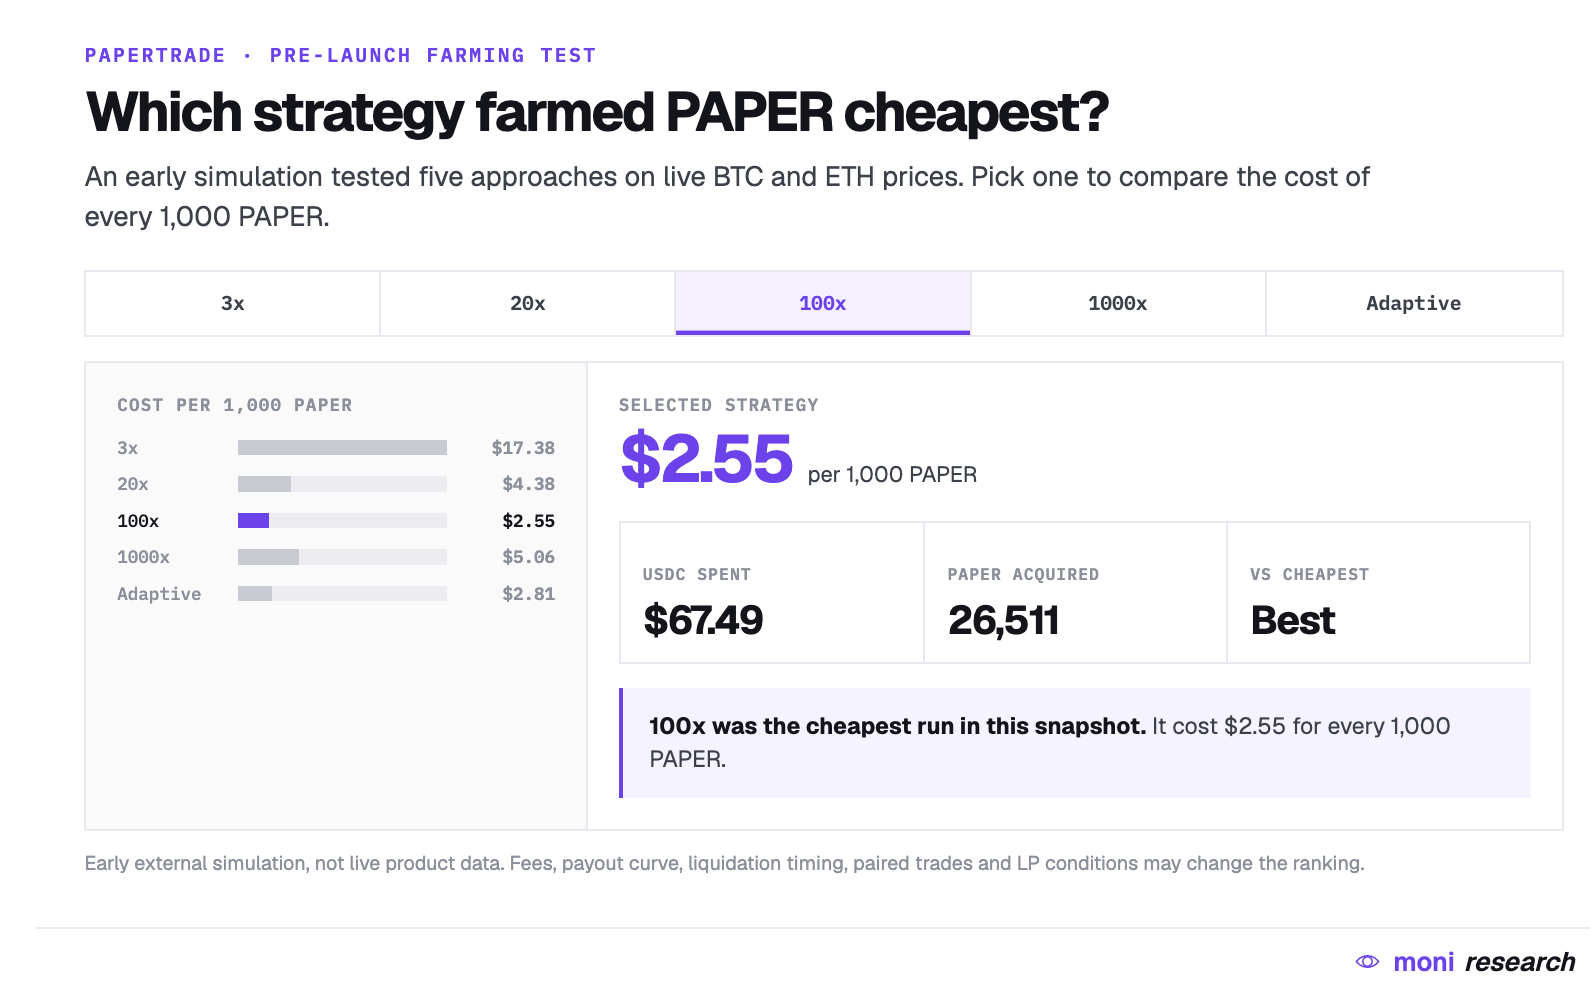
Una simulación previa al lanzamiento señaló un resultado de minería poco intuitivo. Usando precios en tiempo real de BTC y ETH, 100x produjo el PAPER más barato en la primera instantánea: unos 2,55 dólares por cada 1000 tokens. El apalancamiento adaptativo fue de 2,81 dólares, 20x de 4,38 dólares y 1000x de 5,06 dólares. La ronda de 3x fue la más cara, con 17,38 dólares.
Estos son resultados preliminares, no datos del producto lanzado. Los investigadores siguen probando operaciones emparejadas y diferentes condiciones de LP; las comisiones, la curva de pago y el momento de la liquidación podrían reordenar la clasificación. Sin embargo, esta instantánea deja claro algo: el apalancamiento máximo no equivale al camino más barato para minar PAPER.
El ciclo cerrado de los primeros tenedores a vigilar
Aquí hay una estrategia directa a largo plazo. Minar una gran posición de PAPER mientras las tasas aún son altas, stakearla y luego atraer más actividad de trading. Los usuarios posteriores aportan efectivo e ingresos por comisiones, pero obtienen menos tokens por pérdidas. Una vez que las transferencias se abran finalmente, las posiciones tempranas podrían venderse en un mercado que ya tiene una narrativa de ingresos.
La curva publicada crea esta ventaja para los primeros tenedores sin cuotas ocultas. No hay evidencia pública de que los fundadores vayan a minar tokens a través de wallets vinculadas o a reservarse una puerta trasera. La preocupación medible está en el acceso: la distribución de PAPER comienza antes de que se abra el acceso directo a los contratos, y los operadores del proyecto controlan el flujo de órdenes. El código público y la distribución de wallets mostrarán si las primeras grandes participaciones provienen de usuarios normales, de minería coordinada de tokens o de wallets vinculadas al equipo.
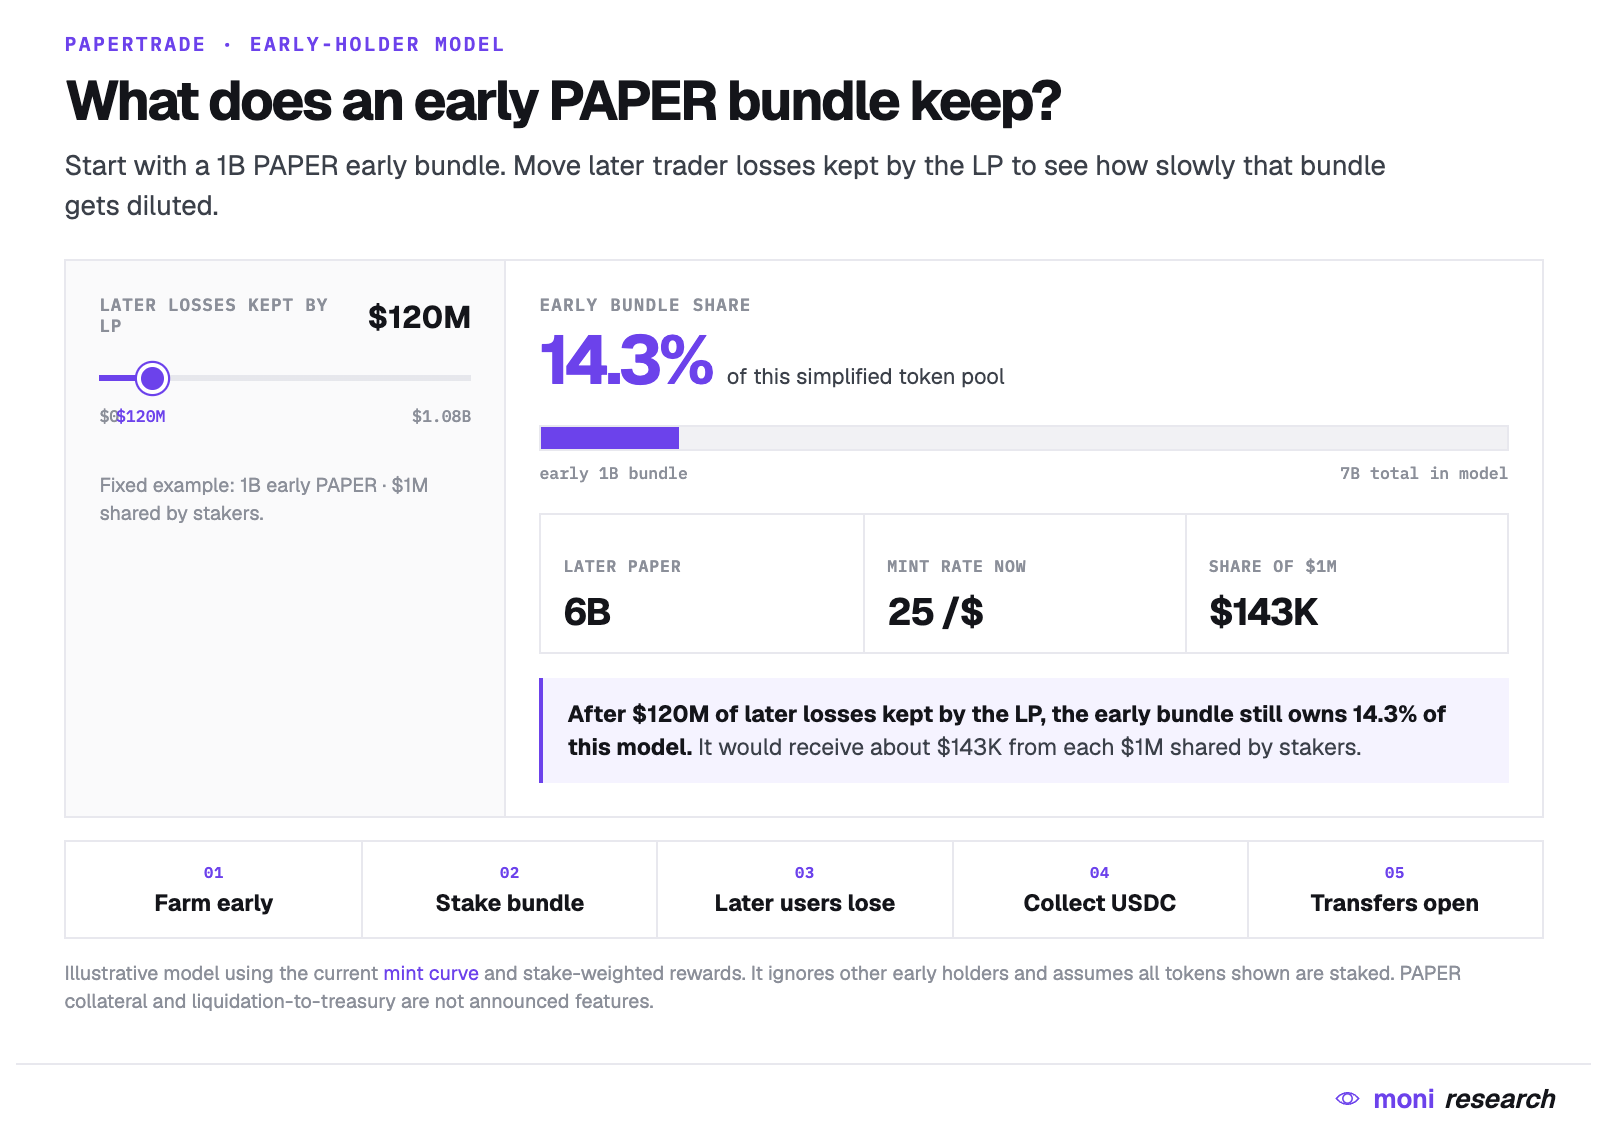
Una versión más agresiva permitiría usar PAPER como colateral para nuevas posiciones. Las posiciones tempranas de tokens podrían convertirse en apalancamiento, y las liquidaciones empujarían los tokens hacia la tesorería u otros grandes tenedores. La documentación actual no indica que PAPER se acepte como colateral, por lo que es un escenario a vigilar, no parte del diseño de lanzamiento.
Los riesgos son diferentes para cada parte:
Los traders perdedores alimentan el sistema y reciben PAPER que quizá nunca compense sus pérdidas.
Los ganadores recuperan el margen, pero las ganancias pueden tardar.
Los stakers de PAPER ganan comisiones y efectivo por encima del saldo objetivo, asumiendo el riesgo de dilución y de un volumen débil.
Papertrade absorbe las ganancias y pérdidas combinadas de todos los usuarios, mientras paga los costes de transacción y gestiona el envío de operaciones.
PAPER se parece más a una deuda contra la casa que a un token de puntos ordinario. Su valor depende de las pérdidas de trading, las comisiones y de si los usuarios se quedan después del período inicial de minería de tokens.
¿Cuadran las cuentas?
Un repositorio independiente de PaperTrade-Simulations ejecutó alrededor de 3,6 millones de operaciones históricas de Hyperliquid con alto apalancamiento en 608 escenarios. Los 608 escenarios mantuvieron la solvencia; el 81,2% nunca entró en territorio negativo, y la peor cola alcanzó unos 61.974 dólares, vaciándose el mismo día. En el modelo, el fondo de efectivo alcanzó el tope de 5 millones de dólares en cinco días.
Las cifras de tokens son igualmente agresivas: el suministro final de PAPER alcanzó los 8.630 millones, y las comisiones simuladas de los stakers totalizaron 248,1 millones de dólares. Estos resultados sugieren que un flujo de pérdidas suficiente puede sostener este diseño. Pero no indican si un nuevo venue puede atraer ese tráfico, o retenerlo una vez que los usuarios reales vean la cola.
Incluso el escenario más débil asumió el 25% de la actividad seleccionada de Hyperliquid. Los traders de origen usaron un apalancamiento inferior a 1000x, mezclaron sus operaciones y eliminaron el comportamiento gregario que aparece cuando muchos apuestan en la misma dirección. El modelo también excluyó la manipulación de precios, los retrasos del relayer, los fallos de liquidación, los bots de minería y las pérdidas tras pagos lentos.
El conjunto de datos está disponible para descarga externa, pero no se publicó un hash de integridad. El repositorio tiene un solo commit y no se puede reproducir de forma independiente. Una investigación posterior más sólida debería reducir el flujo de operaciones asumido, concentrar posiciones en el mismo lado, retrasar operaciones e incluir intentos deliberados de empujar el precio de referencia. Por ahora, el modelo sirve para probar hipótesis, pero no para justificar depósitos.
Buen flywheel vs. mal flywheel
En la versión saludable, el alto apalancamiento atrae traders, las pérdidas acumulan el fondo de efectivo y el staking redirige parte de los ingresos a los tenedores de PAPER. Si ese retorno es atractivo, la minería de tokens seguirá suministrando el efectivo necesario para los pagos.
Las variables útiles incluyen: pérdidas netas de los traders frente a nueva deuda con ganadores. Un flujo positivo hace crecer el pool; uno negativo alarga las esperas y debilita el incentivo para operar o minar tokens. El volumen total puede ocultar esto, porque 1000x puede amplificar márgenes pequeños hasta cifras nominales enormes.
Las métricas que realmente importan son:
Pico de deuda en cola vs. tiempo medio de espera;
Proporción de ganancias de los ganadores pagadas al instante;
Cuánto efectivo queda después de la deuda pendiente;
Cuántos PAPER se acuñan por cada dólar neto retenido;
Tasa de reutilización de los traders tras su primera liquidación;
Ingresos por comisiones después de costes de transacción.
Estas cifras distinguen entre "el saldo de efectivo crece" y "el volumen apalancado gira alrededor de una capa fina de fondos".
La fuente de precios es en sí misma parte del riesgo
Papertrade lee los precios públicos de Hyperliquid en lugar de ejecutar su propio grupo de firmantes. Pero ese libro de órdenes puede ser empujado. Un atacante podría inflar su mejor precio de compra y venta, operar con precios distorsionados de Papertrade y luego dejar que el mercado rebote. El ataque se vuelve rentable cuando los fondos de Papertrade superan el coste de empujar Hyperliquid.
Esta lógica respalda el tope planificado de 5 millones de dólares: el equipo quiere mantener el pool por debajo del coste aproximado de empujar el libro de órdenes de BTC o ETH (20:45). Esta suposición aún no ha sido verificada de forma independiente.
Los precios obsoletos abren otra puerta. Si HyperEVM se pausa mientras Hyperliquid sigue funcionando, Papertrade podría cotizar brevemente precios antiguos. Un trader con posiciones largas y cortas simultáneas podría cerrar el lado perdedor contra la cotización obsoleta y dejar el lado ganador. Blurr discutió congelar o liquidar mercados en ese caso (12:21).
Con apalancamiento de 1000x, incluso unos segundos importan. La fuente de precios, la cola de operaciones y el sistema de liquidación deben estar sincronizados; de lo contrario, los retrasos pueden reescribir quién gana y quién paga.
Control estricto durante el lanzamiento inicial
Papertrade funciona on-chain, pero el primer día los usuarios operarán a través de la infraestructura operativa del proyecto, no interactuando directamente con los contratos.
El plan de lanzamiento se divide en cuatro fases:
El 8 de octubre se abren los depósitos y el trading permanece cerrado.
El 10 de octubre comienza el trading a través del sitio web oficial y el relayer operativo del proyecto.
Más adelante se abrirá el acceso directo a los contratos para usuarios, aplicaciones y agentes.
Las recompensas para builders y las transferencias de PAPER aparecerán en fases posteriores.
El relayer envía las operaciones de los usuarios a la cadena, con el objetivo de evitar que los bots libren guerras de gas. Las solicitudes no reciben la misma prioridad: las liquidaciones van antes que los cierres, los cierres antes que las nuevas aperturas, y las operaciones más grandes pueden adelantarse a las más pequeñas (entrevista). Los primeros usuarios deben confiar en que estos servidores permanezcan en línea durante la congestión de la cadena y ejecuten ese orden de forma justa.
Papertrade planea pagar las comisiones de blockchain por los usuarios normales. Los retiros pequeños podrían esperar a que bajen las comisiones, mientras que las posiciones grandes reciben un servicio más rápido. Los controles de emergencia también permiten al equipo detener nuevas aperturas, cerrar mercados, ajustar límites y gestionar el relayer. Hasta que se abra el acceso directo y estos poderes estén completamente documentados, el producto sigue dependiendo del equipo.
De dónde viene la idea
La idea surgió más de dos años antes de la promoción de septiembre. Blurr dice que él y Jez escribieron el primer artículo sobre el sistema de colas en el verano de 2024, después de probar blackjack y lanzamiento de monedas (02:45). El whitepaper de Martingaler describía un juego en el que la casa podía empezar sin capital y registrar los premios impagados como pasivo.
Para enero de 2025, Jez ya discutía la combinación de apalancamiento extremo, precios de entrada suavizados, pagos asimétricos y la economía de casino de Rollbit (08:26). También enmarcaba los tokens de casino como propiedad de los flujos de caja futuros (11:42). En septiembre, llamó públicamente a Blurr socio comercial (35:55) y explicó por qué los mercados apalancados podrían agotar el colateral antes de que los perdedores generen fondos suficientes para pagar a los ganadores (1:23:12). La cola de Papertrade empuja precisamente esa brecha hacia adelante.
La cola entró en el diseño de lanzamiento, pero el token cambió. El whitepaper usaba otro modelo de emisiones y discutía recompras y quemas; la versión actual cambia a staking y tasas decrecientes. Los contratos públicos deberían aclarar qué parámetros se lanzan realmente.
Equipo
Papertrade se anuncia como un proyecto de Jez y Blurr.
Jez es Colin Hong. Un perfil del World Poker Tour enumera su paso por el MIT, Morgan Stanley y su papel como venture partner en Standard Crypto. Durante años, sus escritos y entrevistas públicas han cubierto trading, apalancamiento y estructura del mercado cripto.
Blurr es un seudónimo. La mayor parte de la información pública sobre él proviene de dos largas entrevistas y del whitepaper. Dice que conoció a Jez en Nueva York en 2021 y afirma que Papertrade lo construyen solo dos o tres personas (31:10). Eso significa que los contratos, el relayer, los parámetros de riesgo y la respuesta de emergencia están en manos de muy pocas personas.
Los detalles de financiación no se han revelado. La afirmación de lanzamiento justo se aplica a la distribución de PAPER; el papel de Jez en Standard Crypto no prueba que el fondo haya invertido en el proyecto.
Competencia y distribución
Papertrade se posiciona entre los exchanges de contratos perpetuos y los casinos en línea. Hyperliquid y Lighter ofrecen mercados más profundos y liquidación instantánea; Papertrade ofrece un apalancamiento mucho mayor, sin tasa de financiación y sin deslizamiento del libro de órdenes local, pero la casa asume la contraparte y las ganancias pueden retrasarse.
El equivalente económico más cercano es gTrade, porque los traders se enfrentan a un pool compartido que se valora según mercados externos. La diferencia está en el arranque en frío: gTrade requiere liquidez inyectada, mientras que Papertrade convierte las ganancias no cubiertas en deuda. Rollbit demuestra que hay audiencia para el trading simple con apalancamiento extremo. Trade.xyz y otros mercados HIP-3 resuelven otro tipo de problema: añadir activos a Hyperliquid, no eliminar la necesidad de liquidez inicial.
Este mecanismo es fácil de copiar. Cualquier ventaja sostenible debe provenir de pagos fiables, efectivo ya presente en el pool, calidad de ejecución y distribución. El código para builders puede ayudar enviando el 1% de los ingresos por trading referido a aplicaciones externas, aunque el acceso directo a contratos y las integraciones de terceros aún no están activos.
El proyecto ya tiene audiencia. El vídeo de lanzamiento del 29 de septiembre superó el millón de visualizaciones en X (post), y el post detallado de lanzamiento tiene unas 133.000 visualizaciones y más de 1.000 me gusta (post). Esto debería crear una primera semana ruidosa. La señal de demanda realmente útil llegará después: cuando los usuarios ya hayan sido liquidados, hayan recibido PAPER o hayan hecho cola por ganancias, y aun así decidan operar de nuevo.
Qué está listo y qué falta
Papertrade tiene documentación detallada, whitepaper y un plan de lanzamiento concreto. Sin embargo, a fecha del 2 de octubre, todavía no hay dirección oficial de contrato, código fuente verificado ni repositorio público. Los usuarios no pueden verificar las comisiones en vivo, las emisiones de tokens, las reglas de pago, los controles de emergencia ni los permisos de actualización.
Papertrade ha contratado a Guardian Audits, y Guardian ha confirmado públicamente la colaboración. En el momento del cierre de este informe, aún no había en el repositorio de Guardian ningún informe de Papertrade, versión de código auditada, hallazgos ni correcciones.
Se han esbozado algunas protecciones: las claves de trading temporales no pueden retirar fondos, y las liquidaciones o pagos de cola deberían poder ser invocados por cualquiera. Estas afirmaciones aún deben coincidir con el código desplegado.
Antes de que se abran los depósitos con apalancamiento de 1000x, deben divulgarse públicamente las pruebas: contrato oficial, código fuente coincidente, auditoría completada y una pequeña prueba de "depósito---trading---retiro" que cualquiera pueda seguir.
Qué demostraría este modelo
El día del lanzamiento, debe mostrarse un camino completo: depósito, apertura, cierre o liquidación, pago, retiro, todo sin intervención manual. Hasta que se confirme, la aplicación debería mostrar la ganancia bruta, la ganancia ajustada y el estado de la cola.
Un repunte rápido del precio de BTC o ETH será la primera prueba de estrés real, especialmente si los traders están muy sesgados hacia un lado. Golpeará simultáneamente las liquidaciones, los límites de posición, la fijación de precios y la cola. Cualquier deuda debe evaluarse según la velocidad de liquidación, no solo por el tamaño del pico.
Después de un mes, la reutilización importará más que el volumen del lanzamiento. Las métricas útiles incluyen traders recurrentes, proporción de actividad de bots, PAPER acuñado por cada dólar neto añadido al pool e ingresos por staking después de costes de transacción.
Una vez que PAPER sea negociable, su precio de mercado determinará el valor de los tokens obtenidos por pérdidas. Si comprar directamente es más barato que minar, también podría absorber actividad del producto de trading.
La distribución externa llegará más tarde. Una integración directa de ingresos por código de builders que realmente funcione indicaría que otras aplicaciones consideran útil este mecanismo.
Conclusión
El paper trading no elimina la necesidad de liquidez. Exige que los traders creen esa liquidez con el tiempo a través de pérdidas, mientras recompensa con PAPER a quienes aportan esas pérdidas.
La primera ola de volatilidad severa determinará si el pago diferido es un mecanismo de arranque en frío o simplemente convierte la escasez de liquidez en deuda del protocolo. El volumen máximo no dará la respuesta. La velocidad de pago y la reutilización sí.
Este contenido se proporciona únicamente con fines informativos y educativos y no constituye asesoramiento de inversión relacionado con BTCC. BTCC realiza todos los esfuerzos posibles, pero no puede garantizar la veracidad, exactitud u originalidad del contenido anterior.