


Venta masiva de bonos del Tesoro de EE. UU. mientras el sector tecnológico sigue subiendo: ¿qué está descontando el mercado?
 Odaily
Nota del editor: En septiembre, el mercado de bonos estadounidense experimentó una fuerte ola de ventas. El rendimiento del bono del Tesoro a 10 años subió del 4,75 % al 5,29 %, un aumento de 54 puntos básicos en un solo mes, y algunos activos de renta fija cayeron entre un 2,3 % y un 5 %. Pero si descomponemos la variación del rendimiento, aparece un hecho que suele pasarse por alto: en el mismo período, el tipo de interés real a 10 años subió unos 49 puntos básicos, mientras que la compensación por inflación implícita en el mercado solo aumentó unos 5 puntos básicos. En otras palabras, esta ola de ventas de bonos no se explica principalmente por un aumento de las expectativas de inflación; lo que realmente cambió de forma significativa fue el tipo de interés real.
Esto plantea una cuestión más compleja: ¿por qué está dispuesto el mercado a exigir una mayor rentabilidad real? Normalmente, una subida del tipo de interés real puede estar relacionada con unas expectativas de crecimiento económico más sólidas, con un ajuste de la senda futura de la política monetaria o con una mayor compensación por el riesgo de mantener bonos a largo plazo. Resulta aún más anómalo que, al mismo tiempo que los bonos del Tesoro caían con fuerza, las acciones tecnológicas vinculadas a la IA siguieran mostrando fortaleza, con el sector de semiconductores liderando las subidas, mientras que la mayoría de las demás acciones sufrían una clara presión.
Harry Mamaysky, fundador de QuantStreet Capital, ofrece una explicación en su última carta mensual de inversión: es posible que el mercado esté revalorizando un crecimiento económico futuro más fuerte y las necesidades de capital derivadas de la continua expansión de la infraestructura de IA por parte de las grandes tecnológicas. Bajo este marco, unos tipos de interés más altos y unas acciones de IA fuertes no son necesariamente contradictorios, porque los inversores pueden creer que el crecimiento futuro de los beneficios será suficiente para compensar el aumento de los costes de financiación y de las tasas de descuento.
Pero sigue siendo una explicación de mercado pendiente de validación. Que el tipo de interés real suba no equivale a que las perspectivas de crecimiento hayan mejorado con seguridad, y la variación de la prima por plazo también implica que los inversores pueden estar exigiendo una mayor compensación por riesgo. Para los mercados de renta variable y renta fija, la clave está en distinguir si esta subida de tipos refleja una mejora de la rentabilidad económica futura o si mantener activos a largo plazo se ha vuelto más caro y arriesgado.
A continuación se ofrece la traducción del texto original:
En septiembre de 2026, los mercados financieros estadounidenses mostraron una evolución bastante anómala: los bonos del Tesoro sufrieron una fuerte ola de ventas, mientras que las acciones tecnológicas, especialmente las del sector de semiconductores, siguieron subiendo.
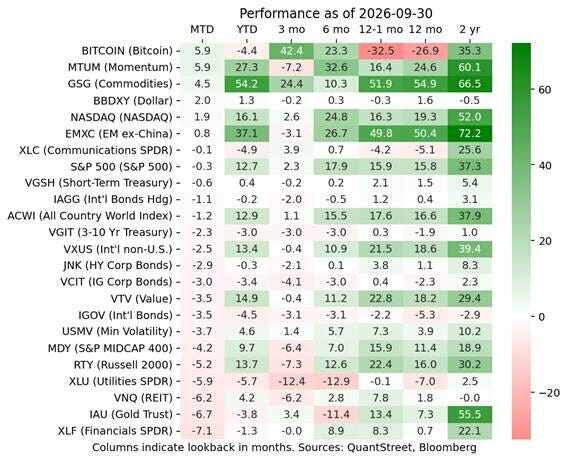
Rendimiento de los principales activos en septiembre de 2026: fortaleza relativa de la tecnología y las estrategias de momentum, presión sobre múltiples clases de bonos y activos sensibles a los tipos de interés.
Según datos del Departamento del Tesoro de EE. UU., el rendimiento del bono del Tesoro a 10 años subió del 4,75 % a finales de agosto al 5,29 % a finales de septiembre, un aumento de 54 puntos básicos en un mes. Las estadísticas de QuantStreet Capital muestran que algunos activos de renta fija estadounidense cayeron entre un 2,3 % y un 5 % en el mes.
Pero la renta variable no registró una caída sincronizada y generalizada. El bitcoin y las estrategias de momentum con posiciones importantes en semiconductores y empresas tecnológicas destacaron, y el índice Nasdaq mantuvo las subidas. Al mismo tiempo, las acciones estadounidenses de pequeña y mediana capitalización, el S&P 500 equiponderado y sectores sensibles a los tipos de interés como los REIT, las utilities y los financieros sufrieron ventas.
Normalmente, una subida pronunciada de los tipos a largo plazo eleva los costes de financiación de las empresas y reduce el valor descontado de los beneficios futuros, lo que resulta especialmente perjudicial para las acciones con valoraciones elevadas. Pero la divergencia que mostró el mercado esta vez sugiere que los inversores pueden estar valorando de forma muy distinta los rendimientos futuros de los distintos activos.
Harry Mamaysky, fundador de QuantStreet, considera que para entender este movimiento hay que responder primero a una pregunta: ¿qué está descontando exactamente el mercado de bonos?
1. En septiembre se dispararon los rendimientos de los bonos del Tesoro y lo que realmente subió fue el tipo de interés real
Desde el punto de vista de la estructura de rendimientos, una característica importante de la ola de ventas de bonos del Tesoro de septiembre es que la subida de los tipos nominales correspondió principalmente a un aumento del tipo de interés real, y no a un repunte simultáneo de la compensación por inflación.
Para entenderlo, conviene distinguir primero tres conceptos.
El tipo de interés nominal (Nominal Yield) es el rendimiento de la deuda pública que suelen ver los inversores e incluye tanto la compensación por la inflación futura como la exigencia de rentabilidad real y otros factores de riesgo.
El tipo de interés real (Real Yield) puede entenderse como el rendimiento una vez descontada la compensación por inflación. En el mercado de deuda pública estadounidense se suele utilizar el rendimiento de los bonos protegidos contra la inflación (TIPS) para observar cómo valora el mercado la rentabilidad real.
La diferencia entre ambos es la tasa de inflación de equilibrio (Breakeven Inflation Rate), que se utiliza a menudo como indicador de referencia de las expectativas de inflación a largo plazo del mercado. No obstante, también incorpora factores como el riesgo de inflación y la liquidez, por lo que no equivale a una previsión pura de inflación.
La variación de los rendimientos de los bonos del Tesoro en septiembre puede descomponerse aún más. El rendimiento nominal del bono a 10 años subió del 4,75 % del 31 de agosto al 5,29 % del 30 de septiembre, un aumento de 54 puntos básicos. De ellos, el rendimiento real subió del 2,44 % al 2,93 %, un aumento de 49 puntos básicos, mientras que la compensación implícita por inflación solo pasó del 2,31 % al 2,36 %, un aumento de 5 puntos básicos.
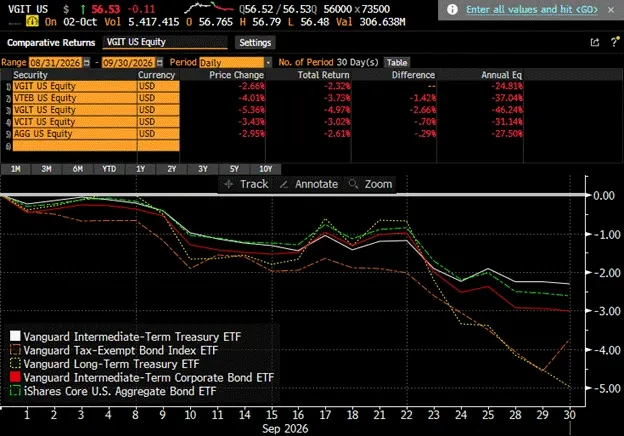
Rendimiento de los principales ETF de bonos estadounidenses en septiembre: clara presión vendedora sobre la deuda pública a largo plazo y parte del crédito.
Esto significa que, de la subida del rendimiento del bono del Tesoro a 10 años en septiembre, más del 90 % correspondió al aumento del tipo de interés real y no a una mayor compensación por inflación. Al menos según esta descomposición del indicador de mercado, el principal cambio de la ola de ventas de bonos de septiembre no estuvo en la compensación por inflación, sino en el tipo de interés real.
Este punto es especialmente importante, porque una subida del tipo de interés real y una subida de la compensación por inflación suelen responder a explicaciones económicas distintas.
Si la subida de los rendimientos procede principalmente de la compensación por inflación, puede significar que los inversores temen una subida futura de los precios y una pérdida de poder adquisitivo de la moneda, por lo que exigen una mayor rentabilidad nominal. Pero si la subida procede principalmente del tipo de interés real, hay que considerar además las expectativas de crecimiento económico, el tipo de interés real de política monetaria futuro y la compensación por riesgo que exigen los inversores por mantener bonos a largo plazo.
Esto no significa que el riesgo de inflación haya desaparecido. El nivel de inflación en sí sigue siendo elevado, y el precio del petróleo, la política fiscal y la senda de tipos de la Reserva Federal también influirán en las expectativas del mercado. Pero a juzgar por la variación de los rendimientos de septiembre, explicar esta ola de ventas de bonos del Tesoro únicamente por un «recrudecimiento de la preocupación por la inflación» resulta claramente insuficiente.
2. No es solo miedo a la inflación: el mercado puede estar revalorizando el crecimiento económico y las necesidades de capital
¿Por qué subió claramente el tipo de interés real? Mamaysky analiza en su carta de inversión varias explicaciones de mercado.
La primera es que la credibilidad del dólar esté siendo cuestionada. Pero el dólar se apreció de hecho en septiembre, lo que no encaja con la narrativa de una crisis de confianza generalizada en los activos denominados en dólares.
La segunda es que los inversores hayan empezado a preocuparse por la capacidad de pago del Gobierno estadounidense. El autor considera que, si la preocupación del mercado por el crédito fiscal de EE. UU. se manifestara principalmente a través del riesgo de inflación futura, la compensación por inflación a largo plazo debería haber subido de forma más evidente, y los datos de septiembre no muestran esa característica.
Sin embargo, esto no permite descartar el riesgo fiscal. Un aumento de la oferta de deuda pública y una mayor compensación por el riesgo de mantener bonos también pueden empujar al alza los rendimientos a largo plazo aunque la compensación por inflación se mantenga relativamente estable.
En comparación, Mamaysky se inclina más por otra explicación: es posible que el mercado esté anticipando un crecimiento económico más fuerte y, al mismo tiempo, esté revalorizando las necesidades de capital cada vez mayores de las grandes tecnológicas.
La variable clave aquí es la IA. A medida que la inversión en infraestructura de inteligencia artificial sigue expandiéndose, los grandes proveedores de nube (hyperscalers) están invirtiendo sumas enormes en la construcción de centros de datos, la compra de GPU, la ampliación de la capacidad de cómputo y el despliegue de infraestructura eléctrica y de red.
Estos gastos implican, en primer lugar, una demanda de capital.
Desde una perspectiva macro, si las empresas quieren ampliar la inversión al mismo tiempo y los fondos a largo plazo disponibles no aumentan en la misma medida, el precio del dinero puede sufrir presiones al alza. Al mismo tiempo, si los inversores creen que la IA elevará la productividad económica futura y generará más beneficios empresariales, también pueden revisar al alza la rentabilidad real a largo plazo que exigen.
Ambas fuerzas pueden estar relacionadas con la subida del tipo de interés real, pero el mecanismo no es exactamente el mismo: la primera pone el acento en la demanda de capital y las condiciones de financiación, y la segunda, en las expectativas de rentabilidad económica futura.
Un estudio reciente de ING apunta en una dirección similar: considera que el impacto de la IA sobre los rendimientos de los bonos no procede solo de la financiación mediante deuda de las empresas tecnológicas, sino que también puede reflejarse en el tipo de interés real a través de la productividad y las expectativas de crecimiento económico a largo plazo.
No obstante, este tipo de juicios sigue siendo análisis de mercado y no una relación causal confirmada. La subida del tipo de interés real no demuestra por sí sola que la IA esté impulsando un crecimiento más rápido de la economía estadounidense, ni que las necesidades de financiación de la IA sean el factor dominante de la ola de ventas de bonos del Tesoro.
Para Mamaysky, el atractivo de esta explicación procede principalmente de la reacción del mercado de renta variable.
Si la fuerte subida de los rendimientos de los bonos del Tesoro reflejara por completo un deterioro de las perspectivas económicas, el mercado de renta variable también sufriría normalmente una presión más generalizada. Pero en septiembre, las acciones vinculadas a la IA, como las de semiconductores, siguieron mostrando fortaleza, lo que indica que los inversores mantienen, al menos para una parte de las empresas tecnológicas, una visión optimista sobre su crecimiento a largo plazo.
Esto plantea una relación más interesante entre renta fija y renta variable: es posible que el mercado esté descontando al mismo tiempo tipos de interés reales más altos y expectativas de beneficios futuros más elevadas.
3. ¿Por qué las acciones de IA pueden seguir subiendo con tipos de interés reales más altos?
Desde la lógica tradicional de valoración, una subida del tipo de interés real a largo plazo no suele ser una buena noticia para las acciones de crecimiento.
El precio de una acción depende en esencia del valor descontado de los flujos de caja futuros. Cuanto mayor sea la rentabilidad exigida por el mercado, menor será el valor actual de los beneficios futuros de la empresa. Para las empresas de crecimiento, cuyos beneficios se concentran sobre todo en el futuro, este efecto suele ser aún más acusado.
Pero el comportamiento de las acciones de IA en septiembre sugiere que el mercado puede estar apostando por otra fuerza.
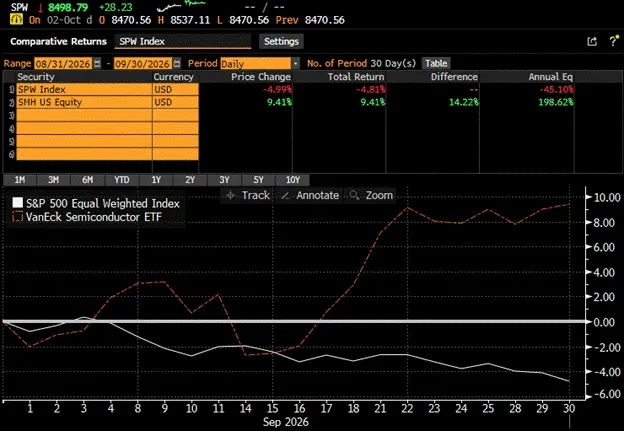
En septiembre, el ETF de semiconductores (SMH) subió alrededor de un 9,4 %, mientras que el S&P 500 equiponderado (SPW) cayó alrededor de un 4,8 %, lo que muestra una clara divergencia entre el sector tecnológico y el conjunto del mercado.
Mamaysky lo interpreta como una «lucha entre numerador y denominador» en la valoración: la subida de la tasa de descuento eleva el denominador y presiona la valoración, pero el crecimiento esperado de los beneficios futuros eleva el numerador y puede compensar parcial o incluso totalmente el efecto negativo. Es decir, el mercado no está ignorando necesariamente los tipos altos, sino que puede considerar que el crecimiento de beneficios que traerá la IA es suficiente para cubrir un coste de capital más elevado.
En septiembre, los ETF de momentum con posiciones importantes en empresas como AMD, Micron, Intel, Cisco y Applied Materials mostraron fortaleza, y los semiconductores siguieron siendo una fuerza importante de impulso del mercado.
Esta evolución tiene cierta lógica fundamental. La construcción de infraestructura de IA requiere ante todo chips, servidores y equipos relacionados, por lo que los proveedores situados en la parte alta de la cadena industrial pueden recibir pedidos e ingresos antes.
Pero esto plantea también la mayor preocupación del autor. Las acciones de semiconductores siguen subiendo, mientras que el S&P 500 equiponderado muestra debilidad. Esto indica que existe una clara divergencia entre las expectativas de beneficios de los proveedores de infraestructura de IA y las expectativas sobre el conjunto del sector empresarial.
Mamaysky denomina ROCS (Rest of the Corporate Sector) al amplio conjunto de empresas ajenas a los semiconductores, es decir, el resto del sector empresarial.
En su opinión, las empresas que compran chips de IA están dispuestas a invertir grandes sumas porque creen que en el futuro podrán obtener una rentabilidad económica mediante mejoras de productividad. Y el mercado también está dispuesto a financiar por adelantado esos beneficios aún no materializados.
Por tanto, no es extraño que en esta fase no se observe un crecimiento sincronizado de todos los sectores. Lo verdaderamente desconcertante es que el mercado de renta variable es prospectivo por naturaleza. Si los inversores ya estuvieran convencidos de que la IA mejorará de forma significativa la rentabilidad futura de otras empresas, esas expectativas deberían ir reflejándose también en la valoración de las compañías afectadas.
Pero en septiembre el mercado no mostró esa subida generalizada. Los proveedores de chips ya están ganando dinero, mientras que las empresas que compran los chips todavía no han obtenido, en general, la mejora de beneficios correspondiente. Esto significa que la actual operativa de IA encierra un círculo comercial pendiente de validación: los ingresos que obtienen las empresas de la parte alta de la cadena deben estar respaldados, en última instancia, por el valor económico que sigan creando las empresas de la parte baja. Si la IA no es capaz de generar beneficios suficientes para el conjunto del sector empresarial, el aumento continuo de las compras de chips, la construcción de centros de datos y los costes de financiación podrían ir erosionando la rentabilidad de la inversión.
Mamaysky no cree que la IA haya formado ya una burbuja. Sigue confiando en el valor económico a largo plazo de la IA, pero considera que el mercado necesita ver más pruebas de que los beneficios de la IA se están extendiendo desde el sector tecnológico a otras empresas.
Los datos de productividad laboral publicados por la Oficina de Estadísticas Laborales de EE. UU. ya muestran algunos indicios positivos: el crecimiento de la productividad de los últimos años es superior a la media a largo plazo desde 2010. Pero esa mejora no puede atribuirse por completo a la IA, y mucho menos demuestra directamente que las empresas hayan obtenido beneficios adicionales suficientes para cubrir el coste de la inversión. Desde este punto de vista, el mercado de bonos y el de renta variable están esperando en realidad la misma respuesta: ¿podrá el crecimiento económico futuro materializar la rentabilidad que ya se ha descontado por adelantado?
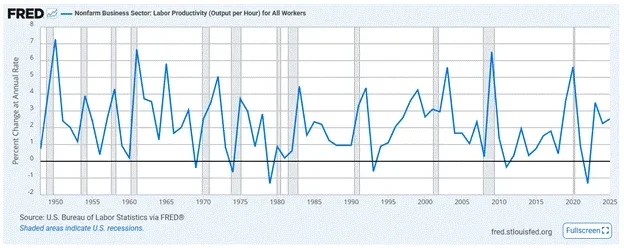
Evolución histórica de la productividad laboral del sector empresarial no agrícola de EE. UU.
4. La subida del tipo de interés real no es necesariamente positiva: la prima por plazo es otro riesgo
Interpretar la subida de los rendimientos de los bonos del Tesoro como un mayor optimismo del mercado sobre el crecimiento económico permite explicar, en efecto, parte del comportamiento de los precios de los activos. Pero esta explicación tiene una limitación importante: la subida del tipo de interés real no equivale del todo a una mejora de las expectativas de crecimiento económico futuro.
El rendimiento de la deuda pública a largo plazo no solo refleja las expectativas de los inversores sobre los tipos de interés a corto plazo futuros, sino que también incluye la prima por plazo (Term Premium), es decir, la compensación adicional que exigen los inversores por asumir riesgos como la volatilidad del precio de los bonos a largo plazo.
La prima por plazo puede reflejar la incertidumbre sobre los tipos de interés, la oferta fiscal, la oferta y la demanda del mercado y otros factores de riesgo. Incluso si la compensación por inflación no sube de forma evidente, los rendimientos a largo plazo pueden seguir subiendo si los inversores no quieren inmovilizar fondos a largo plazo y exigen una mayor compensación por riesgo.
Esta distinción es especialmente importante en el mercado actual.
Un análisis de mercado de Reuters del 7 de octubre señalaba que la prima por plazo del bono del Tesoro estadounidense a 10 años había subido hasta máximos de unos 12 años. Esto indica que la subida de los rendimientos a largo plazo puede incluir no solo expectativas de crecimiento económico, sino también una reevaluación por parte de los inversores del riesgo fiscal, de la política monetaria y del riesgo de mantener bonos a largo plazo.
Conviene subrayar que el tipo de interés real y la prima por plazo no son dos indicadores independientes que puedan sumarse sin más. El rendimiento real de los TIPS también puede incluir una prima por plazo real, por lo que la subida de unos 49 puntos básicos del tipo de interés real en septiembre no significa que esos 49 puntos básicos procedan íntegramente de unas expectativas de crecimiento más sólidas.
Dos fuerzas impulsoras distintas pueden tener efectos diferentes sobre los mercados de activos. Si la subida del tipo de interés real refleja sobre todo una mejora de las expectativas de crecimiento económico, los beneficios futuros de las empresas podrían aumentar en paralelo y una parte de la renta variable podría soportar tasas de descuento más altas.
Pero si la subida del tipo de interés real y de los rendimientos a largo plazo procede más bien de la prima por plazo, las empresas podrían enfrentarse a un aumento continuo de los costes de financiación sin una mejora correspondiente de los beneficios futuros. En ese caso, los tipos altos ejercerían una presión más directa sobre las valoraciones bursátiles, los precios de los bonos y la inversión empresarial.
Por eso no se puede concluir, solo por la subida de las acciones de IA, que esta ola de ventas de bonos del Tesoro sea necesariamente una señal positiva de crecimiento económico. Para QuantStreet, el mercado actual aún no ofrece pruebas suficientes para apostar de forma decidida por un único tipo de activo.
La firma sigue manteniendo una sobreponderación relativa de acciones de valor y de baja volatilidad, con la intención de conservar exposición al conjunto del sector empresarial y, al mismo tiempo, seguir manteniendo parte de las acciones tecnológicas en las carteras con mayor tolerancia al riesgo.
La asignación a bonos también empieza a ajustarse ligeramente. Mamaysky considera que, cuando el rendimiento del bono del Tesoro a 10 años alcanza aproximadamente el 5,25 %, el atractivo potencial de los bonos ya ha aumentado. Por ello, QuantStreet ha empezado a ampliar moderadamente la duración (Duration) en las carteras de bajo riesgo, es decir, a aumentar la asignación a bonos más sensibles a los cambios de tipos de interés.
Pero esto no significa que la firma haya pasado a ser plenamente alcista en deuda a largo plazo. Sus modelos siguen sin favorecer los activos de mayor duración, y la duración global de la cartera de bonos sigue por debajo del índice de referencia, aunque la infraponderación se ha reducido.
El autor también menciona que, para los inversores adecuados, algunos activos alternativos como los fondos de capital privado evergreen pueden ofrecer cierta diversificación, pero la liquidez y el riesgo de valoración de estos productos deben considerarse por separado.
Estos ajustes reflejan una actitud prudente: los rendimientos a largo plazo han empezado a ofrecer cierto atractivo, pero todavía no hay una respuesta clara sobre si las fuerzas que impulsaron la subida de los rendimientos han remitido.
De cara al futuro, el mercado debe vigilar tres tipos de señales: en primer lugar, cómo evolucionan el tipo de interés real a largo plazo y la prima por plazo, para distinguir entre expectativas de crecimiento y compensación por riesgo; en segundo lugar, si la inversión en IA empieza a mejorar de verdad la productividad, los márgenes y el flujo de caja de las empresas no tecnológicas; y, por último, si las expectativas de política de la Reserva Federal, las necesidades de financiación fiscal y la oferta de deuda pública a largo plazo siguen ejerciendo presión al alza sobre los rendimientos.
Si el crecimiento económico y los beneficios empresariales siguen mejorando, los tipos de interés reales altos y unas acciones fuertes podrían coexistir durante un tiempo. Pero si la prima por plazo sigue subiendo y la rentabilidad de la inversión en IA tarda en materializarse, las acciones tecnológicas que ahora parecen capaces de resistir los tipos altos se enfrentarán a una prueba de valoración más severa.
La señal más importante de la ola de ventas de bonos del Tesoro de septiembre no es que las expectativas de inflación se hayan descontrolado de nuevo, sino que la rentabilidad real a largo plazo que exigen los inversores ha subido de forma notable.
La cuestión que sigue sin resolverse es: ¿esa mayor exigencia de rentabilidad procede de la confianza en que la economía futura podrá generar más beneficios, o de que el riesgo de mantener activos a largo plazo está aumentando?
Ambas explicaciones pueden empujar al alza los rendimientos de los bonos del Tesoro, pero implican perspectivas de mercado muy distintas para la renta variable, la renta fija y el ciclo de inversión en IA.
Este contenido se proporciona únicamente con fines informativos y educativos y no constituye asesoramiento de inversión relacionado con BTCC. BTCC realiza todos los esfuerzos posibles, pero no puede garantizar la veracidad, exactitud u originalidad del contenido anterior.